
时间范围
中等影响
在时间范围维度下,中等影响时间跨度情报按信号预计产生影响的时间段组织文章。该页面帮助读者区分即时运营变化与可能需要数季度或数年才会逐步显现的长期治理、投资、标准和基础设施变化。它将时间预期与公开证据、相关方、市场背景、客户影响、政策压力和基础设施规划联系起来,以便读者判断某项动态是紧迫、具有战略意义,还是仍在等待证实证据。页面还解释了时间跨度如何改变信号的含义、哪些组织可能面临风险,以及哪些基础设施决策需要短期行动或长期监测。
全球数据中心趋势
Infineon收购C2i后,下一道关口是产品验证
Infineon 已完成对 C2i Semiconductors 的收购,并将团队并入 Power Systems。交易逻辑与 AI 服务器的供电需求相符;公开信息尚未显示任何产品通过客户验证、赢得设计订单或形成收入。

北美区域 ISP 趋势
Calix 称 BBT 小企业 ARPU 增长 13%,但基数未披露
Calix 称,Big Bend Telephone(BBT)九个月内将小企业平均每用户收入提高了 13%,SmartBiz 采用量也超过了未披露的初始目标。服务套餐可以查到,客户基数、起始收入和利润变化仍不可见。

亚太地区机构趋势
KQC 的 8000 万美元投前估值,取决于尚待验证的部署
Korea Quantum Computing 拟通过与 SPAC 合并,为公司从客户项目和付费概念验证走向可重复销售的产品提供资金。Qubiteer 的演示是起点,却不是商业化已经完成的证据;交易资金还取决于股东表决、赎回规模和最低现金条件。

北美数据中心趋势
Duke 的大负荷电价锁定接入成本,共用电网费用仍待厘清
北卡罗来纳州拟议的大负荷电价要求新建数据中心预付专用设施费用,为输电升级提供担保,并承担最低需量账单。但共用电网扩容成本最终由谁分摊,仍要留待后续监管程序确定。
北美国家电信趋势
Bluebird 的 400G 升级,关键看部署进度而非光纤里程
Bluebird Fiber 与 Ekinops 描述的是一项多年期合作扩展,将分阶段升级既有光网络。市场真正要检验的是哪些路由何时变成可订购服务,以及成本如何,而不是地图上有多少英里。
欧洲与中东国家电信趋势
e&的500 Tbps目标,考验的是路由韧性,不只是容量规模
e&计划在 2030 年前将国际连接能力从 20 Tbps 提升至 500 Tbps 以上。现有海缆和批发业务为目标提供了运营基础,但项目资金、可销售容量和路由的物理独立性仍未公开说明。

欧洲与中东云服务趋势
SAP收购TechWolf,买下的是工作图谱,考验的却是证据归谁
SAP 拟将 TechWolf 的任务级工作情报纳入 SuccessFactors,同时称计划继续服务非 SAP 客户。交易尚未交割,价格、客户数据权利与跨厂商服务的具体承诺都没有公开。

北美数据中心趋势
PDN两套B300安排,回收本金的路径并不相同
Professional Diversity Network 为两套 NVIDIA B300 系统承诺了约 117.7 万美元,但合同并未提供一条统一的资本回收路径。第一套以不随算力收入变化的租金为基础,却可以提前终止,设备残值仍由 PDN 承担;第二套则是与利润挂钩的贷款,按通常的退出方式处置设备时,即使设备价值不足,本金也可能通过处置而非现金偿还的方式结清。

全球数据中心趋势
Xanadu 接入 GlobalFoundries,光子量子芯片仍须闯过工艺验证关
GlobalFoundries 为 Xanadu 打开了一条通往 300 毫米晶圆产线的路径,但有了工厂不等于器件已经通过验证。商业化的关键,是专用光子工艺能否完成转移、测量并稳定复现,以及 Xanadu 能否持续取得制造知识与产能。
非洲国家电信趋势
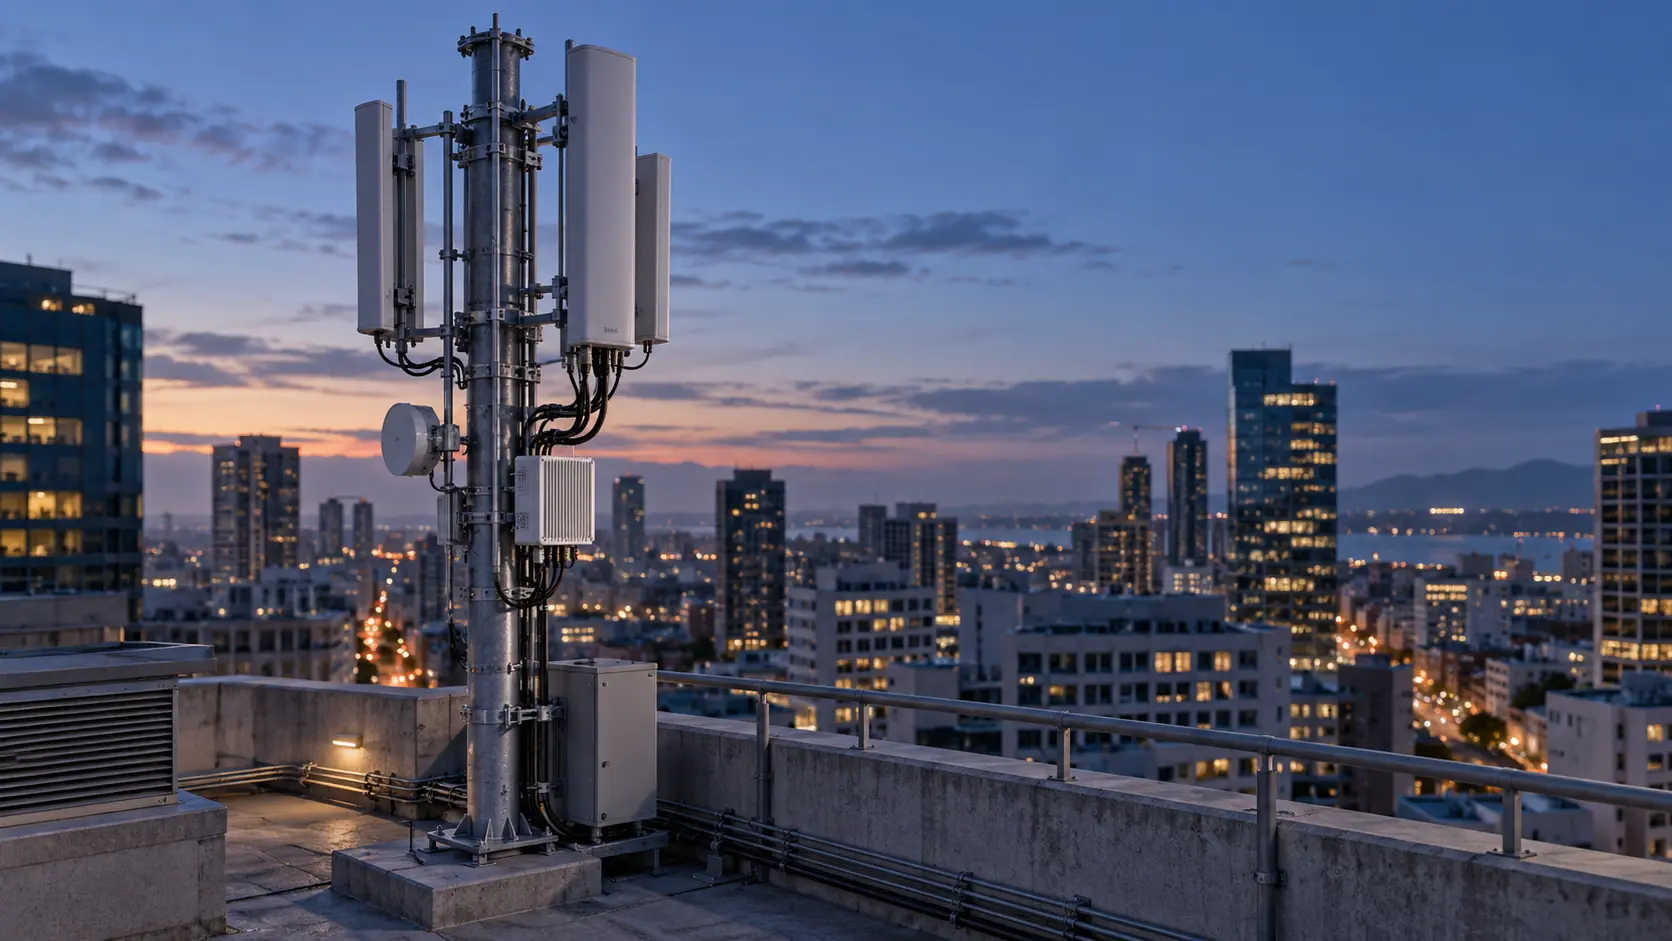
Vodacom的MIMO试点缓解站点空间约束,部署回报仍未知
Vodacom 称,与 Nokia 在西开普省测试的紧凑型有源—无源一体化天线,可在空间受限的站点增加容量,支持 2.6GHz 和 3.5GHz 双频。公司尚未披露部署站点数、容量增幅、时间表或成本;目前能确认的是一种部署选项,而非已量化的投资回报。

全球数据中心趋势
onsemi 改以每股 123 美元现金收购 Synaptics:股价风险转成债务风险
onsemi 把对 Synaptics 的固定换股报价改为每股 123 美元现金。若交易交割,Synaptics 股东拿到的对价更确定;买方则要承担更直接的融资、资产负债表和整合兑现压力。

北美区域 ISP 趋势
Chariton Valley的88分NPS,是AI代理的起点,不是成绩单
Chariton Valley 在已经取得较强运营指标后才采用 Calix Agent Workforce。真正需要观察的不是 AI 标签,而是每项任务新增了多少价值、软件获得了什么权限、人工在哪一刻可以否决,以及错误由谁发现、撤销和承担。
案例档案
已忽略的 Dependabot 告警不等于修复结论
Dependabot 告警被忽略,记录的是针对仓库信号的一次分诊决定。它可能合理且有据可查,却不能单独证明依赖已升级、构建已通过、制品已发布,或运行中的系统已经改变。

IETF
Alia Atlas 与不承诺路径的 TE 度量
一个性能数值可以有用,却不必成为承诺。由 Alia Atlas 共同署名的 RFC 7471 让 OSPF 能为流量工程分发链路性能信息,但它并不规定这些信息怎样测得,也不规定接收方必须怎样行动。因此,一项 TE 度量不是某条路径已计算、已信令、已安装、正在承载流量或达到服务目标的凭据。
北美数据中心趋势
Fervo与Google签下396兆瓦,另有约600兆瓦仍停在报价关口
Cape Station 已有 396 兆瓦进入为期 15 年的购电协议,但公告中更醒目的近 1 吉瓦并非同一种承诺。Fervo 还须向 Google 提出约 600 兆瓦的扩容报价;Google 是否接受、双方能否签署最终协议,以及电力能否按期送达,仍是彼此独立的验证环节。

北美数据中心趋势
Applied Optoelectronics两份新厂房租约,卡在1.0225亿美元的前置收购上
Applied Optoelectronics 签下了两栋尚未建成的休斯敦工业楼,总可租面积约 109.38 万平方英尺。表面看,这是一次以租赁推进的扩产;合同深处却放着一道来自旧项目的门槛:若公司不购买一期的三栋楼,二期房东有权终止两份新租约。越过这道门后,公司才面对二期 1.4657 亿美元的另一项购买选择。五栋楼不是一个金额,而是一串按时间触发的权利。

北美云服务趋势
Personalis股东先投票,Tempus后决定现金比例
Personalis 股东要表决的是一项尚未定型的并购对价。Tempus 最迟可在交割前三个工作日,决定是否把最多一半 Personalis 流通股的股票对价改为每股 16.25 美元现金;换股比例与 Personalis 在低价区间的退出决定,还要在更靠近交割时才会落定。投票决定交易能否向前,买方却保留了改变支付结构的后手。

报道
AFRINIC 说已加入 JSContact;其 RDAP 指南却没有说明是哪一种
发布记录中的一个功能名,不能自动成为客户端可以据此实施的接口合同。AFRINIC 公开变更日志写明增加了 JSContact;公开 RDAP 指南也清楚说明了查询入口。两者之间尚未被公开说明的,是读者应把哪一种表示、版本或请求方式与这个功能名相连。

报道
RIPE NCC 修复了一项跨服务漏洞,修复过程仍需要一份链式记录
“已经修复”并不是一个天然完整的状态。它可能只表示某项改动已经上线,也可能表示原始问题已经被重新验证为消失。RIPE NCC 在 2026 年 6 月公开回顾一宗涉及多项服务的漏洞披露时,罕见地把两者分开了:关于 CSRF 的第一次修复只覆盖了问题的一部分;后续审查发现原始概念验证仍可执行;团队又识别出额外路径,继续处理后才形成完整修复。

全球数据中心趋势
Supermicro的26.12亿美元RPO恰好对应递延收入,却不包括短期在手合同
Super Micro Computer 在 2026 财年末同时给出两组几乎完全重合的数字:资产负债表上的合同负债合计 26.12032 亿美元,披露的剩余履约义务约 26.120 亿美元。两者连续三个报告日都能按披露精度对齐,但这并不等于完整订单簿。公司明确把初始预计期限不超过一年的合同排除在 RPO 披露之外,也没有说明当年新增 9.434 亿美元产品预付款究竟落在哪一侧。