
时间范围
12 36 Months
在时间范围维度下,12 36 Months时间跨度情报按信号预计产生影响的时间段组织文章。该页面帮助读者区分即时运营变化与可能需要数季度或数年才会逐步显现的长期治理、投资、标准和基础设施变化。它将时间预期与公开证据、相关方、市场背景、客户影响、政策压力和基础设施规划联系起来,以便读者判断某项动态是紧迫、具有战略意义,还是仍在等待证实证据。页面还解释了时间跨度如何改变信号的含义、哪些组织可能面临风险,以及哪些基础设施决策需要短期行动或长期监测。

亚太区域 ISP
Telcospeed:在不断切断光纤的国家铺设光纤的代价
Telcospeed Communication Co.,Ltd 是一家仰光光纤承包商,在缅甸作为亚洲增长最快电信市场的那些年,曾为该国最大运营商铺设数千公里光缆。其生存问题如今残酷而简单:它所需的所有投入——电力、美元、柴油、进口光纤,尤其是许可——均由一个与境内大片地区交战的军政府定价,而它能出售的唯一商品仍以不断贬值的缅元计价。公司稀薄的公开记录并非规模小的偶然结果。在政变后的缅甸,不透明是做生意的成本,而且它也有代价。
亚太区域 ISP
许可证即业务:Theko Digital Solusindo 与印尼千家 ISP 市场经济
印度尼西亚如今拥有超过 1,200 家持牌互联网服务提供商,在一个行业协会自己也承认总收入正在下滑的市场中竞争。北马鲁古一座火山岛上的一家小型运营商——拥有一个/23 地址空间、三份传输合同、雅加达一个千兆交换端口,以及从专线电路到闭路电视安装的服务菜单——是说明新进入者为何源源不断、以及利润究竟存在于产业链哪一层的最清晰样本之一。

拉丁美洲与加勒比区域 ISP
Top Connect 出售了店面而非用户:巴西光纤终局如何为一家小型 ISP 定价
在 2021 年 8 月,圣卡塔琳娜州的一家整合商为若因维利一家小型运营商的每位宽带用户支付了 2500 雷亚尔。2026 年 5 月,同一买家为另一家运营商支付了每户 2172 雷亚尔。这两个价格之间,悬着光纤繁荣催生的数千家巴西小型互联网提供商面临的整个退出问题——其中就包括 Top Connect Tecnologia,一家位于福塔莱萨郊区快速发展的卧城、已有 22…

亚太区域 ISP
为 TechPath 定价:布里斯班一家托管服务商价值几何
2023 年底,一家澳大利亚托管服务公司的收购价格在五周内上涨了五分之一,推动这一变化的不是利润,而是通过直接借记获得的收入份额。这就是 TechPath Pty Ltd 所处的市场:一家家族持有的布里斯班 IT 提供商,自成立已三十年,公开了定价卡,在全球路由表中占有一席之地,但从未提交财务报表。本文以收购方的视角解读公开记录——注册信息、定价、交易文件——并探讨其业务到底价值几何。
北美云服务
年年重燃的恐惧:华盛顿究竟为 RedSeal 支付了多少
自首次推出网络地图 22 年后,RedSeal 既非独角兽也非残兵败将。它是一种更稀有且更具启发性的存在:一家由私募股权持有的安全供应商,其经济状况可通过公开记录一一道来,每年九月续约时便清晰可见。归档的合同表明,它兜售的恐惧是持久的。它们也表明,这种恐惧的代价在过去十年里几乎毫无变化——而这正是该类别产品的全部故事。

欧洲与中东区域 ISP
Viasat Europe Limited:欧洲卫星通信背后的固定成本竞赛
Viasat Europe Limited 并非一个拥有简单资费页面的消费者宽带品牌。它是全球卫星集团内部位于都柏林的一个运营层,其欧洲价值取决于一个更严峻的考验:航空、海事、政府和企业客户能否在低轨道竞争对手、频谱重新设计和客户迁移压缩利润之前,将昂贵的轨道容量、着陆权、地面网络和整合成本转化为可靠的经常性收入。

北美区域 ISP
SumoFiber 的南犹他标签与开放接入光纤的回报考验
SumoFiber 的圣乔治/南犹他网络标签最好被理解为一个小型的本地标识,附属于一个更大的零售与骨干战略。该公司并非试图通过拥有地下每一根光纤来赢得南犹他州。其更严峻的考验在于,它能否利用开放接入的市政光纤、一个基于犹他州的服务品牌以及一个跨市场的骨干网,在一个快速增长的沙漠市场中赚取足够的月度利润。在这个市场中,建设成本、用户采纳率、道路通行权、批发条款以及现有运营商的过度建设,都会对同一张客户账单施加压力。

亚太区域 ISP
Tamashima TV 和那张让本地有线电视保持相关性的家庭账单
Tamashima TV 和那张让本地有线电视保持相关性的家庭账单 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太区域 ISP情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
非洲国家电信
TELCO S.A 与岛屿带宽的稀缺逻辑
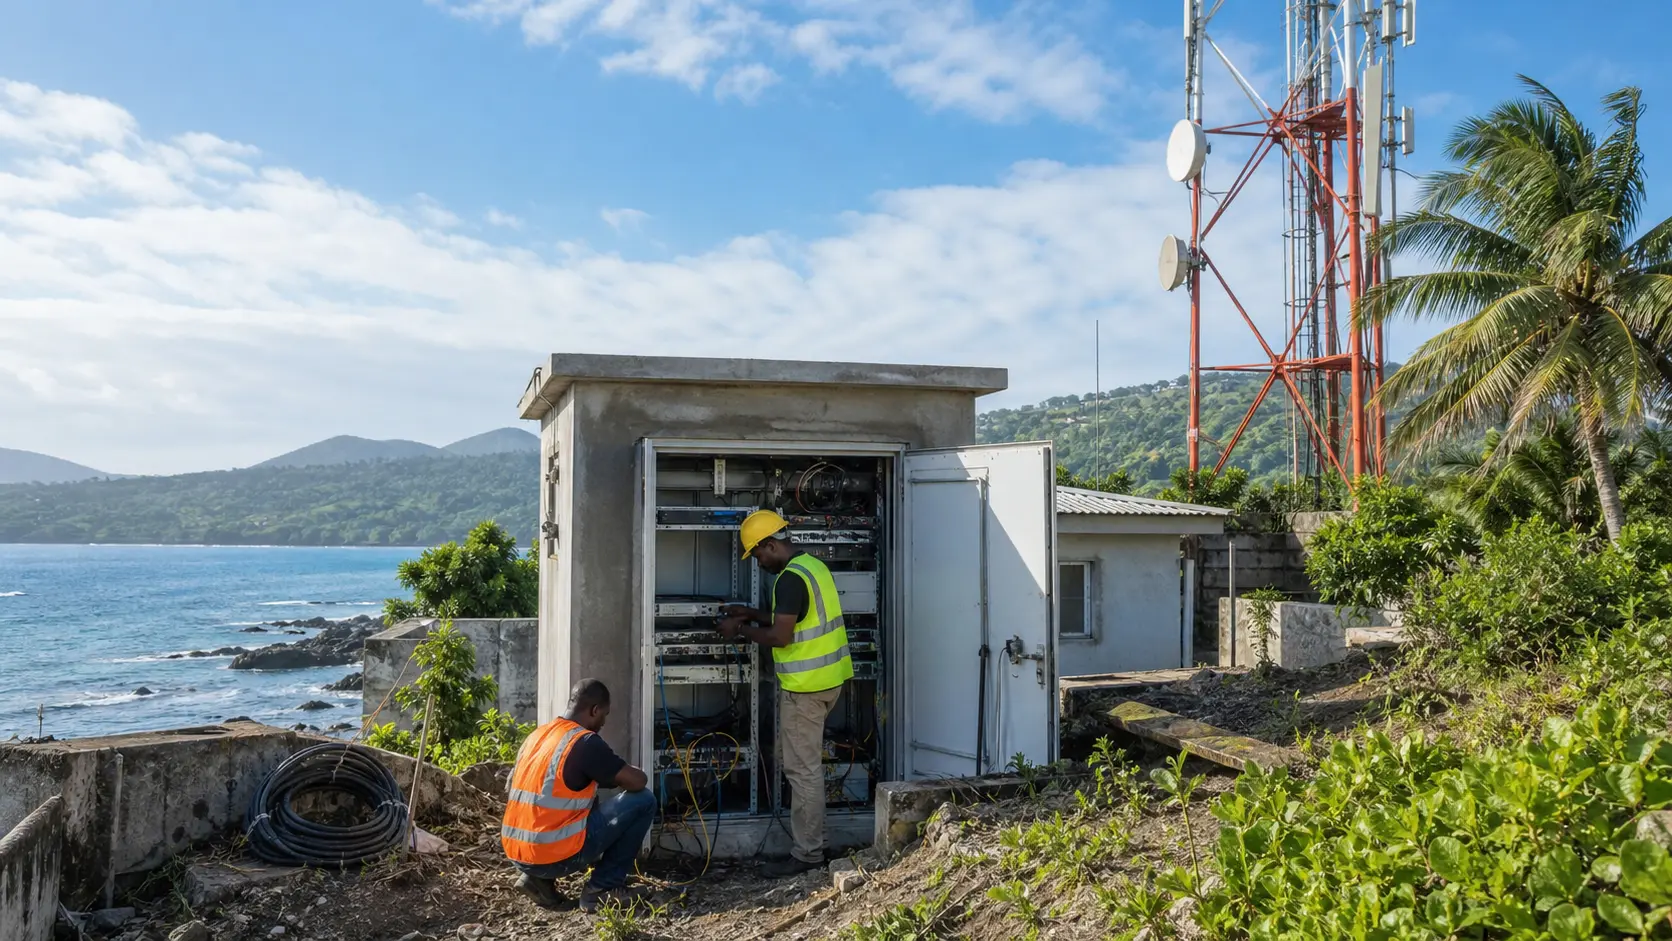
在科摩罗,TELCO S.A 不仅是在销售数据。这家以 Yas Comoros 名义运营的公司正试图将一个薄弱的岛屿市场、昂贵的回传、预付费行为、铁塔维护和新的光纤雄心转变为一项持续的国家公用事业业务。证据显示这是一家真正运营商,拥有公开的法律身份、可见的自治系统、由 AXIAN 控制的所有权路径、IFC 支持的资金、监管机构批准的 5G 愿景以及消费者资费,这些资费揭示了小市场稀缺性是如何通过每一次充值、每一座铁塔和每条电缆路径逐步货币化的。
北美区域 ISP
Natural Wireless 与城市宽带的屋顶租金
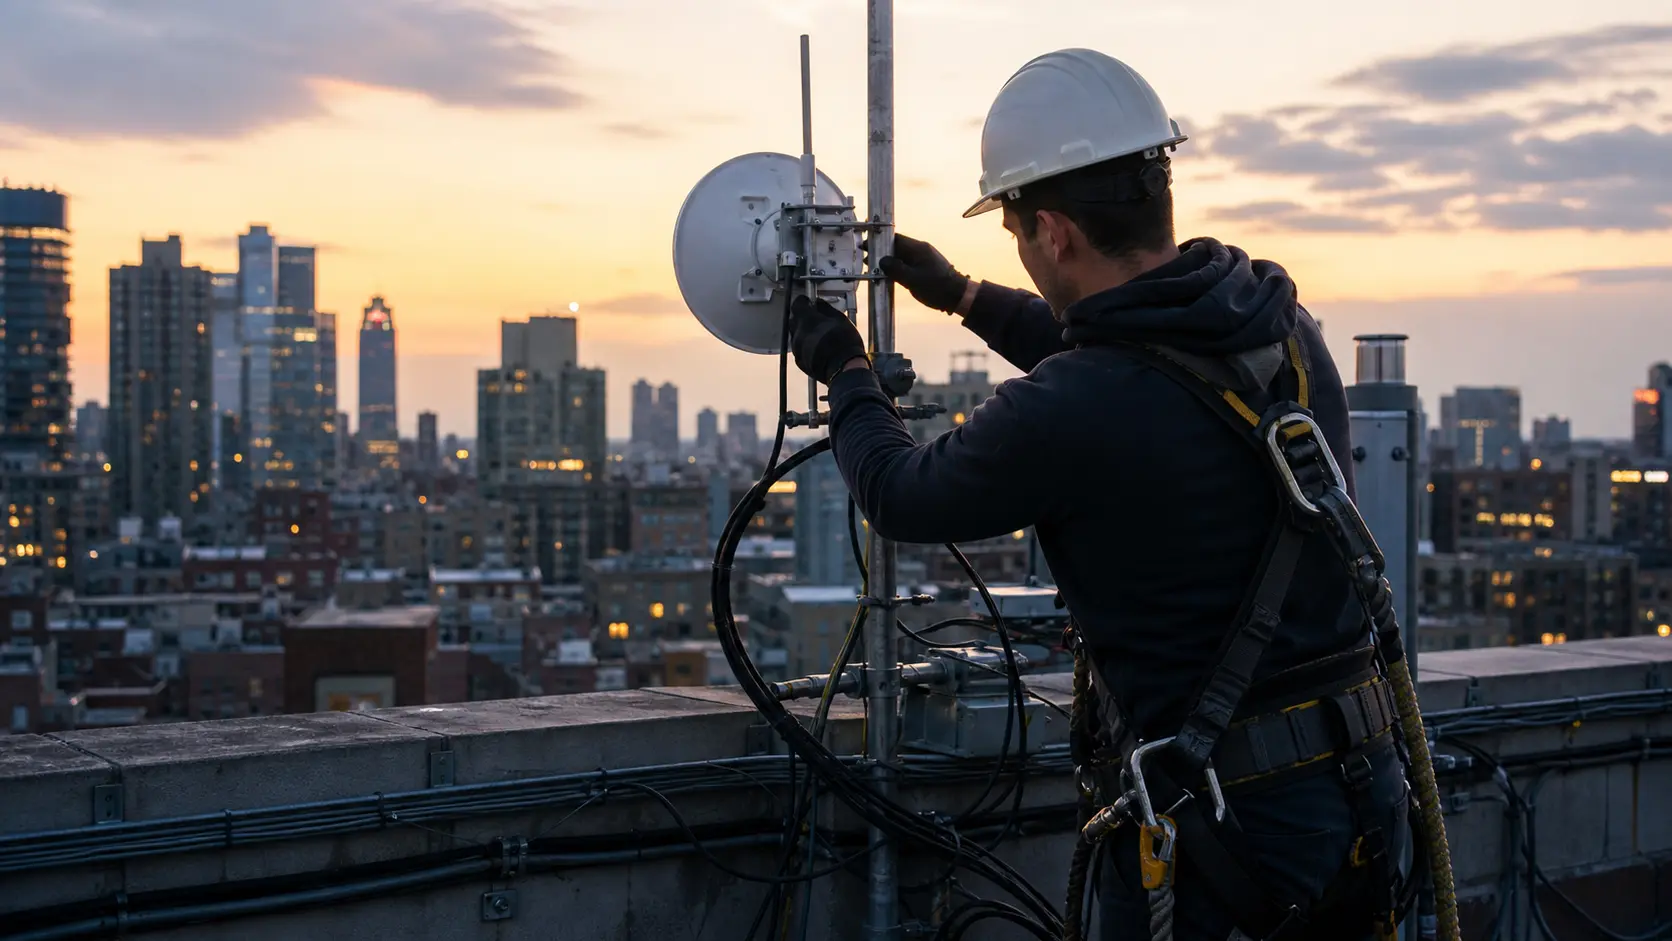
Natural Wireless 最好被理解为一家纽约地区的固定无线运营商,其最核心的资产并非速度承诺,而是许可:屋顶使用权、楼内布线通道、视距条件、房东信任、回程路由多样性,以及能够在挖沟计划尚未启动之前就将高空位置转化为可运行服务的技术人员。

北美国家电信
AT&T Enterprises 与企业电信依赖的经济学
AT&T Enterprises 与企业电信依赖的经济学 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。北美国家电信情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

北美云服务
Cloudflare 与互联网边缘经济学
Cloudflare 已不再只是一个 CDN 的故事。它的力量在于试图将边缘分发、安全策略、开发者执行和 AI 时代流量控制整合为一个统一的企业基础设施结构。

亚太地区国家电信
DiGi Telecommunications 在 CelcomDigi 合并后的角色
DiGi 注册现指向 CelcomDigi 内部遗留的运营和网络资源层。其经济形态受马来西亚移动整合、频谱补救措施、DNB 5G 批发模式以及该国最大移动运营商真实运作空间这一未解问题的影响。
北美云服务
Microsoft 作为企业基础设施
Microsoft 的护城河不是单一的软件产品,而是当企业账户中同时包含身份、协作、安全、云容量、采购合同和 AI 基础设施时所形成的复合依赖。
全球国家电信
NTT America 与全球 IP 骨干网依赖经济学
NTT America 与全球 IP 骨干网依赖经济学 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。全球国家电信情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

北美云服务
Oracle、数据库租金与 AI 基础设施风险
Oracle 的云业务转折是真实的,但该公司正从高利润的软件租金模式转向一个更加资本密集的基础设施周期,该周期与电力、GPU、多云互连以及客户集中度紧密相关。

亚太区域 ISP
Superloop 与澳大利亚宽带整合的经济学
SUPERLOOP-AS-AP 是一个路由标签,并非一家公司。真正的故事是 Superloop 试图将光纤、ISP 整合、批发接入以及挑战者零售经济,转化为一个在澳大利亚持久运营的平台。
亚太地区国家电信
2degrees 与新西兰的挑战者电信经济学
TWO-DEGREES-AS-AP 揭示了 2degrees 的网络资源层,但其经济性如今源自 Vocus 整合后融合移动、宽带、能源、企业和公共部门需求的全业务移动网络运营商。

欧洲与中东国家电信
Swisscom:老牌运营商的信任与意大利风险转移
Swisscom 的可防御性源于国家基础设施信任、公共部门相关性及瑞士接入瓶颈,但沃达丰意大利/Fastweb 整合带来了更复杂的电信风险状况。
全球国家电信
Telstra International 与亚太骨干网的稀缺性
TELSTRAGLOBAL 最佳解读为 Telstra International:一个以亚太为中心的全球网络平台,其价值取决于海底路由、IP 骨干网覆盖、中国/太平洋曝光和企业叠加业务。