
区域
欧洲与中东
欧洲与中东区域情报阐释了公司、人物、政策动向、网络运营、投资信号、数据中心需求、电信执行和市场约束如何在同一地理市场或治理区域内塑造基础设施交付。该页面将公开报道与证据、区域参与方、运营依赖关系、市场背景以及客户或监管风险敞口联系起来,这些内容原本可能分散在不同的主题页面或公司页面中。读者可以比较谁在积极行动、哪些信号有公开证据支持、本地执行风险如何与更广泛的互联网基础设施战略相关联,以及哪些变化可能影响客户、合作伙伴、监管机构或资本规划。读者可以了解该地理区域、相关基础设施行业、公开证据基础,以及一系列让区域页面比单纯罗列文章更实用的实际问题。
欧洲与中东国家电信
铜线退场:Openreach 关闭 PSTN 之后,照护告警的验证仍未闭合
英国老旧的模拟电话网络正在按计划退场:全国停售始于 2023 年 9 月 5 日,最终关闭日期在经历 2023 年 12 月的行业暂停后,从 2025 年 12 月 31 日推迟到 2027 年 1 月 31 日。对于依赖固话线路的远程照护告警(telecare)、电梯与消防告警用户,监管机构、政府和运营商已经写下了一层层保护承诺:断电时至少一小时的免费续航、迁移前必须确认兼容方案,以及一份专门的《远程照护国家行动计划》。这些文件回答的是“谁承诺了什么”;它们没有回答的是“迁移之后,告警是否还能抵达接收中心”。运营商公布的迁移数量衡量的不是这件事,而政府…
欧洲与中东数据中心趋势
Mistral Compute:1.4 GW 设计上限、700 MW 电网合同与 44 MW 已供电容量之间
法国 AI 算力的公开记录里,Mistral Compute 同时背着四种不可互换的数字:园区级的设计上限、电网运营商预保留并合同化的接入容量、债务购置的加速器与机房供电容量,以及没有通电日期支撑的“已运营”标签。把它们分开看,进度差异比兆瓦标题更接近事实(实体[名录条目](https://btw.media/zh/directory/mistral-compute))。
欧洲与中东机构
DFKI 的两套账本:公共资金、产业合同研究与“研究转化为部署”的可验证边界
德国人工智能研究中心(DFKI)把自己描述为一家非营利公私合作机构,而它对外披露的资金与转移数字使用着至少四套互不相同的口径。真正能支撑“研究转化为部署”这一判断的,不是“100 多家衍生公司”这样的聚合表述,而是若干可以点名的公司、可查的收购时间点和明确的产品线。

欧洲与中东国家电信
持有人字段已合并,命名层仍是联邦:ER-Telecom 的注册记录落差
RIPE 注册数据把六条自治系统记录指向同一个组织对象,而这些系统的 as-name 仍写着六家区域运营商的旧称。这是登记层面一个可以逐条核对的落差;它本身既不等于任何一笔公司交易,也不等于收入或市场支配力的变化。

欧洲与中东数据中心趋势
VIRTUS获24.5亿英镑融资承诺,其中12亿明确用于绿色资本开支
VIRTUS Data Centres 取得了一项规模可观的融资框架,但这不是已投产产能的数字。接下来真正有信息量的是:资金是否提取、绿色部分投向哪些合格项目,以及许可、电网、施工与客户验收能否把财务选择权变成在线 IT 负载。

欧洲与中东云服务
英伟达欧洲AI工厂:已宣布的算力,尚未运转的网络
慕尼黑、英国与荷兰的三项公告给出了 GPU 数量与投资规模,却没有说明承载这些算力的网络由谁运营。把这几个控制层分开看,比看合计口径更有用。

欧洲与中东区域 ISP 趋势
Melita收购Epic:投资规模能否抵过少一个独立对手
Melita 认为,把自己的固定网络与 Epic 的移动业务合在一起,能为马耳他带来更大的投资能力。真正需要验证的不是“规模”这个词,而是 Epic 失去独立控制后,它在质量、定价、批发接入采购和小规模自建网络上的竞争功能由什么接替。

欧洲与中东区域 ISP
M-net 股权集中与慕尼黑光纤合作:市政资本控盘之后,批发机制才刚开始定价
慕尼黑市政公用事业公司 Stadtwerke München 把对 M-net Telekommunikations GmbH 的持股提高到约 76.8%,同期这家巴伐利亚区域运营商与德国电信在慕尼黑形成互为批发的双向关系。本文要回答的不是“谁买了谁”,而是:控制权集中改变了哪一条现金流与议价链条,以及哪些条件目前仍未落地。

欧洲与中东云服务趋势
NetCloud Private在海湾卖的是两种控制模式
爱立信把路由器管理平台放进本地受控环境,但“本地”并非同一种产品:阿联酋由本国通信服务商承载多家企业,沙特则由客户自行托管。服务器都可以留在境内,控制权、恢复责任和退出路径却不相同。

欧洲与中东国家电信
TIM把网络卖掉了,但买回来的是使用权
2024 年 7 月 1 日,意大利电信(TIM)完成 NetCo 股权交割,把旗下固网资产整体转让给 KKR 主导的买方;同一个季度,TIM 的净金融负债减少了约 142 亿欧元,员工人数从 37,065 人降至 17,281 人。这些是已经完成的状态变化。但真正决定 TIM 未来定价权的,是一份按市场定价、且不含最低采购承诺的批发接入协议——约束没有消失,只是从资产负债表搬到了合同里。

欧洲与中东数据中心
AZUR DATACENTER SAS:RIPE NCC 会员名录记录能证明什么,不能证明什么
法国一家以数据中心命名的公司只留下了一条可追踪的公开记录——RIPE NCC 会员名录中的一条条目。这条条目能证明注册资格,却无法证明它真的运营机房。

欧洲与中东机构趋势
Oxford Biomedica:1.68亿英镑合同覆盖,仍待利润与现金验证
从订单覆盖走到财务报表,Oxford Biomedica(OXB)还要完成履约、收入确认、成本吸收与资金周转之间的转换。截至 9 月,约 1.68 亿英镑的全年预测收入获得客户合同订单覆盖;但上半年毛利率降至 37%,营运资本变动占用现金 1,600 万英镑,公司口径下净现金流出 3,430 万英镑。Durham 工厂已经具备 GMP 制造能力,下半年的产能爬坡能否同时带来毛利和现金,仍是全年经营目标的核心检验。

欧洲与中东区域 ISP 趋势
Redcentric 的 1.249 亿英镑到账了,MSP 的盈利考验才刚显露
数据中心出售款已经从估算变为最终现金。这笔一次性收入如何分配是一道题,留下来的托管服务业务能否持续产生利润和现金,则是另一道题。
欧洲与中东机构趋势
Nexteq 的10%大客户消失了,Quixant收入也减少了53%
客户集中度表面变好,未必意味着需求更分散。Nexteq 在 2026 年上半年没有任何单一客户贡献超过 10%的集团收入,但同一时期,Quixant 失去了逾一半收入,台湾办公室抵押贷款又把期末净现金推入净负债。
欧洲与中东云服务趋势
Bytes 的 GII 增长 19%,经营利润却只增长 6%
Bytes Technology Group 的半年更新不是一条“收入增长”新闻,而是一条层层收窄的转化链:先是开票规模,再是留存毛利,然后是经营利润,最后才是现金。

报道
RIPE 的 IPv6 PI 草案给出 24 个月计划,却没定义到期后的决定
2024-01 提案可以要求申请者说明未来两年打算如何使用地址,却还没有说明两年结束时应看什么证据、由谁判断,以及怎样作出相称的处理。

欧洲与中东国家电信趋势
Telesat 的网关已调试投用,但 Lightspeed 服务尚未上线
Orange 与 Telesat 已把 Bercenay-en-Othe 的托管协议变成一项完成安装和调试的欧洲地面设施。这是工程进度,而不是措辞更新。不过,一座完成调试的网关只是链条中的一环;生产卫星、巴黎接入点、端到端验收、客户开通和服务等级数据仍需分别交付,才能把这项资产视为可产生收入的网络容量。
欧洲与中东云服务
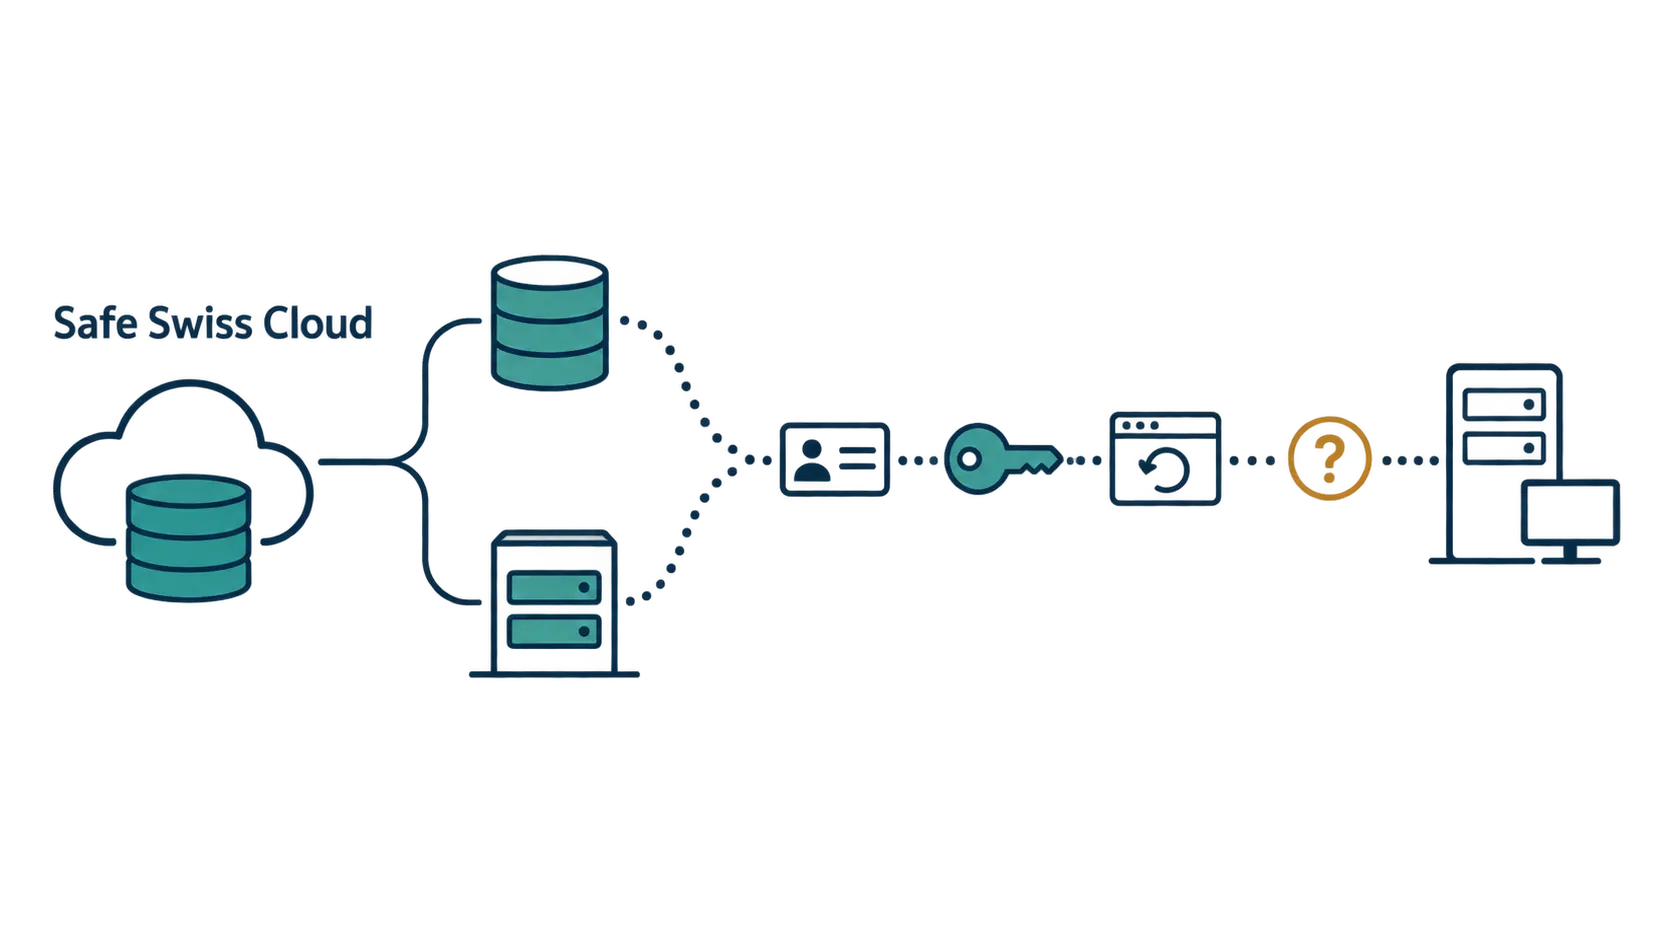
Safe Swiss Cloud:能选备份存储,不等于已验证独立恢复
Safe Swiss Cloud 的公开资料列出了外部备份存储、自助恢复及双向迁移能力。对企业用户而言,更进一步的问题是:如果相关管理服务不可用,手中的副本还能否恢复成可运行的业务?回答这个问题,需要把存储选择、操作权限和完整恢复路径分开检验。

欧洲与中东数据中心
CRA 为 Prague Gateway DC 落实光纤路由
CRA 已与五家合作伙伴签订 Prague Gateway DC 光纤连接合同,方案结合现有、租赁和新建路由,相关建设仍在推进。

欧洲与中东数据中心
AWS 称巴林部分资源无法恢复
AWS 表示,冲突造成基础设施损坏后,仅存于巴林区域或阿联酋一个受影响的可用区的部分资源仍无法访问,凸显区域内冗余的局限。