
主要领域
Telecom Economics
在 主要领域 分类下,Telecom Economics 按主要领域组织行业情报,帮助读者聚焦互联网基础设施、治理、连接市场或数字资本等方向。页面汇集了相关文章、公开证据、机构、公司、人物、区域关联、运营依赖和市场环境,这些内容可能分散在多个分类页面中。页面解释了该领域、可能的行为主体类型、市场或治理背景,以及读者比较信号时应使用的参考来源。运营商、分析师和治理领域的读者可以观察同一领域如何在事件、档案、市场变化、公开来源证据、区域依赖和更长周期的基础设施决策中随时间显现。
欧洲与中东机构
Canal+ Luxembourg 必须让独家版权物有所值
一个家庭在决定是否保留另一张月度视频账单时,并不关心 Canal+ Luxembourg Sarl 背后是一张区域分销地图。他们关心的是下一场足球比赛、电影库、本地频道包和应用体验是否比电信捆绑套餐和全球流媒体服务这些明显替代品更有价值。这就是这家卢森堡公司面临的经济考验:只有当独家版权能将昂贵的版权、卫星覆盖和产品技术转化为更低的客户流失率、更高的平均收入以及无法被下一次折扣复制的客户关系时,它才是一项资产。
欧洲与中东机构
OCTO Telematics 必须将驾驶数据转化为承保利润
保险公司购买远程信息处理并非因为网联汽车时尚潮流。只有当经过测量的驾驶行为足以改善风险选择、定价、理赔处理、盗车追回、客户留存或监管合规性,从而能够覆盖设备、联网、安装、云处理及集成的成本时,他们才会买单。OCTO Telematics 拥有规模、保险历史和深厚的数据资产,但其持久经济表现取决于客户是否将该数据链条视为利润引擎,而非可替换的传感器馈送。

欧洲与中东机构
Danske Commodities 必须证明波动性是资产
生产商和大型电力用户向能源交易商支付的费用并非因为波动性令人愉快。他们支付是因为一个错误的预测、一条拥堵的输电通道、一个故障资产、一场资金紧张或一次突发的失衡价格,都可能将一度盈利的兆瓦时变成亏损。Danske Commodities A/S 围绕承担这类风险、为其定价、重塑风险并将部分上行空间返还给资产所有者和买家,建立了一项业务。难题在于,当低波动性、抵押品需求、信用限额、监管审查和模型误差侵蚀交易利润时,这种能力是否仍能赚取有吸引力的风险调整后回报。

欧洲与中东机构
Intesa Sanpaolo 必须让规模降低风险成本
意大利联合圣保罗银行并非互联网运营商、云服务公司或电信供应商。作为一家大型意大利银行集团,其经济表现取决于庞大的国内存款基础、密集的分销网络、自有产品工厂以及纪律严明的信贷工作,能否将规模转化为更低的⻛险成本。投资者、客户和公共监管机构面临的问题是:一旦资金重新定价、数字投资消耗资本,而意大利依然是业务重心,这一利差是否仍然具有吸引力。
欧洲与中东机构
Luxottica 的整合仍须证明其复杂性
拥有从镜架设计到消费者之间每一步的激励显而易见:获取更多利润池、加强对产品投放的控制,以及有更多机会将镜片、服务和复购附加到品牌镜架上。更棘手的问题是,当规模、库存、零售租约、技术合作伙伴、独立验光师和监管关注等成本被以与营收增长同等的严肃性计算时,Luxottica 的老逻辑在 EssilorLuxottica 内部是否仍能持续复利。

亚太地区机构
Macquarie Bank 必须为借出的资产负债表定价
Macquarie Bank Limited 只有在每个业务部门都为其消耗的资金、流动性、资本、集中度和控制风险付费时,才能赚取溢价。该银行 2026 财年的数字显示了一个强大的以存款为动力的澳大利亚银行特许经营权,以及一个专业化的市场与贷款引擎,但更难的问题是,一旦对每一笔有吸引力的利差都收取其背后下行能力的费用,这些回报是否还能越过门槛。

欧洲与中东机构
Mercedes-Benz 必须优先捍卫利润率而非销量
Mercedes-Benz Group AG 正试图使一项高端汽车决策看似一场技术转型:先保护价格和车型组合,再让电动平台、软件和更新换代车型重建增长。这一选择只有在公司能够将每辆车的贡献利润保持在激励措施、电池成本、软件支出、工厂产能吸收、金融风险以及更加本土化的中国豪车市场之前时,才能创造价值。
欧洲与中东国家电信
NOS 必须让融合为网络买单
葡萄牙家庭的电信捆绑包从厨房餐桌上看很简单:光纤、电视、Wi-Fi、手机卡、流媒体或体育附加包,以及一笔足以阻止家人在外比价的月度折扣。但对于 NOS COMUNICACOES, S.A. 而言,经济学就没那么宽容了。这个捆绑包必须为固定接入、移动频谱、客户设备、内容、铁塔租赁、批发接入、技术人员、计费、呼叫中心以及一场如今已包含低价挑战者的价格战买单。问题不是 NOS 能否销售融合,而是在计入保留家庭的成本之后,融合是否仍能赚取足够现金。

欧洲与中东区域 ISP
FiberCom Ltd.:狭窄覆盖里的宽带经济学
FiberCom Ltd. 的经济激励并不复杂:住户和小企业按月付费购买连续、可预期的固定宽带;受益者是需要稳定连接的本地地址、业主、租户、办公室和临街商户;承担下行风险的是为接入、光纤末端、客户设备、上游连接和维修响应先付成本的运营商。判断也因此必须直接:公开证据证明 FiberCom 是一个真实运营的黑山 FTTH 服务商,但现有证据更支持“本地连续性提供者”,而不是“全国性宽带挑战者”。它的价值不在口号里的光纤叙事,而在能否把 Podgorica 一小片可服务区域做得足够密、足够低故障、足够少返工,并让每条线路附近形成多个可回收成本的付费用户。

拉丁美洲与加勒比区域 ISP
Fiberspeed Ltd:网络资源先于商业证明的接入赌注
Fiberspeed Ltd 的经济问题不是它是否拥有一个像样的互联网品牌名称,而是谁会持续付费、谁能从连接质量改善中受益、谁在需求不足、汇率错配、监管变化和基础设施不稳定时承担损失。现有公开材料支持的判断很直接:它具备年轻网络资源持有者和待启动连接品牌的轮廓,但尚未证明自己已经是一家可货币化、可规模化、可审计运营边界的本地接入服务商。

欧洲与中东区域 ISP
FINK TELEKOMUNIKASYON HIZMETLERI TICARET LIMITED SIRKETI:土耳其小型网络运营商的经济边界
在这家公司上,经济激励很直接:付费者是需要确定带宽、静态地址、路由协助和快速修复的企业客户;直接受益者是把连接中断视为收入损失或声誉损失的中小企业、机构和通信服务客户;下行风险则由购买者、运营商本身以及依赖其上游和机房路径的终端业务共同承担。我的判断是,FINK TELEKOMUNIKASYON HIZMETLERI TICARET LIMITED SIRKETI 更像一家以土耳其企业接入和专门通信能力为入口、借助更大 Fink 网络背景提供可信度的小型网络服务商,而不是已经被公开证据证明具备大规模本地接入份额的土耳其全国性运营商。
欧洲与中东机构
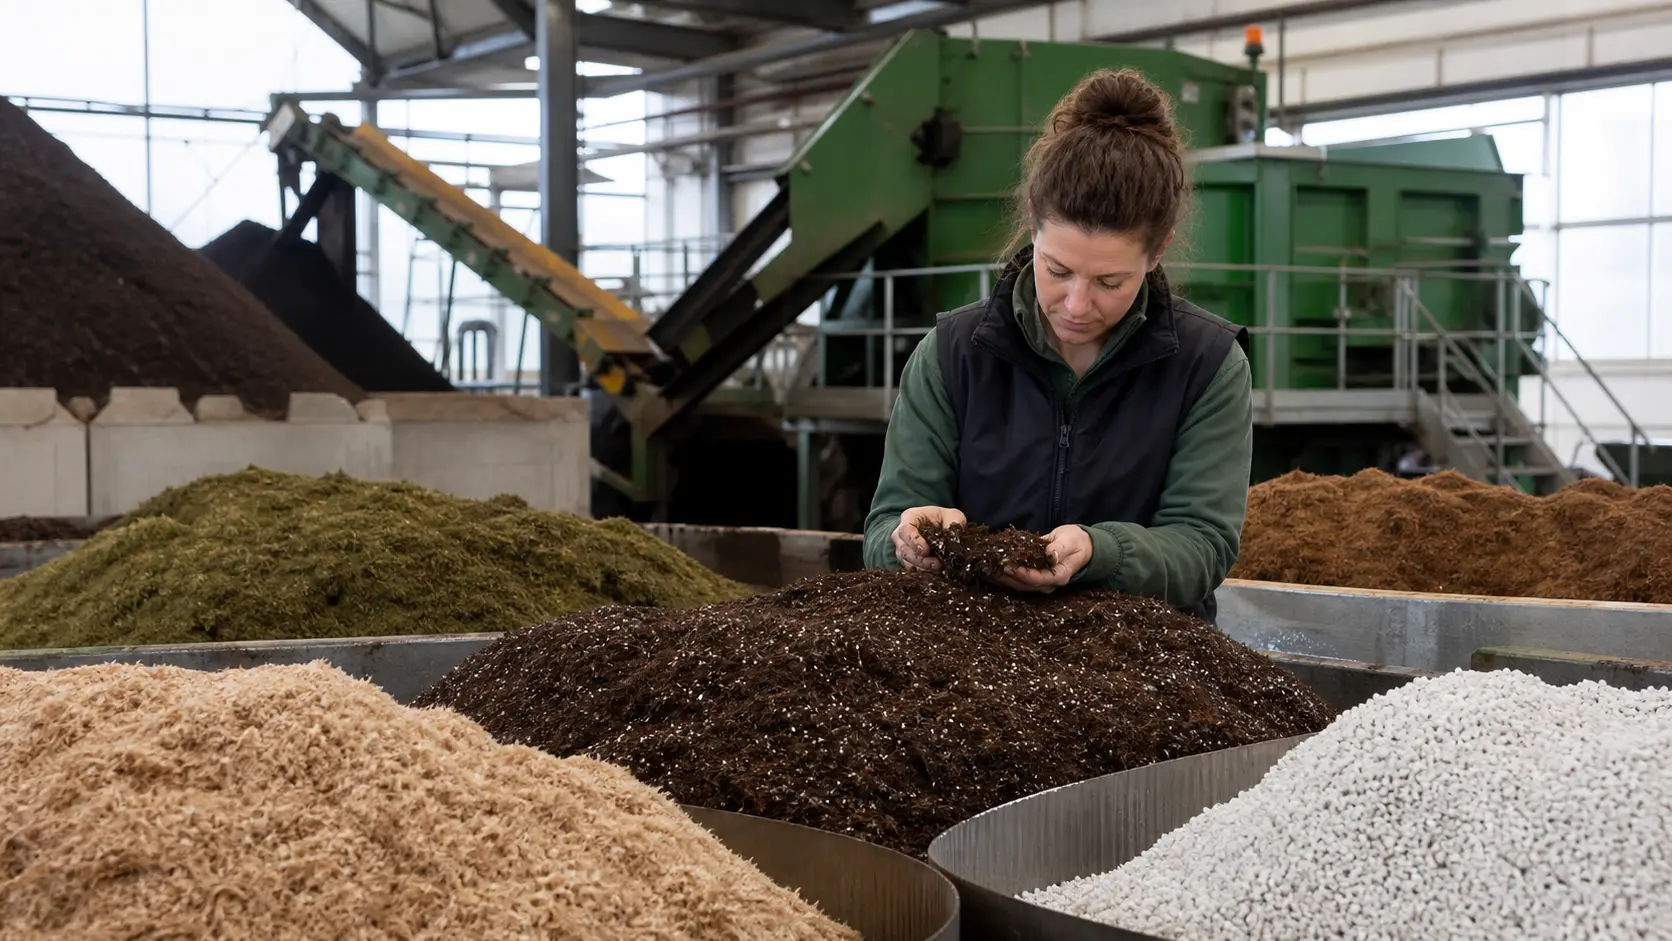
Klasmann-Deilmann 的原材料转型必须盈利
专业种植者购买栽培介质,是因为作物歉收的代价远高于基质成本。因此,Klasmann-Deilmann 的减泥炭策略必须通过比降低碳足迹更具挑战性的考验:公司必须用木纤维、绿植堆肥、椰糠、珍珠岩、泥炭藓和生物炭替代部分成熟的原材料基础,同时保持作物性能可预测、维持毛利率,并掌控横跨盖斯特、波罗的海国家、荷兰、爱尔兰、澳大利亚、印度、斯里兰卡及新合作基地的供应网络。

欧洲与中东机构
KNG-Kaernten Netz 必须赢得更重型的电网
KNG-Kaernten Netz GmbH 处于能源转型中尴尬但宝贵的中游位置:每一条更粗的电缆、变电站、智能电表和控制系统升级都可以扩大受监管的资产基础,但客户只有在工作能保证克恩顿州可靠、可用且政治可接受的情况下,才会通过批准的网络费用来偿还这一负担。

欧洲与中东机构
KOLLMORGEN Europe 必须让精密技术盈利
购买运动控制产品的机械制造商,不会因为伺服电机在实验台上看起来很优雅就支付溢价。他们支付溢价,是因为电机、驱动器、软件、调试支持和供货承诺,能降低他们必须交付、维护并抵御替代品冲击的机器的风险。因此,KOLLMORGEN Europe GmbH 面临一个明确的经济考验:其精密技术主张必须创造足够的工程价值和转换成本,以回收产品开发、库存、渠道支持以及工业自动化需求周期性带来的成本。
欧洲与中东机构
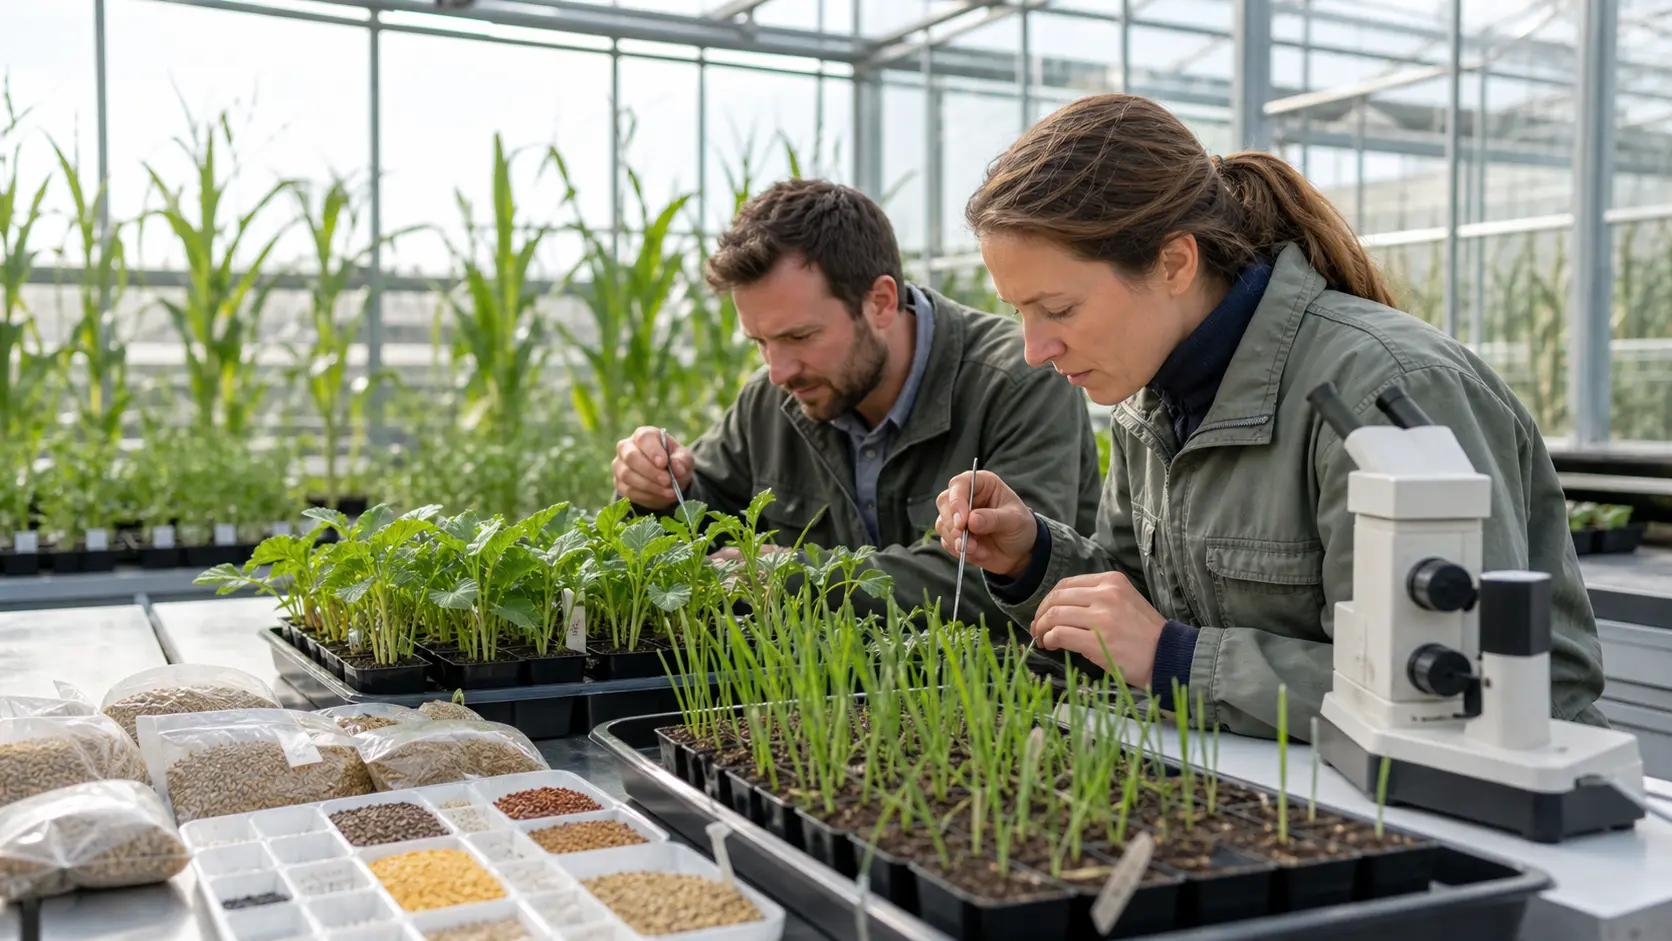
KWS SAAT 的创新预算必须超越增长
KWS SAAT SE & Co. KGaA 正为多年后农民才会定价的收成投入资金。只有在其育种、种子处理、农艺数据和分销工作转化为持续性的种子需求,而非仅仅带来更多品种、更多试验和更多技术管理成本时,公司才能证明这种耐心是合理的。

欧洲与中东机构
Landmark Space 面临使用率考验
Landmark Space Limited 现以 Elementa Workspace 名义公开运营,所销售的灵活性相比其客户每月可选择的空间而言,成本基础远不那么灵活。经济问题在于,其办公地点、服务团队、装修和连接性是否能够保持足够的工位、房间和地址产品占用率,从而在返回办公室势头与混合办公的持续吸引力之间,为伦敦核心地段的风险敞口买单。

欧洲与中东区域 ISP
Lecrin Television 与乡村光纤定价能力的局限
莱克林谷的一户家庭能购买国家级电信规模的服务,却未必能换来一位附近的技师、一条熟悉的街道、一份熟悉的安装限制,或是光纤、移动和电视的统一负责供应商。Lecrin Television S.L. 在格拉纳达周边拥有真实的本地光纤和号码资源足迹。经济问题在于,当顾客仍可将每笔账单与全国套餐对比时,本地控制带来的价值是否足以覆盖现场劳力、回程、批发移动和电视投入、维修及客户流失。
欧洲与中东云服务
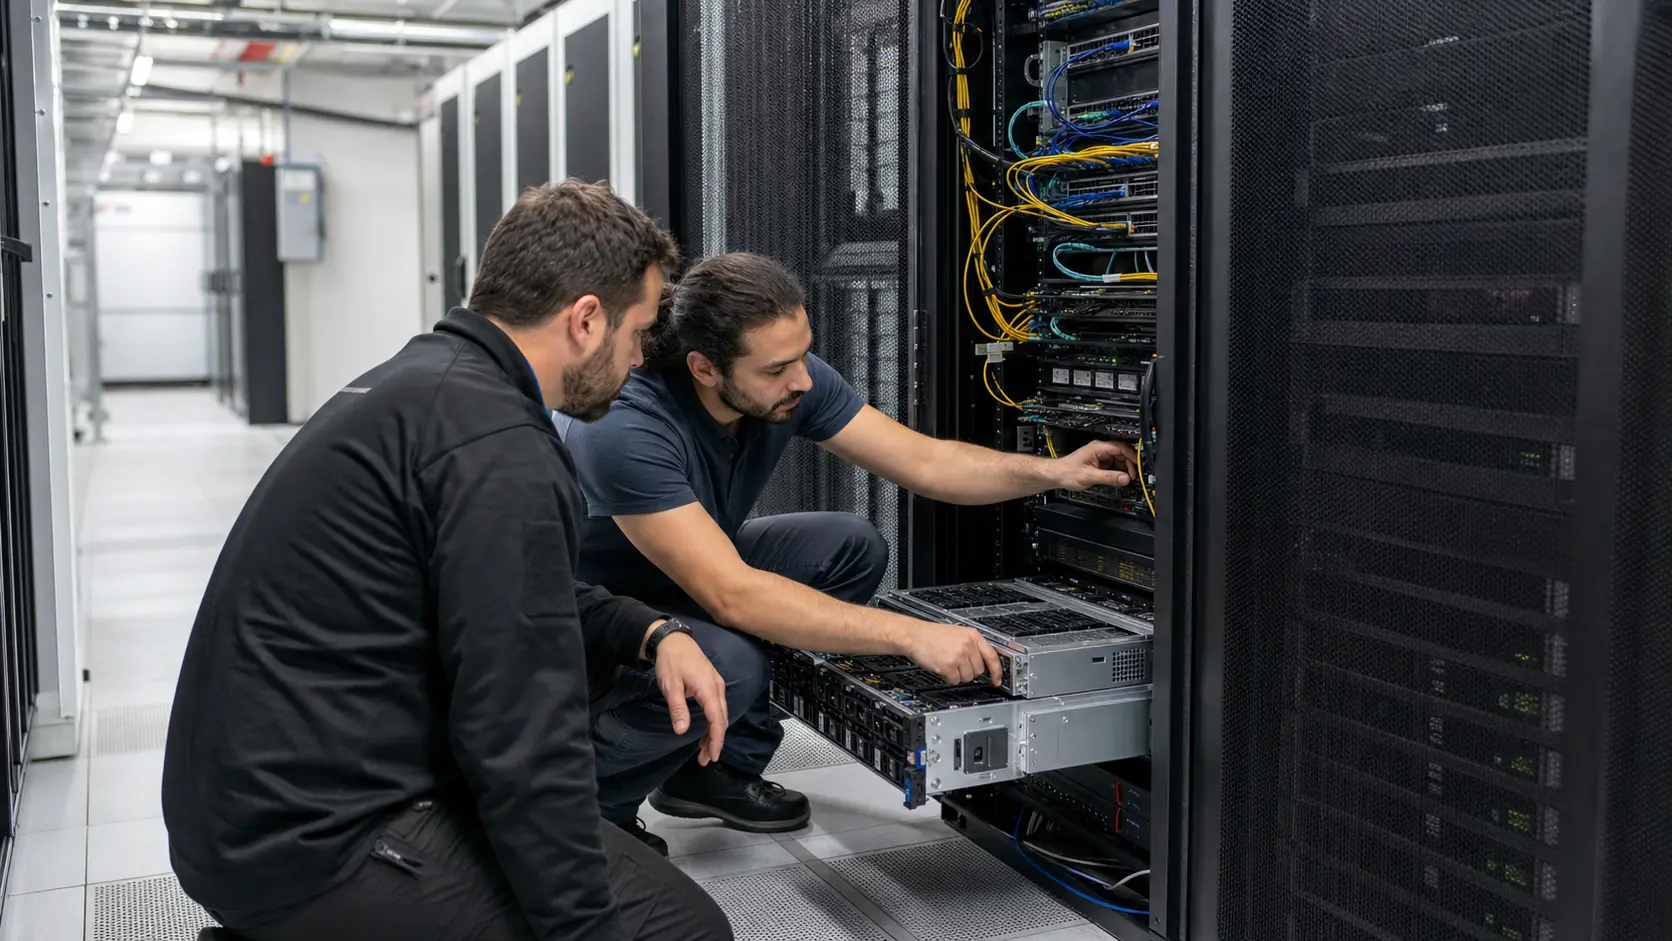
Ledl.net 与保持独立的成本
Ledl.net GmbH & Co. KG 以 Domaintechnik 名义公开运营,选择了一条介于纯域名经销商与超大规模云替代方案之间的困难中间道路:它从奥地利基地销售域名、托管、邮件和托管 Web 服务,同时仍承担真实的数据中心、网络、软件和支持义务。经济问题是这种独立性能否创造足够的客户黏性和定价权,以支付客户在将续费发票与折扣云实例进行比较时看不到的注册局转嫁费用、服务器更新、上游连接和亲手支持。

欧洲与中东区域 ISP
Limited Company "SiNT" 的基础设施下行风险
Limited Company "SiNT" 并非投机性的网络标签或松散的路由记录。它是一家阿钦斯克的固网接入运营商,拥有可见的本地服务基础、长期的 RIPE 足迹、零售价格、商业资费、支持义务和公开的维护通知。投资问题在于,这种本地密度是否足够强大,能够承担上游依赖、设备更新和制裁限制下的采购成本,而无需让客户支付超出区域市场承受能力的费用。

欧洲与中东机构
LLC "FINTECH-PLATFORM":在俄罗斯受监管的金融技术栈中的客户依赖与防御性
LLC "FINTECH-PLATFORM" 拥有狭窄但有用的公开足迹:它作为俄罗斯 RIPE NCC 本地互联网注册机构联系人出现,而监管机构和公开网络检查未在相同搜索名称下建立更广泛的持牌金融市场或零售基础设施业务。因此,投资问题不在于该公司是否明显庞大,而在于一个沉默的基础设施持有者能否在俄罗斯银行、市场、云供应商和支付渠道决定它们需要从小型专业交易对手那里获取多少独立性时,捍卫其定价、连续性和战略相关性。