
摘要
- Descartes截至2026年4月30日有3.77亿美元现金。此后,公司为Drivin宣布约3000万美元预付现金,为Tai宣布约1亿美元现金,为Extensiv宣布约1.2亿美元现金。
- 三笔合计2.5亿美元,相当于旧现金快照的66.3%。机械相减得到1.27亿美元,但它不是当前余额,因为4月底以后经营现金、回购、汇率、被收购方现金、交割调整和授信动用情况尚未完整披露。
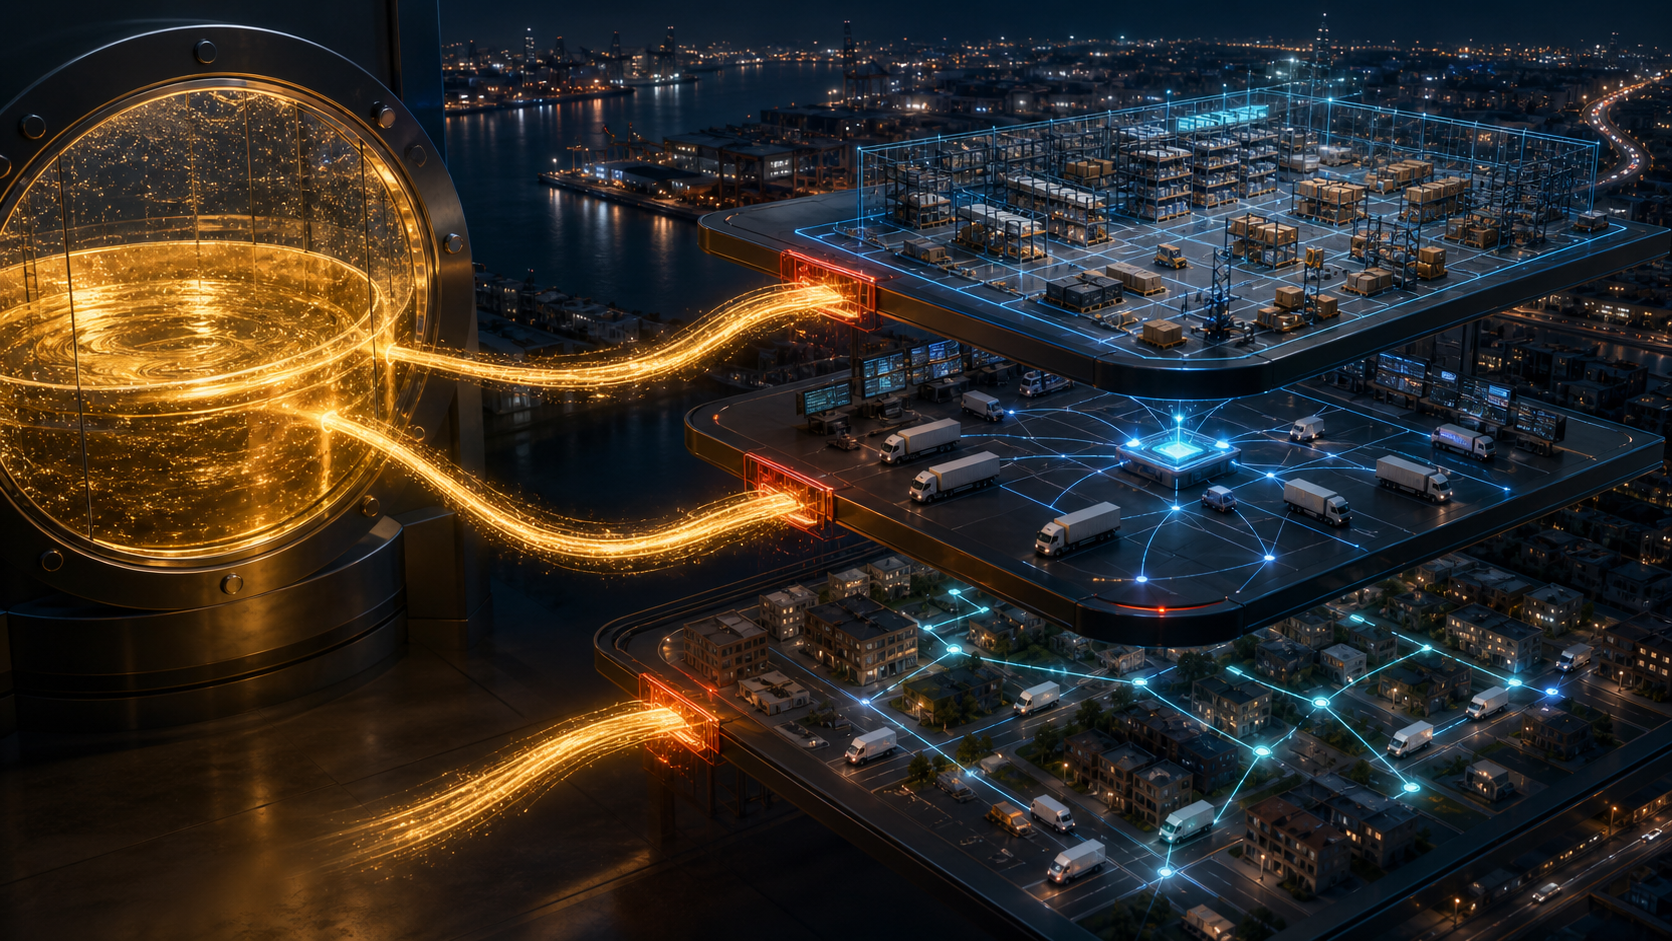
- 三项产品分别控制末端路线与调度、货运经纪人的TMS工作流,以及第三方物流仓储、库存、订单和计费,拼出的是执行控制面,而非一句泛化的“AI并购”故事。
- 下一份报告至少要给出两座桥:从4月底出发的现金与债务桥,以及把收购带入收入和原有客户活动分开的经营桥。
资本配置最容易被误读的时刻,是把一个季度末的存量和几个月后的交易价格放进同一道减法题。
Descartes在4月30日报告现金3.77亿美元。7月6日,公司宣布以约3000万美元预付现金收购Drivin;8月24日,以约1亿美元现金收购Tai Software;9月1日,再以约1.2亿美元现金收购Extensiv。三笔交易从第一份公告到第三份公告相隔57天,合计约2.5亿美元。
按披露的四舍五入金额计算,2.5亿美元是3.77亿美元的66.3%。这个比例说明并购已使用相对于最近现金锚点十分显著的资本。它并不说明公司现有现金为1.27亿美元。4月底之后,Descartes继续从客户收款、支付经营开支和回购股票;汇率会移动账面现金;被收购公司也可能带来现金;最终净支出还可能包含营运资金和交割调整。公司拥有循环授信,但现有材料没有说明三笔交易后是否提款。
因此,最有价值的数字不是1.27亿美元,而是66.3%。前者伪装成余额,后者只是诚实地标记:下一份财报必须重做流动性桥接。
4月底的数字已经包含Idelic
要守住快照边界,先看4月22日完成的Idelic收购。公告给出的预付对价约为2800万美元,另有最多1200万美元与业绩挂钩,预计在2028和2029财年支付。第一财季报告则把Idelic对应的净现金支出写为约2530万美元,已扣除随被收购业务取得的现金。
2800万与2530万美元不是互相否定的价格。一个是公告时的毛额口径,一个是现金流量表使用的净额口径。更关键的是,Idelic在4月30日前已经完成,支出已反映在3.77亿美元现金中。若把它再加进4月之后的2.5亿美元,就会在快照两端重复计算。
第一财季现金流显示,现金余额本来就在多项力量下移动。经营活动提供7510万美元;收购子公司净支出2970万美元;资本开支260万美元;发行普通股流入350万美元;股份薪酬相关预扣税支出450万美元;回购普通股支出2080万美元;汇率影响减少50万美元。经四舍五入后,现金净增2050万美元,从1月底的3.565亿美元升至3.77亿美元。
季度内,公司回购30.5万股。5月1日至6月2日又回购19.68万股,但第一财季材料没有披露后一批的现金成本。这项已知但未定金额的支出,已经足以推翻“3.77亿减2.5亿就是今天现金”的说法。
三笔收购覆盖一张物流执行地图
Drivin位于订单旅程的末端。它的软件为车队规划路线、分派任务、监控行程并提供配送可见性,在拉丁美洲具有业务基础。除了约3000万美元预付款,交易还可能在2029财年产生最多500万美元、以收入目标为条件的后续对价。
Tai位于货运经纪环节。它的运输管理系统把报价、承运商搜寻、装载执行、开票和客户沟通放在同一工作流中。Extensiv则更靠近货物存放与履约:第三方物流商用它管理仓库、库存、订单、B2B和B2C履约、计费,并连接市场平台与承运商。
三者连在一起,起点是仓库收到订单,中间是经纪人组织运输,终点是车队完成末端交付。Descartes买到的是沿这条链条扩大控制范围的可能性:更多状态、更少系统交接、更完整的计费与履约记录。
但产品相邻不等于系统已经打通。公告没有证明客户身份已经统一、订单能跨平台无缝流动、销售团队开始交叉销售、重叠功能被关闭,或者成本协同已经实现。正确的写法是“取得整合选择权”,而不是“完成端到端平台”。
3.5亿美元可用授信不是另一笔现金
截至4月30日,Descartes有3.5亿美元循环信贷额度,且全额可用;在贷款方批准后,额度可扩大至5亿美元。这提高了融资弹性,却不能直接加到现金余额上。
授信以公司几乎全部资产的第一顺位担保为基础。提款利差会根据合并净债务与调整后EBITDA之比,在0至250个基点间变化;未使用额度也需支付20至40个基点备用费。若公司提款,现金压力会变成有担保负债,融资价格还可能随杠杆上升。5亿美元上限同样不是现成承诺,因为扩额需要贷款方同意。
现有证据既不能证明三笔收购全部使用现金,也不能证明任何一笔由授信支付。下一份财报需要逐项回答:4月底以后经营产生多少现金,交割净付多少,被收购方带来多少现金,回购和资本开支用了多少,授信是否提款或偿还。
历史记录说明这种桥接并非形式主义。Descartes在2026、2025和2024财年收购子公司所用净现金分别为1.516亿、2.902亿和1.427亿美元。公司在截至2025年1月的年度还支付3420万美元或有对价,其中920万美元在收购日已确认,2500万美元经经营现金流支付。一笔收购的现金后果可能跨越多个期间,也可能出现在不同现金流分类中。
收入也要重新划线
在三家新公司进入报表前,Descartes第一财季收入1.936亿美元,其中服务收入1.805亿美元;调整后EBITDA为8980万美元,经营现金流为7510万美元。它证明原有业务具备补充现金的能力,但不能用来外推9月余额。
更值得注意的是顺序变化。公司称,来自新客户和现有客户的收入环比增长只有90万美元。Drivin、Tai和Extensiv当时均在报告期外。下一季度总收入增长会同时包含买来的基数和原有业务变化;若不拆分,两者可以互相遮蔽。
下一份披露应识别收购贡献、整合成本和收购无形资产摊销。递延收入与剩余履约义务可以帮助判断被带入的合同是否扩展未来收入。Drivin与Idelic的或有对价则必须继续与预付现金分开。
2.5亿美元并不自动等于财务冒险,也不自动等于战略协同。它只把举证责任推到一个更高水平:旧现金快照之后,钱从哪里来;新控制面之内,增长又从哪里来。
来源
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance