
Резюме
- О чём речь:В Зелёной-Гуре решающий вопрос широкополосного доступа не только в том, чья реклама обещает больше мегабит.
- Главная тема:Экономика региональных интернет-провайдеров; частотный спектр и безопасность связи
- Контекст:исследование рынка / компании / Европа / Польша
Предложение начинается в подвале, а не на карте покрытия
В польском многоквартирном доме конкуренция за широкополосный доступ обычно появляется сначала как объявление на лестничной клетке и лишь потом как инженерный факт. Национальный бренд может разместить на доске у лифта низкую ежемесячную цену. Сайт сравнения может ранжировать пакеты 300 Мбит/с, 600 Мбит/с и гигабитные так, будто каждый адрес — это лишь вопрос тарифа.
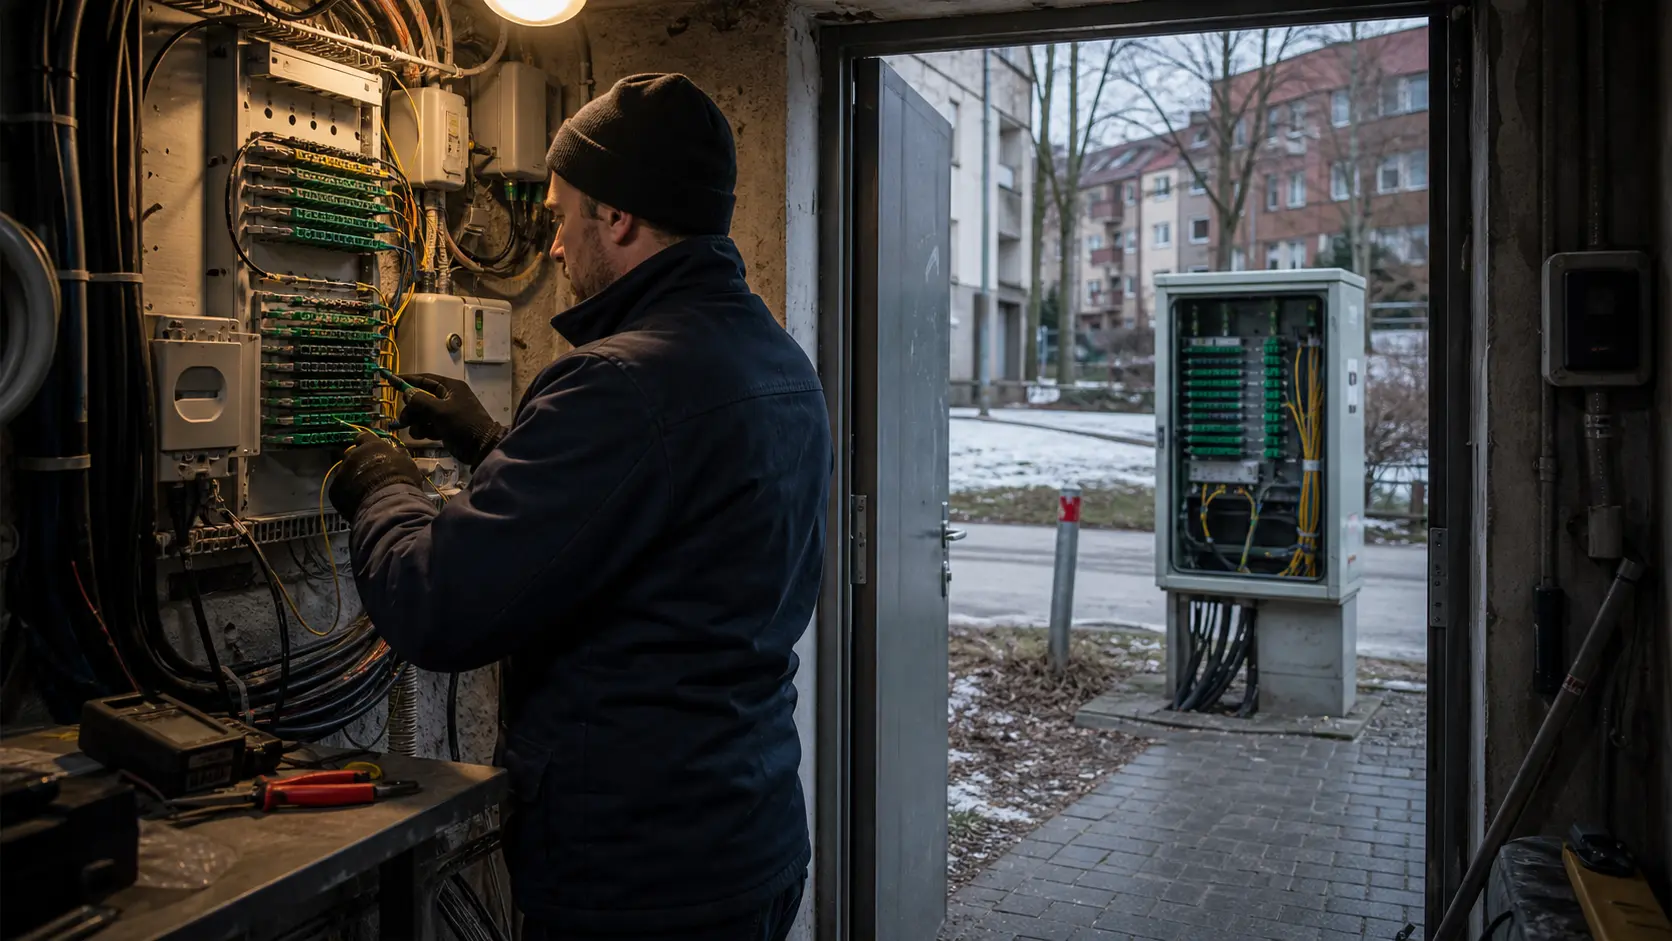
Но реальная продажа решается в менее отполированном месте: в подвале, где старые медные трассы встречаются с новым оптоволокном, в папке разрешений жилищного товарищества, в уличном шкафу, чьё электропитание и доступ не абстрактны, и в памяти техника, который помнит, какой стояк был заблокирован в прошлый раз, когда кто-то пытался протянуть через него абонентский кабель.
Terra Telekom интересна именно тем, что находится на этом уровне польской экономики широкополосного доступа. Это не национальный действующий оператор. Это и не чистый оператор дата-центров или оптовый транзитный провайдер. Публичные данные указывают на регионального провайдера из Зелёной-Гуры, чей собственный сайт продаёт оптоволоконный интернет, радиоинтернет, пакеты телевидения и контакты с клиентами через местный офис. Компания указывает Terra Telekom sp. z o.o. по адресу ul. Poznańska 7B, 65-138 Zielona Góra, с NIP 9731024787 и REGON 363112551 и публикует номера службы поддержки и заказов наhttps://www.terratelekom.pl/иhttps://www.terratelekom.pl/Kontakt.htmlx. Реестр предпринимателей телекоммуникационного рынка UKE также перечисляет Terra Telekom с тем же NIP, зарегистрированную с октября 2007 года и предлагающую розничный фиксированный доступ в интернет по оптоволокну и нелицензируемой беспроводной связи в Польше (https://rejestry.uke.gov.pl/export_csv_rpt). Это первая граница истории: Terra — реальный оператор на рынке локального доступа, но ценность такого оператора не видна только на национальной карте оптоволокна.
Национальная карта по-прежнему важна. Польша быстро заполняет покрытие фиксированным широкополосным доступом. Министерство цифровых дел сообщило, что его отчёт на основе SIDUSIS на конец 2025 года насчитал 7 905 930 адресных точек в зоне покрытия фиксированным широкополосным доступом, по сравнению с 7 831 968 на конец сентября 2025 года и 7 634 907 годом ранее (https://www.gov.pl/web/cyfryzacja/jaki-jest-zasieg-internetu-stacjonarnego-w-polsce-sprawdz-to-w-raporcie-polska-w-zasiegu-stacjonarnego-dostepu-do-internetu2). Сводка UKE за 2024 год оценила объём польского телекоммуникационного рынка в 44,4 млрд злотых, число пользователей фиксированного интернета — в 9,8 млн, а выручку от фиксированного интернета — в 6,3 млрд злотых, что на 7,4% больше, чем годом ранее (https://uke.gov.pl/en/newsroom/report-on-the-state-of-the-telecommunications-market-in-2024%2C413.html). Эти цифры объясняют, почему инфраструктурные фонды и локальные платформы консолидации интересуются польским оптоволокном. Они также объясняют, почему небольшой региональный провайдер не может просто стоять на месте и ждать, что лояльность его защитит.
Однако покрытие — это не качество услуги, а качество услуги — не только скорость. Домохозяйство или малый бизнес может формально находиться в зоне действия нескольких предложений и всё же выбрать оператора, чей монтажник отвечает, чья служба поддержки понимает здание, чей техник может получить доступ в закрытое помещение и чья локальная репутация либо выдержала, либо провалилась в районе. Поэтому экономика Terra Telekom лежит ниже видимого слоя цены и покрытия. Компании нужно превращать локальное доверие в регулярную выручку, в то время как национальные и поддерживаемые платформами конкуренты ежегодно делают заголовочную скорость дешевле.
Оценка смешанная, но не dismissive. У Terra длинный локальный след, действующие розничные предложения, запись в регуляторе, публичные данные маршрутизации и поддержка группы FixMap. Есть и признаки давления: финансовые убытки небольшой компании в публичных данных, маршрутная запись, теперь привязанная к стеку Enformatel/FixMap, унаследованная беспроводная база, которую нужно модернизировать или защищать, и скудные публичные данные о клиентах. Бизнес лучше всего читать как актив полевого доверия внутри консолидирующейся польской оптоволоконной платформы. Его преимущество не в том, что он может перерасходовать национальных операторов.
Его преимущество в том, что он, возможно, умеет выигрывать и удерживать труднодоступные локальные здания, где национальное предложение дёшево, но операционно безлично.
Публичная идентичность достаточно ясна, но важнее стек контроля
Юридическая идентичность в основных публичных реестрах однозначна. Rejestr.io перечисляет TERRA TELEKOM SPOLKA Z OGRANICZONA ODPOWIEDZIALNOSCIA, KRS 0000588820, NIP 9731024787, REGON 363112551, зарегистрированную 1 декабря 2015 года, с местом нахождения по адресу Poznańska 7B в Зелёной-Гуре и уставным капиталом 1,5 млн злотых (https://rejestr.io/krs/588820/terra-telekom). Та же страница показывает FixMap sp. z o.o. как акционера с 30 октября 2018 года, владеющего 14 500 акциями заявленной стоимостью 1,5 млн злотых и полным контролем. Страница связей FixMap на Rejestr.io независимо перечисляет Terra Telekom среди объектов собственности FixMap с 30 октября 2018 года (https://rejestr.io/krs/688736/fixmap/powiazania). Собственный сайт Terra и страница политики конфиденциальности показывают те же корпоративные идентификаторы и адрес офиса (https://www.terratelekom.pl/Polityka-prywatnosci.html).
У этого следа идентичности два следствия. Во-первых, компания — не просто непроверенное торговое имя. У неё есть запись в регуляторе, след в реестре компаний, тарифы для клиентов и публичные точки контакта. Во-вторых, Terra следует анализировать как часть платформы, а не как полностью самостоятельного локального оператора. Собственный сайт FixMap представляет Terra Telekom среди компаний группы и описывает модель, в которой приобретённые операторы сохраняют локальный бренд, цены и команду, получая ресурсы группы, техническую миграцию и общие операционные стандарты (https://fixmap.eu/en). Страница портфеля Arcus Infrastructure Partners описывает FixMap как польскую FTTH-компанию с 23 дочерними структурами, около 482 000 пройденных домохозяйств и около 155 000 подключённых, работающую в полусельской Польше и поддерживаемую стратегией buy-and-build (https://arcusip.com/portfolio-item/fixmap/). Это помещает Terra в более широкие рамки капитала и операционной деятельности.
Изменение не косметическое. Локальный интернет-провайдер до консолидации часто является полевым бизнесом, управляемым основателем: абоненты, фургоны, разрешения на доступ в здания, радиомачты, немного оптоволокна, биллинговая система и личные отношения с клиентами, которые могут знать владельца по имени. Локальный провайдер, принадлежащий платформе, — это другое. Он может опираться на централизованные закупки, интеграционное ноу-хау, общие отношения с телеканалами, совместную сетевую инженерию и, возможно, более низкую стоимость капитала. Но он может потерять и близость основателя, которая делала локального провайдера ценным для покупки.
Оценка Terra зависит от того, улучшает ли масштаб FixMap локальный клиентский опыт, не превращая Terra в очередной логотип в национальной электронной таблице.
Отчёт Telko.in за 2019 год об инвестиционной истории FixMap полезен, потому что фиксирует момент перехода. В нём сообщалось, что FixMap принадлежало 90% Terra Telekom из Любушского воеводства, что доля в Terra стоила 1,1 млн злотых согласно годовому отчёту FixMap за 2018 год и что у Terra на конец 2018 года было почти 1 800 абонентов, 73% из которых пользовались WiFi, при этом число FTTH-клиентов росло, а число WiFi-клиентов снижалось (https://www.telko.in/piotr-muszynski-kupil-kolejnego-isp). Эти данные устарели, но стратегически важны. Они показывают, что компания уже была историей миграции: от зависимости от беспроводной связи к оптоволокну, от экономики местного основателя к платформенному капиталу, от ограничений малого баланса к модели консолидации.
Публичный реестр компаний также подсказывает, почему консолидация важна. Финансовая агрегация BizRaport на основе KRS показывает выручку за 2024 год около 1,891 млн злотых, чистый убыток около 869 000 злотых, EBITDA около минус 133 000 злотых, активы около 3,938 млн злотых и обязательства около 8,580 млн злотых (https://www.bizraport.pl/krs/0000588820/terra-telekom-spolka-z-ograniczona-odpowiedzialnoscia). Агрегированные финансовые порталы сами по себе не следует считать аудированным анализом, но эти цифры согласуются с бизнесом, где капзатраты, долг, полевой труд и миграция сильно давят на небольшую выручку. Локальный оператор доступа может выглядеть стратегически ценным, показывая слабую самостоятельную прибыльность. Именно такой актив покупает платформа, когда верит, что центральный масштаб может спасти локальную экономику.
Тариф говорит «дешёвое оптоволокно»; баланс говорит «полевые расходы»
Потребительское предложение Terra выглядит достаточно острым для конкуренции. На сайте перечислены тарифы оптоволоконного интернета: 300 Мбит/с вниз / 100 Мбит/с вверх за 55 злотых в месяц, 600/200 Мбит/с за 72 злотых и 900/300 Мбит/с за 85 злотых, при этом более высокие бизнес-цены показаны как 67,65 злотых, 88,56 злотых и 104,55 злотых соответственно (https://www.terratelekom.pl/). Также указаны разовый монтажный сбор от 199 злотых, аренда маршрутизатора от 123 злотых и возможные местные сборы за обслуживание сети в некоторых локациях. Тарифы радиоинтернета существенно слабее по скорости и ненамного дешевле: 5/2 Мбит/с за 49 злотых, 15/3 Мбит/с за 74 злотых и 30/4 Мбит/с за 98 злотых, с монтажом от 49 злотых и доступностью только в отдельных локациях.
Структура тарифов рассказывает жёсткую экономическую историю. Оптоволокно — продукт будущего, но оно требует кабельной канализации, абонентских отводов, разрешений, сварки, логистики ONT/маршрутизаторов, восстановления после аварий и достаточного проникновения на улицу или здание, чтобы оправдать капитал. Радиодоступ — унаследованный продукт охвата, но он несёт риск поддержки, чувствительность к спектру, ограничения прямой видимости и нетерпение клиентов, когда сосед на оптоволокне может купить гораздо более высокую скорость за сравнимые деньги.
Старый микс Terra 2018 года, как сообщал Telko.in, был в основном на WiFi; текущая розничная страница теперь делает оптоволокно заголовком. Это правильное направление, но переход от беспроводной связи к оптоволокну не бесплатен. Он часто создаёт период, когда оператор несёт старые обязательства поддержки, одновременно финансируя новую сеть.
Клиент может видеть только ежемесячную цену. Оператор видит гораздо более сложную задачу юнит-экономики. Тариф 55 злотых за оптоволокно может быть привлекательным, если здание уже подключено, путь установки чистый, риск оттока низкий, а звонки в поддержку управляемы. Он гораздо менее привлекателен, если монтажнику нужны повторные визиты, управляющий зданием задерживает доступ, кабельная канализация заблокирована, клиенту нужна поддержка домашнего Wi-Fi или конкурент перестраивает тот же адрес с субсидированной промоценой.
Видимый ежемесячный тариф поэтому лишь верхняя строка модели затрат, включающей доступность рабочей силы, время автомобиля, стоимость пассивных материалов, оборудование в помещении клиента, восходящий транзит, доступ к опорам или канализации, маркетинг, безнадёжную задолженность и звонки в поддержку.
Собственная контактная страница Terra усиливает вопрос труда. Офис указан как работающий с понедельника по пятницу с 8:30 до 15:30, с контактом в нерабочее время через eBOK или электронную почту, а индивидуальные технические проблемы после закрытия офиса рассматриваются в первый рабочий день (https://www.terratelekom.pl/Kontakt.htmlx). Для небольшого оператора это понятно, но это определяет обещание услуги. Домохозяйство может принять обработку на следующий рабочий день, если цена низкая, а отношения локальные. Малый бизнес с платёжными терминалами, камерами, облачной бухгалтерией или вечерней торговлей — не обязательно. Бизнес-предложение от 67,65 до 104,55 злотых в месяц за оптоволокно всё ещё является недорогим продуктом связи. Оно не может легко финансировать поддержку корпоративного уровня, если условия услуги, структура клиентов и автоматизация поддержки не управляются жёстко.
Пакеты ТВ добавляют ещё один рычаг выручки. Сайт Terra рекламирует пакеты Jambox, объединённые с оптоволокном: например, FIBER 300 плюс SMART за 102,40 злотых в месяц, FIBER 600 плюс SMART за 117,70 злотых и FIBER 900 плюс SMART за 129,40 злотых, с более богатыми уровнями OPTIMUM и PLATINUM по более высоким ценам (https://www.terratelekom.pl/Pakiety-2w1.htmlx). Её страница телевидения также перечисляет варианты Polsat Box и Jambox, включая пакеты Polsat и заявление, что декодеры Polsat работают по оптоволокну Terra Telekom без спутниковой антенны (https://www.terratelekom.pl/Internet-i-telewizja-Lubonet.htmlx). Пакетирование может повысить ARPU и снизить отток, но оно также добавляет расходы на контент, поддержку приставок, работу по активации и путаницу клиентов. Это не просто маржа; это ещё одно операционное обещание.
Поэтому финансовые данные важны. Локальный провайдер может рекламировать низкие цены на оптоволокно и всё равно терять деньги, если стоимость поддержания сети и обслуживания клиентов опережает кривую выручки. BizRaport показывает зарплаты около 559 824 злотых в 2024 году и операционные расходы около 2,136 млн злотых, при этом зарплаты равны примерно 26% операционных расходов (https://www.bizraport.pl/krs/0000588820/terra-telekom-spolka-z-ograniczona-odpowiedzialnoscia). Точные категории учёта требуют проверки по первоисточникам, но общий сигнал соответствует бизнес-модели. Региональный широкополосный доступ — это не чистая программная маржа. Это бизнес труда, строительных работ и обслуживания, завёрнутый в подписку.
Маршрутная запись реальна, но указывает на зависимость
Доказательства сетевых ресурсов заслуживают доверия, но их не следует перечитывать. PeeringDB перечисляет сетевую запись TERRA TELEKOM SP. Z O.O. с AS61233, веб-сайтомhttp://www.terratelekom.pl/, статусом RIR ok и последним обновлением в июле 2022 года, но без публичных точек обмена или площадок в записи PeeringDB (https://www.peeringdb.com/net/12800). RIPE RDAP для AS61233 показывает имя TERRA-NET-AS, активный статус, регистрацию 28 декабря 2012 года и последнее изменение 17 февраля 2023 года, с Enformatel sp. z o.o. как регистрантом и контактом abuse Terra Telekom по адресу ul. Poznańska 7B (https://rdap.db.ripe.net/autnum/61233). RIPE RDAP для 185.14.148.0/22 аналогично показывает польскую аллокацию Enformatel, зарегистрированную в феврале 2023 года, снова с контактной информацией abuse, связанной с Terra (https://rdap.db.ripe.net/ip/185.14.148.0/22).
Таблица маршрутов показывает непрерывность. Эндпоинт статуса маршрутизации RIPEstat наблюдал 185.14.148.0/22, анонсированный AS61233, ещё в феврале 2013 года и совсем недавно 3 июля 2026 года, с видимостью IPv4 через пиров RIPE RIS и без видимого маршрута IPv6 в этом снимке эндпоинта (https://stat.ripe.net/data/routing-status/data.json?resource=AS61233). BGP.tools идентифицирует текущее публичное представление как Enformatel sp. z o.o., показывает сайт Terra, классифицирует сеть как eyeball, перечисляет один анонсируемый префикс IPv4, ни одного анонсируемого префикса IPv6 в текущем представлении и показывает M3.NET sp. z o.o. / FixMap Group как видимый апстрим (https://bgp.tools/as/61233). IPinfo также перечисляет AS61233 под Enformatel, с 1 024 адресами IPv4, большим диапазоном IPv6 и апстримами, включая FixMap Group и Stowarzyszenie e-Poludnie в наблюдаемом представлении (https://ipinfo.io/AS61233).
Это не противоречие, которое нужно сводить к простому ответу. Это сигнал стека контроля. Клиентский бренд Terra и контакт abuse видны. Зарегистрированный слой интернет-ресурсов теперь, судя по всему, привязан к Enformatel, другой компании группы FixMap, а видимый в публичной маршрутизации апстрим сильно связан с группой. Для клиентов это может быть плюсом, если означает более сильную инженерную основу, общую дисциплину маршрутизации и доступ к ресурсам группы. Для независимости это означает, что Terra не стоит оценивать как крупную самостоятельную сеть с глубоким публичным пирингом.
Это локальный актив доступа и клиентов, подключённый к более крупной польской оптоволоконной платформе.
Отсутствие в PeeringDB публичных записей об обменах и площадках важно, потому что круглый объектив статьи не про гламурный бизнес межсоединений. Terra не демонстрирует профиль многосайтового оператора с активным пирингом. Её сетевые доказательства достаточны, чтобы показать содержательную маршрутизацию и давние адресные ресурсы, но недостаточны для утверждения о широком независимом пиринге. Экономическая ценность поэтому находится ближе к доступу, чем к транзиту.
Переговорная сила Terra зависит от абонентов, зданий, локального охвата, устойчивости бренда и операционных знаний, тогда как масштаб маршрутизации, вероятно, опосредован ресурсами группы FixMap.
Это также меняет вопрос о поставщике. Небольшой локальный провайдер может быть сжат зависимостью от апстрима, если оптовая полоса, бэкхол, поддержка маршрутизации или расходы общей платформы движутся против него. В то же время зависимость от группы может снизить закупочные издержки и повысить устойчивость. Ключевой вопрос проверки не в том, есть ли у Terra ASN в публичных записях. Вопрос в том, насколько хорошо спроектирован и поддерживается сквозной путь услуги — от абонентского отвода в квартире до более широкого интернета, — чтобы клиенты ощущали надёжность, а не организационную сложность.
Для бизнес-клиентов это различие важно. Если магазин, клиника, мастерская или локальный офис покупает Terra, потому что техник может попасть в здание и быстро устранить линию, ему может быть всё равно, говорит ли реестр маршрутов Enformatel или Terra. Но если неисправности пересекают организационные границы, клиенту будет важно, ясна ли ответственность. Интеграция платформы помогает только если упрощает эскалацию. Она вредит, если создаёт разрыв между локальным специалистом поддержки и сетевым слоем, который действительно нужно чинить.
Масштаб FixMap может помочь, но только если он защищает локальную причину покупки
Платформа FixMap — самая важная стратегическая переменная вокруг Terra. Локальный бренд является частью гораздо более крупной истории консолидации. Arcus описывает рынок FixMap как фрагментированный, полусельский и недостаточно проникнутый, чтобы поддерживать создание стоимости через buy-and-build (https://arcusip.com/portfolio-item/fixmap/). Grant Thornton в заметке 2025 года о консультировании приобретения FixMap компании Internet Union описал FixMap как владельца и управляющего 20 дочерними структурами на тот момент, с примерно 270 000 пройденных домохозяйств и 100 000 подключённых, при этом осуществляющего приобретения провайдеров высокоскоростного интернета по всей Польше (https://grantthornton.pl/en/article/grant-thornton-advised-fixmap-on-the-acquisition-of-internet-union/). Позже Arcus указал портфель из 23 дочерних структур, около 482 000 пройденных и 155 000 подключённых домохозяйств. Платформа явно выросла.
Для Terra масштаб может решать практические проблемы. Небольшому провайдеру сложно закупать оборудование, договариваться о пакетах контента, поддерживать системы, нанимать инженеров, получать финансирование и стандартизировать документацию. FixMap может централизовать часть этой работы. Её публичный сайт подчёркивает due diligence, технический аудит, обзор сети, финансовый обзор, интеграцию, миграцию и общие стандарты, сохраняя локальные бренды и команды (https://fixmap.eu/en). Эта модель рациональна для польского FTTH, потому что рынок фрагментирован, и многие ценные сети слишком малы, чтобы в одиночку финансировать следующую волну.
Риск в том, что масштаб может перестандартизировать то, что делало локального провайдера полезным. Сайт Terra продаёт нарратив локальной компании: местная фирма, которая инвестирует прибыль в расширение сети и продолжает развиваться. Это утверждение резонирует только если клиент по-прежнему ощущает локальную отзывчивость. Если группа улучшает бэк-офисные системы, но поддержка становится отдалённой, локальный бренд теряет премию. Если группа улучшает маршрутизацию и закупки, сохраняя полномочия полевых команд, экономика Terra может улучшиться без разрушения актива доверия.
Инвестиционный кейс также зависит от проникновения. Пройденные домохозяйства — не подключённые. Оптоволоконное покрытие имеет ценность только тогда, когда достаточно клиентов выбирают услугу по цене и стоимости поддержки, которые окупают капитал. Портфельные формулировки Arcus отмечают рост спроса, низкий уровень перестройки сетей и ожидаемый рост ARPU в Польше. Но на уровне Terra перестройка — не абстрактный национальный процент.
Это та же лестничная клетка, получающая второе или третье оптоволоконное предложение, тот же малый бизнес, сравнивающий локальный бренд группы с Orange, Netia, Vectra, Play, T-Mobile или другим региональным оператором, и тот же владелец здания, решающий, чей монтажник получит доступ первым.
Именно здесь «национальная карта оптоволокна» может ввести инвесторов в заблуждение. Заполненное белое пятно на карте политически и социально значимо. Оно не гарантирует, что локальный провайдер получит привлекательную доходность. Если государственное финансирование, оптовый доступ, новые стройки сетей и консолидация целятся в одни и те же регионы, небольшой оператор может оказаться с более высокими капзатратами и более низкой ценовой силой. Преимущество Terra было бы в удержании адресов, где у неё есть реальный доступ, память клиентов и доверие к услуге.
Недостаток в том, что клиенты всё чаще сравнивают локального провайдера с национальными ценовыми точками даже тогда, когда локальный провайдер несёт больше полевого трения.
Доверие — это модель труда
Язык клиента прост: «Интернет работает?» Ответ оператора — модель труда. Кто-то должен обследовать здание, протянуть кабель, обслуживать шкафы, мониторить линии, отвечать на звонки, выставлять счета, объяснять размещение маршрутизатора, решать жалобы на Wi-Fi, которые не всегда являются неисправностями сети доступа, и повторно посещать адреса, когда ремонт соседа повреждает кабель. На рынке с низкими ценами каждый час поддержки consumes значительную часть ежемесячной платы.
Собственный тариф Terra намекает на эту реальность одной маленькой строкой: в некоторых локациях может добавляться плата за обслуживание сети (https://www.terratelekom.pl/). Это честная экономика регионального доступа. Дорогая часть часто не оптовая полоса; дорогой является локальный физический слой и человеческий отклик. Доступ к кабельной канализации, разрешения на здания, обслуживание радиосайтов, кабели последнего метра и сопровождение клиентов трудно сжать в национальную рекламу. Они же причина, по которой локальный оператор существует.
Унаследованный фиксированный беспроводной доступ усиливает этот тезис. В радиосетях поддержка часто становится более заметной, потому что клиент может ощущать погоду, помехи, прямую видимость, оборудование в помещении и проблемы общей ёмкости как нестабильность. Оптоволокно сокращает многие из этих проблем, но только после того, как оператор профинансировал модернизацию и установил оборудование в помещении. Текущие цены Terra на оптоволокно конкурентоспособны, но её радиотарифы показывают, что унаследованный беспроводной клиент может платить почти столько же или больше за гораздо более низкую скорость. Это создаёт давление миграции.
Если Terra не может перевести этих клиентов на оптоволокно или сохранить их там, где оптоволокно нерентабельно, старый продукт становится риском оттока.
Социальное доказательство смешанное. Страница списка клиентов на Dostawcy-internetu.pl сообщает, что предшествующий бизнес начался 7 ноября 2005 года, использовал радиолинии и оптоволокно в районе Зелёной-Гуры и обслуживал Зелёну-Гуру, Свидницу, Сулехув, Свебодзин и окрестных пользователей, включая публичные учреждения, ассоциации, частных клиентов и бизнесы (https://www.dostawcy-internetu.pl/operator/TERRA-TELEKOM-SP--Z-O-O-%2C1400.html). Та же страница содержит очень старую жалобу пользователя 2009 года на обрывы связи и поддержку по выходным. Жалоба не является текущим доказательством качества услуги; она слишком устарела для этого. Но это полезное напоминание о проблеме доверия, которую локальным беспроводным провайдерам приходилось решать. Сеть может быть локально любима одними клиентами и локально не прощена другими, потому что оба опыта глубоко личные.
Другие публичные сигналы отзывов скудны, а не показательны. Cylex/Yably показывает Terra Telekom со слабым совокупным рейтингом 2,7 из 27 отзывов, без достаточных деталей на доступной странице для проверки каждого отзыва (https://www.cylex-polska.pl/firmy/terra-telekom-sp--z-o--o--13438047.html). Oferteo сообщает, что у Terra нет отзывов в этом листинге (https://www.oferteo.pl/terra-telekom-sp-z-o-o/firma/4013424). GoWork в основном раскрывает данные о компании и профиле работодателя, а не надёжный корпус отзывов о клиентском сервисе, хотя повторяет корпоративные идентификаторы и показывает сгенерированные финансовые снимки (https://www.gowork.pl/terra-telekom-sp.-z-o.o.%2C21548282/dane-kontaktowe-firmy). Рыночный сигнал поэтому не «у Terra плохой сервис» или «у Terra хороший сервис». Он в том, что публичные доказательства репутации скудны и неравномерны, что повышает важность локальной полевой работы, которая может быть не видна в национальных наборах данных.
Перестройка превращает локальную память либо в актив, либо в ловушку
Польская широкополосная политика и капитал толкают к большему количеству оптоволокна. Страница Европейской комиссии о связности Польши резюмирует цели национального широкополосного плана: универсальный доступ 100 Мбит/с с потенциалом модернизации до гигабитной скорости, не менее 1 Гбит/с для социально-экономических драйверов и связь 5G на основных маршрутах и в городских центрах (https://digital-strategy.ec.europa.eu/en/policies/digital-connectivity-poland). Отчёты Министерства о покрытии SIDUSIS показывают заполнение адресной карты. Arcus говорит, что Польша остаётся привлекательной отчасти потому, что перестройка сравнительно низка, но это взгляд на уровне платформы. Для регионального оператора решающий вопрос в том, приходит ли перестройка именно туда, где находятся его платящие клиенты.
Если перестройка ограничена, локальное знание Terra — актив. Компания может подключать здания, которые национальные игроки не приоритизируют, использовать существующие отношения с клиентами и защищать базу услуг заслуживающим доверия откликом. Если перестройка ускоряется на её сильнейших улицах, локальное знание может стать ловушкой: оператор несёт стоимость старых сетевых путей, пока конкуренты снимают самых лёгких клиентов промооптоволокном. Компании тогда придётся выбирать между соответствием низким ценам, улучшением качества услуги, пакетированием ТВ, уклоном в бизнес-клиентов или принятием оттока в низкомаржинальных адресах.
Угол бизнес-клиентов особенно важен. Сайт Terra публикует отдельные бизнес-цены, но не представляет полностью развитую историю корпоративного сервиса на доступных страницах. Экономическая возможность в том, что малые фирмы ценят надёжность, локальное вмешательство и прямую подотчётность. Вызов в том, что тарифная премия над домашними планами скромна. Местный магазин может платить больше, чем домохозяйство, но недостаточно, чтобы оправдать неограниченную срочную поддержку, если продукт услуги не дисциплинирован.
Terra может выиграть бизнесы, если превратит локальное полевое знание в ясные ожидания восстановления и лучшее исполнение внутри зданий. Она не может выиграть их, просто наклеив ярлык «бизнес» на потребительский оптоволоконный тариф.
Начало о многоквартирном доме здесь важно. Национальное предложение может быть дешевле, потому что стандартизировано. Региональный провайдер может быть лучше, потому что помнит. Но память дорога. Она живёт в техниках, заметках, разрешениях, локальных контактных книгах и повторных визитах. Если FixMap сможет оцифровать и профинансировать эту память, не стирая её, локальная позиция Terra улучшится. Если память останется неформальной, пока рынок профессионализируется, Terra станет уязвимой: клиент по-прежнему ожидает близости локального провайдера, но сравнивает цену и лоск национального.
Телевидение и пакеты проверяют, сможет ли Terra поднять ARPU без роста жалоб
ТВ — одновременно возможность для выручки и бремя поддержки. Страница телевидения Terra рекламирует пакеты Polsat Box и Jambox, а страница пакетов объединяет оптоволоконные уровни с тарифами SMART, OPTIMUM и PLATINUM (https://www.terratelekom.pl/Internet-i-telewizja-Lubonet.htmlxиhttps://www.terratelekom.pl/Pakiety-2w1.htmlx). У регионального интернет-провайдера пакетирование может защитить линию доступа. Клиента с интернетом плюс ТВ потерять труднее, чем клиента, покупающего только широкополосный доступ. Пакетирование также помогает позиционировать локального провайдера как домашнюю коммунальную услугу, а не одноцелевую трубу.
Но ТВ не решает автоматически проблему маржинального давления. Оно добавляет отношения с контентом, логистику декодеров, проблемы активации, вопросы о пультах, путаницу с домашней проводкой и звонки в поддержку, которые не всегда решаются техником сети доступа. Оно также подвергает провайдера национальным потребительским ожиданиям. Клиент, который видит Polsat или Jambox как часть пакета, может ожидать лоска национального развлекательного сервиса и винить Terra за каждый сбой в цепочке.
Более правильное прочтение в том, что ТВ даёт Terra инструмент управления оттоком, а не простой двигатель прибыли. Оно полезно там, где оптоволокно уже установлено и ARPU домохозяйства можно поднять с ограниченными дополнительными затратами на визиты. Оно опасно там, где каждый пакет требует тяжёлой поддержки. То же относится к бизнес-связи. Привлекательный клиент — тот, кто платит за надёжность и создаёт предсказуемую работу. Непривлекательный — тот, чья нагрузка на поддержку съедает маржу.
Поэтому профиль выручки и убытков Terra за 2024 год следует читать как предупреждение, а не приговор. Компания, возможно, инвестирует в преддверии будущего денежного потока. Она может нести расходы на интеграцию платформы, стоимость долга, расходы на модернизацию сети или унаследованные обязательства. Но цифры проясняют одно: низкоценовой доступ оставляет мало места для операционного беспорядка. Если Terra хочет оставаться ценной внутри FixMap, ей нужно, чтобы следующий злотый выручки приходил с меньшими дополнительными полевыми затратами, чем предыдущий.
Регулирование — не формальность для малого оператора
Регистрация UKE даёт Terra легитимность, но также помещает компанию в комплаенс-среду, которую малые операторы не могут игнорировать. Реестр UKE перечисляет розничную услугу фиксированного интернета и технологии доступа Terra; отдельный CSV активности UKE включает записи для категорий сети передачи данных, публичной мобильной сети, услуги передачи данных и услуги доступа в интернет (https://bip.uke.gov.pl/download/gfx/bip/pl/defaultstronaopisowa/35/5/73/rejestr_pt_rodzaj_dzialalnosci.csv). Клиентские договоры и прединформация на сайте Terra ссылаются на понятия измерений UKE и права потребителей, включая контекст сертифицированного UKE измерения скорости в доступных фрагментах PDF (https://www.terratelekom.pl/files/7111/IP_B2C.pdfиhttps://www.terratelekom.pl/files/7111/UMOWA_B2C.pdf).
Для крупного оператора комплаенс — отдел. Для малого — внимание руководства. Изменения потребительских договоров, заявления о скорости, обработка неисправностей, переносимость номеров где применимо, обязанности по конфиденциальности, доступность, ожидания кибербезопасности, подача реестровых данных и обязательства публичного финансирования — всё это может потреблять время. Старый отчёт Telko.in также отмечал подверженность Terra вопросам локального спектра 3,6–3,8 ГГц и направлению политики UKE в тот период (https://www.telko.in/piotr-muszynski-kupil-kolejnego-isp). Даже если текущий фокус продукта более оптоволоконный, история показывает, как политика может влиять на сетевой путь регионального провайдера.
Есть и геополитический слой, хотя его не следует преувеличивать. Широкополосная инфраструктура Польши является частью национальной устойчивости, цифровой политики ЕС, программ публичного финансирования и регионального развития. Малый интернет-провайдер в Любушском воеводстве не несёт системного веса национального магистрального оператора, но его локальный слой доступа важен для домохозяйств, школ, малых фирм и публичных учреждений. Если локальные операторы терпят неудачу, национальное покрытие может всё ещё выглядеть достаточным, но опыт услуги последней мили может стать менее отзывчивым.
Если локальные операторы консолидируются хорошо, Польша получает и масштаб, и локальное знание доступа.
Операционный риск практичен. Полевой труд дефицитен. Стоимость материалов и энергии может меняться. Клиенты всё чаще используют облачные сервисы, видео, удалённую работу, домашний мониторинг и стриминг, поэтому терпимость к простоям падает. Wi-Fi в помещении клиента становится частью жалобы, даже если это не сеть провайдера доступа. Любой локальный интернет-провайдер, который продаёт низкую ежемесячную цену, предоставляя человеческую поддержку, должен держать соотношение поддержки под контролем. Будущее Terra зависит меньше от героических сетевых заявлений и больше от того, насколько дёшево и быстро устраняются обычные неисправности.
Что изменило бы оценку
Позитивный кейс стал бы сильнее, если бы Terra или FixMap опубликовали текущее покрытие адресов, активное число абонентов, долю оптоволокна, отток, ARPU, долю бизнес-клиентов, метрики устранения неисправностей и запланированные районы строительства для покрытия Terra. Текущие публичные доказательства подтверждают идентичность оператора, тарифы, регистрацию в регуляторе, собственность группы и маршрутный след. Они не доказывают число клиентов, проникновение по зданиям, качество услуги, фактическое проникновение оптоволокна или прибыльность после аллокаций платформы. Это недостающие факты, которые важнее всего.
Финансовая оценка улучшилась бы, если бы отчётность за 2025 год показала рост выручки при сужении убытков EBITDA, снижение долговой нагрузки, более высокую долю оптоволоконных клиентов или более низкие операционные расходы на абонента. Она ослабла бы, если бы выручка стагнировала, а обязательства и расходы на зарплаты/поддержку росли. Цифры BizRaport за 2024 год не фатальны для сети в переходном периоде, но оставляют мало места для самоуспокоения (https://www.bizraport.pl/krs/0000588820/terra-telekom-spolka-z-ograniczona-odpowiedzialnoscia).
Сетевая оценка улучшилась бы, если бы публичные записи показали более ясную архитектуру группы: какие ресурсы брендированы Terra, какие управляются Enformatel/FixMap, какая избыточность существует и как маршрутизируются клиенты Terra при сбоях. Она ослабла бы, если бы видимый путь маршрутов стал более непрозрачным, если бы ответственность за поддержку была неясной или если бы публичные отзывы сходились вокруг нерешённых жалоб на надёжность. Текущие доказательства указывают на реальную услугу, обёрнутую в платформу, а не на независимую сеть с активным межсоединением.
Коммерческая оценка улучшилась бы, если бы бизнес-планы Terra были более дифференцированы от домашнего оптоволокна: определённые окна обслуживания, опциональный резерв, поддержка установки для малого бизнеса, предсказуемые обязательства по отклику и ясное ценообразование управляемых работ в помещении. Она ослабла бы, если бы бизнес-предложение оставалось лишь скорректированным на НДС потребительским тарифом, в то время как клиенты ожидали отклика бизнес-уровня. Сегмент малого бизнеса — то место, где локальное доверие может стать премиальной выручкой, но только если его продают честно.
Конкурентная оценка улучшилась бы, если бы покрытие Любушского воеводства имело низкую перестройку в сильнейших зонах Terra и если бы приобретение FixMap компании Eden Internet, о котором рыночные источники сообщали как о географически связанном с окрестностями Зелёной-Гуры Terra, создало реальную операционную плотность, а не просто ещё один малый бренд для интеграции (https://www.telecompaper.com/news/fixmap-acquires-eden-internet--1571703). Она ослабла бы, если бы новые оптоволоконные стройки нацелились на лучшие многоквартирные дома и бизнесы Terra с агрессивными вводными ценами.
Инвестиционный кейс — это локальная поверхность плюс платформенная дисциплина
Публичная запись Terra Telekom не поддерживает грандиозную историю. Она поддерживает более полезную. Это региональный польский интернет-провайдер с длинным локальным следом, текущим розничным предложением оптоволокна и беспроводной связи, пакетами ТВ, регистрацией UKE, видимой историей маршрутизации, собственностью группы FixMap и финансовыми признаками давления. Актив — не экзотическая технологическая позиция. Это способность обслуживать локальные помещения в Зелёной-Гуре и окрестностях в то время, когда карта оптоволокна Польши заполняется, но экономика услуги по-прежнему живёт в подвалах, шкафах и полевых календарях.
Ключевое напряжение между ценой и доверием. Цены Terra на оптоволокно должны быть достаточно низкими, чтобы конкурировать с национальными предложениями. Её услуга должна быть достаточно локальной, чтобы оправдать выбор вместо этих предложений. Её база затрат должна быть достаточно дисциплинированной, чтобы память техника не стала нефинансируемым обещанием. FixMap может помочь, снижая закупочные издержки, стандартизируя системы и улучшая инженерную поддержку. Она может навредить, если превратит локальную подотчётность в централизованную неоднозначность.
Правильная оценка поэтому осторожно конструктивна. Terra — не высокоуверенная история самостоятельного роста на одних публичных доказательствах. Это потенциально ценная локальная поверхность доступа внутри более капитализированной польской платформы консолидации оптоволокна. Её экономика улучшится, если миграция на оптоволокно продолжится, нагрузка поддержки на подключённого клиента снизится, ARPU бизнеса и пакетов вырастут без чрезмерных жалоб, а интеграция группы прояснит, а не усложнит ответственность.
Её экономика ухудшится, если перестройка атакует сильнейшие адреса, беспроводное наследие останется дорогим, долг и расходы на зарплаты опередят выручку или локальное доверие истончится.
В многоквартирном доме клиент по-прежнему задаёт простой вопрос: кто придёт, когда сломается? Этот вопрос — то место, где Terra Telekom либо зарабатывает своё место под национальной картой оптоволокна, либо оказывается раздавленной ею. Национальный рынок может считать пройденные домохозяйства, рост выручки и проценты покрытия. Реальный тест Terra меньше и труднее: сможет ли оператор превратить дорогую память локальной полевой работы в подписной бизнес, который переживает более дешёвые предложения, интеграцию платформы и следующую волну польского оптоволоконного строительства.