
Сводка
- О чём речь:Доминиканский локальный провайдер широкополосного доступа может выглядеть небольшим на национальной карте и всё же поднимать жёсткий экономический вопрос: сколько стоит продавать надёжную поддержку, скорость устранения аварий и реальную пропускную способность, когда границы рынка задают крупнейшие операторы, прибрежная погода и зависимость от магистральных каналов.
- Основная тема:Экономика региональных интернет-провайдеров; пиринг и транзит; местные кадры поддержки
- Контекст:рынок / исследование компании / Доминиканская Республика
Счёт, авария и человек, который отвечает на звонок
Представьте небольшой доминиканский бизнес в Сантьяго в конце влажного дня. Это может быть стоматологический кабинет в Лос-Саладос, дистрибьютор запчастей со стойкой и линией продаж в WhatsApp, семейный отель за пределами центра города или мастерская, где телефон не умолкает и клиентам нельзя сказать «подождите», потому что мигает роутер. У владельца на столе три расчёта. Первый — цена: национальный оператор может наклеить знакомый логотип на пакет, объявить скидку и превратить оптоволокно в товар массового спроса.
Второй — риск аварии: сильный дождь, отключение электричества, оборванный абонентский кабель, слабый Wi-Fi-роутер или перегруженный апстрим-канал способны превратить дешёвое подключение в потерянные продажи. Третий — поддержка: когда связь отказывает, самой ценной функцией может оказаться не лишние 50 мегабит рекламируемой скорости, а техник, который знает улицу, берёт трубку и умеет определить, находится ли неисправность в доме, в шкафу, на столбе, на вышке или на стыке с апстрим-провайдером.
Именно в этом экономическом пространстве работает Telemarch. Компания публично позиционирует себя как провайдер высокоскоростного интернета и цифрового телевидения для домов и бизнеса из Сантьяго. На её странице для частных клиентов перечислены оптоволоконные тарифы от 15 мегас при RD$1 100 в месяц до 200 мегас при RD$3 600 в месяц, при этом класс роутера растёт от Wi-Fi 4 на младших тарифах до Wi-Fi 5 или Wi-Fi 6 на старших:https://www.telemarch.com.do/residencial. Бизнес-страница переводит предложение в выделенные каналы, статические IP, обязательства по уровню сервиса, надстройки безопасности и контролируемую поддержку, включая 500 мегас за RD$8 500 и 1 гига за RD$15 000:https://www.telemarch.com.do/empresarial. Страница контактов указывает адрес Calle 9 Los Salados Viejos Numero 16, Santiago, República Dominicana и центральный телефон 809-576-6551:https://www.telemarch.com.do/contacto.
Публичные данные не подтверждают грандиозную национальную историю. Они подтверждают более узкую и более интересную. Telemarch — локальная альтернатива, которая пытается превратить региональное присутствие в доверие в стране, где рынок широкополосного доступа уже сильно пронизан связью, всё ещё неравномерен и становится всё требовательнее. В страновом отчёте DataReportal за 2026 год говорится, что в конце 2025 года в Доминиканской Республике было 10,5 млн интернет-пользователей, то есть проникновение 91,0 процента, а медианная скорость загрузки фиксированного интернета составляла 49,88 Мбит/с:https://datareportal.com/reports/digital-2026-dominican-republic. Это звучит как зрелый рынок, но зрелость — не то же самое, что комфорт. На зрелом рынке клиенты знают, чего им стоит сбой услуги. Возможность локального провайдера не в том, чтобы доказывать, что интернет важен. Она в том, чтобы доказать, что меньший оператор способен обеспечить достаточно надёжности, достаточно быстрый ремонт и достаточно ценовую дисциплину, чтобы иметь значение рядом с Claro, Altice, Viva, спутниковыми вариантами и длинным списком доминиканских региональных провайдеров.
Оценка здесь осторожно конструктивна, но не романтична. У Telemarch больше публичных операционных свидетельств, чем у простого реселлера с сайтом: у неё есть автономная регистрация маршрутизации, видимое подключение к точкам обмена, опубликованные тарифы, регуляторный след INDOTEL и зона обслуживания, сосредоточенная в Сантьяго и близлежащих муниципалитетах.
У неё есть и уязвимости своего типа: ограниченный публичный масштаб, зависимость от апстрим-операторов и оптовых соглашений, подверженность расходам на восстановление после штормов и обеспечение электропитания, а также конкурентный потолок, заданный национальными операторами с более сильными брендами и большими балансами. Её экономика — не экономика платформенной компании.
Это экономика локального сетевого бизнеса, где маржа зарабатывается или теряется на дисциплине установки, выездах техников, выборе пиринга, неоплаченных счетах, плотности клиентов, оплате труда поддержки и стоимости сохранения надёжности услуги после того, как погода наказала инфраструктуру.
Компания с достаточным количеством записей, чтобы быть реальной, и с достаточным количеством пробелов, чтобы быть интересной
Сначала идентичность, потому что на локальных рынках широкополосного доступа часто смешиваются корпоративная идентичность, бренд и идентичность сети. Публичный сайт Telemarch использует потребительский бренд Telemarch. Запись RDAP LACNIC для AS272011 называет регистранта TELEMARCH S.R.L, регистрация 8 ноября 2021 года, адрес в Лос-Саладос-Вьехос, Сантьяго:https://rdap.lacnic.net/rdap/autnum/272011. Запись RDAP также содержит поименованные административные и технические контакты. Эти имена не следует перечитывать как карту управления, но запись полезна, потому что она привязывает сеть к названию компании и к Сантьяго, а не только к маркетинговой странице.
INDOTEL затем очерчивает периметр розничной авторизации. Резолюция DE-116-2024, опубликованная регулятором в виде PDF, фиксирует, что TELEMARCH, S.R.L. запросила внесение в специальный реестр для перепродажи публичного доступа в интернет в городской зоне Сантьяго-де-лос-Кабальерос, Монте-Адентро-Абахо, Сантьяго-Оэсте, Сан-Франсиско-де-Хакагуа, Пальмар-Абахо и Пальмар-Арриба в Вилья-Гонсалес. В той же резолюции говорится, что услуга предоставляется по договору перепродажи с Punto Call Lora Communications Dominicana, S.R.L., а срок установлен в два года:https://indotel.gob.do/wp-content/uploads/2025/01/1_res._de_116_2024_telemarch_srl_1_1_.pdf. Более поздняя резолюция INDOTEL, DE-142-2025, изменяет разрешённую географию: добавляются Хато-дель-Яке и несколько населённых пунктов Вальверде, включая Бока-де-Мао, Эсперансу, Майсаль, Крусе-де-Гуаяканес, Лагуна-Саладу, Амину и Мао, при сохранении исходных зон Сантьяго и Вилья-Гонсалес:https://indotel.gob.do/wp-content/uploads/2025/12/Res._DE-142-2025_TELEMARCH_SRL.pdf.
Это экономически важно, потому что география авторизации — не просто язык комплаенса. Она описывает, где Telemarch пытается заставить работать уравнение плотности. Небольшому провайдеру нужны клиенты достаточно близко друг к другу, чтобы оправдать оптоволоконные отводы, распределительные шкафы, абонентское оборудование, радиорелейные линии на крышах, где это применимо, маршруты техников и службу поддержки. Ему также нужна плотность правильного типа. Улица, полная домохозяйств с низким ARPU, может генерировать трафик, но поглощать поддержку. Кластер малого бизнеса может платить больше, но задаёт более жёсткие вопросы о времени безотказной работы, статических адресах и времени реакции. Клиент WISP может нести почти оптовый объём, но ожидает координации сети, а не обычной розничной опеки. Профиль Telemarch в PeeringDB говорит, что сеть обслуживает жилых, бизнес- и WISP-клиентов в Доминиканской Республике и заинтересована в прямом пиринге и кэшах контента:https://www.peeringdb.com/asn/272011. Это короткое заявление объясняет стимулы компании лучше, чем слоган. Она пытается сделать региональный трафик достаточно тяжёлым, липким и локальным, чтобы оправдать собственную маршрутизационную границу.
Оговорка в том, что публичные записи не раскрывают число абонентов, выручку, отток, долг, экономику собственности, инвентарь вышек, точную протяжённость оптоволоконных маршрутов, оптовую цену договора или качество ремонта. Это не мелкие пропуски. Это разница между компанией, которая обещает, и компанией, которая просто присутствует. Поэтому анализ должен рассматривать Telemarch как видимого регионального провайдера с достоверными сетевыми данными, а не как доказанного победителя по масштабу.
Тарифная карта — то, с чего начинается стратегия
Жилые тарифы Telemarch необычно показательны, потому что они показывают, как компания выбирает позиционирование относительно национального рынка. Тариф на 15 мегас за RD$1 100 и тариф на 30 мегас за RD$1 250 удерживают входной билет низким. Уровни 50, 75 и 100 мегас за RD$1 700, RD$2 000 и RD$2 200 создают пологий склон апгрейда. Тариф 200 мегас за RD$3 600 — более значимая премия, но всё ещё оформлен как домашний продукт, а не корпоративная линия:https://www.telemarch.com.do/residencial. Лестница спроектирована не только вокруг пропускной способности. Она спроектирована вокруг сегментации домохозяйств. Сайт рекомендует младшие тарифы для одного–трёх пользователей или базового стриминга, средние — для нескольких устройств и удалённой работы, старшие — для игр, нескольких потоков 4K и больших домов.
Тарифная лестница говорит о трёх вещах. Во-первых, Telemarch не пытается быть самым дешёвым возможным беспроводным заменителем. Она продаёт домашний широкополосный опыт с роутерами, установкой и поддержкой. Во-вторых, компания пытается монетизировать практическую проблему: рекламируемая скорость — не то же самое, что домашний опыт. Комплектный роутер меняется на 50 мегас и выше, а значит, Telemarch понимает, что плохой внутренний Wi-Fi может создать ту же нагрузку на поддержку, что и плохая линия доступа. В-третьих, верхний сегмент оценён так, чтобы локальная поддержка была правдоподобной.
Клиент, платящий RD$2 200–RD$3 600 в месяц, может окупить визит техника, если риск оттока реален. Клиент, платящий намного меньше, не выдержит много выездов, прежде чем счёт станет проблемой маржи.
Бизнес-тарифы показывают другую сторону модели. Бизнес-предложение Telemarch на 500 мегас за RD$8 500 включает выделенную бизнес-сеть, формулировку SLA в 99,9 процента, статические IP и приоритетную поддержку. Бизнес-предложение на 1 гига за RD$15 000 добавляет формулировки о резервном канале, межсетевой экран, VPN «сайт-сайт» и мониторинг:https://www.telemarch.com.do/empresarial. Эти функции важнее сырой скорости, потому что бизнес-широкополосный доступ оценивается по стоимости простоя. Небольшой офис платит премию не для того, чтобы быстрее смотреть видео. Он платит, чтобы карточные платежи, облачная бухгалтерия, бронирования, IP-камеры, POS-системы и каналы WhatsApp оставались живыми. Если Telemarch действительно способна обеспечить быструю локализацию неисправностей, статическую адресацию и достоверную эскалацию, корпоративное предложение может субсидировать хрупкость жилой базы. Если нет, бизнес-страница становится опасным маркетингом: обещания SLA повышают цену неудачи.
Национальный ценовой контекст жёсткий. Публичная страница тройной игры Altice на оптоволокне указывает 75 мегас плюс ТВ и голос за RD$2 395, 100 мегас за RD$2 745, 200 мегас за RD$3 346, 500 мегас за RD$4 345 и 1 000 мегас за RD$6 945, с промоакциями вроде скидочных месяцев и пакетных подписок:https://altice.com.do/personal/hogar/planes/tripleplay/red-fibra. Страница домашнего интернета Claro делает акцент на 100-процентном оптоволокне, бесплатной установке, Wi-Fi-модеме и поддержке 24/7, с охватом национального бренда и воронкой продаж, построенной вокруг переключения:https://www.claro.com.do/personas/servicios/servicios-hogar/internet/internet-fijo/. Мобильно-домашнее предложение Viva стартует от RD$909 для мобильно-домашнего интернета на меньшей скорости и подчёркивает отсутствие контракта и штрафов:https://tiendavirtual.viva.com.do/collections/planes-y-servicios. Поэтому Telemarch вынуждена сидеть между двумя давлениями: национальными оптоволоконными пакетами, которые могут давать скидку первые месяцы, и мобильными заменителями, которые могут снизить трение установки.
Локальная альтернатива выживает, продавая то, что национальному оператору дорого персонализировать. Это может быть быстрое время установки. Это может быть техник, который помнит здание. Это может быть зона обслуживания, где карта национального оператора говорит «да» в теории, но фактический отвод остаётся медленным, перегруженным или отсутствующим. Это может быть бизнес-тариф, по которому клиенту нужен прямой номер телефона больше, чем заявка в колл-центре. Но все эти преимущества стоят труда.
Меньший провайдер выигрывает, только если локальное знание снижает стоимость выезда быстрее, чем меньший масштаб повышает стоимость закупок и апстрим-каналов.
Зависимость от апстрим-каналов — скрытая строка расходов
У Telemarch есть независимо видимый маршрутизационный след, но это не означает независимости от апстрим-экономики. BGP.tools показывает AS272011 как активную под LACNIC, анонсирующую несколько префиксов IPv4 и один префикс IPv6, с двумя апстримами: Dominican Telecom Prime, DTP, S.R.L. и High Data Connection LLC:https://bgp.tools/as/272011. В том же публичном виде перечислены пиры и даунстрим, но важный урок проще: Telemarch — не просто Wi-Fi-бренд, сидящий за единственным розничным подключением, и всё же это региональная сеть, покупающая или обменивающая доступ через небольшой набор контрагентов. Именно здесь живёт чувствительность маржи.
Оптовая полоса, транзит, транспорт и международный доступ не движутся в идеальной синхронности с розничными тарифами. Клиенты покупают плоский месячный сервис, а затем каждый год стримят больше видео. Данные DataReportal о скорости и пользователях показывают страну, где использование интернета уже массовое, а заметка Telemarch в PeeringDB говорит, что рост трафика движут видеоплатформы и социальные сети:https://www.peeringdb.com/asn/272011. Если у провайдера нет локального кэша или благоприятного пирингового пути для этого трафика, каждый апгрейд клиента может повышать и расходы, и выручку. Если он сможет удерживать популярный трафик локально на точке обмена, тариф на 75 или 100 мегас становится привлекательнее, потому что дополнительный мегабит дешевле.
Поэтому записи о пиринге важны. Собственная страница пиринга Telemarch показывает AS272011 и перечисляет точки пиринга в Сантьяго-де-лос-Кабальерос и Пуэрто-Плате:https://www.telemarch.com.do/peering. Публичные записи о соединениях помещают Telemarch в STIX.DO с открытой политикой пиринга и скоростью порта 100 Гбит/с, а также в PIT Dominicano с видимыми адресами точки обмена:https://pulse.internetsociety.org/en/ixp-tracker/ixp/1302/иhttps://bgp.he.net/exchange/Punto%20de%20Intercambio%20de%20Trafico%20Dominicano%20S.%20R.%20L. Секция точек обмена BGP.tools аналогично показывает STIX.DO и PIT Dominicano с записями о скорости каналов, которые сигнализируют о реальном присутствии на точке обмена, а не только о бумажной сети:https://bgp.tools/as/272011.
Пиринг — не магия. Порт точки обмена на 100 Гбит/с не доказывает средний трафик, загрузку, прибыльность или успех кэша. Однако он показывает правильный стратегический ответ на островную экономику широкополосного доступа. Региональный провайдер не может контролировать атлантическую кабельную систему, не может контролировать промоакции национальных операторов и не может заставить каждую видеоплатформу построить кэш внутри своей сети. Он может поставить себя туда, где региональный трафик можно обменивать, снизить зависимость от платного транзита для части потоков и улучшить задержку для контента, который может оставаться локальным.
Бизнес-обоснование не только техническое. Оно финансовое. Каждый гигабит, удержанный подальше от дорогого апстрим-пути, — это небольшая защита розничной маржи.
Островной слой неизбежен. Доминиканская Республика подключена несколькими подводными системами и новыми маршрутами, включая зрелые карибские системы, такие как ARCOS-1, которая соединяет точки выхода, включая Пуэрто-Плату и Пунта-Кану, и более новые инвестиции, такие как расширение Telxius SAm-1 между Пунта-Каной, Пуэрто-Рико и более широкими маршрутами США и Латинской Америки:https://www.submarinenetworks.com/en/systems/brazil-us/arcos-1иhttps://telxius.com/en/telxius-accelerates-caribbean-connectivity-with-an-ultra-high-capacity-cable-between-the-dominican-republic-puerto-rico-and-the-u-s/. Такая международная глубина — преимущество для страны, но она не отменяет локальную зависимость. Провайдеру из Сантьяго всё равно нужно покупать доступ, транспортировать трафик от побережья или столицы до своей зоны обслуживания, поддерживать резервирование, которое он может себе позволить, и решать, сколько резервной ёмкости оплатят клиенты. Международная связность страны делает Telemarch возможной. Цена и устойчивость доступа к этой связности решают, насколько привлекательной может стать маржа.
Регулирование превращает локальные амбиции в ограниченный бизнес
Подход доминиканского регулятора к авторизации реселлеров занимает центральное место в форме Telemarch. Страница услуги INDOTEL по внесению в специальный реестр объясняет, что заявители на услуги перепродажи должны представить соглашение с концессионером, модель клиентского договора и юридическую документацию:https://indotel.gob.do/todos-los-servicios/inscripcion-en-registro-especial-para-operar-servicios-privados-de-telecomunicaciones-o-realizar-actividades-relacionadas-a-la-operacion-de-ciertos-servicios-publicos-de-telecomunicaciones/. Резолюция DE-116-2024 затем применяет эту рамку к Telemarch: компании разрешено перепродавать интернет-доступ, предоставляемый Punto Call Lora Communications Dominicana, в указанных населённых пунктах района Сантьяго в течение двух лет:https://indotel.gob.do/wp-content/uploads/2025/01/1_res._de_116_2024_telemarch_srl_1_1_.pdf.
Это создаёт ограниченный бизнес, а не неограниченный захват сетевой территории. Telemarch может продавать в названных зонах, а затем, через последующее изменение, в дополнительных названных зонах. Это защищает потребителей и рынок от незарегистрированной перепродажи, но также означает, что расширение — вопрос не только операционный, но и административный. Провайдер не может просто продавать там, где его отдел продаж видит спрос. Он должен согласовать зону обслуживания, оптовый договор, клиентский договор и локальную инфраструктуру. Резолюция DE-142-2025 экономически важна, потому что показывает, что Telemarch ищет больше географии, а не только поддерживает первую регистрацию:https://indotel.gob.do/wp-content/uploads/2025/12/Res._DE-142-2025_TELEMARCH_SRL.pdf. Добавленные зоны Вальверде указывают на региональный рост вдоль коридора Сибао, а не на прыжок к масштабу Санто-Доминго.
Правило INDOTEL о скорости широкополосного доступа поднимает нижний порог. Резолюция 148-2024 переопределила фиксированный широкополосный доступ как минимум 30 Мбит/с вниз и 10 Мбит/с вверх, заменив прежнее определение 4 Мбит/с вниз и 1 Мбит/с вверх:https://indotel.gob.do/wp-content/uploads/2025/01/res._148_2024_dicta_la_definici_n_de_banda_ancha_signed.pdf. Для Telemarch это смешанное развитие. Оно улучшает рынок, выталкивая низкокачественные предложения из ярлыка широкополосного доступа. Оно также сжимает низ тарифной лестницы. Тариф на 15 мегас по-прежнему можно продавать как интернет, но политическое определение рынка теперь подталкивает ожидания домохозяйств к уровню 30 мегас и выше. Если клиенты усвоят этот стандарт, самый дешёвый тариф станет бюджетным приспособлением, а не символическим входом в широкополосный доступ.
Регулирование также влияет на конкурентное замещение. Резолюция INDOTEL 2026 года по Starlink фиксирует запрос Starlink Dominican Republic, S.R.L. на предоставление публичного спутникового операторского сервиса по всей стране:https://indotel.gob.do/wp-content/uploads/2026/04/Res._DE-049-2026_IRE_y_Confidencialidad_-_STARLINK.pdf. Спутниковый широкополосный доступ — не главная угроза плотному оптоволоконному провайдеру Сантьяго по цене, но он меняет разговор в сельских и подверженных штормам районах. Бизнес, который ценит непрерывность выше низкой цены, может рассматривать спутниковый резерв как инструмент устойчивости. Удалённое домохозяйство за пределами надёжного наземного покрытия может увидеть в нём первый серьёзный вариант. Для Telemarch спутниковая конкуренция — не столько прямая замена, сколько ориентир: если локальная сеть отказывает слишком часто, у клиентов с деньгами появляется альтернативная история, которую они могут себе рассказать.
База затрат — это ремонтный бизнес, замаскированный под подписочный
Соблазнительная часть финансов широкополосного доступа — регулярная выручка. Клиент подписывается, платит ежемесячно и продолжает платить, если сервис работает. Более суровая часть — сеть не чинит себя сама. Потребительская страница установки Telemarch и текст поддержки подают скорость установки, настройку роутера и помощь 24/7 как часть ценностного предложения:https://www.telemarch.com.do/instalacion. Эти функции не бесплатны. Они требуют запасов, автомобилей, инструментов, назначения встреч, дисциплины диспетчеризации и негламурной способности диагностировать, вызвана ли жалоба плохим отводом, слабым внутренним Wi-Fi, перегруженным сектором, отказом абонентского оборудования, местным электропитанием, перегрузкой апстрима или проблемой приложения.
Именно здесь назначенная линза островной стоимости становится конкретной. Доминиканский региональный провайдер должен покупать или арендовать достаточную апстрим- и транспортную ёмкость, платить за порты точек обмена и кросс-коннекты, где это применимо, обслуживать маршрутизаторы и оптическое оборудование, финансировать абонентские устройства, держать запасные кабели и разъёмы и платить полевому персоналу. Он также должен поглощать финансовый шум просроченных платежей и клиентов с коротким сроком жизни. Национальный оператор распределяет этот шум по миллионам счетов. Локальный провайдер ощущает его улица за улицей.
Плотность клиентов может быть благословением, если многие дома на одном маршруте платят вовремя. Она становится обязательством, если тот же маршрут подвержен повторяющимся проблемам с электричеством, затопляемым подъездам, спорам о столбах или кластеру домохозяйств, которые уходят после промопереключения.
Подверженность штормам делает ремонтный реестр дороже. Географическое и островное положение Доминиканской Республики делает её крайне уязвимой к засухам, наводнениям, штормам, ураганам, оползням и лесным пожарам, а Всемирный банк отмечает, что климатические события могут причинять убытки до 1 процента ВВП:https://www.worldbank.org/en/news/feature/2024/05/28/republica-dominicana-sistema-proteccion-social-a-prueba-cambio-climatico. Профиль устойчивости к бедствиям GFDRR оценивает исторические потери от бедствий в 0,69 процента ВВП, или 420 млн долларов США в год за 1961–2014 годы, и говорит, что 92 процента ВВП находится в зонах риска:https://www.gfdrr.org/en/dominican-republic-building-physical-and-fiscal-resilience-ensure-shared-prosperity. Эти национальные цифры не относятся конкретно к телекомму, но описывают рабочую погоду для любой сети с оптоволоконными шкафами, столбами, крышами, вышками, абонентскими отводами и запитанными узлами.
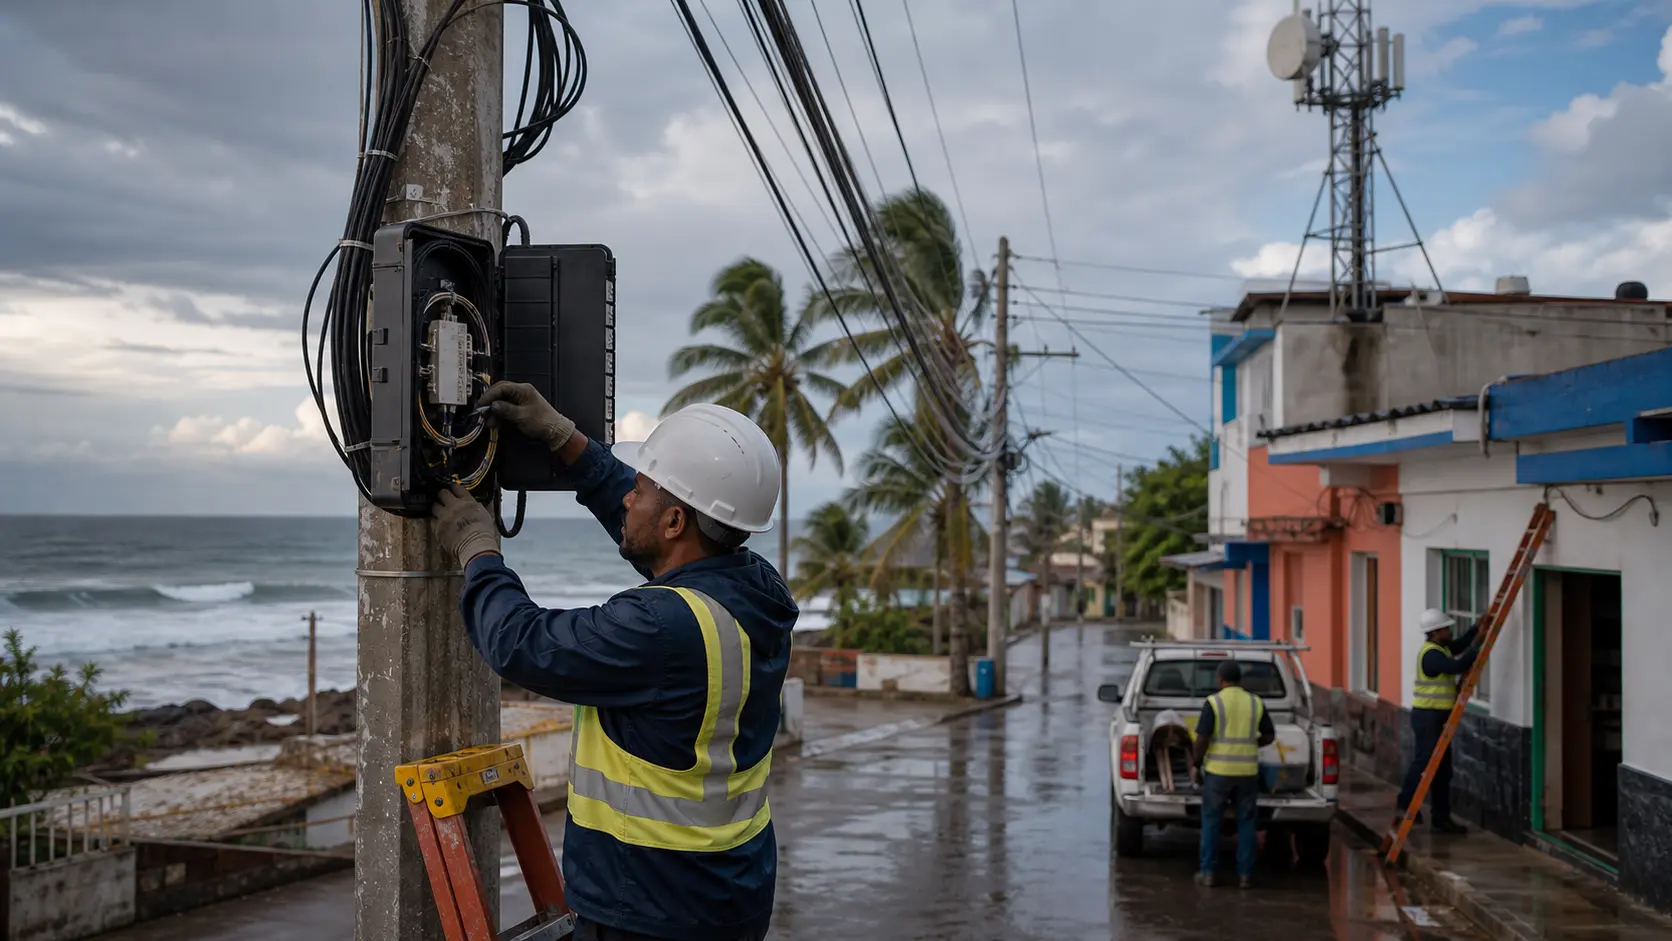
Проблема устойчивости меньшего провайдера не только в том, выживет ли его ядро после шторма. Она в том, хватит ли у него полевых мощностей после шторма, чтобы рассортировать обслуживание в правильном порядке. Бизнес-клиенты с карточными платежами и камерами звонят первыми. Жилые клиенты звонят массово. WISP-клиенту может понадобиться помощь с апстримом или соединением. В оптоволоконный шкаф может попасть вода. Радио на крыше может сбиться. Маршрут по столбам может быть перекрыт упавшим деревом. Электричества может не быть на площадке клиента, даже если сеть жива.
Каждый час, потраченный на объяснение, что роутер не виноват, расходует тех же сотрудников поддержки, которые нужны для настоящей аварии. Лучшие локальные операторы снижают эту стоимость через географическую память: они знают, какие улицы затапливает, в каких зданиях плохая проводка, какие жалобы клиентов обычно означают проблему района и какие неисправности требуют полевой бригады, прежде чем скрипт перезагрузки потратит время впустую.
Это локальное знание — самый сильный возможный актив Telemarch. Оно также скоропортящееся. Если компания растёт слишком быстро за пределами памяти своих техников, качество ремонта падает. Если она растёт слишком медленно, кусаются постоянные расходы и минимальные апстрим-обязательства. Поэтому самая привлекательная версия компании — не та, у которой самая яркая рекламируемая скорость. Это та, которая может уплотнять одну операционную зону за раз, содержать записи об обслуживании в чистоте, выторговывать достаточную апстрим-устойчивость и не превращать поддержку в очередь.
Концентрация клиентов географична раньше, чем финансова
Публичного списка клиентов нет, и статья не должна его выдумывать. Видимая концентрация географическая и продуктовая. Первая авторизация сосредоточена на Сантьяго-де-лос-Кабальерос и близлежащих населённых пунктах Сантьяго и Вилья-Гонсалес. Более позднее изменение добавляет зоны Вальверде и Хато-дель-Яке. Официальный сайт продаёт домам, бизнесу, цифровое ТВ, облакоподобные решения и поддержку. PeeringDB добавляет WISP-клиентов как сетевую аудиторию:https://www.peeringdb.com/asn/272011. Такая смесь может быть здоровой, но только если каждый тип клиентов оценён по своим затратам.
Жилые клиенты создают объём и узнаваемость бренда. Они также создают много мелких обращений в поддержку. Роутер в плохом углу квартиры может выглядеть как сбой сети. Перегруженный канал Wi-Fi может стать угрозой отмены. Семья, покупающая 15 мегас, но запускающая несколько телефонов, умный телевизор и видеозвонки, может винить провайдера в несоответствии тарифа. Собственное руководство Telemarch в стиле FAQ признаёт это, объясняя, что 15–30 мегас подходят для базового использования, а тяжёлый стриминг, игры и много устройств требуют 50–100 мегас и выше:https://www.telemarch.com.do/residencial. Коммерческая задача — продавать апгрейд, не звуча как отговорка.
Бизнес-клиенты создают более высокий ARPU и более сильную готовность платить за восстановление. Они также просят статические IP, мониторинг, безопасность и подотчётность. Бизнес-линия на 500 мегас за RD$8 500 может казаться дорогой рядом с потребительским тарифом, но она дёшева рядом с днём неудачных карточных транзакций, пропущенных броней или простоя персонала. Бизнес-тариф на 1 гига за RD$15 000 — сигнал, что Telemarch хочет счета, где связность — часть операций, а не развлечение:https://www.telemarch.com.do/empresarial. Риск в том, что язык уровня сервиса становится обещанием, которое компания не может финансово поддержать во время массовых сбоев. Локальному провайдеру следует продавать приоритетную поддержку только там, где у него есть реальный приоритет диспетчеризации и апстрим-эскалации, а не только потому, что слова улучшают конверсию.
WISP-клиенты — другой расчёт. Они могут агрегировать спрос из зон, где Telemarch не хочет владеть каждыми отношениями с конечным пользователем. Они также могут создавать почти оптовый трафик без почти оптовой договорной дисциплины, если управлять плохо. Если WISP-клиент перепродаёт свой уровень доступа, Telemarch может унаследовать репутационные проблемы через жалобы, возникающие за пределами её прямой инфраструктуры. Если WISP-клиент зависит от Telemarch во время восстановления после шторма, компания может столкнуться с давлением многих косвенных пользователей через один счёт. Привлекательность — в масштабе.
Опасность — в тени поддержки, которая больше счёта.
Поэтому концентрацию клиентов нельзя судить только по выручке. Небольшое число бизнес- и WISP-счетов может давать большую долю трафика и маржи. Потеря одного может навредить. Но большее число недооценённых жилых счетов также может потреблять ёмкость поддержки и делать сеть хуже, чем её инженерия. Факты, которые изменили бы суждение, просты: число абонентов по тарифам, ARPU по сегментам, отток по муниципалитетам, заявки о неисправностях на 100 счетов, среднее время ремонта, доля бизнес-выручки и процент трафика, который несут десять крупнейших счетов.
Без них Telemarch следует читать как географически сконцентрированного оператора с правдоподобной, но недоказанной сегментной экономикой.
Национальные операторы задают потолок, локальная поддержка задаёт пол
Claro и Altice — не просто конкуренты. Они определяют референсную цену, референсный пакет и референсные ожидания клиента. Страница домашнего интернета Claro говорит потребителям, что оптоволокно доступно «en cada rincón del país», предлагает бесплатную установку и Wi-Fi-оборудование и оборачивает интернет в более широкую экосистему домашних услуг:https://www.claro.com.do/personas/servicios/servicios-hogar/internet/internet-fijo/. Страница тройной игры Altice даёт длинную тарифную лестницу от 75 до 1 000 мегас с ТВ, голосом и промоподарками:https://altice.com.do/personal/hogar/planes/tripleplay/red-fibra. Даже когда национальный оператор не достаёт до конкретной улицы с тем же качеством, его маркетинг задаёт, что, по мнению клиентов, должен включать широкополосный доступ.
Telemarch не может выиграть национальную рекламную войну. Она может выигрывать моменты разочарования. Клиент без оптоволокна от национального оператора, или с повторяющимися задержками, или с плохой маршрутизацией поддержки открыт для локальной альтернативы. Тот же клиент может вернуться к национальному бренду, когда появится промоакция, если только Telemarch не построила достаточно доверия, чтобы сделать хлопоты переключения непривлекательными. Поэтому первые девяносто дней после установки имеют значение. Если отвод чистый, роутер подходящий, биллинг ясный и телефон поддержки работает, локальный провайдер зарабатывает психологический кредит.
Если первая неисправность обработана плохо, клиент видит в малом бренде риск.
Viva и мобильно-домашние продукты давят на низ. Предложение Viva «internet móvil hogar» стартует от RD$909 и подчёркивает отсутствие контракта, штрафов и установки техником:https://tiendavirtual.viva.com.do/collections/planes-y-servicios. Это не эквивалентная замена стабильной оптоволоконной линии, но она привлекает арендаторов, временные домохозяйства и клиентов, которым не нравятся визиты установщиков. Она также учит рынок ценить гибкость. Ответ Telemarch не может быть просто «мы быстрее». Ей нужно показать, почему фиксированная линия с локальной поддержкой стоит обязательств.
Спутниковое давление работает с другой стороны. Сервис типа Starlink может быть дорогим относительно локального оптоволокна, но он даёт удалённым и настроенным на резерв клиентам способ уйти от наземных паттернов отказов. Сельский или полусельский бизнес за пределами лучшего оптоволоконного покрытия может ценить независимость от локального маршрута по столбам. Прибрежный бизнес может ценить резерв после шторма. Это не уничтожает рынок Telemarch. Это заставляет компанию определять, когда наземная локальная поддержка лучше аппаратной автономии и открытого вида на небо.
Неофициальные сигналы: небольшой след, реальный локальный интерес
Неофициальный рыночный сигнал вокруг Telemarch — не поток потребительских жалоб или похвал. Это небольшой локальный цифровой след с намёками на спрос в местах, которые крупнейшие операторы не удовлетворяют. Страница компании в Facebook видна по адресуhttps://www.facebook.com/telemarch/, а поисковые сниппеты показывают скромное присутствие страницы, привязанное к Сантьяго, оптоволоконному интернету и цифровому кабельному ТВ. Профиль в Instagram по адресуhttps://www.instagram.com/telemarch/представляет тот же бренд и тот же канал продаж в стиле WhatsApp. Посты и сниппеты о медленном интернете, советах по Wi-Fi и рекомендациях локальных услуг — не аудированные данные о качестве, но это полезное рыночное свидетельство: Telemarch продаёт в потребительскую болевую точку, которую доминиканцы описывают обычным языком как медленность, обрывы и пробелы покрытия.
Один особенно показательный паттерн: Telemarch появляется в результатах социального поиска, когда люди спрашивают об альтернативах Claro или Altice в Сантьяго. Фраза «Telemarch es buenísimo pero no llega donde me mudé» появляется в публичном сниппете Facebook-поиска, связанном с локальными рекомендациями по интернету. Это не следует рассматривать как доказательство качества, но это показывает, какая репутация нужна локальному провайдеру: не всеобщая узнаваемость, а память района. Локальному провайдеру не нужно, чтобы каждая доминиканская семья знала его имя.
Ему нужно, чтобы достаточно людей в авторизованной зоне слышали имя, когда национальные варианты их подводят.
Небольшой след режет в обе стороны. Скромное социальное присутствие может означать недомаркетированную компанию с реальными операциями, а может означать ограниченный масштаб. Сайт с современными страницами тарифов может означать активную коммерческую дисциплину, а может маскировать тонкую бэк-офисную ёмкость. Публичные записи маршрутизации могут показывать техническую серьёзность, но не удовлетворённость клиентов. Правильное прочтение — не скептицизм ради скептицизма и не рекламная уверенность. У Telemarch есть видимая локальная рыночная тяга и видимая сетевая инфраструктура.
Открытый вопрос — достаточно ли плотна эта тяга, чтобы финансировать заявления о поддержке и устойчивости, которые проверит рынок.
Что может сделать Telemarch более ценной
Сценарий роста начинается с плотности. Если Telemarch сможет продолжать добавлять клиентов внутри коридоров Сантьяго, Хато-дель-Яке, Вилья-Гонсалес и Вальверде, не разбрасывая бригады слишком тонко, экономика улучшится. Стоимость установки на клиента падает, когда техники повторяют маршруты. Запасные части становится проще размещать. Диагностика аварий ускоряется, потому что паттерны повторяются. Локальный контент и трафик точек обмена становятся ценнее, потому что совокупный трафик растёт. Бизнес-поддержка становится проще, потому что провайдер может приоритизировать известные кластеры, а не ездить по несфокусированной зоне покрытия.
Второй рычаг роста — пиринг и кэширование. Публичная запись PeeringDB говорит, что Telemarch заинтересована в размещении CDN-кэшей и прямом пиринге контента:https://www.peeringdb.com/asn/272011. Если это станет реальностью, компания сможет превратить рост трафика из чистых расходов в частичное преимущество. Видео- и социальный трафик дороги, когда каждый бит едет по платному апстриму; они менее болезненны, когда популярный контент лежит ближе к пользователю. Более низкая задержка и меньше узких мест в апстриме также снижают обращения в поддержку, которые начинаются с «интернет медленный», а на деле являются жалобами на перегрузку.
Третий рычаг — корпоративная дисциплина. Бизнес-тарифы Telemarch включают функции, понятные клиентам: статические IP, мониторинг, межсетевой экран, VPN и приоритетную поддержку:https://www.telemarch.com.do/empresarial. Ценная версия этого предложения — не универсальная бизнес-страница. Это контролируемый портфель клиник, офисов, отелей, малых промышленных фирм, школ, ритейлеров и локальных сервисных бизнесов, чья стоимость простоя достаточно высока, чтобы платить за лучшую поддержку. Опасность — скидывать бизнес-линии до уровня жилой экономики с бизнес-ожиданиями. Малый провайдер должен защищать корпоративную маржу, потому что именно она финансирует запчасти и сверхурочные, от которых выигрывают и жилые клиенты.
Четвёртый рычаг — продуктовая упаковка устойчивости. На подверженном штормам островном рынке резервное питание, варианты резервных маршрутов, вторичные беспроводные пути и интеграция спутникового резерва могут продаваться как снижение риска, а не как технические дополнения. Данные о рисках Всемирного банка и GFDRR обосновывают национальный кейс устойчивости, но Telemarch должна перевести его в локальные опции: бизнес-пакет с проверенным на электропитании абонентским оборудованием, резервный путь, ясную политику приоритета после шторма и честные пределы.
Провайдер, который говорит клиентам, что откажет, а что нет, зарабатывает больше доверия, чем провайдер, обещающий совершенство.
Что может сломать кейс
Первый риск снижения — хрупкость апстрима. Если эффективная стоимость апстрима Telemarch растёт или ключевой апстрим-путь работает плохо, розничные тарифы могут не оставить достаточно места для инвестиций в поддержку. Текущий вид BGP.tools с двумя апстримами не обязательно проблема, но это маркер риска:https://bgp.tools/as/272011. Экономический вопрос в том, хватает ли компании диверсификации маршрутов и договорного рычага, чтобы защитить клиентов во время апстрим-сбоев. Для регионального провайдера худшая авария — та, которую он не может починить локально, но всё равно должен объяснять локально.
Второй риск снижения — перерасширение. Изменение зон INDOTEL предполагает амбиции за пределами первого следа в Сантьяго:https://indotel.gob.do/wp-content/uploads/2025/12/Res._DE-142-2025_TELEMARCH_SRL.pdf. Расширение может создавать рост, но может также создавать карту ремонта, с которой не справится организация поддержки. Локальные широкополосные бизнесы часто умирают не из-за отсутствия спроса, а потому что принимают слишком много низкоплотных установок, слишком много труднодоступных клиентов и слишком много обещаний быстрого ремонта за пределами реалистичного радиуса бригад.
Третий риск — ценовое сжатие со стороны национальных операторов. Если Claro или Altice решат агрессивно конкурировать в самых сильных районах Telemarch, локальному провайдеру придётся выбирать между совпадением по цене и сохранением качества услуги. Совпадать по цене без национального масштаба опасно. Отказ от совпадения по цене требует репутации поддержки достаточно сильной, чтобы клиенты приняли премию или меньше пакетных дополнений. Здесь малый размер Telemarch становится и щитом, и слабостью. Национальный оператор может игнорировать малого локального оператора, пока тот не станет достаточно заметным для атаки.
Но после атаки у локального оператора меньше финансовых буферов.
Четвёртый риск — доверие. Бизнес-страница, обещающая SLA, резервные каналы и мониторинг, приглашает серьёзных покупателей задавать вопросы об истории обслуживания, времени безотказной работы, путях эскалации и условиях компенсации. Если Telemarch может ответить на эти вопросы, бизнес-план — актив. Если нет, маркетинг создаёт ожидания без маржи. На рынке, где соцсети быстро разносят истории об авариях, разрыв между обещанием и реальностью поддержки может стать дорогим.
Факты, которые изменили бы суждение
Несколько фактов резко подняли бы эту оценку. Самыми сильными были бы жёсткие операционные цифры: активные абоненты, доля бизнес-счетов, ARPU по тарифам, отток по населённым пунктам, среднее время установки, среднее время восстановления и уровень жалоб. Вторым — техническое доказательство устойчивости: апстрим-контракты, диверсификация маршрутов, развёртывание кэшей, загрузка точек обмена, политика резервного питания и штат для ремонта после шторма. Третьим — коммерческое доказательство: названные корпоративные клиенты, готовые говорить публично, кейсы восстановления после шторма или аудированная удовлетворённость клиентов.
Четвёртым — свидетельства расширения, показывающие, что авторизации Вальверде и добавленных зон Сантьяго превратились в плотное и прибыльное обслуживание, а не в разбросанное покрытие.
Несколько фактов опустили бы оценку. Паттерн неоплаченных регуляторных обязательств, истёкшая авторизация, устойчивые социальные жалобы на аварии, доказательства того, что язык бизнес-SLA не подкреплён практикой поддержки, потеря связности с точкой обмена или зависимость от одного неэффективного апстрима — всё это ослабило бы кейс. Так же как и снижение тарифов, не имеющее смысла против стоимости полевого ремонта. Клиенты широкополосного доступа часто покупают сначала цену, но помнят отказы. Локальный провайдер, который приучает клиентов ожидать дешёвый сервис и мгновенную поддержку, в итоге вынужден платить за оба.
Самое честное текущее прочтение: Telemarch — реальный региональный оператор с правдоподобной нишей и требовательной базой затрат. Её не защищает тайна. Публичный след показывает компанию, которая пытается формализовать локальный широкополосный сервис в Сантьяго и близлежащих коридорах, управлять независимой маршрутизационной границей, использовать пиринг для снижения зависимости, где возможно, и продавать и доступность для домов, и поддержку бизнеса. Её уязвимость в том, что каждое преимущество требует исполнения. Локальная поддержка имеет значение, только если отвечает. Пиринг помогает, только если трафик реально идёт по лучшим путям.
Бизнес-план зарабатывает премиальную маржу, только если реакция на аварию реальна. Расширение создаёт ценность, только если за ним следует плотность.
Для доминиканского владельца бизнеса из начала этой истории решение не идеологическое. Оно арифметическое. Если цена Telemarch достаточно близка, установка достаточно быстра, роутер достаточно хорош, номер поддержки работает и услуга переживает следующую неделю тяжёлой погоды с меньшим числом сюрпризов, у локальной альтернативы есть ценность. Если национальный оператор дешевле, мобильный заменитель проще, а локальное обещание ремонта проваливается, бренд становится просто ещё одним именем в счёте.
На островном рынке широкополосного доступа такова цена роли альтернативы: не обязательно быть самой большой сетью, но обязательно быть тем, чьи локальные обещания переживают контакт с погодой, зависимостью от апстрима и клиентами, которые не могут позволить себе ещё одну аварию.