
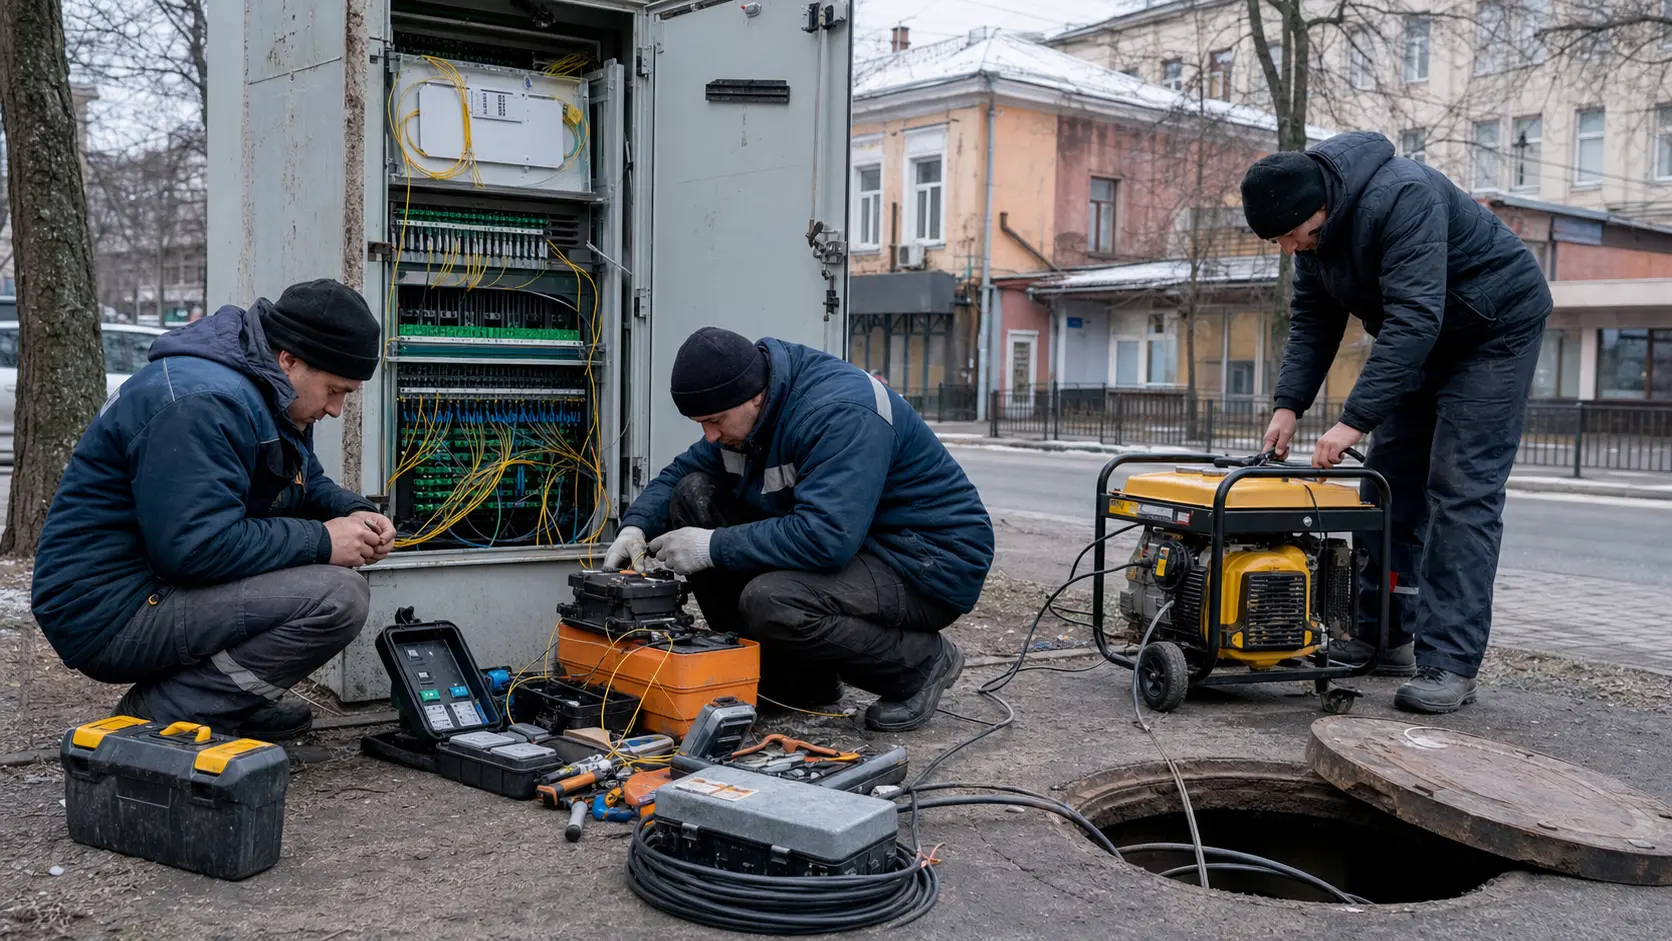
Резюме
- Kaluska informatsiyna merezha LLC выглядит как заслуживающий доверия региональный украинский оператор доступа, а не как оболочка: юридическое лицо, публичный перечень договоров, членство в отраслевой ассоциации, ASN, регистрационные данные RIPE, профиль PeeringDB и активные анонсы префиксов — всё указывает на действующего локального интернет-провайдера, сосредоточенного на Калуше, Долине и близлежащих населённых пунктах.
- Главный экономический вопрос не в том, хотят ли клиенты широкополосный доступ, который переживает отключения электроэнергии. Хотят. Вопрос в том, сможет ли KIM превратить этот спрос в достаточный ежемесячный денежный поток, чтобы оплачивать модернизацию пассивной оптики, резервное питание, запчасти, полевые работы, доступность колл-центра и резервирование магистральных каналов, сохраняя при этом доступность услуг на рынке, где национальный ARPU фиксированного интернета остаётся низким.
- Самое сильное свидетельство в пользу KIM — практическое, а не рекламное: предложения PON и XGPON/XGSPON, невысокие, но дифференцированные тарифы, явные инструменты отсрочки и приостановки платежей, контракты на интернет для государственного сектора, ремонтные работы 2026 года, маршрутизация с валидным RPKI и участие в трёх точках обмена трафиком.
- Самое слабое место также практическое: публичные записи не раскрывают аудированную выручку KIM, отток абонентов, часы простоев, запас генераторов, задолженность, топологию сети или фактическое подключение домохозяйств к более дорогим тарифам. Хорошая локальная маршрутизация не доказывает устойчивость последней мили в многоквартирном доме во время длительного отключения.
- Моя оценка: у KIM есть защитимая локальная франшиза, если компания относится к непрерывности как к тарифицируемому продукту и операционной дисциплине, а не как к лозунгу. Мнение изменится, если записи о ремонтах, данные об отключениях или поведение абонентов покажут, что клиенты платят за скорость, но покидают сеть во время сбоев.
Локальное подключение становится проверкой баланса
Самый показательный клиент Kaluska informatsiyna merezha LLC — не гипермасштабное предприятие, не министерство и не национальный медиабайер. Это домохозяйство в Калуше, которому нужно, чтобы ребёнок на онлайн-уроке оставался на связи при отключении света, небольшой магазин, чей платёжный терминал и канал сообщений должны работать в очереди ремонтов, или школьный офис, который рассматривает несколько тысяч гривен годового интернет-обслуживания как часть базовой гражданской непрерывности. Такой клиент не может выписать неограниченный чек за устойчивость.
Но он способен отличить дешёвое подключение, исчезающее при первом же сбое сети, от местного провайдера, у которого отвечает линия поддержки, оптический тракт дисциплинирован по питанию и ремонтная бригада может добраться до повреждения.
Поэтому KIM следует анализировать не как обычного украинского интернет-провайдера, а как небольшую инфраструктурную коммунальную компанию с розничной экспозицией. Её публичные тарифы простираются от домашнего тарифа GPON 1 Гбит/с за 200 гривен в месяц до тарифов XGPON/XGSPON на 2 Гбит/с и 2,5 Гбит/с за 299 и 499 гривен. Компания также продаёт интернет плюс телевидение, взимает плату за некоторые работы по установке и оборудование, предлагает настройку роутеров и услуги замены оборудования и рекламирует PON как способ для абонентов с собственным резервным питанием оставаться онлайн во время отключений.
Это бизнес-модель с несколькими возможными источниками маржи: регулярная плата за доступ, экономика оптических приёмников при первоначальном подключении, продажа или аренда оборудования, вызовы сервиса, подключения госсектора и бизнес-доступ. Это также модель с несколькими статьями оттока денежных средств: строительство волоконно-оптической сети, запасы OLT и ONU, роутеры, время автомобилей, работа по сварке, резервное питание, транзит, пиринг, персонал поддержки и риск неплатежей.
Тезис прост. KIM сможет выжить как значимая региональная сеть только в том случае, если заложит цену надёжности в среднее локальное подключение. Скорость сама по себе слишком легко копируется крупными операторами и слишком трудно проверяется клиентами на заявленной номинальной скорости. Непрерывность — другое дело.
В западной Украине военного времени экономически ценно то подключение, которое продолжает работать, когда у клиента есть пауэрбанк на роутере, когда муниципальному офису нужно закончить день бумажной работы, когда школе нужно провести дистанционный урок, а местному бизнесу некогда ждать, пока национальный колл-центр обработает заявку. Задача KIM — превратить эти моменты в устойчивую готовность платить, не переходя грань, за которой домохозяйство решает, что мобильных данных, национального пакета или более дешёвого местного конкурента достаточно.
Идентичность и граница контроля
Граница компании необычно ясна для небольшого регионального оператора. В собственном публичном договоре KIM названо ООО «Kaluska informatsiyna merezha», указан адрес в Калуше на бульваре Независимости, код ЕГРПОУ 36382015, а также сайт, электронная почта и телефонная линия провайдера. Сторонние украинские реестры компаний согласуются по основным фактам: компания зарегистрирована 21 апреля 2009 года, организована как общество с ограниченной ответственностью, основной вид деятельности — проводная связь, а уполномоченным лицом или руководителем указан Марьян Касько.
Clarity Project фиксирует уставный капитал 3 000 000 гривен и показывает рассредоточенную локальную структуру собственности с несколькими названными участниками, а не единственного раскрытого контролирующего владельца. YouControl аналогично перечисляет группу участников и зарегистрированный правовой статус.
Это важно, потому что сетевые данные соотносятся с той же операционной идентичностью. RDAP RIPE показывает AS197522 под именем ISP-KIM-NET и организацией-регистрантом Kaluska informatsiyna merezha LLC, с адресными данными в Калуше и контактом для жалоб. RIPEstat подтверждает, что AS197522 анонсируется. Страницы BGP и IP-аналитики связывают тот же AS с ресурсами IPv4 и IPv6 KIM. PeeringDB использует англоязычную метку «Kalush Information Network» для того же ASN и сайта. Ничто из этого не доказывает прибыльность.
Однако это снижает распространённый исследовательский риск в региональной связи: спутать маркетинговый бренд, юридическое лицо, реселлера и регистранта маршрутизации. Здесь коммерческая, юридическая и маршрутизационная идентичности совпадают достаточно тесно, чтобы рассматривать KIM как одну операционную компанию для экономического анализа.
Граница всё же не идеальна. Страница документов KIM перечисляет публичные договоры не только KIM, но и нескольких индивидуальных предпринимателей, что предполагает, что более широкая сервисная экосистема может включать связанных или партнёрских операторов, подрядчиков или унаследованные бизнес-схемы. Это обычное явление на рынках локального доступа, но означает, что выручка и обязательства могут не полностью находиться внутри ООО. Бизнес-сайт также открывает поверхности для жилых и корпоративных клиентов, а клиентский портал доступен только пользователям сети KIM.
Консервативная интерпретация: ООО является якорным оператором, но не обязательно единственным экономическим участником каждой брендированной услуги или полевой активности. Любая оценка стоимости или кредитный взгляд потребует банковских выписок, платёжных ведомостей, договоров аренды, долгов по оборудованию и распределения между ООО и связанными контрактами индивидуальных предпринимателей, прежде чем переходить от операционной уверенности к финансовой.
Продукт — это не только скорость
KIM агрессивно маркетирует скорость. Страница для частных клиентов рекламирует 2,5 Гбит/с Turbo за 499 гривен в месяц, 2 Гбит/с Power за 299 гривен и 1 Гбит/с Premium VIP за 200 гривен. В описании тарифов есть важная оговорка: гарантированная скорость измеряется на выходе из оптического терминала к оборудованию абонента, после чего производительность зависит от собственного оборудования клиента. Эта оговорка не пустая строка. Это граница между тем, что KIM может контролировать, и тем, что может испытывать клиент.
Провайдер может построить тракт XGPON до здания и всё равно получить вину за слабый Wi-Fi-роутер, старый ноутбук, перегруженную домашнюю mesh-сеть или недостаточное резервное питание.
Экономика установки показывает то же напряжение. Для оптического подключения XGPON/XGSPON KIM указывает стоимость 1 999 гривен, привязанную к оптическому приёмнику, заявляя, что остальные работы покрываются компанией, и предлагая два месяца в подарок. Для GPON указано 600 гривен или отсутствие первоначального взноса, если клиент подписывает договор аренды оборудования и вносит предоплату за два месяца. Это классический компромисс сети доступа. Первоначальные платежи защищают оператора от некачественного спроса и помогают финансировать оборудование.
Более низкие первоначальные платежи увеличивают подключения, но переносят больше возмещения в ежемесячные счета. Во время войны вторая модель привлекательна, поскольку домохозяйства ограничены в средствах; она также опасна, потому что оператор несёт больше капитальных затрат именно тогда, когда батареи, генераторы, запчасти и импортная электроника становятся дороже в закупке.
Дополнительные услуги KIM поэтому информативны с экономической точки зрения. Настройка роутера от 50 гривен, настройка OTT-TV, горячая замена оборудования, роутеры по цене в несколько тысяч гривен и mesh-системы около 6 000 гривен — всё указывает на провайдера, который пытается получить часть ценности вокруг домашней сети, а не только уличного волокна. Это разумно. В сети с преобладанием PON клиентский опыт часто ограничен последними тремя метрами: качеством роутера, его размещением, электропитанием и способностью пользователя поддерживать оптический терминал в рабочем состоянии.
Если KIM сможет продавать лучшее оборудование и быстро его обслуживать, это улучшит и маржу, и воспринимаемую устойчивость. Если не сможет, рекламируемое оптическое обновление станет источником жалоб, когда клиенты обнаружат, что гигабитный тариф не превращает слабый домашний Wi-Fi в бизнес-канал.
Что решает PON, а что — нет
Заявление о PON — центр военной экономики KIM. Компания говорит клиентам многоквартирных домов в Калуше и Долине, что PON — пассивная оптическая технология, и заявляет, что при наличии у абонента резервного питания доступ в интернет может продолжаться во время отключений электроэнергии. Это утверждение в целом правдоподобно. Пассивное оптическое распределение снижает зависимость от активного оборудования с питанием между оператором и пользователем.
В контексте украинских отключений регуляторы и отраслевые наблюдатели неоднократно выделяли PON как более устойчивую технологию фиксированного доступа, а операторы инвестировали в батареи, генераторы и более энергоэффективные сети после тяжёлого опыта отключений 2022 и 2023 годов.
Но формулировка важна. KIM не обещает, что интернет будет работать независимо от всех внешних условий. Компания говорит, что клиенту нужно резервное питание. Ей также по-прежнему нужно питать собственную головную станцию, коммутацию, OLT, транспорт и магистральные пути. Пассивный сплиттер в здании полезен только если оптическая линия цела, терминал и роутер клиента запитаны, активное оборудование оператора работает, магистральные маршруты доступны и ремонтная бригада может добраться до повреждений. PON меняет форму проблемы устойчивости, но не устраняет её.
Вопрос маржи в том, достаточно ли дополнительного ежемесячного дохода от клиентов, ценящих устойчивый к отключениям сервис, для финансирования обязательств на стороне оператора, которые клиенты не видят.
Национальная дискуссия в Украине делает это не только маркетинговым вопросом. Регулятор описывал проверки готовности операторов, включая генераторы, запасы топлива, батареи и мобильные бригады реагирования. RIPE Labs обсуждала инициативы, помогающие пользователям проверять готовность провайдеров к отключениям и связывающие украинских операторов с донорским или вендорским оборудованием. Internet Society описывала устойчивость интернета Украины как функцию технической избыточности, резерва Starlink, мобилизации ремонтов и распределённых сетей, а не какой-то одной волшебной технологии.
Для KIM это означает, что PON следует рассматривать как один компонент продукта непрерывности. Клиент, покупающий «интернет, который работает без света», фактически покупает пакет: пассивный доступ, запитанное ядро, обслуживаемые батареи, запасное оборудование, доступных специалистов и честную коммуникацию о том, что по-прежнему зависит от клиента.
Данные маршрутизации: реальная сеть, ограниченные выводы
Записи маршрутизации — одна из сильных сторон досье. AS197522 активен под именем ISP-KIM-NET. RIPEstat показывает 5 632 анонсированных IPv4-адреса в 24 префиксах IPv4 и восьми префиксах IPv6, с видимостью для всех измеряемых узлов RIS в снимке июля 2026 года. Инструменты BGP и IPinfo показывают связанные с KIM диапазоны IPv4, включая 46.149.176.0/20 и 2.57.204.0/22, а лента анонсированных префиксов RIPEstat перечисляет несколько /24 и /32 IPv6. Проверка RPKI для основного 46.149.176.0/20 и одного из /32 IPv6 валидна.
Это не делает сеть невосприимчивой к отключениям или ошибкам конфигурации, но указывает на провайдера, поддерживающего современную гигиену источника маршрутов.
PeeringDB добавляет полезные операционные детали. В профиле указан региональный масштаб, трафик 20–50 Гбит/с, в основном входящий коэффициент, поддержка IPv6, открытая политика пиринга и три точки обмена. Данные netixlan показывают порты 30 Гбит/с на DTEL-IX public, 1-IX UA и 1-IX EU. Снимок соседей RIPEstat показывает 16 наблюдаемых соседних ASN. Эти данные важны, потому что локальный провайдер с одним слабым магистральным каналом и без вариантов пиринга имеет иной профиль риска, чем провайдер с участием в точках обмена и несколькими наблюдаемыми связями.
Записи KIM предполагают, что компания не просто перепродаёт один канал доступа под локальным брендом.
Выводы всё же должны быть ограничены. Данные PeeringDB частично предоставлены самим оператором. Скорость порта точки обмена не равна проданной ёмкости для клиентов, гарантированной полосе или эффективной пропускной способности при региональных перегрузках. Соседи RIPE — наблюдаемые отношения маршрутизации, а не контракты. Валидный ROA предотвращает один класс ошибок источника маршрута, но не защищает от обрыва волокна, разряженной батареи, отказа линейной карты OLT или здания клиента с повреждённым стояком. Данные маршрутизации говорят, что у KIM живая, обслуживаемая и регионально связанная сеть.
Они не говорят, останется ли конкретная квартира в Долине на связи после двенадцати часов отключения. Инвестиционный анализ нуждается в обоих слоях.
Юнит-экономика в стране с низким ARPU
Национальное сравнение безжалостно. ARPU фиксированного интернета в Украине в 2025 году сообщался на уровне 234,2 гривны в месяц, при росте выручки фиксированного интернета на 8,2 процента и превращении xPON в крупнейшую технологическую долю. Домашний интернет KIM 1 Гбит/с за 200 гривен находится ниже этого национального ARPU. Тариф 2 Гбит/с за 299 гривен выше, а тариф 2,5 Гбит/с за 499 гривен более чем вдвое выше. Такая дифференциация — именно то, что нужно региональному провайдеру: защитимая входная цена, чтобы не терять домохозяйства, плюс более высокие тарифы, которые могут нести бремя устойчивости и капитальных затрат.
Сложность в том, что рекламируемая скорость может сжимать ценовую дисциплину. Если клиенты сравнивают только «один гигабит за 200» с национальными пакетами или другим местным провайдером, возможности KIM повышать среднюю выручку ограничены. Если клиенты сравнивают «будет ли сеть работать при отключениях, ответит ли линия поддержки и будут ли ремонты быстрыми», у KIM больше шансов взимать премию. Поэтому страница оплаты важна.
Она описывает мгновенные и банковские способы оплаты, предупреждает, что банковские платежи могут идти до трёх рабочих дней, рекомендует клиентам платить за три-четыре дня до истечения баланса и указывает на услугу отсрочки при пропуске платежа. Это не гламурно, но это ежедневная механика конвертации денежных средств. Локальный провайдер может иметь сильный спрос и всё же страдать, если платежи приходят поздно, если сотрудники поддержки вручную сверяют переводы или если отключения создают отток в трудные времена.
Публичные закупки дают второй ракурс цен. Отдельные контракты 2026 года показывают годовое или периодическое интернет-обслуживание на суммы 4 200 гривен, 5 760 гривен, 3 180 гривен и 2 000 гривен для местных государственных учреждений. Это не трансформационные корпоративные контракты. Это небольшие повторяющиеся контракты непрерывности: школа, парк, муниципальный информационный центр, лицей в Долине.
Сводка клиентов Opendatabot показывает более крупных накопленных государственных покупателей, таких как управление культуры Калуша, исполнительный комитет Калуша, лицей в Тлумаче и центр первичной медико-санитарной помощи Калуша, но суммы по-прежнему скромны. Экономическая ценность не в каком-то одном тендере. Она в плотной локальной сети учреждений, которым нужен стабильный сервис и которые могут предпочесть провайдера, уже знающего улицу, здание и ответственного чиновника.
Издержки и капитал: скрытая война внутри дешёвого тарифа
Стек затрат за тарифом 200–499 гривен в месяц тяжелее, чем признаёт тарифная страница. Волоконно-оптический доступ требует материалов, инструментов для сварки, опор или канализации, где они доступны, доступа в здания, оптических терминалов, роутеров, полевого персонала, транспорта и запасов. Устойчивость к отключениям добавляет батареи, зарядные устройства, генераторы, логистику топлива, защищённое хранение, циклы обслуживания и деградирующие сменные батареи.
Военные условия добавляют повреждения трасс, непредсказуемые рабочие окна, пробелы в страховании, задержки закупок и альтернативные издержки квалифицированных специалистов, которые могут быть мобилизованы, перемещены или перекуплены конкурирующими инфраструктурными потребностями.
Собственное меню услуг компании намекает на этот скрытый стек затрат. Горячая замена оборудования оформлена как расширенная гарантия на оптические приёмники, терминалы ONU и Wi-Fi-антенны, действующая 12 месяцев, одноразовая и с отдельной оплатой вызова мастера. Это рационально. Это превращает неопределённую будущую замену в тарифицируемую опцию и снижает шок полной покупки оборудования для клиента. Но это также показывает, сколько точек отказа находится на краю сети. Если оператор отдаёт слишком много поддержки внутри низкого ежемесячного тарифа, полевые работы становятся неоценённой субсидией.
Если он слишком часто взимает плату за визиты, клиент видит устойчивость как выжимание денег по мелочам. Правильный ответ — чёткий платный пакет непрерывности: лучший терминал, рекомендации по батареям, опция замены, реалистичный SLA поддержки и прозрачная коммуникация об отключениях.
Витрина оборудования KIM также иллюстрирует проблему оборотного капитала. TP-Link Archer A64 за 1 550 гривен, Archer AX12 за 1 699, AX53 за 2 399 и пакет mesh Deco X20 за 5 999 могут улучшить клиентский опыт. Они также привязывают провайдера к цепочкам поставок потребительской электроники и гарантийным ожиданиям. Локальный провайдер, держащий оборудование на складе, частично является ритейлером, частично установщиком и частично кредитором, если позволяет клиентам отсрочку или аренду оборудования. В инфляционной и валютно-чувствительной среде этот запас нельзя считать второстепенным.
Оператор должен либо быстро его оборачивать, либо правильно оценивать, либо принять, что оборудование будет потреблять денежные средства, которые могли бы финансировать батареи и резервирование маршрутов.
Непрерывность госсектора как сигнал франшизы
Контракты KIM с госсектором невелики, но стратегически значимы. Муниципальный информационный центр, покупающий 12 единиц интернет-услуги на год, сельский или школьный адрес, покупающий одну услугу интернета, лицей в Долине, заключающий несколько договоров, или парк в Калуше, покупающий доступ, не делают KIM государственным подрядчиком в широком смысле. Но они показывают, что компания достаточно укоренена, чтобы обслуживать публичную инфраструктуру своей территории. Во время сбоев это может значить больше, чем масштаб логотипа.
Местный чиновник с отказавшим каналом может ценить провайдера, который знает адрес и может отправить бригаду, больше, чем провайдера, чей национальный бренд сильнее, но чей сервисный процесс удалён.
Те же записи предотвращают преувеличение. Суммы, видимые в отдельных закупках 2025 и 2026 годов, часто измеряются сотнями или первыми тысячами гривен. Услуга за 380 гривен, ремонт за 900 гривен или восстановление за 1 000 гривен — это свидетельство локальной работы, а не высокомаржинальной корпоративной выручки. Если KIM сильно зависит от множества таких низкочековых государственных контрактов, административная нагрузка может быть высокой относительно выручки. Если эти контракты лишь небольшое дополнение к более крупной базе домохозяйств и малого бизнеса, они являются полезным слоем репутации и утилизации.
Исходные записи не раскрывают это распределение.
След государственных закупок особенно полезен, поскольку поддерживает часть истории о «локальном ремонтном труде». Одна закупка 2023 года описывала прокладку кабеля, установку медиаконвертера, подключение патч-кордов и ремонт блока питания для административного здания в Мостыще. Закупка 2025 года описывала ремонтно-восстановительные работы для восстановления доступа к интернет-сети в Голыне. Это не абстрактные услуги. Это именно те небольшие, физические, выполняемые специалистами задачи, которые определяют, есть ли у регионального провайдера сервисное преимущество. Экономика KIM поэтому зависит от плотности выездов.
Чем больше задач она может выполнять вблизи существующих маршрутов, тем выше производительность труда удаётся сохранить. Чем дальше она тянется в малозаселённые сёла без учёта стоимости проезда и запчастей, тем сильнее непрерывность превращается в утечку маржи.
Конкуренция и заменители
KIM не работает в монопольном вакууме. Таблица городских провайдеров 2IP для Калуша перечисляет KIM рядом с Netgroup-Service, «Укртелекомом», Kyivstar, Lanet, Vega, Uarnet, Vodafone Ukraine, Lifecell и другими меньшими именами. Количество отзывов — не данные о доле рынка, но они показывают, что клиенты воспринимают альтернативы. Собственные публичные материалы Kyivstar описывают его как крупнейшего оператора электронных коммуникаций Украины с более чем 23 миллионами мобильных абонентов и более чем 1,1 миллиона абонентов домашнего интернета во втором квартале 2025 года.
TeleGeography сообщает, что Kyivstar, Volia и «Укртелеком» лидируют среди национальных провайдеров фиксированного широкополосного доступа по доле пользователей. Эти крупные операторы обладают закупочной мощью, узнаваемостью бренда, национальными пакетами и мобильными кросс-продажами, с которыми KIM не может конкурировать.
Однако национальный масштаб не всегда решает на рынке регионального доступа. Крупный мобильный оператор может быть заменителем первой необходимости при коротком отключении фиксированной линии, но сами мобильные сети зависят от запитанных базовых станций, транспорта и ёмкости спектра. Национальный роуминг в Украине помог непрерывности, но не превращает мобильную связь в идеальную замену стабильному домашнему или школьному фиксированному доступу. «Укртелеком» может предлагать устойчивость типа GPON на многих рынках, но восприятие его сервиса зависит от местоположения.
Kyivstar может объединять мобильную связь, фиксированный интернет и телевидение по цене, давящей на локальный ARPU, но местный провайдер всё же может выигрывать за счёт знакомства со зданиями, скорости реакции и сельского охвата, если он хорошо работает.
Поэтому сигналы собственного покрытия KIM критичны. Его сайт показывает региональные селекторы Калуш, Рожнятов, Долина, Жидачев и Тлумач и перечисляет множество населённых пунктов в подвале бизнес-сайта. Акция PON в квартиру явно доступна жителям многоквартирных домов Калуша и Долины. След закупок включает Калуш, Долину, Кропивник, Голынь и другие близлежащие адреса. Конкурентный вопрос не в том, «сможет ли KIM победить Kyivstar на национальном уровне?» Не сможет. Вопрос в том, сможет ли KIM владеть достаточным числом локальных улиц, зданий и сёл с лучшей экономикой непрерывности, чем национальный пакет может предложить по тому же адресу.
Если да, отставание в масштабе терпимо. Если национальный GPON догоняет здание за зданием, локальная премия KIM сократится.
Неофициальные рыночные сигналы
Неофициальные сигналы смешаны, что делает их полезными. List.in.ua повторяет сильное маркетинговое заявление о том, что KIM предлагает оптический энергонезависимый интернет с использованием XPON, GPON, XGPON и XGSPON, быстрые окна подключения, обслуживание колл-центра, гибкие тарифы и скорости, включая 1 Гбит/с, 2,5 Гбит/с и 10 Гбит/с. Это не аудированное доказательство, но публичная рыночная презентация того, как KIM хочет быть понятой.
Страница отзывов о провайдере 2IP содержит похвалу за стабильный сервис во время отключений электроэнергии и быстрое подключение, но также жалобы на нестабильность, низкую измеренную скорость, плохое обслуживание и ограниченные альтернативы. Ответы компании или представителей запрашивают номера договоров или адреса и направляют клиентов в поддержку.
Правильный способ использования этих сигналов — ни отвергать их, ни цитировать как истину. Отзывы самоотбираются и часто смещены в сторону разгневанных или необычно довольных пользователей. Однако они показывают, как выглядит поле боя: непрерывность при отключениях, разброс скоростей, скорость ремонта, воспринимаемая монопольная власть и качество поддержки. Публичную экономику KIM следует оценивать именно по этим темам. Если клиенты жалуются, что платят за 50 Мбит/с, а видят однозначные скорости, заголовок 2,5 Гбит/с не восстановит доверие.
Если клиенты говорят, что сервис работает при отключении света, у KIM есть доказательство, которое можно превратить в премиальное предложение непрерывности. Если компания отвечает на отзывы практическими диагностическими запросами, это лучший сигнал, чем полное молчание, хотя и не доказывает решение проблемы.
Страница социальной ответственности добавляет другой мягкий сигнал. KIM сообщает о поддержке Вооружённых сил Украины, включая публикации 2025 года о помощи. Это не определяет качество широкополосного доступа, но является частью экономики доверия локального оператора военного времени. Клиенты могут предпочесть провайдера, воспринимаемого как локально присутствующего и граждански согласованного. Инвесторам следует быть осторожными: гражданская заметность не заменяет время безотказной работы, сбор денежных средств или обслуживание долга. Однако это часть того, почему небольшой провайдер может оставаться устойчивым против национального оператора.
На рынках локальной инфраструктуры доверие и время реакции могут быть столь же реальными, как и ценовая скидка.
Регулирование, налоги и цена формальности
KIM фигурирует в украинском регуляторном контексте как формальный провайдер, а не просто соседская сеть. Материалы реестра НКЭК и страницы сторонних реестров связывают компанию с реестром провайдеров, а собственный публичный договор KIM утверждает, что техническое обслуживание и эксплуатация выполняются KIM как провайдером, включённым в соответствующий реестр. Более широкая правовая рамка сдвинула Украину к модели общего разрешения, согласованной с европейскими принципами электронных коммуникаций, с уведомительным входом, правами потребителей, конкурентной политикой и регуляторным надзором.
Формальный статус имеет преимущества. Он поддерживает государственные контракты, доверие к межсетевым соединениям, доверие клиентов и возможность участия в программах устойчивости или отраслевой адвокации. Он также имеет издержки. Анализ BRDO рынка фиксированного интернета утверждал, что выручка резко упала в конце 2024 года после того, как интерпретации налоговой службы фактически нарушили упрощённое налогообложение для интернет-провайдеров, при этом полнота отчётности также ослабла. Повлияло ли это на KIM конкретно, не раскрывается.
Но секторальный момент важен: экономика локального провайдера может быть изменена налоговой классификацией, обязанностями по отчётности и ожиданиями регулятора, даже когда физическая сеть исправна.
Военная позиция регулятора добавляет ещё один слой. От операторов ожидают подготовки к отключениям через батареи, генераторы, запасы топлива и бригады реагирования. Эти ожидания разумны с точки зрения общественного интереса. Они не бесплатны. Если Украина хочет, чтобы локальные сети оставались устойчивыми, рынок должен позволять провайдерам возмещать стоимость этой готовности. Опасность для KIM — быть зажатым между общественным ожиданием и доступностью для домохозяйств: клиенты и чиновники требуют времени безотказной работы как коммунальной обязанности, а ежемесячная плата за доступ остаётся ближе к цене развлечения.
Управленческая задача KIM — сделать стоимость устойчивости достаточно видимой для тарификации, но не настолько видимой, чтобы клиенты решили, что доплачивают за то, что уже должно быть включено.
Инвестиционное суждение
Моя базовая оценка конструктивна, но условна. У KIM достаточно свидетельств реальной работы, региональной укоренённости и дисциплины сетевых ресурсов, чтобы заслуживать внимания как локальная платформа непрерывности в западной Украине. Её тарифы показывают лестницу, способную сегментировать домохозяйства по готовности платить. Продвижение PON прямо адресует военный сценарий использования. Её след государственных закупок показывает, что местные учреждения покупают доступ и ремонт. Её ASN имеет живую видимость, валидные источники RPKI, ресурсы IPv6 и участие в точках обмена. Это нетривиальные признаки для локального провайдера.
Условие в том, что KIM должна избегать продажи устойчивости в убыток. Провайдер может уничтожить ценность, обещая устойчивый к отключениям интернет для привлечения клиентов, а затем поглощая стоимость батарей, топлива, выездов, запчастей и просроченных платежей внутри ежемесячной платы в 200 гривен. Он также может уничтожить ценность, продвигая скоростные тарифы, требующие обновления клиентского оборудования, при недостаточных инвестициях в поддержку.
Устойчивая стратегия более дисциплинированна: продавать базовый доступный оптический план, делать более высокие скоростные тарифы носителями чёткого обещания непрерывности и поддержки, монетизировать оборудование без злоупотребления доверием, сохранять государственные контракты плотными и локальными и поддерживать резервирование маршрутов там, где это важно.
Существует и правдоподобный сценарий роста. Если национальная политика и поведение клиентов продолжат благоприятствовать xPON, если KIM сможет эффективно модернизировать многоквартирные дома в Калуше и Долине, если внедрение более дорогих тарифов вырастет и если государственные учреждения продолжат покупать локальную непрерывность, KIM сможет превратить региональную франшизу в долговечный денежный двигатель. В этом случае компания не просто интернет-провайдер; она локальный посредник устойчивости, превращающий тревогу домохозяйств и муниципалитетов в тарифицируемую услугу.
Масштаб останется региональным, но ценность на удержанного клиента может вырасти.
Сценарий падения столь же ясен. Если клиенты будут считать весь фиксированный широкополосный доступ взаимозаменяемым, тариф 200 гривен закрепит всю базу. Если мобильные пакеты или национальные предложения GPON улучшатся по тем же адресам, ценовая лестница KIM сожмётся. Если отключения выявят слабое резервное питание на стороне оператора, заявление о PON станет репутационно опасным. Если государственные контракты останутся многочисленными, но крошечными, административные и диспетчерские издержки съедят маржу. Если налоговые или трудовые шоки поднимут издержки быстрее ежемесячных платежей, сеть станет беговой дорожкой обслуживания.
Выживанию компании угрожает не отсутствие спроса; ему угрожает неспособность сделать непрерывность платной.
Факты, которые изменили бы мнение
Несколько фактов существенно изменили бы это суждение. Первый — аудированная или хотя бы подтверждённая менеджментом выручка по сегментам: частные клиенты, бизнес, госсектор, оборудование, установка и сервисные вызовы. Если более дорогие тарифы составляют значимую долю регулярной выручки и отток низок, аргументы усиливаются. Если большинство клиентов сидит на самом дешёвом тарифе и часто пользуется отсрочкой, аргументы слабеют.
Второй — данные об отключениях. Надёжная запись времени безотказной работы при перебоях в сети, покрытие генераторами и батареями ключевых узлов, время восстановления, объёмы заявок и оборачиваемость запасного оборудования были бы ценнее очередного заявления о скорости. Если KIM сможет показать, что клиенты PON с домашним резервным питанием остаются онлайн при длительных отключениях, у компании есть ценовая власть. Если клиенты часто теряют сервис из-за разрядки узлов на стороне оператора или отказа магистральных путей, маркетинг PON становится хрупким.
Третий — концентрация маршрутов и поставщиков. Текущий публичный профиль маршрутизации KIM показывает полезное разнообразие, но контракты за этими маршрутами неизвестны. Потеря участия в точках обмена, концентрация магистральных каналов или ухудшение гигиены RPKI и префиксов изменили бы профиль риска. Напротив, более чёткий резервный транспорт, задокументированные транзитные контракты и дополнительный региональный пиринг поддержали бы более высокую оценку.
Четвёртый — конкурентное строительство. Если Kyivstar, «Укртелеком» или другой национальный оператор принесёт надёжный GPON и пакетные мобильные цены в те же многоквартирные дома по более низким эффективным ценам, KIM придётся выигрывать за счёт сервиса и локальной поддержки, а не скорости. Если национальные операторы оставят сёла и меньшие здания недообслуженными, локальная диспетчеризация KIM и знание населённых пунктов станут более ценными.
Пятый — труд. Компания может купить роутеры и оптические терминалы, если есть деньги. Она не может легко заменить доверенных специалистов, знающих физическую сеть, муниципальные контакты и сельские маршруты. Если KIM сохранит полевой персонал и короткие окна ремонта, экономика локальной непрерывности улучшится. Если кадры утоньшатся, сеть может по-прежнему анонсировать префиксы, а клиентский опыт ухудшится.
Итоговое мнение поэтому не дипломатично. KIM следует рассматривать как реального и полезного регионального интернет-провайдера с правдоподобной франшизой непрерывности военного времени, но не как доказанный высококачественный инфраструктурный компаундер. Доказательства поддерживают операционную легитимность и локальную значимость. Они ещё не поддерживают финансовый комфорт. Компания должна заработать этот комфорт, показав, что каждое устойчивое подключение оплачивает скрытую систему за ним: питание, резервирование маршрутов, запчасти, сбор платежей, труд поддержки и опционную ценность быть доступной, когда лёгкие части сети отказывают.
Практическая контрольная метрика — не максимальная рекламируемая скорость; это возмещаемая стоимость непрерывности на удержанный адрес. Менеджмент должен знать по кластерам зданий и населённым пунктам, сколько ежемесячной валовой маржи остаётся после магистрального обслуживания, потерь при биллинге, ожидаемых обращений в поддержку, амортизации оборудования, резервного питания и проезда специалистов. Если это число отрицательно на самом дешёвом тарифе, лекарство — не ещё одна акция. Это либо более ценный тариф, либо платный пакет оборудования, либо более плотная география выездов, либо решение не продлевать маршрут.
Именно эта дисциплина отделяет устойчивую локальную коммунальную компанию от популярной, но недофинансированной сети доступа.
Источники
- https://www.kim.ua/about-us/
- https://www.kim.ua/
- https://www.kim.ua/internet/
- https://www.kim.ua/tb-internet/
- https://business.kim.ua/internet/
- https://www.kim.ua/promotions/pon-u-kvartyru/
- https://www.kim.ua/payment/
- https://www.kim.ua/documents/
- https://www.kim.ua/wp-content/uploads/2022/11/new-kim.pdf
- https://www.kim.ua/services/
- https://www.kim.ua/soczialna-vidpovidalnist/
- https://my.kim.ua/
- https://www.kim.ua/technical-support/
- https://www.kim.ua/faq/
- https://www.kim.ua/network-usage-rules/
- https://rdap.db.ripe.net/autnum/197522
- https://stat.ripe.net/data/as-overview/data.json?resource=AS197522
- https://stat.ripe.net/data/routing-status/data.json?resource=AS197522
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS197522
- https://stat.ripe.net/data/prefix-overview/data.json?resource=46.149.176.0/20
- https://stat.ripe.net/data/rpki-validation/data.json?resource=AS197522&prefix=46.149.176.0/20
- https://stat.ripe.net/data/rpki-validation/data.json?resource=AS197522&prefix=2a09:dc40::/32
- https://stat.ripe.net/data/asn-neighbours/data.json?resource=AS197522
- https://www.peeringdb.com/api/net?asn=197522
- https://www.peeringdb.com/api/netixlan?asn=197522
- https://bgp.tools/as/197522
- https://ipinfo.io/AS197522
- https://ipgeolocation.io/browse/asn/AS197522
- https://inau.ua/members/kim
- https://clarity-project.info/edr/36382015
- https://youcontrol.com.ua/catalog/company_details/36382015/
- https://opendatabot.ua/c/36382015
- https://uablocklist.com/providers/kim.in.ua
- https://nkek.gov.ua/hromadskosti/publichna-informatsiia/nabory-danykh-nkek-shcho-pidliahaiut-opryliudnenniu-u-formi-vidkrytykh-danykh/reiestr-postachalnykiv-elektronnykh-komunikatsiinykh-merezh-ta-posluh
- https://data.gov.ua/en/dataset/ad65395c-55c6-4ff6-abfa-14709b66d9ae
- https://nkek.gov.ua/static-objects/nkek/uploads/public/67a/b84/842/67ab848421fd4749084122.pdf
- https://zakupivli.pro/gov/tenders/ua-2026-01-07-001134-a
- https://zakupivli.pro/gov/tenders/ua-2026-01-07-004172-a
- https://zakupivli.pro/gov/tenders/ua-2026-02-05-009052-a
- https://zakupivli.pro/gov/tenders/ua-2026-03-25-003641-a
- https://zakupivli.pro/gov/tenders/ua-2025-08-11-004549-a
- https://zakupivli.pro/gov/tenders/ua-2025-09-05-007448-a
- https://zakupivli.pro/gov/tenders/ua-2023-08-17-009776-a
- https://2ip.ua/ua/services/providers-rating?act=2&city=%D0%9A%D0%B0%D0%BB%D1%83%D1%88
- https://2ip.ua/ua/services/providers-rating?act=1&asid=197522
- https://list.in.ua/%D0%86%D0%BD%D1%82%D0%B5%D1%80%D0%BD%D0%B5%D1%82-%D0%BF%D1%80%D0%BE%D0%B2%D0%B0%D0%B9%D0%B4%D0%B5%D1%80%D0%B8/74281/%D0%9A%D0%B0%D0%BB%D1%83%D1%81%D1%8C%D0%BA%D0%B0-%D0%86%D0%BD%D1%84%D0%BE%D1%80%D0%BC%D0%B0%D1%86%D1%96%D0%B9%D0%BD%D0%B0-%D0%9C%D0%B5%D1%80%D0%B5%D0%B6%D0%B0-%D0%9A%D0%B0%D0%BB%D1%83%D1%88
- https://speedtest.net.ua/
- https://labs.ripe.net/author/eliza-rohotska/ukraine-as-a-laboratory-of-internet-resilience/
- https://pulse.internetsociety.org/en/blog/2023/02/case-study-ukraine-a-role-model-for-internet-resilience/
- https://ces.org.ua/en/connectivity-during-blackouts-liliia-malion/
- https://www.undp.org/sites/g/files/zskgke326/files/2025-07/undp_ukraine-report-mobile_connection_in_ukraine_2025-eng.pdf
- https://en.interfax.com.ua/news/telecom/1156657.html
- https://brdo.com.ua/en/news/revenues-in-the-fixed-internet-market-fell-by-30-following-the-ban-on-the-simplified-taxation-system/
- https://www.ibanet.org/ecommunications-framework-ukraine-overview
- https://www.rada.gov.ua/en/print/201005.html
- https://kyivstar.ua/about/kyivstar-today-eng
- https://resources.telegeography.com/ukraines-telecom-market-explained
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров