
Резюме
- Устойчивая ценовая власть Jan De Nul Dredging NV связана не с продажей связи. Она основана на решении узкой и дорогой клиентской проблемы: выполнении морских работ, где доступ к порту, строительство офшорных ветропарков, защита подводных силовых кабелей и устойчивость побережья зависят от дефицитных судов, экипажей, разрешений, погодных окон и распределения рисков.
- Потолок этой премии реален. Операторы связи, спутниковые операторы и облачные платформы могут заменить значительную часть цифрового слоя связи, а закупочные службы могут сравнить Jan De Nul с DEME, Boskalis, Van Oord, Great Lakes и профильными партнёрами по кабельным или монтажным работам. Премия выживет при продлении контрактов только в том случае, если частные данные покажут превосходную загрузку судов, надёжность исполнения, дисциплину на торгах, восстановление затрат по изменениям и повторные заказы после того, как клиенты увидят цены конкурентов.
Премия начинается с узкой проблемы: риск исполнения в море
Клиентская проблема, которая может оправдать премию Jan De Nul Dredging NV, — это не «связь» как таковая. Это цена ошибки в море. Портовой администрации, которой нужно углубить подходной канал, системному оператору, которому нужно заглубить экспортный кабель, или девелоперу офшорного ветропарка, которому нужно установить фундаменты, нужна определённость в условиях, которые трудно исправить после мобилизации судна. Погодное окно конечно. Состояние морского дна неопределённо. Суточная ставка судна — лишь одна видимая строка в гораздо более крупной структуре затрат.
Задержка может оставить клиента с простаивающими турбинами, отсроченными портовыми доходами, незащищённым кабелем, претензиями между подрядчиками или политическим давлением вокруг проекта энергетической безопасности.
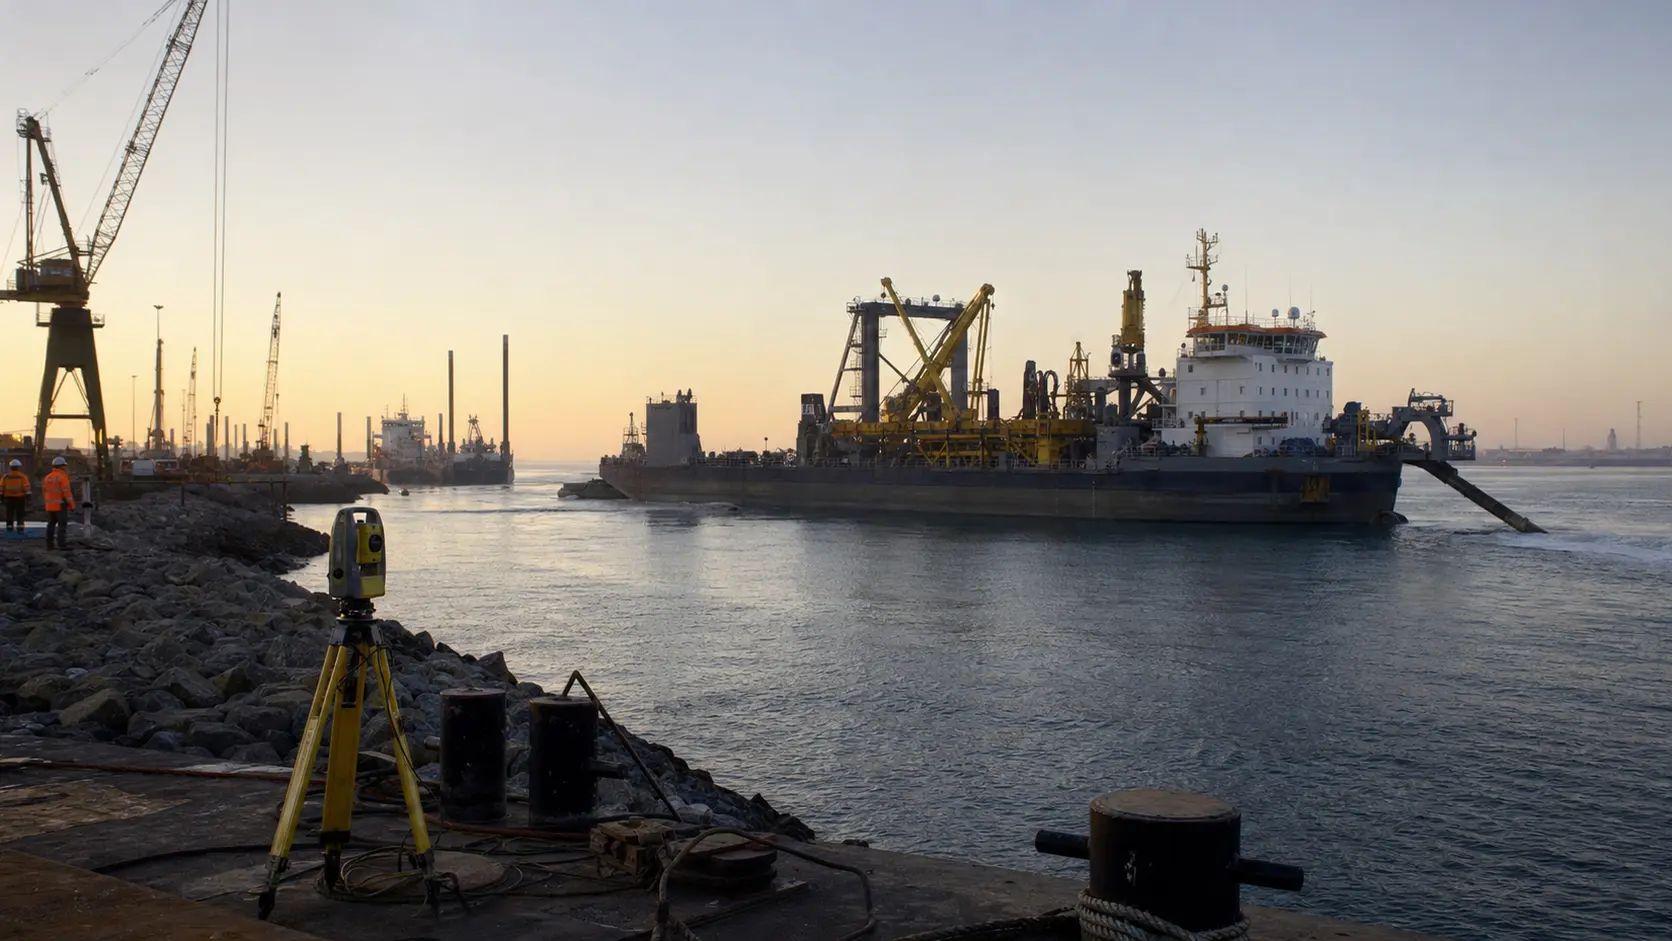
Именно здесь может существовать премия Jan De Nul. Группа продаёт ответ на вопрос покупателя: кто может интегрировать инжиниринг, оборудование, наличие экипажа, морское исполнение и договорную ответственность, не заставляя заказчика управлять каждым интерфейсом самостоятельно? В 2025 году группа описала четыре направления экспертизы: Offshore Energy, Dredging Solutions, Construction Projects и Planet Redevelopment. Релевантная граница этой статьи — пересечение Dredging Solutions и Offshore Energy, потому что на эти подразделения приходится самый трудный экономический вопрос.
Дноуглубление формирует порты, водные пути, намывные территории и береговую линию. Офшорная энергетика устанавливает и защищает конструкции ветропарков, экспортные кабели, внутрипарковые кабели и интерконнекторы. В финансовом отчёте за 2025 год офшорная энергетика и дноуглубительные решения вместе обеспечили около 73,55 % чистой выручки, то есть примерно три четверти бизнес-микса.
Таким образом, премия — это премия за риск, а не за бренд. Клиент может заплатить больше Jan De Nul, когда работа требует дефицитного судна, проверенных офшорных методов, экипажа, который уже справлялся с подобными интерфейсами, и баланса, достаточно прочного, чтобы принять большой объём работ. За стандартную связь, массовое ИТ, обычное гражданское строительство, товарный субподряд или простое дноуглубление, где несколько квалифицированных участников могут мобилизовать аналогичное оборудование, платить больше, скорее всего, не будут. Правильная отправная точка — отделить дефицитную проблему от заменяемых частей.
Jan De Nul может обладать ценовой властью над морским риском исполнения, оставаясь при этом обычным покупателем телекома, облачных услуг, топлива, стали, мощностей верфей и субподрядного производства кабелей.
Кто платит — обычно государственный орган, портовый заказчик, энергетический девелопер, системный оператор или генеральный подрядчик. Кто выигрывает — портовый пользователь, потребитель энергии, прибрежное сообщество, девелопер, оператор сети или правительство. Кто несёт риски неблагоприятного исхода — зависит от конструкции контракта. Если Jan De Nul принимает на себя больше рисков исполнения, премия имеет экономическое основание. Если клиент сохраняет большую часть интерфейсного риска, а компания в основном предоставляет оборудование, премия должна быть уже.
Операционная граница — дноуглубительный подрядчик с серьёзным цифровым следом
Юридическое наименование в публичной записи RIPE — Jan De Nul Dredging NV, расположена по адресу Tragel 60, 9308 Hofstade, Бельгия. RIPE NCC указывает компанию как члена, обслуживающего Бельгию и Люксембург. Запись организации в базе данных RIPE идентифицирует Jan De Nul Dredging NV как LIR, со страной BE и регистрационным номером 0419.146.797. Это важно, потому что показывает: компания не просто потребляет розничный доступ в интернет, как небольшой офис. У неё достаточно внутренних сетевых потребностей, чтобы напрямую присутствовать в региональном управлении номерными ресурсами.
Свидетельства ресурсов конкретны. Публичная база данных RIPE показывает выделение IPv4 с 193.148.8.0 по 193.148.11.255 под netname BE-JDN-20180507 со статусом ALLOCATED PA. Также видны AS202495 (имя JDN) и AS210196 (имя DMM), назначенные той же организации RIPE. Обе записи об автономных системах созданы в 2018 году и содержат записи об импорте и экспорте маршрутов к вышестоящим ASN. Сторонние представления BGP показывают, что каждая ASN анонсирует по одному IPv4-префиксу, и указывают Proximus как апстрим-провайдера.
Самая безопасная интерпретация — операционная самостоятельность: глобальный морской подрядчик, по-видимому, сам управляет частью своих публичных номерных и маршрутных механизмов.
Это не повод называть Jan De Nul телеком-оператором. Свидетельства компании указывают в другую сторону. Её собственные материалы определяют её вокруг работы с водой, сушей и энергией, а не вокруг продажи доступа в интернет, облачного хостинга, регистратурных услуг или управляемых сетей. Запись RIPE лучше всего читать как обеспечивающую инфраструктуру для компании, которая управляет офисами, судами, проектными площадками, удалёнными объектами, защищённой связью, корпоративными системами и, возможно, трансграничной сетевой устойчивостью. Это свидетельство того, что связь важна для операций.
Это не свидетельство того, что связь является продуктом.
Эта граница важна для вопроса о ценовой власти. Если бы субъектом был оператор связи, тестом были бы абоненты, отток, покрытие, оптовые тарифы, межсоединение и рост трафика. Для Jan De Nul тест другой: загрузка судов, объём контракта, качество исполнения, дисциплина претензий, ёмкость баланса и способность выигрывать повторные работы, когда клиенты видят заявки конкурентов. Цифровой след может поддерживать операционную модель, особенно на судах, объектах и в странах, но сам по себе он не может защитить маржу в морской инфраструктуре.
Публичная идентичность также имеет сложность на уровне группы. Финансовые и операционные данные, доступные в отчётах компании, — это показатели группы Jan De Nul, а не самостоятельный финансовый портрет юридического лица, указанного в RIPE. Это не ослабляет экономический анализ, но задаёт правильный уровень уверенности. Статья может использовать финансовые показатели группы, чтобы понять бизнес-модель, стоящую за публичным именем. Не следует притворяться, что само по себе членство в RIPE связывает каждый евро выручки группы с бельгийским юридическим лицом Dredging NV.
Бизнес-модель продаёт дефицитные активы, инженерную экспертизу и передачу риска
Бизнес-модель Jan De Nul проще всего понять как связку владения активами, инженерных знаний и распределения проектных рисков. В дноуглублении клиент покупает доступ к судам и экипажам, которые могут углублять водные пути, намывать территории, создавать портовые мощности, повторно использовать дноуглубительный материал и защищать побережья. В офшорной энергетике клиент покупает офшорный подъём, транспортировку кабелей, их прокладку, укладку камня, разработку траншей, заглубление и защиту. В обоих случаях компания монетизирует физический дефицит и способность выстраивать последовательность сложных работ.
Финансовый отчёт за 2025 год показывает, почему такая связка имеет экономический вес. Оборот группы достиг 4,235 млрд евро. EBITDA составила 812 млн евро, что лишь чуть меньше маржи в 20 %, а чистая прибыль достигла 458 млн евро. Портфель заказов на конец года составил 7,85 млрд евро. Европа обеспечила 53,76 % чистой выручки; Азия, Австралия и Ближний Восток — 25,84 %; Америка — 13,12 %; Африка — 7,28 %. Такая географическая диверсификация даёт Jan De Nul определённую устойчивость, поскольку слабый цикл закупок в одном регионе может быть частично компенсирован портовыми, энергетическими или строительными работами в другом.
Она также увеличивает сложность, поскольку суда, экипажи, налоговые позиции, местное регулирование и валютные риски перемещаются через границы.
Портфель заказов важнее, чем рост выручки за один год. Рост выручки показывает спрос, но создание стоимости зависит от того, превращаются ли подписанные контракты в маржу после учёта погоды, топлива, субподрядчиков, претензий, доковых ремонтов и задержек проектов. Компания сообщила о чистой выручке в 4,001 млрд евро в 2024 году и 4,235 млрд евро в 2025 году. Это сильный сигнал масштаба, но тест на премию — не только рост выручки. Морской подрядчик может увеличить выручку, принимая плохие риски, мобилизуясь в перегруженные рабочие окна или поглощая инфляцию поставщиков.
Лучший вопрос — был ли портфель заказов выигран по ценам, компенсирующим риск.
Премия Jan De Nul наиболее убедительна там, где компания предлагает клиентам более низкую совокупную стоимость риска, чем координация разрозненного набора поставщиков. Компания может углубить канал, подготовить морское дно, установить защиту, выполнить офшорные кабельные операции, обеспечить инженерную поддержку и взять на себя часть обязательств по поставке. Такой интегрированный подход полезен, когда альтернатива покупателя — разделить работы между дноуглубителем, кабелеукладчиком, строительным подрядчиком, изыскательской компанией и несколькими владельцами оборудования. Каждое разделение создаёт интерфейсный риск.
Подрядчик, способный сократить такие интерфейсы, может взимать плату за это сокращение.
Контраргумент — дисциплина закупок. Крупные клиенты знают ландшафт поставщиков. Системные операторы и девелоперы офшорных ветропарков могут проводить рамочные конкурсы, предквалифицировать несколько консорциумов и делить пакеты по географии, кабельной системе, объёму преобразовательных станций, прибрежным работам и офшорному монтажу. Порт может выбрать дноуглубительного подрядчика по технической квалификации и цене. Поэтому ценовая власть Jan De Nul простирается ровно настолько, насколько клиент воспринимает снижение собственного риска.
Если покупатель считает, что конкурент может выполнить тот же пакет с аналогичным риском, премия превращается в простое сравнение заявок.
Обязательства по флоту превращают ценовую власть в решение о балансе
Ценовая власть компании неотделима от распределения капитала. Морской подрядчик не может претендовать на премию в 2026 году, если не принял решения о судах годами ранее. Отчёт Jan De Nul за 2025 год показывает баланс, построенный вокруг этого факта. Группа сообщила о платёжеспособности на уровне 60 %, собственном капитале в 4,238 млрд евро, денежных средствах и их эквивалентах в 1,769 млрд евро и чистой денежной позиции в 1,295 млрд евро на конец 2025 года. Основные средства составили 2,740 млрд евро, а компания заявила, что флот представляет около 70 % основных средств, включая строящиеся суда.
Это сильная финансовая позиция для подрядчика, перед которым открываются крупные возможности в офшорной энергетике и дноуглублении. Она даёт клиентам уверенность в том, что компания может мобилизоваться, инвестировать и поглощать шоки. Она также объясняет, почему цену нельзя оценивать только по суточной ставке судна. На конец 2025 года у группы было 557 млн евро в активах в процессе строительства, включая несколько строящихся судов на 452 млн евро. Группа сообщила о будущих обязательствах по покупке судов примерно на 368,7 млн евро. Это не факультативные маркетинговые расходы.
Это капитальная база, которая позволяет Jan De Nul обещать мощности, когда другие подрядчики могут быть полностью заняты.
Конкретные инвестиции указывают на то, где менеджмент ожидает премию. Два крупных кабелеукладочных судна — Fleeming Jenkin и William Thomson — по плану должны быть поставлены в 2026 году и способны нести по 28 000 тонн кабеля на каждом, согласно материалам компании. Новое судно для укладки камня George W. Goethals ожидается в 2028 году с вместимостью до 37 000 тонн и возможностью укладывать крупные камни на глубинах до 400 метров. Компания также заказала судно для траншейных работ Isambard K. Brunel и переоборудует Henry Darcy для заглубления кабеля на мелководье.
Для дноуглубления она добавляет свой первый самоотвозный трюмный земснаряд с подзаряжаемой гибридной силовой установкой и два самоотвозных трюмных земснаряда объёмом 20 000 кубометров, ожидаемых в 2028 и 2029 годах.
Эти инвестиции — ставка на то, что прокладка кабелей, их защита, офшорная ветроэнергетика и портовое дноуглубление останутся достаточно ограниченными по мощностям, чтобы вознаградить специализированное владение активами. Если ставка верна, Jan De Nul сможет продавать дефицитные слоты судов в многолетний спрос на офшорные сети и ветропарки. Если ставка неверна, компания владеет дорогими активами, которым нужна работа независимо от цен тендеров. Это классический компромисс морского подрядчика: дефицит активов создаёт потенциал роста, но фиксированный капитал создаёт давление, требующее заполнения календаря.
Баланс снижает, но не устраняет риск. Чистая денежная позиция даёт менеджменту пространство для избирательности. Реальный тест стоимости — использует ли компания это пространство, чтобы избегать недооценённых работ. Подрядчик с сильным балансом может требовать премию только в том случае, если готов оставлять плохие тендеры конкурентам. Если он гонится за загрузкой по любой цене, владение активами становится ограничением доходности, а не защитным рвом.
Спрос на дноуглубление устойчив, но закупки держат его в узде
Дноуглубление — устойчивая потребность, потому что порты заиливаются, суда становятся крупнее, береговая линия размывается, а правительства продолжают искать землю, защиту от наводнений и судоходные каналы. Материалы дноуглубительного подразделения Jan De Nul определяют его сферу в практических терминах: порты, готовые к будущему, безопасные и чистые водные пути, новая земля и укреплённая береговая линия. Это не спекулятивные программные рынки.
Это физические работы, которые необходимо выполнять, когда порт не может принять более крупные суда, когда подходной канал слишком мелок, когда городу нужна защита побережья или когда новому терминалу нужны намывные территории.
В отчёте за 2025 год приведены примеры, показывающие как силу, так и пределы дноуглубительного бизнеса. В Сенегале работы в порту Ндаян (Ndayane) включают дноуглубление пятикилометрового подходного канала и намыв 89 гектаров земли для нового терминала с использованием дноуглубительного материала. В Австралии компания сообщила о дноуглубительных работах в порту Амрун (Amrun) компании Rio Tinto, включая дополнительный причал и отходной канал для более крупных судов. В Индии компания сообщила о дноуглубительных и намывных работах, связанных с развитием порта.
Это крупные практические проблемы с измеримыми результатами: глубина канала, доступ причала, гектары намытой земли, готовность терминала и морская пропускная способность.
Такая практичность поддерживает премию, когда работа сложна, срочна или экологически чувствительна. Портовая администрация может не захотеть самого дешёвого подрядчика, если задержка заблокирует доходы терминала или создаст угрозы безопасности. Правительство может предпочесть подрядчика, который может продемонстрировать системы безопасности, экологический контроль, местный найм, повторное использование материалов и послужной список на аналогичных работах. Ценностное предложение — не просто перемещение грунта. Это уверенность клиента в том, что проект будет реализован без создания второй проблемы.
Но у дноуглубления есть явное давление заменителей. DEME, Boskalis, Van Oord и Great Lakes демонстрируют значительные портфели работ. Boskalis сообщила о выручке в 4,457 млрд евро за 2025 год, EBITDA в 1,336 млрд евро и портфеле заказов в 7,004 млрд евро. Van Oord сообщила о выручке в 2,6 млрд евро и портфеле заказов в 4,4 млрд евро за 2025 год. DEME остаётся крупным бельгийским конкурентом в дноуглублении, инфраструктуре и офшорной энергетике, с портфелем заказов подразделения Dredging & Infra около 3 млрд евро.
Great Lakes, хотя и является в основном американским ориентиром, сообщила о заделах по дноуглублению на 763,2 млн долларов США на конец 2025 года. Эти компании не являются идентичными заменителями в каждой географической точке или классе проектов, но их достаточно, чтобы дать покупателям ценовой ориентир.
В результате получается ограниченная премия. Jan De Nul может назначать цену за риск, сложность, уверенность в мобилизации, технические методы и уверенность баланса. Она не может назначать цену на простой пакет дноуглубительных работ так, как если бы других подрядчиков не существовало. Закупочные службы могут откладывать присуждение контрактов, делить пакеты, корректировать техническую оценку или ждать окна для судна конкурента. Чем стандартнее дноуглубительная задача, тем ближе цена к рыночной.
Чем больше проект сочетает давление сроков, экологические ограничения, инженерную неопределённость и интегрированный офшорный объём работ, тем больше пространства у Jan De Nul для защиты премии.
Офшорная энергетика даёт более сильный аргумент для продления контрактов
Офшорная энергетика — более сильный аргумент в пользу ценовой власти, потому что стоимость задержки для клиента может быть выше, а пул поставщиков более специализирован. В отчёте Jan De Nul говорится, что её подразделение офшорной энергетики устанавливает офшорные конструкции, высоковольтные станции, ветряные турбины, внутрипарковые кабели, экспортные кабели и интерконнекторы, а также укладывает камень и защищает кабели. В 2025 году компания указала на Thor в Дании, Dogger Bank в Великобритании, Vineyard Wind и Sunrise Wind в США и Hai Long на Тайване как примеры офшорных работ.
В портфель заказов также вошли фрахт судна RWE, работы по кабельной системе TenneT 525 кВ HVDC, экспортные кабели RTE Southern Brittany и прокладка внутрипарковых кабелей Nordlicht.
Проблема клиента здесь не только в строительстве. Она в последовательности. Девелоперу ветропарка нужно, чтобы фундаменты, турбины, кабели, подстанции, заглубление и готовность сети совпадали по сезонам. Системному оператору нужно, чтобы производство кабельной системы, офшорный монтаж, прибрежный выход на сушу, экологические ограничения и наземное подключение совпадали. Если одна часть опаздывает, ценность остальных частей откладывается. Это даёт специализированным подрядчикам с дефицитными активами более ясный способ взимать плату за определённость.
Долгосрочное партнёрство с RWE иллюстрирует это. RWE зафрахтовала Les Alizes более чем на пять лет и Voltaire более чем на четыре года, чтобы обеспечить мощности судов нового поколения для строительства фундаментов и турбин офшорных ветропарков. Это покупатель, который платит не просто за судно, а за доступ. Он хочет знать, что мощности будут доступны, когда календарь проекта дойдёт до офшорного строительства. Та же логика видна в рамочных соглашениях операторов сети.
TenneT присудила работы по кабельным системам 525 кВ HVDC крупным поставщикам кабелей и консорциуму Jan De Nul — LS Cable — Denys для проектов, включая BalWin4, LanWin1 и LanWin5, при этом портфель консорциума описан примерно в 2000 километров. В рамочном соглашении National Grid, где Hellenic Cables и Jan De Nul образуют один из допущенных консорциумов, первоначальный срок составляет пять лет и может быть продлён на срок до трёх лет.
Фон спроса благоприятен. Стратегия Европейской комиссии по возобновляемой энергии на море установила цели не менее 60 ГВт офшорной ветроэнергетики к 2030 году и 300 ГВт к 2050 году. Страны Североморского энергетического сотрудничества согласовали амбицию как минимум 300 ГВт к 2050 году и 120 ГВт к 2030 году. Работа ENTSO-E по планированию офшорных сетей описывает будущее с радиальными соединениями, интерконнекторами и гибридной офшорной инфраструктурой, которая соединяет генерацию и одновременно поддерживает трансграничную торговлю.
Анализ рынка TGS 4C показывает, что установленная протяжённость офшорных кабелей для ветроэнергетики выросла с 9 000 км в 2015 году до 55 500 км в 2025 году и прогнозирует дополнительные 117 640 км прокладки кабелей в период с 2026 по 2040 год.
Эти цифры не гарантируют маржу Jan De Nul. Они объясняют, почему клиенты могут резервировать мощности заранее и почему компания инвестирует в более крупные кабелеукладочные, камнеукладочные и траншейные активы. Аргумент о продлении контрактов сильнее всего, когда клиент уже испытал подрядчика на сложном офшорном пакете работ и сталкивается с другим пакетом с аналогичными рисками. Если Jan De Nul может показать меньше задержек, меньше споров об интерфейсах и лучшие результаты заглубления и защиты, чем альтернативы, у клиента есть причина платить снова.
Если нет, портфель заказов в офшорной энергетике становится конкурентной тендерной средой, а не защитным рвом.
Свидетельства сетевых ресурсов подтверждают контроль, а не телеком-выручку
Свидетельства сетевых ресурсов важны, потому что они показывают, как морской подрядчик думает о контроле. Компания с судами, офисами, проектными площадками и трансграничными операциями имеет причины заботиться об устойчивой связи. Удалённые объекты нуждаются в коммуникациях. Офшорные экипажи нуждаются в обмене данными. Корпоративные системы нуждаются в защищённом доступе. Данные изысканий, инженерные файлы, закупочные системы и операции судов могут перемещаться между странами.
Членство в RIPE и записи об автономных системах соответствуют организации, которой нужно больше контроля над адресацией и маршрутизацией, чем небольшой национальной компании.
Экономическое значение всё же ограничено. Страница члена RIPE и записи базы данных показывают след номерных ресурсов. Они не показывают, что Jan De Nul продаёт IP-транзит, широкополосный доступ, облачные сервисы или управляемые сети. AS202495 и AS210196 показывают назначенные номера автономных систем. Выделение IPv4 показывает публичное адресное пространство. Записи политики импорта и экспорта показывают договорённости о вышестоящем подключении. BGP.Tools предоставляет независимый публичный обзор анонсируемых префиксов и сигналов апстримов. Эти факты поддерживают идею, что у Jan De Nul есть операционный сетевой уровень.
Они не дают оснований утверждать, что связь является статьёй выручки.
Это различие предотвращает распространённую аналитическую ошибку. Компания может быть технически сложной, не будучи телеком-компанией. Больница может владеть IP-пространством, не продавая доступ в интернет. Банк может управлять ASN, не будучи оператором связи. Морской подрядчик может управлять маршрутизацией, потому что его бизнес не терпит хрупкой связи между судами и объектами. Экономический ров остаётся в морских работах.
Сетевой уровень может всё же улучшать юнит-экономику косвенными способами. Более прямой контроль может снизить зависимость от одного розничного провайдера, улучшить устойчивость маршрутизации, поддерживать защищённый доступ между странами и упрощать интеграцию офисов, судов и проектных площадок. Это также может помочь, когда проекты требуют надёжного обмена инженерными и изыскательскими данными. Но эти выгоды — поддерживающие функции. Они защищают качество исполнения и непрерывность; они не создают ценовую власть в публичном тендере, если только покупатель явно не ценит цифровую устойчивость подрядчика как часть надёжности поставки.
Именно здесь в анализ входит зависимость от облачных сервисов. Большинство крупных промышленных подрядчиков где-то в своей операционной модели используют облачные сервисы, программные платформы и специализированных телеком-вендоров, даже если публичные отчёты Jan De Nul не раскрывают эти расходы. Облачные платформы могут стандартизировать хранение, совместную работу, корпоративное ПО, управление идентификацией и обработку данных. Операторы связи и спутниковые провайдеры могут обеспечивать связь последней мили и офшорную связь.
Если эти слои коммерчески доступны у внешних поставщиков, они ограничивают ценность, которую Jan De Nul может заявить за саму связь. Премия принадлежит только там, где внутренний цифровой контроль улучшает результат морских работ.
Операторы связи, спутниковые сервисы и облачные платформы ограничивают цифровую премию
Ближайшая заменимая цена наиболее заметна в морской связи, а не в дноуглублении. Starlink Business Maritime публично указывает Global Priority 50 GB от 250 долларов США в месяц и 500 GB от 650 долларов США в месяц. KVH и другие вендоры морской связи предлагают пакеты Starlink и управляемые бортовые сервисы для судов. Эти цены ничтожны по сравнению со стоимостью мобилизации земснаряда, самоподъёмного установочного судна или офшорного кабелеукладочного комплекса. Этот контраст и есть суть. Если проблема клиента — «подключить моё судно или объект к интернету», заменителем будет оператор связи, спутниковый тариф или управляемый сервис.
Если проблема — «проложить и защитить экспортный кабель в узком погодном окне», заменителем будет другой специализированный морской подрядчик.
Операторы связи также ограничивают премию. Записи RIPE и представления BGP показывают вышестоящее подключение, а не независимость от телеком-рынка. Публичные BGP-инструменты перечисляют Proximus как апстрим для ASN Jan De Nul, а записи aut-num в RIPE показывают политики, затрагивающие несколько вышестоящих ASN. Это означает, что компания может управлять аспектами маршрутизации, но по-прежнему использует операторов связи для доступности. На практике существование операторов связи ограничивает любое утверждение о том, что Jan De Nul обладает уникальным контролем над связью. Она может разумно управлять своей сетью.
Она не владеет глобальным интернетом.
Облачные платформы ограничивают другую часть цепочки создания стоимости. Морской подрядчик может выбирать облачное хранение, инструменты совместной работы, инженерные системы и сервисы кибербезопасности у глобальных провайдеров. Эти сервисы могут быть критически важными внутри компании, но они не уникальны для Jan De Nul. Покупатель проекта дноуглубления или офшорной энергетики вряд ли заплатит отдельную премию потому, что у подрядчика есть обычный облачный доступ. Он заплатит, если цифровые инструменты подрядчика снижают ошибки изысканий, улучшают планирование, защищают чувствительные данные проекта или ускоряют урегулирование претензий.
Ценность должна проявляться в исполнении проекта.
Это различие также защищает статью от преувеличения «облачной конкуренции». Облачные платформы не конкурируют с Jan De Nul за дноуглубление порта или заглубление силового кабеля. Они конкурируют за части внутреннего ИТ-стека компании и за ожидания клиентов относительно прозрачности данных, отчётности и удалённого взаимодействия. Системный оператор может ожидать цифровую отчётность, контроль документов, прослеживаемость изысканий и видимость прогресса, близкую к реальному времени. Облачные и телеком-вендоры делают эти ожидания дешевле и стандартнее. Это ограничивает премию, которую Jan De Nul может взимать за административную видимость.
Это не ограничивает премию за доставку нужного судна и экипажа к нужному морскому дну в нужное время.
Экономическое правило простое. Чем больше возможность можно купить у Starlink, Proximus, AWS, Microsoft, Google, морского ИТ-интегратора или системного вендора, тем меньше она принадлежит ценовой премии Jan De Nul. Чем больше возможность зависит от морских активов, суждений экипажа, репутации в области безопасности, опыта получения разрешений и ответственности за физические результаты, тем больше ценовой власти может отстаивать Jan De Nul.
Поставщики и партнёры забирают часть маржи до того, как её увидит Jan De Nul
Премия Jan De Nul — не чистая валовая маржа. Поставщики и партнёры поглощают часть экономики. Офшорные кабельные работы часто включают консорциумы, потому что одна фирма не контролирует всю систему. В работе TenneT Jan De Nul объединена с LS Cable и Denys. В рамочном соглашении Southern Brittany Jan De Nul работает с Hellenic Cables, которая поставляет большие объёмы офшорного и наземного кабеля 225 кВ. В рамочном соглашении National Grid Hellenic Cables и Jan De Nul снова образуют один из допущенных консорциумов. У каждого партнёра свои мощности, целевая маржа, аппетит к риску и ограничения поставок.
Производство кабелей — явная зависимость от вышестоящего звена. Кабелеукладчик без поставки кабеля не создаёт готовое сетевое соединение. Контракт Hellenic Cables Bretagne Sud описывает 390 км экспортных кабелей 225 кВ, разделённых на 150 км офшорной и 240 км наземной части. Рамочное соглашение National Grid называет нескольких поставщиков кабелей HVDC, включая консорциум Hellenic & Jan De Nul, LS Cable & System, NKT, Prysmian, Sumitomo Electric и Taihan Cable & Solution. Этот список поставщиков показывает дисциплину покупателя.
National Grid не полагается на одного подрядчика; он формирует пул, чтобы обеспечить доступ к глобальным мощностям и создать напряжение между поставщиками.
Верфи и поставщики оборудования — ещё одна зависимость. Инвестиции Jan De Nul в суда зависят от поставки новостроя, переоборудования, двигателей, кранов, траншеекопателей, систем укладки камня, кабельного оборудования и тренажёров. Отчёт за 2025 год показывает 452 млн евро в строящихся судах и 368,7 млн евро в будущих обязательствах по покупке судов. Задержки или инфляция затрат на верфях могут снизить доходность будущего фрахта или кабельного проекта. Подрядчик может иметь правильную стратегическую позицию и всё равно видеть, как маржа сжимается из-за сроков поставщиков.
Топливо и энергия — третья зависимость. В финансовом отчёте за 2025 год отмечается, что рост цен на топливо, связанный с конфликтом на Ближнем Востоке после отчётной даты, может повлиять на структуру затрат по проектам, хотя менеджмент заявил, что многие проекты защищены хеджированием, формулами эскалации или договорной защитой. Эта формулировка важна. Она показывает и риск, и смягчение. Если условия контракта перекладывают рост цен на топливо на клиентов, Jan De Nul может защитить маржу. Если нет, волатильность топлива может съесть премию.
То же касается стали, специализированного оборудования, страхования, затрат на экипажи и портовых сборов.
Вопрос поставщиков также влияет на издержки переключения. Если клиент считает, что консорциум Jan De Nul обладает уникальной интеграцией с конкретным поставщиком кабелей или парком судов, переключение затруднено. Если клиент может пересобрать пакет среди другого подрядчика, другого производителя и другого гражданского партнёра, премия Jan De Nul сужается. Наиболее ценная позиция — не просто быть подрядчиком в консорциуме. Это быть стороной, отсутствие которой сделало бы пакет более рискованным, более поздним или более дорогим в управлении.
Клиенты крупные, информированные и способные ждать
Клиентская база Jan De Nul сильна, но требовательна. Наиболее важные клиенты в релевантных направлениях работ — не розничные покупатели. Это правительства, портовые девелоперы, энергетические компании, системные операторы и девелоперы офшорных ветропарков. Они понимают тендеры. Они могут нанимать инженерных консультантов. Они могут сравнивать характеристики судов. Они могут требовать гарантии, локальное содержание, экологические обязательства, планы безопасности и проверенные результаты. Их масштаб помогает Jan De Nul, потому что работы крупные. Их искушённость ограничивает Jan De Nul, потому что они знают набор заменителей.
Портфель заказов 2025 года иллюстрирует состав. Долгосрочный фрахт судна RWE даёт видимую загрузку в офшорной ветроэнергетике. Работы TenneT по HVDC 525 кВ дают присутствие в немецких офшорных сетевых подключениях. Рамочное соглашение RTE Southern Brittany связывает Jan De Nul с работами по экспортным кабелям плавучих офшорных ветропарков во Франции. Заказы Vattenfall Nordlicht дают объём внутрипарковых кабельных соединений в Германии. Портовые и дноуглубительные работы в Сенегале, Австралии и Индии добавляют географическую диверсификацию. Это не клиентская база из мелких счетов со слабой переговорной позицией.
Это покупатели, которые выбирают проект за проектом, где каждое присуждение может быть крупным, и каждое продление должно быть заслужено.
Поэтому концентрацию клиентов лучше всего читать через концентрацию проектов, а не через опубликованную таблицу десяти крупнейших клиентов. Публичные отчёты не раскрывают концентрацию выручки по клиентам так, чтобы посторонний мог точно вычислить зависимость. Но примеры проектов показывают, что несколько крупных присуждений могут формировать графики судов, видимость выручки и восприятие инвесторов. Если системный оператор откладывает офшорный сетевой пакет или девелопер переносит фазу ветропарка, эффект может быть больше, чем потеря многих мелких клиентов.
Рыночная зависимость также видна по географии. Европа обеспечила 53,76 % чистой выручки в 2025 году, по сравнению с 42,26 % в 2024 году. Это позитивно, когда Европа ускоряет офшорную ветроэнергетику, усиление сетей и климатическую адаптацию. Это менее позитивно, если европейские аукционы разочаровывают, разрешения замедляются, процентные ставки вредят экономике проектов или операторы сетей усиливают давление на рамочные цены. Азия, Австралия и Ближний Восток обеспечили 25,84 %, Америка — 13,12 %, Африка — 7,28 %.
Диверсификация снижает зависимость от одного рынка, но глобальному флоту всё равно приходится искать работу там, где движутся политика, портовый спрос и энергетические инвестиции.
Реалистичные альтернативы клиента важнее всего при продлении. Девелопер, который уже использовал Jan De Nul, может ценить преемственность, извлечённые уроки и доступность судов. Но если первый контракт сопровождался задержками, претензиями или высокими затратами на изменения, тот же клиент может снова открыть рынок. Системный оператор, создающий многовендорное рамочное соглашение, явно сохраняет опцию. Портовая администрация может разбить дноуглубление на этапы или разделить гражданские работы. Премия выживает только в том случае, если Jan De Nul сделала собственный риск покупателя ниже, чем у следующей лучшей заявки.
Конкуренция не общая; она зависит от пакета работ
Набор заменителей меняется в зависимости от пакета работ. В капитальном дноуглублении и намыве территорий DEME, Boskalis, Van Oord и региональные дноуглубительные компании являются реальными альтернативами в зависимости от географии, наличия судов и технического объёма. В офшорной прокладке кабелей набор заменителей включает морских подрядчиков, производителей кабелей с партнёрами по монтажу, специализированных кабелеукладчиков и консорциумные комбинации. В установке фундаментов важна мощность барж с тяжёлым подъёмом и самоподъёмных платформ.
В укладке камня и защите кабелей релевантным сравнением становятся суда с падающей трубой, логистика камня, траншейные системы и подводный инжиниринг.
Эта зависимость от пакета объясняет, почему у Jan De Nul может быть ценовая власть в одном тендере и никакой в другом. Работы по обслуживанию порта в конкурентном регионе могут оцениваться жёстко, потому что несколько подрядчиков могут углубить канал. Подключение к офшорной сети 525 кВ через чувствительные прибрежные условия может благоприятствовать подрядчику с правильным судном, опытом обращения с кабелем и экологическим методом. Долгосрочный фрахт судна может вознаграждать дефицит, если клиент опасается узкого места в установке в критический рабочий сезон.
Одна и та же компания может быть ценополучателем на стандартном пакете и премиальным поставщиком на сложном пакете.
Масштаб конкурентов поддерживает дисциплину на рынке. У Boskalis аналогичный масштаб портфеля заказов и сильная прибыльность. У DEME глубокое пересечение дноуглубления и офшорной энергетики. Van Oord инвестирует в установку офшорных ветропарков и дноуглубительное оборудование. Great Lakes показывает, что на рынке США крупные государственные заделы по дноуглублению могут создавать альтернативные мощности и ценовые ориентиры. Эти компании не всегда конкурируют напрямую за каждый объём работ Jan De Nul, но они дают покупателям переговорный рычаг и информацию о рыночных ставках.
Дизайн закупок также ограничивает премию. Рамочные соглашения выглядят привлекательно, потому что дают видимость планирования, но у них есть и обратная сторона. Рамочное соглашение даёт Jan De Nul допуск и глубину отношений. Оно также даёт покупателю механизм для заказа работ, сравнения допущенных поставщиков и стандартизации условий. Рамочное соглашение National Grid по HVDC, например, включало несколько поставщиков кабелей и преобразователей. Экономическая цель покупателя — не обогатить одного поставщика. Она — обеспечить реализуемость, снизить риск поставок и сохранить конкуренцию.
Лучшим свидетельством ценовой власти были бы частные данные о заявках. Посторонние не могут видеть, выигрывает ли Jan De Nul за счёт занижения цены, технической оценки, согласованного дефицита или принятия рисков, которых избегают конкуренты. Публичные присуждения показывают спрос и возможности. Они не показывают маржу. Поэтому суждение статьи должно оставаться условным: Jan De Nul выглядит хорошо позиционированной для премиальных работ, особенно в офшорной энергетике и сложном дноуглублении, но компании придётся доказывать эту позицию в марже по контрактам, а не в пресс-релизах.
Регулирование, геополитика и операционные трения определяют негативный сценарий
Негативный сценарий не теоретичен. Морские подрядчики сталкиваются с регулированием, разрешениями, экологическим контролем, рисками безопасности, проверками санкций, волатильностью топлива, задержанием судов, погодой, задержками поставщиков и геополитическими потрясениями. Финансовый отчёт за 2025 год раскрыл конкретный операционный риск: мексиканские власти задержали дноуглубительное судно Zheng He по оспариваемому решению.
Решение суда первой инстанции в 2024 году было в пользу группы, апелляции продолжались в течение 2025 года, и компания сообщила, что в 2026 году достигла соглашения с мексиканскими властями, после чего судно было освобождено в марте 2026 года и покинуло Тампико. Этот эпизод напоминает, что судно может быть технически превосходным и всё же оказаться в ловушке юридического или административного конфликта.
Экологическое и климатическое регулирование также меняет структуру затрат. Годовой отчёт Jan De Nul за 2024 год говорил, что морской флот и тяжёлое оборудование составляют наибольшую часть её углеродного следа. Компания ставит цель сократить выбросы scope 1 и 2 на 40 % к 2035 году по сравнению с 2019 годом и на 20 % сократить выбросы scope 3 к той же дате. В отчёте также говорилось, что занятость флота обеспечила почти 90 % выбросов scope 1 и 2 в 2024 году. Это экономически значимо.
Более высокая загрузка поддерживает выручку и маржу, но также повышает подверженность выбросам, если компания не может улучшить топливную эффективность, электрифицировать подходящее оборудование, использовать технологии с более низкими выбросами или перекладывать требования на клиентов.
Геополитический риск может проникать через цены на энергию, судоходные маршруты, местные разрешения и инвестиционные решения клиентов. В отчёте за 2025 год отмечалось, что эскалация конфликта на Ближнем Востоке после отчётной даты может повлиять на цены на топливо и структуру затрат по некоторым проектам, при этом говорилось, что многие проекты имеют хеджирование, формулы эскалации или договорную защиту. Это раскрытие указывает на ключевой показатель качества контрактов: какой объём риска затрат на ресурсы остаётся у Jan De Nul. Премия, которая исчезает при инфляции топлива, — не устойчивая ценовая власть.
Премия, подкреплённая пунктами о перекладывании затрат и дисциплинированным хеджированием, имеет больше шансов выжить.
Регулирование сетей и офшорной ветроэнергетики добавляет ещё один слой. Цели ЕС и Северного моря создают спрос, но проектам всё ещё нужны разрешения, аукционы, подключения к сетям, экологические условия, модернизация портов и общественное признание. Работа ENTSO-E по планированию офшорных сетей показывает, насколько сложной становится будущая сеть, когда радиальные линии, двухточечные интерконнекторы и гибридные офшорные активы взаимодействуют. Сложность может помочь Jan De Nul, повышая ценность специализированных подрядчиков. Она также может задержать работы и вернуть риск в переговоры.
Операционный негативный сценарий, таким образом, является функцией времени. Jan De Nul должна инвестировать до того, как спрос полностью материализуется. Она должна резервировать мощности судов до завершения всех разрешений. Она должна заключать контракты с поставщиками до того, как все графики клиентов будут окончательны. Когда цикл работает, компания получает премию за готовность. Когда цикл проскальзывает, компания владеет мощностями до прихода работы. Вот почему баланс находится в центре тезиса.
Рыночные сигналы полезны только в своей нише
Неофициальные сигналы поддерживают, но не доказывают тезис о премии. Публичные BGP-инструменты показывают ASN Jan De Nul как активные и подключённые через вышестоящих провайдеров. Отраслевая пресса регулярно освещает кабелеукладочные суда компании, работы TenneT, допуск к рамочному соглашению National Grid и офшорные ветропроекты. Социальные и профессиональные сетевые поверхности показывают организацию, которую рынок воспринимает как крупного работодателя в морской и офшорной энергетике. Эти сигналы помогают расположить компанию на рынке. Их не следует рассматривать как подтверждённую выручку, маржу или удовлетворённость клиентов.
Самый сильный неофициальный сигнал — модель специализированного освещения вокруг мощностей по прокладке кабелей. Отраслевые и офшорные ветроэнергетические издания уделяют внимание спуску Fleeming Jenkin и William Thomson, потому что крупные кабелеукладочные суда значимы для ограниченного рынка. Анализ TGS 4C растущего спроса на кабели и узких мест по судам поддерживает идею, что офшорная ветроэнергетика и интерконнекторные работы могут создавать дефицит. Это не означает, что Jan De Nul автоматически получает ренту за дефицит. Это означает, что рынок наблюдает за тем же ограничением, в которое инвестирует компания.
Более слабые сигналы всё же информативны, если их правильно маркировать. Представления BGP показывают активные сетевые ресурсы, но не телеком-выручку. Оценки численности сотрудников в стиле LinkedIn показывают масштаб работодателя, но не прибыльность. Сообщения о наградах в отраслевых новостях показывают рыночную значимость, но не маржу. Страницы цен вендоров показывают стоимость спутниковой связи, но не то, сколько тратит Jan De Nul. Дисциплинированная статья использует эти материалы как поддерживающий контекст, никогда — как жёсткое доказательство экономики.
Вопрос рыночного шума работает в обе стороны. Позитивное освещение новых судов может сигнализировать о спросе. Оно также может сигнализировать, что конкуренты видят тот же спрос и добавляют мощности. Публичный энтузиазм вокруг офшорной ветроэнергетики может скрывать провалы аукционов, задержки сетей и давление на затраты девелоперов. Долгосрочное рамочное соглашение может выглядеть как портфель заказов, когда на самом деле это допуск к участию в будущих заказах.
Поэтому суждение статьи должно быть консервативным: у Jan De Nul есть заслуживающее доверия присутствие в высокоценных морских работах, но доказательством ценовой власти являются частные показатели исполнения контрактов.
Статья стала бы более оптимистичной, если бы неофициальные сигналы подкреплялись твёрдыми свидетельствами повторных присуждений по более высоким маржам, готовности клиентов резервировать мощности судов заранее, меньшего числа претензий, чем у конкурентов, и измеренного опережения графиков. Она стала бы более осторожной, если бы те же источники показывали агрессивное занижение цен, повторные задержки, добавление мощностей конкурентами, отмены офшорных ветропроектов или действия покупателей по разделению объёмов работ вне Jan De Nul.
Премия переживает продление только в том случае, если её доказывают частные метрики
Публичные свидетельства поддерживают взвешенный вывод. У Jan De Nul Dredging NV есть реальный след номерных ресурсов, но тезис о премии лежит в морской инфраструктуре. Сильнейшая ценовая власть компании — там, где клиент сталкивается с физической проблемой с высокими последствиями и хочет, чтобы один подрядчик или консорциум снизил риск исполнения: дноуглубление стратегического канала, намыв земли для порта, установка фундаментов офшорных ветропарков, транспортировка и защита экспортных кабелей, заглубление кабелей или укладка камня вокруг критической подводной инфраструктуры.
Более слабый случай — любой слой, который могут предоставить операторы связи, спутниковые вендоры, облачные платформы, поставщики оборудования или обычные гражданские подрядчики.
Частные метрики решили бы, переживёт ли премия продление. Первая — качество от заявки до присуждения: выигрывает ли Jan De Nul потому, что она самая дешёвая, или потому, что клиенты оценивают её технический и рисковый пакет выше? Вторая — загрузка судов при целевой марже: зарезервированы ли новые кабелеукладочные, камнеукладочные, траншейные и дноуглубительные активы по ценам, покрывающим капитальные затраты и риск, или они заполняют календари по тонкой марже? Третья — восстановление по изменениям и претензиям: когда морское дно, погода, топливо или разрешения меняют работу, компания восстанавливает затраты или поглощает их?
Четвёртая — поведение повторных клиентов: после того как клиент получает полное знание об исполнении Jan De Nul, продлевает ли он контракт, расширяет или снова резервирует мощности без принудительного сброса к минимальной цене?
Пятая метрика — перекладывание затрат поставщиков. Производители кабелей, верфи, операторы связи, поставщики топлива, поставщики оборудования и субподрядчики обладают переговорной силой. Премия Jan De Nul устойчива только в том случае, если условия контрактов и закупочная дисциплина не позволяют этим поставщикам забирать выгоду. Шестая — операционная надёжность: инциденты с потерей рабочего времени, простои судов, задержки ремонта, срыв погодных окон, повреждения кабеля, дефекты заглубления и экологические несоответствия снижают готовность клиента платить премию в следующий раз.
Седьмая — цифровая устойчивость: время безотказной работы сети, защищённый обмен данными, отчётность по проектам и трансграничные коммуникации важны, но только потому, что они поддерживают физическую поставку.
Восьмая метрика — выбор времени для капитала. Компания интенсивно инвестирует до того, как часть будущего спроса полностью зафиксирована. Если офшорная ветроэнергетика и сетевые работы приходят по графику, эти инвестиции могут создать стоимость дефицита. Если аукционы задерживаются, разрешения замедляются или конкуренты добавляют мощности быстрее, чем покупатели добавляют проекты, эти же инвестиции могут давить на доходность. Чистая денежная позиция и высокая платёжеспособность дают Jan De Nul больше пространства, чем многим подрядчикам, но не заставляют цикл исчезнуть.
Поэтому окончательное суждение ограничено. У Jan De Nul есть заслуживающая доверия ценовая власть в сложном дноуглублении и исполнении офшорных энергетических проектов, особенно там, где дефицитные суда и интегрированная передача риска важнее минимальной цены. Её свидетельства RIPE и BGP усиливают картину операционно искушённого глобального подрядчика, а не телеком-сервисного бизнеса. Премия простирается достаточно далеко, чтобы покрыть сложные морские работы, если клиенты верят, что Jan De Nul снижает их совокупный риск.
Она не простирается достаточно далеко, чтобы уйти от операторов связи, спутниковых заменителей, облачной товаризации, переговорной силы поставщиков или дисциплинированных закупок. Доказательством станет не очередная громкая награда. Им станет повторная работа с защищённой маржой после того, как клиент увидит работу, историю претензий и цену конкурента.