
Кратко
- Стратегическая ценность Luxottica не только в том, что ей принадлежат Ray-Ban, Oakley, Sunglass Hut, LensCrafters и значительная часть производства оправ: эти активы способны направлять спрос на более дорогие готовые очки, рецептурные и фирменные линзы и умные очки, а также дают EssilorLuxottica больше видимости того, что покупают потребители.
- Та же интеграция поднимает планку для создания стоимости: оптовые партнёры должны по-прежнему чувствовать себя обслуженными, магазины должны оправдывать аренду и капитальные вложения, запасы не должны отвлекать слишком много денежных средств, а возможности умных очков Meta должны стать устойчивой историей оптической маржи, а не технологической зависимостью с размытой экономикой.
Стимул — контроль, а не просто масштаб
Экономическая логика Luxottica всегда была точнее, чем «быть крупным». Компания строила стоимость, пытаясь контролировать точки, в которых очки перестают быть ширпотребом и становятся осознанным выбором: дизайн оправы, лицензия на бренд, оптовые отношения с оптиком, розничный диалог с потребителем и финальное сочетание оправы и линз. Если компания может влиять на каждую из этих точек, она способна продавать не просто недорогую оправу. Она может продавать идентичность, удобство рецептурных линз, апгрейд линз, защиту от солнца, покупки со страховой поддержкой, ремонт, повторные визиты и теперь уже подключённые очки.
Именно это — стимул к интеграции. Производитель оправ, который работает только на других, получает фабричную маржу и конкурирует качеством, дизайном и сроками поставки. Владелец бренда, отдающий производство на аутсорс, получает силу лицензионной модели, но теряет часть контроля над исполнением и доступностью. Розница без собственного продукта может добиваться конверсии, но имеет меньше рычагов в экономике продукта. Прежний ответ Luxottica состоял в сочетании этих ролей: владеть или лицензировать ведущие бренды, производить в масштабе, продавать оптом профессионалам, управлять магазинами и через розницу напрямую видеть спрос.
Внутри EssilorLuxottica этот ответ расширен до очковых линз, профессионального оборудования, глазных клиник, интернет-магазинов, продуктов для слуха и очков с ИИ.
Вопрос в том, приносит ли такая структура больше, чем стоит. Интеграция создаёт переговорную силу, но концентрирует и ответственность. Если модель не заходит, группа остаётся с запасами. Если магазин не выполняет план, группа несёт аренду и персонал. Если независимые оптики считают, что группа отдаёт предпочтение собственным розничным маркам, рост оптового канала может стать политически дорогим. Если умные очки быстро растут, но с низкой маржой или сильной зависимостью от Meta, выручка может приукрасить модель до того, как её подтвердит конверсия в денежный поток. Серьёзная оценка обязана отделять масштаб от создания стоимости.
Недавние цифры объясняют, почему этот аргумент важен. EssilorLuxottica отчиталась о выручке за 2025 год в 28,491 млрд евро — рост на 11,2 % в сопоставимых валютах и на 7,5 % в фактических валютах. Компания также сообщила о рекордном свободном денежном потоке в 2,8 млрд евро. Выручка выросла в обоих основных операционных сегментах: Professional Solutions достигла 13,6 млрд евро, а Direct to Consumer — 14,891 млрд евро. В 2026 год компания вошла с очередным кварталом двузначного роста в сопоставимых валютах. Это немало. Эти цифры показывают, что крупный интегрированный бизнес по-прежнему способен расти.
Сами по себе они не доказывают, что каждый уровень контроля окупает себя.
Роль Luxottica внутри EssilorLuxottica
Предмет этого исследования — компания Luxottica Group S.p.A., итальянская компания, исторически связанная с брендами очков, производством и розницей. Экономический анализ неизбежно рассматривает её в границах нынешней EssilorLuxottica: объединение Essilor и Luxottica в 2018 году создало более крупную группу, которая отчитывается по сегментам, а не как отдельный публичный эмитент Luxottica. Это различие важно. Luxottica оценивается не как небольшая итальянская фабрика оправ.
Она оценивается как наследие в области очков, брендов и розницы внутри франко-итальянской группы по уходу за зрением и производству очков, чья текущая операционная отчётность и определяет инвестиционную реальность.
EssilorLuxottica описывает свой бизнес через два операционных сегмента. Professional Solutions — оптовая сторона: продукты и услуги, продаваемые независимым специалистам по уходу за зрением, оптическим сетям, дистрибьюторам, лабораториям и другим профессиональным клиентам. Direct to Consumer — розничная сторона: физические магазины и онлайн-каналы, продающие напрямую конечным пользователям. Прежняя логика Luxottica видна в обоих. В портфеле брендов — оправы Ray-Ban, Oakley, Persol и Oliver Peoples. Ближе к потребителю — розничные марки Sunglass Hut, LensCrafters, Pearle Vision, OPSM и онлайн-платформы.
Активы Essilor в области линз и оборудования добавляют оптические технологии и глубину профессионального канала, которыми Luxottica изначально не владела в той же мере.
Операционный охват глобальный. По заявлению группы, она работает более чем в 150 странах и в 2025 году получала выручку из Северной Америки, EMEA, Азиатско-Тихоокеанского региона и Латинской Америки. На конец 2025 года группа управляла примерно 18 000 магазинов. Крупнейшим регионом 2025 года стала Северная Америка с выручкой 12,787 млрд евро. Далее — EMEA с 10,779 млрд евро. Азиатско-Тихоокеанский регион и Латинская Америка меньше, но стратегически значимы: Китай, Таиланд, Австралия, Бразилия и Мексика влияют на рост, экономику магазинов и расширение категорий.
Эта граница предохраняет и от типичной аналитической ошибки. Запись участника RIPE NCC по Luxottica Group S.p.A. — полезное свидетельство формального следа компании в управлении номерными ресурсами в Италии: адрес в Милане и Италия как заявленная зона обслуживания. Это не свидетельство того, что Luxottica продаёт связь, облака, IP-транзит или управляемые сетевые сервисы.
Для потребительско-производственной группы сетевые свидетельства следует читать уже: у бизнеса есть цифровая розница, электронная коммерция, магазинные системы, производственные операции, активность в сфере умных устройств и трансграничная корпоративная инфраструктура, которые делают управление интернет-ресурсами значимым для отказоустойчивости и локализации. Это не телеком-оператор.
У нынешней компании, таким образом, три пересекающихся роли. Это производитель очков и владелец брендов. Это розничный оператор и поставщик оптических услуг. И всё в большей степени — технологический партнёр по потребительскому аппаратному обеспечению, потому что Ray-Ban Meta, Oakley Meta и Nuance Audio приближают очки к электронике, программному обеспечению и сенсорной помощи. Простой ярлык «очковая компания» упускает вопросы капитала и зависимостей, вытекающие из такого сочетания.
Выручка сильна, но тест на маржу строже
Строка выручки за 2025 год даёт менеджменту сильный вступительный аргумент. Professional Solutions выросла на 12,2 % в сопоставимых валютах, Direct to Consumer — на 10,3 %. В четвёртом квартале Professional Solutions выросла на 29,2 % в сопоставимых валютах, Direct to Consumer — на 9,3 %. По заявлению группы, Северная Америка, EMEA и Азиатско-Тихоокеанский регион по итогам года выросли двузначными темпами в сопоставимых валютах. Затем первый квартал 2026 года принёс 7,127 млрд евро выручки — рост на 10,8 % в сопоставимых валютах при двузначном росте обоих операционных сегментов.
Эти цифры подтверждают: интеграция — не просто оборона. Группа одновременно продаёт через оптовых партнёров и собственные магазины. Она использует очки с ИИ для поддержки спроса на оправы, оптические магазины — для продажи готовых очков с линзами, электронную коммерцию — для расширения охвата. В отчёте за первый квартал 2026 года сказано, что Professional Solutions и Direct to Consumer внесли равный вклад в результат, а Северная Америка и EMEA получили поддержку от очков с ИИ и силы бренда Ray-Ban. В отчёте за 2025 год сообщалось, что электронная коммерция за год выросла темпами в диапазоне 16–19 %.
Но тест на маржу строже теста на выручку. Рост может обеспечиваться продуктами с более низкой маржинальностью, недавно приобретёнными или консолидированными магазинами, колебаниями валют, накоплением запасов или крупными расходами, которые оправдаются лишь позже. В отчёте за 2025 год консолидированный свободный денежный поток вырос до 2,8 млрд евро — позитивный сигнал. Там же торговый оборотный капитал увеличился на 540 млн евро вслед за ростом обоих операционных сегментов, а запасы выросли с 3,152 до 3,542 млрд евро. Бизнес, который владеет большей частью цепочки, по определению должен финансировать и большую её часть.
Вопрос стоимости в том, перевешивают ли прирост валовой прибыли, сила брендов и потребительские данные это поглощение денежных средств.
Риск не в том, что интеграция эффектно и немедленно провалится. Риск тоньше: группа может выглядеть сильнее, потому что выручка идёт через большее число собственных точек, но маржинальная экономика становится менее читаемой. У оптовой продажи независимому оптику иные потребности в капитале, чем у продажи через собственный магазин. У пары умных очков иная экономика компонентов, возвратов, поддержки и партнёрства, чем у классической ацетатной оправы. Приобретение розницы в Таиланде или Малайзии может добавить рост, но вместе с ним — персонал, аренду, системы, обновление магазинов и риск локального исполнения.
Правильный ориентир не в том, может ли группа расти, а в том, расширяет ли рост после полных затрат на содержание активов экономическую прибыль.
Бренды и лицензии остаются первым рычагом прибыли
Первое преимущество Luxottica — умение делать очки предметом дефицита, желания и культурной специфики, даже когда физический продукт производится массово. Ray-Ban и Oakley — не просто названия продуктов; это активы, направляющие спрос. Покупатель, который уже приходит с желанием конкретного бренда, даёт продавцу больше ценового пространства, больше возможностей продать линзы и больше шансов довести продажу до готовых очков. Та же логика работает для Persol, Oliver Peoples, Vogue Eyewear и лицензионных модных марок, хотя у каждого бренда свой набор роялти, контроля над дизайном, риска продления лицензии и позиционирования.
Этот брендовый слой важен, потому что без него продукт уязвим для разукомплектования. Силуэты оправ можно копировать, линзы можно покупать отдельно, а онлайн-продавцы упрощают сравнение цен. Потребитель, для которого очки — ширпотреб, купит самую дешёвую подходящую оправу и выберет линзы по цене. Потребитель, который видит в оправе идентичность, спортивные характеристики или моду, примет более высокий чек и будет менее склонен дробить покупку. Интеграция Luxottica стремится удержать второго потребителя внутри группы на как можно большем числе этапов.
Брендовое преимущество сильнее всего, когда оно создаёт втягивающий спрос, не требуя от группы владеть каждой конечной продажей. Независимые оптики выигрывают, когда клиенты просят Ray-Ban или Oakley. Розничные магазины выигрывают, когда узнаваемость бренда повышает трафик. Онлайн-платформы выигрывают, когда поисковый спрос уже существует. Производство выигрывает, потому что большие объёмы улучшают обучаемость и закупки. Линзы выигрывают, когда продажа проверенной оправы создаёт момент обсудить покрытия, прогрессивные линзы, контроль миопии или другие улучшения.
Однако бренды несут и издержки. Лицензионные бренды требуют дисциплины продления договоров, роялти и модных циклов. Собственные бренды требуют рекламы, обновления продуктов, контроля качества и аккуратного размещения в каналах. Брендинг умных очков добавляет ещё один слой: бренд должен нести не только моду и оптическое доверие, но и технологические ожидания, вопросы приватности и обещания поддержки. Компания не может просто наклеить известное имя на подключённый продукт и рассчитывать на экономику классических солнечных очков. Бренд должен достаточно снизить трение, чтобы оправдать добавленную сложность.
Именно поэтому Ray-Ban Meta и Oakley Meta стратегически важны, но не автоматически увеличивают стоимость. В отчёте за 2025 год сказано, что отгрузки очков с ИИ, включая Ray-Ban Meta и Oakley Meta, за год превысили 7 млн штук. Это сильный сигнал того, что брендовый слой способен вытянуть новую продуктовую категорию. Это же поднимает вопросы о структуре маржи, поставках компонентов, программной поддержке, восприятии приватности и зависимости от платформенного партнёра, чья экономика не идентична экономике очковой компании. Бренд может открыть дверь. Но после учёта технологической доли он должен оставлять достаточно прибыли.
Опт должен оставаться полезным независимым оптика
Professional Solutions — самый наглядный тест на то, может ли интеграция быть партнёрской, а не эксплуатационной. В 2025 году сегмент принёс 13,6 млрд евро выручки и в сопоставимых валютах рос быстрее Direct to Consumer. В первом квартале 2026 года он принёс 3,362 млрд евро и вырос на 10,8 % в сопоставимых валютах. Группа сообщила, что в Северной Америке в первом квартале 2026 года основными драйверами были независимые оптики, объединённые в альянсы и ключевые счета. Эта деталь важна: она показывает, что оптовый канал остаётся чем-то большим, чем пережиток после экспансии розницы.
У независимых оптиков смешанные стимулы при работе с вертикально интегрированным поставщиком. Им нужен доступ к брендам и линзам, которые узнают потребители. Им нужны надёжные поставки, мерчандайзинговая поддержка, обучение и продуктовые инновации. Они также могут опасаться, что тот же поставщик владеет магазинами или онлайн-каналами, конкурирующими за конечного клиента. Компания с оптовыми и розничными активами должна давать независимым оптика достаточно ценности, чтобы те не рассматривали поставщика как конкурента, которого стоит минимизировать.
Портфель брендов Luxottica помогает, потому что независимые оптики не могут легко заменить каждый высоковостребованный бренд менее известными альтернативами. Портфель линз Essilor помогает, потому что продажа готовых очков способна улучшить собственную экономику оптика. Альянсы и ключевые счета дают масштаб, обучение и согласованные условия. Риск в том, что переговорная сила становится слишком заметной. Если оптики решат, что условия поставок, доступность продуктов или потребительский маркетинг используются в пользу собственной розницы, оптовый сегмент может потерять доверие, даже если выручка ещё какое-то время растёт.
Есть и более узкий ценовой вопрос. В опте группа зарабатывает, продавая профессионалам оправы, линзы, оборудование и услуги. Покупатель экономически искушён и может сравнивать поставщиков. В рознице группа может влиять на путь потребителя более непосредственно. Интегрированная компания выигрывает, когда может использовать широту опта, не подталкивая независимых партнёров к заменителям. Это значит, что продуктовые инновации должны быть подлинными, поставки — надёжными, а экономика партнёра — приемлемой.
Лучшее доказательство для оптовой модели — не риторика. Это продолжающийся рост сегмента в регионах, продолжающийся вклад независимых оптиков и ключевых счетов и устойчивая связка с продажей линз, которая не зависит только от собственных магазинов. Отчёты за 2025 год и первый квартал 2026 года пока поддерживают эту позицию. Ослабило бы её регулярное отставание опта, замаскированное покупками розницы или отгрузками очков с ИИ в каналы.
Розничная конверсия ценна, только если растёт весь чек
Direct to Consumer — соблазнительная часть модели, потому что она ставит группу ближе всего к конечному покупателю. В 2025 году сегмент принёс 14,891 млрд евро — больше, чем Professional Solutions, — и вырос на 10,3 % в сопоставимых валютах. Группе принадлежат или ею управляются самые разные оптические, солнечные и онлайн-марки: от Sunglass Hut до LensCrafters, Pearle Vision, OPSM, Clearly, EyeBuyDirect, FramesDirect и других платформ. Магазины также используются для вывода новых категорий — очков с ИИ, Nuance Audio и продуктов для контроля миопии.
Стратегическая логика проста. Розничный магазин может превратить спрос на бренд в более крупный чек. Покупатель, пришедший за солнечными очками, может уйти с рецептурными линзами, покрытиями, аксессуарами или будущей проверкой зрения. Покупателю с рецептом можно предложить фирменные оправы, апгрейд линз и варианты со страховой поддержкой. Цифровая платформа поддерживает открытие продуктов, повторные покупки и омниканальное исполнение. Собственная розница также даёт группе обратную связь о том, что потребители реально примеряют, отвергают, возвращают и перепокупают.
Розница становится менее привлекательной, когда эти выгоды перекрываются постоянными издержками. Магазины требуют аренды, персонала, обучения, оборудования, локального маркетинга, запасов, оборотного капитала и технологической поддержки. Компании приходится управлять разными форматами: премиальными бутиками, магазинами солнечных очков в торговых центрах, оптическими сетями, франчайзинговыми и партнёрскими схемами, электронной коммерцией и глазными клиниками. Магазин может усиливать спрос, но может стать и капитальным обязательством, от которого трудно быстро уйти при ослаблении трафика.
Группа по-прежнему расширяет розницу в отдельных местах. В отчёте за первый квартал 2026 года упомянута сделка Top Charoen в Таиланде, добавляющая около 2 000 магазинов и франчайзинговых точек на высокопотенциальном рынке. В отчёте за 2025 год обсуждались приобретения оптических и омниканальных сетей в Малайзии, а в конце года была консолидирована Optegra. Эти шаги расширяют розничную поверхность, но расширяют и бремя локального исполнения. У Таиланда, Малайзии, Европы и Северной Америки разные доходы потребителей, системы возмещения затрат, рынки труда и экономика торговых центров.
Правильная метрика розницы — не число магазинов. Это улучшение сопоставимых продаж, продажи линз в связке, повторных покупок, валовой маржи и конверсии в денежный поток после выделения капитала каналу. В 2025 году группа сообщила о положительных сопоставимых продажах в нескольких регионах и о росте электронной коммерции темпами в диапазоне 16–19 %. Это обнадёживает. Следующий уровень доказательства — более прозрачные данные о том, что собственная розница увеличивает общий пул прибыли в оптике, не подрывая доверия оптового канала.
Масштаб производства помогает, пока разнообразие не становится запасами
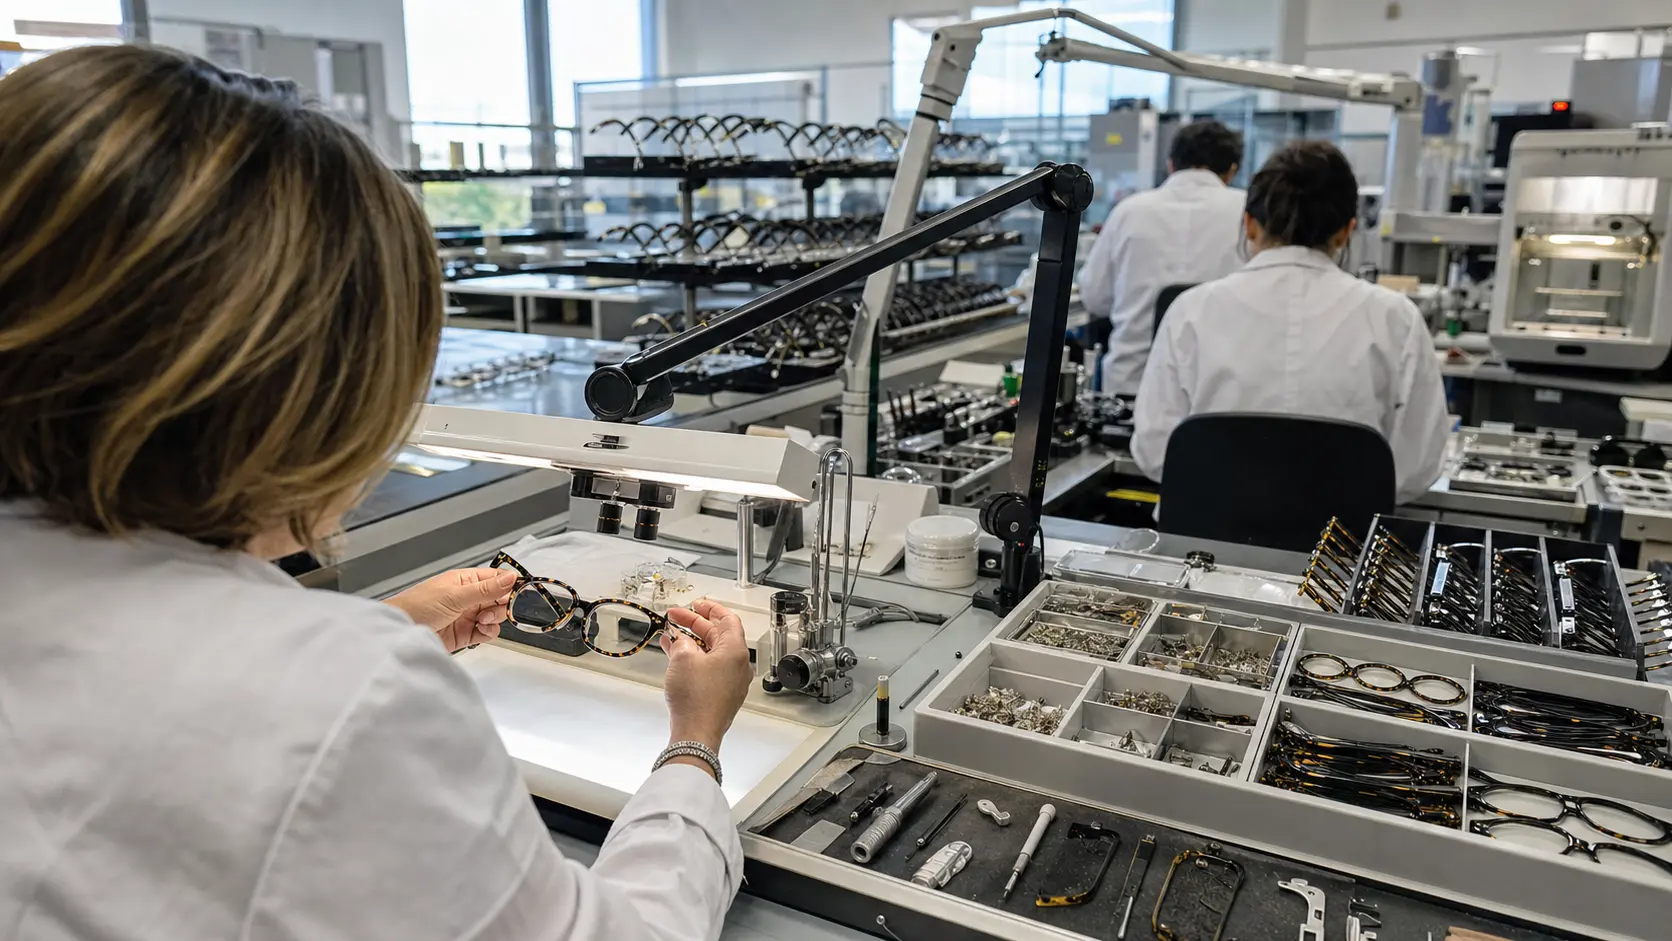
Масштаб производства — самая негламурная часть истории Luxottica и одна из самых важных. Оправы — это физические продукты с разнообразием дизайнов, сезонными циклами, разными материалами, цветами, размерами, шарнирами, линзами и упаковкой. Компания, способная в масштабе проектировать, производить, проверять, распределять и пополнять запасы, должна уметь снижать удельные издержки, защищать качество и реагировать быстрее, чем разрозненные поставщики. Это особенно ценно, когда бренд вроде Ray-Ban или Oakley имеет глобальный спрос и должен оставаться доступным в магазинах, у оптиков и на онлайн-платформах.
EssilorLuxottica описывает модель, сочетающую централизованное промышленное совершенство для массового производства оправ, инструментов и оборудования с децентрализованной кастомизацией при доводке очковых линз и в сервисах ухода за зрением. Это соответствует экономике готовых очков: оправу для солнечных очков можно выпускать более крупными партиями, а рецептурная линза часто требует локальной доводки и кастомизации. По заявлению группы, её присутствие включает производственные и логистические объекты, дистрибуционные сети и человеческий капитал более чем в 150 странах.
Производственное преимущество усложняется по мере роста разнообразия продуктов. Портфель из более чем 150 брендов и множества розничных марок создаёт большую матрицу SKU. Модные циклы требуют новизны, но каждый цвет и форма несут риск спроса. Умные очки добавляют компоненты, батареи, датчики, динамики, камеры, возвраты, связанные с программным обеспечением, и роадмапы партнёра. Линзы для контроля миопии и медицинские технологии добавляют клинические и качественные требования. Чем шире ассортимент, тем больше компания должна доказывать, что масштаб снижает сложность, а не просто централизует её.
Запасы — видимое свидетельство. Данные баланса за 2025 год показали запасы в 3,542 млрд евро против 3,152 млрд евро годом ранее. Частично рост естественен для растущего бизнеса. Вопрос в том, отражает ли рост запасов продуктивную поддержку спроса или подкрадывающуюся цену разнообразия. В вертикально интегрированной группе лишние запасы — не чужая проблема. Они остаются внутри группы, конкурируют за денежные средства и могут потребовать распродаж со скидками в розничных каналах при сдвиге спроса.
Поэтому масштаб производства приносит отдачу, только если он улучшает доступность и маржу, не замедляя компанию. Историческое преимущество Luxottica было не в том, что она умела делать оправы вообще; она умела делать желанные оправы, широко распространять их и обновлять. Внутри EssilorLuxottica производственный вопрос расширился на линзы, умные очки и устройства, близкие к медицинским. Компания должна быть одновременно эффективной и избирательной. Главная опасность не в недостаточном наращивании мощностей, а в создании слишком большого числа вариантов, чья экономика хорошо выглядит в плане запуска и хуже — на полке.
Оборотный капитал — цена владения полкой
Владение большей частью цепочки создания стоимости меняет ритм денежных средств. Оптовый поставщик иногда может переложить запасы и дебиторскую задолженность на канал. Розница и производство не могут уйти от физической последовательности: закупка материалов, выпуск оправ, отгрузка товаров, пополнение магазинов, сбор платежей с оптовых клиентов и обработка возвратов. Интеграция Luxottica сильна тем, что группа владеет большей частью полки. И дорога по той же причине.
Данные о денежных потоках за 2025 год фиксируют это напряжение. Свободный денежный поток достиг 2,8 млрд евро против 2,41 млрд евро в 2024 году. Это сильный результат, показывающий, что группа умеет конвертировать прибыль в денежные средства, продолжая расти. В то же время торговый оборотный капитал увеличился на 540 млн евро; компания связывает этот рост с увеличением обоих сегментов — Professional Solutions и Direct to Consumer. Торговый оборотный капитал включает запасы, дебиторскую и кредиторскую задолженность. Для вертикально интегрированной очковой группы эта строка — не примечание в отчётности, а финансовое выражение стратегии.
Оборотный капитал может быть хорошими расходами, когда он поддерживает быстро продаваемые продукты, пополняет магазины, проводит новые категории через запуск и обеспечивает поставки оптовым клиентам. И плохими — когда он финансирует медленно продаваемые SKU, раздутые розничные ассортименты, излишне оптимистичные запуски или принудительные отгрузки в каналы. Инвесторам не стоит автоматически штрафовать за рост оборотного капитала в год роста. Им стоит спросить, приносят ли средства, связанные в цепочке, более высокую отдачу, чем дала бы более простая модель.
Здесь важен сравнительный анализ с поставщиками, не владеющими всей цепочкой. Сфокусированный лицензиар оправ может не владеть магазинами. Сфокусированный ритейлер может закупать у разных поставщиков. Продавец с цифровым приоритетом может тестировать спрос с меньшим числом физических точек. Интегрированная модель Luxottica несёт более высокое бремя, потому что претендует на большую часть пула маржи. Если она хочет получить зачёт за владение большим числом точек прибыли, она должна принимать и проверки денежных средств, логистики и запасов между этими точками.
Показатели свободного денежного потока за 2025 год говорят о том, что бремя сегодня управляемо. Но они не закрывают спор. Умные очки, расширение магазинов, сделки и новые медицинские категории или категории для слуха могут повысить интенсивность оборотного капитала. Ближайшие отчётные периоды нужно читать с вопросом: продолжает ли рост сопровождаться конверсией в денежный поток, или запасы и дебиторская задолженность начинают рассказывать менее лестную историю.
Умные очки добавляют рост и новую зависимость
Очки с ИИ изменили историю: вместо консолидации зрелого оптического рынка — опцион на потребительские технологии. EssilorLuxottica сообщила, что отгрузки очков с ИИ, включая Ray-Ban Meta и Oakley Meta, в 2025 году превысили 7 млн штук. Компания описала Ray-Ban Meta как категориеобразующий успех и в 2025 году запустила Oakley Meta, включая спортивные модели. В отчёте за первый квартал 2026 года сообщалось, что новые оптические модели Ray-Ban уверенно стартовали и что очки с ИИ поддерживают и физические магазины, и электронную коммерцию.
Логика роста убедительна. Очки — одна из немногих категорий носимых устройств, которые потребители уже готовы носить на лице. У оправы есть социальное разрешение, которого нет у многих гарнитур. Ray-Ban даёт культурную узнаваемость, Oakley — спортивную достоверность, розничная сеть — примерку и демонстрацию, а линзовый бизнес может связать устройство с рецептурным использованием. Если умные очки станут массовой категорией устройств, у EssilorLuxottica будет более короткий путь к лицу потребителя, чем у большинства технологических компаний.
Зависимость столь же очевидна. Meta обеспечивает значительную часть технологической идентичности, программного слоя и потребительского нарратива вокруг Ray-Ban Meta. Это может ускорить принятие продукта, но означает и то, что экономика Luxottica зависит от партнёра с иными стимулами. Meta может отдавать приоритет вовлечённости пользователей, данным, охвату платформы или доле на рынке аппаратного обеспечения. EssilorLuxottica должна защищать доверие к бренду, оптическое качество, восприятие приватности и розничную маржу.
Успешное устройство всё равно может быть экономически неудобным, если самая ценная экономика достаётся программной платформе или маржа на аппаратную часть размывается компонентами и поддержкой.
Есть и регуляторные, и социальные риски. Камеры, микрофоны, ИИ-помощь и дисплеи поднимают вопросы приватности в магазинах, школах, на рабочих местах и в общественных местах. Классические солнечные очки редко просят окружающих доверять технологической платформе. Подключённая пара — просит. Компания должна гарантировать, что привлекательность Ray-Ban и Oakley не ослабнет из-за опасений по поводу записи, обращения с данными или социального дискомфорта. Чем более заметной категорией становятся умные очки, тем большее значение приобретают политика и потребительские нормы.
Ближайшие свидетельства позитивны, но неполны. Семи миллионов штук в 2025 году достаточно, чтобы относиться к категории серьёзно. Недостаточно, чтобы заключить: умные очки улучшат маржу группы после учёта стоимости аппаратной части, возвратов, поддержки, доли партнёра и маркетинга.
Факты, способные изменить оценку, конкретны: стабильная или растущая скорректированная операционная маржа при росте выручки от умных очков, высокая доля повторных покупок, сильное принятие рецептурных моделей, низкая доля возвратов, более широкое географическое присутствие без негативной реакции по приватности и свидетельства того, что категория поднимает основной оптический чек, а не просто добавляет низкомаржинальные объёмы устройств.
Сетевые свидетельства реальны, но узки
BTW отслеживает Luxottica Group S.p.A. в том числе потому, что публичная запись участника RIPE NCC определяет её как запись локального интернет-реестра для Италии. В записи указаны Luxottica Group S.p.A., адрес в Милане и Италия как обслуживаемая территория. Это реальное свидетельство управления сетевыми ресурсами. И относиться к нему нужно дисциплинированно.
Для очковой компании запись RIPE не превращает бизнес в интернет-провайдера, облачного провайдера, регистратуру, оператора дата-центра или поставщика управляемых сетей. Она указывает на то, что у крупной корпоративной группы есть формальное управление номерными интернет-ресурсами в зоне её присутствия. Это важно, потому что бизнес всё более цифровой и трансграничный. Он включает магазины, сайты электронной коммерции, оптовые заказы, координацию производства, логистику, обслуживание клиентов, запись на проверку зрения, поддержку умных устройств и корпоративные системы.
Надёжность сети и локализация данных влияют на способность управлять магазинами и цифровыми каналами, особенно когда компания интегрирует розницу, опт и технологические продукты в разных регионах.
Экономика здесь косвенная. Ритейлер со слабой цифровой инфраструктурой теряет конверсию, видимость запасов и доверие покупателей. Производитель с плохой связностью теряет координацию и устойчивость. Партнёр по умным очкам с трансграничными потоками данных сталкивается с вопросами приватности и непрерывности сервиса. Корпоративный след в статусе LIR может поддерживать внутреннюю маршрутизацию, управление адресами и операционный контроль. Это не доказывает, что компания напрямую монетизирует связь.
Это различие важно, потому что переоценка сетевых записей ведёт к плохому анализу. Правильный вывод скромен: справочные свидетельства Luxottica поддерживают взгляд на компанию как на крупного, цифрозависимого мультинационала с управлением интернет-ресурсами, базирующимся в Италии. Это дополняет карту рисков по зависимости от облачных сервисов, трансграничной связи и локализации. Это не отдельный центр прибыли.
На практике инвесторам и операторам стоит спрашивать, раскрывает ли компания достаточно о киберустойчивости, бесперебойной работе магазинов, непрерывности электронной коммерции, защите данных и управлении умными устройствами. Публичная финансовая отчётность даёт коммерческую картину. Запись RIPE указывает на инфраструктурный слой, который публичные материалы не должны ни преувеличивать, ни игнорировать.
Заменители меньше, быстрее и вызывающе убедительны
Интеграция Luxottica выглядит сильнее всего в сравнении с разрозненными конкурентами и менее неуязвимой в сравнении со сфокусированными заменителями. Warby Parker показывает, что ритейлер очков с цифровым приоритетом может построить доверие к бренду, расширять магазины и предложить более простое потребительское предложение, не владея такой же глобальной производственно-оптовой структурой. National Vision показывает, что ценовая розница может конкурировать доступностью и доступом к проверкам зрения.
Safilo, Marcolin, Kering Eyewear и Thelios из LVMH показывают, что производство люксовых и лицензионных очков остаётся стратегически конкурентным, особенно по мере того как модные дома приближают очковые компетенции к собственным брендовым системам.
Ни один из этих заменителей не достигает полной широты EssilorLuxottica. Именно поэтому они важны. Заменителю не нужно воспроизводить всю систему, чтобы давить на один пул прибыли. Ценовой ритейлер может изменить восприятие цен. Внутреннее очковое подразделение модного дома может снизить зависимость от внешних лицензиатов. Цифровой ритейлер может приучить потребителей покупать оправы онлайн. Сфокусированный производитель может получить лицензию, если модный бренд захочет более жёсткого контроля. Технологическая компания может влиять на роадмап умных очков, если потребители ценят программное обеспечение больше, чем наследие оправы.
Поэтому конкурентная угроза распределена. Luxottica вряд ли вытеснит один соперник. Подтачивать её могут многие. Маржа на оправы может столкнуться с альтернативами под частными марками. Связка с линзами — с онлайн-сравнением цен. Оптовые отношения — с диверсификацией поставщиков. Розничный магазин — с более дешёвым цифровым привлечением клиентов. Возможность умных очков — с переговорной силой платформы Meta и будущих участников рынка.
Оборона компании тоже распределена. Бренды создают втягивающий спрос. Производство защищает качество и доступность. Розничные магазины дают примерку и доверие. Линзы повышают экономику готовых очков. Оптовые отношения дают охват за пределами собственных магазинов. Вопрос в том, продолжает ли комбинация создавать больше ценности, чем способны отнять сфокусированные конкуренты. Цифры роста за 2025 год и первый квартал 2026 года указывают, что оборона пока работает. Появление убедительных заменителей означает: менеджмент не может полагаться только на историю.
Неофициальные рыночные сигналы усиливают напряжение. Потребительская пресса давно задаёт вопросы о наценках на очки и концентрации отрасли. Модные обзоры указывают на то, что люксовые группы рассматривают очки как стратегическую категорию, а не пассивную лицензию. Финансовая пресса вознаградила рост умных очков, но одновременно задаёт вопросы о структуре маржи и зависимости от партнёра. Эти сигналы — не аудированные факты, и их не следует считать доказательством нарушений или будущего провала.
Они полезны тем, что показывают, где рынок будет испытывать компанию: доверие к цене, контроль над модой, экономика технологий и воспринимаемая концентрация.
Регулирование и доверие — часть теста на маржу
Интегрированная очковая группа естественно привлекает внимание антимонопольных органов. Европейская комиссия одобрила объединение Essilor и Luxottica в 2018 году после проверки того, может ли объединённая группа навредить конкуренции на рынках линз, оправ и оптической розницы. Позднее сделка по приобретению GrandVision прошла дополнительный контроль за слияниями и сопровождалась предписаниями. Вывод не в том, что группе запрещено интегрироваться. Вывод в том, что интеграция создаёт вопрос общественного интереса наряду с вопросом акционеров.
Экономически это важно: внимание регуляторов может ограничивать гибкость сделок, задерживать транзакции, требовать продажи активов, увеличивать юридические издержки или влиять на коммерческое поведение. Компания, контролирующая бренды, линзы, оптовые отношения и магазины, должна постоянно доказывать, что структура выгодна покупателям и профессионалам, а не только акционерам. Если независимые оптики, потребители или регуляторы решат, что модель ограничивает выбор или несправедливо завышает цены, маржинальная премия может оказаться политически хрупкой.
Доверие важно и для умных очков. Потребители могут принимать премиальную цену Ray-Ban или Oakley, потому что доверяют стилю и качеству. Они могут быть осторожнее, когда продукт включает камеры, микрофоны, ИИ-помощь или дисплейные функции. Регуляторы могут задавать иные вопросы о данных, несовершеннолетних, рабочих местах, доступности и согласии. Розничному персоналу, возможно, придётся объяснять не только посадку и линзы, но и приватность и поведение продукта. Это меняет стоимость продажи.
Рядом с регулированием — геополитические и операционные риски. Группа продаёт в Северной Америке, EMEA, Азиатско-Тихоокеанском регионе и Латинской Америке. Она закупает компоненты, управляет производством и логистикой и продаёт через розничные и профессиональные каналы, подверженные колебаниям валют, пошлинам, локальному спросу и изменениям политики. Комментарии менеджмента в 2025 году и рыночные обзоры одинаково указывали на пошлины и низкомаржинальную структуру умных очков как на темы, за которыми следят инвесторы. Валюта тоже имела значение: Латинская Америка в 2025 году выросла в сопоставимых валютах, но снизилась в фактических.
Компания может управлять этими рисками, но не может заставить их исчезнуть. Интеграция даёт больше рычагов: менять ассортимент, использовать несколько каналов, корректировать цены, переносить запуски, открывать локальные магазины, опираться на силу бренда. Но она же даёт большую подверженность. Группа владеет большим числом точек, по которым может ударить проблема регулирования, приватности, пошлин, валют или доверия потребителей.
Что изменило бы оценку:
Текущая оценка — осторожно позитивная, но требовательная. У интегрированной модели Luxottica по-прежнему есть правдоподобный путь к созданию стоимости: рост выручки широкий, бренды остаются сильными, опт и розница растут, свободный денежный поток здоров, а умные очки перешли от эксперимента к значимым объёмам. Это не простая монопольная история и не бесшовная машина сложного процента. Это операционная конструкция с высоким уровнем контроля, которой приходится ежегодно окупать свою сложность.
Несколько фактов усилили бы аргументацию. Во-первых, устойчивое улучшение скорректированной операционной маржи при продолжающемся росте очков с ИИ показало бы, что подключённые очки не размывают экономику. Во-вторых, стабильная или улучшающаяся конверсия в денежный поток при растущей выручке показала бы, что запасы и торговый оборотный капитал не поглощают слишком много выгоды. В-третьих, продолжающийся рост Professional Solutions, особенно среди независимых оптиков и ключевых счетов, показал бы, что собственная розница не отравляет доверие оптового канала.
В-четвёртых, свидетельства того, что расширение розницы повышает ценность готовых очков и продажу линз в связке, а не просто число магазинов, поддержали бы аллокацию капитала. В-пятых, низкая доля возвратов и сильное принятие рецептурных моделей умных очков доказали бы, что категория становится оптикой, а не просто потребительской электроникой в знакомой оправе.
Несколько фактов ослабили бы аргументацию. Растущее бремя запасов, замедление сопоставимых продаж, отставание опта, заметные скидки, негативная реакция на умные очки из-за приватности, слабое продление ключевых лицензий или снижение маржи, которое вновь и вновь списывают на структуру продуктов, говорили бы о том, что интеграция становится тяжелее, чем признаёт менеджмент. Крупное регуляторное вмешательство или предписание на ключевом рынке тоже изменило бы премию за риск. Как и свидетельства того, что Meta или другая платформа забирает большую часть ценности умных очков, пока EssilorLuxottica несёт бремя розницы и бренд-сервиса.
Самые важные недостающие метрики не экзотичны. Инвесторам нужна более ясная картина по прибыльности умных очков, продаже линз в связке по каналам, качеству запасов, доле возвратов, здоровью оптовых партнёров, производительности розницы и экономике приобретённых магазинных сетей. Менеджменту не нужно раскрывать каждую конкурентную деталь. Но чем настойчивее компания просит рынок оценивать интегрированную модель, тем настойчивее рынок должен просить доказательств, что каждый слой окупает свой капитал.
Вывод: интеграция должна окупать свою сложность
Тезис об интеграции Luxottica остаётся экономически последовательным. Владение брендами, производством, оптовым охватом и розничной конверсией может создать мощный цикл: желание рождает трафик, трафик — моменты примерки, моменты примерки — продажу линз и сервисов, а прямое знание потребителя направляет будущие продукты. Линзовые и профессиональные активы Essilor расширяют этот цикл. Умные очки дают ему новый вектор роста. Цифры за 2025 год и первый квартал 2026 года показывают, что модель сохраняет инерцию.
Но ценность не автоматическая. Группа несёт издержки физических запасов, магазинных сетей, сделок, партнёрской зависимости, регуляторного внимания и доверия потребителей. Интеграция привлекательна тем, что захватывает большую часть пула прибыли. Она рискованна тем, что захватывает и большую часть негатива, когда канал, продуктовая категория или регион не оправдывают ожиданий. Правильный вывод: прежняя стратегия Luxottica по-прежнему имеет смысл внутри EssilorLuxottica, но только если менеджмент продолжает доказывать денежную отдачу, баланс партнёрских интересов и качество маржи. Рост выручки заслужил компании внимание.
Устойчивое создание стоимости ещё предстоит заслужить — денежным потоком, оптовыми отношениями, базой магазинов и экономикой умных очков.