
Резюме
- Joint Stock Company Gazprom Space Systems — российский спутниковый оператор, построенный вокруг группировки связи Yamal, наземного комплекса управления и телепортов, а также промышленных коммуникационных потребностей группы «Газпром» и других заказчиков. Его экономическая единица — не абстрактный спутник. Это регулярный счёт за ёмкость, доступ к земным станциям, терминальное оборудование, интеграцию и непрерывность работы удалённых объектов.
- Наиболее сильный коммерческий кейс возникает там, где наземное оптоволокно, радиорелейная связь и мобильное расширение слишком дороги, медленны или ненадёжны и где отсутствие резервного канала подвергло бы энергетический, государственный, транспортный или медийный объект более крупным убыткам от простоя, чем счёт за спутниковую связь.
- Публичные данные подтверждают развёрнутую базу Yamal: официальные страницы группировки указывают Yamal-601 на 49° в.д., Yamal-402 на 55° в.д., Yamal-401 на 90° в.д. и Yamal-300K на 183° в.д., а независимые спутниковые записи и источники о запусках показывают цикл замены, который уже виден в возрастном профиле группировки 2012–2019 годов.
- Риск-сторона необычно важна. Yamal-601 использовал оборудование Thales Alenia Space, а Gilat поставлял наземную широкополосную платформу до ужесточения санкционной среды 2022–2024 годов. OFAC включило Joint Stock Company Gazprom Space Systems в список SDN в феврале 2024 года, поэтому будущие закупки, страхование, финансирование, платежи, доступ к западным технологиям и трансграничное доверие клиентов — всё это сопряжено с повышенным трением.
- Итоговое суждение условно. Joint Stock Company Gazprom Space Systems имеет значение, если его орбитальная ёмкость и наземная сеть остаются наименее плохим вариантом непрерывности для удалённых российских и евразийских заказчиков. Компания теряет рыночную силу при ценах, если срываются сроки замены спутников, импортозамещение повышает стоимость без сопоставимой производительности, оптоволоконные и мобильные сети улучшаются на маржинальных направлениях, а суверенный низкоорбитальный конкурент становится надёжной заменой.
Счёт за непрерывность начинается за последним надёжным наземным маршрутом
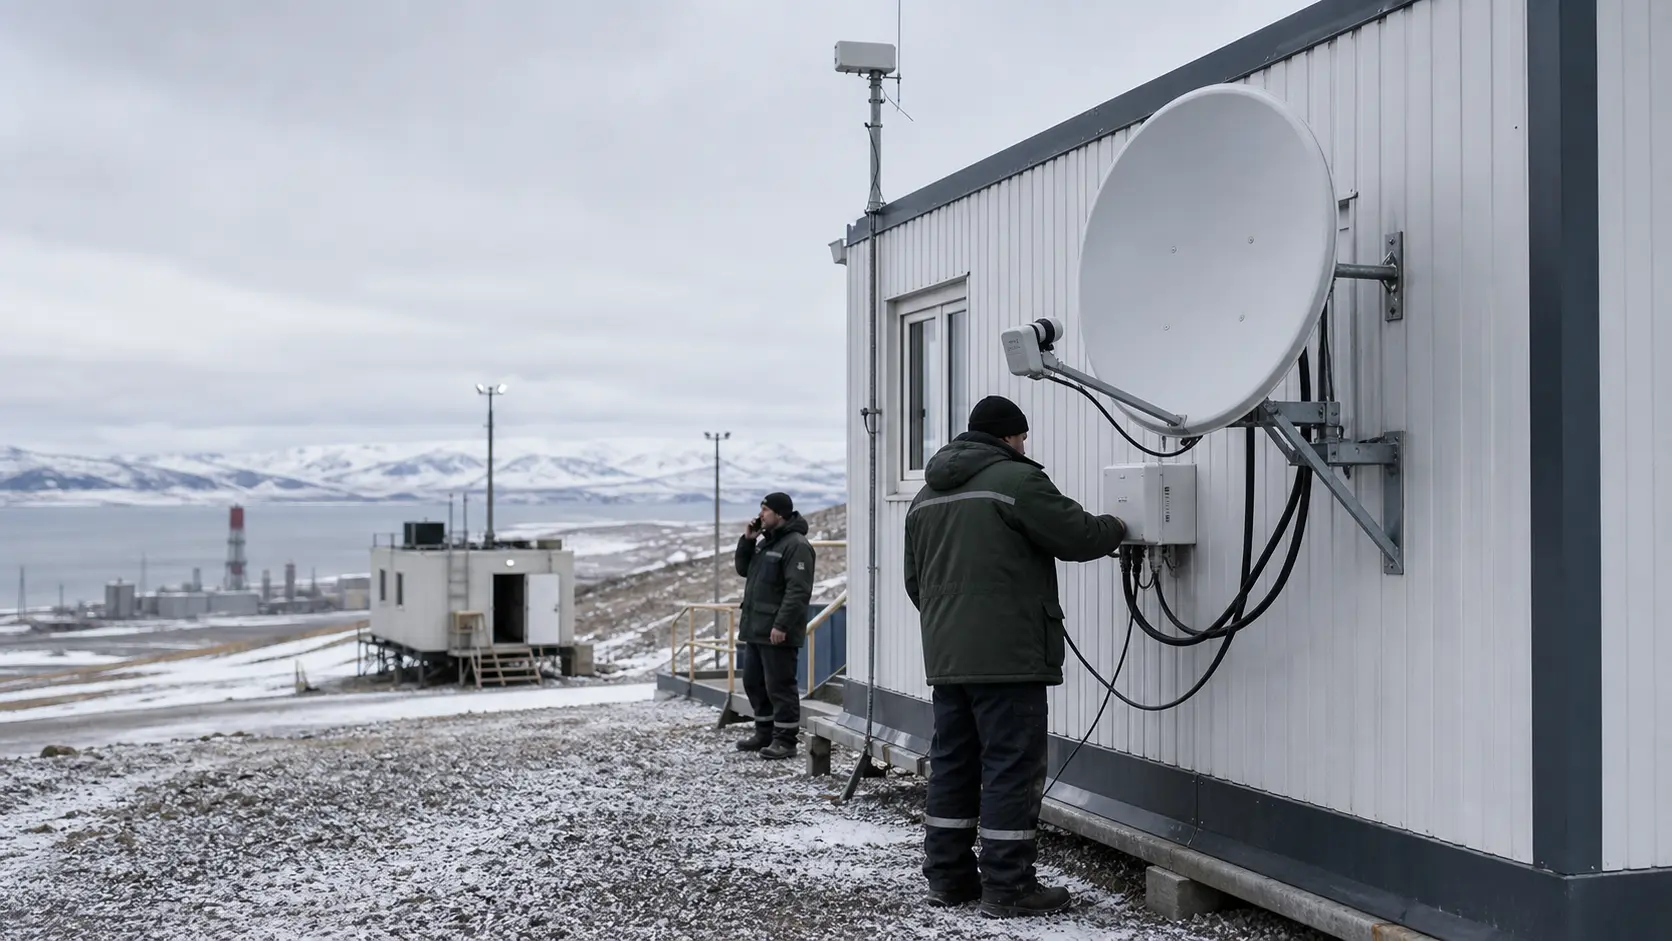
Самый полезный способ понять Joint Stock Company Gazprom Space Systems — начать с края наземной сети. Представьте компрессорную станцию на газотранспортном коридоре, офис логистики, обслуживающий северный минеральный проект, государственный пост в малонаселённом районе или участок обслуживания железной дороги, чья работа не может ждать потребительского широкополосного апгрейда. Такому объекту по-прежнему нужны данные мониторинга, голосовая связь, видео, корпоративные приложения, аварийная доступность и нередко телевизионное или общественное распространение информации. Набор альтернатив у него ограничен.
Оптоволоконный маршрут можно закопать или подвесить на большие расстояния, но земляные работы, права отвода, погодные риски и время ремонта могут превысить ценность трафика. Радиорелейная линия работает, когда есть вышки, питание и прямая видимость, но рельеф и расстояние быстро ломают эту модель. Мобильное расширение может обслуживать работников и близлежащие посёлки, но ему всё равно нужен транспортный канал. Низкоорбитальная связь снижает задержку, но внутри России она сталкивается с вопросами авторизации, поставок терминалов, спектра и суверенитета.
Объект без резервного канала на самом деле не экономит деньги; он принимает скрытый риск простоя.
Joint Stock Company Gazprom Space Systems продаёт именно этот риск. Её публичные страницы описывают компанию, которая создала и эксплуатирует спутниковую систему связи Yamal и предоставляет телекоммуникационные и геоинформационные услуги компаниям группы «Газпром» и другим заказчикам (https://www.gazprom-spacesystems.ru/en/about/). Компания также представляет группировку Yamal и инфраструктуру как основную материальную базу этих услуг (https://www.gazprom-spacesystems.ru/en/infrastructure/). Это важно, потому что покупатель приобретает не романтику космоса. Покупатель приобретает бюджетную строку, которая превращает орбиту, земную станцию, терминальное оборудование, монтажные работы и поддержку в услугу непрерывности.
Это делает платной единицей счёт удалённого объекта. Он может проявляться как аренда спутниковой ёмкости, управляемый спутниковый интернет, магистральные каналы, технологическая связь, телевизионное распределение, поддержка мобильного транспорта, связь для авиации или железных дорог, либо пакетированный VSAT-сервис. Компания заявляет, что её основная услуга — предоставление спутниковой ёмкости Yamal, а современная наземная инфраструктура позволяет использовать орбитальную группировку для спутниковых телекоммуникационных услуг, магистральных каналов, технологической связи и спутникового доступа в интернет (https://www.gazprom-spacesystems.ru/en/m/services_and_solutions/). Отдельная страница о спутниковом доступе в интернет излагает предложение простыми коммерческими словами: компании могут покупать доступ в интернет через прямые спутниковые каналы или схемы сети коллективного доступа (https://www.gazprom-spacesystems.ru/en/services_and_solutions/satellite-internet-access/).
Поэтому исходный экономический вопрос не в том, дороже ли спутники наземных сетей в пересчёте на мегабит. В плотных городах обычно да. Вопрос в том, может ли Joint Stock Company Gazprom Space Systems назначать цену ниже предотвращённых издержек отказа связи на удалённом объекте. Удалённый энергетический объект может ценить непрерывность телеметрии и диспетчерской связи выше дешёвой полосы. Государственному офису может требоваться стабильный канал, потому что альтернатива — очные поездки, задержка документов и административная изоляция.
Транспортный оператор может покупать спутниковый канал, потому что пассажиры, экипажи и системы управления ожидают сервиса там, где фиксированные сети не следуют за маршрутом. В этих условиях наземное оптоволокно, радиорелейная связь, мобильное расширение, низкоорбитальный конкурент и отсутствие резервного канала — не абстрактные заменители. Они задают потолок того, сколько может стоить счёт Yamal.
Именно поэтому эту компанию следует читать как кейс экономики инфраструктуры, а не только как спутниковый каталог. Её космические активы создают покрытие. Наземный сегмент создаёт услугу. Клиентская база превращает покрытие в повторяющийся спрос. Цикл замены задаёт долгосрочный капитальный счёт. Санкционная экспозиция определяет, можно ли закупить, запустить, застраховать и обслуживать следующее поколение без тех же западных компонентов, которые поддерживали предыдущие спутники Yamal.
Экономический стержень — премия за непрерывность: цена, которую покупатель готов платить, чтобы удалённая российская или евразийская операция не зависела от одного хрупкого наземного маршрута.
Идентичность, собственность и почему спрос «Газпрома» важен
Joint Stock Company Gazprom Space Systems — не независимый стартап, ищущий первого якорного клиента. Страница для инвесторов на мобильном сайте компании указывает акционеров: у «Газпрома» 79,80 процента, у RSC Energia — 16,16 процента и у Gazprombank — 4,04 процента (https://www.gazprom-spacesystems.ru/en/m/about/investor_relations/). Эта структура собственности коммерчески важна. Производственный, транспортный, перерабатывающий, хранилищный и сбытовой след группы «Газпром» даёт спутниковой компании встроенную карту промышленного спроса: удалённые месторождения, компрессорные станции, газотранспортные коридоры, региональные базы и корпоративные объекты, которым нужна связь даже там, где обычные сети слабы.
Состав акционеров также формирует риск. Оператор, связанный с «Газпромом», может располагать стратегическим спросом, которого не имеет частный спутниковый реселлер, но он также наследует геополитическое и финансовое давление от своей материнской экосистемы. Основной газовый бизнес «Газпрома» находится под серьёзным коммерческим давлением после потери значительной части европейского рынка, а западные санкции затронули части более широкой российской энергетической и финансовой системы.
Для Joint Stock Company Gazprom Space Systems это означает, что база спроса может оставаться стратегически устойчивой, тогда как внешнее финансирование, доступ к западным поставщикам и международная коммерческая экспансия становятся сложнее. Тот же государственно-промышленный якорь, который поддерживает спрос на непрерывность, может сузить внешний рынок.
Идентичность компании также объясняет, почему государственный и промышленный спрос относятся к одному анализу. Спутниковая связь для объекта «Газпрома», клиента, связанного с министерством, региональной администрации и удалённого вещателя — не идентичные контракты. Однако они разделяют одну и ту же базовую редкость: им нужен охват за пределами обычной экономики последней мили. Публичные описания компании и отраслевые профили регулярно представляют Joint Stock Company Gazprom Space Systems как одного из двух национальных спутниковых операторов России и как часть небольшого глобального набора операторов группировок. Профиль коммерческого спутникового брокера Skybrokers описывает Joint Stock Company Gazprom Space Systems как одного из двух российских национальных спутниковых операторов и сообщает, что она обеспечивает около 30 процентов спутниковой ёмкости, доступной в России (https://sky-brokers.com/supplier/gazprom-space-systems-gss/). Собственная страница стратегии компании также говорит, что её доля российского рынка спутниковой ёмкости составляет около 30 процентов (https://www.gazprom-spacesystems.ru/en/about/strategy_and_mission/).
К этим заявлениям о доле не следует относиться как к проверенной текущей выручке. Они полезны, потому что описывают рыночную позицию и стратегическую значимость. Если компания контролирует существенную долю внутренней спутниковой ёмкости в большой малонаселённой стране, то бизнес-модель привязана к стоимости обслуживания расстояний. География России делает эту стоимость наглядной: высокие широты, длинные газовые и железнодорожные коридоры, удалённые поселения, ресурсные объекты и государственные учреждения вне плотной оптоволоконной экономики.
Смысл не в том, что каждый удалённый заказчик обязан выбирать Joint Stock Company Gazprom Space Systems. Смысл в том, что внутренняя геостационарная группировка с наземной инфраструктурой может оставаться экономически значимой даже тогда, когда потребительский широкополосный доступ и городское оптоволокно улучшаются.
Юридическая идентичность, таким образом, превращается в историю ценообразования. Полностью частный спутниковый оператор без промышленного якоря вынужден гоняться за каждым мегагерцем спроса на открытом рынке. У Joint Stock Company Gazprom Space Systems другая базовая ситуация: стратегический материнский акционер, внутренний промышленный след и значимость для государственного сектора. Это может поддерживать загрузку, но может и снижать прозрачность. Публичные данные не раскрывают выручку по контрактам, среднюю цену за мегагерц, загрузку по лучам, концентрацию клиентов или разбивку маржи между арендой ёмкости и управляемыми услугами.
Поэтому инвестору следует проверять тезис через активы, сигналы спроса, сетевые записи, историю поставщиков и потребности в замене, а не через простую опубликованную тарифную сетку.
Орбитальный счёт — это ёмкость, покрытие и возраст группировки
Группировка Yamal — первый слой счёта. Текущая официальная страница группировки указывает Yamal-601 на 49° в.д., Yamal-402 на 55° в.д., Yamal-401 на 90° в.д. и Yamal-300K на 183° в.д. (https://www.gazprom-spacesystems.ru/en/infrastructure/). Каждая орбитальная позиция и набор диапазонов подразумевают разную коммерческую поверхность. Yamal-601 — главный актив замены на 49° в.д. и широкополосный актив Ka-диапазона. Yamal-402 обеспечивает покрытие Ku-диапазона над Россией, странами СНГ, Европой, частями Ближнего Востока и Африки. Yamal-401 сосредоточен на 90° в.д. и в значительной степени ориентирован на российский рынок. Yamal-300K добавляет ёмкость C- и Ku-диапазонов после перевода на 183° в.д. Группировка — не просто список спутников; это карта того, где Joint Stock Company Gazprom Space Systems может продавать непрерывность.
Yamal-601 — самый наглядный случай экономики замены. Thales Alenia Space объявила контракт на Yamal-601 в 2014 году и описала спутник на платформе Spacebus 4000C4 с полезной нагрузкой C-, Ku- и Ka-диапазонов, массой более пяти метрических тонн, мощностью полезной нагрузки 11 киловатт и проектным сроком службы более 15 лет (https://www.thalesaleniaspace.com/en/press-releases/thales-alenia-space-build-yamal-601-satellite-gazprom-space-systems). В том же релизе говорилось, что спутник заменит Yamal-202 на 49° в.д. и расширит покрытие на Европу, Ближний Восток, Северную Африку, Южную и Юго-Восточную Азию. Отчёт RussianSpaceWeb о запуске Yamal-601 аналогично описывает аппарат как 15-летнюю замену Yamal-202, запущенную на ракете Proton-M/Briz-M в мае 2019 года и предназначенную для фиксированной связи и услуг передачи с позиции 49° в.д. (https://www.russianspaceweb.com/yamal601.html).
Коммерческое значение двоякое. Во-первых, Yamal-601 добавил экономику широкополосного Ka-диапазона в группировку, которая исторически сильно зависела от фиксированной спутниковой ёмкости C- и Ku-диапазонов. Во-вторых, он вывел долгоживущий аппарат на орбиту как раз перед тем, как санкции и доступ к поставщикам стали значительно сложнее. Независимые спутниковые каталоги, такие как Gunter's Space Page, указывают Yamal-601 как аппарат Thales Alenia Space с данными о полезной нагрузке C- и Ka-диапазонов и проектным сроком службы более 15 лет (https://space.skyrocket.de/doc_sdat/yamal-601.htm). SatBeams фиксирует Yamal 601 как активный на 49° в.д., с оператором Joint Stock Company Gazprom Space Systems и датой запуска в мае 2019 года (https://www.satbeams.com/satellites?id=2550). Точное представление транспондеров различается в источниках, но ключевой экономический вывод стабилен: ценный сменный спутник начал работу в 2019 году и должен определять значительную часть счёта за ёмкость Joint Stock Company Gazprom Space Systems до 2030-х годов, если он останется исправным.
Yamal-401 и Yamal-402 показывают более старую сторону группировки. Yamal-401 был запущен в декабре 2014 года. Релиз Leonardo об этом спутнике говорит, что он входил в программу Yamal-400, имел срок службы более 15 лет и управлялся из наземного центра управления в России, построенного Thales Alenia Space в рамках контракта Yamal 402/401 (https://www.leonardo.com/en/news-and-stories-detail/-/detail/satellite-yamal-401-in-orbit). Gunter's Space Page описывает Yamal-401 на 90° в.д. с 36 транспондерами Ku-диапазона и 17 транспондерами C-диапазона для России и близлежащего покрытия (https://space.skyrocket.de/doc_sdat/yamal-401.htm). Yamal-402, запущенный в 2012 году, — аппарат Ku-диапазона от Thales Alenia Space на 55° в.д.; Gunter's Space Page и другие записи отмечают 46 транспондеров Ku-диапазона и зону обслуживания (https://space.skyrocket.de/doc_sdat/yamal-402.htm).
Часы замены видны. Спутник 2012 года, спутник 2014 года и спутник 2019 года не создают немедленного кризиса, если они остаются исправными, но создают ступенчатый капитальный график. Геостационарная ёмкость не заменяется быстрой закупкой программного обеспечения. Для этого нужны проектирование, закупка полезной нагрузки, производство, запуск, страхование, наземные испытания, координация регулирования, орбитальный перевод, испытания на орбите и миграция клиентов. Если замена опаздывает, оператор либо растягивает стареющие активы, покупает или арендует стороннюю ёмкость, переводит клиентов, принимает ограничения сервиса либо теряет счета.
Поэтому экономика сегодняшней ёмкости Yamal зависит от завтрашнего маршрута закупок и запусков.
Компания годами обсуждает будущие проекты и отечественное производство космических аппаратов. Её страница новых проектов описывает проект сборки, интеграции и испытаний космических аппаратов на площадке Joint Stock Company Gazprom Space Systems в Щёлково, рядом с телекоммуникационным центром компании (https://www.gazprom-spacesystems.ru/en/new_projects/). Более широкая страница RussianSpaceWeb о Yamal фиксирует Yamal-501 как планируемый спутник связи с изменявшимися планами и планируемой датой около 2026 года в некоторых более ранних ссылках (https://www.russianspaceweb.com/yamal.html). Эти будущие упоминания не доказывают, что сменная ёмкость прибудет по графику. Они доказывают, что обновление группировки — постоянное стратегическое требование.
Для покупателя на удалённом объекте возраст группировки имеет значение только тогда, когда он влияет на непрерывность, цену или миграцию. Для Joint Stock Company Gazprom Space Systems он влияет на всё три. Оператор может брать плату за непрерывность, когда клиенты верят, что орбитальный ресурс будет доступен весь срок контракта. Если санкции задерживают замену или повышают стоимость отечественного производства, оператору могут потребоваться более высокие цены, более сильные якорные обязательства или государственная поддержка. Если группировка стареет без убедительной замены, премию за непрерывность труднее защищать.
Поэтому спутниковый счёт — это в той же мере счёт амортизации, что и счёт выручки.
Наземный сегмент превращает орбиту в платную услугу
Орбитальная ёмкость бесполезна без наземной инфраструктуры. Компания неоднократно связывает ёмкость Yamal с наземным комплексом управления, телекоммуникационным центром и сетями, работающими в российских регионах. Объявление Viasat 2021 года о стратегическом меморандуме с Joint Stock Company Gazprom Space Systems и TMC содержит компактное описание системы Yamal: орбитальная группировка Yamal-202, Yamal-300K, Yamal-402, Yamal-401 и Yamal-601, а также наземный комплекс управления и телекоммуникационный центр с сетями, работающими в российских регионах (https://www.prnewswire.com/news-releases/viasat-gazprom-space-systems-tmc-sign-strategic-mou-establishing-a-multi-year-roadmap-of-cooperation-to-bring-in-flight-connectivity-services-to-russia-301225558.html). Хотя этот меморандум предшествует более жёсткой санкционной среде, он показывает, как внешние партнёры видели Joint Stock Company Gazprom Space Systems: не только как владельца космических активов, но и как оператора услуг с наземной инфраструктурой.
Наземный сегмент — это место, где ёмкость становится оплачиваемой. Спутниковый луч может покрывать регион, но выручка создаётся через телепорты, антенны, хабы, системы управления сетью, абонентские терминалы, установку, обслуживание и поддержку клиентов. Собственные страницы услуг Joint Stock Company Gazprom Space Systems говорят, что компания сдаёт в аренду орбитальную ёмкость Yamal и использует свою наземную инфраструктуру для предоставления спутниковых телекоммуникационных услуг (https://www.gazprom-spacesystems.ru/en/m/services_and_solutions/satellite_capacity/). Это различие важно, потому что аренда ёмкости и управляемый сервис имеют разную экономику. Аренда ёмкости может быть оптовым бизнесом с крупными блоками и меньшим числом точек контакта с клиентами. Управляемый сервис может захватывать больше ценности, но требует больше оборудования, полевых операций, поддержки и интеграции.
Контракт с Gilat 2018 года делает этот слой наземного сегмента наглядным. Gilat объявила о соглашении на 18 миллионов долларов с Joint Stock Company Gazprom Space Systems о предоставлении широкополосной связи по всей России через новый спутник Yamal-601 Ka-диапазона, включая мультисервисную платформу и VSAT-терминалы (https://www.gilat.com/wp-content/uploads/Gilat-GSS-PR-2018-08-29-Business-Win-Sign-18M-Contract-to-Provide-Broadband-Connectivity-Across-Russia.pdf). Релиз описывал потребительский широкополосный доступ для удалённых мест, корпоративную связь и коллективный доступ для сельских регионов, а также сотрудничество по фиксированным и мобильным платформам, связи на борту воздушных судов и услугам для железнодорожных пассажиров. Это полезная коммерческая демонстрация, потому что она показывает, как космический аппарат превращается в набор услуг: платформа, терминалы, спутниковая ёмкость, мобильные приложения и будущее сотрудничество.
Тот же показатель обнажает закупочный риск. Gilat — израильская компания спутниковых сетей. Thales Alenia Space — европейский производитель спутников. Поколения Yamal-400 и Yamal-601 в значительной степени опирались на нероссийские технологии, интеграцию и экспертизу. Если аналогичные компоненты станут ограниченными, недоступными или репутационно сложными в санкционной среде после 2022 года, следующему циклу закупок наземного сегмента или спутников могут потребоваться отечественная замена, закупки в третьих странах или сокращённый объём. Счёт за непрерывность всё ещё может быть ценным, но база затрат меняется.
Официальная страница Gazprom AIT Facility LLC показывает ответ России в виде отечественной сборки. Gazprom AIT Facility LLC сообщает, что была создана в 2015 году для реализации производства сборки космических аппаратов для PJSC Gazprom и других потенциальных заказчиков, строительство началось в ноябре 2019 года, а ввод в эксплуатацию — в 2024 году (https://www.gazprom-spka.ru/en/company/). Она описывает мощности для сборки и испытаний одновременно не менее четырёх средних и крупных спутников, а также серийное производство малых космических аппаратов для многоспутниковых систем. Это важно для Joint Stock Company Gazprom Space Systems, поскольку отечественные мощности сборки и испытаний могут снизить зависимость от иностранных генеральных подрядчиков. Это не решает автоматически вопросы электроники полезной нагрузки, радиационно-стойких компонентов, страхования запусков, гарантий качества программного обеспечения, поставок наземных терминалов или экспортно-контролируемых подсистем.
Наземная инфраструктура также определяет устойчивость. Геостационарный спутник может покрывать большой регион, но услуга всё равно может отказать на хабе, телепорте, наземном транспорте, электропитании, центре управления, терминале или площадке заказчика. Покупатель удалённого объекта хочет счёт за непрерывность, а не спутниковый буклет. Это значит, что оператор должен показать, что антенна, модем, выделение полосы, центр сетевых операций, наземное соединение и регламенты обслуживания достаточно сильны для критического трафика.
Публичные данные дают свидетельства наличия наземного управления и телепортов, но недостаточно деталей для аудита фактического резервирования, показателей уровня обслуживания или глубины запасных частей.
Для экономики это решающе. Если Joint Stock Company Gazprom Space Systems в основном продаёт сырую ёмкость, цена привязана к региональному предложению полосы, дефициту транспондеров и оптовой конкуренции. Если она продаёт управляемые услуги промышленным и государственным заказчикам, она может взимать плату за интеграцию, время безотказной работы, оборудование и поддержку. Контракт с Gilat, страницы спутникового интернета и описания наземной инфраструктуры указывают на то, что вторая модель значима.
Поэтому счёт за непрерывность удалённого объекта — это пакет: спектральный ресурс, орбитальный актив, наземный хаб, парк терминалов, установка и сервисные операции. Пакет может быть более защитимым, чем только ёмкость, но он также более подвержен трению из-за оборудования и санкций.
Полезный способ проверить этот пакет — спросить, что клиенту всё равно пришлось бы купить, если бы спутниковая ёмкость была бесплатной. Объекту всё равно нужны терминал, обученный монтажник, крепёжное оборудование, питание, полевое обслуживание, сетевая адресация, маршрутизация трафика, средства безопасности, процедуры службы поддержки, планирование с учётом погоды и контакт в сервисе, который может решить, что делать при деградации канала. Эти элементы — не декорации вокруг ёмкости. Это работа, превращающая спектр в операционную линию связи.
Joint Stock Company Gazprom Space Systems может защищать цену, когда владеет достаточной частью этой работы или координирует её, чтобы снизить операционную нагрузку клиента. Она более уязвима, когда покупатель может собрать тот же стек из серийного терминала, местного интегратора и более дешёвого источника ёмкости. Поэтому ценность наземного сегмента не только техническая. Это коммерческий контроль над грязной границей между космическим аппаратом и удалённым объектом, которому нужна рабочая связь в плохие дни, а не только во время демонстрации.
Промышленный и государственный спрос формируют базовую нагрузку
Спрос на услуги Joint Stock Company Gazprom Space Systems лучше всего понимать как три пересекающихся рынка: внутренняя и смежная с «Газпромом» промышленная связь, российская корпоративная и государственная непрерывность, а также международная или трансграничная спутниковая ёмкость. Первый — самый стратегический. География добычи и транспортировки газа группы «Газпром» — ровно та география, которая делает спутник полезным. Второй превращает стратегический актив в более широкий внутренний сервис.
Третий даёт группировке способ монетизировать покрытие за пределами России, но он же наиболее чувствителен к санкциям, репутационному риску клиентов и платёжным ограничениям.
Компания и отраслевые профили неоднократно подчёркивают услуги для компаний группы «Газпром» и других заказчиков. Страница «О компании» говорит, что Joint Stock Company Gazprom Space Systems осуществляет космическую деятельность по созданию и эксплуатации телекоммуникационных и геоинформационных систем в интересах компаний группы «Газпром» и других заказчиков (https://www.gazprom-spacesystems.ru/en/about/). Конференционные и партнёрские профили добавляют более подробный каталог услуг: спутниковая ёмкость, магистральные каналы связи, спутниковое телевизионное вещание, спутниковый доступ в интернет для корпоративных и частных клиентов и геоинформационные услуги. Текст партнёра конференции Satellite Russia and CIS от ComNews, например, описывает телекоммуникационные и геоинформационные системы в России и СНГ, Европе, на Ближнем Востоке, в Африке, Юго-Восточной Азии и Тихоокеанском регионе и называет спутниковую ёмкость основной услугой (https://www.comnews-conferences.ru/en/conference/satellite2020/partner).
Платной единицей на промышленном рынке является надёжность. Газовое месторождение, перерабатывающий завод, участок транспортировки или хранилище покупают спутниковую ёмкость не потому, что это модно. Они покупают её, потому что мониторинг, диспетчеризация, безопасность, корпоративные данные и аварийная связь могут стоить больше, чем тариф за полосу. Если удалённый объект теряет единственный наземный канал, операционные издержки могут включать задержку обслуживания, снижение видимости безопасности, нарушение связи работников и замедление реагирования на инциденты.
Спутниковый резервный канал может выглядеть дорогим, пока альтернативой не окажется внеплановый простой без резервной линии.
Государственный спрос имеет другую, но родственную логику. Районный офис, школьная сеть, медицинский пункт, аварийная служба, приграничный объект или региональный вещатель могут не создавать больших коммерческих объёмов трафика. Им всё равно может требоваться связь, потому что общественный доступ, административная непрерывность и распространение информации имеют политическую ценность. Российские программы универсальных услуг и устранения цифрового неравенства показывают более широкое давление в сторону подключения малых и труднодоступных поселений. Доклад Всемирного банка о широкополосном доступе в России описывал роль «Ростелекома» в универсальных услугах и планируемое строительство 200 000 километров оптоволокна для подключения поселений, показывая, что наземное расширение — важная политическая цель, но и крупное бремя гражданских работ (https://openknowledge.worldbank.org/bitstreams/3e724fc6-e414-565c-a462-2104478c2633/download). Собственная отчётность «Ростелекома» по универсальным услугам описывала обязательства установить точки доступа Wi-Fi почти в 14 000 населённых пунктов с населением от 250 до 500 человек (https://csr2018.rostelecom.ru/en/60/30).
Эти наземные программы — не повод списывать спутник. Они определяют границу заменителей. Там, где оптоволокно доходит, спутник должен оправдывать себя как резерв, мобильность, вещание, быстрое развёртывание или нишевое покрытие. Там, где оптоволокно не доходит или его слишком дорого дублировать, спутник может быть основным слоем непрерывности. Мобильное расширение может улучшить доступ, но базовым станциям всё равно нужен транспортный канал. Радиорелейная связь может работать, но зависит от географии. Низкая орбита может дать меньшую задержку, но требует плотной группировки, наличия терминалов, разрешительных процедур и сетевой интеграции.
Для Joint Stock Company Gazprom Space Systems государственный спрос остаётся сильнее всего там, где хотя бы одна из этих наземных альтернатив отсутствует или хрупка.
Трансграничный спрос добавляет ещё одно измерение. Зоны покрытия Yamal-402 и C-диапазона Yamal-601 исторически поддерживали продажи ёмкости за пределами России. Материал SatellitePro Middle East 2019 года о продвижении Joint Stock Company Gazprom Space Systems на CABSAT сообщал, что группировка Yamal занимает позиции от 49° в.д. до 183° в.д. и что Yamal-402 обеспечивает покрытие Ku-диапазона над Россией, странами СНГ, Европой, частью Ближнего Востока и Африкой южнее Сахары (https://satelliteprome.com/products/gazprom-space-systems-promotes-yamal/). Статья также отмечала более 250 компаний в клиентской базе и использование в более чем 100 странах, что следует трактовать как промоциональный рыночный сигнал, а не как текущую проверенную цифру. Тем не менее это показывает, почему трансграничная связь является частью бизнес-модели: геостационарное покрытие можно продавать за пределами внутреннего политического рынка оператора, если клиенты могут заключать контракты, платить и принимать риск поставщика.
Среда после 2022 года делает этот международный слой сложнее. Некоторые клиенты будут избегать подсанкционных российских поставщиков, даже если луч технически привлекателен. Банки и страховщики могут усложнять платежи и сервисные контракты. Западные производители оборудования могут не поддерживать расширение сетей. В результате возникает расщеплённая картина спроса: внутренняя промышленная и государственная непрерывность может стать более зависимой и стратегической, тогда как международные коммерческие продажи могут стать более избирательными, менее доверительными или более зависящими от каналов третьих стран.
Для оператора непрерывности это может сохранить загрузку, но снизить гибкость ценообразования и разнообразие клиентов.
Сетевые записи показывают сервисный контур, а не отдельную историю
Joint Stock Company Gazprom Space Systems также появляется в записях интернет-маршрутизации, но эти записи следует читать как вспомогательное свидетельство, а не как сам бизнес. PeeringDB указывает Joint Stock Company Gazprom Space Systems как AS15757 с сайтом gazprom-spacesystems.ru и типом сети NSP (https://www.peeringdb.com/net/15302). RIPEstat фиксирует AS15757 в регистре RIPE NCC, со страной Россия и датой выделения в 2000 году (https://stat.ripe.net/resource/AS15757). Публичные записи BGP показывают AS15757 с анонсированными префиксами IPv4, включая описания, связанные с Joint Stock Company Gazprom Space Systems, конечными пользователями через Yamal-600 и метками телепортов.
Эти записи полезны, потому что они подтверждают, что спутниковый оператор имеет интернет-ориентированное сетевое присутствие, согласующееся с управляемой связью. Они также показывают, где спутниковая ёмкость соприкасается с публичным интернетом: префиксы, вышестоящие операторы, присутствие на точках обмена и отношения маршрутизации. Представление BGP Hurricane Electric для AS15757 аналогично перечисляет префиксы и пиров, включая крупные российские и международные сетевые имена (https://bgp.he.net/AS15757). В экономике счёта удалённого объекта это одна из частей наземного сегмента. Клиент может не интересоваться, какая автономная система несёт трафик, но ему важно, может ли спутниковый сервис передавать трафик в пригодные наземные сети.
Записи не следует переинтерпретировать. Автономная система — не список клиентов. Префикс — не спутник. Описание маршрута — не доказательство качества услуги, выручки или критичности. Некоторые метки маршрутов могут отставать от фактических коммерческих договорённостей. Вывод уже: Joint Stock Company Gazprom Space Systems не просто изолированно сдаёт ёмкость в аренду; у неё есть публичная сетевая инфраструктура, поддерживающая интернет- и дата-сервисы. Это помогает объяснить, почему компания может продавать счёт за непрерывность, а не только мегагерцы.
Сетевые свидетельства также помогают отделить бизнес от чистого вещания. Спутники Yamal давно несут телевизионное и радиораспределение, но AS15757 и страницы спутникового интернет-продукта указывают на корпоративные данные и интернет-услуги как часть предложения. Это важно, потому что вещательная ёмкость и удалённый широкополосный доступ имеют разные кривые спроса. Вещание может быть устойчивым, но сталкиваться со сжатием, заменой платформ и политическим контент-риском. Удалённый широкополосный доступ и промышленные данные больше зависят от экономики терминалов, спроса приложений и альтернатив транспортных каналов.
Сбалансированному оператору ёмкости нужны оба, но профили роста и риска различаются.
Для анализа санкций интернет-ориентированный слой тоже важен. Подсанкционный оператор с сетевыми услугами может столкнуться с проблемами при покупке транзита, обновлении оборудования, контрактах поддержки, обновлениях программного обеспечения и доверии иностранных партнёров к соединениям. Российские внутренние магистральные операторы могут сохранять сеть подключённой, но трансграничные партнёры могут стать осторожнее.
Это не делает AS15757 отдельной сущностью или конечной точкой отношений; это набор публичных технических записей, поддерживающих вывод о том, что Joint Stock Company Gazprom Space Systems эксплуатирует управляемую телекоммуникационную поверхность вокруг своих спутников.
Неофициальные рыночные сигналы добавляют фактуру, но не доказательства. Публичные спутниковые форумы, списки каналов в стиле LyngSat, страницы брокеров и записи маршрутизации показывают, что ёмкость Yamal видна пользователям, реселлерам и техническим наблюдателям. Страница LyngSat для Yamal-401, например, показывает активное использование телевизионных транспондеров и записи Joint Stock Company Gazprom Space Systems в вещательном слое (https://www.lyngsat.com/Yamal-401.html). Такие записи полезны, чтобы видеть, что ёмкость не теоретична, но они не являются чистым показателем выручки. Поэтому суждение статьи трактует сетевые и вещательные записи как свидетельство сервисного контура, а не как самостоятельные бизнес-утверждения.
Санкции делают компоненты центральным риском
Включение в список OFAC в феврале 2024 года — самый острый юридический маркер риска. Страница поиска санкций OFAC идентифицирует «JOINT STOCK COMPANY GAZPROM SPACE SYSTEMS» как SDN по программе Russia-related EO 14024 с налоговым идентификатором 5018035691 и регистрационным номером 1025002045177 (https://sanctionssearch.ofac.treas.gov/Details.aspx?id=47574). Пресс-релиз Министерства финансов США от 23 февраля 2024 года описывал более широкий пакет санкций против более чем 500 связанных с Россией целей с заявленной целью возложить издержки на военные усилия России и нарушить военно-промышленные и связанные сети поддержки (https://home.treasury.gov/news/press-releases/jy2117). OpenSanctions агрегирует компанию по санкционным и экспортно-контрольным источникам, включая запись OFAC и исключения из закупок (https://www.opensanctions.org/entities/NK-cS6fQi2LkYhjpiToPjdZvd/).
Санкции важны, потому что спутниковые системы требовательны к компонентам. Спутник связи зависит от электроники полезной нагрузки, ламп бегущей волны, антенн, систем электропитания, двигательной установки, полётного программного обеспечения, наземного оборудования управления, испытательных стендов, пусковых услуг, страхования и инженерной поддержки. Существующая группировка Yamal показывает глубокую историю иностранных компонентов. Thales Alenia Space построила Yamal-402 и Yamal-601, поставляла полезные нагрузки для Yamal-401 и участвовала в создании систем наземного управления.
Gilat поставляла оборудование наземного сегмента Ka-диапазона для Yamal-601. Viasat подписала меморандум о сотрудничестве по связи на борту воздушных судов в 2021 году. Каждый из этих фактов предшествует нынешней интенсивности санкций, и каждый иллюстрирует технологический маршрут, который может быть труднее воспроизвести в условиях ограничений.
Это не только вопрос юридического соответствия. Это меняет капитальный цикл. Если оператор может купить проверенную западную полезную нагрузку, проверенную VSAT-платформу и наземную систему с международной поддержкой, риск замены ниже. Если ему приходится закупать внутри страны или у меньшего набора допустимых поставщиков, та же замена может занять больше времени, стоить дороже, нести больше технического риска или предлагать меньше ёмкости. Отечественный центр сборки и испытаний помогает со сборкой и тестированием, но возможности полезной нагрузки и поставки компонентов — отдельные ограничения.
Разница между «собрано в России» и «все критически важные компоненты доступны внутри страны с конкурентоспособными характеристиками» велика.
Санкции также влияют на финансирование и страхование. Геостационарный спутник связи — долгоживущий капитальный актив. Ему обычно нужны финансирование, покрытие рисков запуска, страхование на орбите или поддержка государственного баланса, и он монетизируется в течение многих лет. Если контрагенты не могут проводить операции, премии растут или финансирование должно поступать из связанных с государством источников, требуемая загрузка и цена за единицу ёмкости могут вырасти.
Это может быть жизнеспособно для зависимого промышленного и государственного спроса, но может ослабить конкурентоспособность на международных рынках, где покупатели могут выбирать нероссийскую ёмкость.
Немедленный контраргумент состоит в том, что у России есть стратегическая причина поддерживать внутреннюю спутниковую связь. Это верно. Государственная поддержка, сотрудничество с «Роскосмосом», отечественные производственные инициативы и зависимый спрос могут компенсировать часть рыночного давления. Официальная страница Gazprom AIT Facility LLC и страница новых проектов Joint Stock Company Gazprom Space Systems указывают на ответ промышленной политики: наращивать внутренние мощности сборки и испытаний рядом с существующим телекоммуникационным центром (https://www.gazprom-spka.ru/en/company/иhttps://www.gazprom-spacesystems.ru/en/new_projects/). Отраслевая отчётность 2024 года также описывала усилия российского спутникового сектора по замене недоступного импорта после санкций, при этом крупнейший оператор телекоммуникационной спутниковой группировки России заявил, что импортозамещение прошло часть пути (https://www.spaceintelreport.com/russian-satellite-industry-were-60-through-our-sanctions-forced-import-substitution-program/).
Стратегический ответ не устраняет экономический риск. Он меняет того, кто его несёт. Если государство или группа «Газпром» поглощает более высокую стоимость замены, счёт за непрерывность может сохраниться, но с меньшей прозрачностью и, возможно, более слабой доходностью капитала. Если Joint Stock Company Gazprom Space Systems вынуждена перекладывать издержки на клиентов, чувствительность к цене растёт, а заменители становятся привлекательнее. Если замена срывается, клиенты могут обратиться к ёмкости RSCC, наземному резервированию, локальной радиорелейной связи, оптоволокну там, где оно доступно, или LEO-альтернативам.
Поэтому санкционные компоненты — не побочный вопрос. Они находятся в центре модели ценообразования, потому что определяют, сможет ли следующий спутник быть таким же производительным, своевременным и финансируемым, как предыдущий.
Низкая орбита и наземные заменители задают потолок
Самым важным заменителем для Joint Stock Company Gazprom Space Systems остаётся наземная инфраструктура. Оптоволокно — лучшее долгосрочное решение там, где маршруты оправданы населением, промышленной плотностью или политическим финансированием. Оно имеет меньшую задержку, высокую ёмкость и привычную эксплуатацию. Радиорелейная связь может быть дешевле и быстрее там, где есть прямая видимость и питание. Мобильное расширение может обслуживать поселения и работников, если можно построить базовую станцию и обеспечить транспортный канал. Проблема в том, что в России и Евразии много мест, где эти варианты частичны.
Удалённый объект может когда-нибудь получить оптоволокно, но ему нужна услуга сейчас. У него может быть мобильное покрытие для портативных устройств, но недостаточно транспортного канала для промышленного трафика. У него может быть один наземный маршрут, но нужна избыточность. В этом случае спутник остаётся платным слоем непрерывности.
Более разрушительным заменителем является низкоорбитальный широкополосный доступ. Низкоорбитальные группировки могут снижать задержку и предлагать пользовательские терминалы, которые проще разворачивать, чем многие традиционные VSAT-системы. В глобальном масштабе Starlink изменил ожидания относительно удалённого широкополосного доступа. Однако внутри России соответствующий конкурент сложен. Starlink не является обычным авторизованным внутренним розничным заменителем.
Сообщения 2024–2026 годов описывали использование российскими военными неофициальных терминалов Starlink на оккупированной Украине и последующие попытки отключить или ограничить такое использование, но это не то же самое, что легальный массовый российский корпоративный продукт. В результате иностранное LEO-давление влияет на ожидания и военные уроки, тогда как внутреннее развёртывание LEO определяет практический российский заменитель.
Bureau 1440 — внутренний LEO-проект, за которым стоит следить. Его англоязычный сайт говорит, что программно-аппаратный комплекс обеспечивает обмен данными между орбитальными спутниковыми группировками и наземными публичными сетями (https://1440.space/en/). Дата-центр Dynamics сообщила, что Россия запустила первые 16 спутников низкоорбитальной широкополосной группировки Rassvet 23 марта 2026 года, спроектированной Bureau 1440 как отечественный конкурент Starlink (https://www.datacenterdynamics.com/en/news/572bn-russian-leo-constellation-launches-first-satellites-to-build-starlink-competitor/). Материал Wired 2026 года аналогично описывал Rassvet как российский ответ Starlink с амбициозным финансированием и целями развёртывания, но масштабом ранней стадии по сравнению со зрелой сетью Starlink (https://www.wired.com/story/meet-rassvet-russias-answer-to-starlink/).
Для Joint Stock Company Gazprom Space Systems Rassvet пока не является прямой заменой бизнеса Yamal один к одному. Несколько десятков ранних LEO-спутников не могут обеспечить то же непрерывное корпоративное покрытие и гарантии обслуживания, что и зрелый геостационарный оператор с существующими клиентами. Но направление важно. Если Bureau 1440 или другая суверенная LEO-система достигнет масштаба, она сможет конкурировать за некоторые счета удалённого широкополосного доступа, мобильные сценарии и бюджеты государственной непрерывности.
Она, возможно, не заменит фиксированную спутниковую службу C-диапазона, вещательное распределение или каждую промышленную VSAT-линию, но может ограничить цены для объектов, которым в первую очередь нужен доступ в интернет и меньшая задержка.
Это создаёт многоуровневый потолок ценообразования. Для объекта, который может получить оптоволокно по разумной цене, спутник — резерв, и он должен стоить как резерв. Для объекта, который может использовать радиорелейную связь, спутник должен конкурировать с экономикой вышек и обслуживания. Для объекта, который может расширить мобильную связь с транспортным каналом, спутник может стать частью транспорта, а не конечной услугой. Для объекта, который может использовать зрелую LEO-сеть, геостационарная услуга должна защищать себя через надёжность, внутренний контроль, существующую интеграцию, покрытие, доступность ёмкости или пакетную поддержку.
Для объекта без резервного канала Joint Stock Company Gazprom Space Systems может назначать цену относительно предотвращённых издержек изоляции.
Поэтому компания не защищена одной удалённостью. Удалённость — причина существования спроса, но заменители определяют маржу. Лучшие счета — те, где спутник не просто удобство, а обязательный слой непрерывности. Самые слабые счета — те, где клиент просто хочет более дешёвый широкополосный доступ и может переключиться на наземный или LEO-вариант, когда он появится. Серьёзный анализ Joint Stock Company Gazprom Space Systems должен держать эти заменители в поле зрения от начала до конца, потому что они решают, является ли орбитальная ёмкость премиальной услугой или снижающимся запасным вариантом.
Конкуренция внутренняя, региональная и политическая
Очевидный внутренний конкурент — Russian Satellite Communications Company (RSCC), обычно ассоциируемая со спутниковой группировкой Express. Ёмкости Yamal и Express давно образуют основу российского рынка внутренней спутниковой связи. RSCC может конкурировать за государственные, вещательные, морские, удалённые корпоративные и международные счета ёмкости. Она также может получать стратегическую поддержку по мере реорганизации российской спутниковой отрасли в условиях санкций. Преимущество Joint Stock Company Gazprom Space Systems — промышленный якорь, связанный с «Газпромом», позиции группировки Yamal и существующая база управляемых услуг.
Её недостаток — масштаб и сложность обновления группировки, использовавшей иностранные технологии.
Международные конкуренты более сложны. Такие операторы, как Eutelsat, SES, Intelsat и региональные спутниковые компании, могут предоставлять ёмкость над частями Евразии, Ближнего Востока и Африки. В обычных рыночных условиях они были бы важными альтернативами для трансграничных клиентов. В текущей санкционной среде западные операторы могут быть недоступны российским клиентам в прежнем виде, а нероссийские клиенты могут не хотеть подсанкционного российского поставщика. Это может создать внутренний защищённый карман для Joint Stock Company Gazprom Space Systems, ослабляя международный рост. Защита и изоляция могут сосуществовать.
Сам рынок достаточно велик, чтобы оставаться значимым. Mordor Intelligence оценила российский рынок спутниковой связи в 1,17 миллиарда долларов в 2025 году и прогнозировала 2,15 миллиарда долларов к 2030 году при среднегодовом темпе роста 12,91 процента (https://www.mordorintelligence.com/industry-reports/russia-satellite-communications-market). Прогнозы коммерческих исследовательских фирм следует трактовать как ориентировочные, а не окончательные, особенно в условиях военных санкций и непрозрачности российских данных. Тем не менее оценка отражает правдоподобный фон спроса: удалённая связь, спутниковые снимки, управление природными ресурсами, морские и государственные сценарии не исчезают.
Арктический и высокоширотный контекст усиливает этот фон. Страница Европейского космического агентства об арктической связи отмечает, что и у Канады, и у России есть веские причины улучшать арктическую связь и что космическое подразделение «Газпрома» работало над арктическими широкополосными идеями, такими как PolarStar, для собственных коммуникационных нужд (https://www.esa.int/Enabling_Support/Preparing_for_the_Future/Space_for_Earth/Arctic/Arctic_poses_communications_challenges). Страница RussianSpaceWeb об «Арктике» аналогично объясняет, что традиционные геостационарные спутники над экватором плохо подходят для самых высоких широт, поэтому становятся актуальными высокоэллиптические и специализированные арктические системы (https://www.russianspaceweb.com/arktika.html). Это полезная оговорка для экономики Yamal: геостационарные активы мощны на широких евразийских покрытиях, но высокоширотная производительность не является универсальным решением.
Конкуренция также политическая. Государственный покупатель может предпочесть внутреннюю суверенную ёмкость, даже если иностранная услуга технически превосходна. Коммерческий покупатель за пределами России может предпочесть нероссийскую ёмкость, даже если Yamal технически адекватен. Российского промышленного покупателя могут обязать или стимулировать использовать отечественных провайдеров. Иностранный авиационный или морской покупатель может избегать подсанкционных поставщиков, потому что платёжная, страховая или репутационная нагрузка слишком высока.
Поэтому рыночная сила Joint Stock Company Gazprom Space Systems зависит не только от полосы и покрытия, но и от того, кому разрешено, кто готов и кто обязан покупать.
Эта политическая структура рынка не обязательно плоха для компании. Зависимый спрос может сохранять загрузку активов и оправдывать инвестиции в замену. Но он может сузить пул клиентов и снизить дисциплину открытой конкуренции. Если у внутренних покупателей мало альтернатив, цены могут оставаться достаточно высокими для поддержки непрерывности. Если у них есть государственные альтернативы или их подталкивают к более новому суверенному LEO-провайдеру, Joint Stock Company Gazprom Space Systems может стать держателем унаследованной ёмкости.
Лучший исход для компании — дополнительная роль: геостационарная ёмкость для фиксированных, вещательных, промышленных и резервных счетов, а LEO — для чувствительных к задержкам и мобильных широкополосных сценариев по мере созревания.
Что изменило бы суждение
Первый факт, который изменил бы суждение, — убедительный заказ на замену Yamal с видимыми возможностями полезной нагрузки, маршрутом запуска, финансированием и планом наземного сегмента. Yamal-401 и Yamal-402 стареют, а Yamal-601 в конечном счёте потребует замены, даже если останется исправным весь проектный срок. Новая спутниковая программа, доказывающая возможности отечественных или допустимых поставщиков, поддержала бы тезис о непрерывности. Задержанная, недостаточно мощная или непрозрачная замена ослабила бы его.
Второй факт — спрос на уровне клиентов. Публичные заявления о доле рынка и стратегической важности полезны, но самым сильным свидетельством были бы контракты или раскрытия, показывающие продление счетов обслуживания группы «Газпром», счетов государственной непрерывности, транспортной связи, удалённого широкополосного доступа и международной ёмкости. Крупное якорное обязательство на сменную ёмкость значило бы больше, чем промоциональные карты покрытия. Оно показало бы, что клиенты готовы финансировать следующий орбитальный счёт, а не только потреблять унаследованную ёмкость Yamal.
Третий факт — независимость наземного сегмента. Если Joint Stock Company Gazprom Space Systems или её отечественные партнёры смогут продемонстрировать замену поставок терминалов, хабы, программное обеспечение управления сетью, полевую поддержку и запасные части без ограниченных поставщиков, санкционный риск снижается. Если компания остаётся зависимой от импортированного до 2022 года оборудования с ограниченной поддержкой, непрерывность обслуживания может оставаться приемлемой в ближайшей перспективе, но обновление капитала становится сложнее.
Четвёртый факт — практический прогресс Bureau 1440. Если Rassvet достигнет сотен эксплуатационных спутников, получит стабильную внутреннюю авторизацию, произведёт доступные терминалы, интегрируется с публичными сетями и подпишет крупных промышленных или государственных клиентов, он станет реальным потолком цен. Если он останется медленным государственным развёртыванием с ограниченным покрытием и дорогими терминалами, геостационарная роль непрерывности Yamal останется безопаснее. Релевантный вопрос не в том, лучше ли LEO в теории.
Вопрос в том, может ли российский клиент купить надёжную, авторизованную и поддерживаемую LEO-услугу для того же удалённого счёта.
Пятый факт — наземное строительство. Оптоволокну, радиорелейной связи и мобильному расширению не нужно покрывать всю Россию, чтобы ослабить спутниковое ценообразование. Им достаточно достичь маржинально прибыльных счетов. Если государственные субсидии и промышленные гражданские работы протянут наземные маршруты к большему числу удалённых поселений и ресурсных объектов, спутник сместится из первичной связи в резерв. Это всё ещё может быть ценным, но цена меняется. Резервная ёмкость часто покупается для устойчивости, а не для полного трафика, и может обсуждаться агрессивнее.
Шестой факт — эскалация или смягчение санкций. Дальнейшие ограничения на российскую космическую, финансовую, страховую, электронную или телекоммуникационную отрасль повысят издержки замены и поддержки. Смягчение или стабильные допустимые каналы снизят неопределённость. Поскольку Joint Stock Company Gazprom Space Systems включена в список SDN OFAC, контрагенты уже сталкиваются с жёстким комплаенс-маркером. Любое изменение этого статуса существенно изменит международную сторону бизнеса.
Итоговое суждение
Joint Stock Company Gazprom Space Systems имеет значение, потому что находится на стыке орбиты, наземного сегмента и спроса на удалённую непрерывность. Группировка Yamal даёт ей покрытие. Инфраструктура, связанная со Щёлково, и сетевой след позволяют превращать это покрытие в услуги. Собственность «Газпрома» и значимость для государственного сектора дают базу спроса, которая не является чисто дискреционной. Её коммерческая единица — счёт удалённого объекта: ёмкость, терминал, доступ к земной станции, передача в сеть, поддержка и непрерывность.
Это более сильный бизнес, чем продажа абстрактной космической ёмкости на рынке, где доминирует только цена.
Компания также несёт тяжёлое бремя замены и санкций. Самые важные активы Yamal были построены или снабжены значительными иностранными технологиями до ужесточения санкционной среды. Yamal-601 — сильный актив 2019 года, но более старые спутники 2012 и 2014 годов делают обновление группировки заметной проблемой. Включение OFAC в 2024 году повышает стоимость и сложность международных закупок, платежей, страхования и доверия клиентов. Отечественные мощности сборки и испытаний могут помочь, но они не воспроизводят автоматически всю экосистему поставщиков, которая сделала возможной существующую группировку.
Поэтому тезис условный, а не торжествующий. Joint Stock Company Gazprom Space Systems может назначать цену за непрерывность там, где заменителем является длинное строительство оптоволокна, хрупкая радиорелейная цепочка, мобильное расширение, всё ещё нуждающееся в транспортном канале, незрелая или неавторизованная низкоорбитальная услуга либо полное отсутствие резервного канала. Компания должна быть сильнее всего в промышленных, государственных, удалённых широкополосных, вещательных и транспортных счетах, где стоимость простоя высока и важен внутренний контроль.
Она слабее всего там, где приходит оптоволокно, улучшается мобильный транспорт, радиорелейная связь дёшева, международные клиенты избегают подсанкционных поставщиков или суверенный LEO-конкурент становится достаточно надёжным, чтобы ограничить цену.
Финальный тест не в том, остаются ли спутники полезными в России. Они остаются. Тест в том, сможет ли Joint Stock Company Gazprom Space Systems обновить орбитальные и наземные активы, необходимые для продолжения продажи премиального счёта за непрерывность после окончания эпохи лёгких иностранных компонентов. Если сможет, компания останется значимым российским/евразийским инфраструктурным оператором.
Если нет, счёт Yamal превратится в пул унаследованных активов: всё ещё полезный, всё ещё стратегический, но всё больше оцениваемый стареющей ёмкостью, закупочным трением и заменителями, которые больше не оставляют удалённым клиентам только тарелку или тишину.