
Резюме
- Что говорится:Тезис: небольшой интернет-провайдер выживает, продавая локальность, а не пропускную способность
- Основная тема:Экономика региональных интернет-провайдеров; суверенитет и локализация данных
- Контекст:Телекоммуникации / Исследование компании / Азиатско-Тихоокеанский регион
Проигрывая в товаре, владея улицей: FL ONLINE и экономика соседского широкополосного доступа в Бангладеш
Тезис: небольшой интернет-провайдер выживает, продавая локальность, а не пропускную способность
FL ONLINE лучше всего понимать не как технологически дифференцированную компанию, а как соседского оператора широкополосного доступа, чей экономический актив — локализованная операционная позиция в Южном Керанигандже, Дакка. Публичные реестры определяют FL Online как интернет-провайдера уровня упхазила/тхана, лицензированного BTRC; в официальном списке лицензий «FL Online» помещён в тхану Южный Керанигандж, Раджендрапур, Багхоир, Южный Керанигандж, Дакка, номер лицензии 14.32.0000.702.47.527.21.160, действует до 18 декабря 2026 года.
Та же операционная идентичность видна в реестровых данных APNIC под ORG-FO7-AP, в AS150799 / FLONLINE-AS-AP и на сайте компании, где FL Online описан как лицензированный BTRC интернет-провайдер в тхане Южный Керанигандж, Дакка.
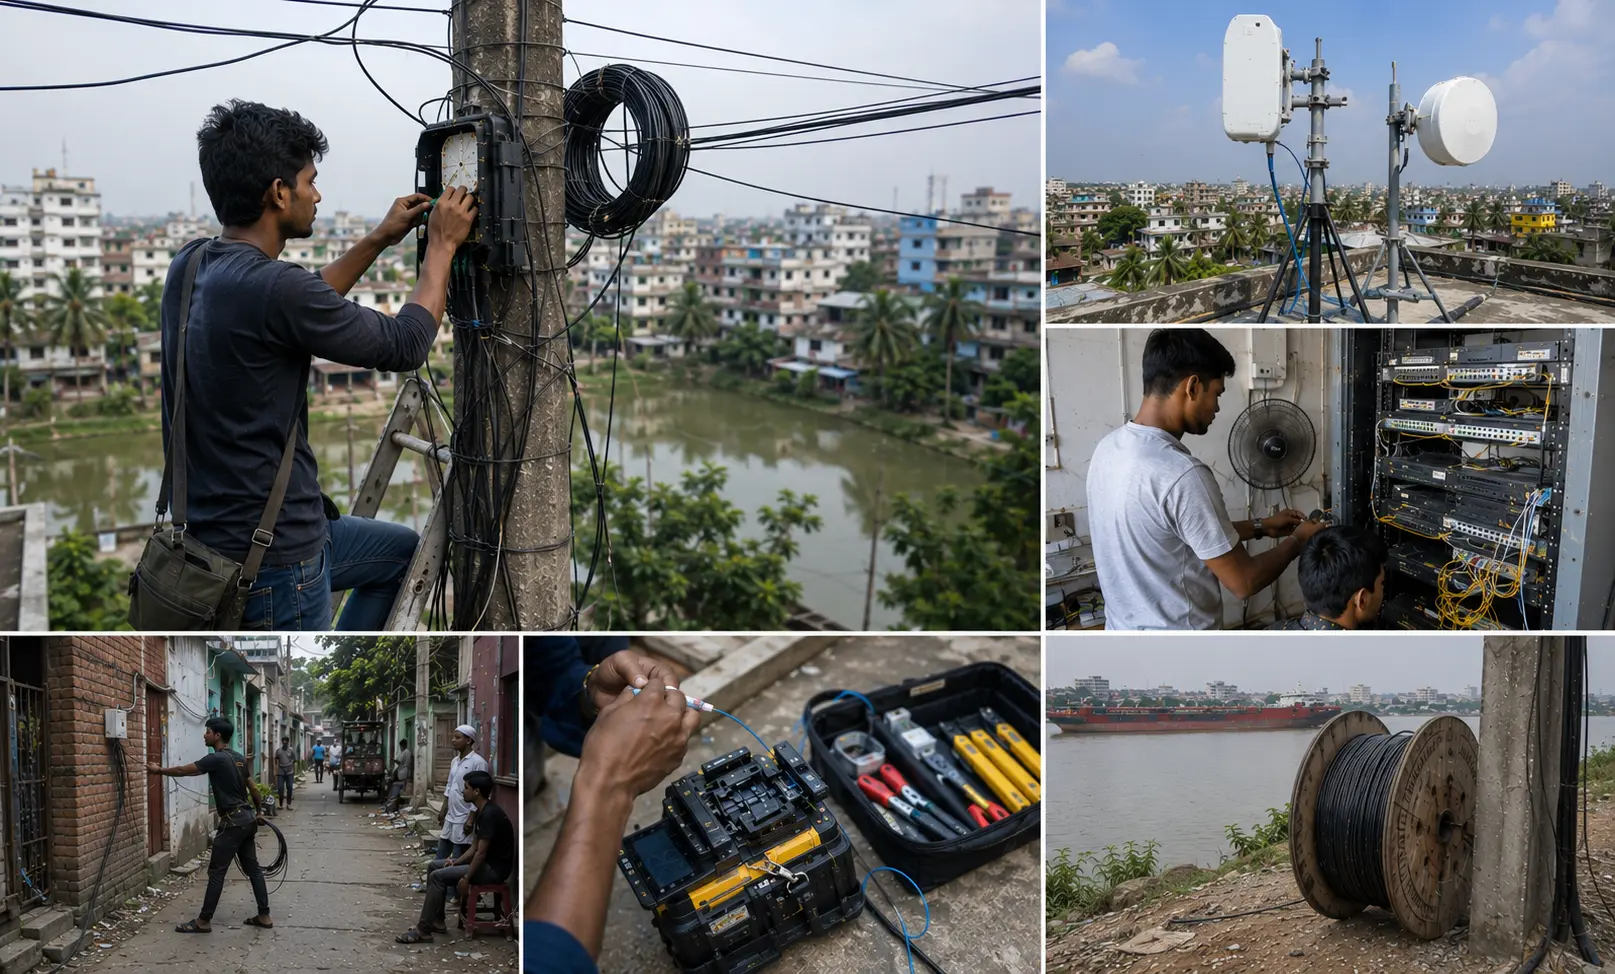
Экономический вопрос компании — это большой вопрос, стоящий перед сотнями небольших операторов фиксированного доступа в Бангладеш: почему малые интернет-провайдеры сохраняются, когда пропускная способность стала стандартным товаром, розничные цены ограничены, переговорная сила перед апстримами слаба, сбор платежей затруднён, а соблюдение нормативных требований нетривиально? Ответ в том, что «интернет» — товар на апстрим-уровне, но доступ не является товаром на уровне улицы, здания, домохозяйства, бизнеса и поддержки.
Небольшой провайдер может выживать, если контролирует достаточно плотную локальную распределительную сеть, собирает платежи с низким уровнем потерь, реагирует на обрывы кабеля быстрее крупных конкурентов и превращает апстрим-ёмкость в доверенный локальный сервисный контракт. В этой модели продукт — это не просто мегабиты в секунду; это скорость подключения, время ремонта, качество локального контента, полевая поддержка, удобство оплаты и уверенность клиента, что знакомый оператор снимет трубку.
Публичный след FL ONLINE узок, но последователен. Компания рекламирует FTTH-широкополосный доступ, скорость локального контента с подключением к BDIX, скорость кэша YouTube/Facebook, домашний широкополосный доступ, интернет для бизнеса/МСП, сетевые решения LAN/WAN, видеонаблюдение CCTV/IP, передачу данных, подключение IP-телефонии, услугу публичного/реального IP-адреса за дополнительные 200 BDT в месяц, предоплатную систему расчётов, оплату наличными и через bKash, а также подключение в течение от 30 минут до одного дня в зоне покрытия.
Опубликованные тарифы для домохозяйств варьируются от 5 Мбит/с за 500 BDT в месяц до 40 Мбит/с за 2 000 BDT в месяц, плюс применимый НДС 5%.
Эти факты определяют бизнес-модель. FL ONLINE, очевидно, не является национальной опорной сетью. Это предприятие «последней мили» и услуг доступа с публичной автономной системой и крошечным глобальным маршрутным следом. Наблюдаемые данные BGP по AS150799 показывают один исходящий IPv4-префикс, 103.107.240.0/24, ноль исходящих IPv6-префиксов, видимое адресное пространство IPv4 /24, валидный статус RPKI для IPv4-маршрута и Summit Communications Ltd в качестве видимого апстрима/пира. APNIC также фиксирует переносимое выделение IPv6, 2400:e7a0::/32, для FL ONLINE, однако BGP.tools на момент наблюдения не показывал FL ONLINE как источник IPv6.
Эта асимметрия экономически значима. Публичный IPv4-след размером /24 не означает всего 256 абонентов, поскольку розничный провайдер может использовать частную адресацию, NAT, CGNAT и выборочную выдачу публичных IP-адресов. Но он указывает, что интернет-масштаб FL ONLINE невелик, а клиентская экономика, вероятно, больше зависит от локальной агрегации, чем от владения дефицитными глобальными ресурсами.
Поэтому доплата за публичный/реальный IP-адрес в размере 200 BDT в месяц — не малозначимая сервисная линейка: это один из немногих видимых механизмов ценовой дискриминации на рынке, где базовые тарифы на широкополосный доступ переполнены и регулируются.
Каноническая идентичность: одна операционная метка, несколько реестровых поверхностей
Каноническая публичная идентичность — «FL Online» или «FL ONLINE», написание зависит от источника. На сайте компании используется «FL Online». В списке лицензий BTRC — «FL Online». В записях APNIC и BGP — полностью заглавный вариант «FL ONLINE» с идентификатором организации ORG-FO7-AP и именем AS FLONLINE-AS-AP. Кластер адресов последователен: Раджендрапур / Багхоир / Багхаир / Вагоир, Южный Керанигандж, Дакка-1310, с типичными для реестровых и OCR-записей вариантами написания, а не свидетельствами существования разных организаций.
Каталог членов Ассоциации интернет-провайдеров Бангладеш (ISPAB) добавляет второй идентификационный сигнал: «Fl Online» указан с номером члена A-722, категорией лицензии BTRC уровня упхазила/тхана, тем же адресом в Раджендрапуре, Багхоире, Южном Керанигандже, адресом электронной почты и номером мобильного телефона. В этой записи не упомянуты сайт или социальные профили, хотя сайт компании активен и на него ссылаются BGP.tools и PeeringDB. Этот пробел следует рассматривать как неполноту или устарелость каталога ассоциации, а не как довод против сайта.
В изученных реестрах нет публичных доказательств того, что FL ONLINE является дочерней компанией Coronet Corporation Limited, Summit Communications или какого-либо более крупного оператора. Сигналы о связях указывают скорее на маршрутные, оптовые или каталоговые ассоциации. BGP.tools указывает AS150799 как члена нескольких AS-SET, включая as149765:as-coronetiig-bd и as58717:as-summitcommunications-bd; Summit также является видимым апстримом/пиром для AS150799.
Публичные материалы Coronet описывают Coronet Corporation LTD как IIG и компанию IP-транзита в Бангладеш, а PeeringDB указывает, что Coronet управляет AS149765 как IIG и AS138640 как общенациональным розничным интернет-провайдером. Это делает связь с Coronet коммерчески правдоподобной как транзит, членство в route-set, IIG-контекст или политика маршрутизации, но не доказывает собственность.
Это различие важно. Если бы Coronet была материнской компанией, FL ONLINE был бы локальным розничным придатком более крупной платформы доступа/ядра, и деловой вопрос сводился бы к экономике филиала. Если Coronet — лишь IIG или контрагент по политике маршрутизации, FL ONLINE остаётся независимым или локально контролируемым провайдером, зависящим от апстрим-агрегации. Публичные реестры поддерживают вторую трактовку сильнее первой.
Правила лицензирования интернет-провайдеров в Бангладеш также делают смену собственника коммерчески значимой: руководство BTRC требует предварительного письменного согласования изменений собственности и ограничивает передачу долей без разрешения.
Южный Керанигандж как граница рынка, а не просто адрес
Южный Керанигандж не случаен. Это регуляторная и экономическая граница видимой активности. Система лицензирования интернет-провайдеров BTRC различает национальные, дивизионные, районные и упхазила/тхана-лицензии; лицензия уровня упхазила/тхана разрешает обслуживание в административных границах соответствующей упхазилы или тханы, и организации выдаётся только одна такая лицензия. Официальный список лицензий BTRC помещает FL Online именно в тхану Южный Керанигандж, а в заявлении компании о покрытии сказано, что вся территория тханы Южный Керанигандж округа Дакка покрыта FL Online.
Эта территориальная структура помогает объяснить, почему множество небольших провайдеров могут сосуществовать даже на слабо дифференцированном рынке. География лицензии создаёт формальный контейнер для малого входа. Она снижает минимально жизнеспособные амбиции с «построить национального провайдера» до «обслуживать тхану достаточно хорошо».
Та же рамка BTRC накладывает обязательства: никто не может строить, обслуживать или эксплуатировать системы интернет-провайдера без лицензии; лицензиаты должны арендовать или субарендовать передачу у операторов NTTN, за исключением случаев совместного использования инфраструктуры; а протяжённость «последней мили» ограничена примерно 3 км в мегаполисах и 6 км в остальных местах с учётом требований местных властей.
Рынок Южного Кераниганджа не пуст. Тот же список лицензий BTRC уровня упхазила/тхана содержит нескольких операторов рядом или внутри той же тханы, включая Alvi Online, Amar Online BD, AP Online, Commander Net, Internet Carrier, Link Line, M Amin Network, M.M. Communication Network, Idea Internet Service, Prottasha Universal, Ramss Net и других в Южном Керанигандже или около него.
Получающаяся структура выглядит не как единая территориальная монополия, а как плотный локальный рынок доступа с пересекающимися операторами, наследием кабельных операторов, магистральными оптоволоконными трассами, неформальными перепродавцами и конкуренцией от здания к зданию.
Эта плотность порождает парадокс. Конкуренция должна снижать маржу, но она также может подтверждать саму категорию и создавать локальную экосистему монтажников, сварщиков волокна, продавцов маршрутизаторов, знание доступа к опорам и привычку клиентов к ежемесячной оплате широкополосного доступа. Выживание FL ONLINE не требует эксклюзивного контроля над Южным Кераниганджем. Ему достаточно плотности кластеров внутри частей этой тханы: достаточного количества домохозяйств, бизнесов и МСП на оптической распределительной сети или рядом с ней, чтобы поддерживать регулярную ежемесячную выручку до расходов на апстрим, NTTN, поддержку и обслуживание.
Продуктовые свидетельства: FTTH-доступ, обёрнутый в локальный сервис
Сайт FL ONLINE позиционирует базовый продукт доступа как FTTH. Компания заявляет, что использует технологию «Fiber to the Home» и оптическое волокно, и противопоставляет это витой паре, DSL и коаксиальному кабелю. Рекламируемый набор услуг шире, чем просто домашний широкополосный доступ, но не настолько, чтобы говорить о сложном корпоративном интеграторе; он скорее отражает обычную карту смежных услуг местного провайдера: широкополосный доступ, настройка LAN/WAN, видеонаблюдение CCTV, передача данных, подключение IP-телефонии и связь для МСП.
Масштаб тарифов тесно согласован с розничной тарифной средой широкополосного доступа в Бангладеш. FL ONLINE предлагает 5 Мбит/с за 500 BDT, 10 Мбит/с за 800 BDT, 15 Мбит/с за 1 000 BDT, 20 Мбит/с за 1 200 BDT и 40 Мбит/с за 2 000 BDT, каждый с безлимитным трафиком, формулировками о низкой задержке для игр, расширенной скоростью BDIX и дополнительным НДС 5%. В июне 2021 года бангладешская пресса сообщала о единой тарифной рамке BTRC для широкополосного доступа: 5 Мбит/с за 500 BDT, 10 Мбит/с за 800–1 000 BDT и 20 Мбит/с за 1 100–1 200 BDT. Опубликованный прайс-лист FL ONLINE почти полностью укладывается в эту рамку.
Самые интересные продуктовые заявления — не мегабитные уровни. Это «подключение к BDIX», скорость локальной загрузки, скорость кэша для YouTube и Facebook, низкая задержка для игр, фильмовый/FTP/TV-сервер и доплата за публичный/реальный IP-адрес. Эти заявления показывают практическое понимание спроса. Для домохозяйства на переполненном рынке широкополосного доступа номинальный план 10 или 20 Мбит/с менее важен, чем то, буферизует ли YouTube, загружается ли Facebook, насыщает ли соединение локальный FTP-сервер и получают ли игры приемлемый пинг.
Для малого бизнеса видеонаблюдение CCTV или удалённый доступ могут значить больше, чем скорость загрузки.
Предложение для бизнеса/МСП на сайте намеренно не имеет цены: «Цена по запросу». Это экономически рационально. Домашний широкополосный доступ очевидно сравнивается с эталонными тарифами и легко сопоставим. Услуга для МСП позволяет проводить ценовую дискриминацию: магазин, клиника, школа, склад, курьерский офис или небольшая фабрика могут платить за публичный IP, более быстрый ремонт, статическую маршрутизацию, интеграцию CCTV, наведение порядка в LAN или уровень сервиса, который домохозяйство не купит.
Публичные данные не раскрывают структуру клиентов FL ONLINE, но меню услуг показывает, где маржа может быть защищена, если тарифы для домохозяйств станут слишком сжатыми.
Платёжные трения и экономика доверия
Формулировки компании о тарификации необычно показательны. FL ONLINE заявляет, что работает полностью по предоплате: клиенты должны платить до расчётной даты, иначе подключение немедленно приостанавливается после расчётной даты. Компания принимает наличные и платежи через мерчант-сервис bKash и отмечает, что клиенты могут попросить помочь со сбором платежей по месту жительства. Это руководство по выживанию небольшого провайдера в трёх строках.
Предоплата снижает риск безнадёжной задолженности; bKash снижает платёжное трение; сбор наличных сохраняет клиентские отношения для домохозяйств, предпочитающих физический сбор; а приостановка создаёт действенный механизм принуждения.
Платёжные трения часто недооцениваются в анализе широкополосного доступа, потому что аналитики сосредоточены на стоимости пропускной способности. Для небольшого провайдера неоплаченные счета могут быть разрушительнее, чем сдвиг оптовой цены на несколько пунктов. Постоянные издержки на сеть доступа, обязательства по апстрим-ёмкости, полевой труд и соблюдение лицензии сохраняются, даже когда клиенты задерживают оплату. Правило предоплаты превращает кредитный риск в риск оттока.
Такой компромисс может быть привлекательным: лучше быстро приостановить неплатящего клиента, чем финансировать растущий портфель дебиторской задолженности за счёт небольшого баланса.
Обещание помощи со сбором платежей также объясняет, почему малые операторы сохраняются, несмотря на низкую дифференциацию. Крупные провайдеры могут иметь лучшие бренды, приложения и опорные сети, но местный провайдер может отправить человека, чтобы собрать платёж, устранить неисправность, переподключить, заменить маршрутизатор или согласовать график оплаты домохозяйства. Этот человеческий слой затратен, но он и защитный. На рынке, где издержки переключения на бумаге низки, локальное доверие на практике становится издержкой переключения.
Сигнал поддержки смешанный. Сайт обещает профессиональную поддержку 24/7/365 и говорит, что FL Online всегда готов с выделенной командой по волокну и поддержке. Но в разделе контактов указаны ежедневные часы работы с 10:00 до 21:00. Для небольшого оператора это не редкость: маркетинговый язык обещает постоянный сервис, а реальность работы персонала и часы отражают местные условия. Коммерчески этот разрыв важен, потому что «качество» в глазах клиента может зависеть не столько от аптайма опорной сети, сколько от реакции оператора во время ливня, перебоев с электричеством, обрыва волокна или отказа маршрутизатора.
Инфраструктура: небольшая видимая AS с гигиеной маршрутизации и риском концентрации
AS150799 даёт FL ONLINE публичную маршрутную идентичность. BGP.tools фиксирует сеть как активную, выделенную через APNIC, сеть категории Eyeball, зарегистрированную 7 марта 2023 года, работающую в Бангладеш и анонсирующую один IPv4-префикс и ноль IPv6-префиксов. Исходящий IPv4-маршрут — 103.107.240.0/24, с валидным статусом RPKI. IPinfo независимо сообщает тот же сетевой блок 103.107.240.0/24, 256 адресов, валидное покрытие RPKI ROA, одного пира, один апстрим и ноль даунстримов.
Практическая интерпретация: у FL ONLINE достаточно маршрутной автономии, чтобы анонсировать собственный префикс и поддерживать публичную AS, но недостаточно видимого масштаба, чтобы быть инфраструктурным хабом. Валидный статус RPKI позитивен: он снижает риск того, что глобальные сети отклонят или некорректно обработают маршрут из-за недействительной авторизации источника маршрута.
Единственный видимый апстрим/пир — это риск концентрации: если Summit Communications является единственным внешним активным путём, видимым через глобальные BGP-инструменты, то сбой Summit, коммерческий спор, плановое обслуживание или проблема фильтрации могут непропорционально повлиять на доступность FL ONLINE.
Сайт компании заявляет о подключении к нескольким IIG для доступности и более быстрых путей. Однако данные BGP показывают Summit как видимый апстрим/пир и не показывают нескольких глобальных апстримов для AS150799. Это не обязательно доказывает ложность заявления сайта. Несколько IIG-соглашений могут существовать ниже публично видимого уровня BGP: через частный пиринг, агрегацию перепродавцов, резервные пути, неактивные на момент наблюдения, или договорённости с провайдерами, скрытыми за Summit. Но с точки зрения внешней наблюдаемости маршрутов устойчивое мультихоуминговое резервирование не подтверждено.
APNIC фиксирует выделение IPv6, 2400:e7a0::/32, для FL ONLINE, статус allocated portable, с mnt-routes MAINT-FLONLINE-BD. Это крупное выделение в адресном выражении, но BGP.tools на момент наблюдения не показывал анонсируемый AS150799 префикс IPv6. Для небольших сетей доступа это обычная ситуация: IPv6 выделяется до того, как он полностью развёрнут, маршрутизирован, поддержан в абонентском оборудовании и продан или активирован для клиентов. Экономически «спящий» IPv6 означает, что оператор остаётся более зависимым от дефицитного IPv4, NAT и монетизации публичных IP-адресов.
Также есть проблема гигиены реестра. Запись APNIC IRT указываетinfo@flonlinebd.comиadmin@flonlinebd.com, но содержит примечания о том, что оба адреса недействительны, а запись IRT изменена в апреле 2026 года. Та же запись APNIC по-прежнему перечисляет контакты организации и администратора для FL ONLINE. Для небольшого провайдера отметки о недействительных контактах реестра — не просто административная мелочь. Они могут повлиять на обработку жалоб, реагирование на инциденты, доверие апстримов и способность других сетей быстро решать проблемы маршрутизации или безопасности.
PeeringDB усложняет картину. Запись FL ONLINE указывает ASN 150799, сайт flonlinebd.com, IRR route-set AS150799:AS-FL, тип сети NSP, 512 IPv4-префиксов, 2 IPv6-префикса, уровни трафика 50–100 Гбит/с, высокий входящий коэффициент и географический охват Азиатско-Тихоокеанского региона. Эти цифры трудно согласовать с BGP.tools и IPinfo, которые показывают /24 IPv4 и отсутствие видимого IPv6, анонсируемого AS150799. Самая осторожная трактовка: данные PeeringDB самоотчётны, устарели, ошибочно внесены или используют поля иначе, чем фактические BGP-префиксы. Это полезный слабый сигнал, а не основа для заявлений о масштабе.
Зависимость от поставщиков: экономика IIG, NTTN, NIX и route-set
Регуляторная рамка Бангладеш принуждает малых провайдеров к архитектуре, зависящей от апстримов. Правила BTRC гласят, что лицензиаты-провайдеры обязаны арендовать или субарендовать передачу у операторов NTTN, а национальные, дивизионные, районные и упхазила/тхана-провайдеры обязаны подключаться к лицензированному IIG для аренды интернет-полосы. Те же правила требуют подключения к NIX для внутреннего межоператорского трафика и заявляют, что провайдеры должны получить одобрение тарифов до начала предоставления услуг или изменения утверждённых тарифов.
Эта регуляторная архитектура объясняет проблему маржи малого провайдера. FL ONLINE продаёт розничный доступ, но не контролирует все критически важные ресурсы: международная полоса проходит через отношения с IIG, передача — через NTTN или соглашения о совместном использовании инфраструктуры, внутренний трафик — через NIX/BDIX-подобные локальные точки обмена, а публичная достижимость маршрутов — через апстримы. Поэтому переговорная сила локального провайдера ограничена, если он не агрегирует достаточный спрос для выгодных оптовых условий или не присоединяется к платформе более крупного поставщика.
Coronet и Summit коммерчески значимы в этом контексте. Summit — видимый апстрим/пир в публичных BGP-инструментах для AS150799. Coronet фигурирует в членстве AS-SET, а публичное позиционирование Coronet — это именно IIG/провайдер IP-транзита. Если FL ONLINE имеет, имел или маршрутизируется в рамках политики, связанной с Coronet, это согласуется с оптовой структурой Бангладеш. Это не означает общей собственности. Это означает, что внешняя идентичность малого оператора может формироваться выбором маршрутной политики более крупных IIG-сетей и операторов связи.
Поверхность зависимости, следовательно, широка. Небольшой провайдер может иметь довольных клиентов и всё же страдать от перегрузки апстрима, плохих международных маршрутов, проблем с DNS, неверно настроенного NIX, нестабильного питания оборудования, обрывов волокна или биллинговых споров с поставщиками. И наоборот, небольшой провайдер может покупать качественный апстрим-сервис и выглядеть для клиентов заметно лучше, чем крупный, но перегруженный конкурент в конкретной местности.
Поэтому наблюдаемое качество клиентского опыта — это составной продукт: качество локального терминирования, уровни оптического сигнала, ёмкость OLT, переподписка агрегации, процент кэш-попаданий, внутренние пути обмена, апстрим-транзит, DNS и полевая поддержка — всё схлопывается в одно суждение домохозяйства: «интернет хороший» или «интернет плохой».
Проблема регулируемых тарифов: ценовые потолки, ожидания скорости и сжатие маржи
Тарифная политика Бангладеш для широкополосного доступа выжимает дифференциацию на розничном уровне. Тарифная рамка BTRC 2021 года, о которой сообщала национальная пресса, задала привычные тарифные диапазоны: 5 Мбит/с за 500 BDT, 10 Мбит/с за 800–1 000 BDT и 20 Мбит/с за 1 100–1 200 BDT. Публичная шкала тарифов FL ONLINE почти зеркально повторяет эти уровни. Такое совпадение можно трактовать двояко. Оно даёт клиентам прозрачность цен и снижает хищническое завышение. Оно также ограничивает способность оператора компенсировать локальные различия в издержках через обычные розничные цены.
Маржинальная структура беспощадна. Валовая выручка с розничного клиента, вероятно, сосредоточена в диапазонах 800–1 200 BDT в месяц, если клиенты группируются в уровнях 10–20 Мбит/с; тарифы 5 и 40 Мбит/с на сайте образуют нижнюю и верхнюю границы, но публичные данные не дают разбивки по абонентам.
Против этой выручки стоят оптовая полоса, передача, подключение к BDIX/NIX, амортизация OLT и коммутаторов, капвложения в волокно и сплиттеры, ONU или абонентское оборудование, поддержка маршрутизаторов, зарплаты полевых техников, топливо и транспорт, соглашения о доступе к опорам, накладные расходы на bKash/наличный сбор, клиентская поддержка, электроэнергия/резервное питание, лицензионные сборы и безнадёжные долги или отток из-за приостановки.
Лицензионные сборы BTRC в абсолютных цифрах не обременительны для оператора уровня упхазила/тхана, но представляют собой ещё одну постоянную статью расходов малого предприятия. Руководство BTRC перечисляет оценочный сбор для провайдера уровня упхазила/тхана в размере 5 000 BDT, сбор за приобретение — 25 000 BDT, ежегодный сбор — 10 000 BDT, сбор за продление — 25 000 BDT и банковскую гарантию или платёжное поручение на 25 000 BDT; также предусмотрены штрафы за просрочку и возможное аннулирование при неуплате обязательных сборов.
Более сильное давление — не лицензионные сборы. Это одновременное ожидание низких тарифов, более высоких скоростей, локальной поддержки и стабильного сервиса. Рынок фиксированного широкополосного доступа Бангладеш растёт, но остаётся значительно меньше мобильного интернета. Отраслевая статистика AMTOB со ссылкой на BTRC сообщала о 134,07 млн общих интернет-абонентов на конец мая 2026 года, из которых 119,12 млн — мобильные абоненты, а 14,95 млн — ISP + PSTN. Фиксированные подписки ISP/PSTN, таким образом, составляли около 11% интернет-подписок по этому подсчёту, а мобильный интернет был примерно в восемь раз больше.
Размещённый BTRC отчёт о широкополосном подключении также описывает структурную неразвитость фиксированного широкополосного доступа: в 2022 году абонентов фиксированного широкополосного доступа на 100 человек было лишь 6,9, тогда как абонентов мобильных сетей — 105,3, и в отчёте отмечается, что FTTH требует значительных инвестиций в инфраструктуру. Тот же отчёт утверждает, что данные BTRC показывали 13,74 млн пользователей ISP и PSTN в октябре 2024 года, рост с 12,49 млн в предыдущем октябре, и сообщает о 2 715 интернет-провайдерах в Бангладеш.
Это сочетание — много провайдеров, относительно низкое проникновение фиксированного доступа и капиталоёмкий FTTH — создаёт рынок с потенциалом роста, но постоянным давлением на локальную маржу.
Недавние ценовые сигналы усиливают стратегическую неопределённость. Статья SAMENA Council 2025 года сообщала о снижении цен на широкополосный доступ, в частности о переходе 5 Мбит/с с 500 до 400 BDT и 10 Мбит/с с 800 до 700 BDT, связанном с пересмотром экосистемы поставок. Отчёт Views Bangladesh 2026 года указывал, что BTRC утвердила новую тарифную структуру для Sam Online, допускающую 30 Мбит/с за 500 BDT вплоть до 250 Мбит/с за 3 000 BDT.
Эти сообщения не следует механически применять к FL ONLINE без официальной тарифной заявки, специфичной для FL, но они являются коммерчески важными контрольными точками: если более низкие цены или более высокие обязательные скорости распространятся по рынку быстрее, чем снизятся оптовые и аппаратные издержки, малые провайдеры столкнутся со сжатием маржи.
Почему малые провайдеры сохраняются, несмотря на коммодитизацию пропускной способности
Первый механизм выживания — плотность. После того как оператор протянул распределительное волокно в квартал, добавил сплиттеры, разместил ёмкость OLT, выстроил маршрут поддержки и создал доверие через сарафанное радио, маржинальный абонент может быть привлекательным даже при низком ARPU. Дополнительное подключение может требовать патч-корда, ONU, настройки маршрутизатора и визита монтажника, но оно также добавляет регулярную ежемесячную выручку к уже амортизированной локальной сети. Масштаб на национальном уровне значит меньше, чем плотность на конкретных улицах и в кластерах.
Второй механизм — время ремонта. Клиенты широкополосного доступа покупают надёжность, но надёжность часто локальна. Национальный оператор с более сильной опорной сетью может не выиграть, если небольшой местный провайдер быстрее чинит обрыв кабеля, раньше отвечает на звонки или знает, какой комендант здания контролирует доступ на крышу. Сайт FL ONLINE подчёркивает выделенную поддержку, команды по волокну и подключение в течение от 30 минут до одного дня в зоне покрытия. Это маркетинговые заявления, но они описывают правильное конкурентное поле боя для локального провайдера.
Третий механизм — экономика внутреннего трафика. BDIX и локальное кэширование делают недорогого провайдера более быстрым для популярных сценариев использования. Если локальный контент, видеокэши, Facebook, YouTube, FTP и близкие игровые маршруты работают хорошо, пользователю может быть неважно, что у провайдера только один видимый глобальный апстрим. FL ONLINE прямо рекламирует скорость кэша, скорость локального контента с подключением к BDIX, низкий пинг для игр и доступ к фильмовому/FTP/TV-серверу.
Четвёртый механизм — дисциплина сбора. Предоплата, приостановка после расчётной даты, оплата через bKash, наличными и помощь со сбором образуют локальную систему кредитного контроля. Небольшой провайдер не может позволить себе длинный цикл дебиторской задолженности. Отношения с клиентом поэтому одновременно социальные и финансовые: тот же оператор, который провёл линию, может напомнить об оплате, собрать наличные, устранить проблему с Wi-Fi и продать публичный IP.
Пятый механизм — трение при переключении. На бумаге домохозяйство может сменить провайдера. На практике переключение может потребовать новой записи на установку, разрешения на вход, прокладки кабеля, перенастройки маршрутизатора, простоя, сверки платежей и риска, что замена окажется хуже. Клиенты с CCTV, потребностью в публичном IP, игровыми конфигурациями, требованиями удалённой работы или привычкой к локальному FTP сталкиваются с более высоким трением переключения.
Доплата FL ONLINE за публичный/реальный IP и услуги CCTV/передачи данных — именно те смежные сервисы, которые превращают коммодитизированную широкополосную линию в более встроенную услугу.
Шестой механизм — интенсивность владельца-оператора. Малые провайдеры часто выживают потому, что руководство, продажи, сбор платежей и техническая эскалация тесно связаны. Такая структура не масштабируется изящно, но может работать в пределах тханы. Редкий публичный след компании — локальный адрес, номера телефонов, прямой email, запись в каталоге ассоциации, публичный сайт, регистрация APNIC — выглядит как малый оператор, а не как сильно капитализированный корпоративный провайдер доступа.
Конкуренция и заменители: переполненные пути, масштаб мобильных сетей и давление FWA
FL ONLINE сталкивается с конкуренцией как минимум на четырёх фронтах. Первый — другие локальные провайдеры, лицензированные в Южном Керанигандже и соседних районах. Список BTRC показывает множество операторов в той же тхане или рядом с ней, что означает, что у домохозяйств и малого бизнеса может быть несколько альтернатив фиксированной связи. Конкуренция на этом уровне гиперлокальна: у кого уже есть кабель в здании, кто может подключить быстрее, у кого меньше вечерних замедлений, кто предлагает лучшую скорость локального контента и кто направит техника без бюрократических задержек.
Второй фронт — крупные бренды фиксированного широкополосного доступа. Крупные провайдеры могут распределять NOC, биллинг, приложения, опорную сеть, CDN и системы поддержки на гораздо большее число абонентов. Они могут договариваться о лучших апстрим-ценах, покупать оборудование на лучших условиях и легче поглощать регуляторные изменения. Но у крупных операторов может быть меньшая отзывчивость на уровне зданий в конкретных местностях. Защита малого провайдера — не масштаб, а плотность сервиса и локальная встроенность.
Третий фронт — мобильный широкополосный доступ. Бангладеш по числу абонентов в основном мобильная страна: на конец мая 2026 года мобильных интернет-подписок было 119,12 млн против 14,95 млн подписок ISP + PSTN. Мобильный широкополосный доступ — заменитель для лёгких пользователей, арендаторов, студентов и клиентов, не желающих установки. Фиксированный широкополосный доступ остаётся сильнее для домохозяйств с несколькими пользователями, интенсивным видеопотреблением, стабильными потребностями удалённой работы, играми, CCTV и связью малых офисов.
Четвёртый фронт — фиксированный беспроводной доступ (FWA). Размещённый BTRC отчёт о широкополосной связи рассматривает FWA как важный элемент национального сетевого строительства Бангладеш, поскольку волокно требует значительных инфраструктурных инвестиций, а FTTH стоит дороже. Отчёт описывает FWA как гибкий, быстро развёртываемый и потенциально более экономичный по сравнению с FTTH, с запланированными коммерческими запусками 5G FWA и целями проникновения в крупных городах до общенационального расширения.
Для оператора FTTH в Южном Керанигандже FWA — одновременно угроза и ориентир: если мобильные операторы смогут обеспечивать стабильный домашний широкополосный доступ без доведения волокна, локальный волоконный оператор должен выигрывать за счёт стабильности, задержки, цены, контроля установки или локального сервиса.
Неформальные каналы перепродавцов и субподрядчиков — ещё одна точка давления. Публичные реестры не определяют FL ONLINE как перепродавца и не документируют дилерскую сеть под FL ONLINE. Но плотная экология локальных провайдеров в Бангладеш делает динамику перепродажи коммерчески правдоподобной: операторы могут опираться на местных агентов, контакты в зданиях, полевых техников и мелкие схемы дистрибуции, которые не видны в реестрах. Это важно, потому что каналы перепродавцов могут быстро добавлять абонентов, но ослабляют постоянство сервиса, владение клиентскими отношениями и контроль платежей.
Неоднозначность собственности и зацепка Coronet
Зацепка из каталога, называющая CORONET CORP LTD или Coronet Corporation Limited, коммерчески интересна, но не окончательна. Публичные материалы Coronet описывают её как IIG/провайдера IP-транзита, а PeeringDB указывает, что Coronet управляет AS149765 как IIG и общенациональным розничным провайдером под AS138640. BGP.tools показывает FL ONLINE в as149765:as-coronetiig-bd, что согласуется с route-set или клиентской политикой.
Самая сильная живая маршрутная зацепка, однако, — Summit. И BGP.tools, и IPinfo показывают Summit Communications Ltd как видимый апстрим/пир для AS150799. Это не исключает Coronet из поверхности поставщиков, но указывает, что на наблюдаемом уровне BGP именно Summit является внешне видимым маршрутным путём. Коммерчески осмотрительный вывод таков: Summit — доказанный, видимый контрагент по связности; Coronet — правдоподобные отношения IIG/route-set или ассоциация, выведенная из каталога; ни одна из компаний не доказана как собственник FL ONLINE.
Что изменила бы ясность о собственности? Если FL ONLINE принадлежит локальным владельцам, ключевые риски — продление лицензии, переговоры с поставщиками, денежный поток, техническая гигиена и локальная конкуренция. Если компания контролируется более крупным оператором или IIG, ключевые риски смещаются к рационализации портфеля, ребрендингу, миграции на более крупную платформу доступа и оптимизации маржи между оптовым и розничным уровнями.
Если это неформальный розничный фронт или франшизоподобная операция, ключевые риски — владение клиентскими отношениями, качество поддержки и вопрос о том, кто контролирует сбор наличных и полевые активы: держатель лицензии или операционный подрядчик.
Публичные реестры не разрешают эти альтернативы. Они, однако, показывают, что любая смена собственника должна быть наблюдаемой при формальном соблюдении правил, поскольку руководство BTRC требует предварительного письменного согласования изменений собственности и ограничивает передачу долей без разрешения. Отсутствие таких публичных доказательств не является доказательством отсутствия изменений, но повышает доказательную планку для утверждений о том, что FL ONLINE — дочерняя компания или правопреемник Coronet.
Вопрос качества обслуживания: мало публичного шума, полезные слабые сигналы
Публичные записи, доступные для поиска по FL ONLINE, богаты реестровыми, лицензионными и самопубликуемыми сервисными данными и бедны отзывами клиентов, материалами местной прессы, следами сбоев, вакансиями, закупочными документами или обсуждениями на форумах операторов, однозначно связанными с компанией. Это отсутствие ограничивает уверенность в фактическом качестве услуг. Аккуратный или функциональный сайт не доказывает аптайм; валидный маршрут RPKI не доказывает качество клиентского Wi-Fi; лицензия BTRC не доказывает удовлетворённость клиентов.
Слабые сигналы тем не менее полезны. Сервисные заявления на сайте указывают, что оператор понимает локальные болевые точки потребителей широкополосного доступа: буферизацию, игровой пинг, загрузку локального контента, поддержку и быстрое подключение. Формулировки о тарификации указывают на дисциплинированную предоплатную модель, а не на слабую постоплату. Отметки APNIC о недействительности контактов указывают на риск административной гигиены. Видимая поза с одним апстримом в BGP указывает на концентрацию поставщиков.
Несоответствие между заявленным масштабом в PeeringDB и видимыми BGP-префиксами указывает либо на устаревший самоотчёт, либо на слабое управление данными в публичном профиле сети.
Для читателя аналитики уместная позиция, следовательно, вероятностная. FL ONLINE почти наверняка реальный лицензированный локальный провайдер в Южном Керанигандже. Вероятно, он продаёт FTTH-широкополосный доступ и связанные с ним локальные сетевые услуги. Вероятно, зависит от более крупных лицензированных поставщиков передачи и операторов IIG/опорных сетей. Вероятно, конкурирует на переполненном рынке тханы, где имеет значение локальное исполнение услуг. Но количество абонентов, выручка, уровень оттока, реальный состав апстримов, собственность, удовлетворённость клиентов и финансовая устойчивость публичными реестрами не установлены.
Коммерческая трактовка: малый, значимый и уязвимый
Инфраструктурная значимость FL ONLINE локальная, а не национальная. Видимый IPv4-след размером /24 и отсутствие видимого анонсирования IPv6 не делают компанию игроком опорной сети. Но для клиентов, подключённых к её волоконной сети, компания может быть экономически значимой: это непосредственный провайдер доступа, служба поддержки, биллинговые отношения и путь к онлайн-работе, развлечениям, образованию, CCTV и операциям малого бизнеса.
Главное преимущество компании — не технологическая дифференциация. FTTH, BDIX, кэши, публичные IP и связь для МСП воспроизводимы. Её преимущество, если оно есть, — операционная плотность в Южном Керанигандже: знание локальной территории, быстрые подключения, сбор платежей и клиентские отношения. Главная уязвимость в том, что эту же модель трудно защитить, если крупные операторы или агрессивные локальные конкуренты смогут повторить отзывчивость сервиса, предлагая более высокие скорости по той же цене.
Это фундаментальная логика выживания в условиях коммодитизированной пропускной способности. Малые провайдеры сохраняются, потому что оптовый товар всё равно нужно доставлять через неопрятную, физическую, социально опосредованную «последнюю милю». Провайдер, владеющий клиентскими отношениями, а не международным каналом, может зарабатывать, если локальная сеть плотна, счета поставщиков управляются, платёжный цикл дисциплинирован, а сбои устраняются быстрее, чем клиенты готовы переключиться.
Журнал доказательств
Идентичность и лицензия. Самое сильное доказательство идентичности официально и взаимоподкрепляюще: список лицензий BTRC уровня упхазила/тхана помещает «FL Online» в тхану Южный Керанигандж, Раджендрапур, Багхоир, Южный Керанигандж, Дакка, с номером лицензии 14.32.0000.702.47.527.21.160 и сроком действия до 18 декабря 2026 года; APNIC регистрирует ORG-FO7-AP как FL ONLINE в Бангладеш; BGP.tools регистрирует AS150799 как FL ONLINE / FLONLINE-AS-AP; сайт компании описывает FL Online как лицензированного BTRC интернет-провайдера в тхане Южный Керанигандж, Дакка.
Это доказывает, что цель — подлинная лицензированная идентичность интернет-провайдера, а не просто запись в каталоге.
Сигнал каталога ассоциации. ISPAB указывает «Fl Online» как члена A-722 с категорией лицензии уровня упхазила/тхана и тем же адресом в Южном Керанигандже. В каталоге не отображаются сайт или социальные страницы, хотя сайт компании активен и упоминается в других источниках. Это подтверждает легитимность, но также показывает устарелость каталога или неполное поддержание публичного профиля.
Продукты и клиентское предложение. Сайт компании — основной источник сервисных доказательств: FTTH-широкополосный доступ, формулировки о поддержке 24/7/365, заявление о нескольких IIG, скорость кэша, подключение к BDIX, фильмовый/FTP/TV-сервер, домашний широкополосный доступ, интернет для бизнеса/МСП, сетевые решения LAN/WAN, видеонаблюдение CCTV, передача данных, подключение IP-телефонии, опубликованные розничные цены, доплата за публичный/реальный IP, предоплатная тарификация, оплата наличными и через bKash, помощь со сбором и быстрое подключение.
Эти заявления устанавливают маркетинговую бизнес-модель, но не подтверждают независимо качество услуг.
Сетевые и маршрутные доказательства. BGP.tools и IPinfo показывают небольшой публичный маршрутный след: AS150799 анонсирует 103.107.240.0/24, имеет валидный статус RPKI для IPv4-маршрута, показывает Summit Communications Ltd как видимый апстрим/пир и не имеет видимых даунстримов. APNIC отдельно фиксирует переносимое выделение IPv6, 2400:e7a0::/32, для FL ONLINE, тогда как BGP.tools не показывает анонсированного IPv6-префикса. Это доказывает маршрутную автономию и предполагает ограниченную публичную инфраструктуру.
Риск гигиены реестра. Записи APNIC IRT и abuse-role перечисляют контактные email FL ONLINE, но содержат примечания о том, чтоinfo@flonlinebd.comиadmin@flonlinebd.comнедействительны, с отметками о модификации в 2026 году. Это живой административный сигнал риска: недействительные почтовые ящики для жалоб или контактов могут усложнить реагирование на инциденты, устранение проблем маршрутизации и доверие апстримов.
Зацепки поставщиков и маршрутной политики. Summit — доказанный видимый апстрим/пир. Coronet — правдоподобная, но не доказанная связь, поскольку AS150799 появляется в связанном с Coronet AS-SET, а Coronet публично позиционирует себя как IIG/компанию IP-транзита. Доказательства поддерживают оптовую, маршрутно-политическую или IIG-контекстную трактовку; они не доказывают статус дочерней компании, приобретения или правопреемника.
Аномалия PeeringDB. PeeringDB указывает FL ONLINE с AS150799, сайтом flonlinebd.com, route-set AS150799:AS-FL, типом сети NSP, 512 IPv4-префиксами, 2 IPv6-префиксами и трафиком 50–100 Гбит/с. Эти цифры противоречат актуальным данным BGP.tools и IPinfo, показывающим /24 IPv4 и отсутствие видимого IPv6-анонсирования. Поэтому PeeringDB следует рассматривать как слабый, самоотчётный, устаревший или ошибочно внесённый источник, пока он не согласован с данными таблицы маршрутизации.
Регуляторная экономика. Правила BTRC требуют лицензию интернет-провайдера, классифицируют лицензии по географии, ограничивают обслуживание уровня упхазила/тхана соответствующей административной территорией, требуют аренды передачи у операторов NTTN, подключения к IIG для интернет-полосы, подключения к NIX для внутреннего межоператорского трафика, одобрения тарифов, взимают сборы и требуют согласования смены собственника. Эти правила объясняют, почему малый провайдер может существовать, но также почему он остаётся зависимым от более крупных оптовых уровней.
Структура рынка. Рынок фиксированного доступа Бангладеш переполнен, но всё ещё недостаточно проникнут по сравнению с мобильной связью. AMTOB со ссылкой на BTRC сообщала о 14,95 млн абонентов ISP + PSTN против 119,12 млн мобильных интернет-абонентов на конец мая 2026 года. Размещённый BTRC отчёт о широкополосной связи отмечает, что в Бангладеш было 13,74 млн пользователей ISP/PSTN в октябре 2024 года, 2 715 интернет-провайдеров, а абонентов фиксированного широкополосного доступа на 100 человек — лишь 6,9 в 2022 году против 105,3 абонентов мобильных сетей на 100 человек.
Тарифное и ценовое давление. Розничные тарифы FL ONLINE повторяют единые тарифные диапазоны BTRC 2021 года, о которых сообщала национальная пресса. Более поздние сообщения указывают на возможное снижение ставок или утверждение более высокоскоростных тарифов на широком рынке, но эти сообщения следует рассматривать как отраслевые контрольные точки, а не обязательства, специфичные для FL, без актуальной официальной тарифной заявки FL ONLINE.
Нерешённые факты с коммерческими последствиями. Публичные доказательства не устанавливают число абонентов, выручку, собственность, менеджмент, финансирование, протяжённость установленного волокна, ёмкость OLT, условия апстрим-контрактов, поставщика NTTN, фактический состав IIG, соглашения BDIX/NIX, удовлетворённость клиентов, уровень оттока, использование перепродавцов или статус продления лицензии после 2026 года.
Каждый нерешённый факт изменил бы оценку предприятия: число абонентов задаёт масштаб; условия апстрима задают валовую маржу; отток клиентов задаёт долговечность; собственность задаёт опционы M&A; статус продления задаёт риск непрерывности деятельности.
Контрольные точки
Продление лицензии до декабря 2026 года. Запись в списке лицензий BTRC указывает срок действия до 18 декабря 2026 года. Продление или его отсутствие — самая важная формальная контрольная точка. Гладкое продление подтвердило бы сохранение регуляторного соответствия; любая задержка, отсутствие или аннулирование немедленно снизили бы коммерческую ценность компании и её способность привлекать клиентов.
Исправление контактов APNIC. Отметки о недействительных email в APNIC следует отслеживать пристально. Если FL ONLINE обновит контакты IRT и abuse в APNIC, это будет позитивный сигнал управления. Если отметки о недействительных контактах сохранятся, апстримы, пиры и службы обработки жалоб могут рассматривать сеть как административно более слабую, особенно если оператор расширит публичные IP или услуги для МСП.
Диверсификация апстримов. Публичный BGP сейчас показывает Summit Communications как видимый апстрим/пир. Второй видимый апстрим, активный резервный путь или более ясные отношения маршрутов с Coronet/IIG существенно повысили бы устойчивость. Сохранение видимости единственного апстрима подвергает FL ONLINE концентрации поставщиков.
Активация IPv6. APNIC показывает выделение IPv6 2400:e7a0::/32, но BGP.tools не показывает анонсируемый IPv6. Видимое анонсирование IPv6, внедрение клиентского IPv6 и готовность оборудования снизили бы долгосрочную зависимость от IPv4 и укрепили техническую зрелость. Продолжающееся неиспользование сохраняет зависимость компании от NAT и монетизации публичного IPv4.
Потребление публичных/реальных IP и риск злоупотреблений. Доплата за публичный IP в 200 BDT может быть более маржинальной услугой для CCTV, игр, удалённого доступа и МСП. Рост этой линейки улучшил бы ARPU, но также повышает риски злоупотреблений, чёрных списков, порт-сканирования и поддержки. Следите за изменениями цен на публичные IP, условиями статических IP для клиентов и следами злоупотреблений.
Побочные эффекты пересмотра тарифов. Сообщения о снижении ставок или более высокоскоростных планах в тех же ценовых точках — контрольная точка маржи. Если FL ONLINE придётся предлагать больше полосы в тех же диапазонах 500–1 200 BDT, ему потребуются снижение оптовых издержек, лучшее кэширование, меньший риск переподписки или более высокий ARPU от МСП/публичных IP для компенсации.
Локальная конкурентная скученность в Южном Керанигандже. Записи BTRC показывают множество лицензированных операторов в той же тхане или рядом. Следите за агрессивными апгрейдами тарифов, кампаниями бесплатного подключения, раздачей публичных IP, слияниями локальных операторов или входом крупных брендов на конкретные улицы, которые обслуживает FL ONLINE. Угроза — не абстрактная конкуренция, а конкурент, у которого уже есть волокно в том же здании.
Изменения маршрутной политики Coronet/Summit. Если AS150799 исчезнет из связанных с Coronet AS-SET, сменит апстримы или начнёт появляться под другим IIG/клиентским конусом, это изменит карту зависимости от поставщиков. Если Coronet станет видимым прямым апстримом, зацепка из каталога получит больший вес. Если Summit останется единственным видимым путём, текущие предположения о концентрации останутся сильнее.
Обновления тарифов на сайте и поведение страницы цен. Тарифный список сайта выглядит согласованным со старыми едиными тарифными диапазонами. Обновлённая таблица тарифов, новая публикация тарифов BTRC или вводный план с более высокой скоростью указали бы, поддерживает ли FL ONLINE клиентское предложение активно или держит устаревшую информацию в сети. Устарелость сайта не доказывает бездействия, но ослабила бы цифровой канал привлечения.
Доказательства фактического качества обслуживания. Самым ценным новым доказательством были бы локальные отзывы клиентов, следы сбоев, отзывы о подключении, посты в Facebook, история в Google Maps, группы жалоб или упоминания на локальных форумах, однозначно связанные с FL ONLINE. Позитивные обсуждения поддержали бы тезис о локальном доверии; повторяющиеся жалобы на вечернюю скорость, сбои поддержки или споры о счетах указывали бы на переподписку или нагрузку на издержки поддержки.
Проникновение в сегмент МСП. Предложение «Business/SME» и «Цена по запросу» — наиболее правдоподобный выход для маржи в условиях регулируемых розничных тарифов. Следите за отзывами бизнес-клиентов, контрактами со школами/клиниками/магазинами, внедрениями CCTV, пакетами статических IP или локальными бизнес-отзывами. Значительная доля МСП сделала бы FL ONLINE более устойчивым, чем чисто низко-ARPU жилой провайдер.
Проникновение FWA и мобильного домашнего широкополосного доступа. Мобильная интернет-база Бангладеш значительно больше фиксированной ISP/PSTN, а национальные документы планирования рассматривают FWA как менее затратный способ расширения широкополосного доступа там, где FTTH дорог. Если 5G/FWA домашний широкополосный доступ станет сильным в Южном Керанигандже, FL ONLINE придётся защищаться задержкой, надёжностью, безлимитным использованием, локальным сервисом и ценой.
Сверка PeeringDB. Разрыв между крупным профилем трафика/префиксов в PeeringDB и малой видимостью в живом BGP требует разрешения. Если PeeringDB будет скорректирован вниз, это подтвердит устаревший самоотчёт. Если видимость BGP расширится до масштаба, подразумеваемого PeeringDB, инфраструктурную значимость FL ONLINE следует пересмотреть.
Сигналы M&A, франшизы или перепродажи. Любое изменение брендинга сайта, биллинговых номеров, номеров поддержки, мантейнера APNIC, имени лицензии BTRC, апстримов AS или публичных уведомлений клиентам может указывать на приобретение, реструктуризацию франшизы или операционную передачу. Учитывая, что правила BTRC требуют одобрения смены собственника, формальные реестры должны в итоге отразить легитимную передачу, но неформальные изменения операционного контроля могут сначала появиться в биллинговых и сервисных каналах.