
Резюме
- EUROCONTACT VELIKY NOVGOROD, публично работающая под брендом Novline, имеет достаточно открытых данных, чтобы считаться реальным лицензированным региональным оператором связи: официальные страницы услуг, шесть упоминаний лицензий, тарифы по городам, технические условия для абонентов, идентификатор LIR в RIPE NCC, AS52193 и видимое объявленное адресное пространство указывают на действующий бизнес доступа и сети, а не на спящую оболочку.
- Главный вопрос здесь экономический, а не вопрос существования. Опубликованные тарифы Novline для домохозяйств находятся в низком диапазоне ежемесячной выручки, тогда как компания пытается одновременно обеспечивать выездной ремонт, локальные офисы, расширение кабельной и оптоволоконной сети, представление IPTV, корпоративную связь, апстрим-достижимость, абонентское оборудование и регуляторные обязанности в Великом Новгороде и небольших городах области.
- Наиболее обоснованный вывод — условная жизнеспособность. Eurocontact VN может быть ценным локальным оператором, если будет поддерживать плотность сети, платные границы ремонта и дисциплину допродаж впереди затрат на персонал, капзатрат и оттока. Открытые данные не доказывают устойчивость национального масштаба, сильную переговорную позицию с поставщиками или маржу, защищённую от национальных провайдеров и специфического для России давления на закупки.
Клиент платит за перенос риска ремонта
Плательщиком в этом бизнесе является не абстрактный абонент широкополосного доступа. Это человек в квартире, которому нужны работающие видеозвонки, магазин, который не может терять карточные платежи, небольшой офис, которому нужна стабильная линия до утра понедельника, местное учреждение, которое хочет телевидение или IP-связь, не становясь собственным отделом обслуживания, или домохозяйство на частной улице, ожидающее, когда оптоволокно дойдёт до ворот.
Такой плательщик может сравнивать мегабиты и ежемесячные цены, но причина выбора локального оператора обычно менее заметна: когда что-то ломается, должен быть местный контрагент, который знает здание, шкаф, абонентскую линию, модем и район.
Это правильная отправная точка для EUROCONTACT VELIKY NOVGOROD LLC. Компания, использующая Novline как коммерческое обозначение, предлагает интернет, цифровое кабельное телевидение, IPTV, IP-телефонию, каналы L2VPN и VLAN, домофоны и видеонаблюдение. Её материалы описывают услуги как для физических, так и для юридических лиц. На её страницах представлены городские разделы для Великого Новгорода, Старой Руссы, Чудова, Боровичей, Валдая и Малой Вишеры. Коммерческая предпосылка состоит в том, что региональная близость может иметь цену.
Национальный оператор может обладать масштабом бренда, масштабом закупок и возможностями мобильного бандлинга, но локальный провайдер может попытаться выиграть за счёт знания мест установки, доступной поддержки и готовности расширять или ремонтировать местную «последнюю милю».
Сложность в том, что клиент редко платит отдельно за каждую частицу этой ответственности. Тариф для жителей превращает запутанное сервисное обязательство в простую ежемесячную цифру. Домохозяйство видит 50, 100, 500 или 1 000 Мбит/с и ежемесячный счёт. За этим стоят ёмкость апстрима, городское оптоволокно, коаксиальная распределительная сеть, абонентские отводы, шкафы, маршрутизаторы, модемы, абонентское оборудование, телефоны поддержки, сервисные офисы, платёжные системы, выезды по авариям, юридические уведомления и соблюдение лицензионных требований.
Оператор зарабатывает только если достаточно клиентов платят стабильно и если отказы не потребляют больше труда, чем может выдержать тариф.
Именно поэтому Eurocontact VN не следует анализировать как типовой профиль российской телекоммуникационной компании. Ключевой экономический вопрос острее. Может ли региональный оператор в Новгородской области оценить локальный аптайм и ремонт настолько высоко, чтобы покрыть издержки локальности? Недостаточно иметь лицензию, ASN, сайт и тарифные карточки. Эти факты доказывают операционную поверхность. Они не доказывают, что каждый городской филиал, строящаяся улица, абонентский модем и счёт поставщика покрываются толстой маржой.
У плательщика есть и альтернативы. В Великом Новгороде публичные страницы сравнения показывают национальных и более крупных операторов, конкурирующих за спрос на широкополосный доступ по адресам, включая Rostelecom, MTS, MegaFon, t2 и другие бренды, видимые потребителям. Это создаёт потолок того, сколько Novline может брать за обычную связь. Если клиент воспринимает интернет как товар, Novline должна соответствовать рынку или почти соответствовать ему. Если клиент видит в операторе сторону, которая действительно ответит при аварии, Novline может удержать счёт даже без национального масштаба.
Инвестиционная привлекательность живёт в этом различии.
Границы бизнеса — региональный оператор доступа Novline
Операционная граница достаточно ясна. Страница «О компании» Novline называет ООО Eurocontact VN лицензированным оператором связи и приводит полные сведения о компании: юридическую идентичность, регистрационные номера, адрес в Великом Новгороде, офис продаж, руководителя и каналы связи. Записи RIPE NCC подтверждают ту же идентичность под ORG-EVNL1-RIPE, где EUROCONTACT VELIKY NOVGOROD LLC выступает российским LIR с тем же адресом в Великом Новгороде. Публичные бизнес-базы сходятся в отношении регистрации в июле 2020 года, основного вида деятельности в области проводной связи, одинаковых ИНН, КПП и ОГРН, а также действующего статуса.
Граница услуг шире простого предложения доступа в интернет. Для частных клиентов Novline продаёт интернет, интернет плюс цифровое ТВ, пакеты телевидения и пакеты IPTV. Для бизнеса сайт предлагает заявки на офисный интернет и ТВ, а компания описывает каналы связи, такие как L2VPN и VLAN. Документы поддержки и технические документы показывают абонентское оборудование, абонентскую проводку, обязанности сообщать о неисправностях и технические правила. Региональные страницы показывают контактные точки филиалов и местные тарифные карточки.
Новости Малой Вишеры показывают активное строительство оптоволокна на улицах частного сектора, а не просто статичное заявление о покрытии.
Поэтому компанию правильнее всего рассматривать как регионального оператора доступа и местной связи с собственной идентичностью сетевых ресурсов и смешанным каталогом услуг. Публичные данные не свидетельствуют о том, что это национальный магистральный оператор. Нет доказательств того, что это полностью вертикально интегрированный владелец телевизионного контента. Нет доказательств того, что это гипермасштабный хостинг- или облачный провайдер.
Компания может предоставлять корпоративные каналы и сетевые услуги, но открытые данные не показывают, какая доля выручки приходится на бизнес, а какая — на домохозяйства, и приносят ли бизнес-услуги повышенную маржу.
Это различие важно, потому что записи реестра можно придавать слишком большое значение. AS52193 реален и видим. У Eurocontact VN есть идентичность LIR в RIPE NCC и адресные ресурсы. Но ASN сам по себе не продаёт подписку. Префикс — это инструмент, поверхность контроля и операционное обязательство. Платная услуга по-прежнему зависит от клиентов, договоров, надёжности сервиса, ценообразования и дисциплины ремонта. Аналогично, наличие лицензии необходимо для оператора связи, но лицензия — не ров. Она разрешает деятельность и налагает обязанности, но не гарантирует привлекательную юнит-экономику.
Самые показательные доказательства границ на самом деле обыденны. Технические условия Novline для абонентских коаксиальных линий передачи данных говорят, что сигнал данных между кабельным модемом и центральным маршрутизатором использует кабельные сооружения Eurocontact VN и оборудованную распределительную инфраструктуру. Они запрещают несанкционированные изменения со стороны клиента, требуют немедленно сообщать о неисправностях и попытках несанкционированного подключения и предусматривают, что восстановление по вине клиента выполняется специалистами Eurocontact VN по действующим тарифам. Именно здесь бизнес становится осязаемым.
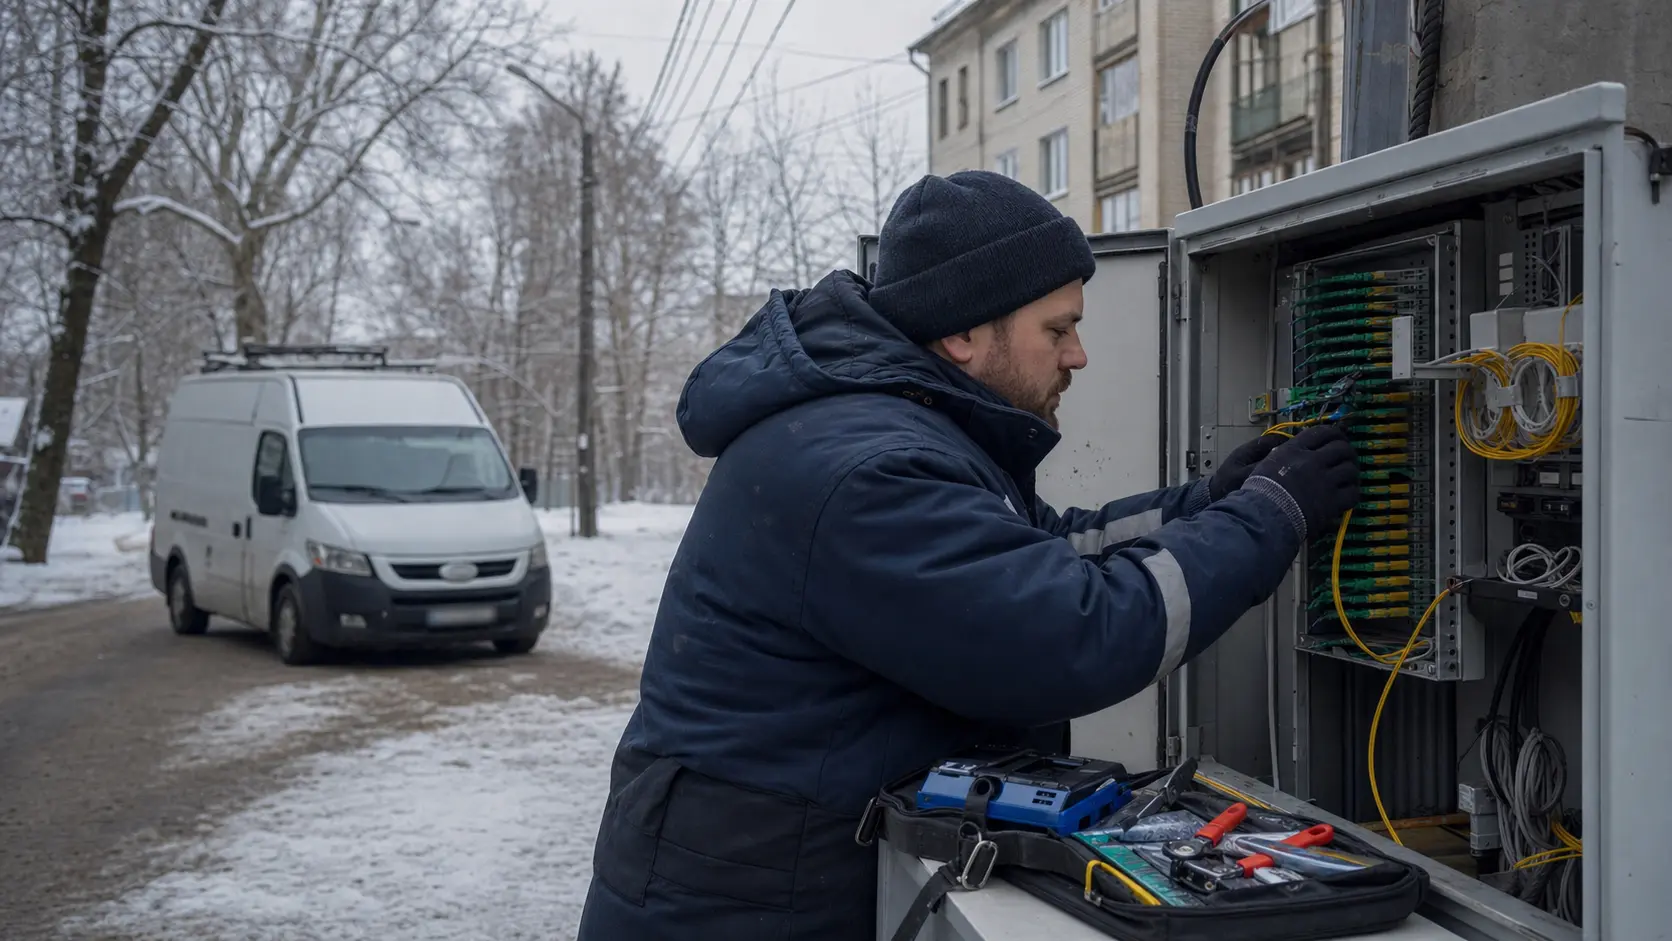
Компания не просто выставляет счета за доступ в интернет; она отвечает за состояние локальной физической линии.
Опубликованные тарифы задают узкий диапазон выручки
Опубликованные тарифы Великого Новгорода показывают форму проблемы выручки. Тарифы только интернета для жителей начинаются от уровня 50 Мбит/с за 370 руб. в месяц и доходят до уровня 1 Гбит/с за 1 000 руб. в месяц. Пакеты «интернет плюс ТВ» включают уровни, такие как 500 Мбит/с со 155 цифровыми каналами за 900 руб. и 1 Гбит/с со 155 каналами за 1 150 руб. Акционные предложения могут быть ещё ниже, включая тариф 100 Мбит/с плюс ТВ, рекламируемый за 250 руб. в месяц в рамках именной акции.
Эти цифры полезны не потому, что каждый клиент платит ровно эти ставки, а потому, что они задают розничный диапазон, внутри которого должны окупаться постоянные и переменные издержки.
При таких ценах оператору нужна плотность. Ежемесячный платёж в 1 000 руб. кажется значимым только до тех пор, пока его не разделить на ёмкость апстрима, амортизацию сети доступа, биллинг, поддержку, офисный персонал, налоги, платёжные издержки, потери оборудования, безнадёжную задолженность, время установки и будущий ремонт. Входной тариф за 370 руб. оставляет ещё меньше места. Экономика кабельных и оптоволоконных сетей всегда зависела от общей инфраструктуры: одна магистраль, один ввод в здание или одна построенная улица должны поддерживать много платящих аккаунтов.
Чем больше клиентов подключено к каждому сегменту сети, тем шире можно распределить постоянные издержки. Чем реже улица или город, тем сильнее каждый выезд машины и каждая замена модема подрывают экономику.
Разброс тарифов также показывает, что Novline пытается монетизировать. Разница между низкоскоростным интернетом и высокоскоростным пакетным сервисом — это не только скорость. Это способ увеличить выручку с аккаунта домохозяйств, уже подключённых к сети. Пакеты телевидения, опции IPTV и заявки от офисов — это инструменты превращения линии доступа в более широкие ежемесячные отношения. Риск в том, что каждая допродажа приносит собственную нагрузку на поддержку. IPTV усиливает зависимость от контента и поставщиков. Телевидение связано с качеством сигнала и проблемами абонентского оборудования.
Офисный сервис повышает ожидания по аптайму и может требовать более персонализированного отклика. Тарифная карточка может показать допродажу; она не может показать, прибыльна ли эта допродажа.
Рыночный ориентир неутешителен. Публичные сравнения провайдеров по Великому Новгороду показывают конкурирующие предложения интернета с минимальными ценами в тех же низких сотнях рублей и заявленными скоростями до 1 Гбит/с. Национальные операторы могут субсидировать привлечение, кросс-продавать мобильную связь, распределять маркетинговые издержки на большую клиентскую базу и использовать централизованные системы. Локальный оператор может лучше знать здание, но не может ожидать, что обычный клиент заплатит большую локальную премию, если рекламируемые скорость и цена выглядят хуже.
Это ограничивает ценовую власть Novline в массовом жилом сегменте.
Это превращает стимул плательщика в проверку дисциплины. Если домохозяйство или офис действительно ценят локальный отклик, Novline может удержать аккаунт и, возможно, продать более дорогой пакет. Если домохозяйство относится к услуге как к товару, провайдер подвержен оттоку всякий раз, когда более крупный оператор предлагает скидку, пакетную SIM-карту, бесплатную установку или более быстрый рекламируемый тариф. Поэтому цена показывает не только выручку. Она показывает, как мало места может оставаться для операционной небрежности.
Тарифные данные не раскрывают ARPU, скидки, платёжное поведение или отток. Однако они показывают, что Eurocontact VN не работает в премиальном сегменте, ориентированном только на предприятия. Значимая часть публичного предложения — это недорогой регулярный доступ. Это делает бизнес более стабильным, чем разовые проектные работы, но только если обслуживание абонентов остаётся под контролем. В модели недорогого доступа повторные выезды на ремонт могут превратить клиента из прибыльного в убыточного задолго до того, как клиент откажется от услуги.
Региональный охват создаёт проблему плотности
Региональное присутствие Novline стратегически привлекательно, но операционно неудобно. Компания заявляет деятельность в шести городах: Великий Новгород, Старая Русса, Чудово, Боровичи, Валдай и Малая Вишера. Региональный охват может диверсифицировать выручку, усилить присутствие бренда и позволить локальному оператору обслуживать места, где национальные провайдеры могут быть менее внимательными. Он также может фрагментировать плотность. Каждому городу нужна определённая комбинация торгового присутствия, знаний поддержки, объектов доступа, запчастей, подрядчиков, местных разрешений, отношений с владельцами зданий и коммуникации с клиентами.
Сеть, которая выглядит маленькой на карте, может стать трудоёмкой, когда оператор должен реагировать локально.
Малая Вишера — самый наглядный публичный пример. Местная новостная страница Novline описывает строительство оптоволокна на улицах частного сектора, завершённые работы на названных улицах, работы в процессе на других, план строительства до дополнительных улиц и Пустой Вишерки к концу 2026 года, а также фокус на 2027 год на нескольких других улицах. Там говорится, что проект создаст распределительную сеть для подключения домохозяйств, и указан суммарный объём: 4 километра магистрального оптоволокна и 20 километров распределительного оптоволокна.
Это правильный тип доказательств для действующего регионального интернет-провайдера: строительство на уровне улиц, логика подключения домохозяйств и поэтапное расширение покрытия.
Это также правильный тип доказательств для экономической осторожности. Оптоволокно в частном секторе — не то же самое, что добавление ещё одного многоквартирного дома, мимо которого уже проходит сеть. Низкая плотность повышает стоимость на адрес. Абонентские отводы могут быть длиннее. Погода, опоры, канализация, разрешения и графики клиентов имеют большее значение. Строительство может требовать локального доверия и коллективного спроса. В том же уведомлении жителей, ещё не включённых в план, призывают подавать коллективные заявки. Такая формулировка экономически показательна. Коллективный спрос снижает риск строительства.
Он помогает оператору решить, достаточно ли на улице вероятных подключений, чтобы оправдать капитал и полевое время.
Уведомления о закрытии офисов не менее показательны, хотя и иначе. Новость Малой Вишеры сообщает, что местный офис временно закрыт, поскольку сотрудник в отпуске, при этом информация остаётся доступной по телефону, а оплата возможна через личный кабинет и банковские каналы. Другое праздничное уведомление сохраняет техподдержку по телефону и SMS-сообщения о неисправностях и просит клиентов указывать адрес подключения и описывать проблему. Ничего скандального в этом нет. Небольшие региональные филиалы естественно зависят от малого числа людей.
Но это показывает издержки локальности: оператор должен поддерживать видимую поверхность обслуживания в каждом городе, даже когда кадровая база тонкая.
Это создаёт компромисс. Локальный филиал укрепляет доверие и может улучшить удержание. Он помогает собирать платежи, объяснять тарифы, планировать установки и снижать тревогу клиентов. Но филиал также стоит денег и может создавать ожидания клиентов, превышающие выручку от недорогой линии. Компании нужна достаточная плотность абонентов в каждой местности, чтобы оправдать присутствие. Если плотность слишком низкая, центральная поддержка становится дешевле, но локальная дифференциация исчезает. Если локальная дифференциация исчезает, компания конкурирует напрямую по цене с национальными операторами.
Поэтому региональная стратегия работает только при дисциплинированном строительстве. Оптоволокно должно следовать кластерам спроса, а не только муниципальным амбициям. Офисы и каналы поддержки должны быть соразмерны базе выручки. Правила ремонта должны оставлять аварии по вине клиента платными. Сложность продуктов не должна умножать выезды на место. В малых городах худший враг оператора — не одна драматичная авария, а постоянное накопление малоценных обязательств, слишком тонко распределённых по географии.
Номерные ресурсы повышают доверие, но не доказывают монетизацию
Доказательства по номерным ресурсам Eurocontact VN необычно важны, поскольку отделяют компанию от чистого розничного реселлера. Записи RIPE NCC показывают ORG-EVNL1-RIPE как EUROCONTACT VELIKY NOVGOROD LLC со статусом LIR и адресом в Великом Новгороде. RDAP для AS52193 идентифицирует Evrokontakt-as с регистрацией в 2019 году и последним изменением в июле 2026 года. RIPEstat показывал, что AS анонсируется на момент запроса 19.07.2026. Данные об объявленных префиксах показывали 19 записей, включая агрегаты и более специфичные маршруты в нескольких диапазонах IPv4 и два агрегата IPv6.
Данные RIPEstat о статусе маршрутизации полезнее статичного факта whois, поскольку показывают живой маршрутный след. На момент запроса у AS52193 было 17 префиксов IPv4, 3 328 адресов IPv4, два префикса IPv6 и полная или почти полная видимость RIS. Публичные BGP-зеркала показывали три апстрима и множество пиров. IPinfo показывал тот же след из 3 328 адресов IPv4 и перечислял важные маршрутизаторы в контексте Великого Новгорода и Санкт-Петербурга. BGP.tools в публичном представлении определял апстримы, включая MegaFon, Global Network Management и RASCOM.
Это значимо. Это указывает на то, что Eurocontact VN — не просто бренд доступа, невидимо сидящий за чужой сетью. У компании есть собственная идентичность автономной системы, адресное пространство и присутствие в маршрутизации. Это может улучшить контроль над адресацией, управление трафиком, клиентские сервисы, корпоративную связь, проектирование резервирования и репутацию сети. Это также помогает объяснить, почему компания заслуживает места в обсуждении экономики телекома. Локальный оператор доступа с действующими маршрутными ресурсами имеет большую операционную поверхность, чем агентство продаж.
Но доказательства по номерным ресурсам нельзя преувеличивать. Номер AS — не количество клиентов. Видимый префикс — не платная услуга. Количество пиров — не SLA. Метка апстрима на BGP-зеркале — не цена контракта. Публичные данные о маршрутах могут показывать достижимость и некоторые сетевые отношения; они не могут показать обязательства по ёмкости, объём трафика по клиентам, резервирование при сбое, сбалансирован ли трафик, сколько стоит транзит, достаточно ли запаса у резервных путей или платят ли корпоративные клиенты за гарантированный сервис.
Это различие центрально для вывода статьи. Данных реестра достаточно, чтобы сказать, что Eurocontact VN контролирует реальные сетевые ресурсы. Их недостаточно, чтобы сказать, что эти ресурсы монетизируются с привлекательной маржой. Небольшой оператор может владеть адресами и всё равно испытывать трудности, если ARPU в жилом сегменте низкий, если клиенты уходят, если замена оборудования дорога или если выездной ремонт потребляет слишком много труда.
Наоборот, небольшой, но дисциплинированный оператор может превратить скромный маршрутный след в ценную локальную сеть, если удерживает низкий отток и использует бизнес-услуги для повышения выручки с аккаунта.
Данные по IPv6 также дают смешанный сигнал. Два крупных выделения IPv6 в публичных представлениях показывают возможности и готовность к будущему, но не доказывают принятие потребителями, готовность CPE или выручку. IPv6 — это хорошая гигиена и может снизить долгосрочное давление на ресурсы IPv4, однако сам по себе он редко позволяет региональному интернет-провайдеру брать премию. Он важен, потому что сложный контроль сети поддерживает устойчивость и операционную надёжность; это не продукт, который большинство домохозяйств осознанно покупает.
За ежемесячным счётом стоит цепочка поставщиков
Клиенты Eurocontact VN видят Novline; оператор видит стек поставщиков и обязательств. Апстрим-сети переносят трафик за пределы локального присутствия. Поставщики оборудования предоставляют маршрутизаторы, коммутаторы, оптическое оборудование, коаксиальные компоненты, кабельные модемы, клиентские маршрутизаторы и ТВ-оборудование. IPTV привносит отношения с контентом и оператором. Платёжные, банковские, офисные сервисы и программное обеспечение находятся под обычным биллингом. Соблюдение регуляторных требований стоит над всем этим. Счёт клиента должен нести всю цепочку.
Публичное предложение IPTV особенно важно. В нём названа LifeStream LLC как оператор услуги кабельного вещания IPTV, а Eurocontact VN — как уполномоченный представитель по агентскому договору и доверенности. Документ описывает ежемесячную абонентскую плату, личные кабинеты, поддержку линии, уведомления об изменении тарифов и предоставление услуги через уполномоченного представителя. Это не делает предложение IPTV Novline слабым. Это делает границу яснее. Eurocontact VN может упаковывать и поддерживать отношения с клиентом, но часть стека контента и сервиса находится у другого оператора.
Такая структура поставщиков рациональна. Региональный оператор доступа не обязан владеть каждым правом на контент или каждым уровнем апстрима. Партнёрство может снизить капитальную нагрузку и сократить время вывода на рынок. Проблема в переговорной силе. Если стоимость поставщика растёт, если условия по контенту меняются, если меняется технология или регуляторные условия, локальный оператор должен решить, повышать ли цены, поглощать ли издержки или менять пакет. На рынке, где клиенты жёстко сравнивают ежемесячные тарифы, перекладывать издержки может быть трудно.
Зависимость от апстрима имеет ту же логику. BGP-представления с несколькими апстримами лучше одного видимого маршрута, но это не то же самое, что владение национальной магистралью. Появление MegaFon, RASCOM и Global Network Management в публичных представлениях говорит, что у Eurocontact VN есть внешние маршрутные отношения, видимые интернету. Это не говорит о цене за Мбит/с, гарантированной ёмкости, условиях защиты, компенсациях за простой или ограничениях по расширению.
Региональный интернет-провайдер может быть операционно надёжен с такими поставщиками, но обещание аптайма клиенту всё равно частично зависит от контрагентов вне полного контроля оператора.
Зависимость от поставщиков имеет большее значение в текущем геополитическом и закупочном контексте России. Даже без доказательств того, что Eurocontact VN индивидуально ограничена санкциями, российская среда телекоммуникационного оборудования не лишена трений. Поддержка иностранных производителей, сменные модули, обновления ПО, платёжные каналы, страхование и финансирование могут зависеть от аппетита поставщиков к риску и более широких ограничений. Отечественные заменители и параллельные каналы могут решать часть проблем, но они могут повышать стоимость, сокращать выбор или удлинять сроки поставки.
У небольшого регионального оператора меньше возможностей поглотить это, чем у национального оператора.
Полевой персонал — скрытая статья маржи
Самая важная статья издержек может не отражаться напрямую в публичной отчётности. Это полевой персонал. Клиенты широкополосного доступа воспринимают сеть не как балансовый отчёт. Они воспринимают её как назначенное время установки, качество линии, поведение модема, жалобы на Wi-Fi, проблемы с ТВ-сигналом, путаницу с оплатой и время реакции после аварии. Каждое из этих событий может требовать участия человека. В модели недорогой ежемесячной оплаты оператор должен сделать работу поддержки повторяемой и ограниченной.
Доказательства по поддержке Novline показывают структурированную, но ограниченную поверхность поддержки: часы технической поддержки в течение дня, номера филиалов и SMS-сообщения о неисправностях в региональных уведомлениях. Технические документы уточняют границу. Клиенты не могут самостоятельно менять состав или путь коаксиальной линии, подключать несанкционированные устройства, повреждать разъёмы или игнорировать неисправности. Компания оставляет за собой право приостановить обслуживание, пока абонентская линия не будет соответствовать требованиям, а восстановление по вине клиента выполняется специалистами компании по действующим тарифам.
Это не просто юридические формальности. Это попытки защитить маржу.
Без таких правил локальный ремонт становится бесплатной опцией для клиента. Абонент может изменить проводку, добавить разветвители, переместить модем, повредить разъёмы, обвинить оператора и потребовать восстановления. Тогда компания заплатит технику за решение проблемы, не заложенной в ежемесячный тариф. Технические условия переносят часть этого риска обратно на клиента. Они также помогают сохранить качество сети для соседей, поскольку плохой коаксиал в помещении или несанкционированные подключения могут ухудшать уровни сигнала и создавать диагностический шум.
Это не устраняет проблему труда. Это лишь делает её управляемой. Техникам по-прежнему нужно прокладывать линии, проверять уровни сигнала, заменять оборудование, реагировать на аварии, устранять последствия погоды, помогать пожилым или нетехническим клиентам, координировать действия с управляющими зданиями и вести записи о выполненном. В небольших городах время уходит на поездки и планирование. Если компания расширяется на частные улицы, структура труда сначала становится более строительной, прежде чем стать более ремонтной.
Данные о численности персонала из публичных профилей указывают на скромную организацию, а не на крошечный сервис одного человека. RBC сообщает о средней численности 75 человек; Vsem Podryad — 62 за 2025 год. Расхождение не является необычным для публичных профилей, но приблизительный диапазон информативен. Компания из 60–75 человек с выручкой около 132,8 млн руб. за 2025 год значительна для локального провайдера, но недостаточно велика, чтобы прятать ошибки за масштабом. Производительность труда важна. Дисциплина диспетчеризации важна. Количество аккаунтов на техника важно. Соотношение профилактического обслуживания и аварийных вызовов важно.
Именно здесь локальные операторы могут либо обыграть национальных конкурентов, либо тихо проиграть. Национальный провайдер может иметь централизованный колл-центр и меньшую локальную эмпатию. Локальный оператор может быстро диагностировать проблему и сохранять местную репутацию. Но если эта репутация означает, что каждый клиент ожидает индивидуальной поддержки, маржа исчезает. Выигрышная модель достаточно локальна, чтобы сохранять доверие, достаточно стандартизирована, чтобы держать труд под контролем, и достаточно строга, чтобы выставлять счета за работы по вине клиента.
Обновление капитальных активов сложнее, чем показывает строка выручки
Заявленная выручка примерно 132,8 млн руб. за 2025 год делает Eurocontact VN более серьёзной, чем микропровайдер. Публичные профили также показывают значимые показатели прибыли, хотя и расходятся в том, как обозначать прибыль и чистую прибыль. RBC сообщает выручку за 2025 год 132,833 млн руб., себестоимость продаж 96,427 млн руб. и прибыль 63,003 млн руб. Saby и Vsem Podryad показывают показатели чистой прибыли около 34,8 млн руб. Эти цифры указывают на действующую компанию с положительными публичными финансовыми индикаторами.
Проблема в том, что обновление капитальных активов в телекоме может быть неравномерным и лишь частично видимым из годовых итоговых цифр. Строительство оптоволокна требует авансовых расходов до того, как каждый адрес станет платящим аккаунтом. Клиентское оборудование может находиться у абонентов во временном пользовании. Коаксиальные сети требуют обслуживания, усилителей, разветвителей, разъёмов и контроля качества. Маршрутизаторы и коммутаторы требуют циклов замены. Готовность к IPv6, уровень безопасности и гигиена маршрутизации требуют квалифицированной инженерии.
Корпоративная связь может требовать более высокой надёжности и лучшего оборудования, чем жилой доступ.
Высокие внутренние процентные ставки делают сроки ещё важнее. Решение Банка России по ключевой ставке в июне 2026 года оставило ключевую ставку на уровне 14,25 процента после небольшого снижения. Это макроэкономический индикатор, а не точная ставка заимствования Eurocontact VN. Тем не менее он говорит, что среда для финансирования оборудования и строительства жёсткая. Региональный оператор, финансирующий расширение сети из нераспределённой прибыли, избегает части финансового риска, но тогда расширение конкурирует за деньги с обслуживанием, зарплатами и дивидендами.
Если занимать, процентные издержки повышают требуемую доходность для каждой новой улицы и города.
Оптоволоконный план Малой Вишеры иллюстрирует это. Четыре километра магистрального оптоволокна и 20 километров распределительного оптоволокна могут создать ценные будущие денежные потоки, если подключение будет высоким, а затраты на ремонт контролируемыми. Но они могут также потреблять капитал до появления выручки. Строительство в частном секторе часто опирается на сигналы спроса жителей, поскольку плотность ниже, чем в многоквартирных домах. Приглашение к коллективным заявкам поэтому является не просто работой с сообществом; это управление риском. Компании нужно знать, какие улицы превратятся из запланированного покрытия в платящих клиентов.
Обновление оборудования также взаимодействует с давлением поставщиков. Если импортные каналы усложняются, если стоимость сменного оборудования растёт или сроки поставки удлиняются, оператор может дольше держать старое оборудование в эксплуатации. Это может быть рационально, но повышает риск аварий и обслуживания. Чем больше сеть зависит от старых коаксиальных сегментов, клиентских модемов или специализированного оборудования, тем больше оператору нужны дисциплинированные запасы и профилактическое обслуживание. Иначе ежемесячная подписка превращается в обещание, финансируемое вчерашним капиталом.
Открытых данных недостаточно, чтобы судить, адекватен ли план капитальных затрат Eurocontact VN. У нас нет отчётов о движении денежных средств, амортизации, возрасте сети, капзатрат по городам или инвентаря оборудования. Можно сказать, что компания работает в бизнесе, где замену нельзя откладывать вечно. Тот факт, что выручка положительна, не означает автоматически, что сеть обновляется с правильной скоростью.
Государственные контракты подтверждают компетенции, но не весь бизнес
Публичные профили закупок добавляют полезный, но ограниченный сигнал. Saby сообщает об участии в тендерах и победах, а Vsem Podryad выделяет несколько выигранных закупок с совокупной стоимостью около нескольких миллионов рублей и описаниями работ, связанными с прокладкой телекоммуникационных линий или местными линейными работами. Эти записи важны, поскольку показывают, что компания может взаимодействовать с институциональными заказчиками и выполнять формальные телекоммуникационные работы. Они также поддерживают мнение, что полевые компетенции реальны, а не просто рекламируются.
Но суммы, видимые в открытых профилях, слишком малы, чтобы нести бизнес. На фоне заявленной выручки выше 130 млн руб., несколько миллионов рублей выигранных закупок — это вспомогательное доказательство, а не основной экономический двигатель. Было бы неверно читать закупки как доказательство того, что Eurocontact VN зависит от государственных контрактов. Было бы также неверно их игнорировать. Локальный оператор, который может выигрывать муниципальные или институциональные работы, может получить репутацию, доступ к зданиям и повторяющиеся отношения. Это может питать бизнес доступа, даже если сам тендер скромен.
Данные о закупках также показывают ценность практических компетенций. Дифференциация регионального интернет-провайдера может быть меньше связана с абстрактными технологиями и больше — со знанием того, как строить, ремонтировать и сдавать линии в реальных локальных условиях. Муниципальным офисам, органам управления чрезвычайными ситуациями, школам, клиникам, малому бизнесу и жилому фонду нужна связь, соответствующая местным ограничениям. Провайдер, способный выполнять небольшие формальные проекты, может заработать доверие, непропорциональное сумме контракта.
Открытый вопрос в том, превращается ли такое доверие в более высокую регулярную выручку. Работа по прокладке, ведущая к многолетнему сервисному аккаунту, ценнее, чем предполагает сумма тендера. Разовый заказ с тонкой маржой и гарантийными проблемами менее ценен. Публичные профили не раскрывают последующие сервисные отношения. Поэтому вывод статьи рассматривает закупки как сигнал компетенций и возможный канал доступа к клиентам, а не как доказательство устойчивого институционального рва.
Конкуренция ограничивает ценность локальности
Региональные провайдеры доступа часто описывают себя через качество услуг и локальное присутствие. Однако клиенты сталкиваются с таблицами сравнения. В Великом Новгороде публичные страницы провайдеров перечисляют несколько альтернатив и тарифов на примерно сопоставимых ежемесячных уровнях. Национальные бренды могут рекламировать услуги 100 Мбит/с, 500 Мбит/с или 1 Гбит/с, иногда в пакете с мобильной связью, телевидением или акционными скидками. Это ограничивает способность Novline повышать цены просто потому, что она локальна.
Конкурентный вопрос не в том, может ли национальный оператор обслуживать каждый адрес лучше. Вопрос в том, достаточно ли клиентов считают, что с локальным оператором стоит оставаться, когда приходит другое предложение. В многоквартирных домах смена провайдера может быть лёгкой, если у нескольких операторов есть инфраструктура. На частных улицах смена может зависеть от фактического покрытия и времени ожидания установки. В корпоративных аккаунтах смена может включать статическую адресацию, изменения внутренней сети, сроки договора и толерантность к риску. Прилипчивость меняется по сегментам клиентов.
Сильнейший конкурентный актив Novline, вероятно, — локальное исполнение. Компания может рекламировать собственные региональные офисы, номера телефонов, филиалы и уведомления о строительстве. Она может напрямую говорить с жителями о планах по улицам. Она может запрашивать коллективные заявки. Она может использовать технические правила, чтобы поддерживать проводку в помещениях в рамках известных стандартов. Она может поддерживать домофоны и видеонаблюдение наряду с интернетом. Это не преимущества национального масштаба; это преимущества локального доверия.
Слабость в том, что локальное исполнение нужно оплачивать. Национальный провайдер иногда может поглощать убыточное привлечение, потому что домохозяйство также покупает мобильную связь или потому что масштаб группы снижает накладные расходы на аккаунт. У регионального оператора меньше смежных источников выручки. Ему нужны более высокое удержание, более низкая стоимость обслуживания или более глубокое проникновение продуктов, чтобы оправдать того же клиента. Если клиент берёт только самый дешёвый тариф интернета и часто звонит в поддержку, аккаунт может быть непривлекательным.
Если клиент берёт интернет, ТВ, оборудование, корпоративную связь или платный ремонт, аккаунт становится более защищённым.
Концентрация клиентов — ещё одна неизвестная. Публичные тарифы делают видимым жилое предложение, но бизнес-услуги могут быть экономически важны, даже если меньше рекламируются. L2VPN, каналы VLAN и офисный интернет могут нести лучшую маржу при правильном ценообразовании. Они также могут налагать более высокие ожидания. Малый бизнес может плохо переносить сбои домашнего интернета, если теряет приём платежей или системы бронирования. Оператор должен решить, когда клиенту нужен сервис бизнес-уровня и он должен за него платить, а не тихо пользоваться бизнес-нагрузкой на жилой экономике.
Поэтому конкуренция подталкивает Eurocontact VN к сегментации. Массовый жилой сервис должен быть эффективным и стандартизированным. Более дорогие жилые пакеты должны повышать ценность аккаунта, не умножая аварии. Бизнес-услуги должны быть оценены с учётом отклика и границ сервиса. Региональное расширение должно следовать спросу. Локальное доверие ценно, но только если оно позволяет оператору удерживать или повышать выручку с аккаунта, а не просто привлекает больше недооценённых обязательств.
Регулирование и геополитика превращают аптайм в издержки
Телеком — не обычный локальный сервисный бизнес. Официальные страницы и лицензионные материалы Eurocontact VN показывают поверхность регулируемого оператора связи: передача данных, телематические услуги, кабельное вещание, разрешения, связанные с телефонией, каналы связи и условия для абонентов. Регулирование необходимо для легитимности предложения. Оно также создаёт постоянные обязательства, которые не сжимаются аккуратно, когда в городе меньше клиентов.
Публичные документы показывают юридическую и операционную дисциплину в отношении абонентских счетов, уведомлений, технических перерывов, правил обслуживания и претензий. Правила телекома, обращённые к клиенту, могут защищать оператора, но они также налагают стандарты. Изменение тарифа требует информирования. Авария может породить претензию. Оборудование, переданное клиенту, должно отслеживаться и возвращаться. Абонентские линии должны соответствовать техническим параметрам. Личные кабинеты и платёжные каналы должны работать даже при приостановке услуги.
Это обычные обязанности лицензированного оператора, и именно обычные обязанности объясняют, почему масштаб важен.
Геополитика добавляет второй слой. Статье не нужно утверждать, что Eurocontact VN включена в какой-либо санкционный список; рассмотренные здесь открытые данные этого не показывают. Важен более широкий контекст закупок и давления контрагентов. Российские операторы связи работают в среде, где иностранное оборудование, поддержка ПО, платёжные маршруты, гарантии производителей и финансовые отношения могут зависеть от международных ограничений и решений поставщиков о рисках. Даже легально доступные товары могут дорожать или закупаться медленнее.
Региональному оператору, возможно, придётся держать больше запчастей, продлевать срок службы старого оборудования, закупаться через более узкие каналы или принимать менее выгодные условия оплаты.
Это давление взаимодействует с низким тарифным диапазоном. Если маршрутизатор, оптический модуль, кабельный модем или сетевое устройство дорожает в рублях, оператор не может автоматически переложить издержки на каждого жилого клиента. Конкуренция и бюджеты домохозяйств ограничивают рост цен. Если компания откладывает замену, затраты на ремонт могут вырасти. Если она повышает цены, может вырасти отток. Если она поглощает издержки, маржа сжимается. Это основная ловушка для небольших сетевых операторов в условиях ограниченных закупок.
Регуляторный и геополитический риск также повышает ценность документации. Локальный оператор с чистыми доказательствами лицензий, известной юридической идентичностью, дисциплиной контактов в реестрах и ясными условиями для абонентов имеет больше шансов работать с поставщиками, банками, государственными заказчиками и регуляторами. Но документация — не то же самое, что устойчивость. Она снижает часть трений, но не устраняет ограничения по оборудованию, финансированию или труду.
Правильный вывод сдержан. Специфическое для России давление повышает издержки Eurocontact VN на поддержание актуальности, но само по себе не доказывает бедственного положения. Публичные финансовые профили показывают положительную выручку и прибыль в 2025 году. Сеть видима. Тарифы и уведомления о строительстве активны. Риск не в неминуемом крахе, видимом в открытых данных. Риск в том, что обновление оборудования и ограничения поставщиков постепенно ухудшают экономику локального ремонта, если цены и плотность не поспевают.
Неофициальные сигналы нужно читать сдержанно
Неофициальные публичные сигналы помогают, но только если их держать в правильных рамках. Профиль Novline на 2IP и публичные поверхности измерений и отзывов показывают, что Novline видна обычным пользователям как интернет-провайдер. Это полезное подтверждение присутствия на рынке. Это не надёжное доказательство числа абонентов, удовлетворённости клиентов, аптайма или качества. Страницы отзывов самоотбираются и могут избыточно представлять недовольных или необычно вовлечённых пользователей. Тесты скорости зависят от устройств клиентов, Wi-Fi, времени суток, тарифа и пути измерения.
Страницы сравнения провайдеров аналогично полезны, но ограничены. Они показывают, что клиенты могут сравнивать цены на широкополосный доступ в Новгороде и национальные альтернативы. Они показывают ментальную модель потребителя: провайдер, скорость, ежемесячная плата, плата за подключение, адреса покрытия и акция. Они не доказывают, какой провайдер доступен в каждом здании, какие предложения фактически принимаются клиентами или какой оператор лучше работает после установки. Это данные о ценах и заменах, а не полная модель доли рынка.
Публичные бизнес-профили требуют той же осторожности. RBC, Saby и Vsem Podryad сходятся в идентичности, порядке величины выручки и действующем операционном статусе, но расходятся в некоторых деталях численности персонала и закупок. Это не делает их бесполезными. Это означает, что статья должна использовать их как сторонние профильные данные, а не как проверенную истину. Ключевое экономическое прочтение переживает неопределённость: Eurocontact VN выглядит реальным, действующим, прибыльным региональным оператором значимого, но ограниченного масштаба.
BGP-зеркала также требуют сдержанности. BGP.tools, IPinfo и RIPEstat дают ценные внешние представления AS52193. Они могут показывать активные анонсы, количество префиксов, видимые апстримы и наблюдаемые соседства. Они не могут показать закупленную ёмкость, SLA, перегрузку, потери пакетов, распределение клиентов, выручку по услугам или историю аварий. В экономическом эссе это различие не педантизм. Оно не даёт сетевым доказательствам превратиться в неподтверждённое заявление о качестве.
Самым сильным неофициальным сигналом может быть комбинация всех этих более слабых сигналов. Сайт под контролем компании, активные городские страницы, технические документы, лицензионный контекст регулятора, записи RIPE NCC, видимость в BGP, публичные финансовые профили и конкурентные списки указывают в одном направлении: Novline — не бумажный оператор. Но ни один из них сам по себе не отвечает на инвестиционный вопрос. Публичная картина поддерживает существование и операционную серьёзность. Она не решает вопрос устойчивости.
Что могло бы изменить вывод
Базовый вывод статьи: Eurocontact VN условно жизнеспособна, но ограничена — реальные локальные операционные данные, узкое розничное ценообразование, значимая региональная нагрузка на персонал, видимый контроль сети и неопределённая долгосрочная экономика обновления. Несколько фактов могли бы существенно улучшить этот вывод.
Первый — плотность абонентов по городам и сегментам сети. Если Novline сможет показать высокое подключение на существующей сети, сильное обновление на оптоволоконных улицах частного сектора и низкий отток по сравнению с национальными операторами, региональная стратегия выглядит намного сильнее. Плотная локальная сеть превращает полевой труд в контролируемую издержку. Разреженная сеть превращает каждый ремонт в событие для маржи.
Второй — ARPU и структура продуктов. Бизнес, поддерживаемый в основном жилыми интернет-линиями за 370–550 руб., хрупок. Бизнес с высоким проникновением ТВ-пакетов, бизнес-каналов, управляемых услуг, домофонов, видеонаблюдения и платного ремонта имеет лучшую базу выручки. Публичные тарифные страницы показывают, что продукты существуют; они не показывают структуру.
Третий — экономика ремонта. Количество заявок на тысячу абонентов, доля повторных аварий, средняя стоимость выезда, возмещение ремонта по вине клиента, доля потерь модемов и доля устранения с первого раза изменили бы вывод. Локальный интернет-провайдер может терпеть низкие ежемесячные тарифы, если поддержка эффективна. Он не может терпеть хронический неоплаченный ремонт.
Четвёртый — капитальная дисциплина. Данные о плановом обновлении сети, наличии запчастей, возрасте оборудования, диверсификации поставщиков и финансировании снизили бы риск того, что сегодняшняя положительная выручка потребляет вчерашнюю сеть. Публичные уведомления о строительстве обнадёживают, но показывают стройку, а не здоровье активов по всему присутствию.
Пятый — детали апстрима и устойчивости. Несколько видимых апстримов — позитив, но контрактные данные о ёмкости, аварийном переключении, разнообразии путей и фактических показателях простоев были бы сильнее. Если Eurocontact VN сможет показать устойчивую архитектуру апстрима и сервис бизнес-уровня, тезис о локальном операторе укрепится.
Шестой — концентрация клиентов. Несколько крупных аккаунтов могут делать регионального оператора здоровым до тех пор, пока один аккаунт не уйдёт. Наоборот, широкая база домохозяйств и малого бизнеса может создавать устойчивость при низком оттоке. Публичные профили не раскрывают концентрацию.
Факты могут и ослабить вывод. Высокий отток в Великом Новгороде, слабое подключение в новых стройках частного сектора, невозможность перенести стоимость оборудования в тарифы, рост жалоб клиентов, потеря ключевых апстримов, сбои поставщиков контента или повторные закрытия офисов без адекватной поддержки — всё это повредило бы тезису. Также повредило бы доказательство того, что заявленная прибыль не превращается в деньги, или что обновление сети откладывается.
Обратимость тезиса важна. Eurocontact VN — не простая история «купить или отбросить». Открытые данные поддерживают реального оператора с реальными активами и реальными клиентами. Без ответа остаются вопросы качества монетизации. Небольшой региональный интернет-провайдер может годами выглядеть стабильным, если существующая сеть генерирует деньги, а затем внезапно столкнуться с циклом обновления, который обнажит заниженные цены. Он также может выглядеть скромно в публичных данных, тихо владея защищённой локальной франшизой.
Вывод: локальное доверие должно превратиться в оплачиваемую плотность
Экономическая история EUROCONTACT VELIKY NOVGOROD начинается с того, что клиент передаёт риск. Клиент платит Novline, потому что сбой связи неудобен, дорог или неприятен, а локальный оператор может быть доступнее национальной системы. У компании есть публичные ингредиенты, необходимые для убедительности этого предложения: идентичность лицензированного оператора, видимые региональные страницы услуг, актуальные тарифы, городские филиалы, технические правила для абонентов, активные доказательства строительства, идентичность LIR в RIPE NCC, AS52193 и публичная видимость маршрутов.
Те же ингредиенты создают базу издержек. Локальность означает офисы, техников и коммуникацию филиалов. Контроль сети означает отношения с апстримами, гигиену маршрутизации и администрирование адресов. Телевидение и IPTV добавляют зависимость от поставщиков. Расширение оптоволокна добавляет авансовый капитал. Коаксиал и абонентское оборудование добавляют ремонт на уровне помещений. Регулирование добавляет постоянную дисциплину. Геополитические и финансовые условия повышают стоимость обновления. Ни одна из этих издержек не заботится о том, подключён ли клиент на дешёвом тарифе.
Обоснованный вывод: Eurocontact VN может работать как региональный интернет-провайдер только если продолжит превращать локальное доверие в оплачиваемую плотность. Это означает строить улицы, где спрос реален, держать сервис филиалов тонким, но убедительным, соблюдать границы ремонта, использовать пакеты и бизнес-услуги для повышения ценности аккаунта, поддерживать достаточное разнообразие апстримов и обновлять оборудование до того, как отложенное обслуживание станет бизнес-моделью. Видимых открытых данных достаточно, чтобы отвергнуть прочтение «спящей оболочки». Их недостаточно, чтобы предоставить компании историю защищённой маржи.
Для целей BTW за компанией следует наблюдать как за локальным инфраструктурным оператором, чья главная уязвимость не в отсутствии существования, а в цене ответственности. Если клиенты платят только за мегабиты, Novline подвержена национальной конкуренции и растущим издержкам. Если клиенты платят за доступный ремонт, надёжную локальную установку и практическую непрерывность между городами, у EUROCONTACT VELIKY NOVGOROD есть правдоподобная региональная франшиза. Следующие важные факты — не ещё одна запись реестра или ещё один объявленный префикс.
Это подключение, отток, стоимость ремонта, обновление капзатрат и доля клиентов, готовых платить локальному оператору, когда появляется национальная скидка.
Источники
- https://101internet.ru/novgorod/orders/tohome
- https://2ip.ru/isp/NovLine%2BPlus%2BLtd./
- https://bgp.tools/as/52193
- https://borovichi.novline.ru/
- https://chudovo.novline.ru/
- https://companies.rbc.ru/id/1205300002962-obschestvo-s-ogranichennoj-otvetstvennostyu-evrokontakt-velikij-novgorod/
- https://ipinfo.io/AS52193
- https://malaya-vishera.novline.ru/
- https://malaya-vishera.novline.ru/news/
- https://novline.ru/
- https://novline.ru/kontakty/
- https://novline.ru/news/
- https://novline.ru/novosti/index.php
- https://novline.ru/o-kompanii/
- https://novline.ru/phone/
- https://novline.ru/podderzhka/sozdanie-seti-wi-fi.php
- https://novline.ru/tariffs/vernoe-reshenie.php
- https://novline.ru/tv/
- https://novline.ru/upload/docs/randdocs/%D0%A2%D0%A3%20%D0%95%D0%B2%D1%80%D0%BE%D0%BA%D0%BE%D0%BD%D1%82%D0%B0%D0%BA%D1%821.pdf
- https://novline.ru/upload/docs/randdocs/%D0%A2%D1%80%D0%B5%D0%B1%D0%BE%D0%B2%D0%B0%D0%BD%D0%B8%D1%8F%20%D0%BA%20%D0%BF%D0%B0%D1%80%D0%B0%D0%BC%D0%B5%D1%82%D1%80%D0%B0%D0%BC%20%D0%B0%D0%B1%D0%BE%D0%BD%D0%B5%D0%BD%D1%82%D1%81%D0%BA%D0%BE%D0%B9%20%D1%80%D0%B0%D1%81%D0%BF%D1%80%D0%B5%D0%B4%D0%B5%D0%BB%D0%B8%D1%82%D0%B5%D0%BB%D1%8C%D0%BD%D0%BE%D0%B9%20%D1%81%D0%B8%D1%81%D1%82%D0%B5%D0%BC%D1%8B.pdf
- https://novline.ru/upload/docs/randdocs/Usloviya.pdf
- https://novline.ru/upload/docs/randdocs/oferta.pdf
- https://novline.ru/upload/iblock/606/606348b7b02a397918a86ed0f5358e30.pdf
- https://novline.ru/upload/iblock/74f/74f8ab5693d1b8789744166db84b4e3b.pdf
- https://novline.ru/upload/iblock/973/9733e183fdc313dc7ceba69223e80b18.pdf
- https://novline.ru/upload/iblock/c2f/c2f8dbb30353be79c45482f529a5573d.pdf
- https://rdap.db.ripe.net/autnum/52193
- https://rest.db.ripe.net/ripe/organisation/ORG-EVNL1-RIPE.json
- https://rkn.gov.ru/activity/connection/register/license/p8000/?id=%D0%9B030-00114-77%2F00078180
- https://russa.novline.ru/
- https://saby.ru/profile/5321203675-532101001
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS52193
- https://stat.ripe.net/data/as-overview/data.json?resource=AS52193
- https://stat.ripe.net/data/asn-neighbours/data.json?resource=AS52193
- https://stat.ripe.net/data/routing-status/data.json?resource=AS52193
- https://valday.novline.ru/
- https://vsem-podryad.ru/company/c55c66a6-e7ad-4891-96f4-20cd5e746803/
- https://www.cbr.ru/eng/press/keypr/
- https://www.novline.ru/podderzhka/balans.php
- https://www.ripe.net/membership/member-support/the-ripe-ncc-and-ukraine-russia/