
Кратко
- Промышленный масштаб Electrolux Italia достаточен, чтобы иметь значение: компания является итальянским операционным подразделением, стоящим за пятью площадками по выпуску бытовой техники, с юридическим адресом в Порчии и прямым присутствием у потребителей, охватывающим продажи продукции, поддержку, запасные части и сервисы для подключённой техники.
- Итальянский инвестиционный кейс — не объём ради объёма. Он зависит от того, смогут ли заводы в Порчии, Сузегане, Форли, Соляро и Черрето-д'Эзи работать на таких уровнях загрузки и структуры продукции, которые зарабатывают целевые показатели капитала группы, в то время как розница и потребители сопротивляются повышению цен.
- Сетевые данные подтверждают более узкий вывод: Electrolux Italia — член RIPE NCC с номером AS59453 и итальянскими ресурсами IPv4. Это говорит о прямой ответственности за управление номерными ресурсами интернета, но не доказывает, что компания продаёт доступ, транзит, хостинг или управляемые сетевые услуги.
Главный вопрос капитала начинается с выбора заводов
Экономический стимул вокруг Electrolux Italia — это задача распределения капитала, и только потом история о стране. Глобальная группа по производству бытовой техники может выпускать холодильники, стиральные машины, посудомоечные машины, духовые шкафы и вытяжки в Италии, закупать их на более дешёвых фабриках в других странах, приобретать отдельные мощности через партнёров или позволить конкуренту нести бремя ценового давления и объёмов.
Итальянской компании приходится доказывать, что её заводы и роль в разработке продукции создают больше ценности, чем эти альтернативы, после того как розница забирает свою маржу, потребители переходят на более дешёвые модели, а затраты на труд и энергию поглощают часть каждого выигрыша в эффективности.
Финансовые ориентиры самой Electrolux Group делают эту планку наглядной. Группа ставит цель не менее 4 % органического роста продаж в год в течение цикла, операционную маржу не менее 6 %, оборачиваемость капитала не менее четырёх раз и рентабельность чистых активов выше 20 %. На фоне этого стандарта 2025 год стал улучшением, но не конечной целью. Чистые продажи составили 131,3 млрд шведских крон, органический рост — 3,9 %, операционная маржа — 2,8 %.
По итогам года группа получила примерно 2 млрд шведских крон операционного денежного потока после инвестиций и отчиталась о более сильном четвёртом квартале, но эта дисциплина денежных потоков соседствует с разрывом по марже, который нельзя закрыть одной лишь амбицией.
Поэтому Италия должна отвечать на два вопроса одновременно. Во-первых, смогут ли площадки обеспечить достаточно объёма, ассортимента и накопленного опыта, чтобы снизить удельную себестоимость, не запирая группу в неэкономически выгодных мощностях? Во-вторых, может ли местная близость к европейским потребителям, застройщикам, рознице, сервисным инженерам и регуляторам создать ценовое или рисковое преимущество, которого не сможет достичь более дешёвое внешнее снабжение?
Если ответ хотя бы на один из вопросов ослабевает, давление в пользу переноса производства, сокращения персонала или использования внешних мощностей становится рациональным, а не идеологическим.
Нынешний итальянский спор вокруг планируемых сокращений рабочих мест показывает, что менеджмент, профсоюзы и правительство обсуждают этот вопрос распределения на разных языках. В сообщениях за май и июнь 2026 года описывался план, затрагивающий примерно от 1 700 до 1 719 рабочих мест, возможное закрытие Черрето-д'Эзи и сокращения, затрагивающие все пять итальянских площадок. Министерство заявило, что следит за ситуацией, затем назвало план неприемлемым и потребовало пересмотренный промышленный план с инвестициями, инновациями и защитой площадок.
Эти факты не решают экономику, но показывают, что гибкость заводов несёт общественные и региональные издержки.
Вывод статьи не в том, что нужно сохранить каждое итальянское рабочее место или каждую линию. Он в том, что сильнейший аргумент Electrolux Italia — это точечная, а не сплошная защита. Капитал должен следовать за заводами и продуктами, где итальянский инжиниринг, автоматизация, сервисные знания и европейская логистика могут обеспечить премию или более низкую совокупную стоимость владения. Он не должен следовать за низкомаржинальными объёмами, которые можно производить в другом месте с сопоставимым качеством, более низкими постоянными затратами и меньшим объёмом средств, замороженных в недоиспользуемых активах.
Electrolux Italia — производитель бытовой техники с ответственностью за интернет-номера
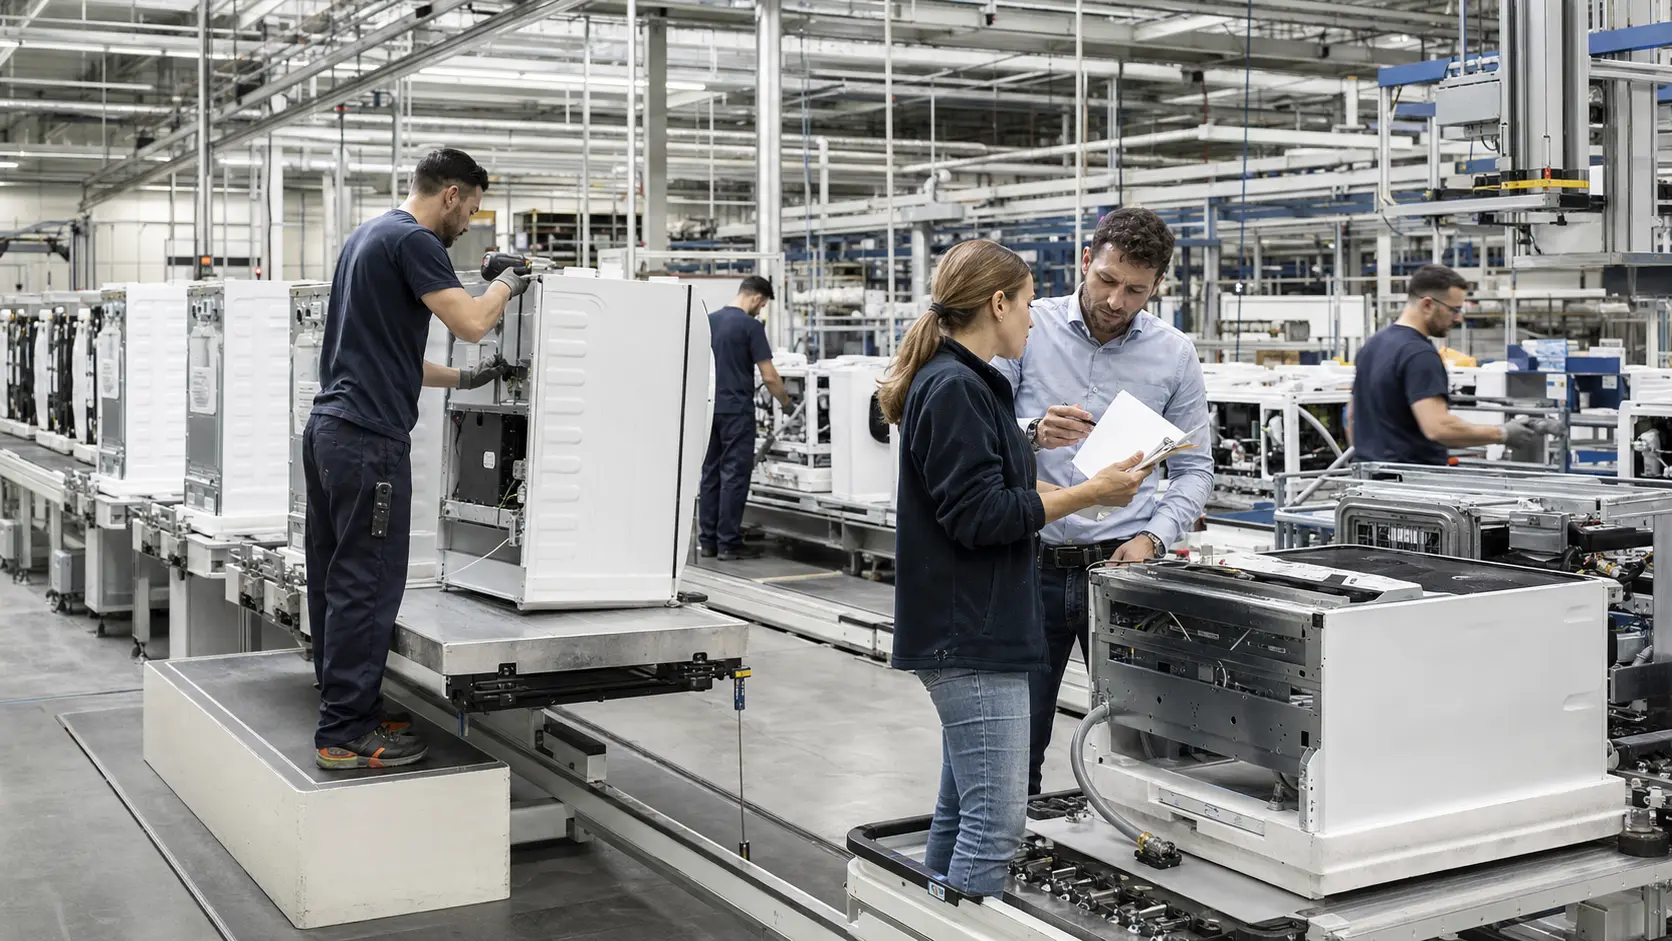
Electrolux Italia SpA — итальянская компания, а не телекоммуникационный оператор. Её собственный корпоративный документ описывает компанию, учреждённую в апреле 1952 года, зарегистрированную в Порденоне, со штаб-квартирой по адресу Corso Lino Zanussi 24 в Порчии и работающую в сфере бытовых приборов, электромеханической, электронной и смежной продукции. Там же указано, что компания входит в группу Electrolux и работает через подразделения или заводы в Порчии, Сузегане, Форли, Соляро и Черрето-д'Эзи.
Эти операционные границы важны, потому что привязывают статью к реальному производителю с площадками, работниками, продуктовыми линейками и отчётностью в составе группы, а не к названию, найденному только в данных интернет-реестров.
Ориентированный на потребителя итальянский сайт подтверждает бизнес-модель. Electrolux продаёт и обслуживает технику для приготовления пищи, мытья посуды, охлаждения, стирки, уборки, мелкую бытовую технику и технику для обработки воздуха. На страницах поддержки потребителям предлагаются регистрация, инструкции, оригинальные запасные части, ремонтные услуги, ремонт по фиксированной цене, отслеживание гарантии и прямые каналы связи. Официальный магазин продаёт запасные части и аксессуары.
Это даёт Electrolux Italia прямые отношения с потребителем после первой продажи, даже если первоначальная покупка техники была сделана через розничного продавца или под его влиянием.
Данные об интернет-ресурсах по-прежнему актуальны, но их нужно держать в надлежащих рамках. В списке членов RIPE NCC Electrolux Italia SpA указана среди местных членов реестра, предлагающих услуги в Италии. В базе данных RIPE организация ORG-EIS7-RIPE идентифицируется как Electrolux Italia SpA, с указанием страны — Италия и тем же регистрационным номером компании, который используется в корпоративных материалах компании. В RDAP RIPE указан номер AS59453 с именем ELECTROLUX-AS и регистрантом Electrolux Italia SpA. RIPE также фиксирует выделенный итальянский блок 194.246.0.0 — 194.246.31.255 под идентификатором IT-ELECTROLUX-19960312.
Сторонние представления маршрутизации показывают, что AS59453 анонсирует несколько диапазонов IPv4, а как минимум в одном представлении для ключевых префиксов действует валидация RPKI.
Эти записи показывают, что Electrolux Italia несёт ответственность за публичные номерные ресурсы интернета. Они не показывают, что компания продаёт третьим лицам широкополосный доступ, транзит, облачный хостинг, услуги доменных реестров или управляемую связность. Для производителя экономический смысл — во внутреннем контроле и устойчивости. Техника теперь взаимодействует с приложениями, сервисными аккаунтами, инструментами регистрации продукции, гарантийными процессами, записью на ремонт, электронной коммерцией, логистикой и обязательствами по защите данных.
Компания, которая владеет публичными сетевыми ресурсами или управляет ими, может иметь более прямой контроль над частью своей цифровой операционной среды. Запись в источниках не может сказать, дешевле или лучше такой контроль, чем аутсорсинговая связность, но её достаточно, чтобы считать управление сетевыми ресурсами частью операционного периметра Electrolux Italia.
Это различие важно для освещения BTW. Запись о маршрутизации — это доказательство, а не бизнес-модель. Экономический вопрос не в том, является ли Electrolux Italia скрытой телеком-компанией. Он в том, может ли крупный производитель бытовой техники с подключёнными продуктами, прямыми сервисными каналами и зарегистрированными интернет-ресурсами превратить цифровой контроль в более низкую стоимость гарантийных обязательств, лучшую обратную связь по продуктам, более сильное удержание клиентов и меньшее число трансграничных сюрпризов в работе с данными.
Это вопрос телеком-экономики, потому что ценность зависит от сетей, зависимости от облачных сервисов и локальности, но ответ всё равно принадлежит производителю бытовой техники.
Итальянский периметр достаточно велик, чтобы иметь значение, и достаточно узок, чтобы быть уязвимым
У итальянской компании чёткая граница активов. В корпоративном документе перечислены пять площадок: Порчия во Фриули-Венеции-Джулии, Сузегана в Венето, Форли в Эмилии-Романье, Соляро в Ломбардии и Черрето-д'Эзи в Марке. В сообщениях о споре вокруг реструктуризации 2026 года описывалась специализация площадок: Порчия связана со стиральной техникой, Сузегана — с холодильниками и морозильниками, Соляро — с посудомоечными машинами, Форли — с духовыми шкафами и варочными поверхностями, Черрето-д'Эзи — с вытяжками.
Публичные цифры различаются в зависимости от издания и даты, но общая картина — это распределённая итальянская производственная платформа, охватывающая несколько основных категорий бытовой техники.
Такая широта полезна, потому что придаёт Electrolux Italia актуальность за пределами одного продуктового цикла. Холодильная, стиральная, посудомоечная и кухонная техника имеют разные ритмы замены, чувствительность к энергетическим маркировкам, розничные акции и потребности в обслуживании установленной базы. Спад на рынке встроенных кухонь не обязан совпадать со спадом на рынке стиральной техники. Сильная платформа холодильников может дать уроки в области изоляции, компрессоров, управляющей электроники и логистики, отличные от экономики посудомоечных машин или духовок.
Многокатегорийная итальянская база также поддерживает более широкую экосистему поставщиков и работников, чем одна сборочная площадка.
Та же широта создаёт уязвимость. Пять площадок — это пять баз постоянных затрат, пять местных рынков труда, пять комплектов отношений с поставщиками и больше политического внимания, когда спрос падает. Если поставки базовых категорий бытовой техники в Европе останутся ниже уровней до 2020 года, покрывать стоимость такого периметра станет труднее. В презентации Electrolux Group за четвёртый квартал 2025 года оценивалось, что европейский рынок базовой бытовой техники в квартале снизился на 1 % год к году и остаётся на 10 % ниже уровня четвёртого квартала 2019 года.
В отчёте за первый квартал 2026 года европейский потребительский спрос был описан как определяемый заменой техники: Западная Европа без изменений, Восточная Европа с небольшим ростом, высокое ценовое давление и слабый спрос на встроенные кухни. Это не тот фон, на котором полную сеть площадок можно удержать на одной надежде.
Итальянский периметр поэтому одновременно ценен и уязвим. Он ценен, потому что размещает продуктовый инжиниринг, производство, сервис и производственные знания внутри европейского рынка. Он уязвим, потому что этот же рынок зрелый, чувствительный к цене и открыт для импорта. Инвестиционный кейс Electrolux Italia сильнее всего там, где её площадки выпускают продукты, которые потребители или розница не могут легко свести к сравнению по цене стандартного товара. Он слабеет там, где площадка — лишь европейская оболочка издержек вокруг продуктов без отличительной экономики.
Результаты группы: улучшение реально, но недостаточно
Electrolux Group вступила в 2026 год с признаками улучшения. В 2025 году она увеличила органические продажи, улучшила операционную прибыль и добилась сокращения затрат примерно на 4 млрд шведских крон. Четвёртый квартал 2025 года показал сильную динамику оборотного капитала, значительное сокращение запасов и маржу 6,3 % в EMEA и Азиатско-Тихоокеанском регионе без учёта разовых статей. Затем первый квартал 2026 года показал чистые продажи в EMEA и Азиатско-Тихоокеанском регионе на уровне 13,8 млрд шведских крон, органический рост 3,6 %, операционную прибыль 572 млн шведских крон и маржу 4,1 %.
Эти цифры важны для Италии, потому что показывают: регион, в который входит Италия, структурно не сломан.
Но улучшение пока недостаточно, чтобы снять давление с Италии. В первом квартале 2026 года чистые продажи группы составили 29,5 млрд шведских крон, органические продажи были примерно без изменений, а операционная прибыль без учёта разовых статей — 198 млн шведских крон. Северная Америка тянула группу вниз, и компания объявила о долгосрочном партнёрстве с Midea в Северной Америке, а также о допэмиссии акций примерно на 9 млрд шведских крон. Ожидалось, что итог размещения даст группе примерно 9,062 млрд шведских крон до транзакционных издержек.
Готовность менеджмента привлекать капитал, партнёрствовать с дешёвым глобальным конкурентом в Северной Америке и финансировать дальнейшую реструктуризацию говорит итальянским заинтересованным сторонам важное: Electrolux не защищает каждый производственный актив на прежних условиях.
Региональные результаты создают более жёсткий тест. Если EMEA и Азиатско-Тихоокеанский регион могут давать рост и улучшение маржи, итальянские площадки должны претендовать на инвестиции там, где вносят вклад в этот прогресс. Если не могут, группа может перенести производство, больше опираться на партнёров, сузить местный ассортимент или направить итальянские расходы на продажи, сервис и бренд. Прибыльный регион не оправдывает автоматически каждый завод; он повышает стандарт доказательств для каждого завода.
Целевая операционная маржа группы в 6 % — самый чистый ориентир. Маржа 4,1 % в EMEA и Азиатско-Тихоокеанском регионе в первом квартале 2026 года лучше средней по группе, но всё ещё ниже целевого показателя цикла. Региональная маржа 6,3 % в четвёртом квартале 2025 года показывает, что цель не недостижима в сильный квартал, но компания не может распределять капитал, опираясь только на данные пикового периода. Ей приходится спрашивать, смогут ли итальянские заводы достичь приемлемой доходности в течение полного цикла после учёта гарантий, денежных затрат на реструктуризацию, запасов, энергии, инфляции у поставщиков и скидок.
Вот почему объём сам по себе — вводящий в заблуждение показатель успеха. Площадка может наращивать число единиц и при этом уничтожать стоимость, если эти единицы требуют тяжёлых промоакций, медленной оборачиваемости запасов или дорогой послепродажной поддержки. И наоборот, площадка с меньшим объёмом может оправдать капитал, если выпускает высокоэффективные, более маржинальные продукты с богатым сервисным содержанием, меньшим числом дефектов и лучшей конверсией денежных средств. Экономику Electrolux Italia следует оценивать по вкладу после учёта капитала и риска, а не по национальному выпуску.
Цена, объём и структура продукции решают, превращаются ли лучшие продукты в лучшую маржу
Публичная стратегия Electrolux указывает на премиализацию, ресурсоэффективные продукты, рост послепродажного рынка и более прямые пути к потребителю. В отчёте об устойчивом развитии за 2025 год говорилось, что на самые ресурсоэффективные продукты группы приходится 26 % проданных единиц и 36 % валовой прибыли. Этот разброс экономически значим: продукты, которые экономят пользователям больше энергии или воды, по всей видимости, несут и больший вес валовой прибыли для группы. Если Италия сможет разрабатывать или производить больше таких продуктов, кейс заводов улучшится.
Препятствие — готовность потребителя платить. В первом квартале 2026 года Electrolux описала европейский спрос на бытовую технику как преимущественно определяемый заменой. Спрос на замену надёжен, но чувствителен к цене. Потребитель, у которого сломался холодильник, может купить быстро, но всё равно выбрать лучшую акцию, лучшее предложение по финансированию или обещание по доставке, а не платить за целевую маржу производителя. Слабость сегмента встроенных кухонь вреднее, потому что встроенная техника часто поддерживает более сильную дифференциацию за счёт дизайна.
Если потребители откладывают покупку кухонь, розница и производители теряют путь к более дорогому ассортименту.
Итальянские данные о рознице дают смешанный сигнал. Istat сообщил, что в мае 2026 года розничные продажи выросли на 2,2 % в стоимостном выражении год к году и на 0,4 % в объёмном, а онлайн-розница выросла на 11,9 %. Электробытовые приборы и аудиовидеотехника оказались среди более сильных непродовольственных категорий, показав рост на 4,9 % год к году. Это подтверждает мнение, что спрос на технику существует. Это не доказывает, что Electrolux может проталкивать более высокие цены. Более широкий индекс потребительской уверенности снизился в июне 2026 года, а рост стоимости выше роста объёма часто отражает цены, а не сильный реальный спрос.
Задача структуры продукции — сделать ценность видимой и при покупке, и в процессе владения. Экономия энергии, меньшее потребление воды, более тихая работа, управление через приложение, ремонтопригодность и сервис могут поддерживать цену, если потребители доверяют этой выгоде. Но розница во многом контролирует сравнение на полке, а самая дешёвая правдоподобная альтернатива часто сбрасывает ожидания. Регистрация продукта, напоминания об обслуживании, предложения запасных частей и запись на сервис могут сделать ценность владения более осязаемой.
Риск в том, что трение в приложении или задержки сервиса делают обратное: бренд кажется дорогим, но не более лёгким в использовании.
Загрузка мощностей — решающая переменная для пяти площадок
Загрузка заводов — центральная переменная, потому что она переводит все остальные вопросы в экономику единицы продукции. Трудовые соглашения, автоматизация, энергоконтракты, программы качества и условия поставщиков важнее всего тогда, когда через активы проходит достаточно объёма. Завод с хорошей технологией и квалифицированными работниками всё равно может терять деньги, если постоянные затраты распределяются на слишком малое число единиц. Более дешёвый завод может разочаровать, если плохое качество или сбои в логистике повышают потребности в гарантийных резервах и оборотном капитале.
Проблема Италии в том, что европейский спрос выглядит слишком зрелым, чтобы предполагать, будто каждая линия заполнится сама собой.
Сообщения о споре вокруг реструктуризации 2026 года указывают именно на это давление загрузки. В публикациях описывались крупные планируемые сокращения рабочих мест, включая возможное закрытие Черрето-д'Эзи, и влияние на другие заводы. Правительство и профсоюзы читают это как социальный и промышленно-политический шок. Менеджмент, вероятно, читает это как корректировку под ожидаемые объёмы, производительность и распределение продуктов. Обе трактовки могут быть верны. Экономическое бремя недозагрузки не исчезает из-за того, что социальная цена высока, но социальная цена повышает стоимость грубого плана сокращений.
Сузегана иллюстрирует двусторонний характер ситуации. В сообщениях она описывалась как центр холодильной техники с более чем 130 млн евро, связанных с автоматизированными сборочными линиями Genesi, и дальнейшими планами на 2023–2026 годы. Такая площадка может оправдать капитал, если автоматизация, масштаб и знание продукта дают конкурентоспособную экономику холодильной техники. Её труднее защищать, если мощности в Азии и Восточной Европе сбрасывают цены, а спрос на встроенную или премиальную технику смягчается.
Порчия, Соляро, Форли и Черрето-д'Эзи сталкиваются с похожими испытаниями в своих категориях. Стиральная, посудомоечная, кухонная техника и вытяжки имеют разное содержание, разную трудоёмкость и разную динамику розницы. Широкая национальная цифра сокращений скрывает вопрос на уровне заводов: какие продукты имеют защитимую роль в Италии, какие следует консолидировать, а каким нужна сервисная или инженерная миссия, а не миссия объёма? Правдоподобный промышленный план должен привязывать капитал к этим ответам, а не просто называть цифры по персоналу.
Дисциплина запасов — часть дисциплины загрузки. Electrolux отметила значительное сокращение запасов и сильный оборотный капитал в четвёртом квартале 2025 года. Это позитивно, но в краткосрочной перспективе может сделать слабые заводы менее выгодными, потому что группа не может прятать недоиспользованные мощности, накапливая запасы. Если важна конверсия денежных средств, компания должна производить то, что может продать с приемлемой маржой, а не то, что держит каждую линию занятой.
Для итальянских площадок это означает, что лучшая защита — не просто более высокий выпуск, а выпуск, привязанный к заказам, сервисной экономике и ролям продукта, которые снижают нагрузку на денежные средства.
Стоимость ресурсов не даёт экономии превратиться в чистую прибыль
Программа повышения эффективности затрат у Electrolux реальна, но итальянский кейс заводов должен выдерживать всю цепочку затрат. Труд — лишь одна часть. Сталь, пластики, электроника, компрессоры, двигатели, изоляционные материалы, логистика, гарантийные детали и электроэнергия — всё имеет значение. APPLiA заявляла, что сталь составляет 36 % компонентов бытовой техники, а значит, изменения цен на металлы и углеродной политики напрямую переходят в стоимость техники.
Описание EUROFER состояния европейской сталелитейной отрасли добавляет контекст: глобальный избыток мощностей, слабый спрос, высокие цены на энергию и затраты на декарбонизацию держат европейскую сталелитейную базу под давлением. Производители бытовой техники находятся ниже по цепочке создания стоимости и несут этот стресс.
Энергия — также прямой и косвенный расход. Данные Евростата показывают, что цены на электроэнергию для небытовых потребителей в ЕС во втором полугодии 2025 года снизились с пиков 2022 и 2023 годов, но остались выше спокойного докризисного периода. МЭА описывало фьючерсные цены в ЕС около 95 долларов за МВт·ч на 2026 год со снижением примерно до 85 долларов за МВт·ч к 2027 году. Более низкие цены помогают, но энергия остаётся стратегической переменной для заводов и поставщиков.
Собственные заявления Electrolux об устойчивом развитии и замкнутом цикле создают ещё один компромисс между затратами и выгодами. Группа отчиталась о прогрессе в области возобновляемой электроэнергии, переработанной стали и пластика, а также о сокращении выбросов Scope 1, 2 и 3. Итальянские площадки также представлялись как сильные игроки в обращении с отходами: в одном обновлении Electrolux Italy сообщалось, что все пять площадок сертифицированы Zero Waste to Landfill и 99,7 % отходов за 2022 год были восстановлены. Эти достижения могут снижать риск, поддерживать тендеры и укреплять ценность бренда, особенно в Европе.
Они также могут требовать технологической дисциплины и работы с поставщиками, которые не бесплатны.
Экономический вопрос в том, помогает ли устойчивое развитие итальянским площадкам зарабатывать маржу или лишь обеспечивает соответствие требованиям. Если ресурсоэффективные продукты несут более высокую валовую прибыль и итальянские заводы могут производить их эффективно, устойчивое развитие становится драйвером ценности. Если те же требования добавляют затраты, в то время как дешёвый импорт сталкивается с более слабым контролем или отсроченной пограничной корректировкой, Италия несёт бремя без полного вознаграждения. Поэтому дебаты о CBAM и охвате продуктов важны для производителя техники, даже если звучат далеко от выставочного зала.
Концентрация поставщиков — ещё один недостающий частный показатель. Публичные источники не раскрывают достаточно, чтобы количественно оценить зависимость от какого-либо одного поставщика компрессоров, стали, электроники или логистики. Завод с гибкими поставщиками, дублированными источниками комплектующих и стабильным качеством может защищать более дорогую локацию лучше, чем завод, привязанный к хрупким входам. Данные на уровне заводов о стоимости материалов, доле дефектов, энергоконтрактах и концентрации поставщиков уточнили бы оценку.
Розница контролирует доступ к полкам, поэтому прямые отношения должны доказать своё место
Electrolux продаёт на розничном рынке, где специализированные сети и онлайн-каналы формируют спрос. Unieuro называет себя ведущим итальянским ритейлером потребительской электроники и бытовой техники и частью группы Fnac Darty. В материалах Fnac Darty о приобретении за 2024 год Unieuro описывался как итальянский лидер в сфере потребительской электроники и бытовой техники с долей рынка 17 % и выручкой 2,6 млрд евро за 2023 год. Для Electrolux Italia это означает, что важные пути к потребителю находятся в руках ритейлеров, которые сравнивают бренды, обсуждают условия и используют акции для привлечения трафика и онлайн-конверсии.
Розничная власть влияет на цену, ассортимент и запасы. Производитель может разработать более эффективную посудомоечную машину, но розница решает, насколько заметно её выставить, как преподнести финансирование, какая конкурирующая модель окажется рядом и как быстро распродать остатки. Если приоритет розницы — трафик и конверсия, она может предпочесть скидки или альтернативы под собственной маркой. Если розница хочет сервисных подписок, установки и экономики ремонта, она может предпочесть бренды, которые гладко поддерживают такие услуги. Electrolux должна выигрывать и у покупателя, и у канала.
Прямая работа с потребителем — противовес, но её не стоит переоценивать. Итальянский сайт Electrolux, магазин, регистрация продуктов и страницы поддержки дают компании прямой контакт с потребителями, могут повысить продажи запасных частей, снизить трение в сервисе, собирать обратную связь о продуктах и создавать возможности для обновления. Однако прямые каналы не устраняют зависимость от розницы в сегменте крупной бытовой техники. Такие отношения ценнее всего после продажи, где регистрация гарантии, запись на ремонт, оригинальные запасные части и подключённые аккаунты могут улучшить пожизненную маржу, если опыт надёжен.
Именно здесь телеком-экономика встречается с экономикой бытовой техники. Зависимость от облачных сервисов не абстрактна. Если подключённой духовке, стиральной машине или очистителю воздуха нужны аутентификация аккаунта, сообщения через приложение, обновления прошивки или удалённая диагностика, надёжность сетей и облачных сервисов влияет на ценность для клиента. Трансграничная связность и локальность данных имеют значение, потому что потребитель может находиться в Италии, группа — использовать глобальные платформы, а сервисные операции — включать партнёров. Компании не нужно продавать телеком-услуги, чтобы выбор связности влиял на маржу.
Конкуренция делает аутсорсинг реальной альтернативой
Конкурентное поле широко и становится всё более глобальным. Beko Europe была создана в результате объединения европейского бизнеса Whirlpool по крупной бытовой технике и европейских операций Arcelik; Whirlpool заявлял, что совокупная выручка новой компании в 2023 году составила около 5,5 млрд евро. Собственные материалы Midea для инвесторов показывают значительно более широкую глобальную производственную и сбытовую базу: выручка 458,5 млрд юаней в 2025 году, зарубежная выручка 195,9 млрд юаней, 29 центров исследований и разработок и 43 зарубежные производственные базы.
Партнёрство Electrolux с Midea в Северной Америке показывает, что глобальный конкурент может быть и практичным партнёром.
Это важно для итальянских заводов, потому что альтернатива итальянскому производству — это больше не просто другая площадка Electrolux. Это может быть партнёрская модель, совместное производство, региональный объект с более низкими затратами или продукт конкурента, выигрывающий место на полке. Когда Electrolux выбирает партнёрство с Midea в Северной Америке, это сигнал, что группа готова обменивать полный внутренний контроль на стоимость, скорость, охват продукта или эффективность капитала там, где этого требует экономика. Италия не может рассчитывать на иммунитет от такой логики.
Импорт не автоматически лучше. Длинные маршруты поставок создают риски для оборотного капитала, качества, пошлин, сроков и геополитики. Европейское производство может быстрее реагировать на спрос розницы, изменения регулирования и обратную связь от сервиса. Итальянские знания могут иметь значение для встроенной техники, дизайнерских ожиданий и премиальных сигналов бренда. Локальная площадка может также поддерживать ремонтопригодность и знание деталей. Вопрос в том, достаточно ли велики и измеримы эти преимущества, чтобы победить более дешёвые мощности.
Самые сильные итальянские продукты — те, где европейская близость меняет экономический результат. Встраиваемая кухонная техника, премиальное охлаждение, отдельные платформы стиральной техники, энергоэффективные конструкции и продукты, связанные со сложностью сервиса или установки, могут нести больше локальной ценности, чем стандартизированный дешёвый объём. Там, где потребитель видит главным образом цену, доставку и базовую надёжность, итальянский завод должен автоматизироваться, специализироваться или уходить.
Конкуренция также ограничивает, насколько инфляцию можно перенести в цены. В отчёте Electrolux за первый квартал 2026 года указывалось на высокое конкурентное и ценовое давление в Европе. Это значит, что экономия от закупок и стоимостного инжиниринга частично носит оборонительный характер. Она удерживает Electrolux на рынке, но не обязательно расширяет маржу. Для Италии заявлений об экономии недостаточно; компания должна показать, сколько этой экономии остаётся после переговоров с розницей и потребительских скидок.
Регулирование помогает, только если сокращает разрыв в издержках
Итальянская и европейская политика может влиять на кейс Electrolux Italia, но политика не может заменить экономику продукта. Участие министерства в споре о реструктуризации может замедлить односторонние решения, заставить вести более прозрачное промышленное планирование и координировать региональные меры. Оно также может повысить цену корректировки. Это может быть социально оправдано, но само по себе не создаёт спрос на технику и не делает недозагруженные линии прибыльными.
У европейской промышленной политики есть более прямой путь через импорт, углеродные издержки и стандарты. APPLiA утверждает, что более 75 % крупной бытовой техники, продаваемой в Европе, производится в Европе и что сектор поддерживает значительную базу занятости. Организация также приветствовала распространение механизма пограничной углеродной корректировки (CBAM) на отдельные готовые продукты, предупреждая, что пробелы остаются для категорий техники со схожим углеродным следом.
Если охват и правоприменение CBAM заставят импортную технику нести более сопоставимые углеродные издержки, итальянские и европейские заводы получат более честное сравнение.
Ограничение — сроки и охват. Частичное расширение CBAM помогает, только если включает нужные продукты, избегает обхода правил и не оставляет близкие заменители за пределами правил. В собственных позиционных документах APPLiA выступает за более широкий охват, включая посудомоечные машины, духовки, водонагреватели, отдельные стиральные машины и морозильники. Если холодильники покрыты, а смежные продукты нет, предложение может перейти в другие категории или изменить определения продукта. Если правоприменение слабое, соответствующие требованиям европейские заводы несут затраты, а импорт сохраняет ценовое преимущество.
Энергетические маркировки и правила экодизайна также могут помочь итальянским площадкам, если вознаграждают реальную эффективность продукта. Ресурсоэффективные продукты Electrolux уже несут более высокую долю валовой прибыли, чем долю в единицах. Это говорит о том, что регулирование и осведомлённость потребителей могут поддерживать ассортимент. Однако маркировки также коммодитизируют характеристики, как только многие бренды достигают схожих классов. Высокий класс может стать пропуском на рынок, а не устойчивой премией.
Практический тест политики — увеличивает ли регулирование ценность локальной компетенции. Если итальянские площадки могут делать эффективные, ремонтопригодные, подключённые и соответствующие требованиям приборы быстрее и с лучшим качеством, чем импортные альтернативы, регулирование поддерживает капитал. Если правила просто добавляют документацию и затраты, а покупатели всё равно выбирают самую дешёвую модель, регулирование становится ещё одним бременем. Поэтому государственное вмешательство должно требовать инвестиций на уровне заводов, продуктовых мандатов и измеримой конкурентоспособности, а не просто обещания отсрочить сокращения.
Подключённая техника переводит локальность данных в операционную экономику
Присутствие Electrolux в сегменте подключённой техники меняет карту рисков. В официальном описании приложения Electrolux говорится, что пользователи могут управлять подключёнными приборами и контролировать их, настраивать параметры, получать напоминания об обслуживании и использовать голосовых помощников. Приложение имеет более миллиона загрузок в Google Play и раскрывает сбор таких категорий, как персональная информация, активность в приложении, а также информация и производительность приложения, с шифрованием при передаче и возможностью запросить удаление данных.
Этого достаточно, чтобы показать: владение техникой связано с постоянной цифровой услугой.
Для Electrolux Italia это создаёт и ценность, и обязательства. Ценность — в повторяющемся контакте: диагностика, обслуживание, обновления, функции экономии энергии и сервисные предложения могут доставляться через цифровые отношения. Обязательство — надёжность, конфиденциальность и управление данными. Покупатель стиральной машины не думает о ней как об устройстве, зависящем от облака, пока приложение не сбоит, аккаунт не может подключиться или гарантийный процесс не запутывается. В этот момент цифровое трение становится ущербом для бренда и расходом на сервис.
Локальность данных имеет значение, потому что компания обслуживает итальянских и европейских потребителей в условиях строгих ожиданий конфиденциальности, оставаясь частью глобальной группы. Просмотренные открытые источники не раскрывают полную архитектуру приложения Electrolux, хранение данных или поставщиков услуг, поэтому было бы ошибкой делать выводы о точном размещении серверов. Экономический смысл уже: по мере того как функции подключённой техники становятся частью продукта, Electrolux должна управлять трансграничными потоками данных, согласием клиентов, сервисным доступом и кибербезопасностью так, чтобы защищать маржу и доверие.
Зарегистрированные сетевые ресурсы и членство в RIPE — уместный контекст для этой поверхности контроля, а не полная карта системы.
Есть и аспект гарантии и качества. Подключённые приборы могут снизить стоимость сервиса, если обеспечивают удалённую диагностику, лучшие напоминания об обслуживании и более быстрое определение деталей. Они могут повысить стоимость, если прошивка, управление аккаунтами или связь создают новые виды отказов. Продуктовые команды и заводы должны рассматривать связность как часть стоимости продукта, а не как маркетинговый слой.
Факты, которые уточнили бы этот анализ, не публичны: проникновение подключённых устройств по продуктовым линейкам, снижение нагрузки на сервис за счёт приложения, частота повторных ремонтов, облачные затраты на одно активное устройство, обязательства по размещению данных, история инцидентов и конверсия пользователей приложения в покупки на послепродажном рынке. Пока эти цифры не видны, разумный вывод таков: цифровой контроль может поддерживать итальянскую ценность, но сам по себе не спасёт слабую загрузку заводов.
Неофициальные сигналы показывают трение, а не полный прогноз
Неофициальные сигналы полезны, только если рассматривать их как ограниченные доказательства. Отзывы в Google Play на приложение Electrolux содержат повторяющиеся жалобы на подключение, удобство и качество поддержки, а совокупный рейтинг и число загрузок показывают значимое принятие. Протесты работников и заявления профсоюзов показывают недоверие к планам реструктуризации и местные опасения упадка заводов. Комментарии розницы и потребителей показывают, что покупатели внимательно сравнивают надёжность, сервис и цену техники. Ни один из этих сигналов не является статистически полным прогнозом.
Обратная связь по приложению важна, потому что указывает на риск в стратегии прямого контакта с потребителем. Если Electrolux хочет, чтобы подключённая техника и сервис через аккаунт увеличивали пожизненную маржу, клиентский опыт должен быть надёжным. Большая установленная база приложения — стратегический актив, только когда снижает усилия владельцев. Когда в отзывах жалуются на сопряжение, управление или поддержку, сигнал таков: цифровые отношения могут стать центром затрат. Правильный вывод не в том, что приложение в целом провалилось; в том, что связность нужно измерять по сервисным результатам, а не по загрузкам.
Сигналы работников имеют другое значение. Мобилизация работников, встречи с министерством и региональное давление не раскрывают прибыльность заводов. Они раскрывают стоимость корректировки периметра. В стране, где крупные площадки бытовой техники встроены в местную экономику, план реструктуризации может столкнуться с задержками, репутационным ущербом и выторгованными уступками. Эти затраты должны быть частью решения о капитале. Завод, который выглядит неэкономичным в узкой модели, всё же может быть дешевле модернизировать, чем закрыть, если закрытие несёт большие денежные, политические издержки и потерю знаний.
И наоборот, политическое давление не может оправдать актив, у которого нет пути к конкурентным продуктам.
Розничные сигналы тоже смешанные. Присутствие сильных специализированных сетей может помочь производителям достичь потребителей, но оно же концентрирует переговорную силу. Рост онлайн-продаж повышает прозрачность и интенсивность продвижения. Бренд может пользоваться любовью за качество продукции и всё равно проигрывать сделку по цене, условиям доставки или установки.
Вот почему сильнейший путь Electrolux Italia — не воевать с розницей напрямую, а делать экономику ритейлера лучше: меньше возвратов, понятные энергетические выгоды, надёжная доступность, лёгкая установка, сервисная поддержка и продукты, которые сохраняют маржу, не залёживаясь на складе.
Неофициальные доказательства, таким образом, усиливают осторожность. Они не доказывают крах. Они показывают, что стратегия Electrolux Italia должна работать в неупорядоченном пространстве, где взаимодействуют потребители, приложения, розница, профсоюзы, министерства и поставщики. Чистый ответ из таблицы не выживет, если клиентский опыт плох или исполнение в вопросах труда проваливается.
Что могло бы изменить оценку
Базовая оценка условна, но твёрдая. Electrolux Italia может получить новый капитал там, где связывает итальянское производство с высокоэффективными продуктами, сервисной экономикой, надёжными подключёнными функциями и строгой дисциплиной оборотного капитала. Она не может защищать каждый продукт и каждую площадку лишь потому, что у группы давняя итальянская история. Компания должна сделать загрузку защитой маржи, а не использовать национальную значимость как оправдание слабой доходности.
Несколько фактов сделали бы взгляд более позитивным: заводские данные о том, что итальянские линии могут достигать целевой доходности группы после всех затрат на труд, энергию, материалы, гарантию и капитал; доказательство того, что ресурсоэффективные продукты, произведённые или разработанные в Италии, несут устойчивую премию к валовой марже после условий розницы; свидетельства того, что данные подключённой техники снижают стоимость сервиса или повышают конверсию на послепродажном рынке; и согласованный промышленный план, привязанный к продуктовым мандатам, автоматизации и измеримой производительности.
Взгляд ухудшился бы, если восстановление зависит в основном от скидок, дешёвые конкуренты соответствуют качеству и требованиям при гораздо более низкой стоимости с учётом доставки, опасения по поводу приложения или конфиденциальности ослабляют доверие, или затраты на энергию и сталь растут, а охват CBAM остаётся частичным.
Самый важный недостающий факт — не публичная цифра выручки Electrolux Italia, а экономический вклад по продуктовым линейкам. Национальная компания может иметь большой периметр и при этом содержать и отличные, и слабые активы. Правильное решение, скорее всего, портфельное: защитить и модернизировать те итальянские направления, которые создают дифференцированную европейскую ценность, сократить или перепрофилировать те, что в основном дублируют более дешёвые мощности, и сделать реструктуризацию достаточно прозрачной, чтобы работники и государство могли оценивать обмен, а не просто реагировать на него.
Вывод поэтому не националистический и не сокращение ради сокращения. Electrolux Italia — реальная промышленная компания с реальным цифровым и сетевым следом. Её итальянские заводы важны, потому что находятся близко к европейскому регулированию, потребителям, рознице и сервисным сетям. Они заслуживают капитала только там, где эта близость конвертируется в маржу, денежные средства и устойчивость. Если менеджмент сможет доказать эту связь, Италия — актив.
Если нет, группа продолжит находить более дешёвые способы производства техники, и спор перейдёт от вопроса о том, приемлемы ли сокращения, к вопросу о том, у каких направлений всё ещё есть экономическое право остаться.