
Резюме
- CETIN Ltd. Belgrade лучше всего рассматривать как бизнес оптового доступа и аренды башен: компания продаёт использование общей мобильной инфраструктуры доступа, пассивных площадок, ёмкости активного радиодоступа, оптоволоконного и радиорелейного транспорта, систем электропитания, обслуживание и связанную с этим фиксированную связь, а не розничную мобильную подписку.
- Самый сильный публичный якорь — раскрытие e& PPF Telecom Group о том, что CETIN Serbia была создана в июле 2020 года на базе активных и пассивных активов мобильной инфраструктуры и оптового бизнеса Yettel Serbia, предоставляет услуги мобильной сети Yettel Serbia как якорному клиенту и отчиталась о выручке 158 млн евро, EBITDA 123 млн евро и капитальных затратах 72 млн евро за 2025 год.
- Давление в пользу аренды вместо строительства усилилось после выдачи Сербией частот 5G в 2025 году: RATEL выделил Yettel блоки в диапазонах 700 МГц, 900 МГц, 1800 МГц, 2100 МГц, 2600 МГц и 3540–3670 МГц с разовым платежом 100 028 170 евро и дополнительными обязательствами по покрытию в муниципалитетах с более слабым покрытием.
- Публичные данные хорошо описывают конфигурацию сети и давление спроса, но слабо отражают цены на уровне площадок, плотность арендаторов, историю простоев и отток. Отсутствующие доказательства следует сгруппировать по темам экономики, надёжности и удержания клиентов, а не использовать как повод считать башни, маршруты, частотные блоки или наборы данных самостоятельными компаниями.
Покупатель покрытия в Сербии начинает с простого выбора, который быстро становится дорогим.
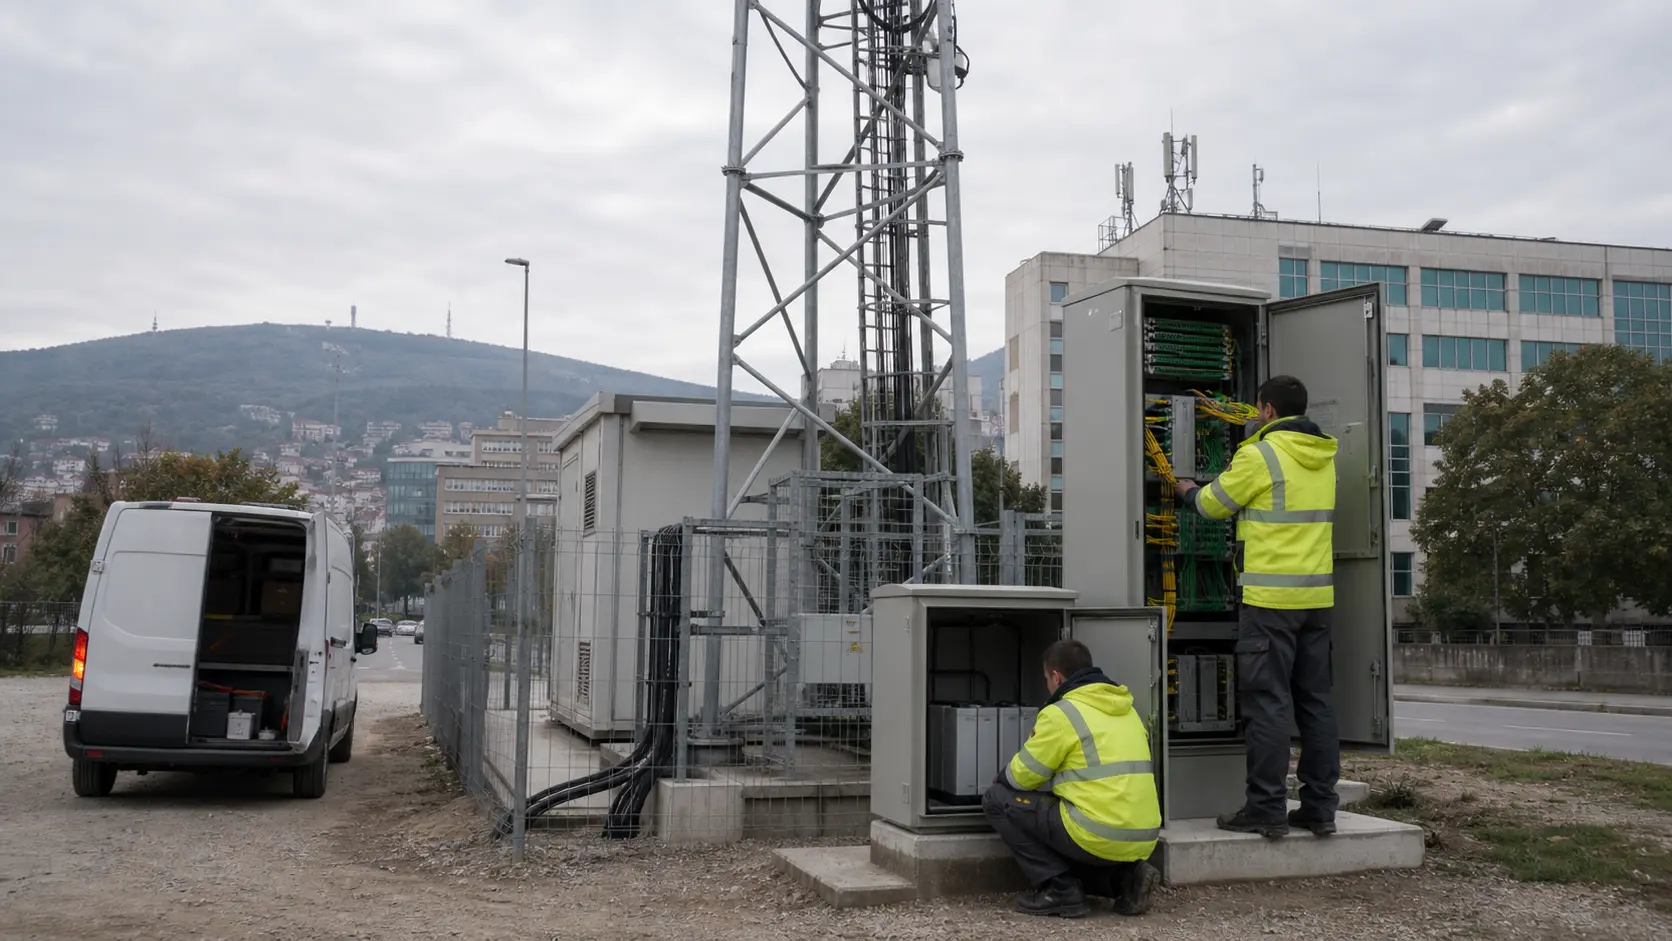
Он может найти участок земли или место на крыше, договориться с владельцем, получить разрешения, залить бетон или укрепить крышу, установить башню или опору, подвести сетевое электропитание, добавить аккумуляторы и аварийное оборудование, защитить площадку от молний, проложить кабельные лотки и укрытия, подключить радиооборудование к оптоволоконному или радиорелейному транспорту, организовать мониторинг шкафа, направлять техников при сбое электропитания и повторять весь процесс везде, где появляется очередная зона слабого приёма или корпоративная площадка.
Либо он может выяснить, не взял ли уже на себя провайдер общей инфраструктуры достаточную часть этой работы, чтобы аренда оказалась дешевле самостоятельного строительства.
Этот второй путь и есть экономическая причина изучать CETIN Ltd. Belgrade. CETIN — не розничный бренд, конкурирующий за домашнюю SIM-карту. Его экономическая единица — платный слой под розничной сетью: место на башне, радиодоступ, транспорт, магистральные подключения, межсоединения дата-центров, электропитание, эксплуатация и обслуживание. На собственном сайте CETIN Serbia компания говорит, что услуги мобильных сетей Yettel 2G, 3G, 4G и 5G «полностью обеспечиваются» сетью и экспертизой CETIN, и представляет себя как проектировщика, строителя, оператора и обслуживающую организацию надёжных сетей в Сербии.
Публичное заявление широкое, но экономическая единица точная. CETIN продаёт отказ от строительства.
Такой отказ от строительства — не мягкое преимущество. Это перевод тяжёлых капитальных работ в регулярную плату за инфраструктуру. Если мобильный оператор или корпоративный клиент строит самостоятельно, на него ложатся риск приобретения площадки, задержки строительных работ, счета за электроэнергию, цикл замены аккумуляторов, инциденты безопасности, споры с владельцами зданий, выезды аварийных бригад и ограничения магистральных каналов. При аренде он платит за уже существующую поверхность, которую другая сторона обязана поддерживать в рабочем состоянии. Аренда не всегда автоматически дешевле.
Она дешевле только тогда, когда совместное использование, якорный спрос, операционная дисциплина и регуляторные сроки делают площадку более ценной для многих пользователей, чем для одного.
Публичные страницы услуг CETIN описывают именно то, чего покупатель пытается избежать. На еёстранице сетевых услугговорится о 30-летнем опыте владения и эксплуатации сетей национального масштаба и предлагаются планирование, проектирование и развёртывание инфраструктуры, эксплуатация, мониторинг и обслуживание, оптимизация, пассивная инфраструктура, инфраструктура активного радиодоступа, оптические и беспроводные магистральные каналы, а также пять транспортных узлов. Там же сказано, что CETIN развёртывает и оптимизирует сети доступа и магистральные сети с резервированием транспортных узлов и предлагает индивидуальное покрытие в сверхплотных зонах, необслуживаемых местах и на таких объектах, как стадионы, отели, конгресс-центры, торговые центры, промышленные зоны, офисные здания, места массовых мероприятий под открытым небом, автобусные и железнодорожные вокзалы и аэропорты.
Страница колокацииделает аренду башен наглядной. CETIN сообщает, что колокация даёт операторам доступ к более чем 1 750 площадкам CETIN по всей Сербии, включая совместное использование пассивной сетевой инфраструктуры, аренду места на башнях и крышных опорах, а также использование распределённых антенных систем. Перечень того, что предлагает CETIN, показателен с экономической точки зрения: оценка площадки, управление доступом, управление договорами с владельцами, эксплуатация и управление пассивной инфраструктурой, оборудование электропитания, включая аккумуляторы, аварийное оборудование, башня или опора, заземление и молниезащита, кабельные лестницы и лотки, монтажное оборудование, охлаждение, системы видеонаблюдения и аппаратное укрытие. Это и есть счёт, который одиночный строитель должен собирать строка за строкой.
Страница связностидополняет картину магистральными каналами и оптовым транспортом. CETIN заявляет, что поддерживает экономически эффективную связь по всей Сербии и в европейских городах от Франкфурта до Софии, предлагает решения для фиксированных сетей до nx100 Гбит/с и сочетает оптоволоконные и радиорелейные сети, чтобы покрывать 98 процентов национальной территории. В перечне указаны E-line EPL, EVPL, ENNI и EoDWDM, тёмное волокно и колокация, IP-транзит, SD-WAN и облачная связь. Также сообщается, что CETIN располагает более чем 9 500 км оптоволоконной сети в Сербии, Венгрии и Болгарии с кольцевой топологией, трансграничными связями с Венгрией, Хорватией, Румынией, Болгарией, Северной Македонией и Черногорией, а также точками присутствия в Белграде, Будапеште и Софии.
Для покупателя эти заявления очерчивают скрытый знаменатель аренды. Башня без магистрального канала — это высокая конструкция, а не продаваемая сеть. Радиооборудование на крыше без резервирования электропитания становится источником проблем во время гроз, перебоев нагрузки или обслуживания. Сельская площадка без достаточного числа арендаторов может оказаться слишком дорогой для одного пользователя. Площадка 5G без оптоволокна или высокоёмкостной радиорелейной линии может не обеспечить задержку и пропускную способность, обещанные корпоративным клиентам. Поэтому ценность CETIN не только в том, что компания владеет площадкой или управляет ею.
Она в том, что эту площадку можно подключить, запитать, контролировать, обслуживать и встроить в более широкую оптовую ткань сети.
Структура группы объясняет, почему такая ткань существует. Настранице CETIN Serbiaгруппы e& PPF Telecom Group сказано, что CETIN Serbia была образована в июле 2020 года путём выделения телекоммуникационной инфраструктуры из Telenor Serbia, позже переименованной в Yettel, и что она предоставляет услуги мобильной сети для Yettel Serbia. На той же странице генеральным директором назван Vladimir Radojicic, а также раскрыты финансовые результаты за 2025 год: совокупные активы 483 млн евро, выручка 158 млн евро, EBITDA 123 млн евро и капитальные затраты 72 млн евро. Выручка выросла с 99 млн евро в 2021 году до 158 млн евро в 2025 году, а капитальные затраты — с 21 млн до 72 млн евро.
Эти цифры делают CETIN Serbia чем-то большим, чем пассивный каталог башен. EBITDA 123 млн евро при выручке 158 млн евро в 2025 году указывает на инфраструктурный бизнес с высокой маржой, но капитальные затраты в размере 72 млн евро также показывают, что подразделение не просто собирает арендную плату со старых площадок. Оно инвестирует в то время, как Сербия переходит на 5G, а Yettel расширяет фиксированный широкополосный доступ, платное телевидение и корпоративные услуги. Маржа — это вознаграждение за долговечный слой доступа. Капитальные затраты — цена поддержания этого слоя в актуальном состоянии.
Годовая отчётность группы e& PPF за 2024 год задаёт юридические и сегментные рамки. ВPDF с годовой отчётностьюгруппа сообщает, что сегмент CETIN Serbia был создан 1 июля 2020 года путём выделения активных и пассивных активов мобильной инфраструктуры и оптового бизнеса Yettel Serbia в CETIN d.o.o., Belgrade. Там сказано, что CETIN Serbia предоставляет услуги мобильной сети на оптовой основе Yettel Serbia как якорному клиенту. Также указано, что по состоянию на 31 декабря 2024 года группа владела 70 процентами CETIN Serbia, а оставшиеся 30 процентов принадлежали Roanoke Investment — инвестиционной структуре, связанной с GIC.
Формулировка «якорный клиент» здесь центральна. Башенная компания без якорного спроса вынуждена искать достаточное число арендаторов, чтобы оправдать каждую площадку. Оптовая сетевая компания, у которой есть сестринский розничный клиент, начинает с уже существующего трафика, который нужно обслуживать. Yettel даёт CETIN базовую нагрузку спроса на мобильный доступ. Это позволяет CETIN инвестировать в башни, крышные опоры, радиодоступ, транспорт и магистральные каналы с лучшей предсказуемостью выручки, чем у нового игрока.
Затем она может продавать дополнительный доступ, колокацию, тёмное волокно, транспорт, межсоединения дата-центров, IP-транзит или частную связь другим операторам, интернет-провайдерам, предприятиям и заказчикам из государственного сектора.
Якорный клиент также создаёт риск концентрации. Если большая часть экономики зависит от Yettel, аренда CETIN отчасти представляет собой внутригрупповой трансфер, цена которого определяется потребностями сети одного розничного оператора. Это не делает модель слабой. Это означает, что история внешних арендаторов нуждается в доказательствах.
Покупатель, рассматривающий площадки или транспорт CETIN, должен выяснить, какая часть экономики площадки приходится на якорный трафик, какая — на сторонних арендаторов, арендуют ли место другие мобильные или фиксированные провайдеры, заказывают ли государственные органы или крупные предприятия индивидуальное покрытие и можно ли добавлять арендаторов без ущерба для качества услуг Yettel.
Более широкая платформа CETIN помогает частично ответить на этот вопрос. e& PPF описываетинфраструктуру CETINкак оптовую фиксированную и мобильную телекоммуникационную инфраструктуру, предлагаемую операторам на равных и прозрачных условиях. Указывается, что компании CETIN работают в Словакии, Венгрии, Болгарии и Сербии, а якорными клиентами выступают компании той же группы под брендами O2 и Yettel. Среди ключевых сильных сторон названы открытая инфраструктура доступа, структурный рост спроса на данные, обеспеченные и растущие денежные потоки, опирающиеся на соглашения о мобильных услугах, дополнительные продажи за пределами этих соглашений, высокая маржа и высокая предсказуемость выручки. Насобственном профиле CETIN Internationalкомпания также представлена как оптовый провайдер активной и пассивной инфраструктуры в четырёх странах Центральной и Восточной Европы, с активами мобильного доступа, оптоволоконной магистралью, сетью агрегации и фиксированным доступом высокой плотности.
График внедрения 5G в Сербии делает аренду более ценной, поскольку сжимает сроки принятия решений о строительстве. Опубликованные 14 ноября 2025 года результаты публичного тендера RATEL показывают, что аукцион охватывал диапазоны 694–790 МГц, 880–915/925–960 МГц, 1710–1785/1805–1880 МГц, 1920–1980/2110–2170 МГц, 2500–2690 МГц и 3400–3800 МГц для систем GSM и IMT на технологически нейтральной основе. RATEL перечислил трёх квалифицированных участников: Telekom Srbija, Yettel и A1 Srbija.
Для Yettel RATEL выделил блоки, включая 703–713/758–768 МГц, 905–915/950–960 МГц, 1710–1735/1805–1830 МГц, 1965–1980/2155–2170 МГц, 2540–2560/2660–2680 МГц и 3540–3670 МГц, с разовым платежом 100 028 170 евро и обязательствами по покрытию в указанных муниципалитетах.
Собственноеобъявление Yettel о частотах 5Gподтверждает, что компания приобрела спектр в диапазонах 700 МГц, 2600 МГц и 3,6 ГГц, а также продлила права в диапазонах 900 МГц, 1800 МГц и 2100 МГц более чем за 100 млн евро. В более позднемобъявлении о запуске 5Gговорится, что сеть 5G стала доступна в крупных городах и популярных туристических зонах 2 декабря 2025 года, а основными частотами 5G стали нижний диапазон 700 МГц и средний диапазон 3,5 ГГц. В объявлении цель сети также описывается как надёжная, стабильная и достаточно ёмкая как для потребителей, так и для бизнеса.
Эта последовательность меняет экономику CETIN. Плата за спектр ложится на розничного оператора. Обязательства по покрытию и ожидания пользователей ложатся на сетевой слой. Нижний диапазон 700 МГц обеспечивает большую дальность и помогает покрытию; средний диапазон 3,5 ГГц несёт ёмкость, но требует более плотной сетки площадок с качественными магистральными каналами. Башни и крышные опоры не становятся менее важными из-за того, что программное обеспечение стало совершеннее. Они становятся более востребованными.
Ценность смещается к площадкам с электропитанием, устойчивым транспортом, охлаждением, стабильностью отношений с владельцами, прямой видимостью там, где важна радиорелейная связь, оптоволокном там, где важна ёмкость, и достаточным местом для монтажа и укрытия, чтобы разместить больше оборудования без новых строительных работ.
Публикация RATEL о мобильном покрытии за четвёртый квартал 2025 года даёт редкий публичный срез этого физического слоя. ВPDF о покрытиизафиксированы три мобильных оператора Сербии: Telekom Srbija, Yettel и A1 Srbija. По состоянию на 31 декабря 2025 года в документе указано 2 747 площадок Yettel с действующими мобильными базовыми станциями против 3 415 у Telekom Srbija и 2 800 у A1. По Yettel перечислены 1 517 наземных площадок, 1 133 крышные площадки, 65 внутренних площадок и 32 совмещённые крышно-внутренние площадки. Также указаны 2 723 площадки 2G, 2 727 площадок 3G, 2 743 площадки 4G и 1 265 площадок 5G.
Тот же документ RATEL помогает связать аренду башен с магистральными каналами. По Yettel в нём указано 1 114 активных площадок базовых станций, подключённых по оптическим системам передачи, 908 подключённых одной радиорелейной линией к точке с оптической передачей и 725 подключённых двумя или более радиорелейными линиями к точке с оптической передачей. Также сообщается о 2 базовых станциях Yettel с питанием от возобновляемых источников энергии против 18 у Telekom Srbija и 371 у A1.
Показатели покрытия в том же документе дают Yettel 97,20 процента покрытия населения для 4G и 75,20 процента для 5G; в сносках поясняется динамическое совместное использование спектра в диапазоне 700 МГц.
Эти цифры не говорят «CETIN владеет каждой площадкой», и их не следует так читать. Это данные RATEL со стороны оператора о покрытии и базовых станциях Yettel. Но поскольку CETIN заявляет, что мобильная сеть Yettel полностью обеспечивается сетью и экспертизой CETIN, они служат полезным публичным свидетельством масштаба инфраструктурной нагрузки, которую поддерживает CETIN. Они превращают аренду башен из абстракции в тысячи наземных, крышных, внутренних, оптоволоконных и радиорелейных площадок, которым нужны электропитание, доступ, мониторинг, работа с владельцами и обслуживание.
Сторона рыночного спроса также видна. Вобзоре рынка электронных коммуникаций за первый квартал 2026 годаRATEL сообщает, что в Сербии в первом квартале 2026 года насчитывалось около 7,892 млн активных абонентов мобильной телефонии, которые сгенерировали около 5,23 млрд минут национального и международного трафика и отправили около 0,94 млрд SMS-сообщений. Доля Yettel среди активных мобильных абонентов составила 32,27 процента — между Telekom Srbija с 41,53 процента и A1 с 26,20 процента. RATEL также сообщил о мобильном трафике данных 473,5 млн ГБ в первом квартале 2026 года против 429,6 млн ГБ в четвёртом квартале 2025 года и отметил, что абонент мобильного широкополосного доступа в среднем использовал около 21,81 ГБ в месяц.
Эти цифры важны, потому что башни не покупают по теории. За них платят трафик, доля рынка, давление покрытия и корпоративный спрос. Розничная доля мобильного рынка в 32 процента даёт Yettel большую базу пользователей, которую нужно защищать, а якорная роль CETIN означает, что её инфраструктурные решения привязаны к этой базе. Рост трафика данных создаёт постоянное давление, требующее добавлять ёмкость, улучшать магистральные каналы и устранять узкие места.
Подписки M2M, которые RATEL в первом квартале 2026 года оценил в 934 тысячи, добавляют ещё одно давление: больше устройств, меньшая терпимость к пропускам покрытия и более высокий спрос на предсказуемую работу радио и транспорта за пределами обычного использования смартфонов.
Страница Yettel Serbia на сайте группыдобавляет масштаб со стороны клиента. e& PPF сообщает, что Yettel Serbia предлагает услуги мобильной связи, фиксированного широкополосного доступа, платного телевидения и голосовой связи потребительскому и деловому сегментам, что в 2025 году она приобрела Serbia Broadband и что её операционные результаты за 2025 год включали 2,904 млн мобильных абонентов, мобильный ARPU 13,4 евро в месяц, 726 тыс. абонентов фиксированного широкополосного доступа и 854 тыс. абонентов платного телевидения. Выручка за 2025 год составила 604 млн евро, а EBITDA — 188 млн евро, без учёта SBB, где это указано. Это делает розничного клиента оптового слоя CETIN конвергентным оператором, а не просто брендом мобильных устройств.
Конвергенция меняет аренду башен. Оператор только мобильной связи может ценить башню прежде всего за радиопокрытие и ёмкость. Конвергентному оператору также важны пакеты фиксированного широкополосного доступа, дистрибуция телевидения, корпоративный доступ, линии до абонентских помещений, контент и маршруты к дата-центрам. Поэтому страницы CETIN о связности, дата-центре и IP-транзите относятся к той же экономике. Площадке мобильной башни нужен транспорт. Оптовому клиенту фиксированной связи нужны каналы. Бизнес-клиенту могут понадобиться облачная связь, SD-WAN или защищённое межсоединение.
Одна и та же компания доступа может назначать цену за более широкий слой, когда башня, оптоволокно, дата-центр и IP продаются как единая инфраструктурная система.
Страница дата-центра CETINзаявляет о нейтральном к операторам дата-центре в Белграде с доступностью услуги 99,9999 процента, масштабируемом размещении оборудования от стоек до отдельных залов и роли крупного межсетевого узла в Сербии для национальных и международных операторов, финансовых институтов, контент-провайдеров и провайдеров цифровых услуг. В перечне указаны стандартная колокация, веб-портал, индивидуальные решения и услуги удалённого присутствия. Эта страница не является башенным документом, но она завершает поверхность оптового доступа. Аренда башни может решать последний радиопереход, а дата-центр и межсетевой узел решают, где агрегируется трафик, где встречаются операторы и где клиенты размещают или кросс-соединяют оборудование.
Ограниченные сетевые записи подтверждают этот же, узкий вывод.Сетевая страница PeeringDB для AS15958содержит CETIN Ltd. Belgrade с ASN 15958, типом сети NSP, региональным охватом, преимущественно входящим соотношением трафика, 1 500 префиксами IPv4 и 75 префиксами IPv6, без раскрытия объёмов трафика.Страница объекта в PeeringDBуказывает Cetin Дата-центр в Белграде с организацией CETIN Ltd. Belgrade и адресом Omladinskih brigada 90.Обзор AS в RIPEstatидентифицирует AS15958 как CETIN Ltd. Belgrade, апредставление анонсируемых префиксов RIPEstatпоказывает видимые анонсы маршрутов IPv4 и IPv6 для той же AS. Эти записи не являются компаниями и не должны рассматриваться как контрагенты. Они полезны лишь как пограничное свидетельство того, что CETIN эксплуатирует маршрутизируемую оптовую сеть и публичную поверхность межсоединений, согласующуюся с её заявлениями о фиксированной связности и дата-центре.
Электропитание — наименее заметная, но одна из самых важных частей этого бизнеса. Перечень на странице колокации с оборудованием электропитания, аккумуляторами, аварийным оборудованием, заземлением и молниезащитой — не маркетинговое наполнение. Каждая совместная площадка — это проблема электропитания. Сетевое электроснабжение, автономность аккумуляторов, доступ к генераторам, охлаждение шкафов, плотность оборудования и доступ для техников определяют, насколько аренда башни пригодна к использованию во время жары, гроз, отключений или обслуживания.
Покупатель, строящий самостоятельно, должен спроектировать эту цепочку электропитания и поддерживать её. Покупатель, берущий в аренду, платит за то, чтобы кто-то другой поддерживал доступность цепочки, но всё равно должен запрашивать измеримые свидетельства: циклы замены аккумуляторов, частоту отказов, окна обслуживания, реакцию на сбои питания, политику по генераторам и то, как расходы на энергию проходят через договор.
Магистральные каналы — второе тихое ограничение. Данные RATEL, показывающие площадки Yettel, подключённые по оптическим системам или радиорелейным линиям, не дают цены этих линий, но объясняют, почему важна история CETIN с оптоволокном и радиорелейной связью. Площадка 5G со слабым транспортом может заявлять о покрытии, но не справляться под нагрузкой. Сельская площадка с одной длинной радиорелейной цепочкой может решить задачу покрытия, но не корпоративную задержку. Городская крыша с оптоволокном может быть более ценной для плотной ёмкости и использования частных сетей.
Поэтому заявление CETIN о покрытии 98 процентов территории за счёт сочетания оптоволоконной и радиорелейной сети — не общее национальное заявление. Это условие, которое превращает аренду башен в продукты доступа, а не в изолированную аренду мачт.
Обслуживание — третье ограничение. География Сербии, зимние условия, городские крыши, сельские дороги, доступ к помещениям владельцев и зоны с высоким туристическим трафиком создают разные операционные издержки. Собственные формулировки CETIN об эксплуатации, мониторинге и обслуживании, управлении доступом, управлении договорами с владельцами и удалённом присутствии следует читать как категории затрат.
Аренда башни — это обещание, что кто-то сможет добраться до площадки, диагностировать неисправность, заменить оборудование, восстановить питание, поддерживать охлаждение, соблюдать правила безопасности и координировать действия с владельцами, не заставляя арендатора воссоздавать полевую организацию.
Плотность арендаторов — четвёртое ограничение и самое непрозрачное. Публичные документы говорят, что CETIN предлагает равную и прозрачную оптовую инфраструктуру и колокацию. В них не раскрывается, сколько арендаторов приходится в среднем на площадку, сколько сторонних арендаторов используют 1 750 площадок, как часто на крышной или наземной площадке размещается оборудование не Yettel и как ценообразование колокации учитывает площадь, высоту, потребляемую мощность, магистральные каналы, охлаждение, часы доступа и тип оборудования.
Плотность арендаторов определяет, действительно ли экономика башни является совместной или в основном держится на одном якорном клиенте. Площадка с одним арендатором — это необходимая сетевая затрата. Площадка с несколькими платящими пользователями становится инфраструктурным капиталом с операционным рычагом.
Регуляторные условия влияют на эту плотность. Процесс распределения спектра RATEL возложил на каждого мобильного оператора обязательства по покрытию в муниципалитетах с более слабым покрытием. Такие обязательства могут сделать маргинальные площадки безальтернативными. Оператор может быть вынужден покрыть место, которое не прошло бы частный инвестиционный барьер только за счёт трафика. Совместная инфраструктура может снизить этот барьер, но только если регуляторные и коммерческие условия обеспечивают эффективный доступ и если на площадке достаточно электропитания и магистральных каналов.
Публичные данные не раскрывают условия аренды CETIN на уровне площадок, поэтому экономическую проверку нужно строить вокруг стимулов: облегчают ли правила и договоры арендатору использование существующей инфраструктуры или оставляют каждому оператору дублирование металлоконструкций, электропитания и транспорта?
Безопасность и непрерывность добавляют ещё один слой.Страница систем менеджмента CETINперечисляет сертификаты ISO 9001 по менеджменту качества, ISO 22301 по непрерывности бизнеса, ISO 27001 по информационной безопасности, ISO 27701 по менеджменту конфиденциальности информации, ISO 14001 по экологическому менеджменту и ISO 45001 по охране труда и технике безопасности. Там сказано, что сеть защищает конфиденциальность, целостность, доступность и конфиденциальность данных за счёт управления рисками безопасности, защищённости и бизнеса. Сертификация не доказывает безупречную работу. Она показывает, что CETIN продаёт инфраструктуру на рынке, где покупатели, особенно операторы, финансовые институты, государственные органы и корпоративные клиенты, будут спрашивать, управляются ли простои, физический доступ и информационная безопасность в рамках признанных систем.
Поэтому модель «строить или арендовать» должна начинаться с избежания капитальных затрат, но не останавливаться на этом. Самостоятельное строительство включает права на землю или крышу, разрешения, строительные работы, возведение башни или опоры, проектирование площадки, энергооборудование, аккумуляторы, укрытия, охлаждение, противопожарную и молниезащиту, видеонаблюдение, полевой персонал, запасные части, магистральные каналы, средства мониторинга, страхование, налоги, управление отношениями с владельцами и обязательства по выводу из эксплуатации.
Аренда включает регулярные платежи, обязательства по сроку договора, уровни обслуживания, затраты на модернизацию, ограничения по оборудованию, условия доступа, перевыставление расходов на электроэнергию, координацию обслуживания и возможную зависимость от приоритетов владельца инфраструктуры. Аренда выигрывает, когда она устраняет больше рисков и задержек, чем добавляет регулярных затрат и зависимости.
Для мобильного оператора самое сложное сравнение — это время. Если ёмкостному слою 5G в диапазоне 3,5 ГГц быстро нужны новые точки, аренда пригодной крыши, опоры или башни может стоить больше, чем экономия нескольких евро в месяц на арендной плате. Время до появления покрытия может защитить долю рынка. Время до появления ёмкости может предотвратить перегрузку в деловых районах, на стадионах, в туристических зонах и транспортных узлах. Время до магистрального подключения может сделать корпоративные предложения убедительными. Поэтому существующее покрытие CETIN и якорный спрос Yettel — часть ценности, а не случайные факты.
Для корпоративного покупателя расчёт иной. Завод, шахта, логистический парк, больница, аэропорт или общественное здание не обязательно хотят становиться владельцем телекоммуникационной площадки. Им нужны покрытие, ёмкость, безопасность, время безотказной работы и одна ответственная сторона. На странице сетевых услуг CETIN прямо упоминается индивидуальное покрытие в промышленных зонах, офисных зданиях, торговых центрах, отелях, на вокзалах и в аэропортах. Распределённые антенные системы и частный 5G — это не просто технологии. Это способы превратить сложное внутреннее или кампусное покрытие в управляемую плату за доступ.
Покупатель избегает необходимости содержать постоянную телекоммуникационную инженерную функцию.
Слой дата-центра и межсоединений даёт предприятиям ещё одну причину арендовать, а не строить. Если клиенту нужна частная связь с облачными партнёрами, IP-транзит, трансграничные каналы или защищённый Ethernet, башня или площадка DAS — лишь часть услуги. Страница связности CETIN связывает эту границу с национальными и международными маршрутами, тёмным волокном, IP-транзитом, SD-WAN и облачной связью. Экономическая ценность не в том, что «у нас есть башня рядом с вами». Она в том, что «мы можем подключить эту башню, офис, завод или стойку дата-центра к управляемой региональной сети».
Давление на CETIN в том, что всё это нужно оценивать так, чтобы не потерять покупателя в пользу альтернатив. Telekom Srbija и A1 эксплуатируют собственные мобильные сети. Другие провайдеры оптоволокна, дата-центров, корпоративных услуг и интернета продают связь. Крупные корпоративные клиенты могут закупать услуги у нескольких операторов или строить частную инфраструктуру с поставщиками оборудования и интеграторами. Гипермасштабные облачные провайдеры и контент-сети могут смещать спрос на межсоединения в сторону глобальных узлов. Государственные органы могут устанавливать обязательства, повышающие затраты без соответствующей выручки.
Преимущество CETIN — локальная физическая глубина и якорный спрос, связанный с группой. Риск в том, что покупатели не станут платить премию, пока не будут видны время безотказной работы, скорость доступа и экономика арендаторов.
Три пробела в доказательствах должны определять, насколько серьёзно относиться к этой гипотезе. Первый — экономика. Публичная отчётность раскрывает выручку, EBITDA, капитальные затраты и активы на уровне компании, но не цены аренды на уровне площадок, не перевыставление расходов на электроэнергию, не число сторонних арендаторов, не средний коэффициент загрузки, не концентрацию клиентов за пределами якорного Yettel, не сроки договоров и не отток по колокации.
Серьёзному покупателю нужны эти цифры, потому что один и тот же портфель башен может быть либо качественной совместной инфраструктурой, либо дорогостоящим обязательством в зависимости от заполняемости и цены.
Второй пробел — надёжность. Сертификаты CETIN, заявление о доступности дата-центра 99,9999 процента, формулировки о поддержке 24x7 и страницы услуг поддерживают историю непрерывности, но не показывают простои, среднее время восстановления, историю планового обслуживания, частоту обрывов оптоволокна, автономность аккумуляторов, опыт отказов электросети, историю расчётов клиентов или показатели доступа к площадкам. Надёжность — это то место, где аренда либо окупает себя, либо проваливается.
Если арендатор должен держать наготове собственную полевую команду, потому что совместную площадку нельзя быстро восстановить, аргумент об избежании строительства слабеет.
Третий пробел — удержание клиентов. Якорный спрос со стороны Yettel силён, но долгосрочная ценность также зависит от того, остаются ли внешние клиенты, добавляют ли операторы оборудование со временем, расширяются ли корпоративные проекты покрытия за пределы одной площадки и продлевают ли клиенты дата-центра и связности договоры. Публичные данные показывают услуги, которые могли бы поддерживать удержание, включая колокацию, удалённое присутствие, веб-портал, облачную связь, трансграничные каналы и предложения по безопасности. Они не показывают показатели продления или потери клиентов.
Без данных об удержании лучший публичный вывод состоит в том, что у CETIN есть правдоподобная платформа совместной инфраструктуры, а не в том, что каждая площадка доказала экономику с несколькими арендаторами.
Покупателю также следует оценивать аренду как набор разделимых платежей, даже если коммерческое предложение приходит в виде одной управляемой услуги. Плата за пассивное место покрывает права на башню или крышу, несущую способность, лотки, монтаж, укрытие и доступ. Плата за электропитание покрывает сетевое электроснабжение, резервное оборудование, аккумуляторы, охлаждение и время техников, необходимое для поддержания надёжного питания. Плата за магистральные каналы покрывает оптоволокно, радиорелейную связь, маршрутизацию, транспортное оборудование и резервирование маршрутов.
Плата за обслуживание покрывает мониторинг, техобслуживание, координацию с владельцами, безопасность, ремонт и отчётность. Плата за модернизацию покрывает дополнительные антенны, более тяжёлое радиооборудование, новые шкафы, повышенное энергопотребление или переход от покрытия к ёмкости. Если эти компоненты не видны, покупатель не может понять, дешевле ли аренда потому, что CETIN эффективна, дешевле потому, что услуга урезана, или дороже потому, что включает реальную отказоустойчивость.
Такой покомпонентный взгляд — и более справедливый способ сравнить CETIN с самостоятельным строительством. Самостоятельная стройка может выглядеть дешевле, если модель включает только возведение башни и игнорирует задержки с разрешениями, переговоры с владельцами, замену аккумуляторов, доступ к площадке, охлаждение, безопасность, прокладку оптоволоконного маршрута, юстировку радиорелейных линий, запасные части, страхование и вывод из эксплуатации. Аренда может выглядеть слишком дорогой, если модель трактует каждый регулярный платёж как ренту и игнорирует избежённые капитальные и операционные работы.
Правильное сравнение — чистые приведённые затраты на требуемый уровень обслуживания. В плотном городском районе ценность готовой крыши с оптоволокном и запасом по мощности может перевешивать арендную плату. В сельском муниципалитете со слабым покрытием ценность может заключаться в выполнении обязательства без строительства площадки для одного арендатора с нуля. В корпоративном кампусе ценность может состоять в одном ответственном провайдере радио, транспорта и межсоединений.
Плотность — это рычаг, который может сделать цену башни или разрушить её. Если Yettel — единственный пользователь площадки, она всё равно может быть необходима для национального покрытия, но её экономика в основном определяется якорным клиентом. Если ту же площадку используют второй мобильный оператор, корпоративный клиент, сеть государственного сектора, услуга фиксированного беспроводного доступа или клиент внутреннего покрытия, фиксированные затраты на доступ, электропитание, укрытие и обслуживание распределяются на большую выручку.
Собственное заявление CETIN о более чем 1 750 площадках и 1 800 собственных объектах, готовых принять оборудование других операторов, создаёт возможность такого распределения. Оно не доказывает, что распределение уже происходит. Разница между «готов принять» и «принимает платящих арендаторов» — один из самых важных недостающих фактов.
Электропитание заслуживает ещё более подробного разбора, потому что оно может незаметно превратить аренду из привлекательной в дорогую. Арендатор с высокой радионагрузкой потребляет больший ток, выделяет больше тепла и может требовать более мощного резервирования. Аккумуляторы стареют. Блоки охлаждения выходят из строя. Условия электросети различаются по местам. Крыше с ограниченным электроснабжением может потребоваться модернизация, прежде чем она сможет принять новое оборудование. Сельская площадка может быть дешевле по аренде, но дороже по доступу для обслуживания и резервированию питания. Предложение колокации CETIN включает оборудование электропитания, аккумуляторы и аварийное оборудование, а на странице сети сказано, что компания обеспечивает надёжное бесперебойное питание на своих площадках (https://www.cetin.rs/services/collocation;https://www.cetin.rs/about-us/network). Публичные документы не говорят, выставляется ли счёт за электроэнергию по фактической стоимости, с индексацией, включается ли она в аренду или рассчитывается по потреблению оборудования. Этот способ расчёта меняет риск покупателя.
У обслуживания есть такой же скрытый рычаг. Оператор может согласиться на более высокую ежемесячную аренду, если она действительно заменяет внутреннюю полевую службу. Он не может согласиться на такую цену, если арендатору всё равно приходится держать людей, запасные части и возможности эскалации наготове для рутинных сбоев. Поэтому формулировки CETIN об эксплуатации, мониторинге и обслуживании центральны, как и свидетельство из раздела карьеры о том, что планирование транспорта охватывает радиорелейные, оптические линии, сети DWDM и MPLS для мобильного, жилого и делового использования (https://www.cetin.rs/careers). Чем лучше CETIN может демонстрировать быстрое восстановление, дисциплину планового обслуживания и чёткую координацию доступа, тем больше аренда выглядит как операционная страховка, а не рента.
Контекст фиксированного широкополосного доступа в Сербии тоже важен, потому что мобильные башни и оптоволоконные рынки больше не являются отдельными островками планирования. В отчёте RATEL за первый квартал 2026 года сказано, что у фиксированного широкополосного доступа было около 2,19 млн абонентов, а доминирующими типами доступа были кабельный и FTTx (https://www.ratel.rs/storage/upload/2026/07/Q1-2026.pdf). В годовой отчётности e& PPF говорится, что группа приобрела SBB Serbia в 2025 году, добавив крупного фиксированного провайдера в тот же более широкий телекоммуникационный периметр, который включает Yettel и CETIN (https://www.datocms-assets.com/56100/1771365178-fr39_20260217_eand_ppf_telecom_group_fy2025_annual_accounts_public.pdf). Это может повысить внутренний спрос на транспорт, межсоединения и ёмкость дата-центров. Это также может обострить конкуренцию с Telekom Srbija и A1, поскольку конвергентные операторы могут совместно использовать фиксированные активы, мобильные активы и оптовую инфраструктуру.
Для непрерывности работы государственного сектора ключевой вопрос не в том, признана ли CETIN официально критически важной в каждом документе. Практический вопрос в том, могут ли государственные, финансовые, транспортные и близкие к чрезвычайным службам пользователи полагаться на инфраструктуру во время стресса. Сертификаты систем менеджмента CETIN включают непрерывность бизнеса и информационную безопасность, а её предложение дата-центра указывает на финансовые институты, контент-провайдеров и провайдеров цифровых услуг как на клиентов или целевых пользователей (https://www.cetin.rs/management-systems;https://www.cetin.rs/services/data-center). Это ставит компанию рядом с услугами, которые важны во время простоев, киберинцидентов, наводнений, жары или внезапных всплесков трафика. Поэтому цена аренды для таких пользователей должна включать доказательства мер по обеспечению непрерывности, а не только точку на карте и полосу пропускания.
Геополитика входит через оборудование, собственность и трансграничную маршрутизацию. e& PPF в конечном счёте контролируется e& Group и PPF Group, а в периметре инфраструктуры CETIN International есть миноритарный партнёр. Страница трансграничной связности помещает CETIN в региональный маршрут между Западной, Восточной и Южной Европой с линиями в направлении Венгрии, Хорватии, Румынии, Болгарии, Северной Македонии и Черногории (https://www.cetin.rs/services/connectivity). В руководстве CMS по 5G в Сербии отмечается отсутствие отдельного регулирования совместного использования сетей, а также обсуждаются обязательства, связанные с отказом от ненадёжных поставщиков оборудования 5G (https://cms.law/en/int/expert-guides/cms-expert-guide-to-5g-regulation-and-law/serbia). Покупатель оптового доступа может не выбирать поставщиков оборудования напрямую, но ему будет важно, достаточно ли стабильны политика по поставщикам, санкционные риски, обязанности по законному доступу и трансграничная маршрутизация для долгосрочных договоров.
Сигналы в сфере закупок скромные, но всё же полезные. На странице кодекса поставщика CETIN говорится, что честное, прозрачное и справедливое ведение бизнеса — часть её деятельности и что компания ожидает от поставщиков соблюдения этических принципов (https://www.cetin.rs/supplier-code-of-conduct). В годовой отчётности e& PPF сказано, что дочерние компании группы работают в национальных и международных цепочках поставок телекоммуникационного оборудования, программного обеспечения и материалов для строительства сетей и что группа уделяет внимание выбору поставщиков, сертификатам качества и соблюдению стандартов и правил импорта (https://www.datocms-assets.com/56100/1771365178-fr39_20260217_eand_ppf_telecom_group_fy2025_annual_accounts_public.pdf). Эти заявления не раскрывают цены поставщиков или риски запасных частей, но показывают, что восходящая цепочка поставок — реальная статья затрат и поверхность контроля за арендой башен.
Компактный реестр доказательств поэтому лучше всего читать как карту того, что доказано, а что остаётся открытым:
| Пункт доказательства | URL | Что он доказывает | Чего он не доказывает |
|---|---|---|---|
| Идентичность и финансы CETIN Serbia | https://www.eandppftelecom.eu/our-companies/cetin-serbia | Белградская компания, отношения с Yettel, выручка, EBITDA, активы и капзатраты за 2025 год | Экономику на уровне площадок или сроки договоров |
| Происхождение сегмента и собственность | https://www.datocms-assets.com/56100/1771365178-fr39_20260217_eand_ppf_telecom_group_fy2025_annual_accounts_public.pdf | Выделение 2020 года, оптовое обслуживание Yettel, структура собственности 70/30 и контекст инвестиций в 5G | Состав арендаторов за пределами клиентов группы |
| Продукт колокации | https://www.cetin.rs/services/collocation | Аренда башен и крыш, более 1 750 площадок, компоненты электропитания и пассивных площадок | Цены, заполняемость и показатели SLA |
| Сетевой охват | https://www.cetin.rs/about-us/network | Собственные площадки, точки присутствия, радиорелейные линии, оптоволокно, покрытие и заявления о возобновляемой энергии | Независимую аудированную инвентаризацию площадок |
| Продукт связности | https://www.cetin.rs/services/connectivity | Оптоволокно, радиорелейная связь, услуги 100 Гбит/с, трансграничные линии и масштаб оптового транспорта | Загрузку отдельных маршрутов или маржу |
| Мобильный спрос в Сербии | https://www.ratel.rs/storage/upload/2026/07/Q1-2026.pdf | Доли абонентов, мобильный трафик данных, фиксированный широкополосный доступ и контекст M2M | Атрибуцию выручки именно CETIN |
| Нагрузка покрытия 5G | https://www.ratel.rs/storage/upload/2026/04/Prikaz-mobilnih-mre%C5%BEa-operatora---%C4%8Cetvrti-kvartal-2025.-godine.pdf | Число базовых станций Yettel, типы площадок, площадки 5G и категории магистральных каналов | Какие физические площадки сдаются в аренду третьим сторонам |
| Граница сетевых ресурсов | https://www.peeringdb.com/net/5066иhttps://stat.ripe.net/data/as-overview/data.json?resource=AS15958 | Видимость AS15958, позицию по межсоединениям и роль региональной сети | Число клиентов или коммерческую нейтральность |
Эти доказательства поддерживают взвешенный промежуточный вывод. CETIN Serbia — это не просто владелец башен и не просто внутренний центр затрат для Yettel. Это оптовая инфраструктурная компания с крупным якорным клиентом, раскрытым финансовым масштабом, продуктовым каталогом, охватывающим пассивные площадки и поддержку активной сети, и рыночным спросом, движимым развитием 5G и ростом данных. Но публичные доказательства не доходят до подтверждения полностью диверсифицированной модели нейтрального оператора.
Более точный вывод: аренда CETIN ценна там, где она оказывается ниже полной стоимости самостоятельного строительства покупателя, и эту ценность нужно проверять по каждой площадке через плотность, электропитание, обслуживание, магистральные каналы и условия договора.
Ценовая дисциплина важна и для самой CETIN. При слишком низкой цене она может выиграть арендатора, но недофинансировать электропитание, магистральные каналы и обслуживание, которые делают аренду стоящей покупки. При слишком высокой цене покупатели оставят CETIN только сложные площадки, а в остальных местах будут строить или искать альтернативы. Если слишком многое упаковано в один непрозрачный платёж, опытные операторы будут дисконтировать предложение, потому что не смогут сравнить риски. Если платежи чётко разделены и надёжность доказана, аренду покупателю легче обосновать внутри компании.
Прозрачность — это не только хорошее управление; это инструмент продаж в совместной инфраструктуре.
Факты, которые сильнее всего изменили бы оценку, вполне конкретны. Таблица сторонних арендаторов по классам площадок показала бы, есть ли у предложения CETIN с более чем 1 750 площадками внешняя динамика. Разделение выручки между Yettel, другими клиентами группы и клиентами вне группы показало бы риск концентрации. Способы выставления счетов за электроэнергию и компенсации за простои показали бы, кто несёт энергетический риск и риск надёжности.
Разбивка капитальных затрат на новые площадки, модернизацию 5G, магистральные каналы, устойчивость энергоснабжения и замену оборудования показала бы, расширяют ли инвестиции платформу или лишь поддерживают соответствие требованиям. Таблица продлений или оттока по клиентам колокации, дата-центра и связности показала бы, остаются ли покупатели после первого срока договора.
Данные за 2025 и 2026 годы делают платформу ещё более важной. В Сербии уже используется спектр 5G, мобильный трафик данных продолжает расти, у Yettel большая доля мобильного рынка, а розничная группа расширилась в фиксированный широкополосный доступ и платное телевидение. Собственная выручка и капитальные затраты CETIN выросли. Данные RATEL о покрытии показывают у Yettel значительное число площадок 5G и покрытие населения, а также тысячи площадок 2G, 3G и 4G, которым по-прежнему нужно обслуживание, при том что сверху добавляется новая ёмкость.
Инфраструктурную компанию просят одновременно поддерживать преемственность устаревших сетей и новое строительство.
Именно поэтому аренда башни — не просто рента. Это инструмент финансирования, эксплуатации и координации. Она позволяет покупателю пользоваться уже обслуживаемой конструкцией, цепочкой электропитания, процессом доступа, отношениями с владельцами и транспортным маршрутом. Она позволяет владельцу инфраструктуры распределять затраты между якорным и внешним спросом. Она позволяет розничному оператору сосредоточить капитал на спектре, услугах и клиентах, пока оптовое подразделение назначает цену физического слоя. Модель работает, когда каждый слой честен в отношении того, чем он владеет.
Самый наглядный способ смоделировать платную единицу — разделить площадку на пять денежных факторов. Первый — физическое положение: земля или крыша, высота, нагрузка, часы доступа, права владельца, условия безопасности и пространство для модернизации. Высокая крыша в Белграде может быть ценной, даже если к ней трудно добраться, поскольку она позволяет избежать отдельного городского строительства. Сельская наземная площадка может быть дешёвой по аренде, но дорогой по строительным работам, электропитанию и выездам персонала.
Второй фактор — электропитание: договорная мощность, автономность аккумуляторов, охлаждение, учёт энергии и аварийное снабжение. Часто именно питание превращает низкую базовую аренду в крупный регулярный счёт. Третий фактор — транспорт: прямое оптоволокно, защищённое оптоволокно, один радиорелейный переход, несколько радиорелейных переходов или их сочетание. Четвёртый фактор — операционная поддержка: мониторинг, диспетчеризация, связь с владельцами, безопасность, запасные части и обслуживание. Пятый — коммерческая плотность: несёт ли площадку один арендатор или несколько арендаторов помогают покрывать постоянные затраты.
Каждый фактор меняет ответ на вопрос «строить или арендовать». Если арендатору нужна простая сельская точка покрытия с низким трафиком и без ближайшего корпоративного спроса, совместная аренда может быть привлекательной, поскольку арендатор избегает полного строительства, но экономически площадка всё равно может быть слабой, если к ней не присоединится другой пользователь. Если арендатору нужна плотная городская ёмкость 5G, аренда может быть дороже за квадратный метр, но дешевле по времени, разрешениям и магистральным каналам.
Если арендатор — корпоративный клиент, которому нужно внутреннее покрытие, башенная аналогия становится менее полезной; экономика смещается к распределённым антенным системам, частному радио, подключению по оптоволокну, формулировкам SLA и поддержке. Публичные страницы услуг CETIN охватывают все эти поверхности, поэтому компанию следует оценивать как оператора инфраструктуры доступа, а не как узкого владельца металлоконструкций.
Ценообразование также должно отличать ёмкость от ответственности. Арендатор может купить место для монтажа оборудования и по-прежнему нести ответственность за значительную часть услуги. Либо он может купить более глубокий управляемый слой, в котором CETIN берёт на себя больше в проектировании площадки, магистральных каналах, эксплуатации и поддержке клиентов. Чем глубже слой, тем больше покупатель платит за передачу процессов и рисков, а не только за квадратные метры или юниты в стойке. Это видно в формулировках об оценке площадки, управлении доступом, управлении договорами с владельцами, эксплуатации, мониторинге и обслуживании.
Это видно и в формулировках страницы дата-центра о веб-портале и удалённом присутствии. В оптовом доступе коммерческий вопрос не только «Сколько места я получу?», но и «Какие виды отказов перестают быть моими?».
Именно здесь концентрация клиентов работает в обе стороны. Yettel как якорный клиент даёт CETIN основание поддерживать сеть современной, потому что от этого зависят качество услуг и доля рынка розничного оператора. Это также даёт внешним клиентам уверенность, что инфраструктура не спекулятивная. Обратная сторона — неоднозначность приоритетов. Если стороннему арендатору нужна индивидуальная модернизация на площадке, которая в первую очередь важна для мобильного плана Yettel, арендатор должен знать, можно ли согласовать ёмкость, электропитание и окна обслуживания.
Равные и прозрачные условия — правильный принцип, но покупателю всё равно следует спрашивать, как разрешаются конфликты, как распределяется ограниченная нагрузка башни, как оплачивается модернизация электропитания и сколько уведомления требуется для плановых работ.
Структура группы может улучшить дисциплину финансирования. Инфраструктурные подразделения с видимым якорным денежным потоком и высокой маржой EBITDA могут финансировать модернизацию более предсказуемо, чем разрозненные владельцы площадок. Финансовая таблица e& PPF показывает, что выручка и капитальные затраты CETIN Serbia растут вместе, что согласуется с сетью, которая всё ещё поглощает спрос на модернизацию. Но дисциплина финансирования — не то же самое, что доказательство прибыльности отдельных площадок.
У высокомаржинальной компании всё равно могут быть слабые отдельные объекты, оправданные обязательствами по покрытию, стратегическими коридорами, устойчивостью, корпоративными опциями или будущей арендой. Поэтому проверка покупателя не должна останавливаться на финансовых показателях компании. Нужно запрашивать коммерческое обоснование именно той площадки или услуги, которая арендуется.
Самые ценные площадки могут быть не самыми высокими башнями. Площадка с оптоволокном, стабильным питанием, лёгким доступом, чистыми правами владельца и несколькими ближайшими корпоративными перспективами может быть прибыльнее сложной высокой конструкции со слабым транспортом. Подключение к дата-центру в Белграде может быть ценнее удалённой площадки, если покупателю нужны национальные межсоединения или облачная связь. Площадка 5G в туристической зоне может нести сезонные пики, оправдывающие модернизацию ёмкости, даже если средний трафик выглядит скромным.
Муниципалитет, указанный в обязательствах по покрытию, может быть ценным потому, что он удовлетворяет регуляторным требованиям, а не потому, что немедленно генерирует высокий трафик. Поэтому экономика CETIN — это экономика портфеля. Компании нужны прибыльные плотные площадки, необходимые площадки покрытия и стратегические точки межсоединений, поддерживающие друг друга.
Такой портфельный взгляд объясняет, почему недостающие метрики нужно аккуратно группировать. Отсутствие данных по экономике означает, что мы не видим ставки аренды, маржу по электропитанию, число арендаторов или прибыльность площадок. Отсутствие данных по надёжности означает, что мы не видим, как часто отказывает физический слой и как быстро его восстанавливают. Отсутствие данных по удержанию означает, что мы не видим, расширяются клиенты или уходят после первого договора. Это серьёзные пробелы, но именно такие пробелы правильны для этого бизнеса. Запрос несвязанных розничных метрик был бы мимо цели.
За единицу платят доступ к площадке, транспорт, электропитание, эксплуатация и доверие к продлению.
Для CETIN Belgrade самые сильные публичные факты просты. Компания возникла в результате выделения активных и пассивных сетевых активов и оптового бизнеса Telenor/Yettel Serbia. Она предоставляет оптовые услуги мобильной сети Yettel Serbia как якорному клиенту. Она отчитывается о высокой выручке и EBITDA относительно своего масштаба в Сербии.
Она продвигает более 1 750 площадок колокации, услуги электропитания и укрытий, активную и пассивную радиоинфраструктуру, оптические и беспроводные магистральные каналы, пять транспортных узлов, национальную и международную фиксированную связь, нейтральный к операторам дата-центр и сертифицированные системы менеджмента. Данные RATEL показывают спрос и физическую нагрузку сети вокруг мобильной сети Yettel. Записи PeeringDB и RIPEstat подтверждают существование маршрутизируемой поверхности межсоединений, не превращая сетевые записи в компании.
Самые сильные нерешённые вопросы столь же ясны. Сколько платящих арендаторов приходится на каждую категорию площадок? Как выставляются счета за электропитание, аварийное оборудование, охлаждение и магистральные каналы? Как часто третьи стороны арендуют место вне якорных отношений с Yettel? Какие уровни обслуживания применяются к доступу к башне и ремонту? Как быстро CETIN может добавить ёмкость в муниципалитетах и корпоративных зонах, важных после аукциона 5G? Какая часть капитальных затрат 72 млн евро за 2025 год приходится на расширение, модернизацию, устойчивость энергоснабжения или плановую замену? Это не абстрактные раскрытия.
Они определяют, дешевле ли аренда строительства.
Поэтому покупателю, выбирающему между самостоятельным строительством и совместной инфраструктурой CETIN, следует запросить коммерческое предложение, в котором разделены башня или опора, шкаф или укрытие, электропитание, аккумуляторы, аварийное оборудование, охлаждение, безопасность, права доступа, магистральные каналы, IP или транспорт, монтажные работы, обслуживание и уровни обслуживания. Нужно спросить, какие затраты фиксированные, какие зависят от электропитания или трафика, какие разовые, какие регулярные и что произойдёт при росте плотности оборудования.
Нужно запросить варианты магистральных каналов и данные о восстановлении для конкретной площадки. Нужно узнать, есть ли уже другие арендаторы и изменит ли добавление арендатора пределы по электропитанию, охлаждению или нагрузке. Только тогда покупатель сможет сравнить аренду с собственными затратами на строительство.
Публичная позиция CETIN состоит в том, что вариант совместного использования часто будет выигрывать. Сетевой трафик Сербии, переход на 5G, якорный спрос Yettel, позиция в трансграничной связности и потребности корпоративного покрытия указывают на большую ценность в повторном использовании инфраструктуры, чем в дублировании металлоконструкций. Но цена этой ценности — тщательная проверка. Аренда дешевле самостоятельного строительства только тогда, когда совместная площадка надёжна, допускает модернизацию, хорошо обеспечена электропитанием, хорошо подключена и заполнена достаточным спросом, чтобы распределять постоянные затраты.
Поэтому экономика CETIN Belgrade скрыта на виду: башенные площадки, оптоволоконные магистральные каналы, электропитание, обслуживание и плотность арендаторов — не вспомогательные функции вокруг продукта. Они и есть продукт.