
Кратко
- CAGHET-PLUS SRL выглядит как небольшой местный оператор широкополосного доступа и кабельного телевидения в Тараклии, а не как владелец национальной инфраструктуры. Согласно собственным публичным материалам, компания работает с 2000 года, предоставляет кабельное телевидение и высокоскоростной широкополосный доступ в Тараклии, с 2013 года начала заменять кабель на оптику, а сейчас предлагает пакет «интернет и телевидение» за 190 леев со скоростью до 150 Мбит/с.
- Экономическое обоснование хрупкое, но не тривиальное. У компании есть формальный след в номерных ресурсах: AS43783 и четыре маршрута IPv4. Однако розничная ценность предложения зависит не столько от масштаба маршрутизации, сколько от того, смогут ли местная поддержка, скорость ремонта и узнаваемость у клиентов защитить денежный поток от давления молдавского рынка, где проникновение оптики высокое, пакетные предложения распространены, а крупные провайдеры рекламируют гораздо более высокие скорости примерно за ту же ежемесячную цену.
Домашний абонент платит за локальную предсказуемость
Экономический стимул начинается с одного абонента, а не с номера автономной системы. Домохозяйство в Тараклии не покупает «подключение» абстрактно. Оно покупает ожидание, что видеозвонок сработает, когда родственник за границей, платёжный терминал в небольшом магазине сможет провести операцию, школьное задание можно будет загрузить, телевизионный пакет заменит отдельный счёт за развлечения, а когда линия падает, на другом конце окажется тот, кто доступен и ответит. Счёт должен быть достаточно небольшим для местного семейного бюджета, но достаточно высоким, чтобы покрыть издержки, которые вовсе не малы.
Именно в этом напряжение вокруг CAGHET-PLUS SRL. На собственных публичных страницах компания указывает Тараклию и описывает услуги многоканального кабельного телевидения и высокоскоростного широкополосного доступа. На сайте сказано, что бизнес работает на рынке с 2000 года и что осенью 2013 года начал модернизацию кабельной сети, заменяя её оптикой. Эти факты говорят о местной истории работы и розничном формате услуг. Они не доказывают национального масштаба, возможностей для крупных предприятий или высокомаржинального оптового бизнеса. Они показывают компанию, чья главная ценность, вероятно, — практическая доступность в конкретном месте.
Для клиента первая альтернатива — это не безупречное техническое сравнение. Это вариант, который выглядит достаточно хорошим по приемлемой ежемесячной цене. Более крупный молдавский оператор может предложить более высокие рекламные скорости, скидку на мобильную связь в пакете, акцию на роутер или телевизионный пакет с бо́льшим числом каналов. Другой местный провайдер может знать те же дома и улицы. Мобильный доступ может быть достаточным для домохозяйства, которое в основном смотрит видео на телефонах.
Единственная причина, по которой небольшой местный оператор может удержать абонента, — это уверенность клиента в том, что услуга достаточно надёжна, путь в поддержку не такой обезличенный, порядок ремонта привычен, а итоговый счёт понятен.
Именно поэтому рост выручки и создание ценности нельзя смешивать. Привлечение абонентов по сниженной цене может поднять выручку, ослабляя при этом бизнес, если каждое новое подключение требует длинной абонентской линии, субсидии на роутер, затрат на контент, работы службы поддержки и будущих выездов на ремонт. Повышение цен может улучшить отчётную выручку, но уничтожить ценность, если клиенты смогут перейти на более быструю альтернативу. Продажа надёжности ценна только тогда, когда клиент за неё платит, а провайдер обладает операционной дисциплиной, чтобы её обеспечить, не позволяя полевым работам съедать маржу.
Понятно и то, кто несёт риски. Если линия выходит из строя, клиент теряет доступ. Если растут расходы на транзит или магистральные каналы, их несёт провайдер, если только счёт нельзя пересмотреть. Если из-за бури, обрыва кабеля или проблем с электричеством требуются повторные выезды, бремя ремонта ложится на оператора. Если усложняются жалобы на злоупотребления, сбор платежей или условия трансляции телеканалов, небольшому штату приходится впитывать работу, которую крупный оператор распределяет по более широкой базе. Стратегия без распределения ресурсов была бы здесь маркетингом.
Настоящая стратегия — сможет ли ежемесячная абонентская плата финансировать скучную работу по поддержанию доступности.
Границы бизнеса — локальные и конкретные
CAGHET-PLUS SRL следует рассматривать прежде всего как сервисный бизнес в Тараклии. На сайте компании указаны контакты в Тараклии: адрес офиса, часы работы и местные телефоны. На странице услуг — кабельное телевидение и интернет. Указана подписка на телевидение за 50 леев и тариф «интернет плюс телевидение» за 190 леев со скоростью до 150 Мбит/с, сроком 36 месяцев и платой за подключение. На странице также сказано, что кабельное телевидение предоставляется бесплатно при подключении интернет-тарифа. Это розничный пакет, а не заявление о широкой телеком-инфраструктуре.
Официальная самохарактеристика полезна тем, что сужает границы. Компания говорит, что является одним из операторов в Молдове, предоставляющих многоканальное кабельное телевидение и высокоскоростной широкополосный доступ в Тараклии. Эта формулировка важна. Это не история о национальном дата-центре, облачной платформе или нейтральной точке обмена трафиком. Это история о небольшой сети доступа и телевидении в городе, чьё население по переписи 2024 года составляет примерно десять тысяч человек. Поэтому доступный рынок ограничен ещё до учёта конкуренции, доходов домохозяйств и миграции.
Операционные границы определяет и местная экономика. Небольшой город может быть привлекателен для местного провайдера, потому что репутация распространяется быстро, а клиенты ценят близость. Но та же особенность ограничивает потенциал роста. Домохозяйств, магазинов, школ, кафе и офисов, которые можно подключить, лишь столько-то. После того как основные улицы и многоквартирные дома подключены, дальнейший прирост усложняется. Экспансия в соседние населённые пункты требует дополнительной инфраструктуры, более длинных маршрутов ремонта, новых разрешений и даёт меньшую плотность.
Оставаясь только в центральной части, можно сохранить скорость обслуживания, но это ограничивает масштаб.
Данные сторонних источников о компании добавляют финансовую оговорку. Страница открытого коммерческого реестра указывает юридическое лицо, дату регистрации, адрес, собственников и администратора, а также показывает видимые исторические финансовые сигналы за 2023 год: доход от продаж около 590,58 тыс. леев, чистый убыток около 116,55 тыс. леев, отрицательный собственный капитал и шесть сотрудников. Эта страница — не полная аудированная модель телеком-оператора, и часть полей скрыта или доступна по подписке. Тем не менее видимые цифры соответствуют очень малому предприятию.
Если они верны по направленности, у компании мало места для дорогостоящих ошибок.
Поэтому компании приходится заставлять локальную направленность работать на экономику. Небольшой оператор не может рассчитывать, что масштаб спасёт недисциплинированную структуру затрат. Он не может долго тащить множество убыточных абонентов. Он не может бесконечно повторять каждую национальную акцию, если крупный игрок использует мобильную связь, телевидение, рассрочку на устройства и более широкий бренд, чтобы распределить издержки привлечения.
Ценность CAGHET-PLUS должна состоять в том, что крупный провайдер не сможет дёшево воспроизвести в Тараклии: знание местности, быструю практическую реакцию, личную дисциплину обхода платежей, существующие кабельные или оптические трассы и доверие клиентов, выстроенное годами.
Само по себе это не делает бизнес слабым. Небольшие местные операторы доступа могут выживать, когда их инфраструктура уже окупилась, расходы на поддержку контролируются, а клиенты ценят прямой сервис. Но границы должны быть честными. CAGHET-PLUS не оценивают так, будто это Moldtelecom, Orange или StarNet. Её оценивают по тому, способен ли узкий локальный след приносить достаточно денег для поддержания современного обещания услуг.
Номерные ресурсы подтверждают ответственность, а не рыночную силу
Запись о маршрутизации важна, но её нужно держать в пропорции. CAGHET-PLUS фигурирует в членстве RIPE NCC и в данных о маршрутизации как молдавский член и держатель ресурсов. AS43783 ассоциируется с CAGHETPLUS-AS и CAGHET-PLUS SRL. На публичных страницах маршрутизации видны четыре маршрута IPv4, каждый /24, всего 1 024 адреса IPv4; в просмотренных сторонних сводках видимых маршрутов IPv6 нет. Некоторые записи также помечают анонсируемое пространство IPv4 как валидное по проверкам безопасности маршрутизации.
Это свидетельство говорит, что компания — не просто имя реселлера в счёте. У неё есть формальный след в системе номерных ресурсов, и, судя по всему, она сама администрирует своё адресное пространство. Для небольшого местного провайдера это важно. Это позволяет более прямо контролировать политику маршрутизации, обработку контактов по злоупотреблениям, распределение адресов, смену вышестоящих провайдеров и непрерывность услуг. Это также может означать, что оператор вложился в техническое администрирование, выходящее за рамки простого розничного соглашения нижестоящего уровня.
Но переоценивать запись не стоит. Членство в RIPE и автономная система не доказывают, что компания продаёт IP-транзит, облачный хостинг, управляемые сетевые услуги или оптовую связь в значимом масштабе. Адресное пространство невелико по меркам операторов. В публичных сводках видны четыре маршрута IPv4, а не широкий портфель выделений. Отсутствие видимых маршрутов IPv6 в распространённых публичных сводках — стратегическая слабость, если она отражает реальное обслуживание клиентов, потому что современным сетям доступа всё чаще нужна готовность к IPv6 по мере дефицита адресов и изменения поведения приложений.
Отношения по маршрутизации указывают и на зависимость. Публичные сводки маршрутизации и записи в базах данных показывают отношения импорта и экспорта маршрутов с молдавскими и региональными сетями, причём Moldtelecom появляется в сводках как пир или вышестоящий оператор. Для небольшого оператора это нормально. Но это значит, что компания не контролирует всю цепочку между клиентом в Тараклии и глобальным интернетом. Между розничным обещанием и опытом пользователя находятся транзит, магистральные каналы, региональная передача трафика, конфигурация оборудования и стабильность маршрутов.
Cloudflare Radar в недавних срезах оценивал число пользователей за AS43783 на уровне нескольких тысяч. Это оценочный замер, а не число абонентов. Его не следует принимать за финансовую отчётность. Однако он вписывается в картину небольшого следа. Если пользовательская база действительно измеряется несколькими тысячами человек, а не десятками тысяч абонентов, у бизнеса ограниченная переговорная сила при закупках и низкая терпимость к дублирующим затратам.
Правильный вывод сбалансирован. Свидетельства о номерных ресурсах повышают уверенность в том, что CAGHET-PLUS несёт реальную ответственность за эксплуатацию сети. Они же усиливают тест на денежный поток. Владение ответственностью за маршрутизацию создаёт регулярные обязательства: плата за регистрацию, точность контактов, реакция на злоупотребления, гигиена безопасности маршрутизации, обслуживание оборудования, переговоры с поставщиками и техническая компетентность. Эти обязательства ценны, только если клиентская база платит за них достаточно. Небольшая автономная система может поддерживать локальную надёжность.
Сама по себе она не создаёт силы ценообразования.
Цена — обещание покрыть несколько издержек
Видимая розничная цена — центр бизнес-модели. CAGHET-PLUS рекламирует тариф «интернет плюс телевидение» за 190 леев в месяц со скоростью до 150 Мбит/с и платой за подключение 150 леев при сроке подписки 36 месяцев. Также указана стандартная подписка на телевидение за 50 леев. В пакете сказано, что кабельное телевидение предоставляется бесплатно при подключении интернета. Это выглядит как предложение на удержание домохозяйств: держать абонента в рамках одного местного счёта, избавить его от отдельного решения по телевидению и снизить отток за счёт пакета.
Проблема в том, что 190 леев должны оплачивать больше, чем просто трафик. Это транзит и магистральные каналы. Это инфраструктура доступа на улицах и в зданиях. Это оборудование на стороне клиента, монтажные работы, ремонт, электричество, офисная работа, биллинг, платёжные комиссии, налоги, банковское обслуживание, мониторинг сети, права на телеканалы или условия трансляции, звонки в поддержку, жалобы на злоупотребления и безнадёжные долги. Нужно, чтобы оставался достаточный запас для замены оборудования до того, как отказ заставит тратить в авральном порядке.
Если компания финансирует рост длинными контрактами и скромными платами за подключение, ежемесячный счёт всё равно должен нести будущий цикл капитальных вложений.
Поэтому срок в 36 месяцев не случаен. Длинный срок защищает провайдера от проблемы окупаемости расходов на подключение. Если новое подключение требует выезда, кабеля, коннекторов, роутера и администрирования, оператор не может вернуть эти расходы одной небольшой платой за подключение. Многолетняя подписка даёт оператору время заработать вложенное. Но клиент соглашается на такой срок, только если услуга остаётся конкурентоспособной. Максимальных 150 Мбит/с хватает многим домохозяйствам, но молдавский рынок уже двинулся к гораздо более высоким рекламируемым скоростям.
Крупные конкуренты ужесточают ценовой тест. Orange рекламирует оптические тарифы, где варианты 500 Мбит/с и 940 Мбит/с находятся примерно в той же ценовой полосе, с акционными скидками. StarNet рекламирует оптические варианты 300, 500 и 1 000 Мбит/с с акционными ежемесячными ценами, начинающимися ниже или около уровня пакета CAGHET-PLUS. Moldtelecom продвигала варианты 300, 500 и 1 000 Мбит/с с агрессивными скидками на первый год и роутером в подарок. Покрытие и доступность различаются, поэтому это не всегда прямые локальные альтернативы для каждого адреса в Тараклии. Но они формируют ожидания.
Клиент понимает, что 150 Мбит/с в Молдове — не премиум. Защитой не может быть только скорость. Нужно полное обещание: соединение работает, телевидение включено, счёт предсказуем, местный ремонт быстрее, а провайдер известен. Если это обещание держится, 190 леев могут быть разумными. Если реакция на ремонт запаздывает или поддержка кажется далёкой, клиент начнёт сравнивать предложение с более быстрыми национальными брендами и спрашивать, почему местный провайдер не дешевле.
Здесь расходятся выручка и создание ценности. Пакет может удерживать выручку, сохраняя абонентов. Он создаёт ценность, только если дополнительный телевизионный элемент снижает отток сильнее, чем увеличивает расходы на контент и поддержку. Бесплатное телевидение в пакете не бесплатно для провайдера, если оно добавляет обязательства по трансляции, сложность оборудования или жалобы на сервис. Пакет рационален, если повышает пожизненную ценность клиента. Он разрушителен, если маскирует размывание маржи.
Надёжность — это бюджет на труд, а не лозунг
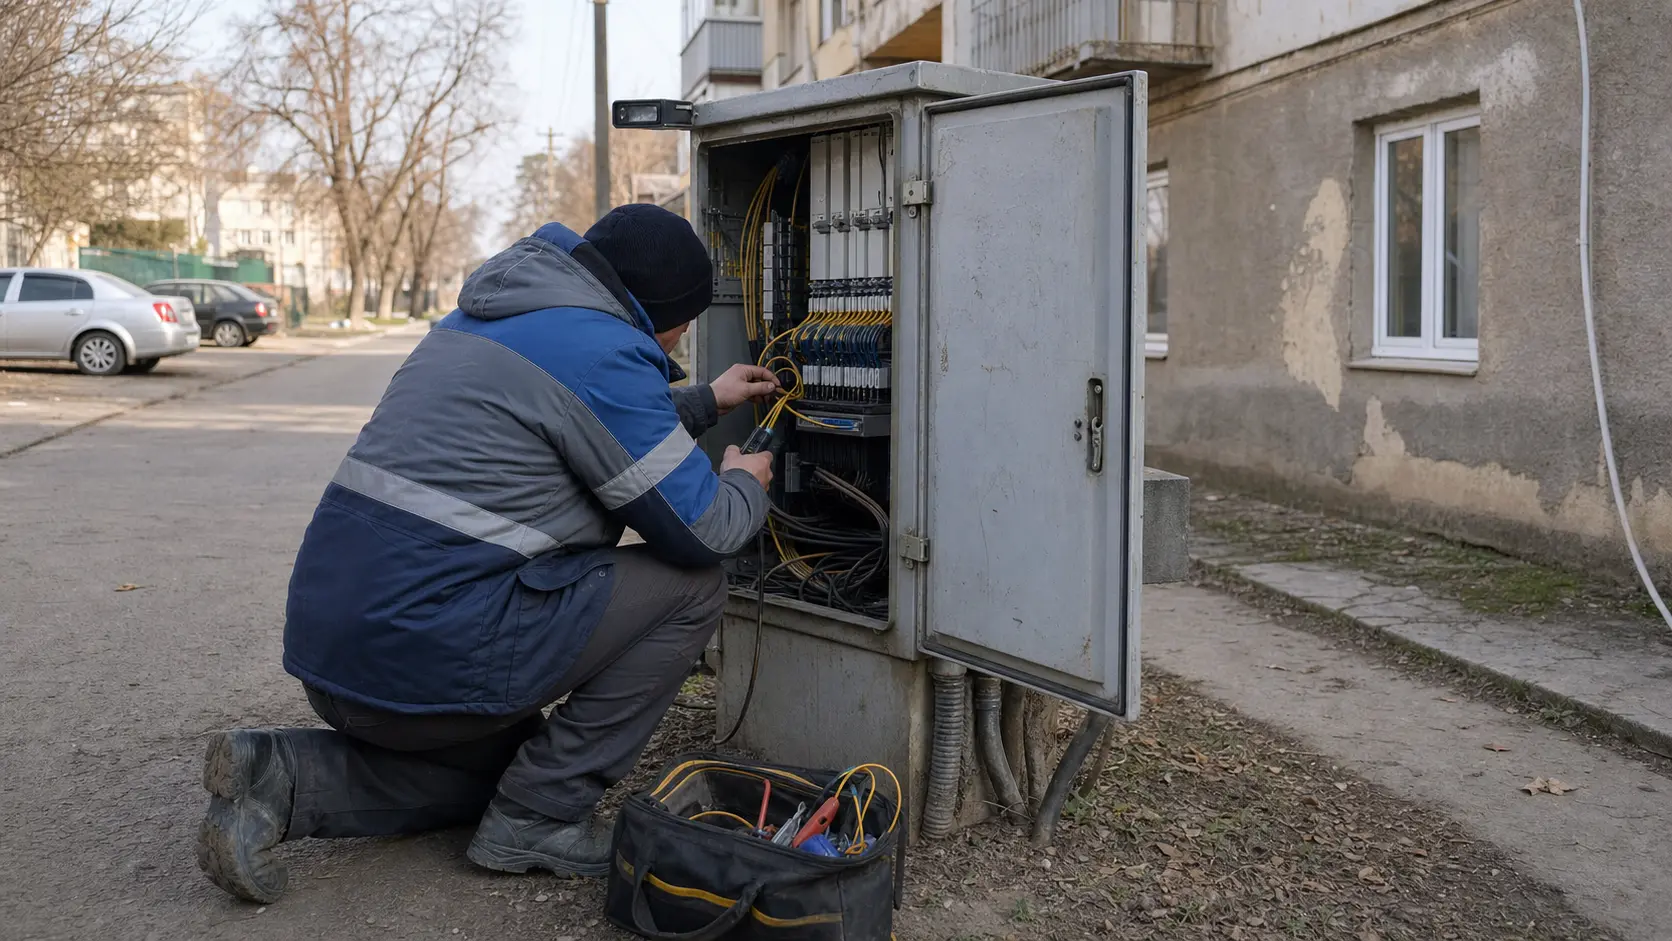
Надёжность в локальной сети доступа — вопрос физики. Это не только задержки, потери пакетов и таблицы маршрутизации. Это целостность абонентского кабеля, герметичность коннекторов, отработка сбоев электропитания, наличие роутера для замены, возможность техника попасть в здание, правильная регистрация неисправности в офисе и устранение повторяющихся проблем, а не их откладывание. Для небольшого оператора надёжность — это бюджет на труд.
Собственная история CAGHET-PLUS упоминает модернизацию кабельной сети в сторону оптики, начавшуюся в 2013 году. Это было правильное направление. Оптика обычно устойчивее к будущему, чем старые коаксиальные сети, особенно когда стриминг, видеозвонки, облачное хранение и домохозяйства со множеством устройств повышают спрос. Но разовая модернизация не завершает бремя капитальных затрат. Оптические сети по-прежнему требуют сварки, шкафов, сплиттеров, оптических линейных терминалов, электропитания, защиты маршрутов, измерительных инструментов и квалифицированного ремонта. Роутеры клиентов устаревают быстро.
На Wi-Fi жалуются часто, обвиняя провайдера, даже когда линия доступа в порядке.
Экономика неудобна тем, что клиент платит фиксированную ежемесячную плату, а потребление растёт. Домохозяйство, которое десять лет назад иногда смотрело видео, теперь может иметь несколько устройств, облачные резервные копии, удалённую работу, игры и умные телевизоры. Провайдер доступа должен наращивать ёмкость агрегации, магистральных каналов и поддержки, даже если рекламная цена не растёт. Если рост потребления не сопровождается ростом ARPU или снижением удельной себестоимости, надёжность со временем становится менее прибыльной.
Небольшой масштаб усложняет это. Крупный оператор может содержать кол-центр, систему диспетчеризации выездов, запас устройств и команду мониторинга на сотни тысяч клиентов. Местный оператор может зависеть от небольшой команды, где одни и те же люди монтируют, ремонтируют, отвечают на звонки и занимаются администрированием. Это может быть сильной стороной, когда сотрудники знают улицы и клиентов. Это слабость, если болезнь, уход сотрудника или перегрузка лишают бизнес ключевого знания.
Видимые финансовые сигналы из сторонних источников подтверждают этот тезис. Местный оператор с шестью сотрудниками не может позволить себе глубокую скамейку запасных. Если доход от продаж находится примерно на уровне, показанном на странице коммерческого реестра, каждый час техника имеет значение. Один выезд для починки низкотарифного абонента может съесть заметную часть месячной маржи. Повторяющаяся неисправность в одном здании способна превратить номинально прибыльный кластер в дыру. Жалобы на злоупотребления, заражённые устройства клиентов или споры об оплате не привлекательны, но они занимают время персонала.
Критерий в том, спроектировала ли компания предложение под свою реальность трудовых ресурсов. Длинные контракты помогают, если снижают отток. Местные часы работы офиса помогают, если они эффективно распределяют обращения. Простое предложение из двух продуктов помогает, если уменьшает путаницу в счетах. Но компании всё равно нужна достаточная ремонтная мощность, чтобы обещание локального сервиса выглядело правдоподобно. Клиенты прощают один сбой легче, чем повторяющуюся неопределённость. Местный провайдер, который не может ответить быстро, теряет единственное преимущество перед крупным брендом.
Рынок Молдовы повышает минимальную планку
Молдавский рынок в целом уже не является недостаточно развитой широкополосной средой, где любая стационарная линия заслуживает лояльности. Данные регулятора за 2025 год: 962,2 тыс. стационарных подключений к интернету, рост на 7 %, проникновение стационарного интернета в домохозяйствах — 83,6 %. На подключения FTTx приходилось 97,3 % всех стационарных подключений к интернету. Число платных телевизионных подписок приближалось к 696,9 тыс. Совокупная выручка сектора электронных коммуникаций, по отчётности, составила 6,64 млрд леев, инвестиции в сектор — 1,48 млрд леев.
Эти цифры хороши для спроса, но трудны для небольших операторов. Они показывают, что стационарный широкополосный доступ стал мейнстримом, оптика — нормой, а клиенты привыкли к пакетам. Рынок не ждёт, пока базовый провайдер откроет подключение. Он сравнивает предложения. В первом квартале 2025 года, по данным регулятора, крупнейшей категорией скоростей стационарного широкополосного доступа были 100–500 Мбит/с, а значительная доля приходилась на диапазон 500 Мбит/с – 1 Гбит/с. Доля подключений ниже 30 Мбит/с резко сократилась. Это повышает минимально приемлемый уровень для каждого оператора.
Важен и контекст пакетов. Данные регулятора показали, что большинство подписок на стационарный интернет включало дополнительные услуги, а самой популярной пакетной моделью был стационарный интернет плюс IPTV. Предложение CAGHET-PLUS «интернет плюс телевидение» укладывается в эту национальную модель поведения. Пакет — не аномалия. Это оборонительное требование на рынке, где клиенты ожидают, что один провайдер даст и развлечения, и доступ.
Опасность в том, что национальный рынок заставляет местные предложения выглядеть медленными. Тариф на 150 Мбит/с всё ещё может закрывать потребности многих домохозяйств, особенно при стабильной фактической скорости и достаточном аплинке. Но клиенты всё чаще оценивают ценность по рекламируемой скорости, качеству роутера, интерфейсу телевидения и акционным подаркам. Если крупные провайдеры продолжат продавать 500 Мбит/с или 1 Гбит/с в той же ценовой полосе, местным операторам придётся либо модернизировать сеть, либо снижать цены, либо делать ставку на сервис. Каждый вариант стоит денег.
География действует в обе стороны. Тараклия — не Кишинёв. Рекламное предложение национального провайдера может быть доступно не по каждому адресу, и местная инфраструктура может значить больше, чем национальная реклама. Национальное бюро статистики описывает Тараклийский район как относительно низкоплотный, а сам город Тараклия невелик по населению. Низкая плотность снижает привлекательность строительства параллельных сетей для нескольких крупных игроков, но она же уменьшает базу выручки действующего местного оператора.
Таким образом, рынок оставляет CAGHET-PLUS узкую полосу. Компания выживет, если будет практичным провайдером для определённой местной базы и если качество сети будет достаточным, чтобы клиенты не чувствовали себя обделёнными. Она будет страдать, если клиенты начнут воспринимать предложение как более медленное, но не заметно более дешёвое, или как местное, но не заметно более отзывчивое. На рынке, где доминирует оптика, ностальгия — не стратегия. Компания должна конвертировать местную узнаваемость в измеримый уровень удержания и меньшее трение в поддержке.
Зависимость от поставщиков — скрытая статья баланса
Клиент видит один счёт. Оператор видит цепочку поставщиков. Очевидные из них — транзит и вышестоящее подключение. Публичные записи маршрутизации показывают, что для достижимости широкого интернета CAGHET-PLUS находится за другими сетями. Это нормально. Но это также означает, что цены поставщиков, качество маршрутов, обработка сбоев и коммерческие условия перетекают в розничное обещание. Если у вышестоящего провайдера проблема, местный клиент всё равно винит местного провайдера.
Следующая зависимость — магистральный канал. Оператору доступа в Тараклии нужна ёмкость от местной сети до региональных или национальных точек обмена. Если он арендует магистраль, он платит регулярные сборы и зависит от приоритета ремонта другого оператора. Если он владеет большей частью пути, он несёт расходы на обслуживание и капитальные затраты. В любом случае цена надёжности не ограничивается линией доступа в здании клиента.
Телевидение добавляет иной поставщицкий риск. Кабельный или телевизионный пакет требует контента, управления сеткой каналов, совместимости оборудования и поддержки клиентов — для услуги, чья воспринимаемая ценность может быстро меняться. Стриминговые сервисы и онлайн-видео снижают готовность платить за традиционное телевидение, однако пожилые домохозяйства или семьи могут по-прежнему ценить привычный пакет. Пакет может снизить отток, но оператор должен не позволить телевизионной сложности съесть маржу, которую даёт интернет-доступ.
Оборудование клиента — ещё одна скрытая статья баланса. Ожидания от роутеров выросли. Клиенты теперь спрашивают про Wi-Fi по всему дому, несколько комнат, стабильность видео и совместимость устройств. Крупные операторы рекламируют Wi-Fi 6, mesh-устройства или акции на умные телевизоры. Небольшой провайдер может держать предложение простым, но не может игнорировать качество внутри помещения. Даже когда проблема в дешёвом клиентском устройстве или толстой стене, жалоба становится сервисным вопросом.
Важны также способы оплаты и сбор платежей. Сайт CAGHET-PLUS направляет клиентов к банковским способам оплаты. Это снижает работу с наличными в офисе, но может добавить комиссии и сверку. Денежный поток небольшого оператора чувствителен к задержкам, пропущенным платежам и административным усилиям. Длинные сроки подписки помогают, только если клиенты продолжают платить и если принудительное взыскание не вредит репутации.
Реестровые обязательства и техническое администрирование похожи на поставщицкие, даже когда они не являются обычными поставщиками. Поддержание номерных ресурсов, записей маршрутизации, контактов по злоупотреблениям и операционной компетентности требует денег и внимания. Если небольшой оператор запускает эти задачи, он рискует доставляемостью, репутацией безопасности, приёмом маршрутов и доверием клиентов. Если он держит их в актуальном состоянии, он несёт фиксированные расходы, которые нужно распределить по небольшой базе.
Именно поэтому тест на денежный поток требовательнее, чем простое сравнение цен. Абонент за 190 леев — не строка валовой маржи, пока не оплачена зависимость от поставщиков. Компания, которая это понимает, будет осторожна в ценообразовании, избирательна в обновлениях и избежит роста, который добавляет хрупкие маршруты или далёких клиентов без достаточной плотности. Компания, которая относится к каждому новому абоненту как к чистой выручке, в конце концов обнаружит, что поддержка, поставщики и капитал на обновление имеют первый приоритет на денежные средства.
Концентрация клиентов — географическая, а не договорная
Нет публичных свидетельств, что CAGHET-PLUS зависит от одного названного корпоративного клиента, а розничное предложение указывает на домохозяйства и небольшие местные счета. Тем не менее риск концентрации может существовать и без одного крупного контракта. В небольшом городе клиентская база географически сконцентрирована. Несколько многоквартирных домов, улиц или кварталов могут нести большую долю выручки. Поэтому модернизация местного конкурента в одном районе, спор о доступе к зданию или обрыв кабеля могут затронуть непропорционально большую часть бизнеса.
Географическая концентрация может быть полезна, когда сеть плотная. Если многие клиенты сидят на одной местной инфраструктуре, затраты на установку и ремонт в расчёте на абонента могут быть низкими. Техник может выполнить несколько выездов в одном районе. Сарафанное радио снижает расходы на продажи. Существующие канализации, столбы или трассы в зданиях становятся ценными. Но та же плотность создаёт уязвимость, если качество инфраструктуры неравномерно или если конкурент строит параллельную сеть в лучших кластерах.
Важен и состав клиентов. Экономика домашнего абонента отличается от экономики малого бизнеса, государственного учреждения или гостиницы. Бизнес может больше ценить бесперебойную работу и соглашаться на более высокую цену за поддержку, но ему нужны и более быстрые обязательства по ремонту, а если надёжность влияет на его выручку, он может уйти. Домохозяйства чувствительны к цене, но могут быть «липкими», если услуга привычна. Государственным учреждениям могут требоваться формальные закупки и документация, которые обременительны для небольшой команды.
Компании нужно достаточно более ценных абонентов, чтобы поддерживать сеть, но не настолько большая зависимость от каких-либо отношений, чтобы потеря одного аккаунта подорвала базу расходов.
Отток — это тихая метрика. Длинный контракт может отсрочить отток, но не может убрать недовольство. Если клиенты доходят до конца срока и видят более быстрые альтернативы, провайдер должен был дать им причины остаться. Помогают местный ремонт, предсказуемые счета, телевизионный пакет, личное знакомство и достаточная скорость. Но если клиентский опыт был посредственным, длинный срок становится поводом уйти при первой чистой возможности.
Компания сталкивается также с демографическим давлением. Город Тараклия и район — не быстрорастущие столичные рынки. Данные переписи 2024 года показывают небольшой город и национальный демографический контекст, определяемый спадом и миграцией. Местный широкополосный оператор не может рассчитывать на поток новых домохозяйств. Ему приходится повышать ценность на одного абонента, защищать долю или осторожно расширяться в ближайший спрос. Это делает удержание важнее громких побед в привлечении абонентов.
Самые трудные абоненты — на краю зоны покрытия. Они могут хотеть услугу, но требуют более длинных линий и больше времени на ремонт. Обслуживание их может быть социально ценным и привлекательным для репутации, но экономически слабым, если цена та же, что и для плотных городских кластеров. Дисциплинированный оператор знает, какие расширения создают устойчивый денежный поток, а какие — тщеславие. Публичные материалы не раскрывают эту внутреннюю карту, поэтому внешняя оценка должна оставаться условной.
Конкуренция: местная, национальная и мобильная
Конкурентная среда состоит из трёх уровней. Первый — местный. Списки Kompass по Тараклии показывают других провайдеров, связанных с коммуникациями, в городе или рядом, включая имена, ассоциируемые с кабельным телевидением и интернет-доступом. Такие списки — не полная карта конкуренции, но они указывают, что CAGHET-PLUS — не единственный местный вариант подключения. Местные конкуренты могут иметь схожие ремонтные преимущества и схожие отношения со зданиями.
Второй уровень — национальный стационарный широкополосный доступ. Moldtelecom, Orange и StarNet формируют ожидания клиентов даже там, где покрытие различается по адресам. Их рекламируемые скорости и акционные пакеты задают справочную цену. Если клиент видит 300, 500 Мбит/с или 1 Гбит/с по цене около 190 леев или рядом с ней, местному тарифу на 150 Мбит/с приходится выигрывать не за счёт чистой скорости. Это может быть доступность, простота подключения, пакетное телевидение, скорость реакции сервиса или доверие. Но бремя доказательства лежит на меньшем провайдере.
Третий уровень — мобильная связь. Трафик мобильных данных в Молдове значительно вырос, и мобильные предложения могут заменять стационарную услугу в части домохозяйств. Мобильный широкополосный доступ — не идеальная замена стабильной стационарной линии, особенно при активном стриминге, удалённой работе, играх или нескольких пользователях. Тем не менее домохозяйство под давлением бюджета может обойтись смартфонами, если стационарный счёт кажется необязательным. Поэтому провайдеры стационарного доступа защищаются не только друг от друга, но и от решения клиента упростить расходы.
У крупных провайдеров есть структурные преимущества. Они закупают оборудование оптом, распределяют маркетинговые расходы, выдерживают акции, комбинируют мобильные и стационарные услуги, предлагают современные роутеры и поддерживают национальную рекламу. Есть у них и слабости. Их кол-центры могут казаться далёкими, местный ремонт — более медленным, а покрытие может не дотягиваться до каждого здания с одинаковым качеством. Возможность небольшого провайдера — использовать эти слабости, а не копировать каждую национальную акцию.
Поэтому пакет CAGHET-PLUS за 190 леев «интернет и телевидение» нужно читать как местный конкурентный инструмент. Это не самое дешёвое видимое предложение на национальном рынке и не самое быстрое. Его логика — простой домашний пакет от местного провайдера. Если клиент ценит телевизионную опцию, знакомый местный офис и практичный ремонт, пакет удержится. Если клиент ценит максимальную скорость и акции на устройства, пакет уязвим.
Компания должна избегать гонки, которую не может выиграть. Тиражирование каждого скоростного уровня национальных провайдеров потребовало бы капитала и мощностей поставщиков, которые могут не окупиться на небольшой базе. Слишком сильное снижение цены ослабило бы ремонтные мощности и качество услуги. Лучший путь — сегментная дисциплина: держать правдоподобное базовое предложение, находить клиентов, готовых платить за более высокую надёжность или поддержку бизнеса, модернизировать перегруженные районы до того, как они станут центрами оттока, и делать местный сервис наглядно лучше.
Регулирование и разбор жалоб отнимают дефицитное внимание
Небольшой размер не освобождает оператора от отраслевых обязательств. На страницах молдавского регулятора описаны обязанности по статистической отчётности для провайдеров публичных электронных коммуникационных сетей и услуг. На отдельных страницах регулятора перечислены провайдеры, подававшие отчёты о параметрах качества в более ранние периоды, и CAGHET-PLUS встречается в нескольких исторических списках. Сами по себе эти появления не доказывают текущее качество услуг, но показывают, что компания была видима в среде регулируемой отчётности.
Отчётность — не просто бумажная работа. Она требует точной информации о клиентах, услугах, технике и качестве. Это также значит, что кто-то в компании должен разбираться в сроках, форматах и ожиданиях регулятора. В бизнесе из шести человек эта работа конкурирует с монтажом, ремонтом и поддержкой клиентов. Крупный оператор распределяет соблюдение требований по профильным командам; местный оператор часто полагается на считаных людей.
Правила доступа, ожидания по защите прав потребителей и нормы качества услуг тоже влияют на экономику. Клиенты ожидают работающую услугу, прозрачные тарифы и разбор жалоб. Местный провайдер, который плохо обрабатывает жалобы, может быстро потерять репутацию. Провайдер, который без сортировки «превосходит сервисом» каждую жалобу, может потерять маржу. Баланс операционно труден: отвечать быстро, правильно диагностировать, избегать лишних выездов и при этом давать клиенту почувствовать, что его услышали.
Разбор жалоб на злоупотребления — ещё одна недооценённая обязанность. Любой провайдер доступа может получать сигналы о спаме, вредоносном ПО, скомпрометированных устройствах, жалобах на авторские права, сканировании или другом нежелательном трафике. Даже если основная проблема — заражённое устройство клиента, оператор должен принять сигнал, провести сортировку и ответить. Запись о маршрутизации и контакт по злоупотреблениям делают компанию достижимой для внешних сторон. Это хорошее управление, но это и работа.
Локализация данных и суверенитет входят в историю через практическую зависимость, а не громкие заявления. Местный провайдер доступа несёт трафик молдавских клиентов к глобальным сервисам, которые могут хранить данные за рубежом. Клиенты полагаются на облачные приложения, мессенджеры, видеоплатформы, банковские сервисы и системы удалённой работы. Оператор не контролирует эти сервисы, но его надёжность становится для них местным слоем доступа. Если доступ падает, облачная зависимость клиента превращается в местную жалобу на сеть.
Геополитические и операционные риски остаются на фоне. Связность Молдовы зависит от региональных маршрутов, отношений с поставщиками, устойчивости энергоснабжения и трансграничных интернет-путей. Небольшой провайдер из Тараклии не может диверсифицироваться как крупный оператор, но может поддерживать корректную маршрутизацию, по возможности — альтернативные варианты поставщиков, запас оборудования, проработку электропитания и понятную коммуникацию с клиентами. Это не эффектные инвестиции. Они решают, сможет ли оператор сохранить доверие во время сбоев.
Регуляторное бремя и разбор жалоб приводят к тому же выводу, что и анализ затрат. Небольшому оператору нужна достаточная валовая маржа, чтобы оплачивать работу, не приносящую выручку. Если цены слишком тонкие, соблюдение требований и разбор жалоб становятся отложенными задачами. Отложенные задачи со временем превращаются в сервисный, репутационный или регуляторный риск. Клиент может думать, что счёт оплачивает скорость. Оператор знает, что он оплачивает и порядок.
Неофициальные рыночные сигналы имеют ограниченный вес
Неофициальные сигналы помогают поставить вопросы, но их не следует принимать за доказательства. Страницы со списками прокси иногда показывают отдельные IP-адреса из пространства CAGHET-PLUS. Сторонние страницы маршрутизации оценивают пользователей, пиров, маршруты или вышестоящих провайдеров. Бизнес-каталоги классифицируют компанию и перечисляют услуги. Результаты поиска помещают компанию рядом с другими местными провайдерами. Эти сигналы полезны, потому что небольшие операторы часто оставляют небольшой публичный след. Но они не заменяют аудированную отчётность, раскрытие данных об абонентах, карты сети или актуальные документы регулятору.
Сигнал из списков прокси особенно ограничен. Если IP-адрес провайдера появляется в списке прокси, это может указывать на устройство клиента, неправильно настроенный сервис, перепродажу или разовый замер. Это не доказывает, что оператор продаёт прокси-сервисы. Это не доказывает провал безопасности сети. Однако это напоминает инвесторам, что разбор злоупотреблений реален. Небольшие сети доступа открыты всему, что клиенты подключают за ними.
Информация коммерческого реестра — тоже сигнал, а не полная экономическая модель. Видимые данные с низкими продажами, чистым убытком и малым штатом за 2023 год важны, но могут отставать от текущих результатов и не выделять телеком-специфичную экономику. Ярлыки зарегистрированных видов деятельности на таких страницах могут быть широкими или устаревшими. Правильное использование — спросить, хватает ли компании финансовой ёмкости для поддержания качества сети, а не считать одну стороннюю страницу всем бизнесом.
Инструменты маршрутизации требуют такой же осторожности. IPIP, IPGeolocation, IPinfo, CIDR Report и Cloudflare Radar каждый наблюдает или представляет сетевые факты своими методами. Когда они сходятся в том, что AS43783 невелика, молдавская и в видимых сводках маршрутов только IPv4, эта сходимость полезна. Когда один источник оценивает пользователей в три тысячи, а другой, более старый результат, — в четыре, точное число не следует переоценивать. Диапазон говорит нам, что масштаб скромный.
Kompass и подобные каталоги помогают прощупать местную конкурентную структуру, но это не живые карты покрытия. Провайдер, указанный в Тараклии, может не обслуживать те же здания и пакеты. Национальная страница тарифов может не действовать для каждого местного адреса. Поэтому корректное конкурентное утверждение не в том, что каждый клиент может мгновенно перейти на любой рекламируемый тариф. Оно в том, что рекламируемые национальные предложения формируют представление клиентов о том, что должна давать честная цена широкополосного доступа.
Эта сдержанность важна, потому что тезис статьи экономический, а не обвинительный. Свидетельства не поддерживают ни утверждение, что CAGHET-PLUS терпит неудачу, ни утверждение, что это скрытый актив с высоким ростом. Они поддерживают более точный вопрос: может ли небольшой местный оператор превратить близость к клиенту и ответственность в достаточно устойчивую денежную маржу на рынке, где техническая планка постоянно растёт?
Капитальные вложения неизбежны
Самый трудный факт о сетях доступа в том, что вчерашняя модернизация становится сегодняшним базовым уровнем. Переход CAGHET-PLUS к оптике в 2013 году мог быть существенным улучшением на тот момент. Спустя более чем десять лет рынок сместился. Когда-то улучшение до 100 Мбит/с выглядело современным; теперь данные регулятора и провайдеров показывают, что молдавские клиенты переходят на уровни 100–500 Мбит/с и 500 Мбит/с – 1 Гбит/с. Цикл инвестиций продолжает двигаться.
Капитальные потребности возникают в трёх местах. Первое — ёмкость доступа: оптическое оборудование, коэффициенты деления, точки распределения, абонентские линии и устройства клиентов. Второе — агрегация и магистраль: ёмкость между местными клиентами и передачей трафика вышестоящему оператору. Третье — сервисные системы: мониторинг, биллинг, записи о клиентах, безопасность, инструменты поддержки и замена устройств. Небольшой оператор может какое-то время откладывать часть расходов, особенно если клиенты терпеливы, но перегрузка в конце концов становится видимой.
Соблазн — модернизироваться только тогда, когда жалуются клиенты. Это экономит деньги в краткосрочной перспективе и разрушает доверие в долгосрочной. Лучшая дисциплина — определять, где рост потребления угрожает качеству услуги, до того как клиенты начнут уходить. Для этого не нужно повторять национальное гигабитное предложение везде. Нужно знать, каким кластерам нужна большая ёмкость, какие роутеры вызывают жалобы, какие условия вышестоящих операторов слишком хрупки и какие клиенты готовы платить за более высокий уровень.
Компании нужно думать и об IPv6. В просмотренных публичных сводках маршрутов для AS43783 нет маршрутов IPv6. Если это отражает текущую реальность услуг, это не немедленный приговор: многие сети доступа по-прежнему используют IPv4 с трансляцией или ограниченными адресными стратегиями. Но это ограничение на будущее. Дефицит IPv4, поведение приложений и рост устройств у клиентов делают готовность к IPv6 частью долгосрочной гигиены сети. Местный оператор, который никогда в это не вкладывается, может столкнуться с избегаемой сложностью и репутационными издержками.
Поэтому распределение капитала должно быть консервативным и видимым в результатах услуги. Тратить там, где это сокращает выезды на ремонт, повышает фактическую пропускную способность, улучшает устойчивость или защищает более ценных абонентов. Избегать трат просто ради рекламы скорости, которую база выручки не выдержит. Маленькая компания может побеждать за счёт надёжности, но надёжность требует обновлённой инфраструктуры и рабочего оборудования.
Именно поэтому слабый баланс имел бы значение. Если отрицательный собственный капитал и убытки сохранились после 2023 года, капитал на обновление мог бы быть ограничен. Компании пришлось бы полагаться на поставщицкий кредит, предоплату клиентов, поддержку собственника или отложенное техобслуживание. Ничто из этого не обязательно фатально, но каждый вариант меняет риск. Факты, которые больше всего укрепили бы уверенность, — свежая финансовая отчётность с положительным операционным денежным потоком, контролируемым долгом, понятным планом модернизации и оттоком, достаточно низким, чтобы финансировать реинвестиции.
Что могло бы изменить оценку
Текущая оценка условна, потому что несколько решающих фактов не публичны. Первый — число абонентов по услугам. Несколько тысяч пользователей за сетью не переводятся напрямую в платящие аккаунты. Экономическое обоснование выглядело бы иначе, если бы у CAGHET-PLUS была плотная база законтрактованных домохозяйств с низким оттоком, чем если бы активная база аккаунтов была маленькой, стареющей или сконцентрированной на низкомаржинальном телевидении.
Второй — текущий ARPU и валовая маржа. Видимый пакет за 190 леев полезен, но он не раскрывает скидки, безнадёжные долги, стоимость контента, платежи поставщикам, субсидии на роутеры или расходы на поддержку. Местный провайдер может со стороны выглядеть дешёвым или дорогим, зарабатывая после всех затрат совсем другую маржу. Критический вопрос — вклад каждого подключённого абонента после прямых расходов на сеть, контент и поддержку.
Третий — качество сети. Публичный след показывает заявления об услугах и исторические появления в отчётности, а не текущие частоты сбоев, задержки, потери пакетов, сроки ремонта или удовлетворённость клиентов. Надёжность — это продукт. Свидетельства стабильно быстрого ремонта, низкого числа повторных неисправностей и устойчивой пропускной способности заметно улучшили бы картину. Свидетельства перегрузок, медленной реакции или повторяющихся жалоб быстро ослабили бы её.
Четвёртый — диверсификация поставщиков. Если у компании один практический вышестоящий оператор и ограниченные альтернативы по магистрали, надёжность сильно зависит от поставщика, которого она не контролирует. Если есть несколько вышестоящих вариантов, запас ёмкости и понятные планы переключения, местное обещание сильнее. Публичный след маршрутизации намекает на отношения, но не на коммерческую устойчивость.
Пятый — запас капитала. Правдоподобный план по повышению скоростей, замене роутеров, IPv6, устойчивости электропитания и мониторингу показал бы, что оператор понимает, куда движется рынок. Статичное предложение на 150 Мбит/с без видимого пути модернизации с каждым годом становилось бы менее защитимым, по мере того как крупные операторы продвигают более высокие скорости и лучшее оборудование.
Шестой — сегментация клиентов. Если у CAGHET-PLUS есть местные корпоративные клиенты, школы, магазины или учреждения, платящие за более качественный сервис, экономика может быть крепче, чем предполагает чисто домашний пакет. Если почти все аккаунты — дешёвые бытовые пакеты, бизнес сильнее подвержен акциям конкурентов и оттоку. Статья не может предполагать ни то, ни другое без свидетельств.
Последний факт — приверженность собственника. Небольшие операторы часто выживают потому, что собственники принимают скромную доходность, терпеливо реинвестируют и берегут местную репутацию. Это может быть преимуществом перед далёкими корпоративными решениями. Это может и прятать недоинвестирование, если у собственника нет капитала. Разница видна в качестве сети и расходах на обновление, а не в лозунгах.
Вывод: местное доверие должно перевесить инфляцию скоростей
CAGHET-PLUS SRL — это не история масштаба. Это история локального денежного потока с техническим следом. У компании есть публичные свидетельства долгой операционной истории в Тараклии, розничного пакета «интернет и телевидение», местных контактов, исторической видимости у регулятора, членства в RIPE и ответственности за маршрутизацию AS43783. Эти факты подтверждают реальное операционное присутствие. Они не подтверждают претензий на широкую рыночную силу или глубину национальной инфраструктуры.
Сильнейший аргумент за компанию — близость. В небольшом городе провайдер, который знает здания, отвечает на месте и быстро ремонтирует, может удерживать абонентов, даже когда национальный конкурент рекламирует более быстрый тариф. Клиенты не живут в таблицах тарифов. Они живут с реальным подключением в своей квартире, магазине или офисе. Если CAGHET-PLUS обеспечивает стабильную услугу и практичную поддержку, её ценность может превысить рекламную скорость.
Слабейший аргумент — растущая планка рынка. Молдавский рынок стационарного широкополосного доступа сильно опирается на оптику, пакетные предложения и всё больше ориентируется на гораздо более высокие скорости. Крупные операторы рекламируют роутеры, телевидение, скидки и скорости, из-за которых пакет на 150 Мбит/с выглядит обычным. Ожидания клиентов назад не двинутся. Местный оператор может избежать безрассудной гонки скоростей, но он не может игнорировать направление движения.
Поэтому инвестиционный взгляд дисциплинирован, но осторожен. CAGHET-PLUS может создавать ценность, если держит сеть плотной, назначает цены, достаточные для финансирования ремонта и обновления, модернизируется избирательно, грамотно работает с жалобами на злоупотребления и отчётностью и превращает местный сервис в более низкий отток. Она уничтожает ценность, если гонится за неприбыльным ростом, раздаёт телевидение или подключение без окупаемости, недоинвестирует в ёмкость или позволяет зависимости от поставщиков определять клиентский опыт.
Центральный экономический вопрос имеет узкий ответ. Да, CAGHET-PLUS, возможно, сможет продавать надёжность, местный ремонт и доступную поддержку по жизнеспособной цене, но только если клиенты в Тараклии почувствуют эти преимущества достаточно ясно, чтобы принять компромисс по скорости и бренду. При 190 леях мало места для расточительства. Каждый лишний выезд техника, каждый неоплаченный счёт, каждое слабое условие поставщика и каждая отложенная модернизация конкурируют с будущей надёжностью.
Это делает компанию достойной отслеживания как кейс экономики локальной сети, а не как скрытого национального чемпиона. Доказательством станет не более крупная таблица маршрутизации и не более громкая реклама. Им станет повторяющийся денежный поток после того, как оплачены труд поддержки, счета поставщиков, ремонтные работы, соблюдение требований, разбор жалоб и капитал на обновление. Если счёт всё ещё даёт избыток после этих затрат, местное доверие имеет экономическую ценность. Если нет, обещание надёжности превращается в субсидию, которую компания не может себе позволить.