
Резюме
- Arnouk and Lady Partner Company Microsolutions — публично подтверждённый локальный интернет-реестр RIPE NCC в Сирии с одним выделением IPv4, агрегируемым провайдером (PA), и одним выделением IPv6, однако эти доказательства подтверждают статус держателя ресурсов, а не полноценной независимой розничной сети.
- Проверка денежным потоком состоит в том, способна ли узкая клиентская база оплачивать зависимость от вышестоящего оператора, локальную поддержку, соблюдение требований регулятора, взносы RIPE, замену оборудования, потери при выставлении счетов и оборотный капитал на рынке с низкими доходами и низкой устойчивостью.
- Данные о маршрутизации указывают на Syrian Telecom как на ключевой транзитный уровень для блока IPv4, что может снизить стоимость строительства сети, но также сужает операционную независимость и переговорную силу с поставщиками.
- Оценка должна измениться только при наличии действующих производственных доказательств: активных клиентов, опубликованных тарифов, укомплектованных каналов обслуживания, аудированной выручки, разнообразия маршрутов, актуальных лицензий и удержания клиентов, достаточного для покрытия капитала на продление.
Один платящий клиент — это и есть весь тест
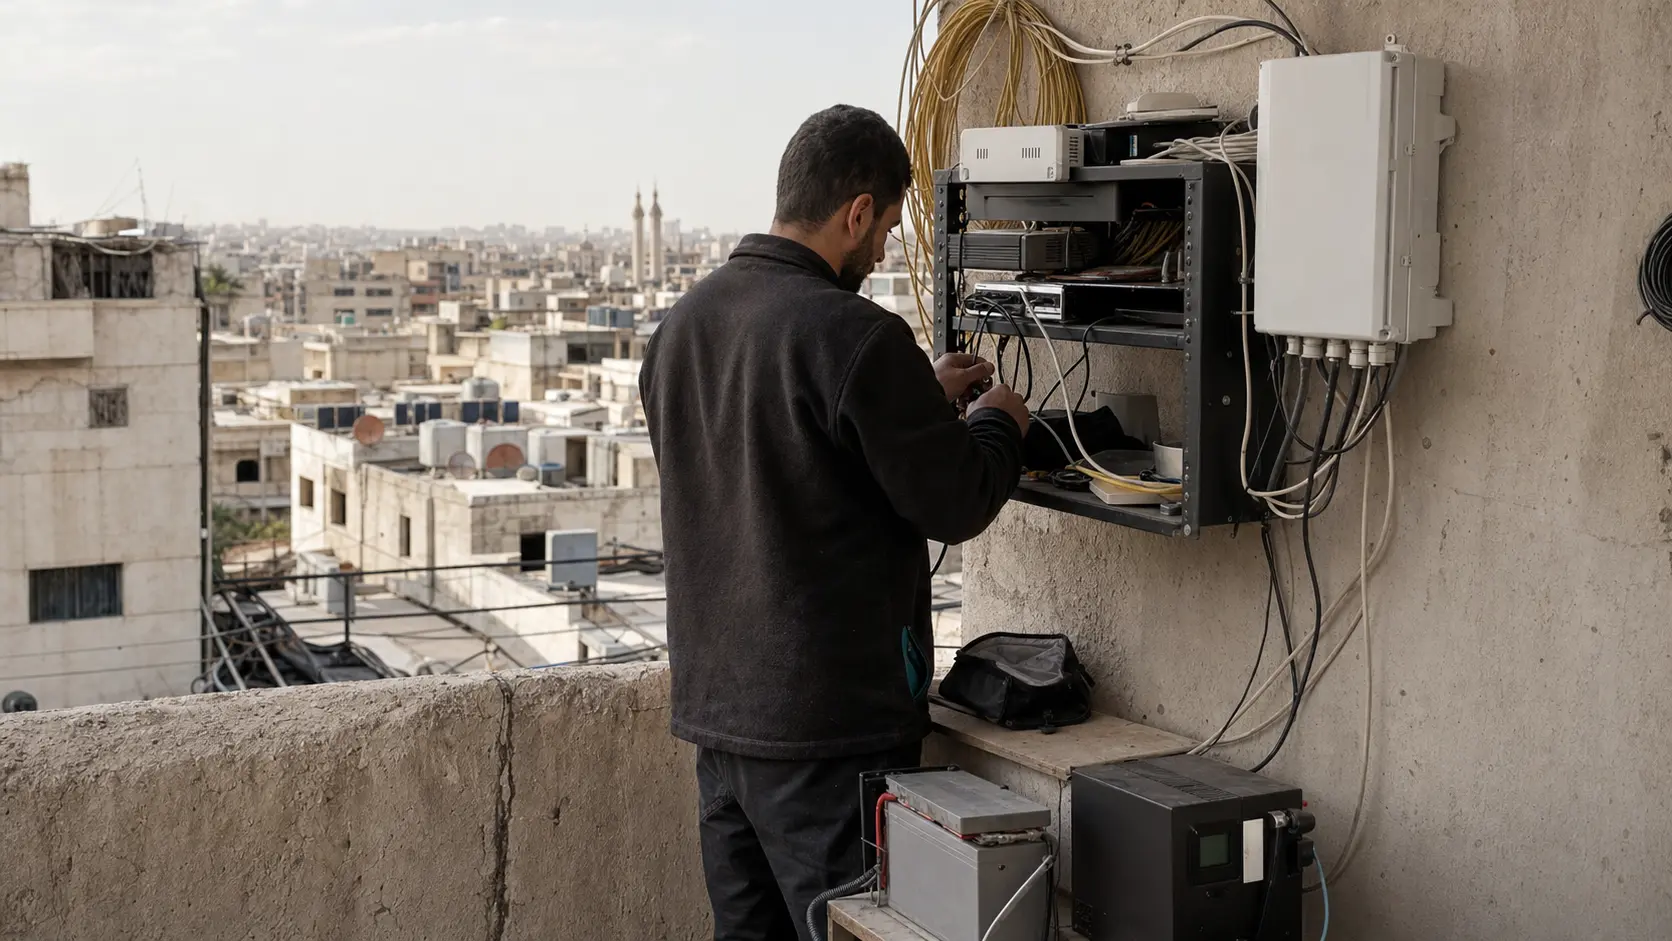
Начнём с одного платящего клиента: магазина, офиса, клиники, частной школы, небольшой софтверной фирмы или многоквартирного дома, который покупает локальную связь, потому что ему нужен стабильный маршрут к почте, платежам, облачным инструментам, голосовым звонкам, родственникам вдали и государственным сервисам. Его ежемесячная плата — это не просто выручка. Она должна покрывать все расходы, стоящие за розеткой.
Приходится оплачивать доступ к вышестоящему оператору, уже вложенные в абонентскую линию строительные работы, роутер или радио, которые выходят из строя в самый неподходящий момент, человека, который отвечает, когда пропадает связь, трения при выставлении счетов и сборе платежей, работу по соблюдению требований и ежегодные расходы на сохранение статуса в системе номерных ресурсов. Если этот единственный клиент платит с опозданием, требует больших скидок или уходит на мобильный пакет, сеть не становится дешевле пропорционально.
Поставщик по-прежнему ждёт оплаты, реестр по-прежнему ждёт продления, технику нужна зарплата, а следующую запчасть придётся покупать за твёрдую валюту или через импортную цепочку.
Именно поэтому Arnouk and Lady Partner Company Microsolutions не стоит воспринимать просто как имя в реестре. Запись в реестре — это начало вопроса, а не ответ. Она говорит нам, что с номерными интернет-ресурсами в Сирии связана формальная организация. Она не говорит, сколько человек платят компании, продаёт ли она фиксированный беспроводной доступ, арендованные линии, управляемую связь, оптовое адресное пространство, поддержку хостинга или лишь держит ресурсы в рамках более широкой коммерческой договорённости. Экономику нужно проверять извне с дисциплинированной сдержанностью.
Небольшое выделение может поддержать полезный бизнес, если клиенты плотные, лояльные и готовы платить за надёжность. То же выделение может быть и тонким административным следом за более сильным оператором, реселлером или локальным партнёром.
Поэтому статья рассматривает компанию как проблему денежного потока. Надёжное локальное подключение в Сирии создаётся не одним лишь адресным пространством. Оно создаётся способностью превращать платежи в обслуживание, разрешения, электроэнергию, транзит, администрирование маршрутов, работу с клиентами и реинвестиции. Покупателю нужна работающая услуга. Продавцу нужна достаточная валовая маржа, чтобы пережить сбои, нестабильность топлива или энергоснабжения, колебания валютных курсов, трения, связанные с соблюдением санкций, и дефицит оборудования. Публичные данные подтверждают след в номерных ресурсах.
Коммерческий вопрос в том, связан ли этот след с клиентской базой, достаточно сильной, чтобы держать сервис на плаву, когда расходы поступают раньше, чем платежи.
Что подтверждают публичные данные
Публичные данные подтверждают четыре ключевых факта. Во-первых, Arnouk and Lady Partner Company Microsolutions фигурирует в материалах RIPE NCC как локальный интернет-реестр с зоной обслуживания в Сирии. Во-вторых, связанная с RIPE карточка компании содержит адрес в районе Дамаска и контактные данные, а страной указана Сирийская Арабская Республика. В-третьих, публичные сводки о выделениях идентифицируют код LIR, связанный с компанией, и показывают агрегируемый провайдером блок IPv4 от апреля 2016 года. В-четвёртых, те же сводки показывают выделение IPv6 от октября 2021 года. Эти факты значимы.
Они показывают, что компания видна региональной системе номерных ресурсов уже несколько лет, а не только как свежесозданная маркетинговая страница.
Конкретный след IPv4 в глобальном масштабе невелик: один блок из 1024 адресов. На зрелом рынке фиксированного широкополосного доступа такого блока самого по себе не хватило бы для крупного розничного оператора, если только модель не подпирали бы совместное использование адресов, трансляция операторского класса, корпоративные услуги или доходы, не связанные с адресами. Однако на ограниченном рынке небольшой блок всё ещё может иметь значение. Он может поддержать клиентов местного доступа, корпоративные линии, служебные адреса или узкую сервисную нишу, если у оператора есть вышестоящая передача трафика и дисциплинированное использование адресов.
След IPv6 по числу адресов более обширен, как обычно и бывает с выделениями IPv6, но важен сирийский рыночный контекст. Внедрение IPv6 среди пользователей на национальном уровне остаётся очень низким по международным меркам, поэтому деловая ценность IPv6 скорее стратегическая, чем немедленно монетизируемая. Он может сигнализировать о готовности, снизить будущее давление дефицита и поддержать современный дизайн сети, но сам по себе не приносит наличные.
Публичные данные также связывают выделение IPv4 с данными об автономной системе Syrian Telecom. Сторонние сетевые данные и записи о маршрутах показывают блок Arnouk в данных об источнике Syrian Telecom, а более старые записи маршрутов указывают и на другой сирийский путь. Это важно, потому что указывает на держателя ресурсов, доступность которого может зависеть от уровня национального оператора, а не от полностью независимой позиции автономной системы. Экономический вывод двойственен. Зависимость от действующего оператора может снизить капиталоёмкость: меньшему игроку не нужно строить все межсетевые соединения и международные пути.
Но она также ослабляет переговорную силу, поскольку обещание, обращённое к клиенту, зависит от условий вышестоящего оператора, приоритетов восстановления, маршрутной политики и технической оперативности, которые находятся вне прямого контроля меньшего игрока.
Публичные данные не подтверждают действующих тарифных планов, активного количества клиентов, аудированной выручки, лицензионного статуса по каждой линии услуг, структуры собственности, прямого пиринга, текущей укомплектованности службы поддержки или показателей качества обслуживания. Само по себе отсутствие — это не негативный вывод. Небольшие операторы на сложных рынках часто оставляют скудный публичный след. Но для оценки, в которой экономика на первом месте, отсутствие публичных коммерческих данных само по себе является частью профиля риска.
Имеющиеся доказательства поддерживают отслеживание компании как держателя ресурсов и возможного участника локальной связи. Они не поддерживают трактовку её как масштабного, независимо монетизированного интернет-провайдера без дополнительных подтверждений.
Чего данные не подтверждают
Важнейшая дисциплина — отделять статус в реестре от коммерческой услуги. Членство в RIPE и выделения — это доказательство отношений с системой номерных ресурсов. Они не доказывают, что Arnouk and Lady Partner Company Microsolutions продаёт широкополосный доступ напрямую домохозяйствам. Они не доказывают облачный хостинг, управляемую безопасность, IP-транзит, эксплуатацию дата-центра, услуги регистрации доменов, корпоративную связь или оптовую перепродажу. Всё это может существовать, но должно подтверждаться отдельно. Это различие не педантизм.
В экономике телекоммуникаций разница между держателем ресурсов и оператором, приносящим выручку, — это разница между файлом и бизнесом.
Данные также не доказывают, что компания контролирует лежащую в основе физическую сеть доступа. Клиент может видеть локальный бренд или контакт, но дорогие части связи могут находиться в другом месте: магистраль действующего оператора, оборудование беспроводного доступа, места размещения вышек, столбы, канализация, арендованная передача, общие офисы, аутсорсинговая поддержка или дилерские соглашения. Небольшая компания может создавать реальную ценность на последней миле, даже если покупает тяжёлые сетевые компоненты у кого-то другого.
Она может знать район, собирать платежи с клиентов, устанавливать радиооборудование, обслуживать роутеры и решать проблемы быстрее, чем центральный оператор. Но тогда её источник прибыли — это разница между тем, что платят клиенты, и тем, что берут поставщики. Эта разница может быть тонкой на рынке, где доходы низкие, а клиенты считают связь необходимой, но чувствительной к цене.
Данные также не доказывают, что каждый домен, контакт или упоминание LazerNet принадлежит одному и тому же юридическому лицу. Публичные сетевые данные связывают выделение Arnouk с доменом под брендом LazerNet и показывают отдельный след Lazer Net Ltd в том же национальном контексте. Правильный вывод — не смешивать эти структуры небрежно. Более безопасный вывод: есть пересечения контактов, доменов и маршрутного контекста, заслуживающие внимания, но юридический и операционный контроль всё ещё требует подтверждения. Это важно, потому что родственный брендинг может создавать ложную уверенность.
Клиенту может быть важно только то, что услуга работает, но аналитик должен знать, кто несёт обязательства, кто платит поставщику, кто может продлить аккаунт в реестре и кто способен ответить, когда приходит запрос о соблюдении требований или жалоба о злоупотреблении.
Данные также молчат о собственности и финансировании. Это существенный пробел. На хрупком сетевом рынке устойчивость небольшого оператора часто зависит не столько от технического мастерства, сколько от того, кто может предоставить оборотный капитал. Оборудование приходится импортировать или добывать через ограниченные каналы. Запасные радио, роутеры, оптические модули, батареи и энергетическое оборудование могут оцениваться в долларах или быть привязаны к валютному курсу.
Если платежи поступают в местной валюте, а расходы поставщиков дорожают быстрее, чем клиентские тарифы, компания может быть операционно компетентной и при этом испытывать финансовое давление. Публичные данные реестра не могут ответить на этот вопрос. Они могут лишь показать основу, с которой должен начинаться более глубокий операционный анализ.
След в ресурсах как экономическая подсказка
Блок IPv4, связанный с Arnouk and Lady Partner Company Microsolutions, — небольшой, но реальный актив в мире, где дефицит IPv4 по-прежнему формирует дизайн сетей. Выделение из 1024 адресов может быть полезно для локальной сети доступа, корпоративных клиентов, инфраструктурных узлов и пулов адресов за трансляцией. Но оно также накладывает дисциплину. Если компания обслуживает много розничных пользователей, она не может раздавать общедоступные адреса без платы или нормирования. Если она обслуживает меньшее число более ценных клиентов, пул адресов может поддерживать более стабильные отношения, но растёт риск концентрации клиентов.
Поэтому блок говорит нам и о том, что у компании есть нечто ценное, и о том, что потолок масштаба виден, если только выручка не поступает от услуг, выходящих за рамки простого адресного пространства.
IPv6 меняет технический потолок, но не обязательно потолок ближайшей выручки. Крупное выделение IPv6 даёт пространство для проектирования, более чистую сквозную адресацию и лучшую позицию на будущее. Однако рыночные данные по Сирии указывают на низкое внедрение IPv6 среди пользователей. Значит, готовность к IPv6 может помочь в корпоративной репутации или будущей миграции, но большая часть текущей ценности для клиентов по-прежнему идёт через доступность IPv4, мобильный доступ, локальное кэширование и надёжность обычного веб- и прикладного трафика. Оператор не может платить зарплату неиспользуемым адресным пространством.
Ему приходится превращать техническую опцию в удержание клиентов, снижение затрат на поддержку или лучшие условия с поставщиками.
Даты выделений тоже информативны. Выделение IPv4 в 2016 году помещает компанию в период, когда небольшие региональные следы в ресурсах ещё только оформлялись в ряде частей Ближнего Востока. Выделение IPv6 в 2021 году говорит о том, что аккаунт не исчез после первоначальной регистрации. Он оставался достаточно заметным, чтобы получить или удерживать ресурсы следующего поколения. Такая преемственность — позитивный индикатор. Она не показывает прибыльность, но снижает вероятность того, что запись — разовый артефакт.
Компания, сохраняющая статус в номерных ресурсах годами, обладает как минимум административной преемственностью или является частью более широкой договорённости, где преемственность выгодно сохранять.
Тем не менее рыночная ценность следа зависит от качества маршрутов. Адресный блок, формально выделенный, но плохо маршрутизируемый, бесполезен для клиентов. Публичные данные о маршрутах показывают IPv4-пространство, привязанное к данным об источнике Syrian Telecom. Это жизнеспособный путь, если Syrian Telecom обеспечивает стабильную национальную и международную доступность. Это ограничение, если у меньшей компании нет разнообразия маршрутов, выбора прямого вышестоящего оператора и практической возможности перенаправить трафик при перегрузке или сбое.
Поэтому выделение лучше всего понимать как управляемый ресурс внутри более широкой сирийской среды передачи трафика. Он имеет ценность, но ценность опосредована зависимостью от поставщика и общей устойчивостью сети страны.
Зависимость от поставщиков — скрытый баланс
Для небольшой компании связи поставщики — это скрытый баланс. Публичной отчётности может не быть, но операционные зависимости всё равно читаются. Пропускная способность вышестоящего оператора, анонсирование маршрутов, компоненты последней мили, непрерывность энергоснабжения, поставки оборудования, помещения, биллинговые системы и реестровые сборы — всё это превращается в обязательства раньше, чем клиент увидит чистое подключение. Если компания покупает ключевые компоненты у Syrian Telecom или полагается на него в видимости маршрутов, экономика формируется этими отношениями.
Компания может быть ближе к слою локального доступа и клиентского сервиса, чем к независимому владельцу сети.
Такая модель может работать. На многих рынках небольшие провайдеры выживают именно потому, что не владеют всей цепочкой. Они знают местных клиентов, быстро подключают, берут небольшие аккаунты и обеспечивают живую поддержку там, где национальный оператор действует медленно. Лёгкость по капиталу — это сила в условиях неопределённого спроса. Но оборотная сторона в том, что вышестоящий поставщик может забрать большую часть маржи. Если растут оптовые цены на пропускную способность, ужесточаются условия оплаты или поставщик приоритизирует собственные розничные продукты, у небольшого провайдера мало пространства для манёвра.
Он может либо поднять цены, либо смириться с более низкой маржой, либо снизить качество, либо потерять клиентов.
Сирийский контекст делает зависимость от поставщиков более серьёзной. Национальная инфраструктура пострадала от многолетнего конфликта, санкций, валютного стресса и дефицита инвестиций. Даже после смягчения санкций в некоторых юрисдикциях телеком-оборудование и финансирование не нормализуются за один день. Банки остаются осторожными. Вендоры проверяют контрагентов. Импортные цепочки несут задержки и затраты на соблюдение требований. Небольшой провайдер должен иметь достаточно наличных или доверия поставщиков, чтобы перекрыть эти трения. Иначе обычное обслуживание сети превращается в событие ликвидности.
Вышедший из строя роутер — это не просто техническая неисправность; это проверка оборотного капитала.
Зависимость от поставщиков также формирует обещания клиентам. Если компания продаёт надёжность, но не может влиять на перегрузки вышестоящего оператора или национальные сбои, она рискует продавать ожидание уровня обслуживания, которое не в силах обеспечить. Более сильные операторы решают это, говоря с клиентами прямо, реалистично оценивая тарифы и инвестируя в то, что контролируют: качество местного доступа, скорость выездов, аккуратное управление адресами, резервное питание, запасное оборудование и понятные сообщения о сбоях. Публичные данные не показывают, делает ли это Arnouk.
Экономический вывод в том, что его след в реестре слишком узок, чтобы самостоятельно нести широкую претензию на надёжность. Надёжность должна появляться из дисциплинированного управления поставщиками и локального исполнения.
Качество выручки важнее номинального числа абонентов
Главный вопрос выручки — не сколько потенциальных пользователей в Сирии. А сколько платящих аккаунтов компания может удержать по ценам, покрывающим реальные издержки. Рынок связи с низкими доходами может одновременно иметь высокую потребность и слабую монетизацию. Клиентам нужен интернет для учёбы, работы, денежных переводов, переписки, торговли и получения публичной информации. Но потребность не равна способности устанавливать цену. Когда доходы домохозяйств ограничены, пользователи переходят на более дешёвые тарифы, делят подключения, переключаются на предоплаченные мобильные пакеты, мирятся с низкой скоростью или задерживают платежи.
Провайдер, который растёт за счёт хрупких аккаунтов, может увеличивать нагрузку на поддержку быстрее, чем валовую прибыль.
Качество выручки лучше всего оценивать по типу клиента. Корпоративный клиент с кассовым терминалом, облачной бухгалтерией, удалёнными сотрудниками или филиалом может платить надёжнее, чем домохозяйство, но будет требовать более быстрого ремонта. Жилой кластер может давать больше аккаунтов на улицу, но сбор платежей требует труда. Школа, клиника, офис НКО или госучреждение могут ценить бесперебойность, но создают задержки в закупках. Реселлер или управляющая компания здания может агрегировать спрос, но это создаёт риск концентрации.
Без публичных данных о клиентах безопасное предположение — любому небольшому провайдеру нужно тщательно балансировать эти сегменты или быть подверженным одному доминирующему покупателю.
Способность устанавливать цену также зависит от заменителей. В Сирии к заменителям относятся мобильный интернет, фиксированные услуги действующего оператора, другие локальные беспроводные провайдеры, корпоративные линии более известных операторов, в некоторых случаях спутниковая связь, общий Wi-Fi и неформальная перепродажа. Если альтернатива у клиента плохая, локальный провайдер может брать плату за надёжность. Если альтернатива «достаточно хорошая» и её проще купить, провайдер становится ценополучателем.
Публичные данные о конкурентности рынка неоднозначны, и это важно: национальный рынок выглядит ограниченным, устойчивость низкая, однако наличие многих зарегистрированных LIR и активность по лицензированию беспроводного доступа означают, что в плотных районах у клиентов всё же может быть несколько несовершенных альтернатив.
Сильнейший бизнес был бы историей не объёма, а качества выручки: компактная группа клиентов, которые платят вовремя, потому что простой для них дорог, с контрактами или социальной близостью, снижающими отток, и с достаточной маржой для финансирования ремонта. Слабейший бизнес — это тонкий пул низкооплачиваемых пользователей за контрактом с поставщиком, который компания не может пересмотреть. Данные реестра не могут различить эти случаи. Поэтому решающими были бы опубликованные тарифы, отзывы клиентов, действующие каналы обслуживания и доказательства текущих установок.
Структура издержек не прощает ошибок
Структура издержек небольшого сетевого участника имеет постоянные и полупостоянные слои. Членство в RIPE и администрирование номерных ресурсов — мало по сравнению с бюджетом национального оператора, но это не ноль. Услуги вышестоящего оператора — повторяющиеся. Амортизация оборудования продолжается независимо от того, довольны клиенты или нет. Труд поддержки неравномерен: провайдер может работать экономно, пока сбои не начинают скапливаться, и тогда клиенты ждут одновременного внимания. Резервное питание тоже неравномерно.
Батареи, генераторы, инверторы, топливо и запасные части создают расходы, которые клиенты редко видят, но сразу наказывают за их отсутствие.
Валютный риск может быть разрушительнее, чем кажется по номинальному списку издержек. Платежи с клиентов могут поступать в местной валюте, тогда как оборудование, ПО, международные компоненты связи и даже некоторые услуги по соблюдению требований привязаны к иностранной валюте. Если местная валюта слабеет, а контракты нельзя быстро пересмотреть, маржа провайдера сжимается. Небольшой оператор с ограниченными наличными не всегда может закупить запчасти заранее. Он может откладывать замену, использовать оборудование повторно или мириться с более долгими сроками восстановления.
Такой выбор сохраняет деньги в краткосрочной перспективе и вредит репутации в долгосрочной.
Соблюдение требований — ещё один вид издержек, который выглядит административным, пока не становится коммерческим. Поддержание точных записей в реестре, контактов для жалоб, биллинговых контактов и маршрутных объектов — часть статуса серьёзного держателя номерных ресурсов. На рынке с историей санкций контрагенты задают больше вопросов, чем задавали бы в юрисдикции с низким риском. Поставщик, банк, доменный регистратор или вендор оборудования может требовать проверки и документы. Даже когда действует широкое смягчение санкций, точечные меры сохраняются, а международные институты часто двигаются медленнее, чем формальная политика.
Издержки — это не только юридические консультации. Это задержки, неопределённость и необходимость поддерживать чистоту записей.
Бремя ремонта не стоит недооценивать. Репутация локального провайдера зависит от того, что происходит, когда связь пропадает. Выезды на объекты, замена радиооборудования, доступ на крыши, проводка в помещениях клиентов, ошибки конфигурации, жалобы о вредоносном ПО и неисправности питания — всё это занимает время. Провайдер со слишком малым числом техников может продать больше аккаунтов, чем способен обслуживать. Провайдер со слишком большим числом техников теряет деньги, если плотность выручки невысока. Оптимальный уровень персонала трудно найти на нестабильном рынке.
Вот почему важен первый платящий клиент: каждый платёж должен питать ремонтную службу, которая почти невидима до того дня, когда она понадобится.
Конкуренция и заменители несовершенны, но реальны
Сирийский рынок связи — не аккуратный учебниковый рынок. Публичные данные указывают на низкую устойчивость, ограниченную конкуренцию для многих пользователей, низкие скорости фиксированного доступа и большую роль инфраструктуры действующего оператора. В то же время список сирийских членов RIPE, активность по лицензированию беспроводного доступа, мобильная реформа и приход новых мобильных инвестиций показывают, что Arnouk действует не в вакууме. У клиента есть альтернативы, даже если они неравномерны. Релевантный конкурентный набор — это не только другие компании с похожими записями в реестре.
Это любой способ, которым пользователь может получить достаточно связи, чтобы не платить цену Arnouk.
Мобильная связь — очевидный заменитель для многих домохозяйств и малых предприятий. Если после новых инвестиций мобильные данные станут дешевле или надёжнее, часть аккаунтов фиксированного беспроводного или малого локального доступа ослабнет. Мобильная связь не заменит каждую корпоративную линию и может уступать для стабильного офисного использования, общих помещений или предсказуемых ежемесячных объёмов данных. Но она задаёт психологический потолок цены.
Клиент, который может купить предоплаченный пакет и раздавать интернет с телефона, будет сопротивляться более высокой плате локальному провайдеру, если тот не предложит существенно лучшую надёжность, задержку, поддержку или объём данных.
Фиксированный сегмент действующего оператора — одновременно и ещё один заменитель, и поставщик. Syrian Telecom может быть оптовым партнёром, источником маршрута и розничной альтернативой. Это создаёт знакомую проблему малого провайдера: компания может зависеть от более сильного игрока, который конкурирует за того же конечного клиента. Защита малого провайдера — локальное исполнение. Он должен решать проблемы быстрее, понимать ограничения района, протягивать услугу там, где действующий оператор не приоритизирует, или предлагать поддержку в пакете, который крупный оператор не даст.
Если он не может этого, он просто перепродаёт доступ к той же базовой сети с дополнительным слоем маржи.
Неформальный и полуформальный доступ тоже имеет значение. Общие подключения, Wi-Fi на уровне зданий, небольшие беспроводные сети и местные реселлеры могут давить на формальных провайдеров. Регулирование может подталкивать публичное предоставление интернета к лицензированным компаниям, но во многих восстанавливающихся рынках правоприменение неравномерно. Лицензированный провайдер может выиграть, если власти пресекают нелицензионные услуги, но может и терять клиентов в пользу более дешёвых серых альтернатив, если правоприменение слабое. Конкурентная позиция компании поэтому отчасти зависит от последовательности политики.
Правило, требующее лицензий, ценно, только если клиенты и площадки верят, что несоблюдение действительно будет иметь последствия.
Регулирование и геополитика задают надбавку за риск
Телеком-сектор Сирии перестраивается после лет политического и экономического напряжения. Публичные официальные источники указывают на реформу лицензирования мобильной связи, урегулирование вокруг уходящего международного оператора и крупную новую мобильную лицензию, выданную Zain. Эти события могут улучшить инвестиционный климат и создать спрос на вспомогательную связь, корпоративные линии и локальных партнёров по услугам. Они также могут повысить ожидания.
Если национальные мобильные сети модернизируются и привлекут крупный капитал, небольшим фиксированным или беспроводным провайдерам понадобится более убедительная причина для существования.
Санкции уже не то ограничение, что до 2025 года, но надбавка за риск остаётся. США перешли к снятию широких санкций против Сирии, сохранив точечные ограничения в отношении бывших связанных с режимом деятелей, нарушителей прав человека, наркоторговцев, связанных с терроризмом сторон и других обозначенных групп. Евросоюз также смягчил широкие экономические санкции, сохранив точечные меры против связанных с бывшим режимом лиц и организаций. В практической коммерческой жизни это означает, что Сирию может стать легче финансировать, но без превращения в обычную юрисдикцию.
Банки, вендоры и реестры по-прежнему обращают внимание на проверки, собственность, конечное использование и денежные потоки. Небольшая телеком-связанная компания должна действовать внутри этой осторожности.
Регуляторный риск лежит и ближе к земле. Публичные сообщения сирийского телеком-регулятора подчёркивают лицензирование провайдеров публичного доступа в интернет и ограничения на нелицензированное предоставление услуг в общественных местах. Это может помочь формальным провайдерам, сокращая неформальную конкуренцию. Это может навредить им, если расходы на соответствие растут или если требуются разрешения для моделей, которые раньше были неформальными. Компании нужны актуальные лицензии, понятные границы услуг и чистые отношения с регулятором, если она продаёт услуги публике. Одного выделения RIPE для этого недостаточно.
Геополитический риск входит через закупки. Телеком-сети используют оборудование, программное обеспечение, прошивки, криптографию, инструменты мониторинга и иногда облачные системы управления. Вендоры могут неохотно поставлять, требовать предоплату или проводить продажи через посредников. Каждый посредник добавляет издержки и неопределённость. Если компания зависит от импортного оборудования, но зарабатывает на слабом местном рынке, цикл замены может стать сдерживающим ограничением надёжности. Клиент видит это как медленный ремонт или нестабильную работу.
Оператор переживает это как сжатие маржи, которое нельзя решить простым владением IP-адресами.
Неофициальные сигналы следует использовать осторожно
Неофициальные рыночные сигналы вокруг адресного пространства Arnouk скудны, и к ним следует относиться осторожно. Базы данных о злоупотреблениях показывают разрозненные жалобы на отдельные адреса в выделении, в ряде случаев с низкими показателями уверенности и небольшим числом сообщений. Это не доказывает наличие плохой сети. Любой провайдер доступа может получать жалобы о злоупотреблениях от заражённых устройств клиентов, веб-краулеров, открытых прокси, неправильно настроенного оборудования или враждебных пользователей.
На самом деле небольшое число сообщений с низкой уверенностью может просто означать, что адресное пространство где-то используется. Правильный вопрос — поддерживает ли провайдер отзывчивый контакт для жалоб и может ли он выявлять и ограничивать проблемных клиентов.
Источники репутации доменов и IP-адресов также указывают на контекст под брендом LazerNet вокруг связанного сирийского адресного пространства. Это полезно, но не окончательно. Это говорит о локальной среде интернет-услуг и даёт подсказки о DNS-серверах, почтовых хостах и присутствии сайтов. Это не доказывает, что Arnouk и Lazer Net Ltd юридически одно и то же лицо. Это также не доказывает масштаб клиентов. Публичные оценки рейтинга сайтов особенно шумны в Сирии, где особенности доступа, кэширование, использование местного языка и непостоянная доступность могут искажать сторонние измерения.
Их стоит использовать как подсказки, а не как входные данные для оценки стоимости.
Сетевые инструменты показывают, что Syrian Telecom — более крупный маршрутный контекст. Это более сильный сигнал, чем репутационные разговоры, потому что данные BGP ближе к тому, как интернет реально достигает адресного блока. Но даже к доказательствам BGP нужна осторожность. Источник маршрута может показывать, кто анонсирует доступность, не раскрывая частное коммерческое соглашение за ним. Меньшая компания может быть клиентом, партнёром, аффилированным сервисом, локальным брендом или держателем ресурсов, чей блок переносит действующий оператор. У каждого варианта разная экономика.
Решить это могли бы только контракты, счета или прямые операционные данные.
Отсутствие социального шума тоже неоднозначно. Потребительский интернет-провайдер с плохим сервисом часто оставляет жалобы; небольшой оператор, ориентированный на бизнес, может не оставлять почти ничего. Компания, работающая через локальные связи, может иметь ограниченный публичный след. В Сирии публичная критика и коммерческие раскрытия могут приглушаться политическими, связанными с безопасностью, языковыми и платформенными факторами. Поэтому статья не штрафует компанию за отсутствие большого количества отзывов. Но она рассматривает отсутствие публичных доказательств клиентов как причину держать уровень уверенности умеренным, а не высоким.
Кто платит, кто выигрывает, кто несёт риски
Платящий клиент финансирует всю цепочку. Клиент платит, потому что связь ценна, но платёж делится между множеством претендентов, прежде чем останется хоть какая-то прибыль. Вышестоящие операторы, владельцы площадок доступа, вендоры оборудования, техники, обязательства перед реестром, налоги или лицензионные сборы, платёжные посредники и потери от безнадёжных долгов стоят впереди дохода на капитал. Клиент выигрывает, если провайдер достаточно близок, чтобы решать локальные проблемы быстрее крупного оператора. Провайдер выигрывает, если может покупать оптовые компоненты по предсказуемым ценам и продавать дифференцированную услугу.
Поставщик выигрывает, если малые провайдеры расширяют спрос, не требуя от поставщика управлять каждым конечным пользователем.
Риск негативного исхода распределён менее равномерно. Клиенты несут немедленные издержки сбоев: потерянные продажи, пропущенные сообщения, несостоявшиеся звонки, прерванное обучение и потерянное время. Провайдер несёт отток и потерю репутации, но только после того, как пострадали клиенты. Поставщики могут продолжать получать фиксированные платежи, даже когда качество локального сервиса низкое. Система реестра по-прежнему требует точных записей и сборов независимо от розничного спроса. Такое распределение важно, потому что объясняет, почему небольшие провайдеры могут выглядеть стабильными до прихода шока.
Боль сначала появляется на клиентском крае и только позже становится финансовой проблемой для оператора.
Если у Arnouk концентрированная клиентская база, риск снизу становится острее. Потеря одной школы, бизнес-комплекса, реселлера или госзаказчика может убрать большую долю денежного потока. Если у компании много низкооплачиваемых домохозяйств, сбор и ремонт могут съесть маржу. Если она сильно зависит от одного поставщика, изменение цены или спор об услуге могут переустановить экономику за одну ночь. Публичные данные недостаточно богаты, чтобы определить доминирующий риск, но все три варианта правдоподобны для узкого держателя ресурсов на этом рынке.
Самая здоровая версия бизнеса выстраивала бы стимулы чётко. Клиенты платили бы за определённую услугу, а не за размытую надёжность. Компания поддерживала бы реалистичные коэффициенты перегрузки, запасное оборудование и честную коммуникацию о сбоях. У поставщиков были бы контракты, допускающие восстановление и предсказуемую ёмкость. Регулятор обеспечивал бы ясное лицензирование. В такой версии даже небольшой провайдер может быть социально полезен и финансово устойчив.
Слабая версия — это тонкий реселлер с ограниченным контролем, слабым сбором платежей, без разнообразия маршрутов и с клиентами, которые уходят, как только улучшаются мобильные или операторские альтернативы.
Проверка денежного потока
Проверка денежного потока состоит из пяти частей. Во-первых, покрывает ли регулярная выручка регулярные расходы на поставщиков до любых трат на рост? Если нет, компания субсидирует клиентов или проедает прежний капитал. Во-вторых, покрывает ли валовая маржа труд поддержки и запчасти? Если нет, надёжность будет снижаться по мере старения оборудования. В-третьих, можно ли корректировать цены, когда дорожают связанные с иностранной валютой расходы? Если нет, инфляция и колебания курса переносят ценность от провайдера к клиентам, пока провайдер не снижает качество.
В-четвёртых, достаточно ли у компании разнообразия клиентов, чтобы пережить потерю одного крупного аккаунта? Если нет, сеть может быть финансово хрупкой, даже если технически исправна. В-пятых, есть ли у компании актуальная позиция по регулятору и поставщикам, позволяющая работать без перерыва? Если нет, каждое клиентское обещание условно.
По имеющимся данным можно ответить лишь на часть этого теста. У компании есть публичный след в номерных ресурсах. Есть запись о зоне обслуживания в Сирии. Есть адресное пространство, способное поддерживать реальное использование сети. Она присутствует в маршрутном контексте, связанном с национальным оператором. Это предпосылки, а не доказательство генерации денег. Ни один публичный материал, рассмотренный для этого задания, не показывает текущих тарифов, клиентских контрактов, аудированной отчётности, объёмов трафика, карт сети, показателей ремонта или резервов капитала на продление.
Поэтому благоразумный вывод: компанию можно отслеживать, она потенциально операционно значима, но на одних публичных данных она ещё не является инвестируемой и не поддаётся конкурентной классификации.
Это не критика компании. Многие небольшие операторы в сложных юрисдикциях имеют более лучшую операционную реальность, чем предполагает публичная документация. Локальный провайдер может быть известен клиентам через телефонные звонки, монтажников, магазины и репутацию в районе, а не через вылизанные сайты. Но внешняя исследовательская оценка должна закладывать неопределённость в цену. Если публичные данные не показывают качество выручки, анализ не может его приписать. Если данные о маршрутах показывают зависимость от вышестоящего оператора, анализ не может предполагать независимость.
Если данные о выделениях показывают небольшой след, анализ не может выводить большой масштаб.
Проверка денежного потока полезна ещё и тем, что позволяет избежать распространённой ошибки телеком-анализа: принятия дефицита за прибыльность. Адреса IPv4 дефицитны, сирийская связь сложна, а надёжный сервис ценен. Ничто из этого не гарантирует маржу. Прибыль появляется только тогда, когда провайдер контролирует достаточно большую часть цепочки создания ценности, берёт достаточно за надёжность, которая нужна клиентам, и не даёт расходам обгонять сборы. Это и есть нерешённый вопрос для Arnouk and Lady Partner Company Microsolutions.
Что изменило бы оценку
Оценка улучшилась бы при наличии текущих доказательств активного сервиса и ценообразования. Живая страница услуги, актуальный тарифный лист, подтверждённый канал обслуживания клиентов, след активных установок или свежие отзывы клиентов показали бы, что след в реестре связан с рыночным спросом. Доказательства корпоративных клиентов значили бы больше, чем общие потребительские заявления, потому что корпоративные аккаунты с большей вероятностью платят за надёжность. Доказательства низкого оттока, платёжной дисциплины с предоплатой или многомесячных контрактов значили бы больше, чем сырое число абонентов.
Оценка улучшилась бы и при доказательствах контроля над сетью. Актуальные отношения с автономной системой, разнообразие маршрутов за пределами единого национального пути, задокументированные контракты с вышестоящими операторами, статус RPKI блока, активный мониторинг и понятные процедуры обработки жалоб снизили бы скидку за зависимость от поставщика. Также помогло бы доказательство того, что выделение IPv6 не просто удерживается, а развёрнуто для клиентов или инфраструктуры. В стране с низким уровнем IPv6 такое развёртывание сигнализировало бы об операционной серьёзности, даже если немедленная выручка по-прежнему поступает на основе IPv4.
Оценка улучшилась бы и при доказательствах лицензирования и соблюдения требований. Актуальная лицензия на публичный интернет-сервис, если она применима к фактической линии услуг компании, снизила бы регуляторный риск. Чистые биллинговые и реестровые контакты снижают административный риск. Доказательство того, что компания может законно закупать оборудование в условиях санкционной среды после 2025 года, снизило бы риск замены. Актуальное раскрытие собственности, даже приватное, помогло бы контрагентам понять санкционные и кредитные риски.
Оценка ухудшилась бы, если записи о ресурсах устареют, если выделение перестанет быть видимым в BGP, если контактные данные выйдут из строя, если жалобы о злоупотреблениях будут расти без ответа, если компания окажется зависимой от одного проблемного реселлера или если клиенты публично сообщают о хроническом отсутствии ремонта. Она ухудшилась бы и в том случае, если мобильная реформа быстро улучшит потребительские альтернативы, а у компании не будет корпоративных аккаунтов, ценящих фиксированную или управляемую надёжность.
В этом случае небольшой след в ресурсах становится не столько защитимой нишей, сколько застрявшей административной позицией.
Пока наиболее защитимым остаётся умеренный и конкретный вывод. Arnouk and Lady Partner Company Microsolutions — сирийский держатель ресурсов в RIPE NCC с небольшим, но значимым следом в номерных ресурсах и доказательствами маршрутизации через национальную телеком-среду. Это делает её релевантной для анализа надёжности локальной сети. Это не доказывает масштабного розничного интернет-провайдера, независимого владельца инфраструктуры, облачного провайдера или финансово сильного оператора.
Проверка денежного потока остаётся открытой: смогут ли достаточно много платящих клиентов покрыть расходы на поставщиков, труд поддержки, соблюдение требований и капитал на продление на рынке, где связь необходима, но покупательная способность и устойчивость слабы? Пока этот ответ не задокументирован, компанию следует отслеживать как полезного, но неопределённого участника локальной сети, а не считать устоявшимся коммерческим победителем.