
Resumo
- O prémio da Orange Centrafrique não é simplesmente a marca Orange ou a chegada do 4G. É a capacidade de manter a voz pré-paga, os dados móveis, o Orange Money, as frotas empresariais e a conectividade de campo em funcionamento quando a energia é escassa, a fibra é frágil, o dinheiro deve ser recolhido fisicamente e muitos clientes não têm uma boa alternativa de linha fixa.
- O caso de investimento melhora se a licença de 2024 e o lançamento do 4G em 2025 converterem Bangui e cidades provinciais selecionadas num serviço mensuravelmente melhor, mas enfraquece se a energia das torres, a liquidez de caixa no retalho, o acesso à segurança e a proteção do backhaul absorverem a margem mais rapidamente do que os clientes podem pagar.
Um Comprador de Bangui Precifica o Sinal, Não o Megabyte
O primeiro comprador desta história é um lojista de Bangui que tem de decidir se um telefone ligado vale um pequeno mas repetido dispêndio de dinheiro quando a eletricidade, o stock, a segurança e o crédito ao cliente já competem pelo mesmo dinheiro. Ela pode colocar um funcionário num pacote de dados empresariais como o Pass Flotte Internet público da Orange, onde a tabela publicada inclui 5 GB por 7.500 FCFA durante 30 dias e 30 GB por 37.500 FCFA durante 30 dias emhttps://www.orangerca.com/business/fr/offres-internet/pass-flotte-internet.html. Pode comprar dados móveis normais para um telefone pessoal através da página de consumidor da Orange, que agora anuncia internet móvel com 4G e validade até 30 dias emhttps://www.orangerca.com/fr/catalogue/internet-sur-mon-telephone.html. Ou pode decidir que o substituto não é outro operador móvel: pode ir a um escritório melhor ligado, esperar por um gerador, enviar um recibo em papel por motociclo, usar o hotspot de um amigo, ou comprar um cartão VSAT caro para os dias em que a rede móvel não é de confiança.
Esta comparação prática é a lente para a Orange Centrafrique. A empresa está a vender acesso móvel, internet, Orange Money e comunicações empresariais num mercado onde o preço marginal de um pacote de dados é apenas uma parte do custo real do comprador. Se um cliente perde uma confirmação de pagamento, não consegue contactar um fornecedor antes do recolher obrigatório, perde uma atualização de distribuição humanitária, ou tem de reenviar a mesma fotografia do WhatsApp três vezes porque o sinal se desvanece, o preço aparente por megabyte subestima a perda económica.
Inversamente, se um pequeno pacote durar o suficiente para receber uma transferência de dinheiro, confirmar a chegada de um camião ou pagar uma conta sem atravessar a cidade, o cliente pode tratar a ligação como um serviço de resiliência em vez de uma conveniência discricionária.
A própria página local da Orange Centrafrique mostra como essa reivindicação de utilidade se tornou ampla. A página inicial pública emhttps://www.orangerca.com/aponta os consumidores para ofertas móveis, internet, Orange Money, Orange Energie, Max it e assistência. A página de empregos da Orange para o país diz que a subsidiária está presente há mais de 15 anos, tem sede em Bangui, e oferece serviços móveis, internet e Orange Money a populações urbanas e rurais emhttps://orange.jobs/fr/fr/afrique-moyen-orient/republique-centrafricaine. O portal empresarial emhttps://www.orangerca.com/businessacrescenta voz empresarial, internet, internet fixa, internet dedicada, VSAT, Web SMS e Broadcast SMS. Esse não é o mapa de produtos de um vendedor estreito de SIM. É o mapa de produtos de um operador a tentar ser a camada de transação diária para famílias, comerciantes, pequenas empresas, ONG e utilizadores de serviços públicos.
O prémio de preço num tal mercado vem da diferença entre a tarifa publicada e o substituto real. Uma linha empresarial de 5 GB pode parecer cara para um comprador de baixo rendimento, mas o substituto pode ser um cartão VSAT de 30 dias com 4 GB por 96.639 FCFA antes de impostos, ou encargos de equipamento listados em 587.395 FCFA antes de impostos na própria página VSAT da Orange emhttps://www.orangerca.com/business/fr/offres-internet/le-vsat-a-la-carte-et-illimite.html; O comprador não está a escolher entre redes perfeitas. Está a escolher entre uma rede móvel que pode falhar na torre, um produto de satélite muito mais caro, um estafeta de dinheiro, uma viagem adiada e um processo empresarial que para até a energia ou o sinal regressar. É por isso que a questão económica central não é se a Orange Centrafrique é barata. É se consegue manter sites, caixas de dinheiro e backhaul online o suficiente para fazer o prémio parecer racional.
A Empresa Vende Acesso Essencial num País com Alternativas Fracas
A Orange Centrafrique é importante porque a República Centro-Africana tem uma base de comunicações fraca. O instantâneo mais antigo derivado do regulador, reproduzido no relatório Londa 2022 da Paradigm Initiative, indicava que, no terceiro trimestre de 2020, menos de 2,6 milhões de centro-africanos usavam um telemóvel, a penetração móvel era de cerca de 48%, cerca de 503.800 tinham acesso à internet móvel, e a estimativa de penetração da internet móvel era de 9,8%. O mesmo relatório colocava a repartição do mercado no terceiro trimestre de 2020 em Telecel 48%, Orange 37% e Moov 15%, observando que a Azur não tinha reportado números para aquele trimestre, emhttps://paradigmhq.org/wp-content/uploads/2023/07/Londa-2022-CAR-Fr.pdf. Isso não é uma prova de quota de mercado atual. É uma base importante: a Orange já era um grande operador num mercado onde muitas pessoas ainda não tinham internet móvel regular.
O sinal de mercado público mais recente aponta na mesma direção sem dar uma repartição limpa e auditada dos operadores. A Ecomnews, citando a DataReportal no início de 2025, escreveu que o país tinha cerca de 2,1 milhões de assinaturas móveis e 839.000 utilizadores de internet para uma população estimada de 5,4 milhões, implicando uma penetração da internet de 15,5%, emhttps://ecomnewsafrique.com/2025/05/29/centrafrique-la-filiale-centrafricaine-de-loperateur-telecoms-orange-a-officiellement-lance-la-commercialisation-de-la-technologie-mobile-de-quatrieme-generation-4g-apres-plusieurs-a/. Esse é um sinal secundário, não uma divulgação do regulador, mas é economicamente útil porque diz que o mercado endereçável ainda está subconectado. Um pequeno aumento na fiabilidade ou cobertura pode mudar uma grande parte do comportamento dos utilizadores atuais, enquanto uma grande parte da população permanece fora do uso digital regular.
O blogue de supervisão de telecomunicações do Banco Mundial de 2025 torna o lado da procura mais claro. Diz que na República Centro-Africana o telemóvel é a principal forma de a maioria das pessoas aceder à internet, a qualidade do serviço é inconsistente, e os dados móveis continuam caros. Diz também que a ARCEP historicamente teve dificuldades em monitorizar o desempenho de forma independente, mas que novos equipamentos de monitorização lançados em abril de 2024 permitem agora ao regulador recolher dados de rede estatísticos e baseados em eventos, incluindo qualidade de chamadas, velocidades de internet e chamadas perdidas, com uma plataforma de 80 TB e uma antena de gestão de espetro capaz de detetar sinais até 60 quilómetros de distância. O post completo está emhttps://blogs.worldbank.org/en/africacan/building-a-smarter-regulator-how-the-central-african-republic-is-improving-telecom-oversight. A implicação comercial importante é que o mercado está a passar de uma conversa sobre qualidade baseada em queixas para uma conversa sobre qualidade mensurável.
O grupo mãe da Orange tem toda a razão para se importar com essa mudança. A página financeira do primeiro trimestre de 2026 da Orange diz que África e Médio Oriente registaram crescimento de receitas de dois dígitos pelo décimo segundo trimestre consecutivo, com receitas a subirem 12,7% e os quatro motores de crescimento listados como dados móveis, banda larga fixa, Orange Money e B2B, emhttps://www.orange.com/en/finance/financial-and-extra-financial-information. O comunicado do primeiro semestre de 2025 da Orange disse que mais de metade dos seus 167 milhões de clientes em África e Médio Oriente estavam a usar redes 4G e 5G, e que o crescimento do capex era parcialmente para apoiar África e Médio Oriente, emhttps://www.globenewswire.com/news-release/2025/07/29/3122969/0/en/orange-financial-results-at-30-june-2025.html. A história regional é escala e crescimento. A história local na República Centro-Africana é se essa escala pode ser convertida em qualidade de serviço num dos ambientes operacionais mais difíceis da carteira.
É por isso que a Orange Centrafrique não deve ser analisada apenas como uma subsidiária nacional com um site. É um teste vivo do modelo africano da Orange sob restrições invulgarmente apertadas. Dados móveis, dinheiro e B2B são exatamente os serviços que a Orange diz estarem a impulsionar o crescimento regional. Na República Centro-Africana, cada um desses serviços é refém da energia, segurança e logística de dinheiro. Um pacote de dados depende de sites de rádio alimentados e backhaul utilizável. O Orange Money depende de balcões de retalho que tenham dinheiro e valor eletrónico suficientes.
O B2B depende de apoio de campo, restauro de serviço e faturação previsível. A linguagem de crescimento do grupo mãe é real, mas a economia local deve ser conquistada uma torre, um balcão de dinheiro e uma cidade provincial de cada vez.
A Licença 4G Aumenta a Postura para Cada Quilowatt
A mudança para o 4G da Orange Centrafrique é a alteração recente mais visível. A Rádio Ndeke Luka reportou que o governo e a Orange Centrafrique assinaram a convenção de licença 4G em Bangui a 7 de novembro de 2024, que a duração da licença era de 15 anos, e que a aquisição foi estimada em mais de 15 mil milhões de FCFA. O mesmo relatório citou o diretor-geral Max Francisco dizendo que o objetivo era maior capacidade, cobertura de antena mais ampla e melhor qualidade de serviço, enquanto o ministro da economia digital ligou a mudança do 3G limitado por satélite para maior rendimento habilitado por fibra. O artigo está emhttps://www.radiondekeluka.org/76512-telecom-orange-centrafrique-acquiert-la-licence-dexploitation-de-la-4g. A Developing Telecoms reportou separadamente que a Orange se tornou o primeiro operador no país a assinar uma licença 4G com o Ministério da Economia Digital, Correios e Telecomunicações emhttps://developingtelecoms.com/telecom-business/operator-news/17596-orange-acquires-first-4g-licence-in-central-african-republic.html.
O lançamento comercial parece ter seguido em maio de 2025. A Ecomnews reportou que a Orange lançou oficialmente o serviço comercial 4G a 15 de maio de 2025 após vários anos de investimento e esforço técnico, e que o serviço estava operacional em Bangui, Bouar, Berberati e Bossangoa, com uma extensão a Bambari planeada. Esse relatório também diz que a Orange começou a modernização da infraestrutura em 2021 devido à saturação progressiva do 3G e requisitos regulamentares. A Telecom Review Africa tinha anteriormente enquadrado a licença como um marco para a conectividade digital e citou a empresa dizendo que queria uma rede fiável acessível em todas as regiões emhttps://www.telecomreviewafrica.com/articles/telecom-operators/4562-orange-centrafrique-secures-4g-license-aiming-to-boost-car-s-digital-connectivity/. O mapa de cobertura exato atual ainda precisa de confirmação do operador ou regulador, mas o sinal público é consistente: a Orange passou de um mercado limitado por 3G para uma implementação seletiva de 4G.
Isso aumenta a postura porque o 4G muda as expectativas dos clientes mais rapidamente do que muda o ambiente físico. Um cliente 3G que espera descarregamentos lentos pode tolerar pausas se a alternativa for nenhuma internet. Um cliente 4G que recebeu chamadas de vídeo, serviços cloud, teletrabalho ou governo eletrónico espera uma classe de serviço diferente. A rede também começa a transportar comportamentos mais valiosos. Os utilizadores empresariais passam da voz e mensagens básicas para a troca de ficheiros. Estudantes e ONG usam conteúdo mais rico. Os serviços públicos começam a imaginar fluxos de trabalho digitais.
O Orange Money e o Max it tornam-se mais úteis quando um smartphone pode verificar saldos, pagar contas e comprar dados de forma fiável. A mesma falha que antes interrompia uma mensagem casual pode agora interromper um pagamento, uma tarefa escolar, um ficheiro de um centro de saúde ou um registo de entrega.
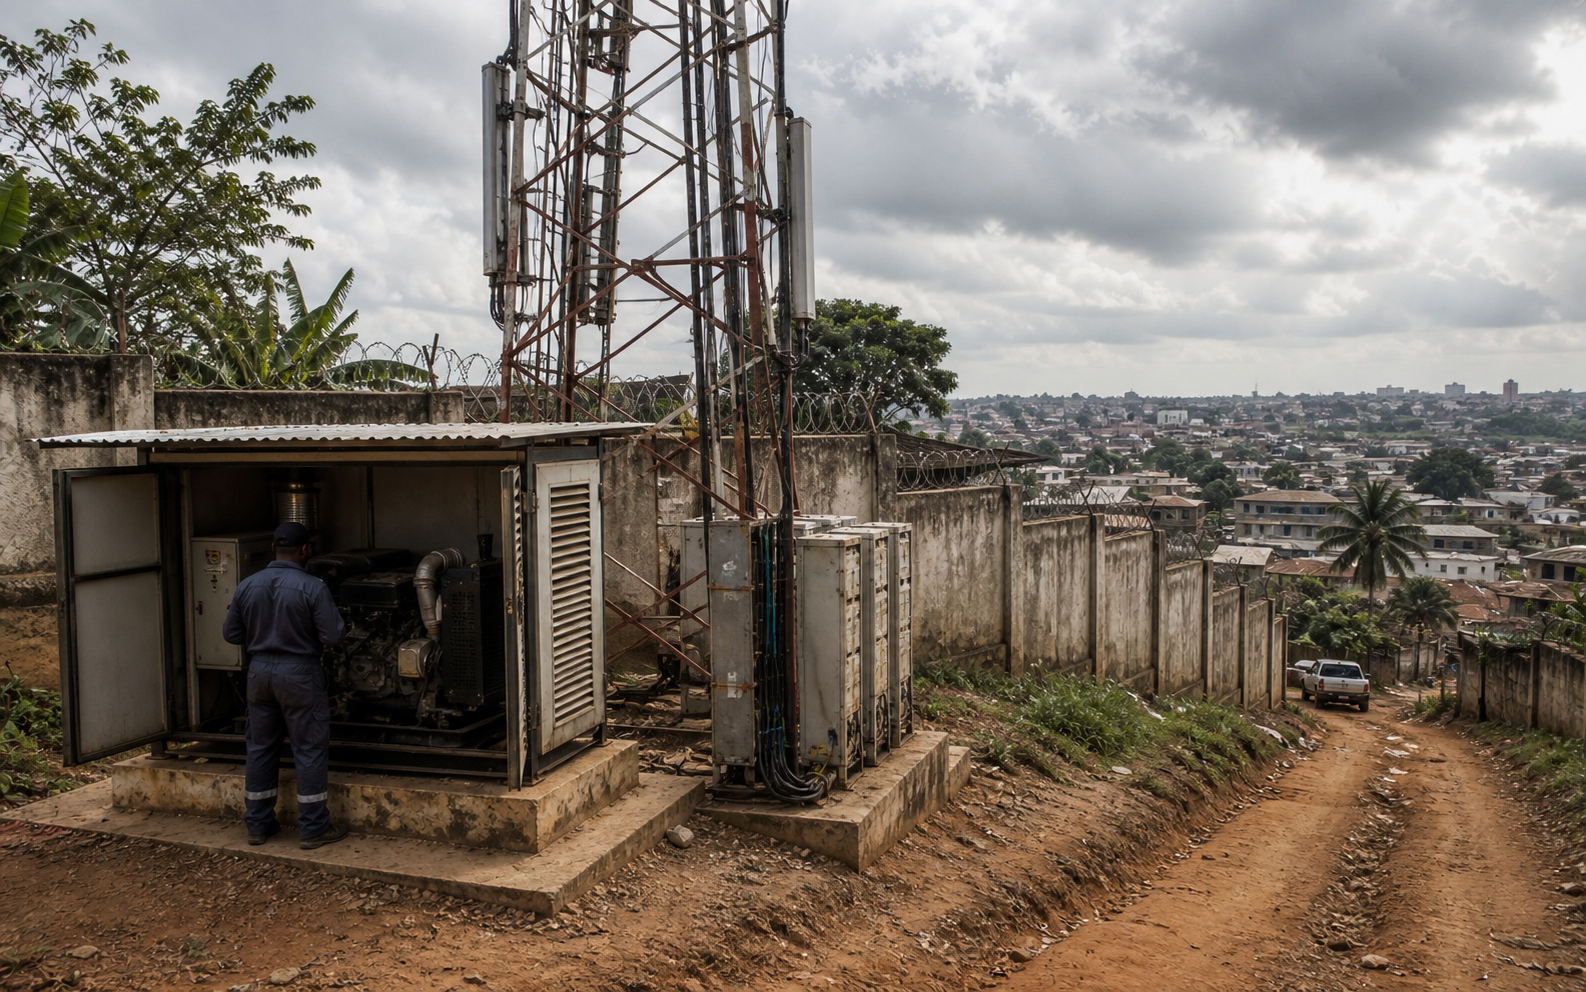
Cada um desses casos de uso puxa energia através da torre. Um site de rádio que serve mais dados precisa de energia para equipamento ativo, transmissão, refrigeração quando necessário, carregamento de baterias e segurança do local. Uma base de tráfego maior pode melhorar a receita por site, mas apenas se a receita incremental exceder o custo incremental de energia, manutenção, licença, backhaul e apoio ao cliente. Esse é o prémio de energia da torre. Num mercado de alta fiabilidade de rede, uma implementação 4G é principalmente espectro, rádio, fibra, software e migração de dispositivos de clientes.
Na República Centro-Africana, é também um projeto de energia distribuída. Os sites devem atravessar falhas, os técnicos devem alcançá-los, os sistemas de combustível ou solar devem ser vigiados, e o cliente ainda deve ter bateria de telemóvel e rendimento disponível suficientes para usar o serviço.
O valor de 15 mil milhões de FCFA para a licença reportado pela Rádio Ndeke Luka não é, portanto, toda a história de investimento. É um direito de operar uma rede de maior capacidade, não uma garantia de que os sites funcionarão. O verdadeiro teste aparecerá nas sessões interrompidas, chamadas bloqueadas, velocidades de dados, disponibilidade por hora do dia, tempo de reparação após falhas e a proporção de sites provinciais que permanecem online quando as estradas, combustível ou condições de segurança pioram.
A descrição do blogue do Banco Mundial sobre a nova capacidade de monitorização da ARCEP é importante aqui porque a qualidade pode tornar-se mais visível. O prémio 4G da Orange será mais fácil de defender se as medições do regulador mostrarem melhor serviço. Será mais difícil de defender se a licença mudar o marketing mais rapidamente do que o tempo de atividade.
A Energia é o Input Grossista Oculto
A eletricidade é o input grossista mais importante que nunca aparece no menu USSD de um consumidor. O sistema elétrico da República Centro-Africana é pequeno, concentrado e frágil. Um comunicado do Banco Mundial de 2022 disse que apenas 14,3% da população tinha acesso à eletricidade, com cerca de 35% de acesso em Bangui e cerca de 0,4% nas zonas rurais, e descreveu o setor elétrico como limitado por infraestruturas inadequadas, um quadro político e regulamentar fraco, e uma empresa de serviços públicos a lutar para recuperar custos. Esse comunicado está emhttps://www.worldbank.org/en/news/press-release/2022/06/03/afw-central-african-republic-increasing-electricity-supply-and-access-and-supporting-the-health-system. O perfil do país no Africa Energy Portal colocou mais tarde o acesso nacional à eletricidade em 17,6% em 2023, com acesso rural em 2,3% e acesso urbano em 37,4%, emhttps://africa-energy-portal.org/aep/country/central-african-republic.
Esses números moldam a economia unitária da Orange Centrafrique. Uma torre numa área de rede fraca não pode ser orçamentada como uma torre numa cidade com fornecimento de serviços públicos estável. O operador deve precificar baterias, manutenção de geradores, risco de roubo de combustível, opções solares, peças sobressalentes, visitas ao local e o custo de oportunidade do tempo de inatividade.
Mesmo em Bangui, onde o acesso à eletricidade é materialmente melhor do que o acesso rural, a rede ainda enfrenta a mesma restrição básica: o cliente pode ter sinal, mas a loja, o telemóvel, o dispositivo de ponto de venda, o router ou o terminal de retalho também devem ser carregados. Uma rede móvel num mercado com pouca energia é parcialmente um substituto para a infraestrutura fixa em falta, mas também depende da mesma escassez de energia.
O próprio mapa de produtos de consumo da Orange reconhece silenciosamente o lado doméstico desta restrição. A página Orange Energie emhttps://www.orangerca.com/fr/catalogs/b2c-energie.htmldescreve uma solução para pessoas com problemas de acesso à eletricidade e anuncia kits fora da rede. O produto não é prova de estratégia de energia de torre, e não deve ser tratado como tal. É ainda relevante porque mostra a Orange a vender num mercado onde o acesso à eletricidade é um problema do cliente, não apenas um problema de engenharia de rede. Um telemóvel que não pode ser carregado é um risco de rotatividade. Uma loja que não consegue manter as luzes acesas não pode operar de forma fiável um quiosque de dinheiro. Uma família que compra energia fora da rede pode tornar-se um utilizador mais regular de dados móveis e dinheiro móvel.
O ciclo económico é circular. Melhor energia melhora o uso móvel. Melhor uso móvel pode melhorar o caso para o Orange Money, pagamento de contas, coordenação de pequenas empresas e serviços digitais. Mais uso pode justificar investimento em capacidade de rádio e backhaul. Mas o maior tráfego também aumenta a penalidade da falha de energia. Se os clientes compram dispositivos 4G e pacotes de dados maiores, uma falha não apenas pausa o tráfego de voz; queima a confiança no serviço de preço mais elevado.
Nesse ambiente, uma tarifa baixa pode ainda ser cara se a ligação falhar no momento errado, e uma tarifa mais alta pode ser aceitável se o operador puder demonstrar que pagou pela resiliência.
Os factos que mudariam o julgamento são concretos. Se a Orange divulgasse ou um regulador publicasse disponibilidade ao nível do site, a proporção de sites que usam energia solar-híbrida, tempo de funcionamento do gerador, autonomia da bateria, custo logístico do gasóleo, custo de energia por gigabyte e tempo de reparação por prefeitura, o prémio de energia da torre poderia ser valorizado com mais precisão.
Sem esses factos, a evidência pública suporta uma conclusão direcional em vez de uma estimativa de margem numérica: a Orange Centrafrique opera num dos ambientes menos eletrificados do mundo, e a capacidade do operador de transformar 4G em receita depende do pagamento pela resiliência energética que muitos clientes não veem.
A Cobrança de Dinheiro é um Sistema Operativo, Não uma Funcionalidade de Pagamento
O Orange Money não é um produto secundário neste mercado. É um sistema de distribuição, liquidez e confiança. A página de apresentação local da Orange diz que o Orange Money é uma carteira eletrónica para transações financeiras a partir de um telemóvel, com serviços incluindo depósito, levantamento, transferência de dinheiro, compra de saldo e renovação CANAL+, e com acesso através de #144#, emhttps://www.orangerca.com/fr/orange-money-presentation.html. A página de transferência emhttps://www.orangerca.com/fr/transfert-dargent-avec-orange-money.htmlexplica como um cliente pode transferir dinheiro para familiares em certas cidades da República Centro-Africana se eles também subscreverem o Orange Money. A página de compra de crédito emhttps://www.orangerca.com/fr/comment-acheter-du-credit.htmlmostra como o Orange Money pode comprar saldo e pacotes de internet 3G+ para si ou para terceiros. Estas páginas mostram um sistema que converte dinheiro físico em uso de comunicações e uso de comunicações de volta em utilidade de dinheiro.
A rede de dinheiro retalhista torna a economia visível. A página de pontos de venda emhttps://www.orangerca.com/fr/points-de-vente-orange-money.htmllista locais Orange Money em Bangui, Bimbo e Begoua, nomeando lojas individuais e endereços em áreas comerciais centrais, bairros e nós de transporte. Um ponto de venda listado não é a mesma coisa que um ponto de levantamento garantido a todas as horas. É ainda um sinal forte de como o negócio funciona: o alcance do operador móvel é mediado através de comerciantes, pequenas lojas e balcões de serviço que devem ter dinheiro, gerir fundos, verificar clientes e permanecer abertos no ambiente local de segurança e energia. Numa economia frágil, a cobrança de dinheiro é uma rede de suporte de risco.
Os produtos mais especializados da Orange aprofundam esse papel. A página de transferência CEMAC emhttps://www.orangerca.com/fr/transfert-cemac.htmldiz que o Orange Money pode transferir fundos através dos seis países da CEMAC quando o operador ou banco recetor está ligado ao GIMAC, com um montante máximo de transferência de 500.000 FCFA e limites diários, semanais e mensais de 1,5 milhões, 5 milhões e 10 milhões de FCFA. A página Na zo kwe emhttps://www.orangerca.com/fr/transfert-na-zo-kwe.htmldescreve uma forma de enviar dinheiro para um recetor que não tem conta Orange Money, usando um código de 10 dígitos e levantamento num ponto de venda Orange Money, com um valor máximo de 200.000 XAF por transação. A página Max it emhttps://www.orangerca.com/fr/max-it.htmlcoloca a gestão da linha móvel e o Orange Money na mesma aplicação smartphone.
O prémio de energia da torre estende-se, portanto, ao dinheiro. Uma torre alimentada permite que um cliente receba uma transferência. Um balcão de dinheiro a funcionar permite que o cliente transforme essa transferência em dinheiro. Um ponto de venda líquido permite que o destinatário confie no serviço. Um canal de dados a funcionar permite que o cliente compre um pacote, verifique um saldo ou pague uma conta sem se deslocar fisicamente. As páginas publicadas do Orange Money também mostram pagamentos de água, eletricidade, internet e compras a comerciantes através das superfícies Max it e Orange Money, incluindo descrições de lojas de aplicações emhttps://apps.apple.com/us/app/max-it-rca/id1616515352ehttps://play.google.com/store/apps/details?id=com.orange.myorange.ocf&hl=en_US. Essas páginas de aplicações são sinais de mercado, não dados de uso auditados, mas mostram para onde o operador quer que a relação com o cliente vá: do uso do SIM ao controlo diário de transações.
Isso muda a lógica da receita. A voz e os dados pré-pagos criam muitos pequenos eventos de dinheiro. O dinheiro móvel cria uma razão para o cliente manter o SIM ativo mesmo quando o uso de voz é baixo. As frotas empresariais criam compromissos mensais previsíveis. Os pagamentos de contas e transferências criam oportunidades de taxas, mas também risco operacional se os balcões de retalho não liquidarem, ficarem sem dinheiro ou se tornarem inacessíveis. Quanto mais forte o Orange Money se torna, mais uma falha danifica não apenas a receita de comunicações, mas a confiança nos pagamentos.
É por isso que a disposição de um comprador em pagar pela Orange está ligada tanto à disponibilidade da rede como à fiabilidade do levantamento de dinheiro. A empresa está a vender a crença de que um telemóvel pode atuar como um balcão bancário, loja de saldo, balcão de contas e canal de mensagens em lugares onde a infraestrutura fixa é limitada.
A Segurança Transforma a Cobertura num Problema de Manutenção
A cobertura não é simplesmente um mapa de planeamento de rádio na República Centro-Africana. É um problema de manutenção num ambiente de segurança onde pessoas, combustível, peças sobressalentes e equipas de fibra se devem deslocar. A página humanitária da UE descreve o país como um dos mais desafiantes do mundo, classificando-se perto do fundo do Índice de Desenvolvimento Humano, com anos de conflito, instabilidade política e subdesenvolvimento a produzir uma crise humanitária prolongada negligenciada. Diz que as projeções para 2026 indicam que 2,3 milhões de pessoas, ou 43% da população, precisarão de intervenção humanitária salvadora de vidas, e que mais de 427.000 pessoas permanecem deslocadas internamente enquanto 736.000 refugiados centro-africanos vivem no estrangeiro. A página está emhttps://civil-protection-humanitarian-aid.ec.europa.eu/where/africa/central-african-republic_en.
Para um operador móvel, esses números não são apenas contexto humanitário. Descrevem a superfície operacional. O deslocamento muda onde a procura aparece. A pressão sobre os preços dos alimentos muda se as pessoas podem comprar saldo. A insegurança nas estradas muda se os técnicos podem alcançar um local. Os padrões de acesso à ajuda criam procura concentrada em torno de centros de coordenação, serviços de saúde, escolas, centros de distribuição e corredores de transporte.
A página da UE diz também que alcançar as pessoas é difícil e perigoso devido à violência generalizada e infraestruturas precárias, e que a ajuda humanitária apoia a coordenação, segurança e logística, incluindo voos UNHAS para lugares inseguros e de difícil acesso. Uma rede que suporta utilizadores de ajuda herda parte dessa geografia.
O problema de segurança também toca na infraestrutura física de telecomunicações. A Ecofin reportou em março de 2026 que a República Centro-Africana enfrentava vandalismo contra a sua rede nacional de fibra ótica, incluindo danos na rota Bangui-Boali e no eixo Carnot-Berberati, e disse que a espinha dorsal nacional foi comissionada em 2023 com cerca de 935 quilómetros de fibra ligando o país à República do Congo e aos Camarões. O relatório está emhttps://www.ecofinagency.com/news-digital/1803-53879-vandalism-threatens-central-african-republic-s-fragile-fiber-network. Isso não é uma prova específica de falha da Orange. É um sinal de mercado sobre a vulnerabilidade do ambiente de backhaul no qual o serviço 4G da Orange se deve conectar.
Num tal mercado, a "cobertura" tem três camadas. A primeira é se o sinal de rádio existe numa localidade. A segunda é se o local permanece alimentado e ligado. A terceira é se os clientes e balcões de dinheiro podem usar o serviço em segurança. A implementação do 4G da Orange em Bangui, Bouar, Berberati e Bossangoa, conforme reportado pela Ecomnews, é significativa porque esses são pontos reais de população e comércio. Não é suficiente por si só porque os clientes julgam o serviço no momento da falha.
Se um local está ativo mas repetidamente congestionado, se a fibra é cortada e o fallback é lento, se um balcão de levantamento não pode abrir após um incidente de segurança, ou se um técnico não pode viajar para restaurar uma estação base remota, a reivindicação de cobertura perde valor económico.
É aqui que os sinais não oficiais devem ser usados com cuidado. Queixas em canais sociais, comentários em lojas de aplicações ou conversas locais podem indicar pontos problemáticos, mas não provam o desempenho em toda a rede. São úteis quando apontam para perguntas: As falhas estão agrupadas por falha de energia, cortes de fibra, congestionamento, compatibilidade de dispositivos ou liquidez de dinheiro retalhista? As queixas sobre 4G diminuem após atualizações de sites? Os clientes mudam de operador por preço, cobertura ou razões de dinheiro móvel?
As páginas públicas da Orange fornecem a oferta de produtos, e as fontes de notícias fornecem o contexto 4G e risco de fibra. A próxima camada de evidência seriam medições do regulador, registos de falhas do operador, testes de condução independentes e painéis de clientes verificados.
A Fibra Reduz o Custo de Longo Curso mas Acrescenta um Teste de Proteção
A transição para fibra na República Centro-Africana é uma grande vantagem para a Orange Centrafrique, mas não uma cura simples. A história de sucesso do Banco Africano de Desenvolvimento diz que uma rede de fibra ótica de 900 quilómetros foi instalada como uma extensão dos vizinhos Camarões e Congo, financiada pelo Banco Africano de Desenvolvimento e pela União Europeia, e que o projeto ajudou a trazer conectividade de alta velocidade ao país emhttps://www.afdb.org/en/success-stories/central-african-republic-new-digital-era-dawns-debut-high-speed-internet-cable-74043. O relatório Londa da Paradigm Initiative, escrito antes da conclusão, descreveu a Espinha Dorsal Centro-Africana como um projeto destinado a reduzir os custos de transação económicos e sociais, conectar-se aos vizinhos e abrir áreas rurais. O relatório posterior de vandalismo da Ecofin diz que a fibra implantada tem cerca de 935 quilómetros e atua tanto como espinha dorsal nacional como gateway internacional para um país sem litoral.
O efeito económico é direto em teoria. Antes da fibra, um mercado sem litoral e de baixo rendimento dependia mais fortemente de capacidade de satélite ou micro-ondas, o que tende a tornar a largura de banda cara e a qualidade do serviço mais difícil de escalar. A fibra deve reduzir o custo de longo curso dos dados, melhorar a latência e tornar o 4G mais útil. O relatório da Rádio Ndeke Luka sobre a licença 4G capturou a mesma lógica quando o ministro contrastou o 3G limitado por satélite com a capacidade da fibra de melhorar a velocidade e fluidez.
Se a Orange puder comprar ou usar backhaul terrestre fiável a um custo menor, pode mover mais bits através da rede, melhorar pacotes de dados, servir melhor os clientes empresariais e reduzir a diferença entre Bangui e os mercados de dados regionais.
Mas a fibra também introduz um teste de proteção. Um caminho de satélite pode ser caro e limitado em capacidade, mas a antena num local seguro pode estar menos exposta a um corte de catana num corredor rodoviário. A fibra terrestre dá melhor economia quando intacta e pior dependência quando desprotegida. O relatório de março de 2026 da Ecofin é importante porque descreve exatamente essa fragilidade: ataques físicos a rotas, danos também reportados pela Camtel em segmentos que importam para a conectividade internacional centro-africana, e interrupção de serviço afetando residentes e empresas.
Quanto mais a promessa 4G da Orange depende da fibra, mais a resiliência do operador depende da diversidade de rotas, equipas de reparação, coordenação de segurança, peças sobressalentes, contratos de restauro e capacidade de fallback.
A própria oferta VSAT empresarial da Orange continua a ser um substituto revelador. A página VSAT lista cartões de 30 e 90 dias com volumes e velocidades, incluindo 4 GB a 512/2048 Kbits/s por 96.639 FCFA antes de impostos por 30 dias e 18 GB a 512/4096 Kbits/s por 515.661 FCFA antes de impostos por 90 dias. Também afirma que as taxas de equipamento são 587.395 FCFA antes de impostos e o aluguer de equipamento é 210.084 FCFA antes de impostos. Esses números mostram porque os dados móveis apoiados por fibra são valiosos.
Um comprador que pode obter 4G utilizável ou fixo sem fios não tratará o VSAT como um substituto diário a menos que as necessidades de fiabilidade sejam extremas. Mas também mostram porque algumas empresas podem manter o fallback de satélite apesar do 4G: o custo é alto, mas uma falha pode ser maior.
O julgamento sobre a fibra tem, portanto, dois lados. Melhora a economia de dados da Orange Centrafrique se a capacidade se tornar mais barata, as rotas permanecerem ativas e as cidades provinciais puderem passar do 3G lento para um 4G útil. Enfraquece o caso se as rotas terrestres se tornarem uma única dependência frágil e se os clientes experimentarem velocidades mais altas comercializadas apenas quando a espinha dorsal está intacta.
Os factos que mudariam a visão são a diversidade de rotas, acordos de nível de serviço com fornecedores de backbone, tempo médio de reparação de cortes de fibra, capacidade de fallback de satélite, estatísticas de congestionamento e os termos comerciais sob os quais os operadores acedem à espinha dorsal nacional.
Escritórios de Ajuda e Serviços Públicos Tornam o Tempo de Atividade Político
O tempo de atividade móvel na República Centro-Africana tem uma dimensão pública porque muitos dos clientes mais prejudicados por falhas não são utilizadores puramente discricionários. A página humanitária da UE diz que a crise é acima de tudo uma crise de proteção e que a resposta humanitária cobre assistência alimentar, água e saneamento, saúde, abrigo, preparação e educação em emergências. O apelo humanitário de 2025 da UNICEF para o país diz que a resposta está alinhada com o Plano de Resposta e Necessidades Humanitárias de 2025, com 2,4 milhões de pessoas necessitadas e 1,1 milhões de crianças necessitadas, emhttps://www.unicef.org/media/171701/file/2025-HAC-Central-African-Republic.pdf. O plano de resposta à crise de 2025 da OIM também refere 2,4 milhões de pessoas necessitadas e inclui materiais de comunicação adaptados às preferências da comunidade emhttps://crisisresponse.iom.int/response/central-african-republic-crisis-response-plan-2025.
Nenhuma dessas fontes diz que a Orange Centrafrique detém um contrato de ajuda específico. Essa não é a afirmação. A afirmação é que um operador móvel neste mercado serve um conjunto de procura moldado por operações de ajuda, populações deslocadas, restrições de serviços públicos e logística de emergência. Um escritório de campo precisa de ligar a motoristas, confirmar distribuições, enviar listas de beneficiários, coordenar com pessoal de segurança e pagar a fornecedores locais. Um trabalhador de saúde precisa de alcançar um hospital distrital, um laboratório, um contacto de cadeia de frio ou um relé comunitário.
Uma família deslocada precisa de receber uma transferência de dinheiro, ouvir de familiares, verificar uma mensagem de registo ou saber se uma estrada é segura. Estes não são usos de luxo.
Os produtos empresariais da Orange estão alinhados com essa superfície de dependência. A Flotte prepayee emhttps://www.orangerca.com/business/fr/offres-voix/flotte-prepayee.htmloferece voz de frota empresarial com um mínimo de cinco linhas, um custo de entrada de 3.000 FCFA por linha, uma alocação mínima de 15.000 FCFA, chamadas intra-frota ilimitadas e taxas fora do pacote de 60 FCFA por minuto para Orange e 120 FCFA por minuto para outros operadores. O Orange Web SMS emhttps://www.orangerca.com/business/fr/services/orange-web-sms.htmlpermite que um cliente envie SMS em grupo para uma base de dados, com pacotes de crédito publicados desde 5.000 FCFA até 1.500.000 FCFA. Esses são exatamente os tipos de ferramentas que uma empresa local, escola, clínica, escritório de ONG ou unidade de serviço público pode usar quando os smartphones e a banda larga são irregulares.
O ângulo do setor público também muda a forma como os reguladores pensam sobre a qualidade. A descrição do blogue do Banco Mundial sobre a nova plataforma de medição da ARCEP não é apenas uma história de proteção do consumidor. Num país frágil, a capacidade de detetar chamadas perdidas, velocidades fracas e interferência de espetro é importante para a continuidade pública. Se um operador afirma que o 4G está a ajudar a educação, saúde, investimento ou governo eletrónico, as medições do regulador podem testar se o serviço existe para além das cerimónias de lançamento.
Uma melhor monitorização pode também facilitar a comparação de operadores por localidade e período de tempo, em vez de depender de cobertura auto-reportada. Para a Orange, isso pode ser bom se a sua rede tiver um bom desempenho. Pode ser caro se as alegações de serviço ultrapassarem a experiência medida.
É por isso que o tempo de atividade se torna político. Quando um cliente urbano rico perde um stream de vídeo, a queixa é comercial. Quando um comboio de ajuda, programa escolar, clínica ou família deslocada perde comunicação, a falha pode ter consequências públicas. O prémio da Orange Centrafrique é mais forte se puder dizer de forma credível que a sua rede mantém os utilizadores essenciais ligados em momentos em que as alternativas são fracas. O prémio é mais fraco se os clientes concluírem que o 4G é principalmente um rótulo de marketing urbano e que a verdadeira resiliência ainda requer satélite caro, estafetas físicos ou múltiplos SIM.
A Concorrência é Real, mas os Substitutos São Imperfeitos
A Orange Centrafrique não opera sozinha. A evidência pública disponível aponta para a Telecel e a Moov Africa como concorrentes ativos, e o instantâneo de mercado mais antigo derivado do regulador colocou a Telecel à frente da Orange em 2020. A Ecomnews descreveu o mercado de 2025 como partilhado entre Orange, Moov Africa e Telecel. A página de classificação de países do BGP.tools lista AS37460 Orange Centreafrique, AS329274 Atlantique TELECOM CAR e AS328079 TELECEL CENTRAFRIQUE entre as redes da República Centro-Africana emhttps://bgp.tools/rankings/CF?sort=eyeballs. Esta não é uma classificação completa do mercado retalhista, mas mostra que a pegada pública da internet não é um campo de operador único.
A concorrência afeta o teto de preço. Num mercado puramente urbano pré-pago, os clientes podem ter multi-SIM, mover gastos entre operadores e punir rapidamente uma rede fraca. Num mercado nacional frágil, a concorrência é mais segmentada. Um operador pode ter melhor sinal num bairro, outro pode ter melhor liquidez de levantamento perto de um mercado, outro pode ter uma melhor relação empresarial, e outro pode ser a única opção utilizável num corredor rodoviário. Os clientes compram frequentemente redundância em vez de lealdade.
Isso significa que a Orange pode manter um prémio onde é a opção mais fiável, mas não pode assumir que a marca sozinha sustentará a tarifa se um concorrente proporcionar melhor tempo de atividade num local específico.
Os substitutos também diferem por caso de uso. Para um lojista, o substituto do Orange Money pode ser dinheiro, uma agência bancária, um serviço de remessas ou outra carteira de dinheiro móvel. Para uma escola ou escritório de ONG, o substituto dos dados móveis pode ser VSAT, fixo sem fios, uma ligação de escritório partilhada ou transferência de ficheiros atrasada. Para uma família, o substituto pode ser nenhuma ligação. A própria precificação VSAT da Orange mostra quão alto o substituto de resiliência pode ser.
A sua precificação de frota empresarial e Web SMS mostra como as organizações podem manter o custo das comunicações dentro de um envelope mensal controlável. A rede móvel ganha quando é suficientemente boa para evitar o substituto.
O lançamento do 4G pode aguçar ou desfocar a concorrência. Se a Orange é a primeira no 4G e consegue manter o serviço estável em Bangui, Bouar, Berberati e Bossangoa, ganha uma história de desempenho nos lugares onde a procura precoce de smartphones e empresarial está concentrada. Se o lançamento permanecer limitado ou não fiável, os concorrentes podem atacar a diferença com preço, cobertura local, presença retalhista ou alegações de fiabilidade prática. O novo sistema de monitorização da ARCEP poderia tornar este concurso mais transparente se os resultados forem publicados e comparáveis.
Dados públicos de qualidade reduziriam o valor de alegações de cobertura vagas e aumentariam o valor do tempo de atividade medido, velocidade e conclusão de chamadas.
A questão concorrencial não é, portanto, "Quem tem mais assinantes?" As fontes públicas não fornecem detalhe auditado atual suficiente para responder a isso. A questão é "Onde é que a Orange tem uma vantagem de serviço defensável que os clientes possam sentir?" Essa vantagem pode vir da capacidade 4G, alcance do Orange Money, produtos empresariais, investimento do grupo mãe, melhor backhaul, canais de serviço mais fortes ou simplesmente energia de local mais fiável numa localidade.
O julgamento do artigo mudaria se estivessem disponíveis dados atuais de quota de mercado da ARCEP, relatórios de qualidade medidos, indicadores de rotatividade, contagens de pontos de levantamento por prefeitura ou detalhes de lançamento 4G de concorrentes.
Evidência de Roteamento Mostra uma Pegada de Internet Pequena mas Estratégica
A evidência pública de roteamento dá uma visão diferente da Orange Centrafrique: pequena para os padrões globais, mas importante dentro do país. O BGP.tools lista Orange Centreafrique como AS37460, ativa e alocada sob AFRINIC, com 12 prefixos IPv4 originados e sem prefixos IPv6 visíveis na página emhttps://bgp.tools/as/37460. A mesma página lista conectividade a montante através da MTN SA (Bayobab) e SES ASTRA AS60725 e AS12684, e mostra dados whois da AFRINIC ligando a organização à Orange Centreafrique em Bangui. A página de classificação da República Centro-Africana do BGP.tools coloca a AS37460 em primeiro lugar em eyeballs estimados, domínios únicos alojados, pares conhecidos e espaço IPv4 originado dentro do país.
Estes registos são evidência, não entidades e não prova de quota retalhista por si só. Um ASN é um identificador de roteamento. Um prefixo é espaço de endereço. Um upstream listado pelo BGP.tools é uma dependência de rede observada ou registada, não uma divulgação de contrato comercial. Ainda assim, o padrão é importante. A pegada de internet da Orange parece ser uma das maiores pegadas domésticas visíveis num mercado de roteamento nacional muito pequeno. Isso torna a Orange relevante não apenas como marca móvel, mas como caminho de acesso à internet.
Se os seus upstreams, ligações de satélite, ligações de fibra ou políticas de roteamento mudarem, a experiência de muitos utilizadores finais poderia mudar com eles.
A mistura de upstreams também suporta a tese de energia de torre e backhaul do artigo. Os upstreams relacionados com a SES sugerem que o satélite continua relevante para o quadro de roteamento público, enquanto a Bayobab aponta para dependência terrestre ou de operadora regional. A presença de satélite na evidência de roteamento é consistente com as restrições históricas descritas pela Rádio Ndeke Luka e Ecofin, onde o país estava a passar de uma conetividade pesada em satélite para fibra. Não prova a atual mistura de tráfego em cada site da Orange.
Mostra que a pegada de rede pública viveu num ambiente híbrido, que é exatamente o que se esperaria num mercado sem litoral a entrar numa fase de 4G apoiada por fibra.
A ausência de IPv6 é outro ponto de atenção. O BGP.tools não mostra prefixos IPv6 originados para AS37460. Num mercado que ainda expande a adoção básica de internet, a falta de IPv6 visível pode não ser a dor imediata do cliente. As questões de curto prazo são cobertura, acessibilidade de dispositivos, energia, backhaul e preço. Mas num horizonte mais longo, a prontidão IPv6 pode ser importante para escala, serviços modernos, aplicações cloud, design de core móvel e sistemas do setor público. O grupo mãe da Orange tem capacidade técnica profunda, pelo que a questão não é se o grupo sabe gerir redes IP modernas.
É se a subsidiária local tem a procura, dispositivos, sistemas e caso de investimento para trazer essa capacidade para a República Centro-Africana ao ritmo certo.
A evidência de roteamento deve ser usada como um instrumento de alerta precoce. Se a contagem de prefixos da Orange crescer, se o IPv6 aparecer, se a diversidade de upstreams melhorar, se os caminhos relacionados com fibra substituírem os caminhos pesados em satélite, ou se a latência medida melhorar após a estabilização do backbone, isso apoiaria a economia do 4G. Se a pegada pública permanecer pequena, dependente de satélite e apenas IPv4 enquanto as promessas de marketing oferecem serviços digitais mais ricos, o prémio parece mais frágil. O cliente não se importa com números AS.
Mas o número AS pode revelar se a camada grossista invisível está a melhorar rápido o suficiente para suportar a promessa retalhista visível.
A Precificação Revela o Prémio do Mercado Frágil
Os preços públicos da Orange revelam uma divisão importante entre incrementos móveis acessíveis e substitutos de resiliência caros. A tabela de frota de dados empresariais mostra unidades de dados móveis mensais na gama de 7.500 a 37.500 FCFA. A tabela de frota de voz empresarial mostra um mínimo de cinco linhas, um custo de entrada de 3.000 FCFA por linha, uma alocação mínima de 15.000 FCFA e benefícios intra-frota. A página Web SMS mostra pacotes de mensagens organizacionais, incluindo um pacote de 50.000 FCFA e um pacote de 1.500.000 FCFA. Estes não são contratos empresariais de luxo para os padrões globais.
São ferramentas de capital de giro para organizações que precisam de comunicações previsíveis numa economia de dinheiro.
A página VSAT está no outro extremo do espectro. Um cartão Diamond de 30 dias com 6 GB e 512/4096 Kbits/s está listado a 189.076 FCFA antes de impostos, enquanto um cartão Diamond de 90 dias com 18 GB está listado a 515.661 FCFA antes de impostos. Os encargos de equipamento e aluguer acrescentam centenas de milhares de FCFA adicionais. Para um pequeno escritório de ONG, um fornecedor mineiro, uma agência bancária ou uma unidade de serviço público, pode valer a pena pagar se não existir alternativa. Para uma família ou microempresa, é um último recurso.
Este fosso é o espaço económico onde vive o prémio 4G da Orange: os dados móveis podem ser muito mais baratos do que a resiliência de satélite, mas apenas se a rede móvel for suficientemente fiável para o trabalho.
O Orange Money acrescenta uma segunda camada de preço porque reduz o custo de movimento. Um cliente que pode receber dinheiro através do Orange Money, levantar num ponto de venda próximo, comprar saldo através de #144#, transferir através da CEMAC ou pagar uma conta através do Max it evita viagens, filas e risco físico. O valor desse movimento evitado aumenta quando as estradas são inseguras, o combustível é caro, os serviços públicos são limitados ou o cliente está deslocado.
O calendário de taxas em si não está totalmente exposto nas páginas públicas obtidas para este artigo, mas a anatomia do produto mostra que a Orange está a monetizar conveniência, segurança e liquidez, não apenas minutos de telecomunicações.
O prémio do mercado frágil é, portanto, pago em camadas. A primeira camada é a tarifa: dados, voz, SMS, cartões VSAT ou taxas de transferência de dinheiro. A segunda é o prémio de fiabilidade: a disposição do cliente em permanecer com um operador que funciona mais vezes no local relevante. A terceira é o prémio de substituição: a diferença entre o serviço móvel e alternativas caras como satélite, viagens, manuseamento de papel, estafetas de dinheiro ou interrupção de negócio.
A quarta é o prémio de confiança: se os clientes acreditam que um balcão de dinheiro terá dinheiro, um código funcionará, uma migração de SIM 4G será importante e uma confirmação de pagamento chegará.
É também por isso que cortes de preço por si só não resolveriam o mercado. Se a Orange baixasse os preços dos dados mas não conseguisse manter os sites alimentados ou o backhaul a funcionar, os clientes continuariam a racionar o uso e a manter substitutos. Se a Orange mantivesse preços mais altos mas oferecesse um tempo de atividade visivelmente melhor, alguns utilizadores empresariais e de ajuda poderiam pagar racionalmente. Para famílias de baixo rendimento, a acessibilidade continua a ser vinculativa. As páginas de dados do Banco Mundial para assinaturas móveis, uso de internet e acesso à eletricidade, incluindohttps://data.worldbank.org/indicator/IT.CEL.SETS.P2?locations=CF,https://data.worldbank.org/indicator/IT.NET.USER.ZS?locations=CFehttps://data.worldbank.org/indicator/EG.ELC.ACCS.ZS?locations=CF, sublinham quão baixa a base nacional permanece. O prémio pode ser real e ainda limitado pelo poder de compra.
O Julgamento Recai sobre o Tempo de Atividade Medido, a Mistura de Energia e o Alcance Real do 4G
A evidência pública suporta uma visão construtiva mas condicional da Orange Centrafrique. Construtiva, porque a empresa tem uma vasta gama de produtos locais, um grande grupo mãe, uma importante pegada de roteamento visível, utilidade Orange Money, uma licença 4G, um lançamento comercial 4G anunciado e exposição a um mercado onde o móvel é o principal caminho de internet. Condicional, porque o mesmo mercado tem acesso à eletricidade muito baixo, condições de estrada e segurança frágeis, fibra vulnerável, dados de qualidade pública limitados, baixa penetração de internet e clientes cuja capacidade de pagamento é fortemente restrita.
O caso mais forte para a Orange é que pode transformar a dificuldade de infraestrutura num prémio de serviço defensável. Se mantiver as torres alimentadas, proteger ou diversificar o backhaul, construir liquidez de dinheiro retalhista, usar a nova espinha dorsal de fibra sem dependência excessiva, e converter o 4G em melhorias medidas em Bangui e cidades provinciais selecionadas, pode vender mais do que megabytes. Pode vender continuidade. Isso é importante para comerciantes, famílias, escritórios públicos, ONG, clínicas, estudantes e pequenas empresas que não podem comprar facilmente banda larga fixa ou satélite.
O facto de os motores de crescimento regional da Orange serem dados móveis, Orange Money, banda larga fixa e B2B torna a República Centro-Africana estrategicamente coerente com a história africana do grupo mãe, mesmo que o mercado local seja pequeno.
O caso mais fraco é que a estrutura de custos absorve o potencial. Uma licença 4G estimada em mais de 15 mil milhões de FCFA, energia de torre num país com 17,6% de acesso nacional à eletricidade em 2023, viagens de segurança, logística de combustível, reparação de fibra, apoio ao cliente, liquidez de dinheiro retalhista e procura de baixo rendimento podem combinar-se num problema de margem difícil. Um cliente pode querer 4G mas ainda comprar apenas pequenos pacotes. Um escritório de ajuda pode precisar de tempo de atividade mas manter o VSAT como reserva.
Uma loja pode usar o Orange Money mas levantar imediatamente em vez de deixar valor na carteira. Um local provincial pode gerar lealdade mas exigir manutenção cara. Nesse cenário, a Orange tem relevância sem rentabilidade fácil.
O julgamento do artigo mudaria com vários factos. Primeiro, a disponibilidade de rede auditada ou publicada pelo regulador por cidade e prefeitura após o lançamento do 4G. Segundo, o número real de sites 4G ativos, SIM compatíveis e utilizadores 4G. Terceiro, a mistura de energia do local e o custo de gasóleo ou solar por local. Quarto, a redundância de backhaul, tempo de restauro de fibra e fallback de satélite. Quinto, dados de utilizador ativo do Orange Money, liquidez de dinheiro retalhista e transações falhadas. Sexto, quota de mercado atual e rotatividade por operador.
Sétimo, resultados de qualidade de serviço da ARCEP da sua nova plataforma de monitorização. Oitavo, evidência de se as cidades provinciais com 4G mantêm o desempenho fora dos períodos de lançamento.
Até que esses factos sejam públicos, a melhor leitura é que a Orange Centrafrique é um ativo de telecomunicações nacional de alta fricção. Não é valiosa porque a República Centro-Africana é fácil. É valiosa porque as alternativas são fracas e porque cada torre, balcão de dinheiro e caminho de fibra a funcionar pode ter uma importância económica desproporcionada. O cliente em Bangui não está a pagar apenas por uma unidade de dados. Está a pagar pela possibilidade de o pagamento, chamada, mensagem ou ficheiro passar quando o gerador está desligado, a estrada é incerta e o substituto é um atraso que não pode pagar.