
주제
도매 접속 경제
주제 패싯에서 도매 접속 경제 주제 인텔리전스는 특정 주제를 공유하거나 같은 신호와 모니터링 테마에 초점을 둔 기사를 연결합니다. 이 페이지는 관련 보도, 출처 증거, 시장 참여자, 인프라 영향을 아우르는 더 풍부한 탐색 경로를 제공하며, 기업의 움직임, 거버넌스 결정, 지역 노출, 운영 위험 전반에서 이 주제가 왜 중요한지 이해할 수 있을 만큼 충분한 맥락을 담습니다. 독자는 일치하는 기사 목록만 보고 멈추지 않고, 해당 주제 이면의 반복 신호, 영향을 받는 조직, 공개 증거, 시장 맥락, 서비스 연속성, 조달, 경쟁, 규정 준수, 전략 기획 관련 질문을 비교할 수 있습니다. 이 페이지는 해당 주제가 무엇을 다루는지, 어떤 인프라 주체나 정책이 관련되는지, 어떤 증거가 보도를 뒷받침하는지, 그리고 이 주제가 운영자, 고객, 투자자, 정책 관련 독자에게 왜 중요할 수 있는지 설명합니다.
북미 국가 통신사 동향
캐나다 이동통신 경쟁사들, 고객을 늘린 만큼 망도 지었을까
요금제를 고를 통신사는 늘었는데, 그 서비스를 뒷받침할 망은 얼마나 늘었을까. 캐나다의 지역 통신사에 주어진 임시 접속 기간이 중반에 접어들면서, 규제기관이 가입자와 설비를 함께 살펴보기로 했다.
케이스 파일
China Tower, 배터리 교환으로 넓힌 사업은 얼마나 남길까
새로운 서비스의 매출은 늘었다. 하지만 이익 증가와 현금 감소가 엇갈린 반기 실적을 이해하려면, 철탑의 감가상각과 고객의 결제부터 따로 봐야 한다.
북미 지역 ISP 동향
EarthLink의 6,800만 가구 도달은 옵션이지 고객 기반이 아니다
WaveDivision Capital, The Pritzker Organization, Stephens Capital Partners가 EarthLink 경영진과 함께 인수 계획을 발표했습니다. 이 회사는 인터넷 및 관리형 서비스 고객 50만 명 이상과, 파트너 기반으로 6,800만 가구 이상에 파이버를 제공할 수 있는 도달 범위를 결합하고 있지만 발표에는 가격이나 마감 조건이 없습니다. 이 수치들은 사업의 서로 다른 부분을 가리키며, 그 구분이 새 소유주의 과제를 좌우합니다.
유럽·중동 국가 통신사
Telecom Italia: 지배권은 85.82%로 확정됐고, 대가의 일부는 매수자의 자체 증권이었다
Poste Italiane의 Telecom Italia 공개매수는 시장 보도가 상장폐지 기준점으로 언급한 90%에 못 미치는 85.82%로 종료됐으며, 개선된 조건은 응찰 주 1주당 현금 EUR 1.97에 Poste Italiane 신주 0.218주를 결합했다. 그 네 달 전에는 별개의 차등 현금 지급으로 저축주식 계층이 퇴역했다. 공개 기록은 이탈리아 기존 서비스 회사를 누가 지휘하는지는 확정한다. 그 회사가 이제 무엇을 벌어들이는지는 확정하지 않는다.
아시아·태평양 국가 통신사
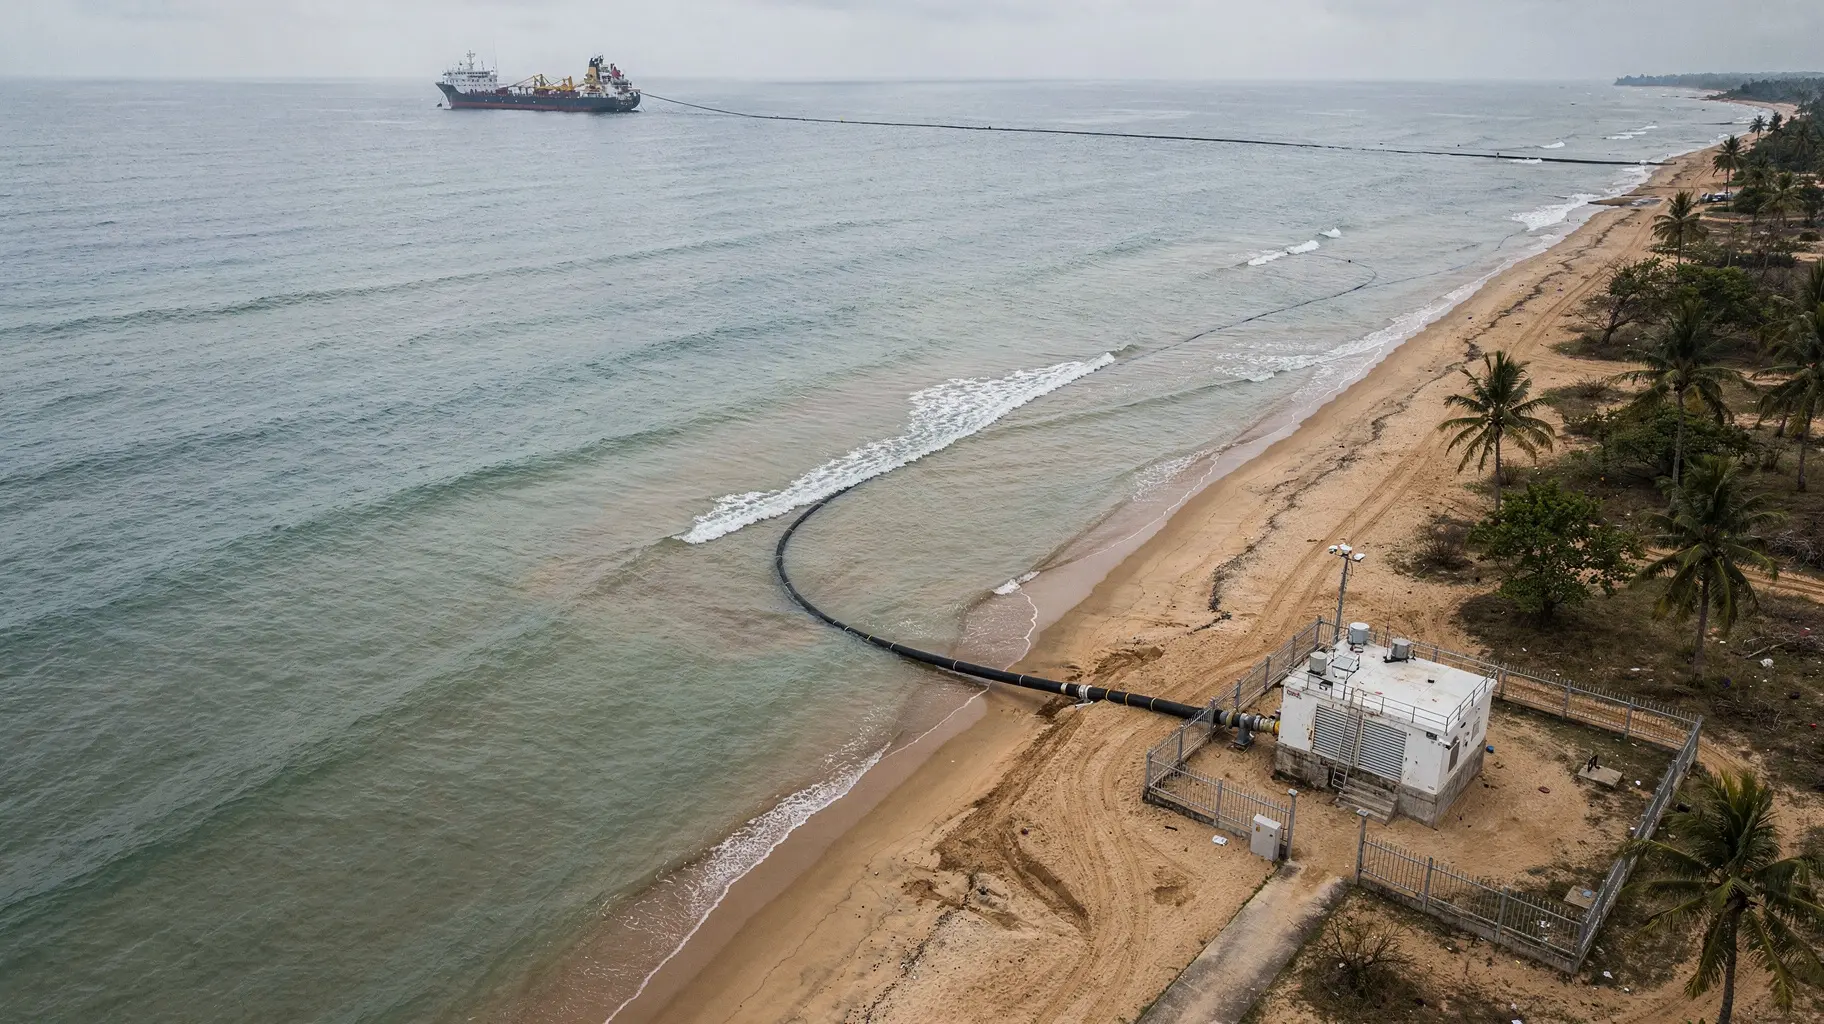
두 개의 상륙국, 하나의 사업자: 방글라데시 해저 케이블 용량 수치가 실제로 입증하는 것
방글라데시의 국제 대역폭은 두 해안에 상륙하고, 공개 기록상 한 회사를 경유한다. 2026년 10월 그 회사는 자신의 지위에 수치를 붙였고, 그 수치는 성명의 한 표기에서는 산수가 맞고 다른 표기에서는 맞지 않는다. 이 글은 기록이 계층별로 무엇을 확립하는지, 그리고 무엇을 검증되지 않은 채 남겨 두는지에 대한 해석이다.
역사
온두라스, ISP에 인터넷 서비스 개방했지만 전용선 판매는 유지
1996년 3월 Hondutel은 5개 인터넷 서비스 제공업체와 4개 기관이 직접 연결되었다고 보고했습니다. 1년 뒤 한 제공업체는 민간 기업이 전용 서비스가 아닌 다이얼업만 판매할 수 있다고 밝혔습니다.

역사
하나의 게이트웨이, 두 인터넷 사업자: 사모아의 1998년 다이얼업 네트워크
사모아 최초 ISP 연대기는 아직 정리되지 않았지만, 1998년 현장 보고서는 더 명확한 이정표를 기록하고 있습니다. Telecom Samoa가 두 개의 소매 사업자가 국제 회선에 접속할 수 있도록 공유 게이트웨이를 설치한 것입니다. 이 절환 작업은 경로, 고객 서비스, 운영상 의존성이 어디에 놓여 있었는지 보여줍니다.

역사
네팔, 1999년 국제 게이트웨이를 ISP에 개방했다. 그러나 로컬 회선은 여전히 NTC가 쥐고 있었다
네팔의 1999년 결정은 국제 용량을 누가 구매할 수 있는지를 바꾸었다. 그러나 지역 고객을 ISP에 연결하는 회선을 ISP에 넘겨주지는 않았다.

역사
전화 요금청구서가 미니텔의 결제 인프라가 되다: 텔레텔, 1984–87
미니텔 사용자는 정보 서비스마다 별도 계정을 만들 필요가 없었다. 텔레텔은 요금을 전화 요금청구서에 함께 청구한 뒤, 그 중 공급자 몫을 다시 정산해 줄 수 있었다. 편리함의 대가는 프랑스 통신사가 정산 규칙과 그것을 작동시키는 네트워크 경로까지 통제한다는 점이었다.

유럽·중동 데이터센터 동향
Eurofiber, NGN 광섬유 위에서 독일 WDM 서비스 판매
Eurofiber의 6개 도시 데이터센터 상품은 주로 Eurofiber가 지분을 보유한 NGN Fiber Network 인프라를 사용합니다. 출시 발표는 고객 대면 브랜드와 대상 시장을 확인해 주지만, 프로비저닝, 경로, 장애 대응 또는 계약상 구제를 누가 책임지는지는 아직 보여주지 않습니다.

북미 지역 ISP 동향
Verizon, Ripple Fiber 고객 과반 인수 — 전환은 아직 미측정
10월 종결로 Ripple Fiber의 기존 고객 대부분과 노스캐롤라이나·사우스캐롤라이나의 일부 네트워크 자산이 Verizon으로 이전되었고, Eaton Fiber는 Ripple 인수를 완료했다. 고객은 시간이 지나면서 Verizon의 플랫폼으로 전환될 것으로 예상되지만, 계정 수, 자산 지도, 전환 일정은 공개되지 않았다.
유럽·중동 국가 통신사 트렌드
라우스 3,300만 유로 광대역 구축, 이제 채택률 검증에 들어가다
네트워크 공사가 끝나면 가정이 살 수 있는 것이 달라집니다. 그러나 몇 명이 주문하고, 연결하고, 계속 이용할지는 알려주지 않습니다. 라우스 카운티에서는 공사 보도가 끝나는 지점부터 시장 검증이 시작됩니다.

아시아·태평양 국가 통신사 트렌드
텔콤의 49조8,580억 루피아 파이버 이전, 아직 외부 가격 없다
텔콤(Telkom)이 도매 파이버 사업을 InfraNexia로 옮기는 2단계 이전에 49조8,580억 루피아의 가치를 부여했습니다. 그러나 대가는 텔콤이 인수하는 자회사 신주이므로 이 거래는 그룹 내부의 자산과 지배 구조를 재편할 뿐, 그 자체로 제3자 매수자나 현금 대금을 가져오지는 않습니다.
역사
85개 도시, 800만 달러 이상의 적자: 텔레넷의 1977년 네트워크 베팅
1977년 12월 텔레넷(Telenet)이 공개 시장에 나섰을 때, 보도된 85개 도시 규모는 전국적 서비스처럼 들렸습니다. 미국 인구의 약 80%가 로컬 접속이 가능하다고 안내되었지만, 같은 보도는 누적 적자가 800만 달러를 넘었다고 밝혔습니다. 커버리지와 수익 사이의 간격이 이 기사의 핵심입니다. 네트워크 지도 위의 도시는 접속 지점을 의미했을 뿐, 스위치와 임대 회선, 고객이 여전히 그 비용을 감당해야 했습니다.

유럽·중동 지역 ISP 트렌드
CMA의 파이버 경쟁 테스트는 Substantial의 소유주가 누구였을지에 달려 있다
CMA의 10월 중간 보고서는 단순히 더 넓은 파이버 풋프린트와 지역 중복을 비교하는 데 그치지 않는다. nexfibre가 아니라 CityFibre가 Substantial을 인수했다면 도매 경쟁이 어떤 모습이었을지를 잠정적으로 묻는다.
유럽·중동 국가 통신사 트렌드
사우디 도매 초광대역, 핸드오버 지점에서 시작된다
CST는 STC와 Dawiyat를 도매 유선 초광대역 접속 시장의 지배적 사업자로 지정했다. 진짜 시험은 통신사가 지역 커버리지 수요를 비교 가능하고 가격이 책정된 시기 적절한 주문으로 전환할 수 있는지다.

유럽·중동 국가 통신사
FiberCop의 광섬유 성장, 이제 현금으로 증명해야 할 숙제
FTTH 회선이 전년 대비 26% 늘었고 FiberCop은 1분기 순증의 66%를 확보했지만, 상반기 매출과 유기적 EBITDAaL은 모두 하락했습니다. 과제는 구축이 다음 라운드의 자본을 소모하기 전에 더 넓은 커버리지가 지불되는 도매 사용으로 전환되는가입니다.
아시아·태평양 국가 통신사 트렌드
Telstra 퍼스—시드니 경로 서비스 개시, 수익은 아직 완주 전
Aura 이 경로의 개통으로 장기 건설 프로젝트가 드디어 판매 가능한 서비스가 됐습니다. 그러나 이것이 얼마나 많은 네트워크가 계약되고, 사용되고, 현금으로 전환되었는지를 보여주지는 않습니다.
북미 국가 통신사 동향
Bluebird의 400G 업그레이드는 배치 일정이지 네트워크 규모 통계가 아니다
Bluebird Fiber와 Ekinops는 기존 공급사 관계의 복수 연도 확장을 설명합니다. 시장의 시험은 어떤 경로가 주문 가능해지는지, 고객이 언제 사용할 수 있는지, 배치에 드는 비용이 얼마인지이며, Bluebird의 지도에 표시된 총 마일수가 아닙니다.

유럽·중동 국가 통신사 트렌드
Fiberhost의 개방형 접속 약속, 도이치 텔레콤 폴란드 거래의 진짜 시험대
도이치 텔레콤의 Fiberhost·Inea 인수 제안은 T-Mobile Polska에 단순한 고정망 커버리지를 넘어서는 것을 제공합니다. 도매 광섬유 플랫폼, 소매 ISP, 이동통신 사업자를 한 그룹 아래 두게 되기 때문입니다. 상업적 상방은 융합이지만, 더 어려운 시험은 경쟁 사업자가 여전히 운영상 동등한 조건으로 네트워크를 사용할 수 있는지입니다.