
주제
데이터센터 투자
주제 패싯에서 데이터센터 투자 주제 인텔리전스는 특정 주제를 공유하거나 같은 신호와 모니터링 테마에 초점을 둔 기사를 연결합니다. 이 페이지는 관련 보도, 출처 증거, 시장 참여자, 인프라 영향을 아우르는 더 풍부한 탐색 경로를 제공하며, 기업의 움직임, 거버넌스 결정, 지역 노출, 운영 위험 전반에서 이 주제가 왜 중요한지 이해할 수 있을 만큼 충분한 맥락을 담습니다. 독자는 일치하는 기사 목록만 보고 멈추지 않고, 해당 주제 이면의 반복 신호, 영향을 받는 조직, 공개 증거, 시장 맥락, 서비스 연속성, 조달, 경쟁, 규정 준수, 전략 기획 관련 질문을 비교할 수 있습니다. 이 페이지는 해당 주제가 무엇을 다루는지, 어떤 인프라 주체나 정책이 관련되는지, 어떤 증거가 보도를 뒷받침하는지, 그리고 이 주제가 운영자, 고객, 투자자, 정책 관련 독자에게 왜 중요할 수 있는지 설명합니다.
아시아·태평양 데이터센터 동향
일본의 가상 하이퍼스케일러, 이제 서비스가 되어야 한다
12개 기관이 참여한 일본의 실증 프로젝트가 데이터센터·네트워크·전력 조건에 맞춰 AI 워크로드를 배치하려 하고 있다. 상업적 관점에서 핵심 시험은 이러한 신호가 고객 약속, 측정 가능한 가치, 장애 발생 시 책임을 지는 주체로 완성될 수 있는가이다.

아시아·태평양 데이터센터 동향
CoreWeave의 인도 240 MW 계획은 컴퓨팅이 아닌 공급 시계
CoreWeave가 계획 중인 Taloja 캠퍼스는 인도 데이터센터 시장에 유의미한 규모입니다. 그러나 240 MW는 개발 목표이지, 통전되고 냉각되며 가속기를 갖추고 과금 가능한 컴퓨팅의 척도가 아닙니다.

북미 데이터센터 동향
리노에서 SunPower의 태양광 프로젝트는 역량 시험이지 아직 규모의 증명이 아니다
SunPower는 고객명이 공개되지 않은 리노 지역 AI 데이터센터용 태양광 설비의 1단계를 시작했습니다. 회사는 이 복잡한 공사를 자신에게 학습 기회가 될 것이라며 아직 100MW에 미치지 못한다고 밝혔습니다. 따라서 이 계약은 최근 확장된 상업 역량에 대한 유용한 시험이지만, 이미 넓고 반복 가능한 데이터센터 시장이라는 증거는 아닙니다.

아시아·태평양 데이터센터 동향
Digital Realty의 싱가포르 보험금 회수는 반복 임대 수익이 아니다
Digital Realty는 싱가포르 데이터센터 사고와 관련해 약 1억 2,040만 달러의 최종 보험금을 수령했지만, 1억 1,280만 달러를 기타 수익으로 인식했고 Core FFO에는 약 2,700만 달러의 영업 중단 보상만 포함했습니다. 이 구분이 중요합니다. 대규모 합의금은 재무제표 충격을 완화할 수 있지만, 반복 가능한 부동산 수익의 척도가 되지는 않습니다.
북미 데이터센터 동향
Penguin의 AI 팩토리 호황, 이제는 운전자본의 사업이다
Penguin Solutions는 2026 회계연도 사상 최대 매출과 이익을 기록하고 내년 매출 성장 전망을 약 40%로 상향했다. 그러나 수취채권과 재고 확대로 계속영업 영업현금흐름이 마이너스로 돌아섰다. 핵심 시험은 구축이 성장이 요구하는 속도로 회수 현금으로 전환되는가이다.
유럽·중동 데이터센터 동향
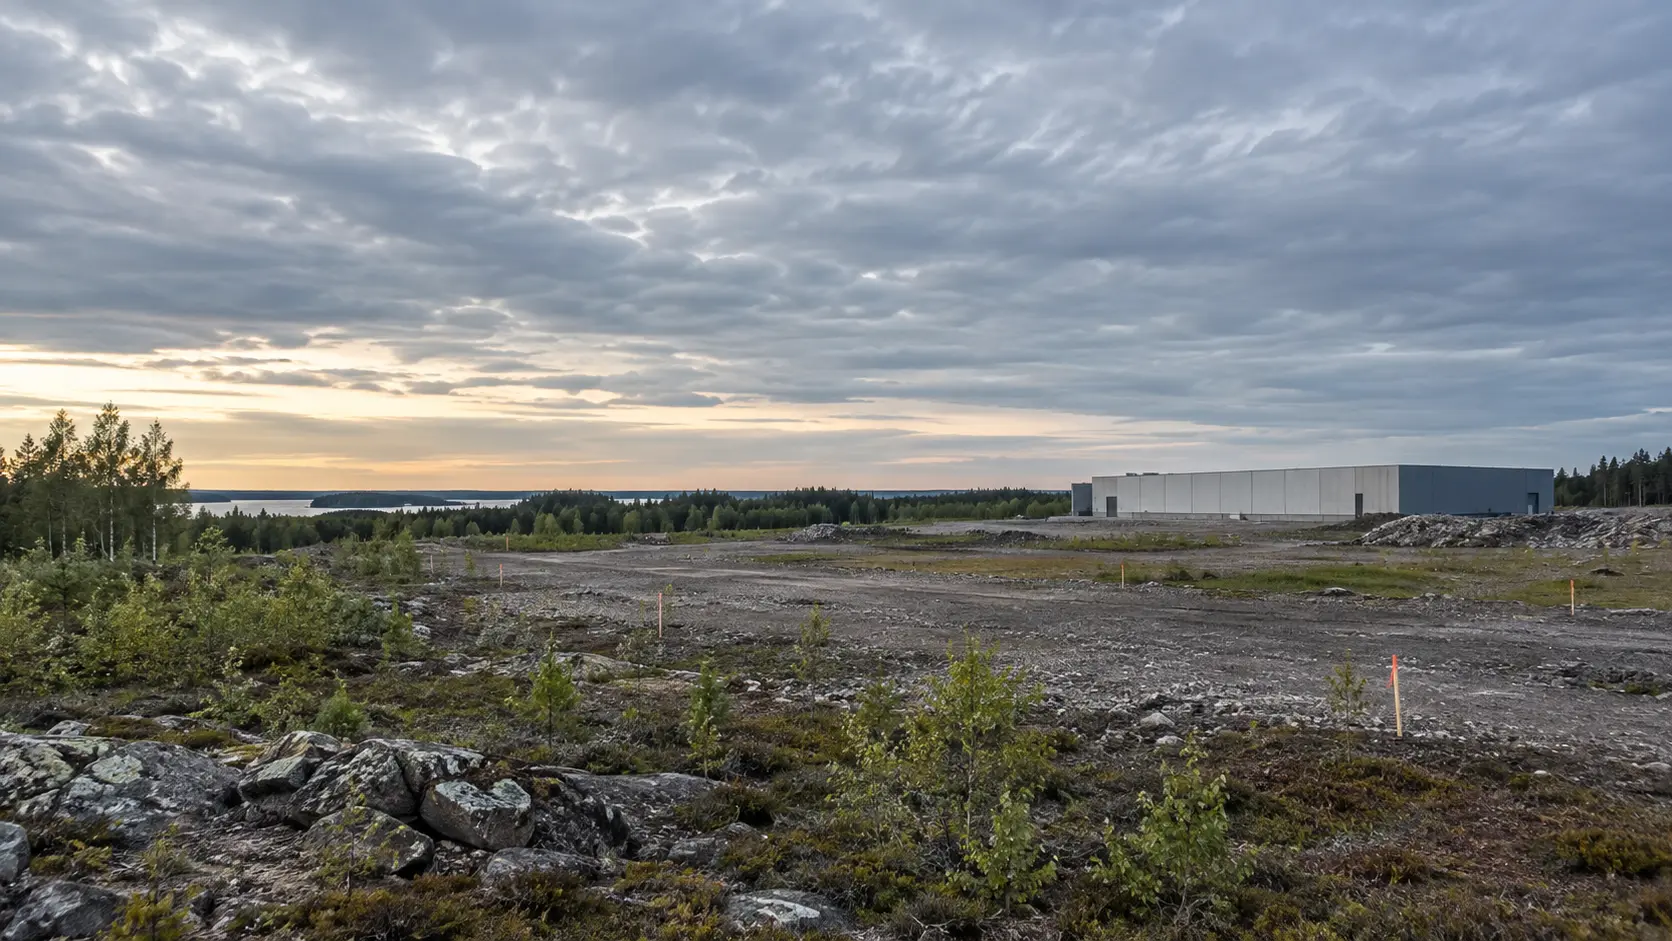
Applied Digital의 핀란드 1 GW 헤드라인은 캠퍼스가 아니라 하나의 옵션이다
Applied Digital는 핀란드의 대규모 전력 기회에 접근하는 경로를 확보했지만, 회사 자신의 발표조차 이 프로젝트가 아직 부지 마케팅, 고객 협의, 향후 개발 결정을 거치고 있음을 보여준다. 투자 관점의 질문은 캠퍼스가 얼마나 커질 수 있는지가 아니라, 어떤 확약이 그 상한선을 건설 가능하고 매각 가능한 프로젝트로 전환시키는가이다.

아시아·태평양 데이터센터 동향
Mizuho의 액침 냉각 서버는 AI 런치가 아니라 생산 테스트다
Mizuho Securities는 새로 도입하는 HPE Cray XD2000 8노드가 파생상품 평가와 리스크 측정을 위한 하루 3억 6천만 건 이상의 계산을 지원한다고 밝혔다. 2027년 생산 시점까지는 기실·냉각 루프·금융 출력이 함께 작동하는지 증명할 시간이 있으며, 벤더 벤치마크는 그 입력 중 하나일 뿐이다.

북미 데이터센터 동향
GPU는 Axe가, 부지는 Duos가—그리고 재융자 시계
콜럼버스 매각은 서버를 그 주변 캠퍼스와 분리합니다. 거래의 경제성은 새 소유자가 방금 인수한 하드웨어를 담보로 대출할 때 조기 상환이 가능한 매도인 어음에 달려 있습니다.

글로벌 데이터센터 동향
자나두의 새 파운드리 경로, 진짜 양자 시험은 공정 인증에서 결정된다
GlobalFoundries는 자나두에 300mm 제조 라인 접근 경로를 열어주지만, 웨이퍼 경로는 아직 인증된 부품이 아닙니다. 상업적 시험은 특화 포토닉 공정을 이식하고, 측정하고, 재현하면서 핵심 노하우나 공급 접근을 미해결 의존성으로 남기지 않을 수 있는지에 달려 있습니다.

아시아·태평양 데이터센터 동향
DayOne의 IPO, 성장 돌풍을 집중도 시험으로 바꾸다
DayOne Data Centers의 예비 미국 상장 신고서는 용량이 빠르게 매출로 전환된 사업 모습을 보여준다. 동시에 이 성장 뒤의 분모가 유난히 드러난다. 말레이시아가 상반기 매출의 87%를, 최대 고객이 69.2%를 차지했다. IPO의 쟁점은 성장이 있었느냐가 아니라, 다음 건설 사이클이 이 노출을 굳히기 전에 새로운 시장과 고객이 그것을 희석할 수 있느냐이다.

글로벌 클라우드 서비스
오라클과 AI 조달: 크레딧 장부가 검증하는 것 — 6,640억 달러 계약잔고가 증명하지 못하는 것
오라클은 자사의 AI 시대를 계약으로 묶인 달러로 설명한다. 2026년 8월 31일 기준 6,640억 달러의 이행잔여의무(RPO). 그러나 계약잔고는 기계가 아니다. 이 국면을 구분하는 것은 다른 장부 — 조달 장부다. 거기에는 모든 거래에 가격과 날짜, 서명한 제3자가 있다. 2025년 9월 사채 180억 달러, 2026년 2월 250억 달러, 전환우선주 50억 달러와 200억 달러 주식 발행 프로그램, 4분기에 걸쳐 212억 달러에서 557억 달러로 늘어난 capex, 그리고 약 2,600억…

글로벌 데이터센터 동향
Axiom의 20억 달러 우선주 딜은 스핀오프 시한을 중심으로 설계됐다
Flex가 자회사 Axiom의 우선주 매각에 합의했지만, 계약의 핵심은 표면 금액만큼이나 분사로 가는 경로에 있다. 자금 조달 조건, 대차대조표 시험, 그리고 시한은 서로 다른 당사자에게 각기 다른 리스크를 부과한다.

북미 데이터센터 동향
Sabey의 737 MW 파이프라인이 Ares의 5억 달러 커밋먼트를 평가해 주지는 않는다
Sabey와 National은 Ares Secondaries 펀드가 Sabey 데이터센터 Properties에 대해 5억 달러 이상을 커밋했다고 밝혔다. 이는 플랫폼 수준의 자본 헤드라인일 뿐, 운영 포트폴리오나 확장 파이프라인에 대해 공개된 가격이 아니다. 증분 커밋먼트, 지분율, 집행된 현금, 프로젝트 배분은 아직 밝혀지지 않았다.

아시아·태평양 클라우드 서비스 동향
Sharon AI의 3억 5,600만 달러 GPU 파이낸싱, 고객 인수 조건이 채무 워터폴 안에 들어오다
SEC 제출 약정 조건에 따르면 총한도는 최대 3억 5,600만 달러이며, 단계 금리를 갖는 1억 5,000만 달러 규모의 Facility A와 9.95%의 2억 600만 달러 규모 Facility B로 나뉩니다. 고객 인수 시점에 에스크로 예치금이 Facility A 상환으로 향할 것으로 예상되며, 그 트랜치가 상환되면 모회사 구상권도 달라질 수 있습니다.
유럽·중동 데이터센터
Mistral Compute의 가동 주장 검증: 플릿 숫자가 실제로 기록하는 것
Mistral Compute의 프랑스 인프라 프로그램에는 일자가 기록된 증거를 앞질러가는 주장의 층위가 쌓여 있습니다. 공급업체 블로그가 18,000 GPU 플릿을 "이미 가동 중"이라 부르고, 하나의 레지스트리가 같은 부지를 전력 인입된 것과 아닌 것으로 동시에 기록하며, 공개 문서가 가동 중임을 보여주지 않는 용량을 기반으로 제품군이 판매되고 있습니다. 이 보고서는 그 진술 가운데 기록이 실제로 뒷받침하는 것이 무엇인지 검증합니다.

글로벌 기관
G42 단계별 산능력 장부: 운용 중인 것과 발표된 컴퓨팅 사이
UAE 테크 그룹 G42를 둘러싼 컴퓨팅 서사는 발표된 캠퍼스 규모, 승인받은 칩 수량, 실제 가동 중인 인프라를 뒤섞어 말하는 경우가 많다. 이 글은 이 수치들을 단계별로 분리한다. 무엇이 가동 중이고, 무엇이 시공 중이며, 무엇이 승인 또는 의사 표시에 불과한지, 그리고 미국 수출 통제가 각 단계 사이의 전환 속도를 어떻게 결정하는지를 설명한다.

유럽·중동 데이터센터 동향
Mistral Compute의 8억 3천만 달러 문제: 자금 지원 플릿을 누가 소유하고 운영하는가
Mistral Compute에 대한 BTW의 기존 보도는 메가와트 장부를 구분해 왔다: 1,400 MW 설계 상한, 두 트랜치로 체결된 700 MW 전력 계약, 단일 대출과 연계된 44 MW의 전력 공급 용량. 그러나 더 깊은 구조적 질문, 즉 누가 자금을 대고, 가속기를 무엇이 담보로 하며, 법적으로 기기를 운영하는지는 공개 기록에서 답하지 못했다. 새로운 근거는 그 일부를 밝힌다: 이번 조달은 리미티드 리소스 프로젝트 구조이고, 대출기관은 7개 은행으로 명시되어 있으며, 건물은…
유럽·중동 데이터센터 동향
Mistral Compute의 메가와트 문제: 계약된 것, 설계된 것, 조달된 것
Mistral Compute의 프랑스 AI 인프라 야망을 다루는 보도를 지배하는 숫자는 단 하나, 1.4기가와트입니다. 그러나 공개 기록은 더 다층적인 이야기를 들려줍니다. 발표된 1,400MW 설계 상한, 두 개의 기한이 명시된 트랜치로 실제 계약된 700메가와트, 그리고 전력 공급이 확정되어 부지까지 마련된 단 44메가와트 용량에 담보된 8억 3천만 달러의 부채입니다.
북미 클라우드 서비스
OpenAI는 자체 라우팅 정체성을 갖췄다. 그러나 아직 클라우드 의존을 지불하고 벗어나지는 못했다
OpenAI OpCo, LLC는 ARIN에 두 개의 자율 시스템을 등록하고 조용히 피어링 체제를 구축했지만, 인프라 의존의 실질적 변화는 재구성된 마이크로소프트 계약, 2027년 시작되는 3,000억 달러 오라클 구매 의무, 그리고 아직 존재하지 않는 매출에 의존하는 부채 중심의 Stargate 자본 구조를 통해 진행되고 있다.
글로벌 클라우드 서비스
Oracle의 6,640억 달러 백로그와 그 뒤의 1.2GW
Oracle은 2027 회계연도 1분기를 6,640억 달러의 남은 이행 의무와 74억 달러의 분기별 클라우드 인프라 매출로 마쳤습니다. 두 수치 사이에는 계약 가치가 인식된 매출이 되기 전까지 구축되고, 전력이 공급되고, 인계되고, 검수되어야 할 모든 것이 있습니다 — 그리고 Oracle 자체 공시는 이제 그 파이프라인을 수식어가 아니라 메가와트와 인도 날짜로 설명합니다.