
주제
AI 인프라 경제학
주제 패싯에서 AI 인프라 경제학 주제 인텔리전스는 특정 주제를 공유하거나 같은 신호와 모니터링 테마에 초점을 둔 기사를 연결합니다. 이 페이지는 관련 보도, 출처 증거, 시장 참여자, 인프라 영향을 아우르는 더 풍부한 탐색 경로를 제공하며, 기업의 움직임, 거버넌스 결정, 지역 노출, 운영 위험 전반에서 이 주제가 왜 중요한지 이해할 수 있을 만큼 충분한 맥락을 담습니다. 독자는 일치하는 기사 목록만 보고 멈추지 않고, 해당 주제 이면의 반복 신호, 영향을 받는 조직, 공개 증거, 시장 맥락, 서비스 연속성, 조달, 경쟁, 규정 준수, 전략 기획 관련 질문을 비교할 수 있습니다. 이 페이지는 해당 주제가 무엇을 다루는지, 어떤 인프라 주체나 정책이 관련되는지, 어떤 증거가 보도를 뒷받침하는지, 그리고 이 주제가 운영자, 고객, 투자자, 정책 관련 독자에게 왜 중요할 수 있는지 설명합니다.

아시아·태평양 기관
작은 자율 시스템의 실체: FPT Software와 AS131402가 실제로 하는 일
작은 자율 시스템의 실체: FPT Software와 AS131402가 실제로 하는 일 인텔리전스 요약은 해당 이슈의 전개 과정, 독자가 확인할 수 있는 공개 근거, 관련된 조직, 지역적 맥락, 시장 노출, 그리고 이후 발생할 수 있는 인프라 파급 효과를 설명합니다. 아시아·태평양 기관 동향 맥락은 이 신호를 네트워크 운영, 사업자 전략, 거버넌스 결정, 자본 흐름, 고객 의존성, 규제 압력, 파트너십 변화, 복원력 계획, 조달 리스크, 서비스 연속성과 연결합니다.

유럽·중동 기관
2027년이라는 질문: Allianz의 AI 수치는 실제로 무엇을 측정하는가
Allianz의 공개 AI 서사는 대개 마감 시한의 형태로 전달된다. 그룹의 Capital Markets Day는 2024~2027년 목표를 설정했고, 이후 보도는 내부 AI 플랫폼을 그 카운트다운에 자주 끼워 넣었다. Allianz가 공개한 문서들은 더 정밀한 이야기를 담고 있다. 2027년은 재무 용어로 표현된 생산성 목표이며, 실제로 어떤 AI 역량이 구축되고 있는지에 대한 근거는 채택 수치, 딜리버리 거점 법인, 2026년 플랫폼 이정표에 있다. 이 수치들을 서로 견주어 읽으면 그룹의 AI…

유럽·중동 클라우드 서비스
Mistral Compute, 미래를 팔다: 리전별 엔드포인트, Priority Tier, 서류 위의 기가와트
2026년 3월부터 8월 사이 Mistral AI는 Mistral Compute 프로젝트에 두 번째 계층을 추가했습니다. 첫 번째 계층은 물리적·금융적이었습니다. 8억 3,000만 달러의 부채, NVIDIA GB300 가속기 13,800개, 파리 남쪽 Eclairion의 브루예르르샤텔 부지의 44MW 전력 공급 용량. 두 번째 계층은 상업적입니다. 리전별 추론 엔드포인트, 가동시간 커밋먼트를 갖춘 유료 Priority Tier, 서드파티 오픈 모델, 그리고 아직 존재하지 않는 용량을 담보하는 기업…

유럽·중동 기관
Allianz Technology의 인프라 여정: 무엇이 이전되었고, 무엇이 아직 약속인가
Allianz 보험 그룹의 글로벌 IT 서비스 제공사인 Allianz Technology는 지난 10년 이상 데이터센터 통합, 광역 네트워크 재구축, 그리고 최근에는 기업용 AI 인프라 구축을 진행해 왔다. 공개 기록을 면밀히 읽으면, 회사가 실제로 실행한 것과 발표만 한 것 사이의 차이가 이야기의 핵심이다.

유럽·중동 데이터센터 동향
Mistral Compute의 8억 3천만 달러 문제: 자금 지원 플릿을 누가 소유하고 운영하는가
Mistral Compute에 대한 BTW의 기존 보도는 메가와트 장부를 구분해 왔다: 1,400 MW 설계 상한, 두 트랜치로 체결된 700 MW 전력 계약, 단일 대출과 연계된 44 MW의 전력 공급 용량. 그러나 더 깊은 구조적 질문, 즉 누가 자금을 대고, 가속기를 무엇이 담보로 하며, 법적으로 기기를 운영하는지는 공개 기록에서 답하지 못했다. 새로운 근거는 그 일부를 밝힌다: 이번 조달은 리미티드 리소스 프로젝트 구조이고, 대출기관은 7개 은행으로 명시되어 있으며, 건물은…
유럽·중동 데이터센터 동향
Mistral Compute의 메가와트 문제: 계약된 것, 설계된 것, 조달된 것
Mistral Compute의 프랑스 AI 인프라 야망을 다루는 보도를 지배하는 숫자는 단 하나, 1.4기가와트입니다. 그러나 공개 기록은 더 다층적인 이야기를 들려줍니다. 발표된 1,400MW 설계 상한, 두 개의 기한이 명시된 트랜치로 실제 계약된 700메가와트, 그리고 전력 공급이 확정되어 부지까지 마련된 단 44메가와트 용량에 담보된 8억 3천만 달러의 부채입니다.
북미 클라우드 서비스
OpenAI는 자체 라우팅 정체성을 갖췄다. 그러나 아직 클라우드 의존을 지불하고 벗어나지는 못했다
OpenAI OpCo, LLC는 ARIN에 두 개의 자율 시스템을 등록하고 조용히 피어링 체제를 구축했지만, 인프라 의존의 실질적 변화는 재구성된 마이크로소프트 계약, 2027년 시작되는 3,000억 달러 오라클 구매 의무, 그리고 아직 존재하지 않는 매출에 의존하는 부채 중심의 Stargate 자본 구조를 통해 진행되고 있다.
글로벌 클라우드 서비스
Oracle의 6,640억 달러 백로그와 그 뒤의 1.2GW
Oracle은 2027 회계연도 1분기를 6,640억 달러의 남은 이행 의무와 74억 달러의 분기별 클라우드 인프라 매출로 마쳤습니다. 두 수치 사이에는 계약 가치가 인식된 매출이 되기 전까지 구축되고, 전력이 공급되고, 인계되고, 검수되어야 할 모든 것이 있습니다 — 그리고 Oracle 자체 공시는 이제 그 파이프라인을 수식어가 아니라 메가와트와 인도 날짜로 설명합니다.

글로벌 클라우드 서비스
Oracle Cloud: 6,640억 달러 수주잔량, 850메가와트 인도 용량과의 거리
Oracle은 2027 회계연도 첫 분기에 수주잔량 6,640억 달러를 보고하고, 같은 분기에 850메가와트의 AI 컴퓨팅 용량을 실제로 고객에 인도했습니다. 두 숫자는 서로 다른 것을 나타냅니다: 확약된 수요와 전력적으로 실현된 용량. 2026년 3월에 철회된 텍사스주 에이빌린 사이트의 확장은 제약이 어디에 있는지를 보여줍니다. 가속기가 아니라 전력과 재원입니다.

리더
Cristiano Amon과 퀄컴 확장을 짓누르는 두 개의 FY2029 시계
퀄컴은 약 20개월 간격으로 두 투자자 데이 차트에 FY2029를 올려놓았습니다. 날짜는 고정되었지만 목표 안의 사업 구성은 달라졌습니다. 이 변화를 이미 달성된 성장으로 읽으면 경영진의 계획이 역사적 결과로 바뀌어 버립니다.

글로벌 클라우드 서비스 동향
Lattice의 9억 2,500만 달러 AMI 인출은 10억 달러 현금 매수 대가가 아니다
Lattice의 AMI 인수에는 서로 다른 네 개의 시계가 존재합니다. 거래 마감 전 분기 보고서, 대출 약정, 마감일 차입, 그리고 향후 매출 전망입니다. 이를 하나의 숫자로 읽으면 공개된 근거가 허용하는 것보다 거래가 더 정리된 것처럼 보이게 됩니다.

글로벌 클라우드 서비스 동향
Ambarella의 9,140만 달러 RPO는 반도체 수요 지도가 아니다
Ambarella의 7월 분기 공시는 칩 수요 서사가 흔히 조립되는 방식에 유용한 교정을 제시한다. 이 공시는 특정 미이행 제품 주문 및 엔지니어링 의무에 배분된 거래가격 9,140만 달러를 보고한다. 동시에 두 유통업체가 분기 매출의 약 71.2%를 차지했으며, 제조 커밋먼트는 4,900만 달러였다고 보고한다. 이 수치들은 서로 가까이 있지만 서로 다른 역할을 한다. 하나는 정의된 회계적 의무 집단을, 하나는 채널 매출과 신용 노출을, 나머지 하나는 수예측 기반 공급자 협정을 설명한다. 이를…

북미 데이터센터 동향
WhiteFiber의 7,260만 달러 선수금, GPU 주문이 매출로 전환되기 전까지는 부채
WhiteFiber는 향후 클라우드 및 데이터센터 서비스에 대한 고객 선수금을 상당히 받았습니다. 6월 30일 기준 제출 자료는 신규 GPU 서비스 주문도 설명하고 있습니다. 이는 건설적인 사실이지만 서로 다른 시계 위에 있습니다. 선수금은 서비스가 수행될 때까지 부채이며, 시작 시점이 정해진 주문은 아직 청구되거나 인식된 서비스가 아닙니다.

글로벌 데이터센터 동향
Flex, 44억 달러 딜에 44억 달러 브리지 — SpinCo 최종 재무상태표는 아직 없다
인수 대가, 임시 조달 한도, 계획된 분사는 서로 다른 세 개의 시계 위에 있습니다. 투자자는 이것을 연결하는 영구 조달과 배분 기록을 아직 봐야 합니다.
글로벌 데이터센터 동향
HPE 데이터센터 네트워킹 성장 112%, 정상화 기준에서는 반전
HPE는 7월 분기 데이터센터 네트워킹 매출로 3억 8,200만 달러를 보고했으며, 이는 1년 전 발표된 수치의 두 배가 넘는다. 그러나 실적 발표 자료에 재구성된 역사적 기준으로 보면 같은 매출은 약 6% 하락했다. 어느 쪽 계산도 다른 쪽을 폐기할 이유가 아니다. 둘을 함께 놓으면 인수 범위, AI 수주 서사의 한계와 운영 사업을 판단하는 데 아직 필요한 증거가 드러난다.
북미 데이터센터 동향
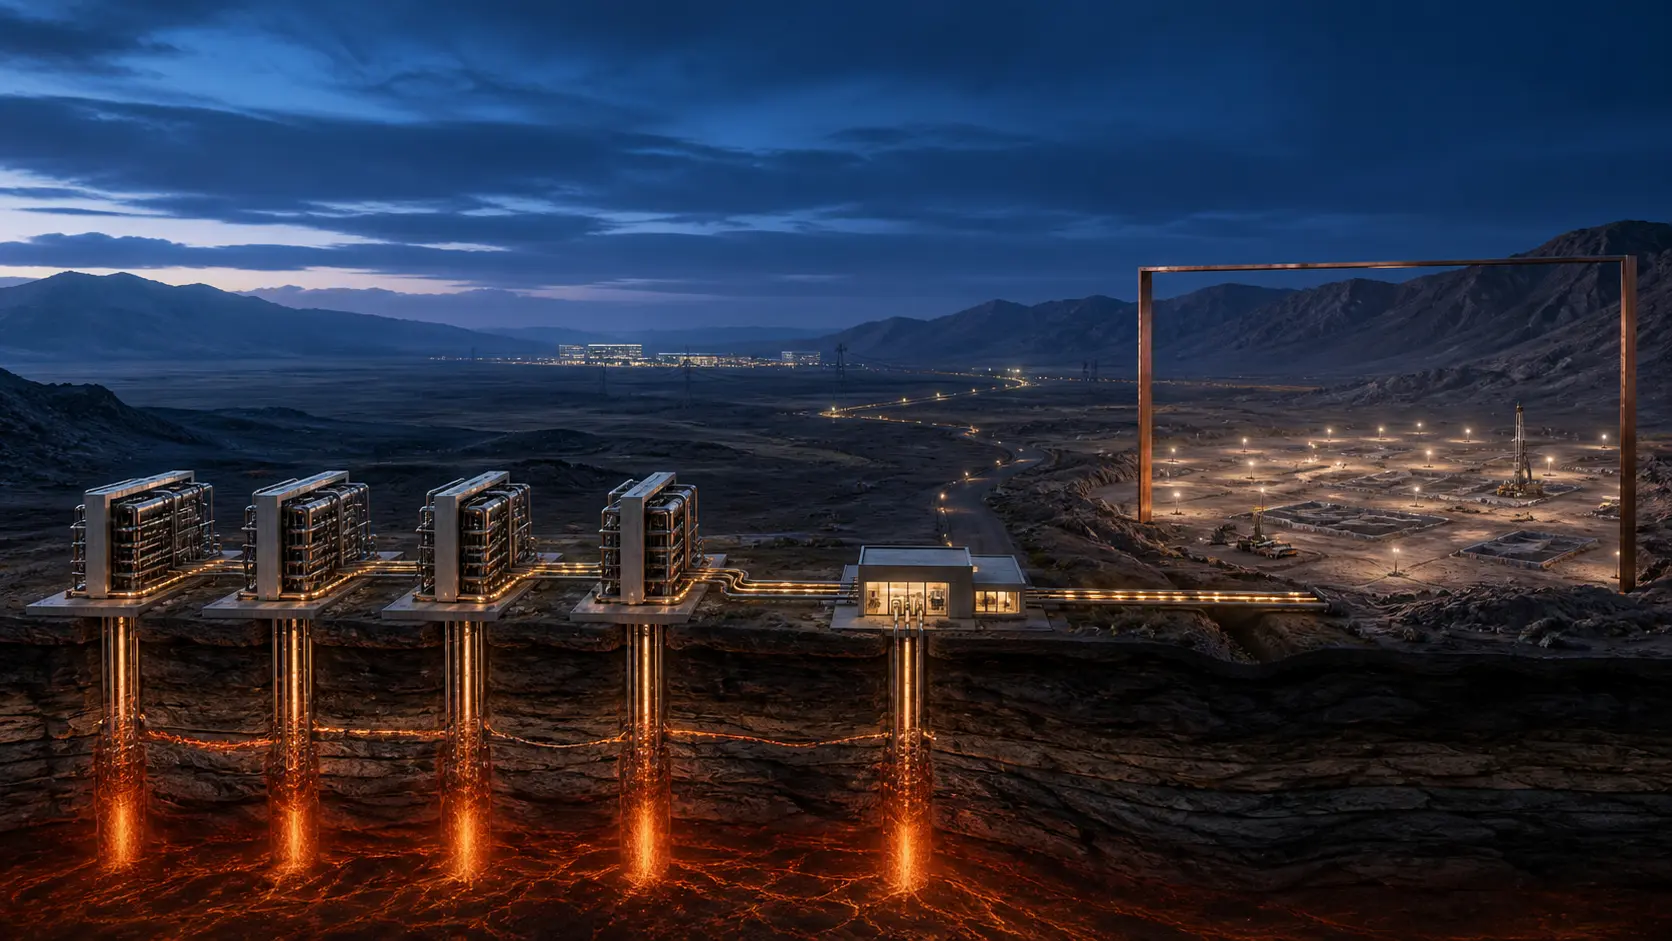
Fervo의 구글 396MW PPA에는 600MW 오퍼 게이트가 있다
Fervo Energy와 구글이 케이프 스테이션 기반 강화지열 396MW를 계약했다. 같은 계약에는 약 600MW 추가 용량에 대한 오퍼 제공 의무도 포함되지만, 구글의 수락과 별도의 본계약이 아직 남아 있다. 이 구분이 '거의 1GW' 헤드라인을 법적·재무적·물리적 수취 단계의 사다리로 바꾼다.

북미 데이터센터 동향
Applied Optoelectronics의 신규 공장 임대 2건, 1억 2,250만 달러 매수 게이트 뒤에 있다
Applied Optoelectronics가 아직 존재하지도 않는 휴스턴 건물 두 곳을 임대했다. 임대인이 약 109만 제곱피트를 건설할 예정이며, 임차인은 10년간 인상되는 기본 임대료, 대부분의 운영비, 1,130만 달러의 보증금을 감수한다. 그런데 신규 임대의 운명은 이전 결정에 달려 있다. 회사가 Phase I 건물 3동을 1억 2,250만 달러에 매수하지 않으면 Phase II 임대인이 임대계약을 해지할 수 있다. 생산능력은 한 번의 체크가 아니라 부동산 옵션의 연쇄를 통해 만들어진다.

글로벌 데이터센터 동향
시스코 AI 인프라 수주 93억 달러가 곧 53억 달러 백로그는 아니다
시스코는 2026 회계연도에 하이퍼스케일러로부터 AI 인프라 수주 93억 달러, AI 인프라 매출 약 40억 달러를 기록했습니다. 차감하면 53억 달러가 나오지만 백로그가 아닙니다: 기업은 기존 미이행 수주, 전환 지표, AI 전용 RPO를 공개하지 않았습니다. 재고, 공급사 약정, 마진, 현금은 수주가 운영 결과가 되기까지 무엇이 남아 있는지를 보여줍니다.
북미 지역 ISP 동향
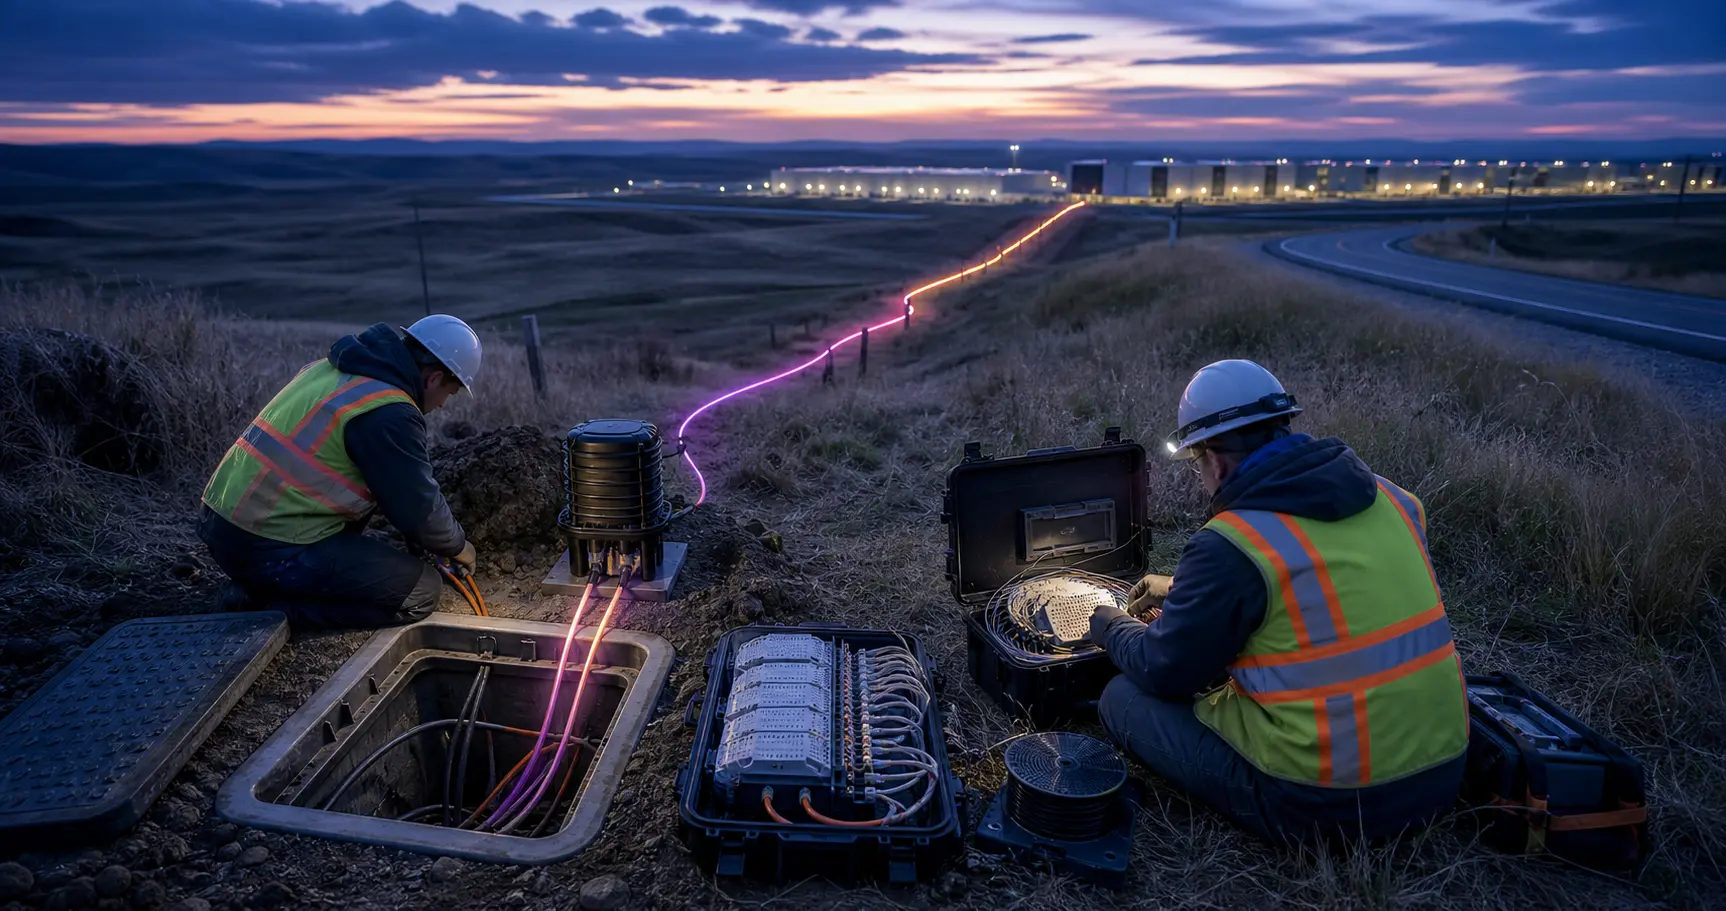
접속 조인트보다 먼저 오는 달러: Lumen의 선급 파이버 시험
Lumen Technologies에서는 장거리 네트워크가 아직 미완성의 물리 시스템일 때 고객 현금이 먼저 도착할 수 있다. 최종 조인트가 완성되기 전, 광 장비가 경로 전반에서 개시되기 전, 서비스가 고객 인도와 수익 인식에 필요한 조건을 충족하기 전이다. Private Connectivity Fabric는 파이버 확장의 조달 순서를 바꾸었다. 고객이 Lumen Technologies가 수익을 벌기 전에 현금 사이클의 일부를 조달할 수 있다. 이는 경제적으로 중요하지만 건설 리스크를 사라지게…
아시아·태평양 국가 통신사 트렌드
Y.3335 표준은 경로를 표준화할 뿐, 서비스 자체는 아직 아니다
ITU-T가 통신사 도메인을 넘나드는 저지연·저전력 통신을 위한 공통 프레임워크를 승인했습니다. Y.3335는 문제 기술 방식을 정렬할 수 있지만, 다중 통신사 경로가 지연 목표를 충족하고 에너지를 덜 소모하며 인계를 견딘다는 점은 아직 입증되지 않았습니다.