
要約
- Limited Liability Company VolgoGazTelecom は、1996年登録のサマラ拠点の通信会社であり、AS41465を通じて小規模なIPv4中心の地域ネットワークを運用している。公開ルーティング資料では、消費者向けISPに近い性格、二つの主要上位接続、下流を持たない構造、IPv6未確認という輪郭が見える。
- 経済的な焦点は、2024年の赤字から2025年の黒字へ戻ったとされる収益の振れ、その一方で大型全国事業者と近い月額料金帯で競う小売圧力、さらに法人・調達・弱電設備・電話番号資源がもたらす補完収入の重要性にある。
- この会社は、加入者数や回線距離、上位接続価格、顧客集中度を公開していない。したがって結論は、急成長企業というより、地域密着の設備運用者が卸接続費、人件費、保守負担、法人案件、旧来電話資産の組み合わせで存続余地を探る事例として読むべきである。
地域通信会社としての読み方
Limited Liability Company VolgoGazTelecom を見るうえで最初に必要なのは、これを全国通信大手の縮小版として読まないことだ。サマラのフルンゼ通り七十番地を拠点として確認されるこの会社は、法人登記、通信登録、地元のプロバイダー一覧、電話事業者情報、調達情報、施工関連の登録が重なって初めて輪郭を持つ。会社設立は一九九六年八月二十三日と複数の法人資料に現れ、インターネットが一般家庭へ普及する前のロシア地域通信市場から続く企業である。つまり、現在の固定ブロードバンド料金だけを見て価値を測ると、事業の本質を見失う。
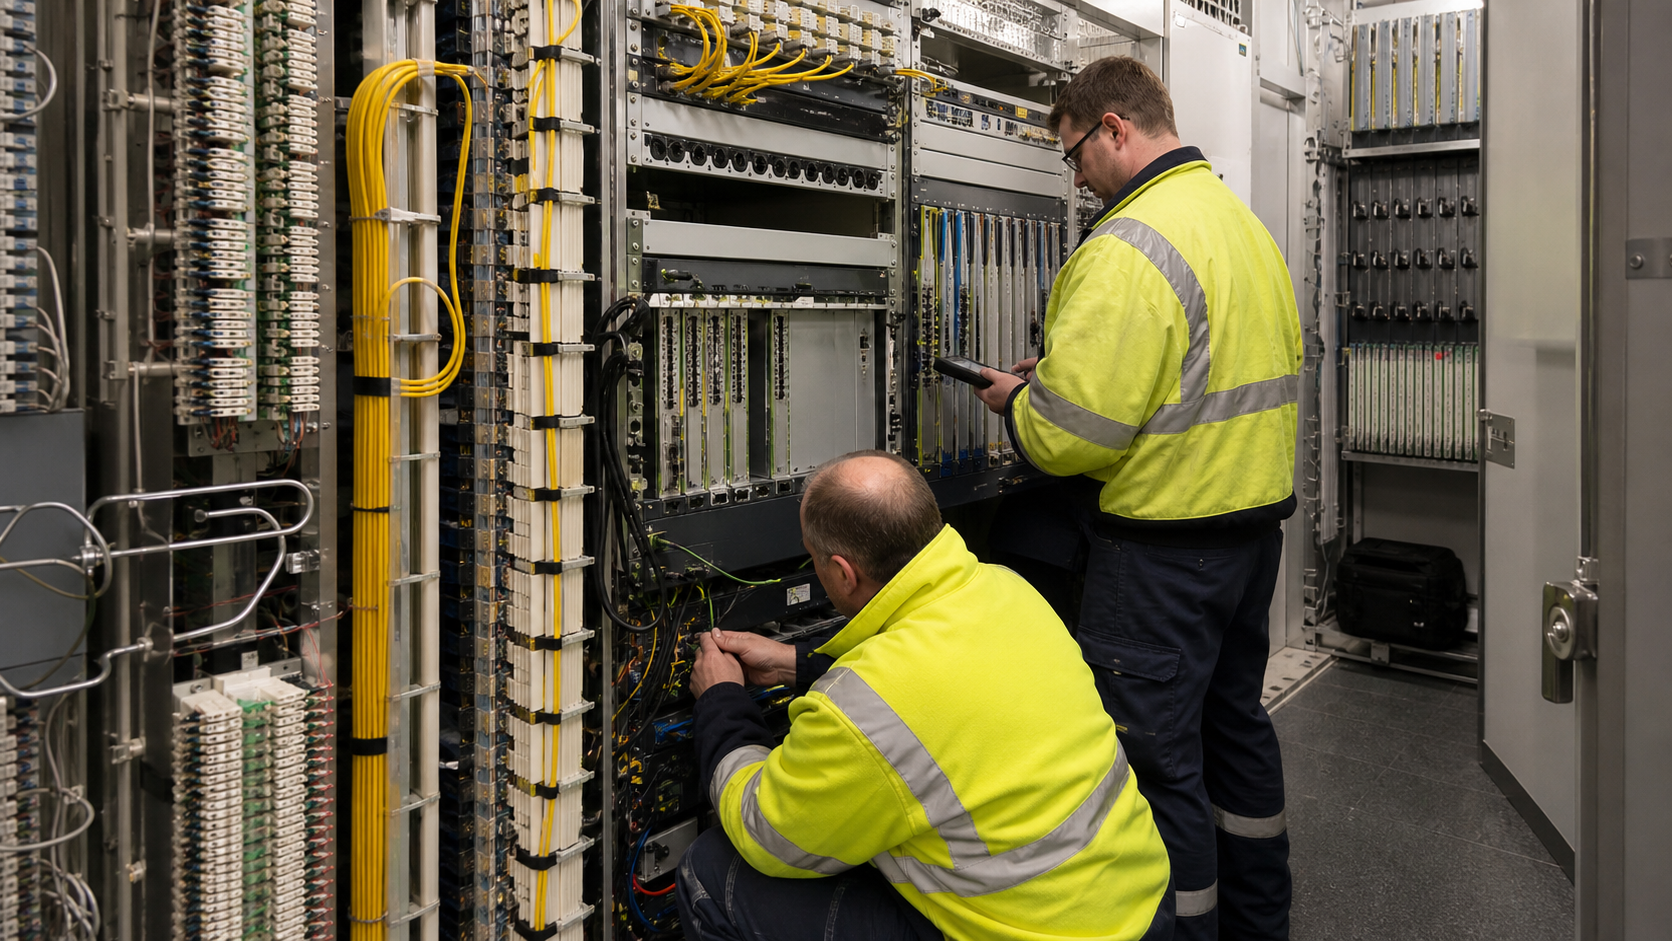
同社の主たる活動は有線通信であり、公開される追加活動には電気工事、放送・テレビ関連、無線その他の通信、設計・技術分野が含まれる。これは、単に家庭向けインターネットを売る小売会社というより、建物内の弱電設備、電話、テレビ、接続、保守、法人向け作業を一体で引き受ける地元インフラ請負型の通信会社に近い。地域ISPの経済は、月額利用料の積み上げだけではなく、現場工事、機器交換、保守対応、法人契約、既存顧客との関係維持によって成立する。Limited Liability Company VolgoGazTelecom の公開像も、まさにその複合型である。
この複合型は派手ではないが、地域市場ではしぶとい。全国キャリアが広告、携帯とのバンドル、テレビ、クラウド的な周辺サービスで攻める一方、地元事業者は建物、管理会社、法人顧客、古くからの電話番号、既存の請求関係、現場を知る技術者によって摩擦を下げる。乗り換えの価格差が小さい場合でも、すでに配線があり、連絡先が地元にあり、障害時に現場へ来る人が見えることは、中小法人や古い集合住宅では価値を持つ。問題は、その価値が十分な粗利に変わるかどうかである。
AS41465が示す規模と制約
ネットワーク面では、AS41465 が同社のもっとも明確な観察点になる。公開ルーティング資料は、AS名を VGT_RU、組織を Limited Liability Company VolgoGazTelecom として示し、登録日は二〇〇六年八月二十五日とされる。これは同社が、単なる再販代理店ではなく、自律システムを持つ地域ネットワーク運用者であることを意味する。ただし、その規模は大きくない。複数の資料は十八前後のIPv4プレフィックス、IPv6プレフィックスなし、低千台のIPv4アドレスという見方でおおむね一致する。
低千台のIPv4資源は、地域ISPとしては十分に意味があるが、成長余地を無制限に与えるものではない。家庭向け接続を多く抱える場合、アドレス共有や加入者管理、機器更新、トラブル対応、ログ管理などの運用負担が増える。法人向けに固定的なアドレス需要がある場合は、限られた資源をどの顧客へ割り当てるかが収益性に直結する。さらにIPv6展開が公開資料上では確認されないため、将来の顧客獲得やアドレス運用の柔軟性には疑問が残る。これは直ちに障害ではないが、長期の競争力を評価するときは軽視できない。
同社のプレフィックスには、89.19.192.0/20 と複数の /24 が見える。個別プレフィックスの公開情報には、サマラの機関ネットワークと交差するものもあるが、それを同社の所有や大口収入と読み替えるべきではない。ルーティング上の関係は、接続、割当、歴史的な登録、運用委託、経路広告など複数の意味を持ち得る。経済分析で重要なのは、同社が地域のIP到達性を提供する立場にあること、しかしその規模と収益構造は公開情報だけでは特定できないことである。
二つの上位接続が持つ意味
AS41465 には、Rostelecom と TransTeleCom という大きな上位接続先が複数の資料で示される。二つの上位接続は、単一障害点を避けるうえで好ましい。地域ISPにとって、全国級バックボーン二社への接続は、障害耐性、経路選択、営業上の安心感を支える。顧客に対しても、ただ一つの卸先にぶら下がるより説明しやすい。
しかし、二つの上位接続があることは、交渉力が強いことと同じではない。下流ネットワークを持たず、公開資料で小規模な消費者向けISPと分類されるASは、トランジット市場では購入側に近い。上位キャリアは、全国規模の設備、広域バックボーン、ブランド、携帯・固定の束ね売りを持つ。Limited Liability Company VolgoGazTelecom のような地域事業者は、これら大手から容量や到達性を買い、地元の設備と顧客関係を足して売る。利益は、その差額から保守、人件費、機器、電力、賃料、税、未収、更新投資を払った後に残るものに限られる。
この構造では、加入者を増やせば必ず利益が増えるとは限らない。安い料金で速度を上げると、ピーク時容量、バックボーン、アクセス設備、サポートの負担が増える。競争上、月額を高くしづらい一方、卸接続と現場対応は値下がりしにくい。特に小規模事業者は、機器や回線の購入量が限られるため、全国キャリアほどの調達単価を得にくい。したがって、同社の経済性は、上位接続の有無よりも、どれだけ高い稼働率で設備を使い、どれだけ顧客対応を抑え、どれだけ法人案件を上乗せできるかに左右される。
料金表が語る小売競争
公開される小売料金では、サマラの VolgoGazTelecom 向けに、百メガビット、月五百ルーブルの基本プランが見える。この水準は、全国大手や大都市系事業者のサマラ向けプロモーションと大きく離れていない。Rostelecom、Dom.ru、MTS などの表示例も、条件つきの販促、束ね売り、速度差を含みながら、おおむね低いルーブル帯で競っている。つまり、Limited Liability Company VolgoGazTelecom は、地域事業者だからといって高い地域独占価格を取れる市場にはいない。
月五百ルーブルという表示価格を単純に年換算すると六千ルーブルである。仮に二〇二五年売上約一億九百六十万ルーブルをこの料金だけで説明しようとすれば、一万八千人超の通年相当利用者が必要になる。これは実際の加入者数ではなく、料金水準がどれほど薄い積み上げであるかを見るための試算である。法人回線、電話、工事、保守、施工、設備、テレビ、番号関連、調達案件が混じるなら、売上の単価と粗利は大きく異なる。逆に家庭向けが多いなら、加入者管理とサポート負担が増える。
小売競争の本質は、価格だけでなく速度表示にもある。百メガビットは、いまでは高級サービスではなく標準的な最低線に近い。全国大手は同じ価格帯で、携帯、テレビ、動画、ルーター、家族向け割引、初期費用無料といった周辺条件を付けやすい。地元ISPが差を出せるのは、現場対応、建物内設備、法人の個別要求、電話や警報設備との組み合わせである。したがって、VolgoGazTelecom の競争力を家庭向け単体の速度料金表だけで測るのは不十分であり、むしろその料金表は、同社が小売だけでは厚い利益を得にくいことを示している。
収益の回復と赤字の記憶
財務面では、公開プロフィールが示す二〇二四年と二〇二五年の差が重要である。二〇二四年には売上六千八百七十八万ルーブル、純損失二百五十四万五千ルーブル、売上原価七千九十九万二千ルーブルという組み合わせが示される。売上から売上原価を差し引けば、販売前段階で約二百二十一万二千ルーブルのマイナスになる。これは、低料金の固定通信と現場費用が噛み合わないと、地域通信会社がすぐに赤字へ沈むことを示す。
一方で、二〇二五年には売上が約一億九百六十万ルーブル、純利益が約六百七十三万ルーブルとされる資料が複数ある。単純な前年比で見ると、売上は約五九パーセント増えた計算になる。小規模会社にとって、この伸びは大きい。ただし、公開資料だけでは、値上げなのか、法人案件なのか、調達売上なのか、回線利用者増なのか、一時的な工事収入なのかを分けられない。したがって、二〇二五年の黒字化を持続的改善と即断するのは危険である。
経済分析としては、ここに二つの読みが並ぶ。第一に、二〇二四年の赤字は一時的なコスト増、工事採算、設備更新、売上計上のずれによるものだった可能性がある。第二に、二〇二五年の黒字は、通常の月額サービスだけでなく、法人・施工・調達案件の厚みに支えられた可能性がある。どちらにせよ、同社の損益は大規模キャリアのような安定した規模の経済ではなく、地域案件の入り方、保守費、上位接続費、技術者稼働、請求回収に敏感である。
人員規模と労働生産性
従業員数の公開値は、四十二人と三十人で割れている。この差は、時点の違い、集計範囲、雇用形態、登録情報の更新差によって起き得る。いずれにしても、Limited Liability Company VolgoGazTelecom は少人数の会社である。二〇二五年売上約一億九百六十万ルーブルを三十人で割れば、一人当たり売上は約三百六十五万ルーブルとなる。二〇二四年売上六千八百七十八万ルーブルを四十二人で割れば、一人当たりは約百六十四万ルーブルである。どちらの値も、地域設備事業の人員密度を考える材料になる。
通信の現場では、人員の少なさは長所にも短所にもなる。固定費を抑えられ、意思決定が速く、地元顧客の顔が見える。一方、障害対応、保守、施工、夜間対応、法人案件、請求、営業、書類、許認可、SRO関連、ネットワーク運用を少人数で抱えれば、一人あたりの負荷は高くなる。労働市場で技術者の獲得が難しくなると、地域ISPは価格競争以上に人手不足で苦しむ。公開雇用ページでは求人が確認されないが、それは採用需要がないことの証明ではない。むしろ、小規模通信会社では欠員一人の影響が大きく、求人の有無だけで労働余力を判断できない。
この点で、同社の「地域支援労働」は経済価値を持つ。顧客が求めるのは、速度の数字だけではなく、引き込み、配線、電話、テレビ、警報設備、建物内ネットワーク、支払い、障害時の説明である。大手はコールセンターと標準メニューで処理できるが、地元事業者は個別対応で差を作る。その差は価格表には現れない。しかし、個別対応は同時に人件費を食う。VolgoGazTelecom の採算は、この地元対応をどこまで標準化できるかに左右される。
電話番号資源と旧来サービスの価値
電話事業者情報では、同社にサマラ州で二万二百十の電話番号容量が示される。これは、現代のブロードバンド分析では見落とされやすいが、地域通信会社の歴史的価値を読むうえで重要である。電話番号は、単なる古いサービスではない。法人顧客の代表番号、建物内交換、警報、問い合わせ窓口、請求関係、既存の顧客台帳と結びつく。インターネットの月額料金が薄くなっても、電話・番号・設備保守が顧客関係を固定することがある。
二〇〇七年の業界ニュースには、地元電話料金の変更やADSLの定額接続プランが記録されている。当時の速度は六十四キロビットや百二十八キロビットで、現在の百メガビット表記とはまったく違う時代である。それでも、この履歴は同社が長く個人向け通信と請求の実務を持ってきたことを示す。請求書印刷会社の顧客例にも、電話とインターネットの請求書に関する証言がある。こうした履歴は、現在の加入者数を直接示さないが、同社が単発工事会社ではなく、継続課金型の通信運用を経験してきたことを裏づける。
旧来資産は、二面性を持つ。既存顧客、番号、配線、ブランド認知は防衛線になる。一方で、古い設備、古い請求方式、低速時代の契約、紙の手続き、建物ごとのばらつきは、近代化コストを生む。収益規模が一億ルーブル前後の会社にとって、ネットワーク更新や運用自動化の投資は重い。旧来資産が現金を生む間は強みだが、更新の時期が来ると負債に変わる。VolgoGazTelecom の長さは、強みであると同時に、費用の記憶でもある。
法人・調達・施工資格の補完機能
公開調達情報は、同社のもう一つの顔を示す。B2B系の資料では四十五件、総額約四千三百六万四千ルーブルの落札が示され、別の施工寄り資料では十二件の参加、十件の勝利、約千二百三十三万二千ルーブルという狭い範囲が示される。さらに別の資料では百六十八件の入札、百四十四件の勝利という広い数字もある。数字が一致しないのは、対象期間、契約分類、公開範囲、集計の深さが違うためと考えるべきで、一つの絶対値へ丸めるべきではない。
ただし、方向性ははっきりしている。同社は、通信回線だけでなく、地域の法人・インフラ関連顧客に対する接続、通話、インターネット、設備、警報、防災・保安系の作業にも関わっている。SRO登録や責任レベル、補償基金、保険金額、二千五百万ルーブルまでの一定の契約義務枠は、通信会社というより、設計・施工・保守を伴う地域インフラ会社としての参加資格を示す。これは収益面で重要である。家庭向け回線が価格競争で薄いとき、法人・施工・保守が粗利を補うからだ。
平均契約額を単純に取れば、四十五件で約四千三百六万ルーブルは一件あたり約九十五万七千ルーブルとなる。これは巨大案件ではないが、小規模会社には十分な意味を持つ。月額五百ルーブルの家庭向け顧客だけで同じ売上を作るには相当数の加入者が必要になる。法人案件は一件ごとの事務、現場、保証、回収、リスクも大きいが、少人数事業者にとっては、固定回線事業の薄利を補う重要な収入源になり得る。
SVGK・Volgopromgazとの関係をどう読むか
複数の調達資料では SVGK が主要顧客として現れる。また、報道と法人資料の一部には、Volgopromgaz が VolgoGazTelecom に二九・九一パーセントの持分を持つという記述がある。一方、現在の多くの法人プロフィールは、Nikolai Yuryevich Proshchalykin を代表者、創業者、または所有者として示している。ここには公開資料上の不一致がある。経済分析では、この不一致を無理に解決せず、関係性の可能性と所有情報の未確定性を分けて扱う必要がある。
地域通信会社にとって、ガス、建設、公益、産業持株のようなアンカー需要は大きい。安定した法人顧客がいれば、回線、通話、監視、警報、設備保守、拠点間接続、工事をまとめて受けられる。これは家庭向け小売より粗利が高い可能性がある。反面、特定顧客や関連企業への依存が高すぎると、契約更新、料金交渉、所有関係の変化、経営方針の変更に影響されやすい。公開資料は現在の顧客集中度を示していないため、ここは大きな未解決点である。
重要なのは、VolgoGazTelecom を「独立した小売ISP」か「産業グループの一部」かの二択で見ないことだ。地元の通信会社は、しばしば法人顧客、施工資格、旧来電話資産、公共・公益関係、家庭向け回線を重ねて生きる。所有関係が完全に見えなくても、調達と地域インフラの接点は経済実態を示す。強みは、地域の実務に入り込めること。弱みは、その実務が数社の需要に偏れば、売上の質が外から見えなくなることである。
市場の厚みと全国大手の圧力
サマラのプロバイダー一覧には、VolgoGazTelecom だけでなく、MTS、ER-Telecom、MegaFon、Yota、Rostelecom など多数の競合が現れる。これは、同社が希少な単独供給者ではなく、選択肢の多い都市市場で戦っていることを意味する。大手は広告、資本、設備、携帯顧客基盤、コールセンター、料金の一時割引、ルーター提供、テレビや動画との束ね売りを使える。地域ISPが同じ土俵で価格だけを下げれば、規模の経済で負けやすい。
それでも地域ISPが残る余地はある。第一に、特定建物や地区で既存設備を持つ場合、顧客獲得コストが低い。第二に、法人顧客に対して個別の設計・施工・保守を提供できる。第三に、電話やテレビ、弱電設備、警報、支払い窓口などの周辺サービスで関係を維持できる。第四に、顧客が大手の標準対応に不満を持つ場合、地元の担当者が価値になる。Limited Liability Company VolgoGazTelecom の公開カテゴリが、インターネット、電話、ケーブルテレビ、弱電ネットワーク、コールセンター、セキュリティ設備にまたがるのは、その残存余地を示す。
競争の危うさは、料金がすでに低いことにある。百メガビットで五百ルーブル前後の市場では、顧客一件あたりの月額収入は厚くない。大手が販促で価格を下げれば、地元事業者は追随するか、速度以外の価値を説明するしかない。設備更新、サポート、現場訪問、請求不履行、上位接続の容量確保を考えると、単純な安売りは危険である。したがって、VolgoGazTelecom の持続性は、低価格小売の拡大ではなく、地元サービスの組み合わせで平均収入と顧客粘着性を上げられるかにかかる。
ルーティング情報から見える顧客像の限界
公開ルーティング資料は便利だが、顧客数や収益を直接教えてくれるわけではない。AS41465 が消費者向けISPに分類され、昼夜の利用パターンが見えるとしても、それは家庭向け比率の確定ではない。十八前後のIPv4プレフィックスがあるとしても、その中に何人の家庭利用者、何社の法人、どれだけの固定IP、どれだけのNAT利用、どれだけの休眠設備が含まれるかは分からない。IPアドレスの総数も、集計方法によって四千三百五十二、四千六百八、または重複を含む別の見え方になる。
この不確実性は、むしろ分析の核心である。小規模ISPの公開評価では、技術指標をそのまま会社価値へ変換しがちだが、それは誤りである。IPv4資源が少ないことは規模の制約を示すが、法人向けに高単価で使われていれば価値は高い。逆に多くの家庭向け低料金利用者に薄く使われていれば、運用負担が重い。上位接続が二つあることは耐性を示すが、容量、価格、契約条件、ピーク時品質は分からない。下流がないことは卸売側の地位が弱いことを示すが、地域内の直接顧客基盤までは否定しない。
したがって、AS41465 から言えるのは、同社が現実にルーティングを持つ小規模地域ネットワークであり、IPv4中心で、二つの上位に依存し、全国的なトランジット事業者ではないという範囲に限られる。そこから先の採算は、法人資料、料金表、調達、電話番号、地元一覧を合わせて推定する必要がある。この合わせ読みこそ、地域通信会社の経済分析には欠かせない。
許認可とSRO登録の経済価値
T-BankやB2B系の資料は、同社に複数の有効な許可・ライセンスがあることを示し、通信関係に加えて防火設備に関する許可も例示される。さらにSRO関連資料では、設計・建設・修繕に関わる競争契約上の責任レベル、補償基金、保険金額が見える。これらは、消費者向けISPの料金表だけでは説明できない資産である。なぜなら、法人顧客が通信設備や警報設備を発注するとき、単に回線を安く売る会社ではなく、資格を持ち、現場を施工し、責任を負える事業者が必要になるからである。
二千五百万ルーブルの義務枠は、超大型プロジェクトを自由に受けられる水準ではない。しかし、地元の中小規模工事や保守契約には十分な意味を持ち得る。小規模会社にとって重要なのは、数十億ルーブル規模の案件ではなく、既存顧客から繰り返し発生する工事、移設、監視、警報、構内配線、通信設備の更新である。こうした案件は大手の標準化された商品より、地元事業者の現場知識が効きやすい。
ただし、許認可とSRO登録は費用でもある。資格を維持し、保険を払い、書類を整え、技術者を確保し、責任を負う必要がある。小売インターネットだけなら軽い会社で済むが、施工・保守を本気で行う会社は、固定費と責任を抱える。VolgoGazTelecom の利益率を考えるとき、この複合性を収入源としてだけではなく、費用構造としても見る必要がある。
情報の矛盾を投資判断の一部にする
同社に関する公開情報には、いくつもの矛盾や範囲差がある。従業員数は三十人と四十二人で割れ、調達件数は資料ごとに大きく異なり、所有関係も現在の代表者・創業者表示と Volgopromgaz の持分表示が完全には整合しない。IPアドレス数も、集計方法によって違う。これらを単なる誤差として片づけるのではなく、外部から見た透明性の限界として扱うべきである。
地域通信会社の価値は、公開決算の数字だけで分かりにくい。重要な情報は、回線ごとの粗利、上位接続単価、ピーク時容量、設備年齢、建物ごとの配線権、法人上位顧客、保守契約の更新率、未収率、故障対応時間、解約率、技術者の定着率である。これらは公開資料にない。したがって、Limited Liability Company VolgoGazTelecom を分析する際は、確定できる事実と、確定できないが経済的に重要な問いを分けなければならない。
確定できるのは、同社が長く登録され、サマラで通信活動を行い、AS41465を持ち、二つの主要上位へ接続し、低千台規模のIPv4資源を運用し、電話番号容量を持ち、法人・施工・調達の足跡を持つことである。確定できないのは、現在の加入者数、顧客集中度、収益構成、上位接続費、設備更新計画、IPv6計画、現場人員の余裕である。この分離が、過剰評価と過小評価の両方を避ける。
2025年黒字をどう解釈するか
二〇二五年の売上約一億九百六十万ルーブル、純利益約六百七十三万ルーブルという数字をそのまま見れば、同社は二〇二四年の赤字から持ち直したように見える。利益率は厚くないが、小規模通信会社としては悪くない改善である。問題は、この利益がどの事業から出たかである。家庭向け月額回線が伸びたのか、料金改定が効いたのか、法人案件が入ったのか、施工・保守の採算が改善したのか、費用を抑えたのかは、公開情報だけでは分からない。
仮に法人・調達案件が大きく寄与したなら、収益は高くても変動がある。案件が多い年は黒字、少ない年は赤字になりやすい。仮に家庭向け加入者が増えたなら、継続性はあるが、薄利とサポート負担が増える。仮に費用削減が主因なら、短期には利益が出ても、設備更新や人員負担を先送りしている可能性がある。したがって、二〇二五年数字は回復の証拠であると同時に、内訳を求める入口でもある。
ここで注目すべきは、同社が小規模ながら赤字後に売上を伸ばしたことである。地域通信市場では、古い事業者が自然に縮小する例も多い。その中で売上が増えたなら、何らかの商機を捉えた可能性がある。サマラの法人・インフラ需要、既存顧客、施工資格、電話番号資産、地元対応が組み合わさったのかもしれない。だが、その商機が繰り返し得られるか、競合に奪われないか、利益率を保てるかは別問題である。
地域ISPの防衛線
Limited Liability Company VolgoGazTelecom の防衛線は、第一に地元での接点である。フルンゼ七十番地の住所、地元電話番号、サマラのプロバイダー一覧、複数の地元ディレクトリ、雇用情報、法人プロフィールが同じ地域性を示す。これは、大手が全国ブランドで入る市場に対して、地元で見つけられる会社であることを意味する。地域顧客にとって、近い窓口はなお価値を持つ。
第二の防衛線は、サービス範囲の広さである。インターネットだけではなく、電話、テレビ、弱電設備、セキュリティ、構内ネットワーク、コールセンター的なカテゴリが重なる。顧客が複数の小さな問題を一社へ相談できるなら、価格が少し高くても残る可能性がある。第三の防衛線は、法人・インフラとの関係である。SVGKや関連する地域インフラ需要への足跡は、同社が単なる家庭向けプロバイダーではないことを示す。
ただし、防衛線は成長戦略とは違う。既存顧客を守る力があっても、新規加入者を大きく増やすには、速度、価格、広告、設備投資、集合住宅へのアクセス、サポート品質が必要である。大手との競争で新規獲得単価が上がれば、小規模事業者は守りに寄りやすい。VolgoGazTelecom の場合、最も現実的なのは、地元の既存網と法人設備を使い、低価格小売の量的拡大より、保守・法人・複合サービスで一顧客あたりの関係を深くする道である。
最大の不確実性
最大の不確実性は、顧客の構成である。家庭向け、法人向け、電話、テレビ、インターネット、警報設備、施工、保守の売上比率が公開されていないため、同社の利益の質は外から分からない。家庭向け比率が高ければ、競争とサポート負担に弱い。法人比率が高ければ、契約集中と更新リスクに弱い。施工案件が大きければ、売上は伸びるが年度差が出やすい。電話・番号資源が効いていれば、既存顧客の粘着性は高いが、長期の移行圧力もある。
次の不確実性は、設備である。公開資料は、ファイバー距離、建物カバー、アクセス網の所有・賃借、機器年齢、保守投資、上位接続容量を示さない。これは通信事業の心臓部である。小規模ISPは、設備が若く稼働率が高ければ強いが、設備が古く更新期に入れば急に資金が必要になる。二〇二四年の赤字と二〇二五年の回復を見るだけでは、設備サイクルの位置は分からない。
第三の不確実性は、所有と統治である。代表者・創業者として Proshchalykin が示される一方、Volgopromgaz の二九・九一パーセント持分が一部資料に残る。この差が、時点差なのか、登録更新の遅れなのか、持分構造の複雑さなのかは分からない。小規模地域通信会社では、所有関係と主要顧客が重なると、契約の安定性にも価格交渉にも影響する。ここは、経済評価で最も慎重に扱うべき点である。
顧客関係の深さという価格以外の資産
地域ISPの評価では、しばしば速度と月額料金だけが比較される。しかし、Limited Liability Company VolgoGazTelecom のような会社では、価格表に表れない顧客関係の深さが重要な資産になる。家庭向けであっても、集合住宅の配線、管理会社との調整、古い同軸や電話線との接続、ルーター交換、支払い窓口、障害時の説明がある。法人向けであれば、営業時間内の対応、担当者の継続性、請求書の形式、構内の配線図、警報設備との干渉、通信と電話の同時復旧など、標準化しにくい作業が増える。大手はこれを大きな運用体系で処理するが、小規模事業者は顔の見える実務で補う。
この関係資産は、解約率を下げる可能性がある。価格だけなら、顧客は販促のたびに大手へ移る。しかし、建物内の事情を知る担当者がいて、電話とインターネットとテレビと設備保守を一緒に見てくれるなら、切り替えには面倒が生じる。法人顧客では、障害時の責任境界を一社へ寄せられることも価値になる。VolgoGazTelecom が複数の地元一覧で、通信、電話、テレビ、弱電、セキュリティ、ネットワーク工事のカテゴリにまたがることは、この関係資産を作るための事業範囲を示している。
だが、関係資産は帳簿上の無償資産ではない。人が対応し、車両が動き、現場で時間を使い、古い設備を調べ、顧客ごとの例外を記憶する必要がある。標準商品を売るより粗利が高く見えても、現場対応が多ければ利益は削られる。少人数の地域会社では、優秀な技術者が一人抜けるだけで顧客満足と保守能力が下がる。したがって、顧客関係の深さは防衛線であると同時に、人件費と属人性のリスクでもある。この二面性を認めなければ、同社の強さを過大評価することになる。
卸接続費と地元設備費のはさみ
VolgoGazTelecom の採算をもっとも圧迫し得るのは、上からの卸接続費と下からの地元設備費に挟まれる構造である。上位接続を二つ持つことは冗長性を与えるが、容量は無料ではない。顧客が動画、会議、配信、ゲーム、クラウド保存を使えば、ピーク時帯域は増える。速度表示が百メガビットで標準化すると、利用者はそれを当然とみなし、低速時代のような軽い設備では済まない。大手は大量の顧客でバックボーン費用を薄められるが、小規模事業者は顧客数が少ないため、容量増の単価が利益を食いやすい。
下側では、建物内配線、スイッチ、光・銅線設備、電源、ラック、監視、予備機、出張対応、電話番号システム、顧客宅機器、請求管理が費用を生む。料金競争で月額を上げにくいと、これらの費用はすぐ利益を圧迫する。二〇二四年に売上原価が売上を上回ったとされる数字は、まさにこのはさみの危険を思わせる。二〇二五年に黒字へ戻ったとしても、費用構造が根本的に軽くなったかは分からない。
このため、同社にとって望ましい顧客は、単に帯域を多く使う低料金顧客ではなく、保守や設備、電話、法人接続を組み合わせて単価を上げられる顧客である。家庭向けだけを増やすと、サポート件数とピーク帯域が増える。法人案件だけに寄ると、契約更新と顧客集中のリスクが増える。最も安定するのは、既存の地域網を高稼働で使いながら、法人・設備・電話・家庭向けを適度に混ぜる構成である。公開情報はその配合を示さないが、同社の事業カテゴリはその必要性を強く示している。
小規模性を弱さだけで読まない
小規模性は、通信市場ではしばしば弱点として扱われる。資本が小さく、調達単価が高く、広告で負け、技術更新に遅れやすいからである。AS41465 の規模、IPv4資源、IPv6不在の公開像、従業員三十人前後という数字を見ると、VolgoGazTelecom が全国大手と同じ投資力を持たないことは明らかである。だが、小規模性は必ずしも市場退出を意味しない。地域内で既存設備と顧客関係を持ち、競合が標準対応しかできない細かな需要を拾えるなら、小ささは機動力にもなる。
この機動力は、とくに法人と建物単位の課題で効く。新しい回線を売るだけではなく、古い配線を整理し、電話番号を残し、警報設備を接続し、事務所移転に合わせて構内ネットワークを整え、請求形式を顧客に合わせる。こうした仕事は、広告には出にくいが、地域会社の売上を支える。SRO登録や防火関連許可があることも、同社が単なる小売窓口ではなく、現場責任を負う側に立つ可能性を示す。
それでも、小規模性を美化してはいけない。二〇二四年の赤字、資料ごとの従業員差、所有関係の不一致、顧客集中度の不明、IPv6計画の不透明さは、すべて外部評価上の割引要因である。地域会社が長く続いていることは信用の一部だが、将来の投資余力を保証しない。小規模性を正しく読むとは、弱さと近さ、制約と粘着性、費用不足と現場価値を同時に見ることである。
実務的に見るべき次の指標
もし同社をさらに評価するなら、次に見るべき指標は明確である。第一に、売上の内訳である。家庭向け月額、法人接続、電話、テレビ、設備工事、警報・保守、調達案件がどの比率なのかを分けなければ、二〇二五年の利益の質は判断できない。第二に、上位接続とピーク容量である。二つの上位接続があるとしても、契約容量、利用率、ピーク時品質、障害時切替の実力が分からなければ、ネットワークの競争力は測れない。
第三に、設備の年齢と所有形態である。自社保有のアクセス網が多いのか、建物ごとに借りているのか、機器更新が近いのか、予備設備を持つのかで、将来費用は大きく変わる。第四に、顧客集中度である。SVGKや関連インフラ顧客がどの程度売上を支えるかによって、安定性の評価は変わる。第五に、技術者の数と定着率である。少人数の通信会社では、人員の質が設備以上に重要な制約になる。
これらの指標は公開資料から直接は得られない。だからこそ、現時点の評価は控えめでなければならない。Limited Liability Company VolgoGazTelecom は、公開情報だけでも地域通信会社としての実体を十分に持つ。しかし、投資価値や信用力や成長余地を強く断定するには、顧客、設備、容量、人員、契約の追加情報が必要である。現時点で最も強い結論は、同社が「見えにくい地域インフラ労働」を収益化している可能性が高い一方、その利益の再現性はまだ公開情報では測れない、ということに尽きる。
結論
Limited Liability Company VolgoGazTelecom は、急成長するデジタル企業ではない。むしろ、地域通信の古い資産、地元の顧客接点、法人・施工・保守、電話番号、限られたIP資源、二つの上位接続を束ねて生きる、サマラ型の地域インフラ会社である。そこに価値がある。大手が標準化した料金と広告で市場を押すなか、同社は現場と関係を売る。百メガビット五百ルーブル前後の小売だけでは厚い利益を取りにくいからこそ、法人需要と周辺作業が重要になる。
二〇二四年の赤字と二〇二五年の黒字は、この会社の脆さと粘りを同時に示す。売上は伸びたが、何が伸びたかは見えない。人員は小さく、ネットワーク資源も大きくない。上位接続は二つあるが、交渉力は限定的である。調達と法人関係は支えになるが、依存の度合いは不明である。IPv6の公開痕跡が薄いことも、長期の技術更新課題として残る。
したがって、この会社を評価する最良の方法は、単一の数字に飛びつかないことだ。売上、利益、AS、電話番号、料金表、調達、SRO、地元一覧を重ねると、地域通信会社の現実が見える。VolgoGazTelecom は、巨大な成長物語ではなく、地域の通信を維持する小規模事業者が、卸接続費と人件費と法人需要の間で採算を作る物語である。その物語の強さは、公開されていない顧客構成と設備更新力にかかっている。そこが明らかにならない限り、最も誠実な結論は、同社を「低価格小売で勝つ会社」ではなく、「地域の複合通信・設備運用で生き残る会社」と見ることである。読者が覚えておくべきなのは、同社の価値が見える回線数ではなく、見えにくい地域作業と継続顧客の束に宿るという点である。
情報源
- https://www.ripe.net/membership/member-support/list-of-members/ru/vgt/
- https://apps.db.ripe.net/db-web-ui/lookup?source=ripe&key=AS41465&type=aut-num
- https://stat.ripe.net/data/as-overview/data.json?resource=AS41465
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS41465
- https://stat.ripe.net/data/routing-status/data.json?resource=AS41465
- https://bgp.tools/as/41465
- https://www.cidr-report.org/cgi-bin/as-report?as=AS41465&view=6447
- https://radar.cloudflare.com/as41465/
- https://ipinfo.io/AS41465
- https://www.ip2location.com/as41465
- https://whois.ipip.net/AS41465
- https://www.bigdatacloud.com/asn-lookup/AS41465
- https://ipgeolocation.io/browse/asn/AS41465
- https://www.iplocate.io/AS41465
- https://2ip.ru/as/41465/
- https://www.ipaddress.com/ipdb/ipv4-public/89.19.206.0/24/
- https://whois.ipip.net/cidr/89.19.194.0/24
- https://ipinfo.io/AS41465/194.190.143.0/24
- https://companies.rbc.ru/id/1026300897226-ooo-volgogaztelekom/
- https://www.tbank.ru/business/contractor/legal/1026300897226/
- https://b2b.house/company/OOO-VGT_2a139b01-aac1-48f8-9ab1-3c5fc71b0e79/
- https://vsem-podryad.ru/company/2a139b01-aac1-48f8-9ab1-3c5fc71b0e79/
- https://saby.ru/profile/6314011847-631701001
- https://otc.ru/organization/all/1026300897226/
- https://indicator.bifit.ru/ui/report/6314011847
- https://check.tochka.com/company/1026300897226/
- https://spark-interfax.ru/samarskaya-oblast-samara/ooo-vgt-inn-6314011847-ogrn-1026300897226-9b0bc61bc69848bd88fcf6011c724545
- https://www.klerk.ru/tool/ocompany/1026300897226/
- https://xn----etbbhpfd3axw8i.xn--p1ai/companies/6314011847
- https://registry.npgap.ru/view?Auditplan_sort=state&Sanction_sort=info&id=77
- https://registry.npgap.ru/view?Auditplan_sort=comment&Sanction_sort=info&id=77
- https://www.reestr-sro.ru/samara/sro-v-proektirovanii/sro-id-281/members/?page=4
- https://samaratrud.ru/employer/detail/?companyId=3542da9c-f997-11e8-adb0-000c2973da2c
- https://htmlweb.ru/geo/oper.php?id=3519
- https://www.interfax-russia.ru/volga/news/eks-glava-pravleniya-svgk-ivan-avetisyan-stal-rukovoditelem-uk-samarskogo-holdinga-volgopromgaz
- https://www.openweb.ru/6314019525-ooo-ukh-volgopromgaz
- https://provayder.net/samara/providers/volgogaztelekom/
- https://provayder.net/samara/tarifs/bazovyy-383/
- https://101internet.ru/samara/providers/volgogaztelecom
- https://samara.cataloxy.ru/firms/www.vgt.ru.htm
- https://www.orgpage.ru/samara/volgogaztelekom-ooo-1999219.html
- https://samara.spravmer.ru/volgogaztelekom-samara/
- https://mirstat.ru/samara/internet_service_provider.html
- https://www.providernet.ru/news.php?year=2007
- https://volgadoc.ru/printcenter/invoice/
- https://provayder.net/samara/providers/rostelekom/
- https://provider-dom.ru/samara/
- https://samara.mtsru.ru/internet
- https://samara.provodnoi.ru/providers-rating/
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加