
要約
- VertivはUIGに対し、運転資本、負債、取引費用の調整を伴う約14億5,000万ドルをクロージング時に支払い、さらに最大11億5,000万ドルを現金で支払う可能性がある。
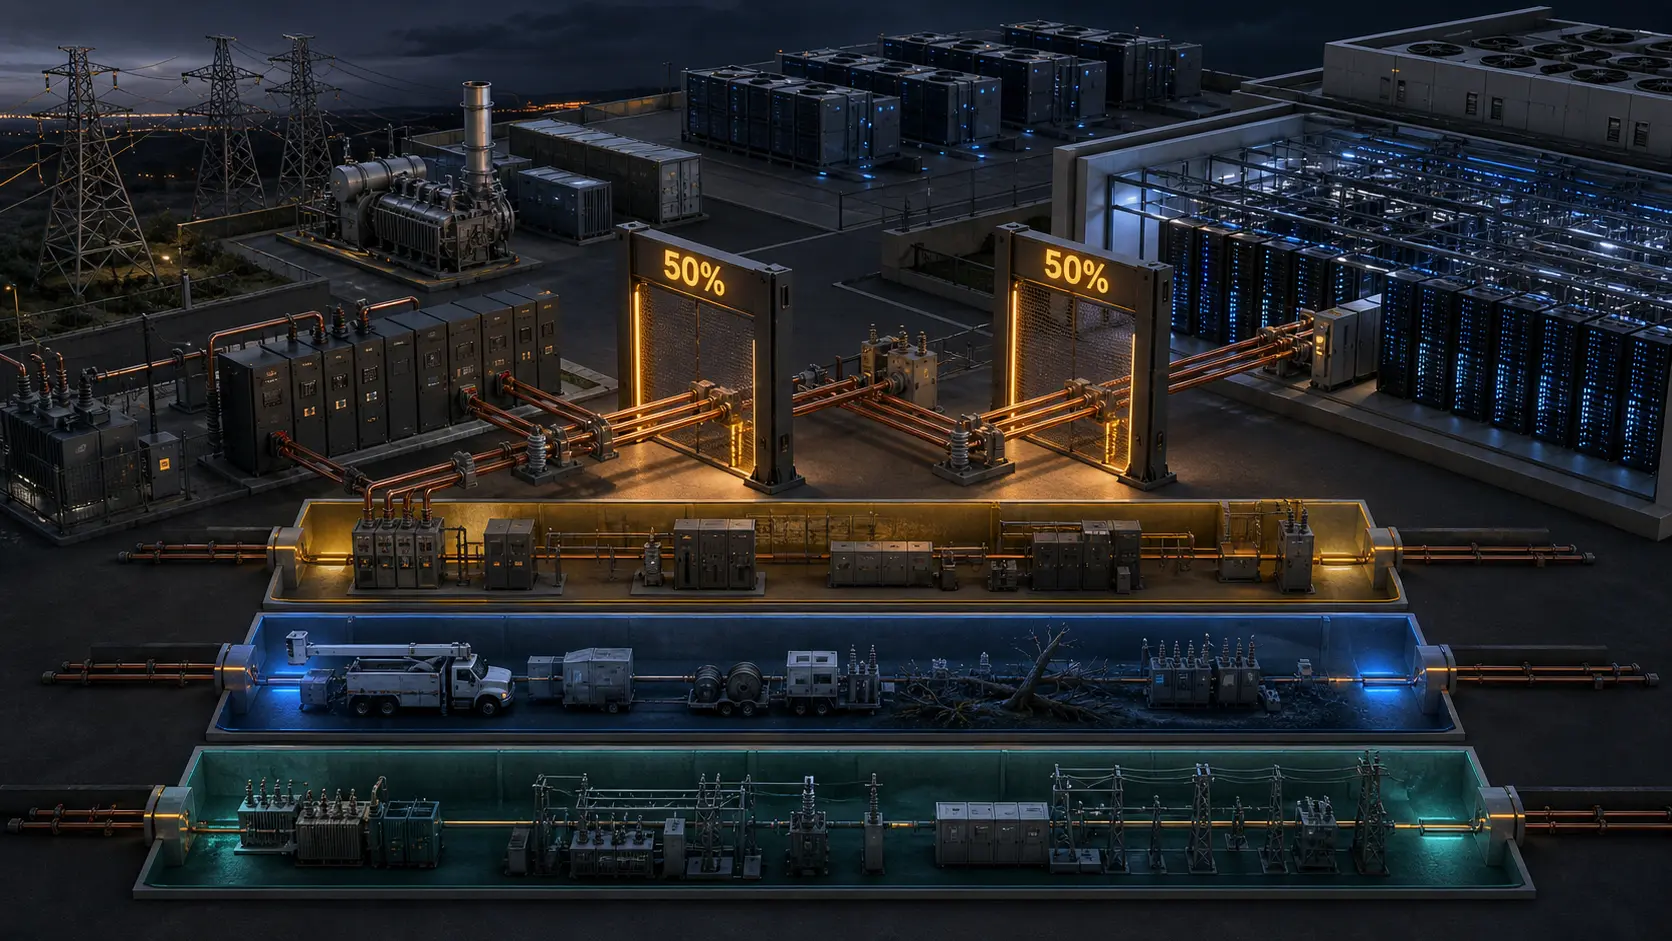
- 追加対価は上限5億7,500万ドルの二つのトランシェに分かれる。実績が各EBITDA目標の50%未満ならゼロ、50%なら計算上2億8,750万ドル、目標以上なら上限額となる。
- 最初の測定期間は2027年9月末までの12か月。二つ目は同じ2026年10月1日に始まり2028年9月末まで続くため、24か月の累計値を使う。
- 目標額と詳細な調整原則は非公開のSchedule 2.09に置かれている。一方、公開契約は対象事業を定義し、StormとUtilityInfrastructureをアーンアウト計算から外している。
- Vertivには三つの事業区分を分ける記録と四半期レビューが求められる。創業者Sidney Hintonが日常運営を担うが、重要事項は原則としてVertivの同意を要する。
- 6月末の流動性は資金余力を示すものの、クロージング資金の内訳でも、将来の追加対価の公正価値でもない。
データセンターの電力制約を論じるとき、系統接続の待ち時間や自家発電が主役になりやすい。しかしVertivの合併契約が市場に突きつけるのは、さらに実務的な問題だ。系統からチップまでを一体化した後、どこまでをUIGの利益として数えるのか。
8-Kでは、約14億5,000万ドルのベース価格と最大11億5,000万ドルの追加対価が明確に分かれる。前者も運転資本、負債、取引費用で調整される。両方を足した約26億ドルは名目上の最大経路であり、クロージング時に確定する支払額ではない。
追加部分は最大額の44.2%を占める。ベース価格に対しては79.3%に相当する。無視できないほど大きく、満額を前提にできないほど条件付きである。したがって一つの買収価格ではなく、将来の業績と契約上の境界が作る支払分布として読む必要がある。
50%の直前と直後で連続性が切れる
各トランシェの基本式は、5億7,500万ドルに実際のAdjusted EBITDAを掛け、該当目標で割るというものだ。ただし目標の50%を下回ると支払額はゼロとなり、目標に達すれば5億7,500万ドルで頭打ちになる。
このため49.9%と50%は隣り合っていても経済的には遠い。49.9%ではゼロ、50%では2億8,750万ドルである。そこから100%までは比例して増える。小さな最初の支払いから徐々に始まる設計ではない。
境界近辺では、案件をいつ収益認識するか、共通人員や工場の費用をどこに配賦するか、複合契約をどの部門に置くかが巨額の差を生む。数字の解釈ではなく、数字が存在するかどうかを左右する可能性がある。
しかも公開資料には目標のドル額がない。2027年と2028年の目標も、Adjusted EBITDAの詳細な会計原則もSchedule 2.09に委ねられ、その別紙は提出文書から省略された。投資家が見られるのは関数、50%の条件、上限だけで、分母と調整の多くは見えない。
提出済みリリースは、14億5,000万ドルがUIGの予想2027年EBITDAのおよそ13倍だとする。単純に割れば約1億1,150万ドルだが、これは公開された概算倍率からの逆算にすぎない。契約別紙に定めたアーンアウト目標と同一視してはならない。
二年目だけを測る仕組みではない
2027年期間は2026年10月1日から2027年9月30日まで。2028年期間も開始日は同じで、終了だけが2028年9月30日になる。契約は後者のAdjusted EBITDAが両期間の全実績を含むと明記する。
つまり二つ目は24か月累計である。最初の一年は双方のテストに影響するが、同じ目標を二重払いするわけではない。二つの非公開目標と二つの上限がある。初速の影響が翌年にリセットされない点が重要だ。
Vertivは、満額を支払う場合のEBITDA倍率は大幅に低くなると見込む。それには追加対価より速い利益成長が必要になる。目標値も実績値もない現時点では検算できない。初年度の調整後EPSに寄与するという見通しと同じく、条件付きの会社予想として扱うべきである。
測定後もすぐ現金にはならない。最初の期間終了後は90日以内、次は60日以内に買い手が計算書を出す。売り手代表には45日の検証期間があり、解決しない争点は独立会計士が専門家として決める。業績日、確定日、支払日は別々である。
法人は一つでも、価格計算上は三つ
Included Businessの定義には、負荷・周波数調整、需要家側設備、送配電、変電所、分散型エネルギーの接続、系統強靱化、マイクログリッド、AIに関わる設計、販売、納入、設置、運用、保守が広く含まれる。
これはUIGを買う戦略と重なる。UIGはマイクログリッド制御、自家発電や蓄電の統合、専用スイッチギア、データセンターの電力設計を提供する。Vertivは設備選定後の供給者から、サイト計画段階で電力経路を描く側へ前進しようとしている。
ただし、停電後の損害評価や復旧を扱うStorm事業と、広範なインフラの信頼性・拡張・近代化を支えるUtilityInfrastructure事業は計算から明示的に除外される。これは利益算定上の除外であり、法人や資産が法的買収対象外だという証明ではない。
一つの案件が制御ソフト、設計者、製造設備、現場工事、長期サービスを共有すれば、統合と区分管理は衝突する。全社最適な人員移動がIncluded Businessの利益を下げることもあり、逆もあり得る。統合判断が追加価格を変える。
契約はこの問題に記録義務で応じる。VertivはAdjusted EBITDAの構成要素を独立して追跡できる会計システムを維持し、UIGが使っていた四半期プロジェクトレビューの頻度と方法を保ち、Included Business、Storm、UtilityInfrastructureを分けたセグメント報告を作成しなければならない。
売り手代表は作業書類や帳簿を確認し、異議を申し立てられる。独立会計士は合意全体を裁くのではなく、双方が提示した範囲内で争点の数値を決める。アーンアウトとは算式だけでなく、統合後も測定対象を読める状態にする制度である。
日常権限と最終権限を分ける
UIG創業者のSidney Hintonは、副社長兼ゼネラルマネジャーとして日常運営、人事、顧客・供給者契約を担当する予定だ。Vertivの一般的かつ非差別的な方針には従う。
重要な行為には通常Vertivの事前同意が必要で、同意を不合理に拒否・遅延してはならない。買い手にはAdjusted EBITDAを妨げる目的で行動しない義務もある。それでも明示条項以外ではVertivが最終裁量を持ち、売り手の支払いを最大化する受託義務は負わない。
売り手は上振れ利益を残すが、株式、議決権、譲渡可能な証券は持たない。Hintonは運営するが重大事項を単独で決めない。Vertivは所有し、統合利益を得る一方、成功時の追加現金を負担する。契約は利害対立を消すのではなく、権限と証拠の通路を設けている。
Hintonが期間中に退任すれば、この特別な運営条項は終了する。その後Vertivには商業的に合理的な運営と売り手代表への四半期報告が求められる。人事異動が測定ガバナンスを変える仕組みだ。
流動性は資金使途表ではない
Vertivは既存資源で買収を賄うとしている。6月末10-Qでは、現金・現金同等物28億1,060万ドル、短期投資3億ドル、信用状控除後のリボルバー余力24億8,360万ドルを報告した。長期債務純額は29億3,980万ドル、上期営業キャッシュフローは18億6,660万ドルだった。
これは能力の証拠であり、クロージング口座の明細ではない。発表前の残高で、その後の運転資本、設備投資、返済や別の投資を含まない。ベース価格を現金、短期投資、借入のどれで賄うかも、数年後のアーンアウトを何で払うかも公表されていない。
規制承認、クロージング、価格調整、条件付対価の初期認識、二年間の運営、計算、異議、支払いという順序を保つ必要がある。資金余力が大きくても、将来条件を現在の確定価格には変えられない。
出典
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加