
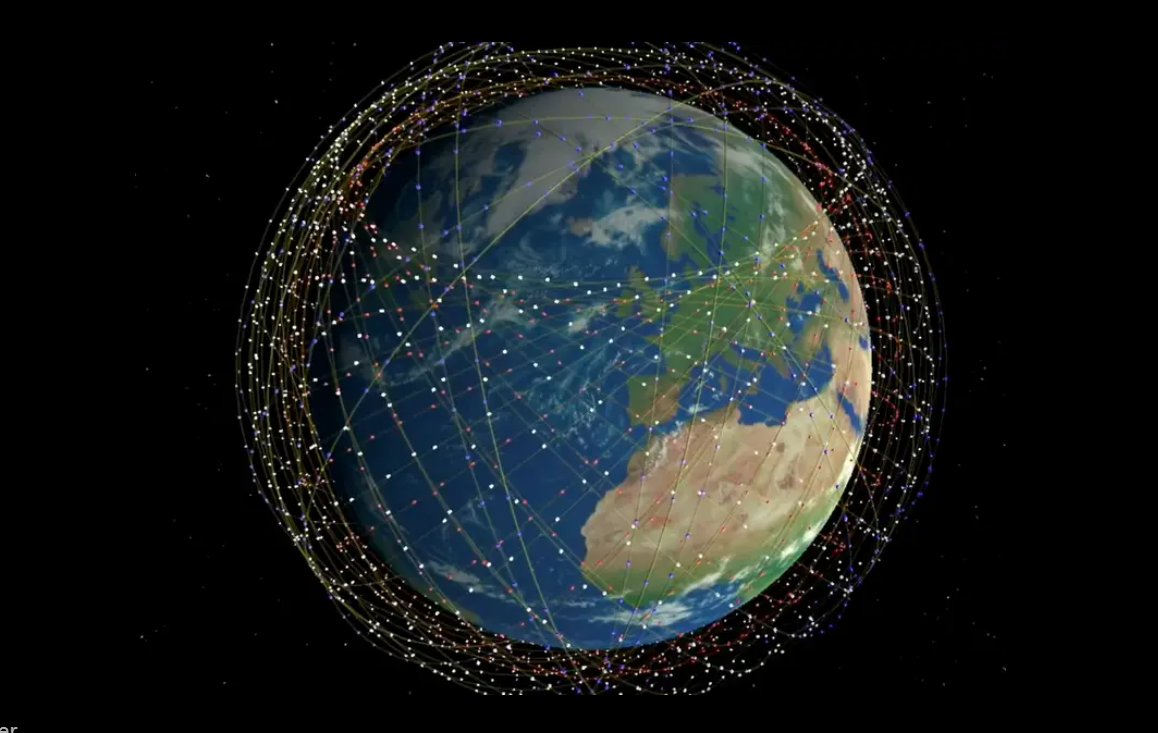
- Starlink は、もはや代替手段としてではなく、ブロードバンドの主要な選択肢としてますます選ばれている。
- 成長は、性能と価格の向上、新規市場への拡大によって促進されている。
何が起きたのか
衛星インターネットプロバイダーである Starlink は、Opensignalのデータを引用した新たな報告書によると、一般消費者市場で存在感を増している。
同報告書は、Starlink がもはや地方ユーザーにとっての最後の手段ではないことを示唆している。代わりに、従来の固定ネットワークが提供されている地域でも、主要なブロードバンド接続としてますます採用されている。
加入者数の増加がこの変化を反映している。Starlink は 2025 年に顧客数を約 450 万から 900 万に倍増させ、2026 年初頭には世界で 1,000 万の加入者を突破した。
Opensignal のデータは顧客行動の変化を示している。米国では、Starlink は現在、地方や従来の衛星ユーザーだけでなく、ケーブルプロバイダーのユーザーも引き付けている。これは、ニッチな接続性からより広範な市場競争への移行を示している。
オーストラリアやカナダなどの市場では、プロバイダーを変更する地方世帯がますます Starlink を選択している。同時に、都市部でも採用が増加しており、サービスが行き届いていない地域を超えた広範な魅力を示唆している。
同報告書は価格動向も強調している。場合によっては、Starlink のサブスクリプションが、従来のプロバイダーのエントリーレベルのブロードバンドプランと同等かそれより安くなっており、採用をさらに後押ししている。
関連記事:https://btw.media/en/allnews/vodafone-partners-with-iridium-for-global-satellite-iot-connectivity/
なぜ重要か
この結果は、ブロードバンド市場における変化を示している。衛星インターネットはもはやカバレッジのギャップを埋めるだけではない。固定および有線サービスと直接競合し始めている。
これは通信事業者にとって影響がある。衛星プロバイダーが十分にサービスが行き届いている地域で顧客を獲得できる場合、価格とサービス品質に対する競争圧力が高まる可能性がある。
しかし、この移行は疑問を投げかける。Starlink のパフォーマンスは、ネットワーク容量、衛星密度、地上インフラなどの要因に依存する。ユーザーベースが拡大するにつれて、大規模に一貫した品質を維持することは困難になる可能性がある。
規制およびインフラに関する考慮事項もある。衛星サービスは国境を越えて運用されるため、従来の通信ネットワークと比較して免許や監督が複雑になる可能性がある。
このモデルの経済性は依然として検討中である。大規模な衛星コンステレーションの構築と維持には多大な設備投資が必要である。長期的な収益性は、持続的な成長と効率的な運用に依存する可能性がある。
同時に、この技術には明らかな利点がある。低軌道衛星は従来の衛星システムよりも低遅延を提供でき、日常的な使用により適している。
Starlink の台頭は、ブロードバンド競争が地上ネットワークを超えて拡大していることを示唆している。衛星プロバイダーがこの勢いを維持し、市場構造を再形成できるかどうかは、今後数年間のパフォーマンス、価格、規制の整合性にかかっている。
関連記事:https://btw.media/en/allnews/vodafone-partners-with-iridium-for-global-satellite-iot-connectivity/