要約
- 2026年7月26日時点の供給・生産能力に関する契約は2790億ドルで、前四半期の1190億ドルから急増した。2670億ドルが2027年度残存期間から2029年度に集中する。
- 対象は主にデータセンターシステム向けのメモリーと製造設備だ。現時点の在庫、負債、設備投資、顧客の確定注文とは異なる。
- 一部の契約は正式発注前なら解約、延期、調整ができるが、変更には追加費用が生じ得る。柔軟な部分の比率や費用は開示されていない。
- 売上高、粗利益率、営業キャッシュフローは足元の資金危機を否定する。価値の証明には、部材がBlackwellとRubinの稼働設備となり、検収と回収まで進む必要がある。
2790億ドルのうち、最も重要なのは総額よりも期限である。
2027年度第2四半期のForm 10-Qによると、供給・生産能力の契約は2027年度の残りに920億ドル、2028年度に870億ドル、2029年度に880億ドルとなる。それ以降は120億ドルにすぎない。
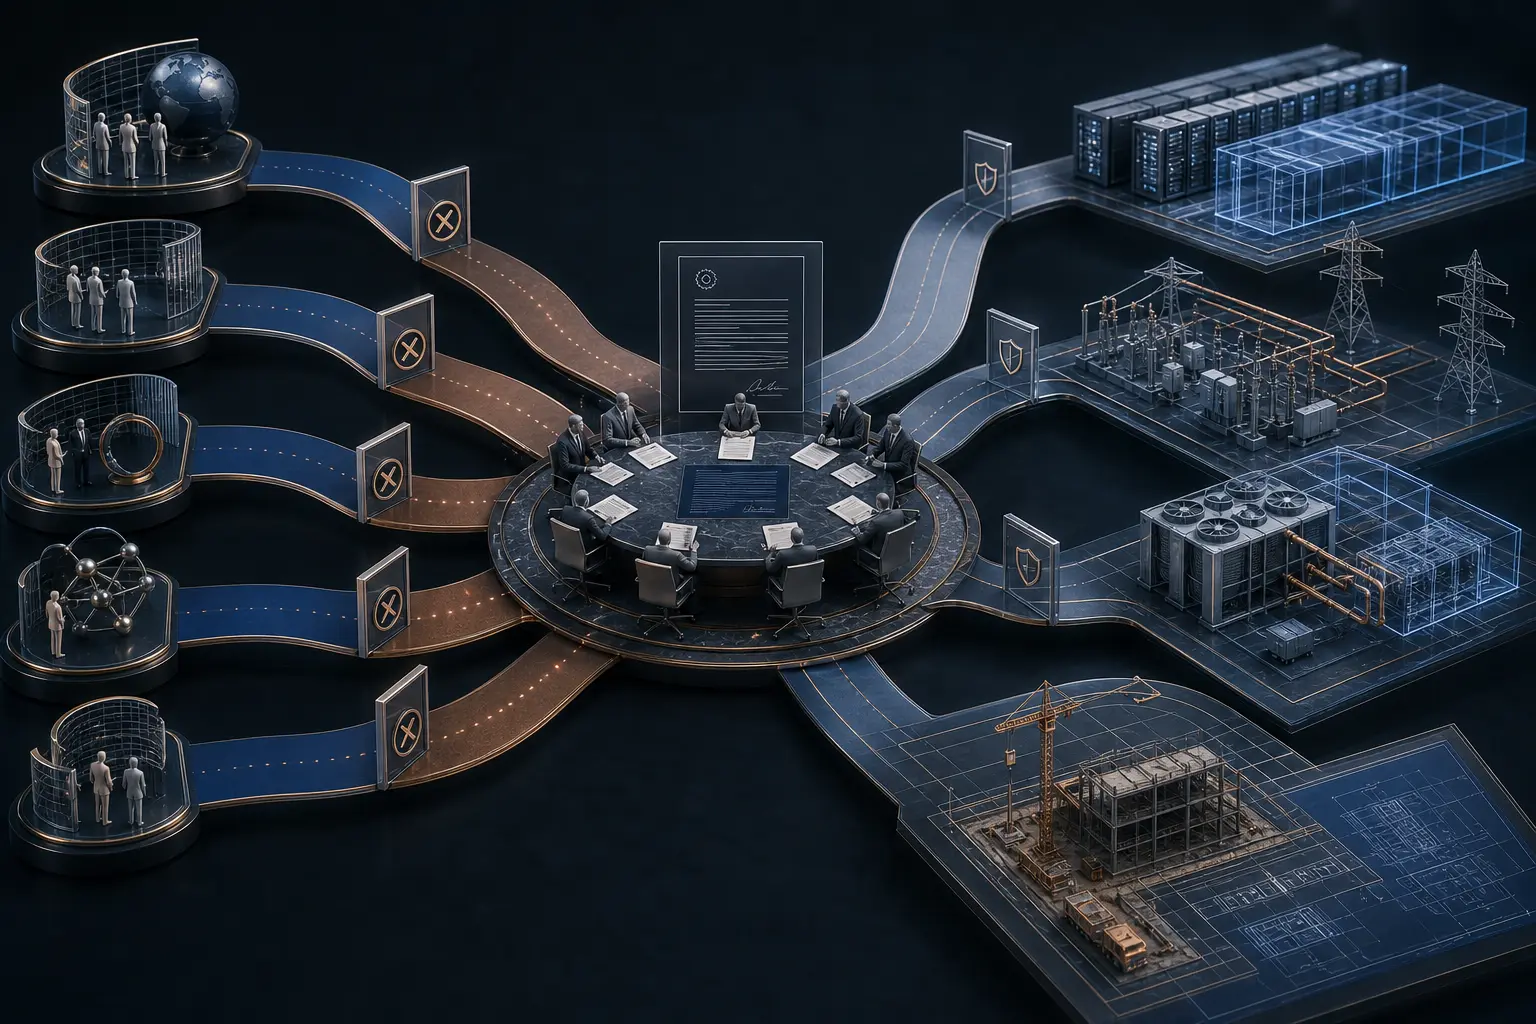
約96%が3つの期間に集まる。その間、NVIDIAはBlackwellとRubinを並行して出荷し、顧客側は建物、電力、冷却、ネットワークと資金を用意しなければならない。
数字は購入済み在庫ではない
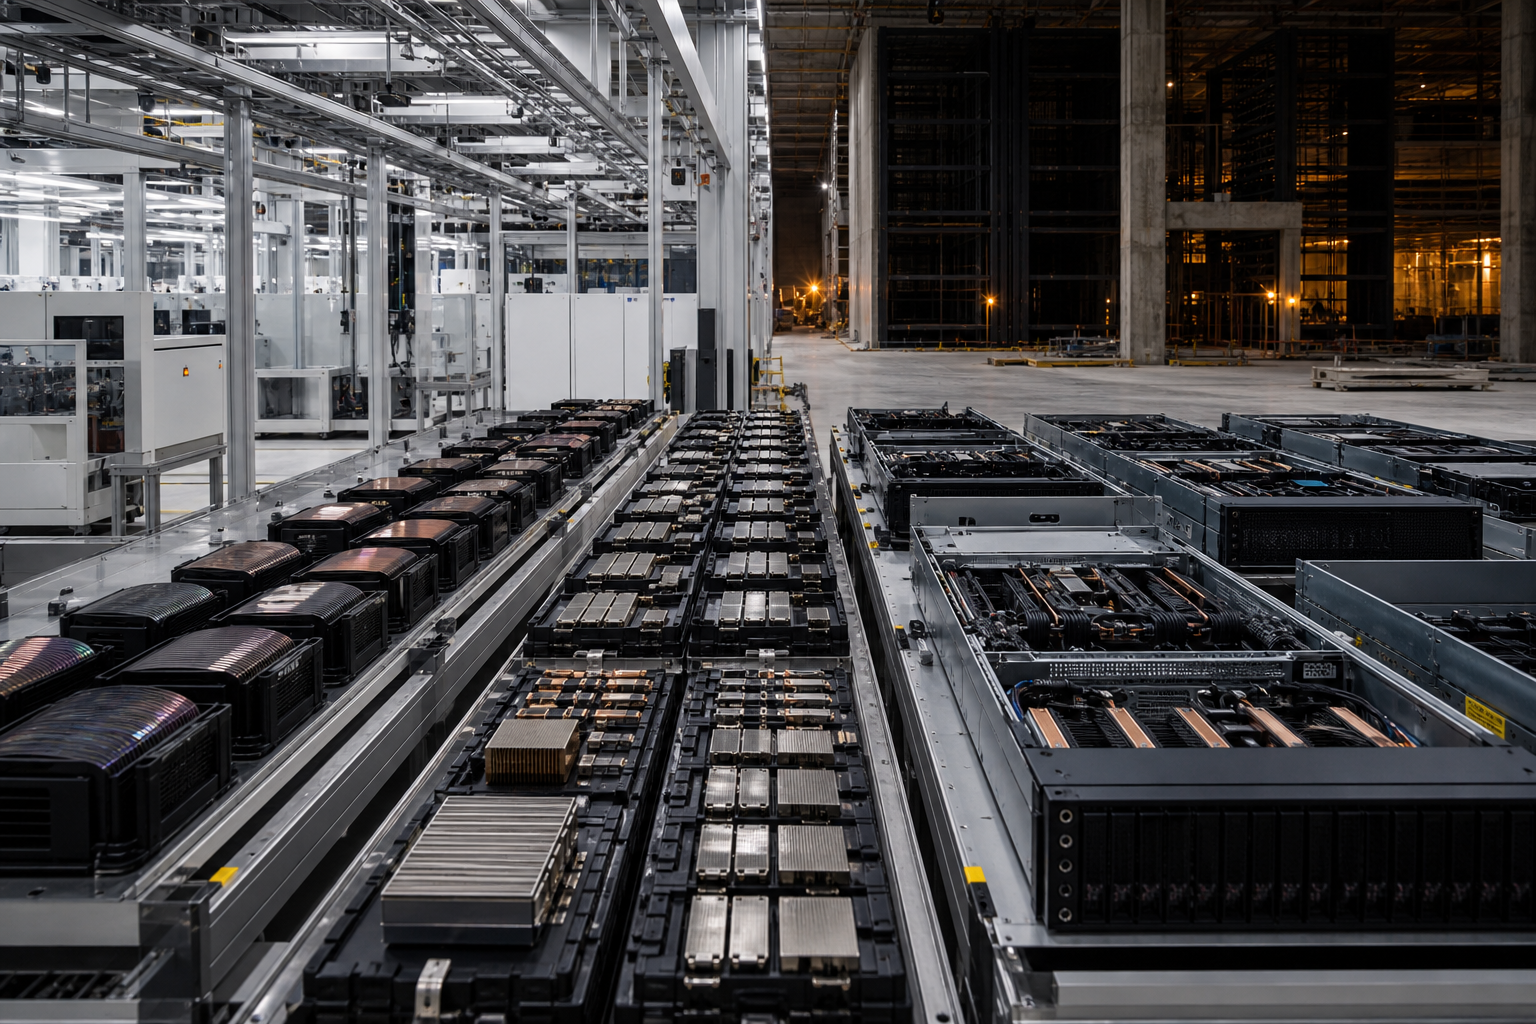
NVIDIAは、現行および将来のデータセンター向け製品を作るため、主にメモリーと製造設備を確保したと説明する。供給者はNVIDIAが定めた条件に基づき在庫を調達できる。
契約の状態は一様ではない。一部は正式発注前であれば解約、延期、事業上の調整が可能だ。ただし、変更によって追加費用が生じる場合がある。
したがって、2790億ドル全額を確定債務とは呼べない。逆に、無償で放棄できる権利とも呼べない。確定分と調整可能分、供給者、数量、単価、解約費用は示されていない。
総契約額の表は3660億ドルだが、他の行は別物である。クラウドサービス290億ドル、開始前のデータセンター賃貸250億ドル、株式投資250億ドル、設備投資80億ドルが分けて記載されている。
Ohioの信用保証も別の仕組みだ。そこでは顧客サイトの土地、電力、建物を支える。2790億ドルはNVIDIA自身のメモリーと製造を支える。下流の設備と上流の供給を混同してはならない。
売上の強さが先行予約を支える
第2四半期決算の売上高は962億2100万ドルで、前年同期比106%増だった。Data Centerは890億ドル、117%増。GAAP粗利益率は75%に達した。
第3四半期の売上予想は1080億ドルの上下2%で、中国向けData Center計算需要を含めない。第2四半期のシステム出荷はBlackwellが過半を占め、Rubinは第3四半期に量産出荷を始めた。
この成長局面では、ひとつのメモリーやパッケージング工程が欠けるだけで完成品を出せない。能力の先行確保は、希少な入力を売上機会に間に合わせる手段になる。
一方、顧客施設が間に合うとは限らない。NVIDIAも、土地、電力、建物、資金が不足すれば、新アーキテクチャの購入や導入が遅れると警告する。
部材の完成と、データセンターの稼働開始は同じ日付ではない。
在庫は生産の途中を映す
在庫は1月末の214億300万ドルから7月末の315億7500万ドルへ増えた。原材料は38億700万ドルから113億4100万ドルへ、仕掛品は88億2200万ドルから133億7700万ドルへ増加した。
完成品は87億7400万ドルから68億5700万ドルへ減った。増加の中心は生産の前半であり、完成したシステムが一律に滞留している形ではない。
ただし、転換の失敗には既に費用がある。上期の在庫および過剰購入義務の引当は21億ドル。過去に引き当てた在庫の販売などで2億8000万ドルを戻したが、純額で粗利益率を1ポイント押し下げた。
輸出規制は具体的な例を示す。H200は米国の許可と中国側の制限で需要が縮小し、上期に4億ドルの費用が出た。前年上期にはH20で45億ドルの費用があった。
AI全体の需要が強くても、特定製品の販売可能性は政策、世代交代、歩留まりによって変わる。
資金力は待つ時間を与える
上期の営業キャッシュフローは744億2100万ドルだった。期末には現金、現金同等物、売買可能な債券が565億8600万ドルあり、売買可能な株式も427億8300万ドルあった。
足元の流動性危機とは言えない。6月には250億ドルの無担保社債も発行した。同じ上期に398億ドルの自社株を買い、63億ドルの現金配当を支払っている。
資金力は契約の転換を待つ余裕を作る。しかし、予約費用より将来の利益が大きいことまでは保証しない。
顧客資金は両方向に動く。上期に156億ドルの顧客前受金が入り、130億ドルが売上認識に対応した。一方、大規模設備を作る投資適格顧客には90日から1年の支払期間を与える場合がある。
売掛金は上期の営業キャッシュフローを245億9000万ドル押し下げた。前払いをした顧客と長期条件を受けた顧客は開示されず、同一とも判断できない。
顧客集中が転換日を左右する
ひとつの直接顧客が第2四半期売上の16%を占めた。上期は3社が16%、15%、13%。期末売掛金では5社が22%、14%、13%、11%、10%を占めた。
集中は需要の弱さを意味しない。ただ、少数の検収や支払日の変更が、巨大な供給予約の現金化を動かすことを意味する。
NVIDIAは製品世代、供給条件、予約と配分を決める。供給者は歩留まりと納期、顧客は採用と支払い、電力会社や行政は稼働可能日を握る。
2790億ドルは希少能力を先に押さえた証拠だ。関係者全員の時計が合った証拠ではない。
情報源
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加