要約
- 対象のAIクラウドはNVIDIAのデータセンター製品を調達し、NVIDIAはその事業者からクラウドサービスを購入する。2026年7月26日時点の契約額は360億ドルで、期間は通常6年である。
- 事業者は、より有利な料金を払う第三者へ容量を販売するため、NVIDIA向け提供を一方的に止められる。第三者またはNVIDIAの研究開発が容量を使うと、契約残高は減る。
- 2027年度の残存期間はゼロで、2028年度から順に60億、80億、70億、60億ドル、2032年度以降に90億ドルが予定されている。
- 別表の290億ドルは、NVIDIA自身のオープンモデルや自動運転ソフトの研究用クラウド契約である。360億ドルと合算した650億ドルという単一の負担は開示されていない。
製品を売る企業が容量の買い手にもなる
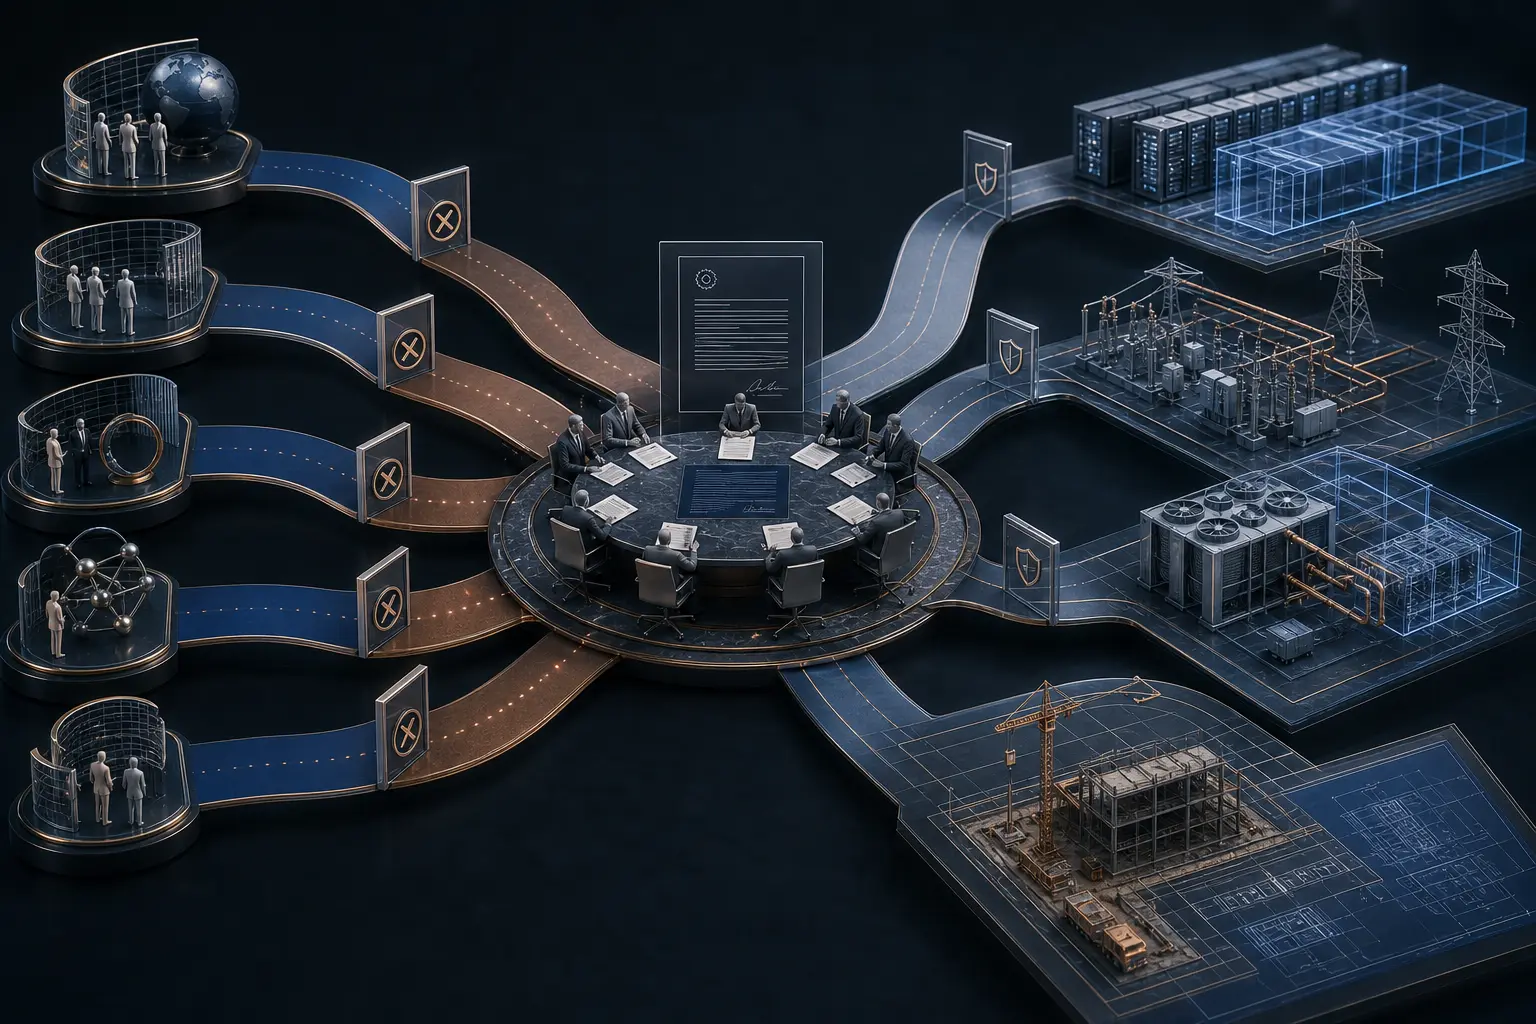
この仕組みは、需要が設備建設に追いつくまでの時間を埋める。NVIDIAによれば、一部のAIクラウドには顧客需要と販売案件があるものの、それを満たす大規模インフラが制約になっている。事業者はNVIDIA製品を買い、NVIDIAは将来のサービス利用を約束する。
その結果、ハードウエア販売と最終利用のリスクは同時には確定しない。ラックが設置されても、すべての外部顧客が契約済みとは限らない。独立需要が埋めるまで、NVIDIAが予備の利用者となる。
第2四半期の売上高は962億ドル、Data Centerは890億ドル、GAAP粗利益率は75.0%だった。第3四半期の売上高見通しは1,080億ドル、上下2%である。規模は大きいが、新制度に由来する製品売上、稼働済み容量、将来のサービス費用は個別に示されていない。
したがって、事業者によるNVIDIA製品の購入だけで、同額の最終需要を認定することはできない。必要なのは二つの連結表である。一つは注文から設置、電力投入、ネットワーク接続まで。もう一つは利用可能な容量から、第三者の有料利用または成果を伴うNVIDIAの研究利用までだ。
選択権はクラウド事業者にある
開示された条項では、事業者がNVIDIA向けサービスを一方的に止め、より有利な料金を提示する第三者へ販売できる。第三者の利用でもNVIDIAの研究開発利用でも、残る契約額は減少する。
このため、360億ドルを全額必ず支払う固定契約とみなすのは適切でない。外部顧客はNVIDIAに代わることができ、条件を満たせばNVIDIAは第三者売上の一部を受け取る可能性もある。
事業者は稼働率と単価を高めたい。NVIDIAは製品の導入を増やし、必要なら研究用容量を確保し、外部需要が育てば自らの負担を減らしたい。この方向は一致するが、権利は同じではない。どの顧客を優先するかの公開された判断権は事業者側にある。
収益分配の比率、条件、期間、総額か純額かという基準は不明である。NVIDIAが市場逼迫時にも同じ優先順位を持つかも分からない。360億ドル全体を「自由に解約可能」と呼ぶのも行き過ぎだ。分かるのは第三者への置換と利用による減額であり、最低利用料や違約金ではない。
支払予定は2028~2030年度に重くなる
追加契約表は2027年度の残りをゼロとし、2028年度60億ドル、2029年度80億ドル、2030年度70億ドル、2031年度60億ドル、2032年度以降90億ドルとしている。最初の3年間だけで210億ドルになる。
建設、資金調達、電力、通信、顧客獲得には時間が必要である。直近がゼロなのは準備期間とも読める。一方、大きな金額が到来する前に、通電済み容量、外部契約、NVIDIAの研究利用、実際のサービス費用が観測できるはずだ。
これはキャッシュフロー表ではない。請求日、第三者利用がどの年度を減らすか、収益分配がいつ入金されるかは示さない。容量の品質も場所、電力、ネットワーク、メモリー構成、世代で異なる。使う権利があることと、目的に適した計算資源であることは別である。
290億ドルは別の研究契約
通常の契約表は総額3,660億ドルで、供給・生産能力2,790億ドル、クラウドサービス290億ドル、未開始のデータセンター賃貸250億ドル、株式投資250億ドル、設備投資80億ドルから成る。
このうち290億ドルはNemotron、Cosmos、GR00Tなどのオープンモデルと自動運転ソフトの研究基盤に使う。360億ドルは「追加契約」の節にあり、AIクラウドによる製品購入とNVIDIAによる容量下支えを組み合わせている。
同じ「クラウドサービス」という語があっても、同じ帳簿ではない。PORTS向け最大1,050億ドルの保証、第三者向け未開始リース200億ドル、第三者資本5,000億ドルを目指す覚書も別の仕組みである。保証、リース、サービス購入、供給契約は、損失を負う主体が違う。
弱い需要のリスクは会社自身が示した
リスク要因は、AIクラウドが第三者に容量を販売できなければNVIDIAが購入すると明記する。その場合、十分な需要がない、運用上使い切れない、再販売できない可能性がある。AI計算の需要や価格が弱ければ、第三者売上から得られる分配も減る。
機器が稼働していても、経済的に満たされるとは限らない。NVIDIAがモデル開発、シミュレーション、ソフト開発に使えば価値は生じ得るが、その価値は実際の負荷と成果で確認すべきだ。外部利用も生産的な内部利用もなければ、エコシステム支援は長期のサービス費になる。
対象事業者の名称、集中度、地域、容量は非開示である。資金不足、工期遅延、電力、許認可、取引先の経営悪化も一般的なリスクとして挙げられる。制度は導入を早める一方、最終需要の検証より製品販売を先行させる可能性がある。
情報源
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加