
各トレンドページは、地域全体の兆候を業界レベルで実行に移せる分析情報へ変換します。
市場 / トレンド
トレンド
グローバルの市場動向調査・分析は、世界のインターネット基盤市場におけるクラウドサービス、地域 ISP、国内通信事業者、データセンター、機関インフラの動きを追跡します。BTW.MEDIA は、公開レポートを、地域の背景、公開証拠、企業の動き、制度・規制上の圧力、資本投下、事業上の制約と結び付け、読者がデジタルインフラ経済における市場需要、ネットワーク拡張、競争環境の変化、事業リスクを追えるようにします。このページでは、どのインフラ分野で動きがあるか、どの主体がリスクにさらされているか、その動きを裏付ける公開情報源は何か、地域ごとの実行条件がなぜ重要なのかを説明します。読者が散在する発表から、何が変わりつつあるのか、どの動きが証拠に裏付けられているのか、何がまだ確認を要するのか、次の計画期間にどのインフラ関連の判断が重要になり得るのかを、より明確に把握できるようにします。
グローバル北米欧州・中東アジア太平洋ラテンアメリカ・カリブアフリカ

グローバルと5つの地域ルートは市場分類に沿っています。
クラウドサービス、地域 ISP、国内通信事業者、データセンター、機関を扱います。
地域市場の動き、業界の圧力、公開証拠、運用上の影響を時系列で比較します。
最新の報道
トレンドの最新情報
12,159件の記事

グローバルの国内通信事業者トレンド
Viasat 調査で75%が車載衛星サービスに支払い意思
Viasat と5GAA の調査で、ドライバーは携帯圏外時の車載衛星サービスとして緊急通話を娯楽より優先した。
北米のデータセンタートレンド
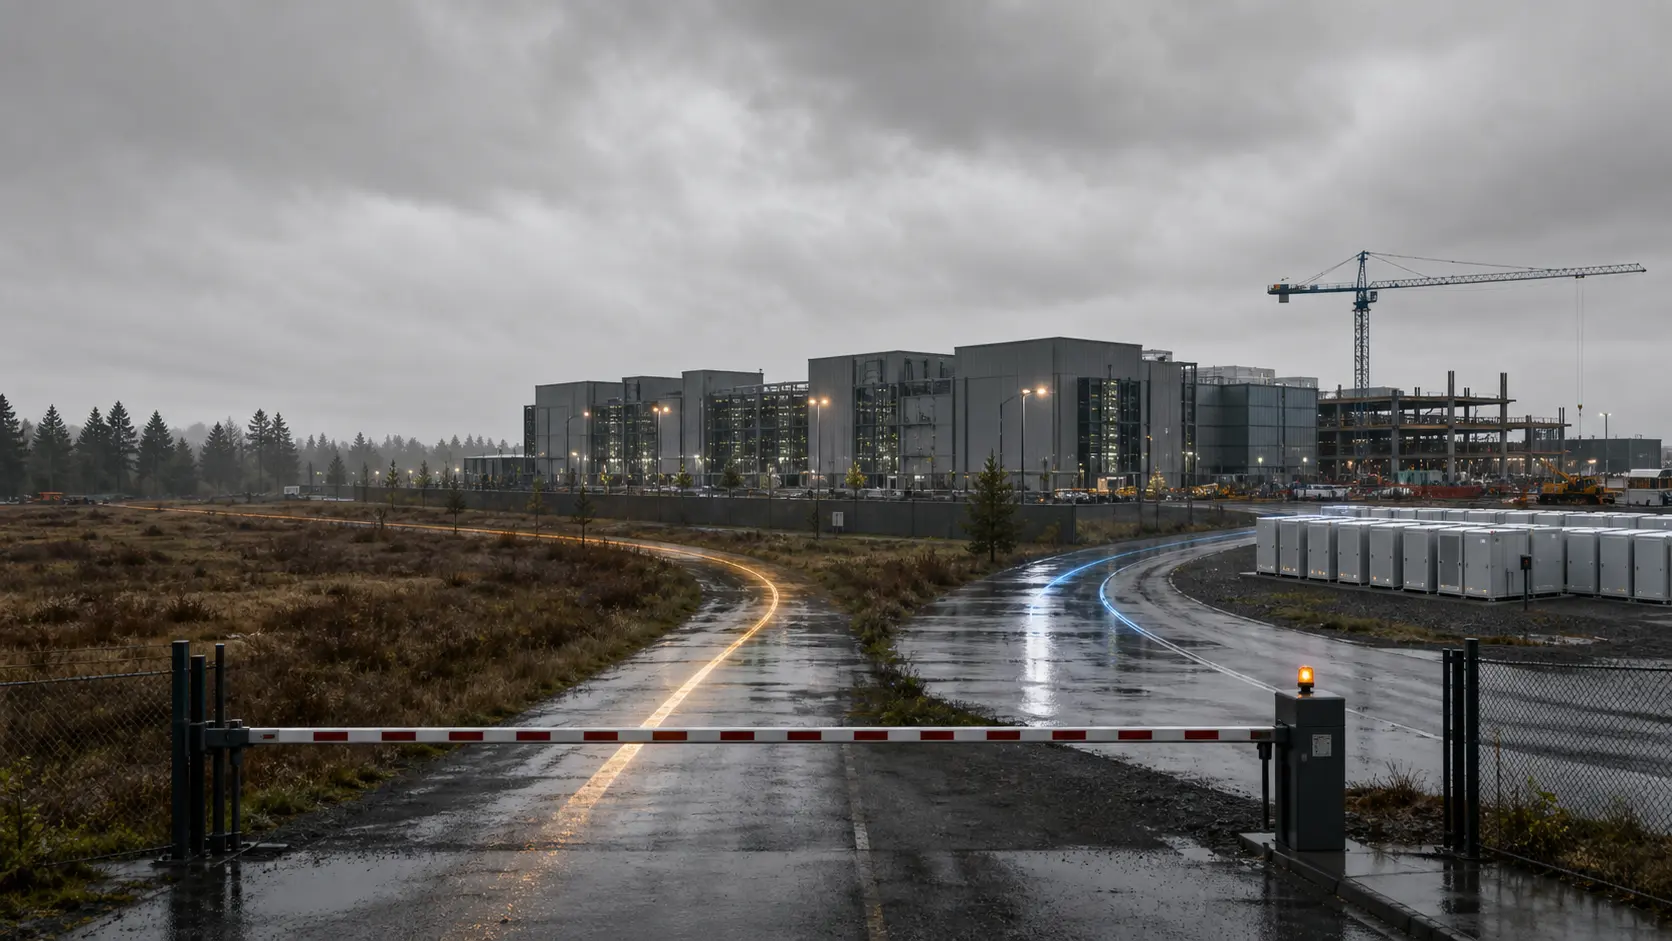
ヒルズボロの120日停止で消えない「先行案件」の重み
米オレゴン州ヒルズボロ市は、データセンターと蓄電池設備の新規土地利用申請を120日間受け付けない。ただし、申請済み案件や建設中の施設は進行できる。これとは別に、単独型データセンターとの戦略投資プログラム合意には180日の停止期間がある。新規受付、既存案件、優遇合意を分けて見なければ、一時停止を全面的な建設禁止と誤認することになる。
アジア太平洋の国内通信事業者トレンド
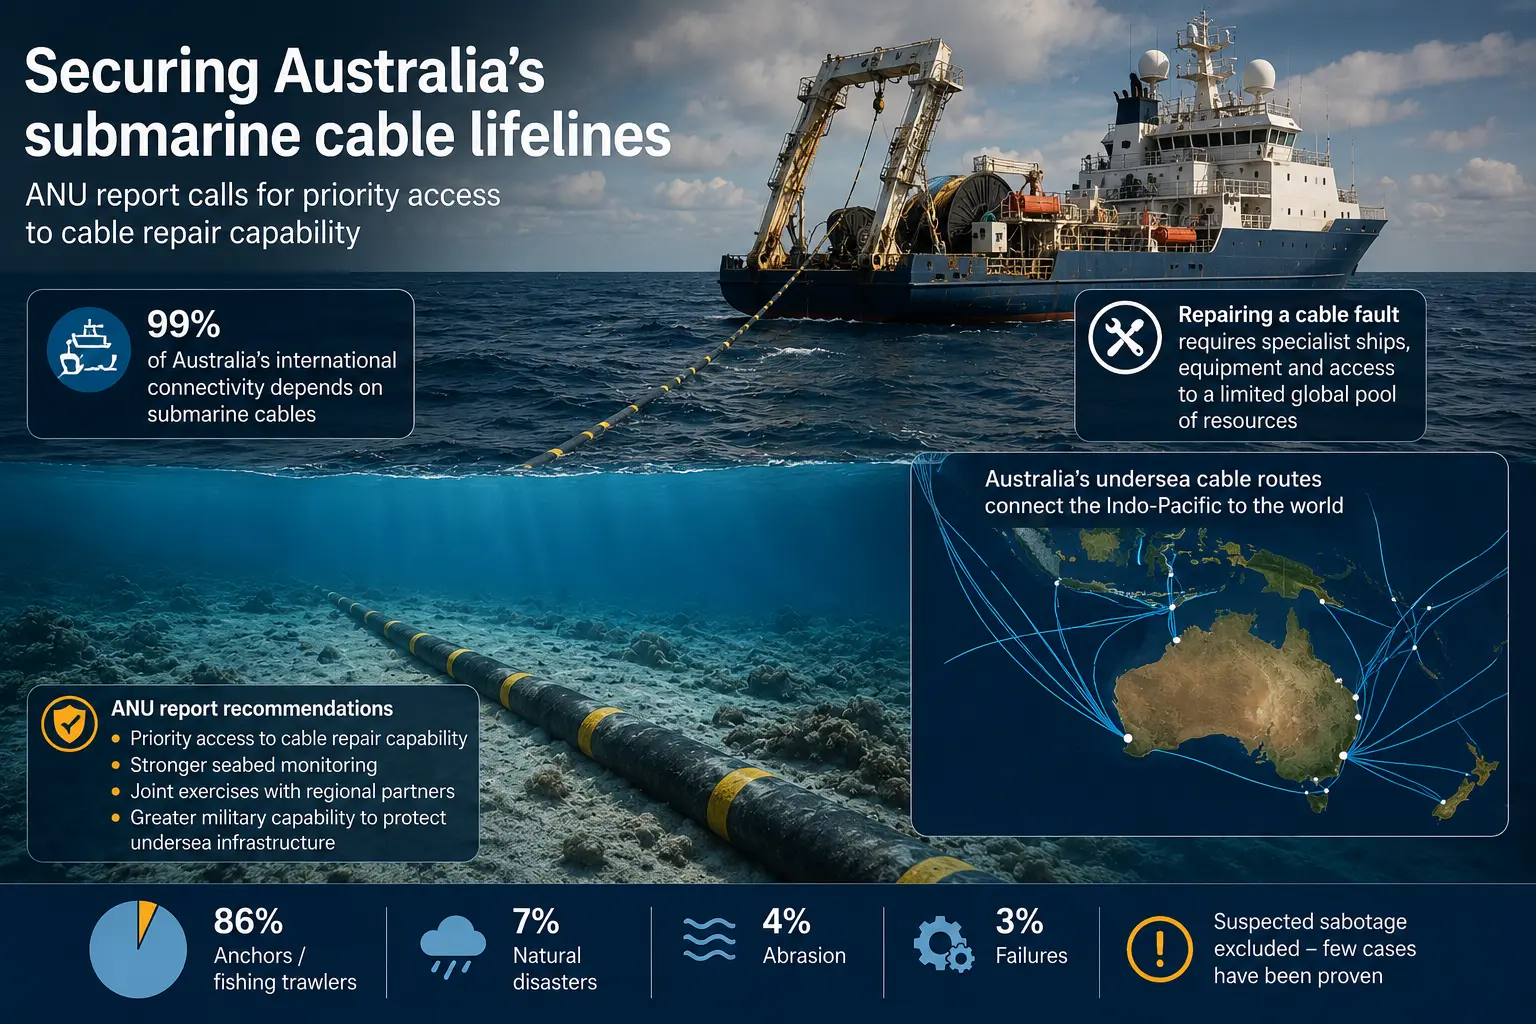
ANU、オーストラリアに海底ケーブル修理アクセスの確保を要請
ANU の報告書は、重要海底インフラをめぐる安全保障上の懸念が高まる中、オーストラリアは海底ケーブルの優先修理アクセスを確保すべきだと指摘している。

アジア太平洋の国内通信事業者トレンド
Echo 海底ケーブル、シンガポールに陸揚げ
Echo がシンガポールに陸揚げされ、南シナ海を迂回する米国・東南アジア間ルートを延伸したが、まだ完全には運用開始していない。

北米のデータセンタートレンド
オレゴン州の諮問機関、州全体のデータセンターモラトリアムを勧告せず
オレゴン州の諮問委員会は州と地方の連携と情報開示に注力。コテック知事は州全体のルール策定中、地方の一時停止を支持。

欧州・中東の国内通信事業者トレンド
英国の MVNO 接続数、51%増加の見通し
FDM CCS Insight は、アプリベースの新規参入事業者の拡大により、MVNO が2031年までに M2M を除く英国のモバイル接続の30%超を占めると予想。

北米のデータセンタートレンド
BellのAI建設はキャッシュを使った、稼働MWの証明はこれからだ
BCE は第2四半期に営業キャッシュフローを11%増の21億6,200万カナダドルへ伸ばしたが、フリーキャッシュフローは9.5%減の10億4,200万カナダドルとなった。設備投資が41.5%増の10億8,000万カナダドルに膨らんだためだ。Bell AI Fabric 建設は増加要因だが、総額には他の投資も含まれる。Saskatchewan の300MW は計画規模であり、受電済み容量ではない。

アジア太平洋の国内通信事業者トレンド
カスピ海横断ケーブルは海底を渡ったが、開通の主導権は両岸に残る
Sumqayıt と Aktau を結ぶ380キロメートルの装甲光ケーブルは海底敷設を終えた。7月に報じられた敷設開始から、工事は明確に次の段階へ進んだ。ただし AzerTelecom によれば、沿岸設備との接続と陸上インフラの建設は継続中だ。海を渡る物理資産はできたが、試験済みの通信サービスにはなっていない。次の焦点は船ではなく、二つの陸揚げ地点と端末設備、陸上回線、運用受け入れである。

北米のデータセンタートレンド
SoftBankは資金を先に動かした、次に問われるのは資産への転換だ
SoftBank Group は6月までの3か月に、米国の発電・データセンター関連資産の取得へ9,689億2,900万円を支出した。このうち6,377億7,200万円、65.8%は前払金である。巨額支出は確認できるが、稼働済み設備の規模ではない。Energy Global のデータセンター賃貸人向けワラント負債も1兆508億4,300万円に達した。現金、資産、評価負担を分け、何が支配下の生産設備へ変わったかを見る必要がある。

北米のクラウドサービストレンド
DigitalOceanの6時間障害が止めたのは、稼働中の資源より「次を作る力」だった
DigitalOcean は8月9日01時01分 UTC、複数地域にまたがる障害の全面復旧を発表した。公開されたライフサイクルは6時間3分13秒。新規登録、Droplet やデータベースクラスターの作成、Reserved IP の割り当て、バックアップ、スナップショット、オートスケール、DOKS、GenAI、コンソールが影響を受けた。一方、稼働中の全ワークロードやデータプレーンが停止したとの説明はない。問題の本質は、現在の設備が動いていても、必要な次の設備を追加・交換・保護できない時間が生じたことにある。

北米のデータセンタートレンド
Amazonは7.65GWの許可枠とともに、電力事業の難しさも敷地内へ持ち込む
Amazon は、テキサス州ペコス郡に計画するデータセンターを新設のオンサイト電源で動かすと認めた。これにより、Pacifico Energy の私設電力キャンパス「GW Ranch」に具体的な利用者が現れた。ただし、許可されたガス発電7.65GW は Amazon の IT 負荷ではない。年間3,300万トンの温室効果ガスという許可上限も実排出量ではない。変わるのは運用責任の境界だ。ERCOT への接続待ちを避ける代わりに、燃料、需給調整、予備力、電力品質、大気規制をデータセンター自身の問題として抱える。

北米のデータセンタートレンド
GilroyのAWS計画は公開資料にあったが、市民の視野には入りにくかった
Amazon Web Services の Gilroy データセンターには書類がある。環境影響評価案は45日間公開され、6通の意見書が届き、許可文書も閲覧できる。それでも、56エーカー、延べ約43万8,500平方フィートの計画は、計画委員会の公聴会も市議会採決も経ずに工事へ進んだ。既存の M2 工業地区では、行政責任者が必要な立地許可を出せたからだ。問題は資料の有無ではない。法的な公開と、意思決定としての見えやすさが同じではなかったことにある。
アジア太平洋のクラウドサービストレンド
Sharon AIの契約残高は先に膨らみ、売上計上は2027年を待つ
3億7,300万ドルの契約は、現金の到着ではなく、将来のサービスに対する義務の始まりだ。Sharon AI は匿名の世界的 AI プラットフォームと5年間の take-or-pay 契約を結び、初期導入に NVIDIA B300 を2,048基使う見通しを示した。売上開始は2027年第1四半期を想定する。その間に同社は確保済み能力を212MW、総契約価値を約88億ドルと説明した。今後の評価軸は、契約の大きさより、電力・機器・顧客受入れ・回収へ変換できる速度である。

北米のデータセンタートレンド
TeraFabは場所と初期投資を定めたが、歩留まりはまだ白紙だ
半導体工場の実力は、敷地の広さではなく、合格品が同じ品質で繰り返し出てくるかで決まる。SpaceX は TeraFab の建設地を米テキサス州グライムズ郡と正式に示し、SpaceX と Tesla による初期段階の投資を約168億ドルと見積もった。計画自体は以前の目論見書や郡の手続きに既に現れていた。今回狭まったのは場所と最初の範囲であり、資金調達、装置、プロセス、量産能力が完成したわけではない。
アジア太平洋のデータセンタートレンド
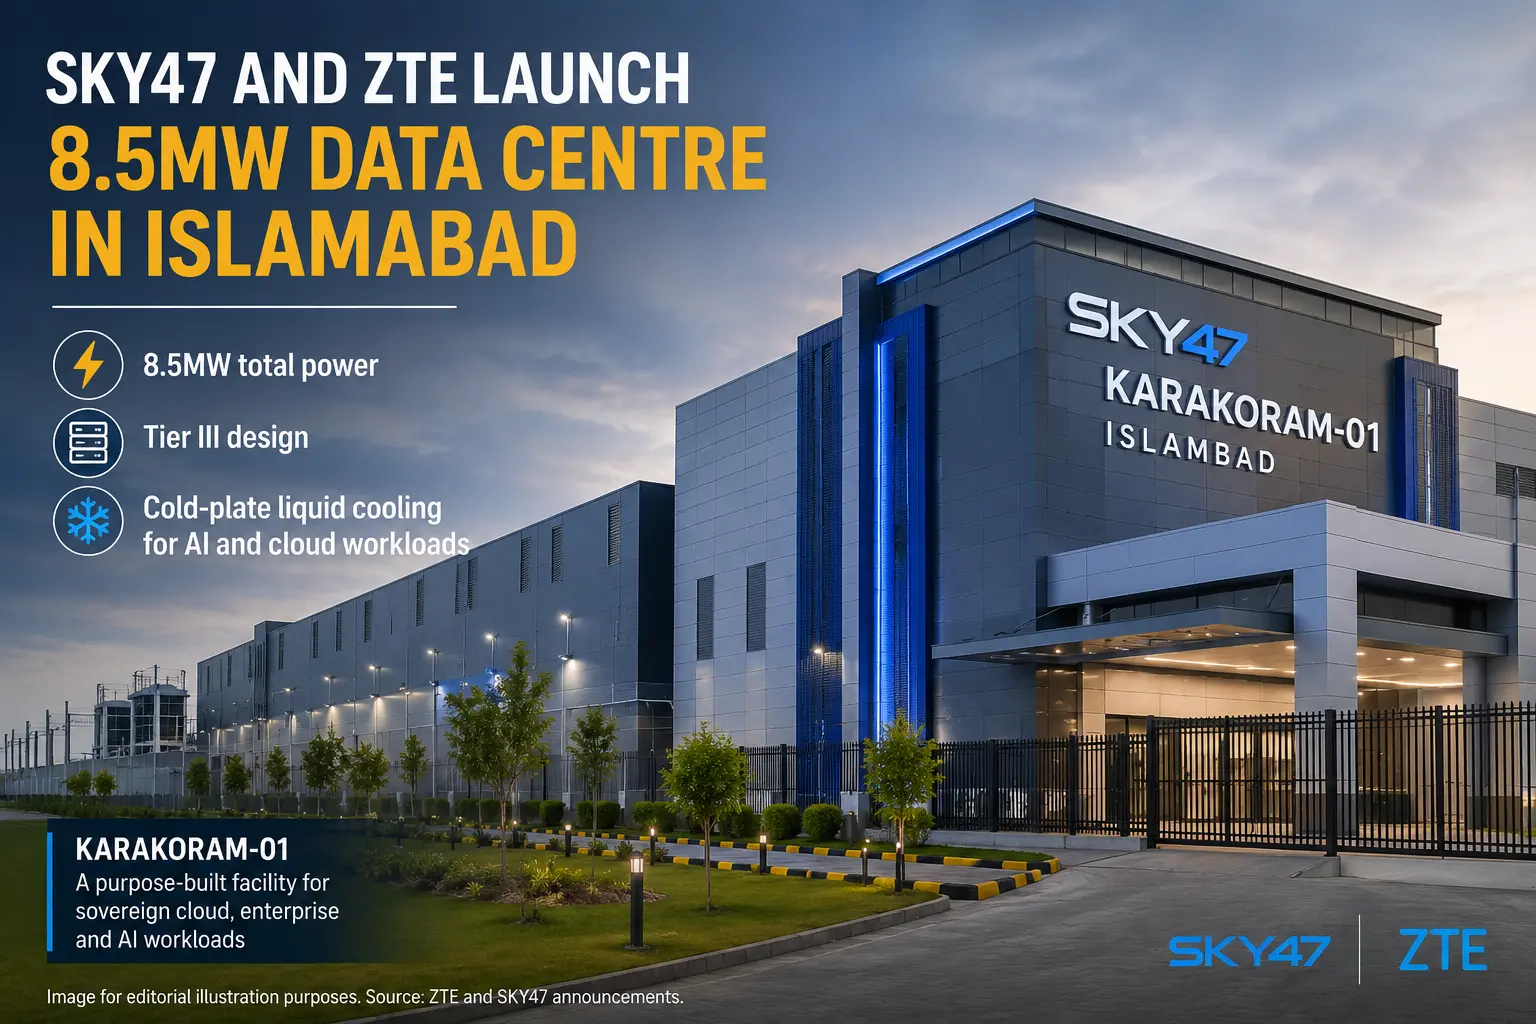
SKY47 と ZTE、イスラマバードに 8.5MW のデータセンター開設
Karakoram-01 が総電力 8.5MW で開設されたが、利用可能な IT 容量と顧客導入状況は非公開のまま。
欧州・中東のデータセンタートレンド
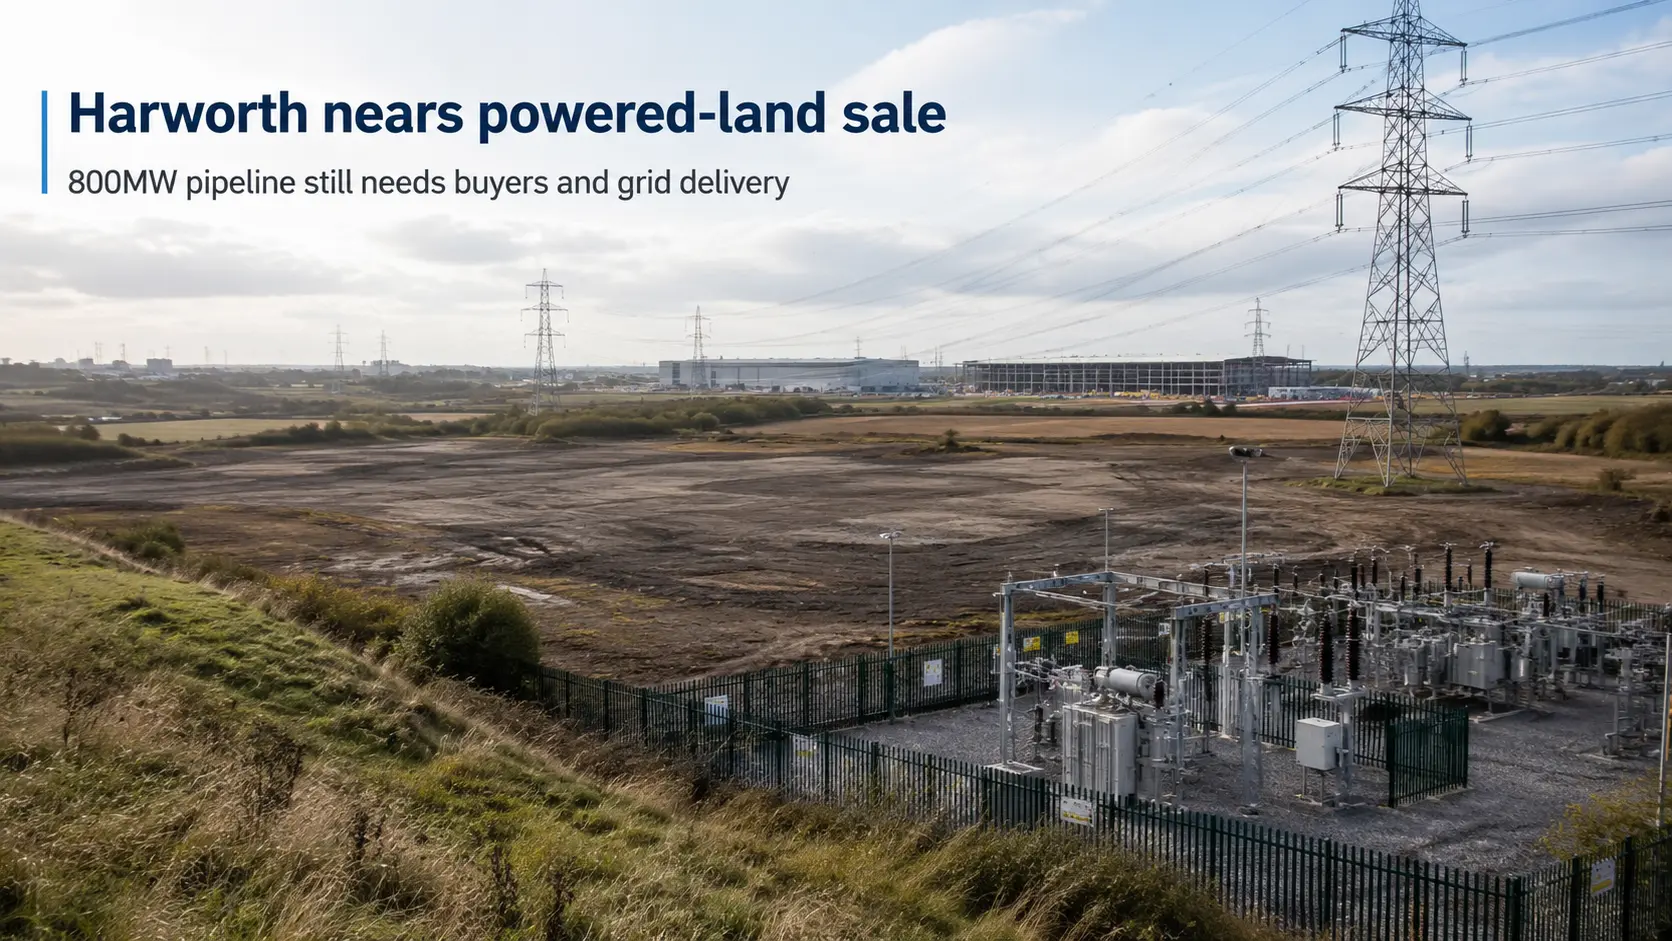
Harworth、2件目のデータセンター用地売却を協議中
Harworth は、計画許可と電力接続が整った用地で2件目のデータセンター向け土地売却を交渉中。広範な800MW の接続ポートフォリオは、依然として様々な段階にある。
アジア太平洋のデータセンタートレンド
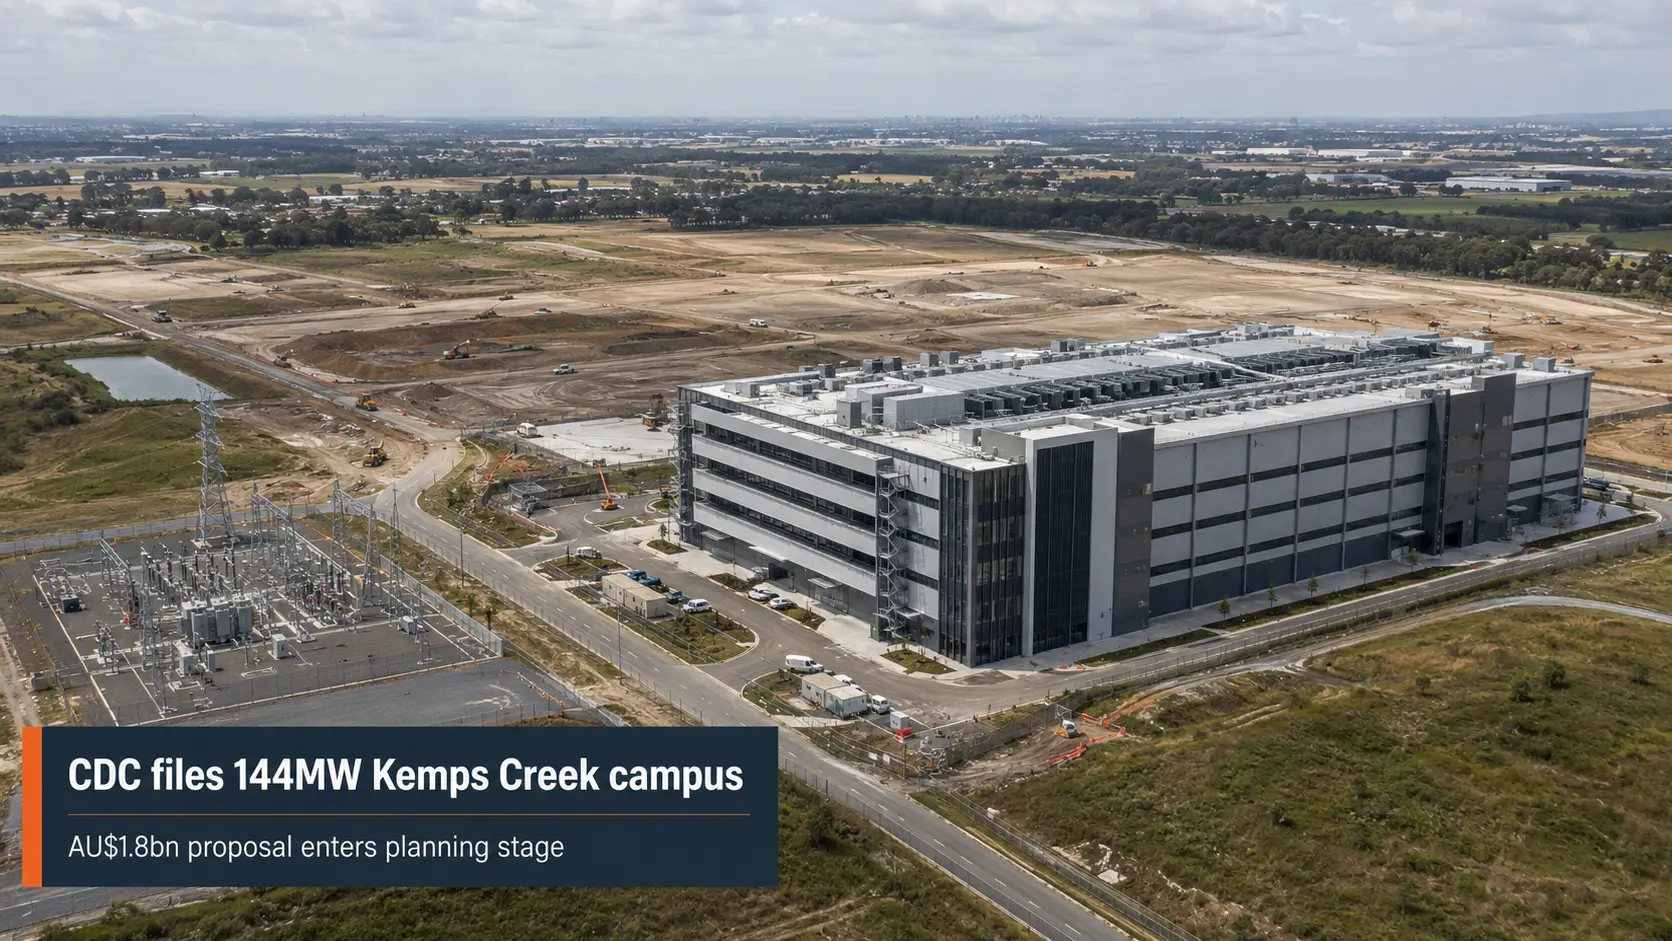
CDC、ケンプスクリークの144MW データセンターを申請
CDC の144MW KC1 計画がニューサウスウェールズ州の計画手続きに入ったが、建設および電力供給の日程は未公表。

欧州・中東のデータセンタートレンド
MEEZA、44MW のデータセンター拡張へ QAR1.6bn 確保
MEEZA の新たな Dukhan Bank 融資枠は、カタールで約44MW のデータセンター容量を追加する3件の M-VAULT プロジェクトに資金を提供する。

アフリカの国内通信事業者トレンド
UNITELは全国復旧を宣言したが、サイバー事故の決算書はまだない
通信障害の終点は、最初に戻ったアンテナではなく、最後まで残ったサービスが正常化した時に見えてくる。UNITEL は、音声、メッセージ、モバイルデータ、インターネットが8月5日時点でアンゴラ全土において完全に復旧し、自社基盤上の第三者サービスも戻ったと説明した。同日には Twilio も、自社から UNITEL 加入者への SMS 経路を正常とした。利用可能性の時計はここで大きく前進した。しかし、侵入経路、データ影響、駆除、再発防止を示す安全性の時計は、公開情報上まだ動き終えていない。

欧州・中東の国内通信事業者トレンド
IRIS²は348基の実施基準を得たが、まだ稼働中の衛星網ではない
欧州委員会と SpaceRISE による RDV1 の完了で、IRIS²は政治的な構想から検証可能な産業計画へ一段進んだ。中核構成は低軌道330基、中軌道18基となり、2029年以降の段階的な接続開始に向けて設計、製造、地上設備、打ち上げを進める。ただし、基準が定まったことと、衛星が完成して政府通信が利用できることは別である。ここから評価対象は約束ではなく転換工程になる。
分類
トレンド地域
地域
グローバル
地域横断の調査・分析基準とマクロ構造シグナル。
地域
北米
実行速度、政策執行、プラットフォーム運営のレバレッジ。
地域
欧州・中東
コンプライアンス主導の市場調整と、ガバナンスに連動する圧力。
地域
アジア太平洋
IPv4 希少性の経済、需要拡大、運用の近代化。
地域
ラテンアメリカ・カリブ
接続拡張、規制移行、資産効率向上への圧力。
地域
アフリカ
ガバナンスの正常化、インフラ資金調達、成長の非対称性。