
北米のトレンド
北米のトレンド
「北米」の市場トレンド調査は、クラウドサービス、地域 ISP、国内通信事業者、データセンター、機関インフラに関するシグナルを北米のインターネット基盤市場で追跡します。BTW.MEDIA は、公表されたレポートを地域の状況、公開されている裏付け資料、企業の動き、ガバナンス圧力、資本投下、事業運営上の制約と結びつけ、読者がデジタルインフラ経済における市場需要、ネットワーク拡大、競争環境の変化、運用リスクを追えるようにしています。このページでは、どのインフラ分野が動いているのか、どの主体がリスクにさらされているのか、どの公開情報源がシグナルを裏付けているのか、各地域での実行条件がなぜ重要なのかを説明します。読者は、断片的な発表を追うだけでなく、何が変わりつつあるのか、どのシグナルが証拠に裏付けられているのか、何がまだ確認を要するのか、次の計画サイクルでどのインフラ関連の判断が重要になりうるのかを、より明確に把握できるようになります。

最新の報道
北米のトレンドの最新情報
1,303件の記事

北米の機関トレンド
RexelのGCG買収倍率は、未開示のシナジーを先に足して8倍を下回る
14億ドルという価格は見えるが、それを8倍未満にする利益の内訳は見えない。GCG 単体の EBITDAaL から、純シナジー、統合支出、増資による希薄化、負債コスト、実現 ROCE までを同じ尺度でつなぐことが、この案件の検証になる。

北米のデータセンター
VertivはAIラックの制約を電力と冷却へ移す-execution evidence briefing
AI インフラの構築が進む中、ラック密度の上昇は制約を計算シリコンから電力変換と排熱処理へ移しつつある。本ブリーフィングは Vertiv Holdings Co の公開開示を日付付きで検証し、需要の裏付け、生産能力、出荷証拠、800 VDC 移行の各記録が供給層の実行力をどこまで示すかを検討する。

北米の国内通信事業者
Array Digital Infrastructure、Verizon売却完了とTDS提案撤回の後に残るもの
2026年6月1日、Array Digital Infrastructure は Verizon 向けの電波売却を完了し10億ドルを受領した。同日、取締役会は1株11.00ドルの特別現金配当を宣言した。そして9月1日、株式の約82%を保有する親会社 Telephone and Data Systems(TDS)は、残る株式を買い取る非拘束的な提案を取り下げた。三つの事実が並ぶと、問いは変わる。売却の可否ではなく、親会社主導の再取引を前提とせずに、T モバイルとのマスターリースに支えられた4,456基の塔と約15億8,470万ドルの C…

北米のクラウドサービス
CoreWeaveの受注残1,040億ドル、律速は需要ではなく稼働と資金
CoreWeave は2026年8月11日、第2四半期の売上高が前年同期比112%増の25億7,500万ドルに達し、受注残が約1,040億ドルに膨らんだと発表した。注目すべきは数字の大きさよりも、その数字に付された条件である。同社の定義では、受注残は納品とサービス可用性の充足を条件とする。一方で、設備投資計画、支払利息、稼働電力の目標は同じようには条件付きでない。契約が請求可能な GPU 時間に変わるまでの連鎖のどこが律速しているのかを、開示された数字で追う。

北米の国内通信事業者
フロンティア買収は完了した——拘束されるのは連邦の「約束」ではなく州の条件だ
2026年1月20日、ベライゾンによるフロンティア・コミュニケーションズ買収が完了し、支配権は1株38.50ドルの現金と引き換えに移った。米連邦通信委員会(FCC)は拘束力のあるサービス品質条件を課さず、ベライゾンの約束を「確固たるもの」として受け入れた。執行可能な義務の重心はカリフォルニア州の承認条件にあり、次の観測点は光回線の実績、銅線撤去、卸売条件、そして資本配分の実際である。

北米の地域 ISP トレンド
Chariton ValleyのNPS 88は、AIエージェントの成果ではなく基準線だ
Chariton Valley は、すでに高い顧客評価と運用改善を得た後で Calix Agent Workforce を採用した。新しい仕組みを評価するには、過去の実績を借りるのではなく、タスクごとの権限、追加効果、誤作動、承認、復旧を記録しなければならない。

北米の地域 ISP トレンド
Lumenの「5分帯域」は契約済みポートの上で動く
企業向けインターネットの容量をポータルや API から数分で変えられるようになっても、物理回線まで即時になるわけではない。Intelligent Internet が作るのは、継続的なアクセス契約の上に、ソフトウェアで売買できる帯域を重ねる二層市場である。
北米の機関トレンド
NECKが売るのはAIの希少性ではなく、ボトルネックを動かす判断だ
xETFs AI Bottlenecks ETF は、メモリー、光通信、電力、計算資源の制約を一つの上場商品にまとめた。しかし投資家が実際に委ねるのは、希少な部材の固定リストではない。どの制約が効いているか、それがいつ緩み、企業価値にどこまで織り込まれたかを判断し続ける権限である。
北米のクラウドサービストレンド
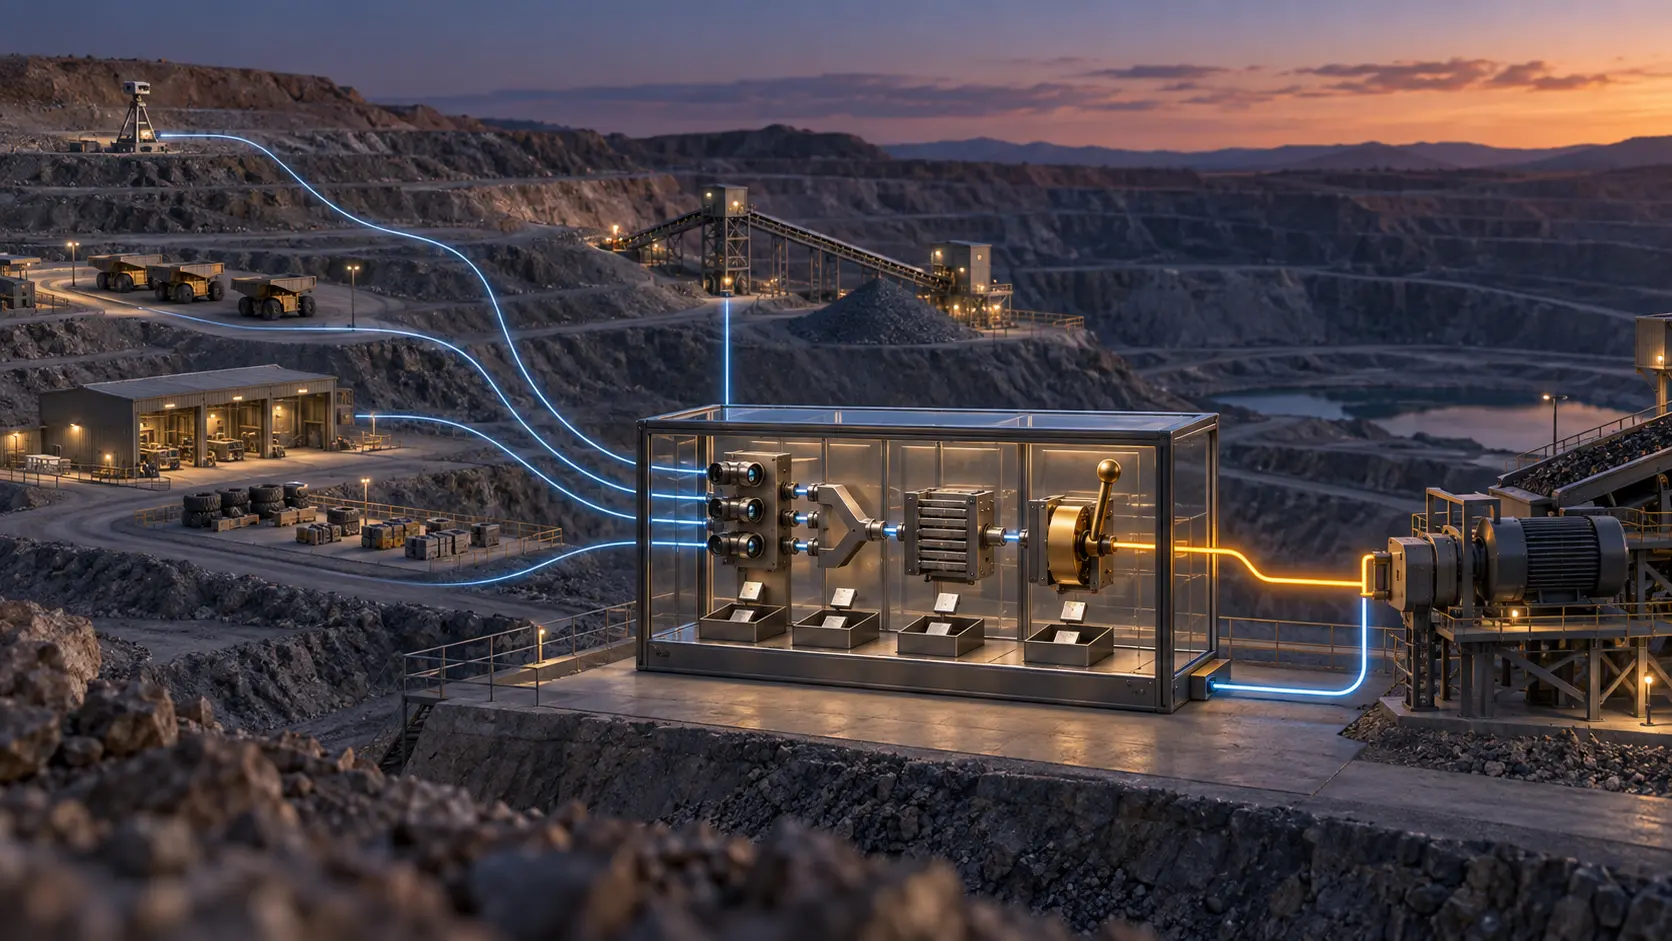
Barrickの鉱山AI、助言が指示に変わる境界を明示できるか
一つの AI 基盤が危険を見つけ、整備を勧め、作業を組み替え、設備まで動かすなら、「人が管理する」という一文だけでは足りない。Barrick の北米事業と Avathon が示した構想には、用途ごとの権限と、判断から実行までをたどれる記録が必要だ。

北米のデータセンタートレンド
USD.AIの1億2,890万ドルGPU融資に必要なのは台数より担保の受領記録だ
32基の GB200 NVL72 は大きな設備計画を示す。しかし、所有権、据え付け、顧客からの入金、デフォルト時の搬出権までを一つの記録に結ばなければ、ラック数はまだ信用の証明にならない。
北米の機関トレンド
EigenQの「4500万ドル」は、条件付きの事業化期限である
量子セキュリティ企業に4500万ドルの運転資金が一括で入る取引ではない。開示資料が示すのは、割引、担保、株式性の権利を伴う二段階のつなぎ融資だ。後半は SPAC 統合の完了に結びつく。評価すべきは見出しの金額ではなく、期限までに得られる顧客の支払い実績である。
北米のデータセンタートレンド
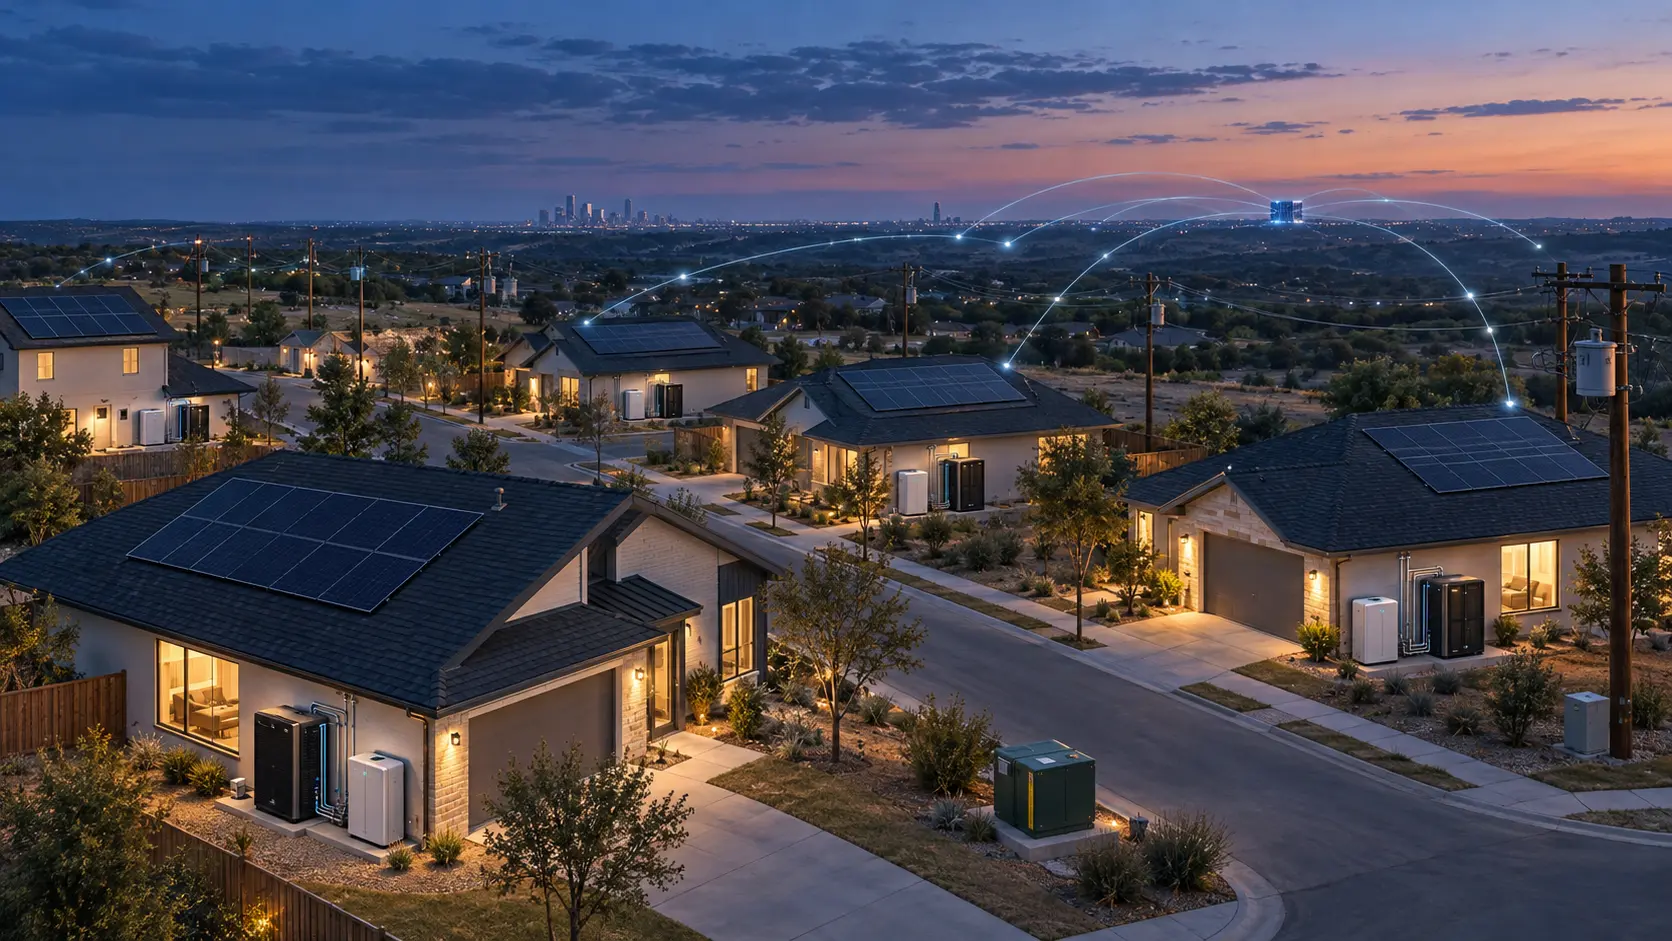
Sunrun と SPAN は「住宅をデータセンターにする権利」にまだ値段を付けていない
新築住宅に AI 計算ノードを組み込めば、大規模施設の送電待ちを避けられるかもしれない。ただし販売されるのは機械そのものではない。住宅への設置、電力の優先順位、保守、データ、所有者変更、撤去までを束ねた長期の権利である。

北米のデータセンタートレンド
New Eraの207MW契約が動かすのは信用補完の時計だ
Odessa の電力パッケージで最初に来る確定期限は、1億1,600万ドルの信用状である。送電、20年の契約期間、Vistra の5%持分は、いずれも後の条件と実行を待つ。

北米の地域 ISP トレンド
Nuveraの$11,988,380の運転資本、実体は光ファイバー在庫が中心
Nuvera Communications, Inc.の2026年6月30日時点の流動比率は1.90だったが、現金は$281,392にとどまった。約$12 million の運転資本余剰を読むには、建設用在庫の大きさを切り分ける必要がある。

北米のクラウドサービストレンド
SoftcatのGDT買収はデータセンター容量ではなくサービス基盤への投資だ
10億5,000万ドルの取引で Softcat が得ようとしているのは、米国の大企業顧客への接点と、それを支える人材・ベンダー関係・提供体制である。株式希薄化と新規借入に見合うかは、買収完了後の顧客維持とキャッシュ創出で判断すべきだ。
北米のデータセンタートレンド
Digital Realtyの78億ドルは、Blackstoneへの支払額ではない
北バージニアの取引は、100%持分ベースの資産価値、売却対象の混合持分、負債、残存工事費、現金、株式、将来容量を一つの見出しに重ねた。数字ごとに分母と時点を戻す必要がある。

北米のデータセンタートレンド
Oracleの風力1.7GWには既存設備の433MWが含まれる
Oracle はテキサスの10件を「1.7GW 超」の風力ポートフォリオとして示した。RWE が開示した433MW は、その数字の内訳を具体化する。対象は運転中で改修済みの3風力発電所であり、契約は VPPA だ。Oracle による設備取得でも、新設でも、Abilene への専用送電でも、常時使える調整可能電源でもない。

北米のデータセンタートレンド
NERCの計算負荷基準は初回投票を通過したが、コンプライアンスはまだ始まらない
「暫定結果」は、将来の規制コストを無視できなくする一方、現時点で確定費用として扱うことも許さない。基準案の手続きと、個別データセンターの系統接続・運用証拠は別々に進む。
北米のデータセンタートレンド
DMG、50MWの本契約前にChristina Lakeへ先行投資
Christina Lake では光ファイバーや許認可、設計の準備が進む一方、50MW の AI コロケーションを利用する予定の顧客とはまだ本契約に至っていない。先行支出は納期を短くする選択肢にも、使われない改修資本にもなり得る。

北米の地域 ISP トレンド
telMAXの2億1,500万カナダドルは一つの資金ではない
2億1,500万カナダドルという見出しは、1億500万カナダドルのストラクチャード投資と、既存融資枠の1億1,000万カナダドル増額を足したものだ。足し算は正しい。しかし、二つの契約が負うリスク、持つ権利、資金を利用できる時点、そして収益への転換経路は同じではない。