
北米のトレンド
北米のトレンド
「北米」の市場トレンド調査は、クラウドサービス、地域 ISP、国内通信事業者、データセンター、機関インフラに関するシグナルを北米のインターネット基盤市場で追跡します。BTW.MEDIA は、公表されたレポートを地域の状況、公開されている裏付け資料、企業の動き、ガバナンス圧力、資本投下、事業運営上の制約と結びつけ、読者がデジタルインフラ経済における市場需要、ネットワーク拡大、競争環境の変化、運用リスクを追えるようにしています。このページでは、どのインフラ分野が動いているのか、どの主体がリスクにさらされているのか、どの公開情報源がシグナルを裏付けているのか、各地域での実行条件がなぜ重要なのかを説明します。読者は、断片的な発表を追うだけでなく、何が変わりつつあるのか、どのシグナルが証拠に裏付けられているのか、何がまだ確認を要するのか、次の計画サイクルでどのインフラ関連の判断が重要になりうるのかを、より明確に把握できるようになります。

最新の報道
北米のトレンドの最新情報
1,302件の記事
北米の国内通信トレンド
ZhoneのTellabs買収は製品領域を広げる一方、重複も浮かび上がらせる
Zhone は10月1日、Tellabs Access の買収を完了した。製品群は広がるが、両社ともすでに Optical LAN を提供している。取引の価値を左右するのは、製品名の数ではなく、顧客、サポート体制、製品をどう整理するかだ。

北米のデータセンタートレンド
Celesticaの1,113万株発行で、AI成長の焦点は現金回収へ
Celestica の2026年第2四半期売上高は前年同期比62%増となり、通期見通しも再び引き上げられた。一方、同社は運転資金と設備投資を支えるため、新株1,112万9,031株の発行を完了した。売掛金と在庫が膨らみ、CCS の上位3社だけで四半期売上高の63%を占めるなか、焦点は AI 需要の強さだけでなく、成長が現金と1株当たり利益にどこまで結びつくかに移っている。
北米の国内通信トレンド
3社が衛星JVで合意、既存の衛星提携は別立てのまま
AT&T、T-Mobile、Verizon は衛星通信の合弁事業について合意し、3社それぞれの代表が取締役会に入ると発表した。一方、既存の通信事業者と衛星会社の契約は維持される。ガバナンスの合意から、利用者が使える共通サービスへの道筋はまだ示されていない。

北米のクラウドサービストレンド
ThryvのSaaS比率76%を左右する、紙媒体の2年周期
Thryv の売上の76%は SaaS だが、この数字は構成比であって成長率ではない。2026年第2四半期の SaaS 売上は前年同期比0.5%減る一方、マーケティングサービスは62%減った。印刷ディレクトリーの納品時期は分母を四半期ごとに揺らすが、月当たりに直した一冊ごとの売上も低下し、SaaS へ移した商品は既存商品より粗利率が低い。変化を単なる会計上のタイミングだけでは説明できない。

北米のデータセンタートレンド
Quanomeの最大1.2億ドル登録はGPUサーバー発注の資金を示さない
Quanome は証券発行の可能枠と大型サーバー購入を開示したが、公開資料はまだ両者を結び付けていない。登録枠は入金ではなく、購入契約では大半の代金が出荷前に支払われる。
北米のクラウドサービストレンド
Peacockのエッジ配信はイベント別データで検証できるか
Comcast と Fastly は、Fastly のソフトウェアを Comcast のネットワーク内で動かし、Peacock の大型ライブイベントを視聴者に近い場所から配信すると説明する。初期成果には触れているが、イベントごとの測定値も、Peacock 向けに実際に稼働する拠点の範囲も公表していない。

北米のデータセンタートレンド
ProPetroのTarga向け230MW契約はデータセンター案件ではない
ProPetro によると、電力事業 PROPWR は Targa のペルミアン盆地の天然ガス処理設備向けに、約230MW のオンサイト電源契約を結んだ。契約済み容量は合計約510MW となるが、新たな顧客はミッドストリーム事業者であり、データセンターではない。発表された容量の増減も、まだ説明し切れていない。

北米のクラウドサービストレンド
BRCのSangoma買収、ブランドは維持へ 製品計画は未詳
BRC は Sangoma を通信事業群に加えた後も、各社のブランドを維持する方針を示した。ただし、これは買収後の組織構想であり、顧客向けの継続保証ではない。取引はまだ完了しておらず、製品ロードマップやサポート、契約の扱いも公表されていない。
北米の機関トレンド
WebullのAIは注文案まで 発注の確定は投資家に残る
Webull がホストする Cloud MCP により、米国の対象顧客はソフトウェアを自分で導入したり API キーを管理したりせず、AI 上で市場や保有資産を調べ、注文案を準備できる。ただし市場へ送る前に、Webull のアプリかデスクトップで顧客が個別に確認する必要がある。この確認が明瞭で使いやすいかが、商業的な成否を左右する。

北米の機関トレンド
RISECの7億1500万ドル買収――価格は見えても、収益への道筋は見えない
RISEC は2024年に3,529.71 GWh を Shell へ販売し、年間の等価可用率は93.64%だった。この二つは同じ指標ではない。Constellation は取得価格と投資のハードルを示したが、発電所の稼働を収益に結び付ける前提は公表していない。

北米の国内通信事業者
Lumenの消費者光ファイバー事業売却は完了、AT&Tの新持株構造の資本ステップは未了
Lumen Technologies は2026年2月2日、11州にまたがる消費者向け FTTH 事業(Quantum Fiber を含む)を AT&T 傘下の Forged Fiber 37, LLC に57.5億ドルで売却した。売却収入と保有現金のうち約48億ドルはスーパープライオリティ債全額の償還に充てられ、年間利息負担は約3億ドル減る見込みである。一方、取得側の AT&T…

北米のデータセンタートレンド
Hut 8の10億7,000万ドル枠には、4億2,800万ドルの流動性下限がある
Hut 8はキャンパス建設向けに大規模なプロジェクト融資を組んできたが、今回の4年物リボルビング枠は親会社の運転余力を支える別の信用枠だ。借入にも信用状にも使える一方、両者は同じ10億7,000万ドルの枠を共有する。契約上の流動性は現金だけではなく、適格な非拘束現金と未使用枠の合計で測られる。
北米のデータセンター
オンタリオ・データセンターLLC:登記は残り、運営主体は移ったデータセンター事業者
オンタリオ・データセンターLLC:登記は残り、運営主体は移ったデータセンター事業者の調査概要では、今回の動き、読者が確認できる公開証拠、関係する組織、地域的背景、市場への影響度、今後起こり得るインフラへの影響を解説します。北米のデータセンターの調査・分析の文脈では、この動きをネットワーク運用、事業者戦略、ガバナンス上の判断、資本の流れ、顧客への依存、規制圧力、提携の動き、強靱性への備え、調達リスク、サービス継続性に結び付けて示します。

北米の機関トレンド
RealSenseを5億ドルで買うCognex、取得する売上高の範囲はまだ見えない
Cognex は急成長するロボット向け認識事業に5億ドルを支払うことで合意した。一方、RealSense の一製品ラインは買収完了前に切り離される。売上高予想が取得後の事業範囲に結び付くまでは、倍率を投資判断に使うことはできない。

北米のデータセンタートレンド
CipherのBarber Lakeは90億ドル超、ただし途中にテナント交代がある
最初の10年は Fluidstack 向けのホールを順次引き渡す契約だ。次の10年は、社名非開示の AI ラボが別の賃貸借契約を結ぶという拘束力ある約束に立つ。二つの期間を足すより、同じ専用施設を切れ目なく引き継ぐ方が難しい。
北米の国内通信トレンド
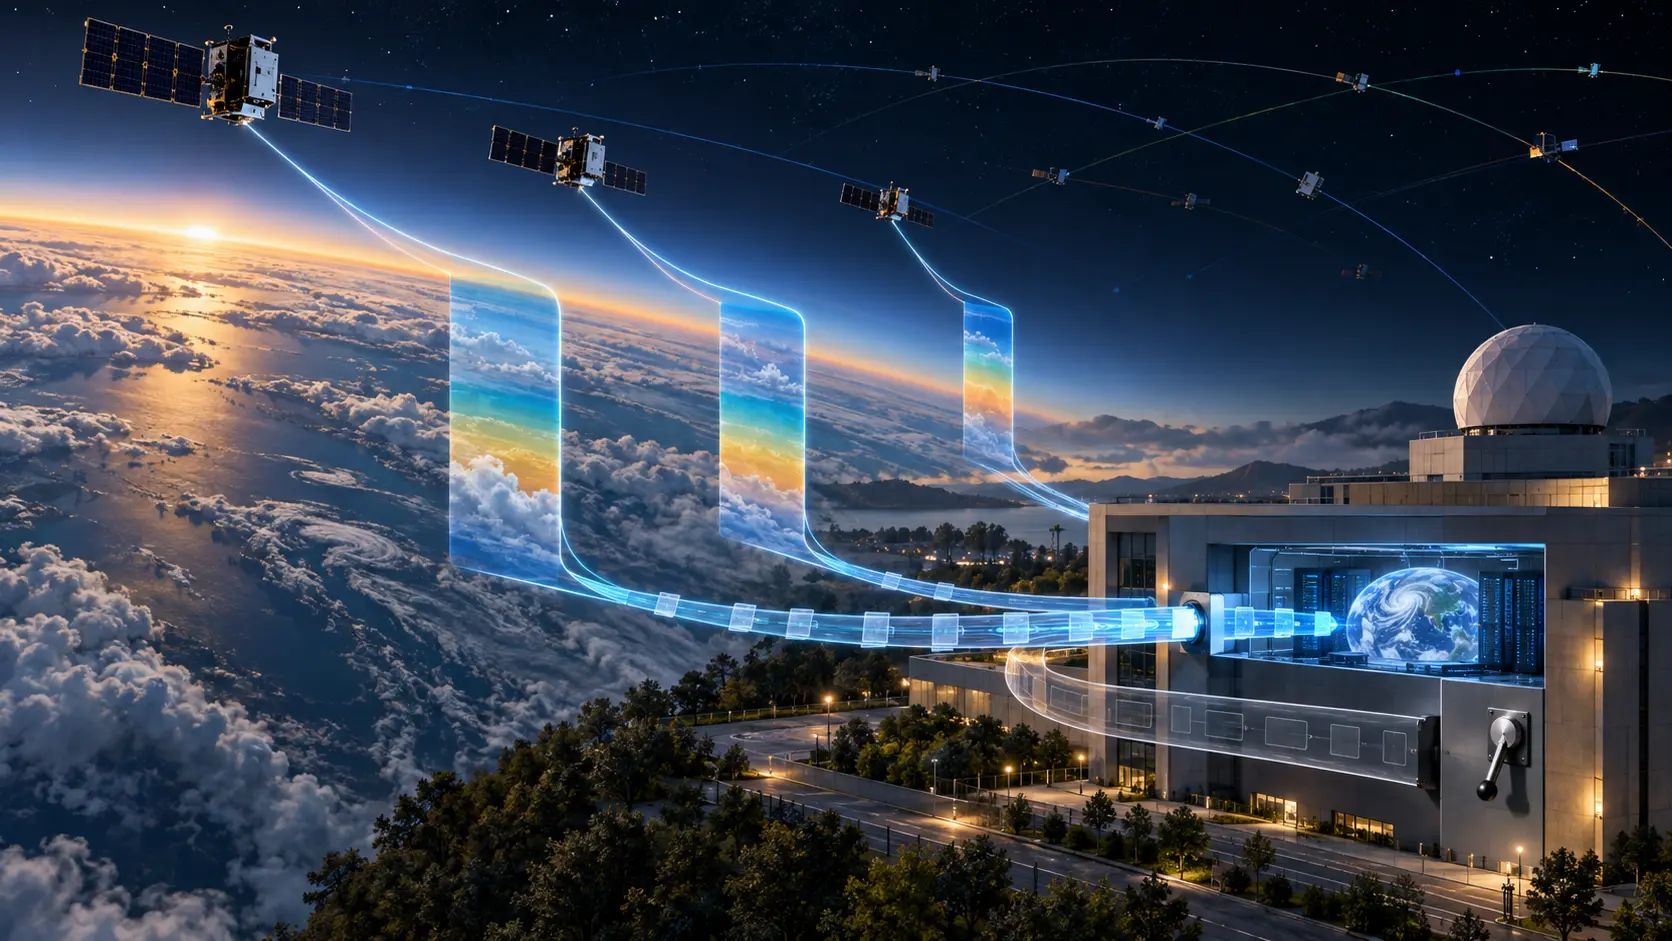
SpireがNOAAから得たのは3320万ドル。残り半分には追加発注が要る
発表には、資金の付いた気象データ発注、まだ眠っている増量オプション、複数社で共有する巨額の調達上限が並ぶ。三つを一つの契約価値として扱えば、需要を決める主体が見えなくなる。

北米のデータセンタートレンド
Riotは手数料時計がゼロになるまで待ち、ビットコイン担保を解放した
Riot Platforms が9月21日に終わらせたのは、単なる借入金ではない。契約には、元本を残せる期間と、早期返済手数料が発生する期間という二つの時間軸があった。前者は2027年4月まで続く一方、後者は2026年8月21日で実質的に終わった。Riot はその境界を越えてから Coinbase Credit への債務を完済し、金融資産に設定された担保権を消した。得たのは現金ではなく、これまで価格変動に応じて拘束範囲が広がり得た資産への裁量である。
北米のデータセンタートレンド
CleanSparkはSandersvilleの賃料発生前に22億7600万ドルの負債を確定させた
Sandersville では、社債の時計が賃料の時計より先に動き始めた。プロジェクト会社は22億7600万ドルの担保付社債に年7.875%を支払う一方、データセンターには建設、受電、試運転、テナント検収が残る。3億2700万ドルの債務返済準備金、CleanSpark の完成保証、資金の優先順位は、完成を証明するものではない。債務が先、賃料が後という時間差を誰が負担するかを決める仕組みである。
北米の機関トレンド
GCPUは一晩で改名できても、採掘施設は一晩でAI拠点にならない
MNRS から GCPU への銘柄コード変更は即日で終わる。ところが、暗号資産の採掘拠点を AI 向けデータセンターへ転換するには、電力だけでなく冷却、通信、GPU、顧客の検収、そして売上計上が要る。新指数は、その一連の作業が終わる前から「転換」を組み入れられる設計だ。

北米の機関トレンド
RexelのGCG買収倍率は、未開示のシナジーを先に足して8倍を下回る
14億ドルという価格は見えるが、それを8倍未満にする利益の内訳は見えない。GCG 単体の EBITDAaL から、純シナジー、統合支出、増資による希薄化、負債コスト、実現 ROCE までを同じ尺度でつなぐことが、この案件の検証になる。