
要約
- Private Connectivity Fabric の前受金は、Lumen Technologies が長距離ファイバーを建設してから回収するという資金順序を部分的に反転させた。2026年Q2の10-Qは、PCF契約の前受金が営業キャッシュフローと繰延収益を増加させ、ネットワーク拡張・簡素化に使われると明記する。一方で、PCFには引渡義務と履行条件があり、建設遅延やコスト超過のリスクは残る。したがって、確認できるのは資金負担の一部移転であって、建設リスクそのものの顧客への移転ではない。
- 2026年上期の営業キャッシュフロー22億9,400万ドル、設備投資18億4,500万ドル、繰延収益の変動プラス17億7,200万ドルは、前払いモデルの大きさを示すが、その17億7,200万ドルをPCF前受金と同一視してはならない。10-Q自身が前受金による繰延収益増を「一部は最近のPCF販売による」としており、さらにAT&T取引の対価のうち7億2,900万ドルも営業キャッシュフローに分類されている。
- 転換の初期的な成果は売上構成に現れ始めている。2026年Q2の戦略事業売上は12億8,900万ドルで前年同期比14%増えた一方、Legacyは11億5,500万ドルで15%減った。しかし総売上は28億500万ドルへ9%減少し、調整後EBITDAも8億200万ドルと前年の8億7,700万ドルを下回った。PCF単独の認識済み売上は開示されていないため、この14%増をPCFの収益化率と読むこともできない。
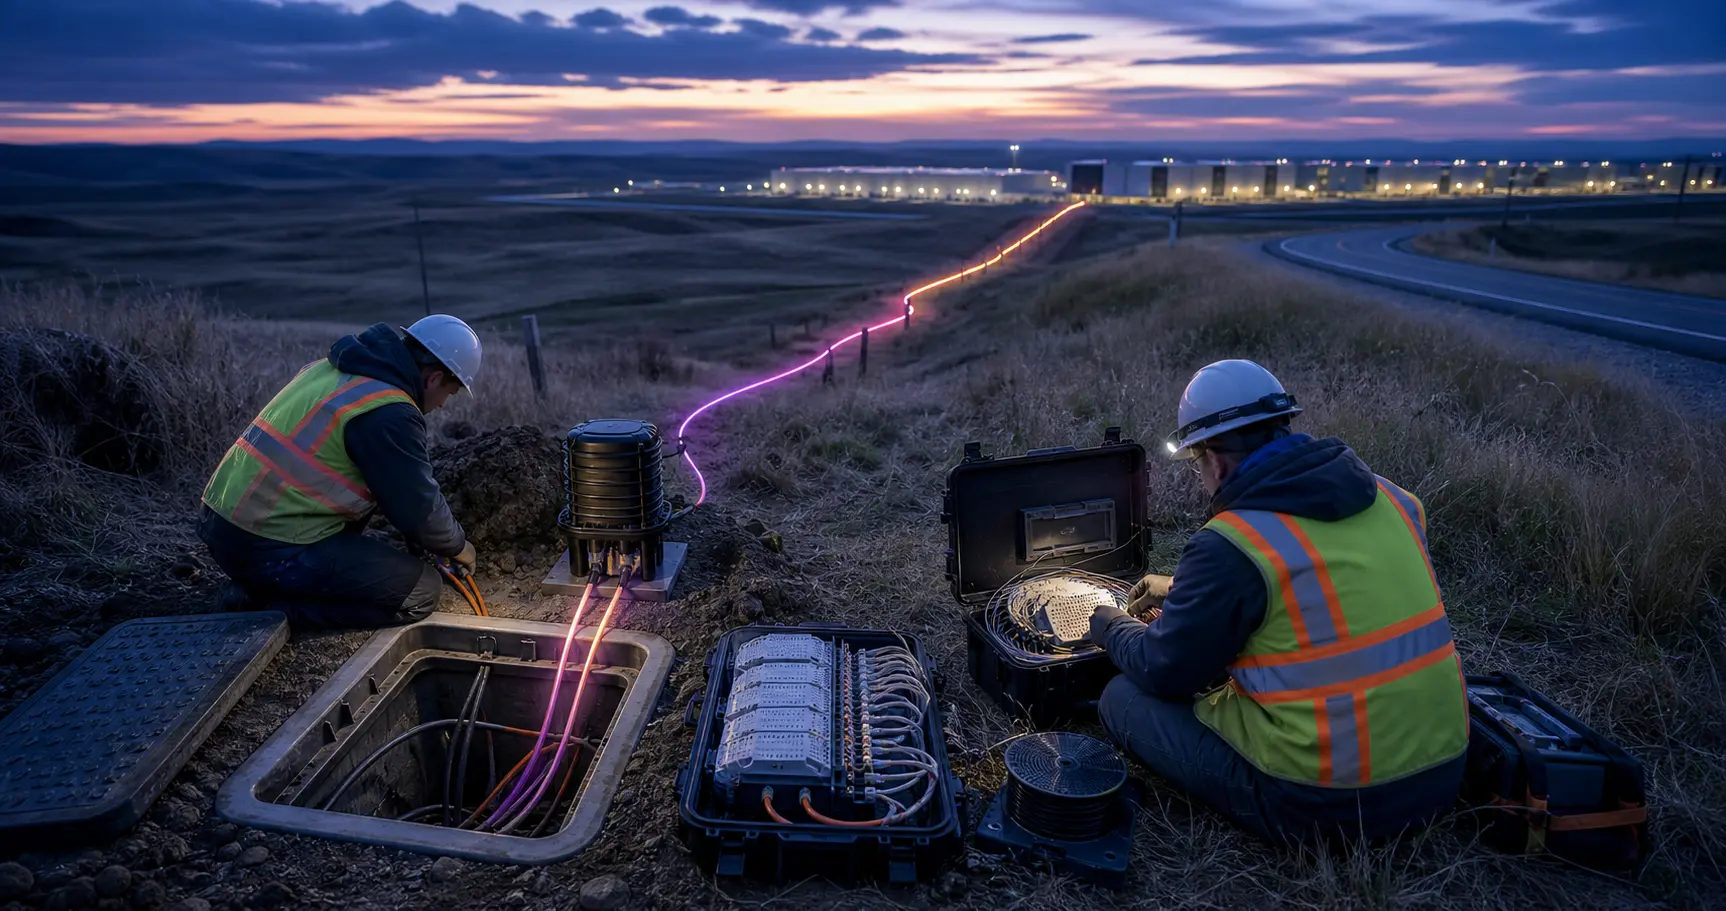
長距離光回線では、契約書に価値が記された瞬間と、光が端点から端点まで所定の品質で通る瞬間は別である。ケーブルは敷設され、区間ごとに接続され、融着点やコネクターを含む光路が測定され、初めて実用回線としての品質を確認できる。敷設の完了、光学試験、サービス条件の確認、顧客受入れは、同じ工程の連続ではあっても同一の出来事ではない。PCFの個別契約がどの試験を顧客受入条件にしているかは公表されておらず、物理的な完成と商業的な受入れを同一時点と仮定する根拠もない。
PCFの重要な変化は、この物理工程の前に現金の一部が存在し得ることだ。Lumen Technologies はPCF契約の前受金を営業キャッシュフローとして受け取り、会計上はまだ提供していない財・サービスに対応する分を繰延収益として抱える。10-Qの収益認識方針では、顧客から先に受領または請求した対価は契約負債として繰延収益に含まれ、関連する履行義務を満たすまで売上にはならない。設置・開通に必要な社内外の労務・資材も履行コストとして別に発生する。つまり、現金は最初の融着接続や最終的な顧客受入れより前に入り得ても、会計上の売上は物理的・契約的な履行を追いかける。
これは「顧客が建設リスクを買い取った」という話ではない。
LumenがSECに提出した2025年10-Kは、PCF契約には引渡義務と履行条件があり、それらが収益認識の時期と金額を左右すると明記する。さらに天候、供給網、労働力、許認可などによる建設遅延・コスト超過が費用を増やし得ると警告している。2026年Q2の10-Qでも、労務・資材・エネルギー価格の上昇が、とりわけPCF増設を含む設備投資を押し上げ、重要部材の不足が一部ネットワーク拡張を遅らせたとしている。
したがってPCF前払いの経済的性格は三つに分解した方がよい。第一は低コストになり得る運転資金である。銀行借入や社債のような明示的利息を伴わず、顧客資金で設備投資の一部を先に賄える。ただし、個別契約の価格割引、最低購入量、返金権、解約権、担保、容量予約の条件は開示されていないため、「無償の資金」と断定することはできない。経済的な資金コストが契約価格やその他条件に埋め込まれている可能性を排除できない。
第二は需要の可視化である。単なる営業パイプラインよりも、現金を先に払う顧客の方が強いコミットメントを示していると考えるのは合理的だ。ただし、その強さを契約価値の総額から測ることはできない。2025年Q3時点でLumenはPCFの累計ディール価値が100億ドルを超えたと発表し、Q4にはさらに25億ドルを契約して累計を約130億ドルとしたが、これらは現金受領額でも、敷設済みファイバーマイルでも、点灯済み容量でも、顧客受入済みサービスでも、認識済み売上でもない。
第三は資金負担の一部を顧客側へ前倒しする仕組みである。これは建設リスクの移転とは違う。Lumenの過去のSEC開示では、PCF契約からの現金の大半を複数年にわたり受け取る見込みで、一部にはネットワーク拡張を賄う前受金が含まれる一方、新規ルート建設を伴う一部取引では全額支払いが引渡義務などの履行に依存すると説明している。前受金を払った顧客は履行を待つ間のカウンターパーティー・エクスポージャーを持ち得るが、その程度は返金・取消し・担保条件が非公開なので測れない。Lumen側には依然として「作って、条件を満たして、引き渡す」義務が残る。
1ドルを追うと、契約価値とキャッシュ創出力の間には複数の関門がある。
| 段階 | 1ドルに何が起きるか | 主なリスク負担 |
|---|---|---|
| 契約 | ディール価値が生まれるが、まだ1ドルの現金も売上も発生していない場合がある | 双方。個別の解約・条件変更権は非開示 |
| 前受金 | 顧客が先に支払えばLumenの現金と営業CFが増える | 顧客は履行待ちリスク、Lumenは引渡義務を保持。配分は契約条件次第 |
| 繰延収益 | 未履行分は負債として残り、利益ではない | Lumen。履行義務を満たす必要がある |
| 工事・機器 | ケーブル、導管、労務、光伝送機器などへ資金が出る | 主にLumen。原価超過、供給制約、許認可、工程リスク |
| 試験 | 敷設済みリンクの損失・接続品質などを確認する | 物理品質・再施工リスクは主にLumen側 |
| 顧客受入 | 個別契約の履行・受入条件を満たす必要がある。具体的基準は非開示 | 条件未達時の経済的負担は契約依存。Lumenの履行リスクは消えない |
| 収益認識 | 履行義務を満たした分が売上へ移る | 採算は建設費・運用費・価格条件に依存 |
| 保守・更新 | 障害修理、保守、電子機器更新などが続く | 主にネットワーク運営者であるLumen |
| フリーCF | 営業CFから設備投資を差し引いた残余が初めて資本配分余力になる | Lumen。新規前受金が減ればタイミング効果も弱まる |
この連鎖で最も誤読されやすい数字が、2026年上期の繰延収益の変動17億7,200万ドルである。同期間の営業キャッシュフローは22億9,400万ドル、設備投資は18億4,500万ドルだった。数値だけを並べれば、前払いが現金創出を大きく支えているように見える。しかし10-Qは、繰延収益増の背景を「前受金、一部は最近のPCF販売による」と記しており、PCFのみの金額は開示していない。したがって17億7,200万ドル全額をPCF顧客からの資金調達とみなすのは誤りである。
さらに2026年上期のキャッシュフローにはAT&T売却の会計が入る。2月2日に完了した取引でLumenが実際に受領した売却代金は調整後57億2,000万ドルで、そのうち7億2,900万ドルはAT&Tとの契約クレジットや長期商業契約の公正価値に対応するため、投資キャッシュフローではなく営業キャッシュフローに分類された。Q2決算資料も、上期の営業キャッシュフローにこの7億2,900万ドルが含まれることを明示している。
このため、上期のGAAPベースの単純なフリーキャッシュフローは22億9,400万ドルから18億4,500万ドルを引いた4億4,900万ドルだが、そこからAT&T関連の7億2,900万ドルを機械的に除けばマイナス2億8,000万ドルになる。これはLumenが提示する「基礎的フリーキャッシュフロー」の指標ではないし、Q1の年金拠出やその他の運転資本・特別項目もあるため、恒常的収益力の推計として使うべきではない。意味するのはもっと限定的だ。すなわち、2026年上期の見かけ上の営業キャッシュフローとFCFには、PCF前払い以外にも大きなタイミング・取引要因が混在しており、4億4,900万ドルをそのまま将来反復可能な現金創出力とみなすことはできない、ということだ。
物理工事と現金支出のずれは設備投資側にもある。設備投資に関連して買掛金に含まれていた金額は、2025年末の4億6,300万ドルから2026年6月末には2億8,200万ドルへ減った。これは、工事・機材の受領や資産計上と、ベンダーへの現金支払いが同時でないことを示す。PCFの前受金を受け取った四半期と、ファイバーが敷設される四半期、請負業者へ現金が出る四半期、顧客が受け入れる四半期、売上が認識される四半期を一つの時間軸に重ねるのは危険である。
したがって「顧客資金で成長する」という命題の質は、前受金の量より、前受金から認識済みサービスへの変換率と所要時間で決まる。繰延収益が大きく増えても、工事が遅れれば負債が積み上がる。設備投資が膨らんでも、受入れが遅れれば収益化は後ろ倒しになる。逆に、建設・試験・履行を順調に終えれば、前払いは外部借入の必要を抑えながら容量を増やす強力な資金循環になり得る。現在の開示では、PCFについて「契約価値→受領済み現金→完成済み容量→顧客受入済み容量→認識済み売上」を橋渡しする統一表はない。これが中心的な不明点である。
売上構成は改善しているが、まだ変換完了の証明ではない。
2026年Q2のBusiness Revenueは24億4,400万ドルで前年同期の24億9,000万ドルから2%減だった。その内部ではStrategicが11億3,000万ドルから12億8,900万ドルへ14%増え、Legacyは13億6,000万ドルから11億5,500万ドルへ15%減った。StrategicがLegacyを上回ったこと自体は、事業構成の転換が実際の売上に現れ始めた証拠である。しかし両者を合わせたBusiness全体はまだ前年割れであり、PCFだけの売上・粗利益・FCF寄与は切り出されていない。
さらに調整後EBITDAは8億200万ドルで前年同期の8億7,700万ドルから減った。つまり、戦略カテゴリーの14%成長だけでは、既存事業の縮小やその他の利益圧力をまだ企業全体で吸収していない。総売上の9%減にはAT&Tへ売却したMass Markets FTTH事業が連結から外れた影響が大きいため、単純な前年比だけで本業の悪化を測るのも適切ではないが、少なくとも「契約したPCF需要がすでに全社的な利益成長を作った」と言える段階ではない。
2026年通期についてLumenは、特別項目を除く調整後EBITDAを31億~33億ドル、フリーキャッシュフローを19億~21億ドル、設備投資を32億~34億ドルと見込む。純現金利息の見通しは6億5,000万~7億5,000万ドルである。これは会社の予測であり実績ではない。また同じ決算資料は税制変更に伴う4億ドルの現金税還付を見通しに反映している。ゆえに2026年のFCFがガイダンス通りでも、次の問いは、税還付、資産売却関連キャッシュ、PCF前受金の増加局面を外した後にも同水準の現金を再現できるかになる。
ここにはPCFモデル特有の時間的な逆説がある。成長初期には、新しい顧客から入る前受金が、古いPCF契約の工事支出や既存ネットワークの保守費用を上回れば営業CFは強く見える。ところが成熟後、新規前受金の増加が止まり、過去に受け取った繰延収益をサービス提供によって売上へ振り替える段階では、売上認識そのものから新しい現金が入るとは限らない。過去に現金を受け取っているからだ。したがって、PCFが本当に自立的な資金循環になったかを見るには、繰延収益の増加を続けることではなく、古い前受金を消化しながらも新規受注、継続サービス収入、保守後のFCFを維持できるかを見る必要がある。これは会計上のタイミングから導かれる分析である。
AT&T売却は財務余力を買ったが、同時に将来のキャッシュ源を手放した。
Lumenは2026年2月、11州のMass Markets消費者向けFTTH事業をAT&Tへ57億5,000万ドルで売却した。対象には100万超のファイバー顧客と400万超の提供可能地点が含まれた。Lumenは全国・地域・州・メトロのバックボーン、中央局、企業・卸向けファイバーを残し、銅線ベースの消費者サービスも保持した。SEC上の最終受領額は価格調整後57億2,000万ドルだった。
財務面の即効性は大きい。会社によれば、48億ドル超の債務を削減し、純レバレッジを4倍未満へ下げ、2025年水準に比べ年間利息費用を約45%減らし、年間設備投資を10億ドル超減らした。だが10-Qは同時に、この売却によって継続的な営業キャッシュフローが減少するとも明記している。これは単なる注記ではなく、PCFの評価に直結する。PCFの前受金とStrategic売上は、縮小するLegacyだけでなく、売却によって消えた消費者FTTHの継続キャッシュフローも置き換えなければならない。
AT&T売却は経済的には不可逆性が高い。大規模なアクセス網、100万超の顧客関係、400万超の提供可能地点を一度移した後、同じ市場地位を再構築するには、新規建設か大型買収に再び資本を投じる必要があるからだ。これは売却事実からの推論であって、Lumen自身の将来計画を断定するものではない。代わりにLumenは、企業・卸・公共部門と長距離・メトロの物理ネットワークを中心とする、より狭い事業ポートフォリオに資本を集中させた。
この集中はPCFを強くも弱くもする。強くする面では、FTTHへの年間約10億ドルの設備投資を外し、借金と利息を減らしたことで、長距離ネットワークへ振り向ける資本余地が増える。弱くする面では、資金源の多様性が減り、PCFを含む企業ネットワーク戦略が期待を外した場合に、売却済みの成長型消費者ファイバー事業をクッションとして使えない。しかもLumenは銅線消費者サービスを残しており、旧来設備の保守・縮小管理まで完全に消えたわけではない。
Alkiraは制御面への投資であり、ガラスそのものへの代替投資ではない。
2026年Q2の10-Qが示すAlkiraの取得価格は4億8,700万ドルの現金で、取引は報告期間終了後の7月1日に完了した。このため6月30日時点の財務諸表には買収自体は反映されておらず、Lumenは支払額だけ利用可能流動性を減らすと説明していた。
戦略的な狙いは明確である。LumenはAlkiraのクラウドネイティブな、通信事業者に依存しないネットワーク制御機能を、自社の物理ネットワーク、オンネット・オフネット接続、クラウド接続の上に統合し、ポリシー設定、可視化、プロビジョニングを一つのデジタル体験へ寄せる計画を示している。これはLumen自身の製品・統合計画であり、実現済みの性能や利益ではない。
ここで制御プレーンと物理プレーンを混同してはいけない。Alkiraのソフトウェアは、存在する経路を選び、ポリシーを設定し、複数クラウドや通信事業者を抽象化することはできる。しかし物理的に独立した二本目の経路が存在しなければ、ソフトウェアだけで導管や橋梁、局舎を共有しない真の経路多様性を作ることはできない。光ファイバーの損失、融着品質、コネクター、敷設損傷は物理層の属性であり、設置後試験の対象になる。ケーブル切断時には現場での修理も必要だ。これはLumen自身が物理ネットワークとデジタルプラットフォームを別の戦略要素として扱っていること、そして光リンクがケーブル区間、融着、接続部から成るという物理構造から導かれる。
したがってAlkiraに4億8,700万ドルを投じる合理性は、PCFの建設リスクを消すことではなく、完成した物理資産の利用率、販売可能性、設定速度、マルチクラウド管理の価値を高められるかにある。統合が成功すれば、同じ物理ファイバーからより使いやすい企業ネットワーク商品を作る余地がある。一方で、統合失敗、製品重複、想定より弱いクロスセル、追加開発費は新しい実行リスクになる。Lumen自身もAlkiraの統合・製品開発・期待便益の実現を将来予測として扱い、不確実性を明記している。
同じ注意が、PCF製品ページの物理性能と建設目標にも必要だ。LumenはPCFについて競合比25%低い光損失、旧来ファイバー比60%多い容量などを掲げているが、これらはLumenの製品上の主張である。また都市間ファイバーマイルを2025年末の1,660万から2028年末に4,700万へ増やすとしているが、これも会社目標だ。ファイバーマイルが「計画された」「導管に入った」「融着された」「光学系が点灯した」「試験を通った」「顧客が受け入れた」「売上を生んでいる」はすべて別の状態である。4,700万という数値だけから将来売上や利益率を算定することはできない。
結局、PCFで最も重要な革新は、光学ではなく資本循環の時間順序にある。建設事業者が資本市場から借りて先に敷設し、利用開始後に長期間で回収する代わりに、需要家のコミットメントを建設資金の一部へ変える。その意味ではLumenは、顧客を単なる回線購入者から、限定的には建設前資金の供給者へ近づけた。しかし、顧客から現金を先に受け取れることと、完成後に十分な採算を得られることは別問題である。
前払いは資金調達リスクを弱める。契約は需要の不確実性を弱める。だが、どちらも土木、ケーブル敷設、融着、光学性能、部材調達、許認可、顧客受入、障害修理、保守、価格交渉、Legacy縮小、利払いを消さない。むしろ前受金が大きくなるほど、Lumenの貸借対照表には「現金を受け取ったが、まだ履行していない」という義務が積み上がる。その義務を利益あるサービスへ変換できる速度こそが、PCFの経済性を決める。
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加