
要約
- 2026年上半期について残せた唯一の資料は、4つの動きを伝えている。EBITDA が前年同期比14パーセント増、経常的なフリーキャッシュフローが52パーセント増、レバレッジが3.4倍へ低下、そして通年のテナント追加見通しの引き上げである。
- これらの動きが示すはずのテナント積み増しモデルは、2026年10月18日に入手できた資料では検証できない。拠点数、テナント比率、設備投資、支払利息、リース料、そしてレバレッジの算定基準のいずれも読み取れなかった。
- 残るのは結論ではなく検証可能な問いである。3つの観察可能な条件が、この半期の改善がすでに建っている鉄塔の上で稼がれたものか、それとも貸借対照表に支えられたものかを決める。
Helios Towers は半期の説明を「記録的」という言葉で始めている。その表現を支える要約は、3つの財務上の動きと1つの事業上の約束を伝える。EBITDA は前年同期比14パーセント伸びた。経常的なフリーキャッシュフローは52パーセント伸びた。レバレッジは3.4倍まで下がった。経営陣は通年のテナント追加見通しを引き上げた。これら5つの記述はいずれも、同じ日付の決算説明会の要約から来ており、本稿では開示資料ではなくその要約に帰属させる https://finance.yahoo.com/quote/HTWSF/earnings/HTWSF-H1-2026-earnings_call-596051.html。
問題は、これらの数字が面白くないことではない。鉄塔会社の決算は特定の仕組みの証拠として読まれるが、この4つの数字だけではその仕組みを肯定も反証もできない、ということである。
数字が示すはずの仕組み
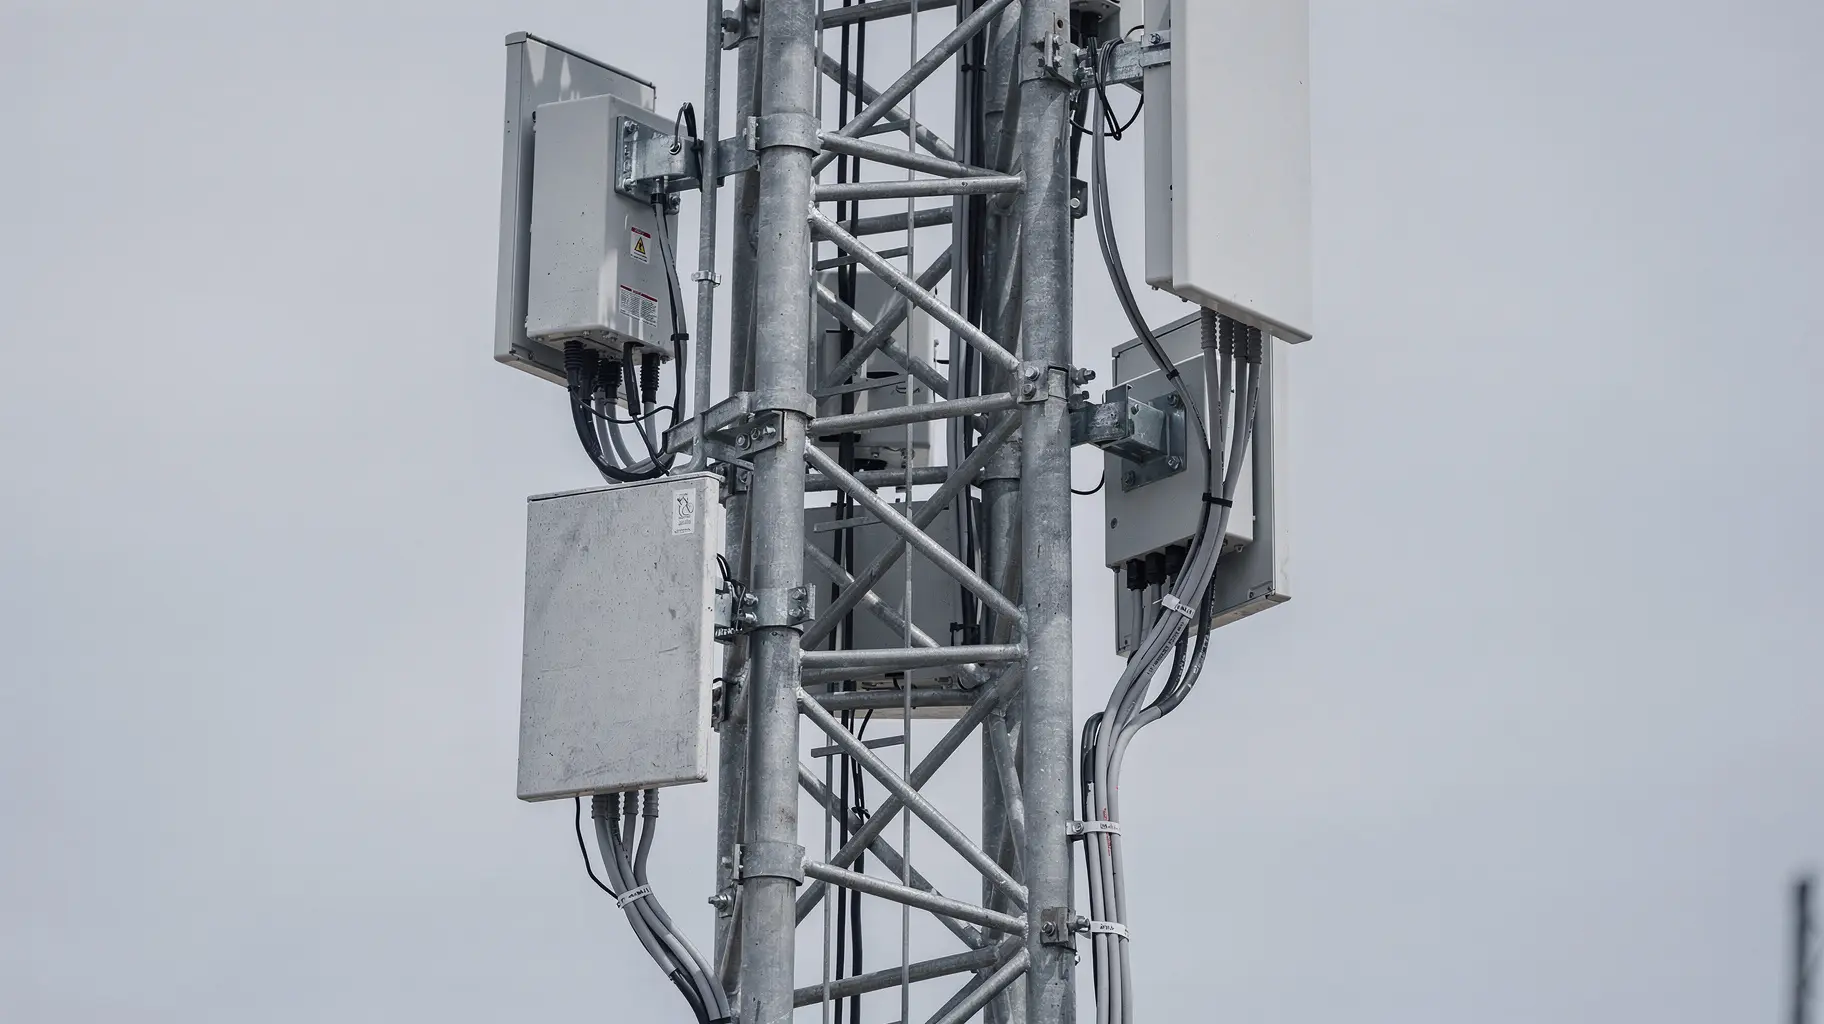
鉄塔モデルは約束ではなく算術に立っている。拠点は建てるのに高く、追加するのには安い。鉄塔が立ち、土地のリース、電力の引き込み、進入路が整えば、2人目のテナントは拠点単位でほとんど追加資本を要さずに収入をもたらし、3人目はさらに多くをもたらす。したがってテナントと拠点の比率は飾りの指標ではない。拠点数が変わらないまま比率が上がるのは割安に買った成長であり、比率が横ばいで拠点数が増えるのは定価で買った成長である。この2つの状態は EBITDA の行では似て見え、キャッシュフロー計算書では正反対に振る舞う。
同じ論理が現金の指標にも通っている。鉄塔会社の利益は、どのように調整されていても、実際に資金を食う項目の前に計算される。拠点を建てるために起こした借入の利息、鉄塔の下の土地のリース料、既存の構造物を使い続けられるようにするための維持的設備投資である。したがって会社が定義する現金指標は、その構成要素によってしか情報価値を持たない。利息、リース料、維持的設備投資の後に計算されていれば、それは手元に残った現金を語る。これらの一部の前に計算されていれば、それは事業の勢いを語る。
レバレッジも同じ依存を抱える。倍数には分子と分母があり、それは債務が返済されたから下がることも、利益が増えたから下がることも、利益の定義が変わったから下がることもある。改善と言えるのは最初の2つだけである。3つ目は見せ方の改善であり、定義が数字と並べて開示されない限り見えない。
この資料が実際に確定すること
3つであり、それ以上ではない。
第一に、3つの財務指標と事業見通しが示す方向はいずれも好ましい。EBITDA、経常的なフリーキャッシュフロー、レバレッジは、業績の良い鉄塔会社ならそう動く方向に動いており、会社はテナント追加の見通しを引き下げるのではなく引き上げた。テナント追加はこのモデルが必要とする投入であり、この見通しの引き上げは要約の中で最も実質的な項目である。
第二に、4つの数字はテナント積み増しの物語と整合するが、それを証明はしない。EBITDA が14パーセント伸びる一方で経常的なフリーキャッシュフローが52パーセント伸びるということは、現金の指標が利益の指標よりはるかに速く伸びたということであり、これは企業が前年ほど新規資産に投じなくなったときにも、現金の定義が事業成果をより多く捉えるようになったときにも起きる。どちらの説明も成り立ち、要約からどちらかを選ぶことはできない。
第三に、語られたことと読めたことの隔たりは、それ自体がこの半期の開示についての観察である。要約は拠点数もテナント比率も示さないため、鉄塔事業を他と区別する算術を実行できない。設備投資額も、維持と成長の内訳も示さないため、テナント追加のコストをその収入と突き合わせられない。支払利息もリース料もキャッシュフロー計算書の科目も示さないため、フリーキャッシュフローの52パーセントの改善を現金計算書のどこに位置づけるかがわからない。そしてレバレッジ指標の定義も示さないため、3.4倍への低下が返済によるものか、利益によるものか、基準の変更によるものかを特定できない。
証拠の境界を明確に述べる
本稿は伝聞ベースの報道である。半期決算の発表、連結キャッシュフロー計算書、設備投資の注記、そして開示されたレバレッジの定義は、2026年10月18日時点でテキストとして入手できなかった。会社自身の決算資料を狙った検索は利用可能な情報源を返さず、要約ページ自体を文書として読む試みはアクセス制限に当たった。会社のディレクトリ記録は身元情報のみで、財務の開示は一切含まない。
この境界が以下の記述を規定する。Helios Towers がテナントの増加を現金に結びつけられなかったと述べるものではなく、結びつけたとも述べない。残された要約はどちらの結論も許さず、見出しの4つの百分比から引き出した結論は、発見の装いをした推論にすぎない。
決着をつける3つの検証
後日の開示はこの未解決の問いに答えうるし、それは3つの観察可能な条件を通じて答える。
第一は、テナント追加がそれに見合う設備投資の増加なしに到来するかどうかである。会社がすでに建てた構造物にテナントを加えているなら、設備投資の行はテナント数よりはるかに遅く伸びるはずである。追加が主に新規建設によるなら、設備投資はそれに追随するはずである。この比較には同じ期間の両方の数字が要るが、まさにそれが要約にはない。
第二は、営業キャッシュフローが新たな借入なしに設備投資と利息を賄えているかどうかである。自らの資産が生む現金で成長を賄う鉄塔会社はモデルを示している。追加の債務で賄う会社は、EBITDA がどれほど速く伸びても示していない。
第三は、レバレッジ倍数がその定義を据え置いたまま下がっているかどうかである。安定した定義のもとで3.4倍がさらに下がるのは、実際のリスク低下である。分母を静かに動かす定義は、同じ見出しを比較可能性の問題に変える。鉄塔会社のレバレッジの物語が最もよく壊れるのは、まさにこの点である。
この3つの条件が揃えば、テナント積み増しの仕組みが働いており、半期の記述はそれを公正に描写している。もし収入と調整後利益が伸びる一方で、利息とリース料を引いた後の現金が追随しないなら、成長は貸借対照表に支えられている。そして次の増資は、マージンだけを読んだ人を除いて、誰にとっても驚きであるべきではない。
この区別に値段がつく理由
この開示に値段をつける主体は3つあり、彼らは同じ問いを立てていない。
株主はテナント倍数を評価している。彼らは将来のテナントが既存の鉄塔に低い限界費用で乗るという期待に代価を払っており、したがって上昇する比率と主張される比率の差に最もさらされている。
貸し手は契約上の比率に対してレバレッジを測っている。彼らにとって定義は見せ方の話ではなく、違反が生じるかどうかを決める契約上の変数であり、期間ごとに動く定義は、彼らが引き受けたと考えていたリスクを変える。
テナントはサービス水準と改定条項を定めた契約を交渉している。彼らの関心は、事業者が自分たちの依存する拠点に投資を続けられるかであり、それは成長資本ではなく維持資本についての問いである。
半期の要約は第一の読者には流暢に語りかけ、第二と第三にはまったく語りかけていない。これは財務上の事実ではなく開示の選択であり、次の資料が届いてはじめて見えるようになる類の選択である。
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加