
要約
- DNEPRCOM の経済的な強みは、ドニプロ周辺の公共機関に対して固定回線、データチャネル、接続作業を提供する地域密着性にある。だが、確認できる小口契約は月額換算で二百八十から四百九十フリヴニャ程度の例があり、この価格帯だけで発電機、燃料、現地作業、上位接続、番号資源、保守待機を賄うのは難しい。
- 二〇二五年の売上は八百二十三万八千三百フリヴニャで前年から二九・〇%伸びた一方、純損失は二十五万六千五百フリヴニャだった。二〇二四年の三〇・五三%という高い純利益率は安定した標準状態とは見なしにくく、二〇二五年の赤字化こそ、低価格の地域接続事業が戦時の継続費用にさらされる現実を示す。
- 判断は中立から慎重寄りである。新しい AS215565、RIPE 組織、217.70.8.0/24 の割当は、同社が資源管理と経路制御を強めている兆候だが、公開資料だけでは加入者規模、総粗利、実際の上位回線契約、電源冗長性、公共部門以外の顧客分散が確認できない。
経済的誘因から見る会社
DNEPRCOM を単なる小さな地域通信会社として片付けると、肝心な論点を逃す。ここで見るべきものは、低い月額料金の世界で、なぜ小規模な事業者がなお固定回線とネットワーク資源を維持しようとするのかという誘因である。家庭向け大手の広告価格は、利用者に安い高速固定回線という基準を植え付ける。公共機関もその基準から完全には自由ではない。ところが、幼稚園、学校、自治体施設、行政関連拠点に提供する接続は、単なる家庭向け帯域の再販売ではない。現地で人が動き、障害時に連絡を受け、停電時に復旧順序を考え、既設線や建物側設備の制約を処理する必要がある。価格は家庭向けの心理的上限に引っ張られ、費用は地域インフラの現実に引っ張られる。この上下からの圧力が DNEPRCOM の投資論点である。
公開資料で確認できる同社の姿は、非常に大きな資本を持つ全国事業者ではない。二〇一〇年六月七日に登録されたウクライナ法人で、EDRPOU は三七一四九九八六、法定資本は百七万四千九百フリヴニャ、代表者は Kostiantyn Mykolaiovych Liubymyi とされる。主たる KVED はデータ処理、ホスティング、関連活動であり、二次的な活動にはその他電気通信、電気設備、電力供給・通信構造物の建設、通信機器の卸小売、ソフトウエア、情報技術相談、ウェブポータル、放送、広告が並ぶ。この広い登録範囲は、事業が通信回線だけでなく設置、運用、機器、媒体、情報技術の周辺作業に触れている可能性を示す。ただし、登録された活動範囲は売上構成を証明しない。投資判断で使えるのは、活動範囲そのものではなく、こうした周辺作業が低い継続料金を補う収益源になり得るという仮説までである。
同社の所有と支配は集中している。公開された会社情報では、同じ人物が創業者、参加者、実質所有者として一〇〇%の出資に結び付けられ、国の所有比率はゼロと示される。さらに同人物は、通信、媒体、情報技術に近い複数のウクライナ企業にも関係している。この事実は二つの読みを持つ。良い読みでは、地域の通信設備、顧客接点、施工能力、媒体関連能力をまたぐ経験があり、小規模な単独会社よりも現地の問題処理に強い可能性がある。悪い読みでは、関連先の実体、取引、資産、債務、顧客が公開資料だけでは切り分けにくく、DNEPRCOM 単体の収益力を過大に見積もる危険がある。公開資料は共通所有と隣接能力を示すが、連結財務や資産共有を示してはいない。
単位経済の核
二〇二五年の売上は八百二十三万八千三百フリヴニャ、純損失は二十五万六千五百フリヴニャである。純利益率はマイナス三・一一%になる。二〇二四年は売上六百三十八万六千フリヴニャ、純利益百九十四万九千八百フリヴニャで、純利益率は三〇・五三%だった。二年の比較だけで長期傾向を断定することはできないが、売上が一八五万二千三百フリヴニャ増え、成長率が二九・〇%だったにもかかわらず赤字に落ちた事実は重い。成長が利益を守らなかった。これは需要不足ではなく、費用構造、案件構成、支払時期、設備費、修理、電源、下請け、減価、または一時費用のどこかに利益を吸収する力があったことを示す。
従業員数は二〇二四年も二〇二五年も六人とされる。二〇二五年売上を六人で割ると、一人当たり売上は約百三十七万三千五十フリヴニャである。この数字は、少人数でかなりの売上を回しているようにも見えるが、通信事業でこの読みは危険である。現場施工、幹線保守、夜間障害対応、電源対応、法務、経理、上位回線調整、顧客窓口の全てを六人の給与だけで済ませているとは限らない。外注、関連会社、機器供給者、建物側の協力、既設インフラ、無償に近い経営者労働が隠れている可能性がある。したがって一人当たり売上は効率の証明ではなく、費用がどこに置かれているかを問う入口である。
資産は二〇二五年末で二百十二万八千二百フリヴニャ、負債は三十七万八千八百フリヴニャである。資産を売上で割ると約二五・八%、負債を資産で割ると約一七・八%である。負債比率だけを見れば過大な借入に苦しむ会社には見えない。だが、地域固定網として見れば、資産規模はかなり小さい。広い自前の受動網、冗長化された局舎、発電設備、予備部材、屋外施工機材、顧客宅内機器を潤沢に抱える姿は、公開貸借対照表からは読み取りにくい。会計上の計上、リース、外注、共用設備、関連先利用、あるいは資産の簿価低下によって見えにくい可能性はあるが、少なくとも公開数字は大きな資本余裕を示さない。
ここで重要なのは、赤字の額そのものではない。二十五万六千五百フリヴニャの純損失は、大企業なら小さな振れに見える。しかし、月額二百八十から四百九十フリヴニャの小口回線を多く抱える地域事業者にとって、この程度の損失は多数の低料金契約の年間粗利を消す規模になり得る。設備一台、修理数回、燃料の連続使用、上位接続費の上昇、遅れた公共支払い、外注作業の集中が重なれば、利益は簡単に消える。DNEPRCOM の数字は、規模が小さいときほど固定費と突発費が粗利を鋭く削ることを示している。
価格は安く、継続費用は安くない
公開調達記録には、月額換算が低い契約が複数ある。二〇二六年五月から十二月までの一二 Mbps チャネル三千二百八十フリヴニャは、単純に八か月で割ると月四百十フリヴニャである。二〇二六年四月から十二月までの二千五百二十フリヴニャは、九か月で割ると月二百八十フリヴニャである。二〇二五年五月から十二月までの三千九百二十フリヴニャは、八か月で割ると月四百九十フリヴニャであり、実際に四百九十フリヴニャの支払い例も示されている。これらは請求予定を完全に証明するものではないが、公共の小口接続が非常に低い価格で存在することは十分に示す。
この価格帯では、純粋な回線維持の単位経済は厳しい。月二百八十フリヴニャなら、一年でも三千三百六十フリヴニャにすぎない。月四百九十フリヴニャでも一年で五千八百八十フリヴニャである。顧客が行政施設や教育施設であれば、単なる帯域だけでなく、請求書、契約、納品確認、問い合わせ対応、障害時の説明、場合によっては現地訪問が付く。通信事業の粗利は、帯域費だけでは測れない。契約一件ごとに事務、現場、設備、上位網、電源、顧客側機器、移動時間が乗る。小口契約は数を集めて初めて意味を持つが、地域に散る施設を数でならすには、十分な密度と近接性が必要である。
一方、より高い金額の案件も見える。ドニプロの二〇二五年インターネット接続契約は三万一千六百八十フリヴニャ、二件のデータチャネル接続・アクセスは三万二千五百フリヴニャ、Pidhorodne の事業者サービスは一万七千五百フリヴニャ、チャネル開通関連の案件は一万二千三百五十フリヴニャである。これらは、月額低料金だけではなく、接続作業、開通、データチャネル、局所的なプロジェクト収入が存在することを示す。DNEPRCOM が経済的に成り立つ道はここにある。小口アクセスを足場にして、設置、移設、開通、冗長化、データチャネル、支援作業で粗利を取る。回線は入口であり、現場作業と継続性が利益の源泉にならなければならない。
しかし、この読みはまだ仮説である。公開資料は、三万二千五百フリヴニャのデータチャネル案件がどれだけ一時作業で、どれだけ継続アクセスで、どれだけ材料費や外注費を含むかを分解しない。三万一千六百八十フリヴニャの接続契約も、支払い期間、速度、保証、設置負担、障害対応の範囲を十分に分けて見せない。したがって、結論は「高めの案件があるから収益力は強い」ではない。「小口価格だけでは苦しいため、高めの案件と作業収入をどれだけ安定的に取れるかが会社の価値を決める」である。
公共調達への依存
公開データでは、DNEPRCOM に関わる入札は百六十一件とされ、公共調達販売は二〇二五年に八百十四万七千百八十フリヴニャ、二〇二四年に六百十万三千九百十フリヴニャ、二〇二六年はページ上で三百四十一万三千三百五十七フリヴニャまで示される。二〇二五年の公共調達販売額を同年売上八百二十三万八千三百フリヴニャと単純比較すると、九八・九%に相当する。ただし、調達販売額は契約額や集計時期であり、会計上の売上認識と一致するとは限らない。このため、これは売上構成の確定値ではなく、公共部門への集中警告として扱うべきである。
集中は悪いことだけではない。地方公共機関は、民間の小規模顧客より継続性を重んじ、契約手続きが済めば一定期間の収入が読める。学校、幼稚園、自治体の情報部門、行政関連施設は、完全な停止を避けたい需要を持つ。地域事業者は、全国会社よりも現地の担当者、建物、道路、施工歴、既設線を知っている場合がある。これは大手の安い広告価格に対抗する数少ない武器である。顧客が必要とするのは、抽象的な速度ではなく、特定の建物が月曜日の朝に動くことである。
だが集中は支払いと再入札の危険を生む。Opendatabot は、ドニプロ市の情報技術部門を最大の購入者として一千二百五十一万二千七百九十四フリヴニャ、KP Info-Rada-Dnipro を第二の購入者として二百二十九万四千九百五十一フリヴニャと示す。これは、地域公共部門との関係が強いことを意味する。同時に、単一または少数の自治体関連顧客の予算、支払い時期、調達方針、仕様変更、統合調達、競争入札の結果が、会社の運転資金に大きく響く可能性を意味する。売上の質は、契約額だけではなく、入金速度と更新確率で決まる。
二〇二六年六月の公的支出ポータルには、TOV "DNEPRCOM"、EDRPOU 三七一四九九八六、契約番号〇一/〇六-二、金額九十四万五千百七十・五三フリヴニャが含まれる。これは大きな公共支出シグナルであるが、単独で収益認識や業務範囲を証明しない。むしろ、同社の経済性が小口回線だけではなく、まとまった自治体関連案件に左右され得ることを示す。もしこの種の大型案件が継続的に更新され、作業原価を上回る粗利を残すなら、低い小口回線価格を吸収できる。もし一時的で、原価の高い現場負担を含むなら、売上を増やしても利益は残らない。
規制上の地位とネットワーク資源
NCEC の公開データには、EDRPOU 三七一四九九八六について登録番号四一二八の二つの行がある。一つは Dnipropetrovsk oblast における固定の自前ネットワークを用いたインターネットアクセスサービス、もう一つは他の事業者向けのネットワーク要素および関連設備・サービスへのアクセスである。通知日は二〇二三年十一月八日、活動開始日は二〇二四年五月十四日とされる。規制当局の説明と関連する公式の一般説明は、事業者登録がサービス提供権限の確認に使える公開資料であることを示す。したがって、DNEPRCOM を単なる名前だけの会社ではなく、少なくとも登録上は地域の電子通信サービス事業者として扱う根拠がある。
住所には小さな不一致がある。会社登録系の公開資料は、ドニプロ、Dnipropetrovsk oblast、Kniazia Volodymyra Velykoho Street、建物二、アパート十二を示す。一方、NCEC の行は末尾が二一三のように見える形式を含む。この差を過度に解釈してはいけない。法的住所の変更を一方が証明したと見るより、公開データの表記揺れまたは更新差として扱うのが正しい。投資判断で重要なのは、住所の部屋番号ではなく、同じ EDRPOU が会社登録、規制登録、調達、ネットワーク資源の複数面で追跡できることである。
より大きな変化は、AS215565 と RIPE 関連の公開資源である。RIPE RDAP は AS215565 を DNEPRCOM-AS とし、有効な自律システムとして示す。関連する組織オブジェクトは LLC "DNEPRCOM" をウクライナの RIPE 組織、LIR として示し、217.70.8.0/24 は UA-DNEPRCOM-20250806 という名称で、ウクライナ、割当 PA、DNEPRCOM の連絡先に結び付けられる。IPXO も同プレフィックスを同じ名称、RIPE 由来、二〇二五年八月六日の作成・変更、ORG-LA1881-RIPE 管理、ドニプロの位置情報として補強する。IP2Location は AS215565 に 217.70.8.0/24 と 2a10:5300::/29 を結び付ける。
この資源面の動きは、経済的には二重の意味を持つ。第一に、自社の番号資源と経路制御を持つことは、単なる再販売より高い運用能力と顧客向け信頼を示し得る。公共機関や事業者向けサービスでは、静的アドレス、経路管理、障害時の切り分け、上位接続の選択が価値になる。第二に、それは費用も生む。RIPE NCC の二〇二六年 LIR 年会費は千八百ユーロであり、月額にすれば百五十ユーロである。これはフリヴニャ建ての小口公共回線収入とは通貨が違う。為替をここで仮定しなくても、外貨建ての固定的費用が、月二百八十から四百九十フリヴニャの契約群に対して重いことは明らかである。
古い AS52082 も重要だ。RIPE RDAP は AS52082 を DneprCom LLC の古い DNEPRCOM-AS と結び付けるが、IPGeolocation と IPinfo の表示では現在の IPv4・IPv6 経路はゼロに見える。これは歴史的なネットワーク識別子の痕跡であり、現在の主要な運用面は AS215565 と新しい資源に移っている可能性が高い。ただし、移行の理由、時期、運用上の連続性は公開資料からは分からない。古い資源が完全に不要になったのか、名義と運用が整理されたのか、関連会社や顧客との境界が残っているのかは、追加資料がない限り断定できない。
供給者と上位接続
AS215565 の RIPE ミラーは、AS3326、AS29632、AS1820 との import/export 関係を示す。Datagroup、NetAssist、WNET は、それぞれ全国的または広域的な通信、トランジット、相互接続、事業者向けチャネル、監視、冗長性、ピアリング、輸送、ラストマイル、コロケーションなどの文脈で公開情報を持つ。これらは DNEPRCOM が地域だけで閉じた存在ではなく、上位または周辺の通信事業者との接続を意識する立場にあることを示す。ただし、ここから価格、契約容量、ポート速度、最低利用量、請求額を推定することはできない。
供給者面で重要なのは、卸コストの変動を顧客価格へ転嫁しにくい点である。小口公共契約は契約額が固定され、年度内の変更が難しい場合が多い。上位回線、機器、燃料、予備電源、人件費が上がっても、月二百八十フリヴニャの契約が自動的に月千フリヴニャへ上がるわけではない。全国事業者なら、多数の顧客と大きな調達規模で吸収できるかもしれない。DNEPRCOM のような小規模事業者は、案件ごとの粗利と現場密度で吸収するしかない。供給者から見ると同社は小口顧客であり、顧客から見ると同社は安い地域事業者である。この間に挟まることが、地域通信会社の構造的な弱さである。
一方で、上位接続先の選択肢があることは価値でもある。AS3326、AS29632、AS1820 のような公開プロファイルを持つ事業者との経路方針が見えるなら、DNEPRCOM は少なくとも完全な孤立事業者ではない。公共機関向けに、全国大手とは異なる経路、地域での切り分け、特定施設への迅速な支援を提供できる余地がある。顧客が買うべきものは、最安の Mbps だけではなく、故障時に誰が来るか、どの経路で戻すか、どの程度の説明責任を負うかである。この価値を契約に明記し、価格に反映できれば、同社の経済性は改善する。
電力と地政学は例外費用ではない
Dnipropetrovsk oblast の通信事業を評価する時、電力障害を臨時の外乱として扱うべきではない。Freedom House は、戦時下のウクライナで光ファイバー、移動基地局、インターネット網が損傷し、停電が固定ブロードバンドの中断を引き起こし、固定回線の停止時には移動網が過負荷になり、事業者が発電機やバッテリーを使っていると報告している。Cloudflare は、二〇二六年一月七日から八日の Dnipropetrovsk エネルギーインフラ攻撃により、地域のインターネット交通が前週比で最大約五〇%低下し、翌朝から回復が始まったと示す。DTEK Dnipro Grids は、二〇二六年六月の攻撃で一千三百八十八世帯が一時停電し、十六の町村で五千八十六世帯が復旧し、その時点で地域の二万五千戸超が停電したままだったと示す。IEA も、ロシアによる発電・送電設備への反復攻撃と間欠的な電力利用を示している。
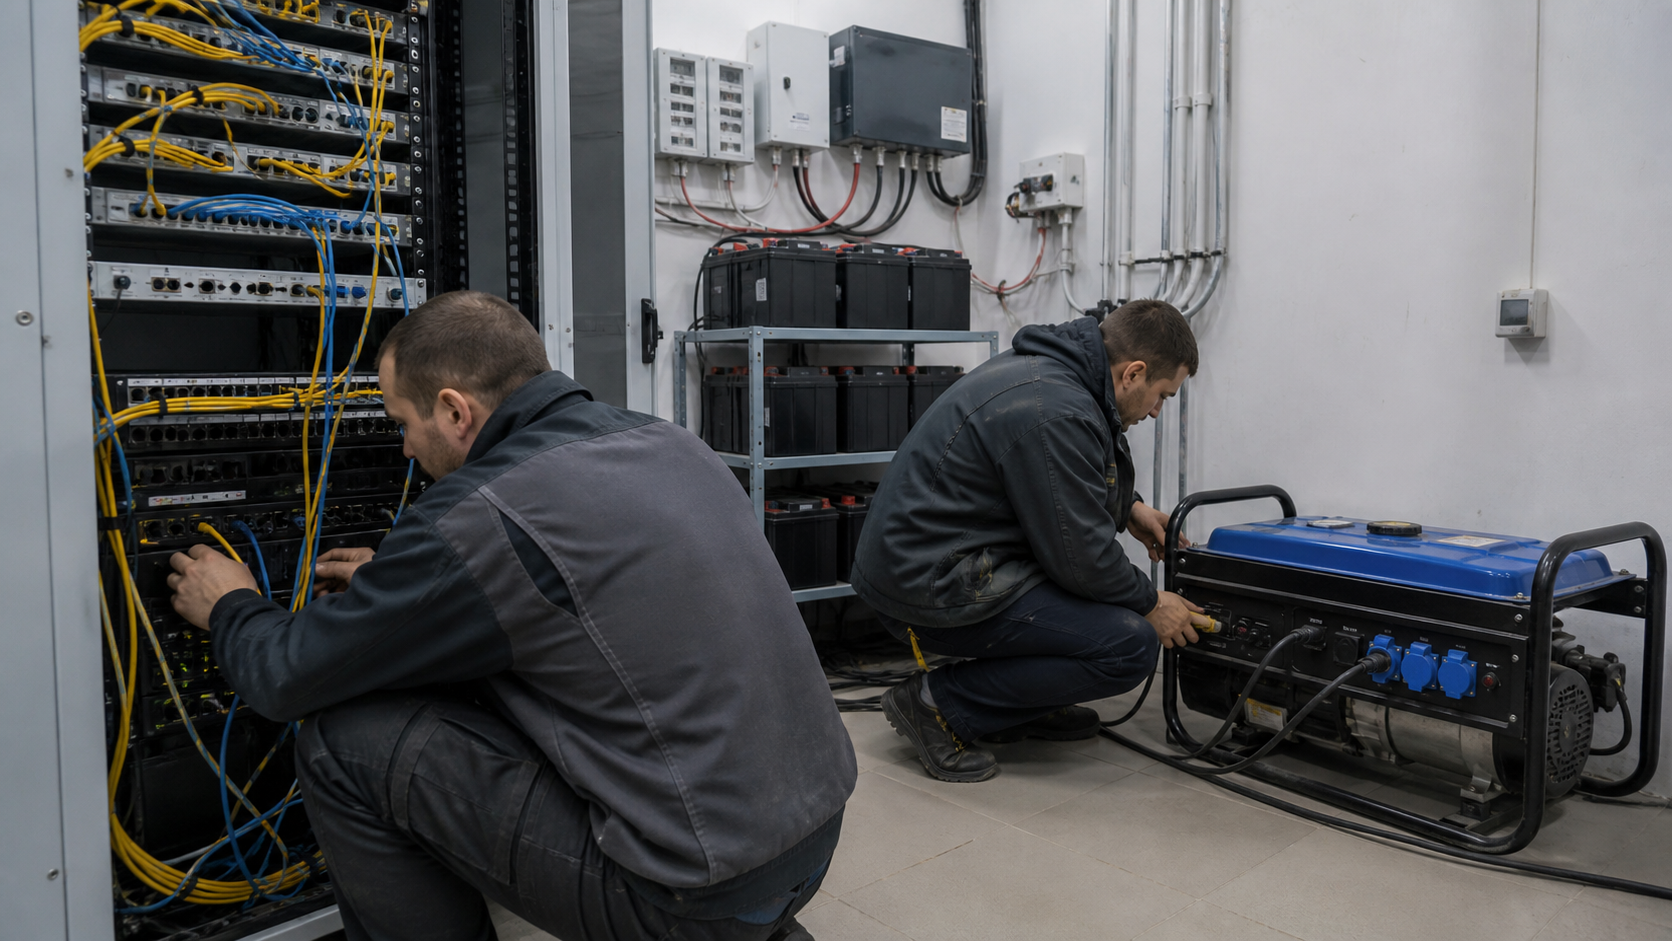
この環境では、バックアップ電源は宣伝用の飾りではない。ノードのバッテリー、発電機、燃料、現場への移動、建物側の電源、顧客宅内機器、交換機材、夜間対応が、回線の実際の価値を決める。DNEPRCOM の公開契約の一部が月数百フリヴニャであるなら、燃料と発電設備は非常に重い。二〇二六年七月二十七日のウクライナ平均軽油価格は一リットル八十八・一八フリヴニャとされる。十リットルで八百八十一・八フリヴニャであり、月二百八十から四百九十フリヴニャの小口回線の月額収入をすぐに超える。小型五キロワット発電機の小売例は数万フリヴニャからさらに高い水準に及ぶ。三万から五万フリヴニャの発電機一台は、月二百八十から四百九十フリヴニャの回線収入で見れば、燃料や設置や保守を除いても六十一から百七十九か月分に相当する。
この単純計算は過度に悲観的に見えるかもしれない。発電機は一つの回線だけのために使うとは限らず、複数顧客、複数ノード、社内設備にまたがって使える。停電も常時ではない。だが、地域通信事業では、費用を分散できる十分な顧客密度があるかがすべてである。低価格の公共回線が点在し、現場対応距離が長く、停電が繰り返されるなら、バックアップ電源は粗利を消す。逆に、同じ地域内に公共施設、企業、集合住宅、行政関連拠点が密にあり、電源対策を束ねて提供できるなら、耐障害性は有料機能になる。
ここで DNEPRCOM の判断は厳しくなる。公開資料だけでは、同社がどのノードにバッテリーを置き、どの建物に発電機を使い、どの顧客が継続性に追加料金を払っているか分からない。大手 Vodafone は家庭向けで最大一ギガビット、無制限、最大百時間の自律運転を掲げ、月二百五十から三百七十五フリヴニャ程度の価格帯を見せる。Kyivstar や Datagroup/Volia も低い家庭向け価格基準を作っている。これらは DNEPRCOM の自治体向け固定回線の直接代替ではないが、買い手の価格感覚を押し下げる。顧客は安い全国ブランドを知りながら、地域事業者に高い継続性を求める。このねじれを料金へ反映できないなら、電力費用は利益ではなく善意を食う。
競争と現実的代替
DNEPRCOM の競争相手は、大手固定回線会社だけではない。移動通信、Starlink、別の地域事業者、既存の自治体網、関連施設間の独自回線、調達仕様の変更も代替になる。Starlink は第三者の価格追跡で端末と月額が米ドル建てで示され、小口固定回線の年間額よりはるかに高い初年度負担になり得る。このため、月二百八十から四百九十フリヴニャの固定回線を完全に置き換える安価な選択肢ではない。しかし、停電、断線、緊急時の保険としては比較対象になる。顧客は「常時の主回線」と「非常時の逃げ道」を分けて考えるようになる。
固定の地域ファイバーや有線接続がなお勝てる理由はある。電力がある時の Mbps 当たり費用、屋内での安定性、遅延、既存機器との接続、住所ごとの施工知識、行政担当者との連絡、故障時の現地確認では、地域事業者が強い場合がある。衛星は設置場所、電源、空の見通し、端末費、月額、運用上の理解が必要であり、すべての幼稚園や学校や行政施設が日常回線として選ぶとは限らない。移動通信も停電時には過負荷になりやすい。したがって、DNEPRCOM の商品は「最安の一般接続」ではなく、「地域の固定接続を知り、必要なら現場で戻す能力」でなければならない。
問題は、その価値を公共調達の仕様が認めるかである。もし入札が単に速度と価格で比較されるなら、DNEPRCOM は大手の価格基準に押される。もし仕様が経路冗長性、静的アドレス、施設別の保守、復旧時間、停電時の運用、既設設備との互換性、現地対応を評価するなら、地域事業者にも価格を上げる余地が出る。公開された小口契約の価格は、前者の圧力が強いことを示している。高めのデータチャネルや開通案件は、後者の価値が部分的に認められている可能性を示す。投資家が確認すべきなのは、DNEPRCOM がこの二つの市場をどう分けているかである。
非公式シグナルと境界線
公開資料には、DNEPRCOM の境界を少し曖昧にするシグナルがある。IPinfo と AbuseIPDB は、dts.net.ua や 194.247.42.0/24 の例を DneprCom LLC と結び付ける一方、見える ASN は AS44894 Ukrchermetavtomatika である。同じ実質所有者が Ukrchermetavtomatyka にも公的に結び付けられているため、これは歴史的なインフラ、共通所有者に近い運用、関連する技術能力、またはデータ上の曖昧さを示す可能性がある。しかし、DNEPRCOM がそのプレフィックスを所有し、自由に全資産を使えると見なしてはいけない。投資判断では、このようなシグナルを「能力の匂い」として使い、「資産の証明」として使わないことが重要である。
同じ考え方は、関連会社リストにも当てはまる。通信、媒体、技術、設備に近い複数の会社と同人物が関係していることは、営業、施工、顧客、技術者、設備、行政対応の周辺能力を示すかもしれない。だが、関連会社が供給者なのか、顧客なのか、インフラ所有者なのか、単なる過去の役職なのかは分からない。小規模企業の公開数字では、こうした関連性が実際の収益性を左右することが多い。もし関連会社が設備を安く使わせ、施工を助け、顧客紹介を行っているなら、DNEPRCOM の表面上の資産規模より運用能力は大きい。もし逆に、取引が曖昧で原価や債権が見えにくいなら、リスクは高まる。
名称の揺れも慎重に扱うべきである。調達ページには DNEPROKOM や DNEPROCOM のような表記が現れることがあるが、EDRPOU と契約行は DNEPRCOM に結び付く。ここで安全な識別子は法人名の英字表記だけではなく、EDRPOU 三七一四九九八六である。ウクライナの公開データでは表記揺れや翻字差が起こり得る。経済分析では、名前の揺れを別会社の証拠にもしないし、逆にすべての類似名を同一会社に吸収もしない。番号、住所、代表者、登録、調達、ネットワーク資源が重なる範囲だけを使うべきである。
資本需要と通貨ミスマッチ
DNEPRCOM の資本需要は、公開貸借対照表より大きい可能性がある。自前固定網を使う規制上の登録、RIPE 組織、IPv4 と IPv6 の資源、公共施設への接続、データチャネル、停電対応があるなら、現金は常に必要になる。現場機材、予備ルーター、光部材、工具、車両、燃料、保守在庫、上位接続費、国際的な資源費用は、売上が入る前に支払う場面が多い。二〇二五年の負債三十七万八千八百フリヴニャは過大には見えないが、同時に大きな金融余力も見せない。資本不足は破綻という形だけでなく、修理待ち、発電時間の短縮、設備更新の延期、上位接続の選択肢縮小として現れる。
通貨の問題も軽くない。顧客収入の多くはフリヴニャ建てに見える。公共契約は地方予算に基づき、月額または契約額はフリヴニャで決まる。一方、RIPE 年会費はユーロ建てで、通信機器や一部の部材、上位サービス、衛星代替、専門機器には外貨または外貨連動の価格感応度がある。ここで正確な為替換算を置く必要はない。重要なのは、収入が地域の公共価格で硬く、費用の一部が国際的または輸入品価格に近いことである。値上げできない事業者ほど、通貨ミスマッチは利益率を削る。
二〇二五年の赤字化は、この構造と整合する。売上が伸びたのに利益が出なかった理由は公開資料では分からない。電力、燃料、修理、設備、賃金、外注、案件の原価、支払遅延、償却、貸倒、一時費用のどれか、または複数かもしれない。だが、地域通信の費用構造を考えると、成長した売上が低粗利案件や原価の高い復旧作業を含んでいれば、赤字化は不自然ではない。むしろ、二〇二四年の高利益率が一時的な好条件、案件構成、費用計上の時期、または特別な要因だった可能性を考えるべきである。
何を評価し、何を保留するか
評価できる点は明確である。DNEPRCOM は二〇一〇年から確認できる登録会社であり、二〇二三年から二〇二四年にかけて規制上のサービス登録を持ち、二〇二四年以降の AS215565 と二〇二五年の 217.70.8.0/24 によって、より直接的な資源管理へ動いたように見える。公共調達には多数の記録があり、ドニプロ市の情報技術部門を含む公共顧客との取引が見える。これは、紙の会社ではなく、地域の公共接続市場に実際の足跡を持つ会社という評価を支える。
保留すべき点も同じくらい明確である。公開資料は、加入者数、回線数、商用顧客比率、家庭向け売上、公共以外の売上、実際の経路多様性、上位回線契約、ポート容量、停電対策、ノード別バッテリー、発電機配備、現場要員、外注比率、支払サイトを示さない。低価格の小口契約と高めの案件が並んでいるが、その粗利は見えない。所有者の関連会社は能力の広がりを示すかもしれないが、DNEPRCOM 単体の資産や収益の裏付けにはならない。古い AS52082 と新しい AS215565 の関係も、公開資料だけでは説明されない。
したがって、投資判断は「小さくても強い地域事業者」でも「赤字だから弱い会社」でもない。より正確には、「地域公共部門に深く入り、ネットワーク資源を整えつつあるが、価格決定力、費用回収、電力冗長化の経済性がまだ確認できない会社」である。魅力は、現地性、公共顧客、資源管理、関連能力の可能性にある。弱点は、低価格契約、顧客集中、戦時電力費用、通貨ミスマッチ、小さい資本基盤、情報不足にある。判断は、この二つを分けて扱うべきである。
判断を変える事実
強気に傾ける事実は、第一に、数千規模の継続加入者または十分な密度を持つ機関エンドポイントの証拠である。低価格でも、密度が高ければ現場費用と電源費用をならせる。第二に、複数年の自治体向け継続性契約で、停電対応、静的アドレス、経路冗長性、復旧時間、保守出動に対して明示的な追加対価があること。第三に、ノード別のバックアップ電源、冗長ファイバー経路、上位接続の多重化、予備部材、現場要員の体制が文書で確認できること。第四に、公共部門以外の企業顧客が分散し、売上が一つの市関連予算に強く依存していないこと。第五に、二〇二六年の実績で二〇二五年の赤字が一時的な拡張または修理費用であり、通常の粗利が回復していること。
弱気に傾ける事実もある。公共調達の大半が低い月額アクセスに偏り、高めの案件が一時的で粗利を残さないなら、成長しても利益は薄い。ドニプロ市関連の大口購入者への依存がさらに強まり、支払い遅延や再入札で運転資金が揺れるなら、顧客集中は価値ではなく脆弱性になる。AS215565 や 217.70.8.0/24 が実際には限定的にしか使われず、上位回線や経路多様性も名目に近いなら、資源管理は競争力ではなく固定費になる。停電対策が顧客に請求できず、燃料と発電設備を会社が負担し続けるなら、地域密着性は差別化ではなく損失要因になる。
最終判断は、DNEPRCOM を「買える物語」ではなく「検証すべき単位経済」として扱うことである。同社は、戦時下のウクライナ地方都市で、低価格の公共接続を提供しながら、規制登録と番号資源を整え、現地の公共顧客に関わる位置にいる。この位置は価値がある。しかし、価値を利益に変えるには、低価格回線を入口にし、開通、データチャネル、継続性、現地保守、電源対策を有料化しなければならない。公開資料が示す二〇二五年の赤字は、その転換がまだ十分に証明されていないことを示す。強い会社かどうかは、回線を持っているかではなく、戦時の継続費用を顧客に説明し、価格に変え、回収できるかで決まる。
実務上の結論
DNEPRCOM を取引先、買収候補、与信先、または地域通信の観察対象として見るなら、最初に聞くべき問いは売上成長ではない。二〇二五年の二九・〇%成長は、会社が仕事を取れていることを示すが、利益を守る証明ではなかった。まず確認すべきは、公共契約のうち、月額アクセス、開通作業、データチャネル、継続保守、設備販売、現地復旧がどの比率を占めるかである。次に、各区分の粗利と現金回収時期である。とくに低額の接続契約は、表面上は安定収入に見えても、障害が一度起きれば人件費と移動費で数か月分の収入が消える。高額案件が同じ顧客群から定期的に出るなら、低額契約は関係維持の費用として説明できる。高額案件が偶発的なら、低額契約は利益を削る固定負担になる。
第二の問いは、電源費用を誰が払うかである。戦時の Dnipropetrovsk では、停電とネットワーク低下が反復する。事業者が発電機、バッテリー、燃料、復旧人員を抱えるなら、それは地域社会にとって価値がある。しかし価値があることと、会社が利益を得ることは別である。顧客が月額料金だけを払い、停電時の特別対応を当然のものとして扱うなら、DNEPRCOM は公共サービスの隙間を私的な資金で埋めることになる。反対に、自治体や施設が継続性を仕様に入れ、復旧体制と電源対策に対価を払うなら、同社の地域知識は価格決定力へ変わる。戦時の通信会社にとって、ここが事業性の分岐点である。
第三の問いは、ネットワーク資源が売上に変わっているかである。AS215565、RIPE 組織、IPv4 と IPv6 の割当は、同社がより自立した通信運用へ進んでいる兆候として読める。だが、番号資源はそれだけで収益を生まない。静的アドレス、経路の見通し、上位接続の選択、顧客別の切り分け、事業者向けサービス、公共施設の信頼性に結び付く時に初めて価値を持つ。もし新しい資源が実運用と顧客提案に使われているなら、DNEPRCOM は単なる低価格アクセス業者ではなくなる。もし資源が名目的で、低額回線の販売にほとんど寄与していないなら、外貨建て費用だけが増える。
第四の問いは、集中をどう管理しているかである。ドニプロ市の情報技術部門と KP Info-Rada-Dnipro が大きな購入者として見えることは、同社の地域的な入り込みを示す。同時に、公共部門は調達手続き、予算年度、政治的優先順位、支払い遅延、入札競争に左右される。強い地域通信会社は、公共顧客を持ちながら、民間企業、集合施設、周辺自治体、関連するデータサービスへ広げる。弱い地域通信会社は、一つの行政予算に依存し、年度末の契約更新と価格競争に振り回される。公開資料はまだどちらかを確定しないが、二〇二五年の赤字化は、この問いを避けられないものにしている。
結局、DNEPRCOM の価値は「小さいのにネットワーク資源を持つ」という見出しでは測れない。測るべきなのは、低価格の公共接続を束ね、現場作業を売り、電力継続性を価格化し、上位接続と番号資源を顧客の実利に変え、集中した公共顧客から現金を遅れず回収する能力である。公開資料だけで、その能力は十分には証明されない。しかし、同社がその検証に値しないわけでもない。登録、調達、規制行、AS、アドレス資源、地域の電力制約が一つの会社の周りに集まっているため、ここには実体のある地域通信経済がある。投資判断は、その実体が利益を生むか、それとも公共性の高い低採算作業を積み上げるだけかを見極める作業である。
この見極めでは、二〇二四年の高利益率を基準値にしてはいけない。二〇二五年の赤字を異常値と決め付けるのも早い。正しい扱いは、二つの年を幅として置き、どちらの年が事業の通常状態に近いかを追加資料で確かめることである。もし二〇二四年が一時的な高採算案件の年で、二〇二五年が電力費用と修理費用を吸収した年なら、投資家は将来の平均利益率を低く見るべきである。もし二〇二五年が新しい資源取得、顧客移行、地域復旧、設備更新の一時費用を含み、二〇二六年に粗利が戻るなら、現在の赤字は過小評価の入口になり得る。いずれの場合も、答えは損益計算書の最終行だけにはない。契約別の原価、現場対応の頻度、電源対策の請求可否、公共支払いの遅れ、資源費用の負担先が、DNEPRCOM の本当の価値を決める。
したがって、今の段階で与えられる最も正直な評価は、慎重な継続観察である。DNEPRCOM は、地域の公共接続に実際の需要を持ち、番号資源と規制上の足場を整え、戦時下でも通信を支える位置にいる。だが、その位置は自動的に高い利益率を生まない。低い公共価格を、現場密度、作業収入、継続性料金、顧客分散に変換できるかどうかが、次の一年の判断を決める。
この転換が見えない限り、売上増加は安心材料ではなく、費用を先に背負った拡大である可能性を残す。確認の順序を誤ると、地域性の価値と低採算の負担を取り違える。
もう一段深く見るなら、DNEPRCOM の単位経済は「回線一本の価格」ではなく「一つの地域クラスターを維持する費用」で測るべきである。月二百八十から四百九十フリヴニャ級の施設接続が同じ町や近接する行政施設にまとまっていれば、一度の現場出動、既設線の知識、予備機材、請求事務を複数契約に配賦できる。反対に、低額契約が離れた拠点に散っていれば、収入は月次で小さく入るのに、障害時の移動、燃料、顧客説明、復旧確認は案件ごとに発生する。二〇二五年の売上増と赤字化は、この密度の問題を疑わせる。公共調達の金額が売上に近い水準で見えるなら、同社は地域公共需要をつかんでいる。しかし、公共需要をつかむだけでは足りない。低額の継続回線を、高めの開通作業、データチャネル、継続性対応、ネットワーク要素へのアクセス、静的な資源管理と束ね、同じ現場網の上で原価を薄められるかが要点である。RIPE の外貨建て会費、上位接続の候補、燃料と発電機の負担、家庭向け大手価格の圧力を考えると、DNEPRCOM に必要なのは単純な顧客数ではなく、修理と電源をまとめて支えられる地理的密度と、公共顧客がその密度の価値を価格として認める契約構造である。
このため、低額契約の数が増えるほど良いとは限らない。近い施設を束ねる契約なら保守の平均費用を下げるが、離れた施設を安値で取りに行く契約なら、売上は増えても予備時間、移動、燃料、説明責任が増える。DNEPRCOM の二〇二五年の姿は、まさにこの選別が利益率を左右する会社として読むべきである。
情報源
- https://opendatabot.ua/c/37149986
- https://youcontrol.com.ua/catalog/company_details/37149986/
- https://opendatabot.ua/p/liubymyi-konstiantyn-mykolaiovych-JzRA0vK5UUNB1gvTHggIyg
- https://vkursi.pro/company/kved/j/49
- https://data.gov.ua/dataset/ad65395c-55c6-4ff6-abfa-14709b66d9ae
- https://nkek.gov.ua/hromadskosti/publichna-informatsiia/nabory-danykh-nkek-shcho-pidliahaiut-opryliudnenniu-u-formi-vidkrytykh-danykh/reiestr-postachalnykiv-elektronnykh-komunikatsiinykh-merezh-ta-posluh
- https://data.gov.ua/dataset/3a90c77d-5985-47e0-bcec-27b6c670844f/resource/5c66a2db-7f1a-4bca-9d2e-61cdf4199989/download/registerekp.csv
- https://zakon.rada.gov.ua/rada/show/v0170897-24
- https://rdap.db.ripe.net/autnum/215565
- https://rdap.db.ripe.net/entity/ORG-LA1881-RIPE
- https://rdap.db.ripe.net/ip/217.70.8.0/24
- https://www.ipxo.com/ip-info/217.70.8.0/24/
- https://www.ip2location.com/as215565
- https://radar.cloudflare.com/routing/as215565
- https://radar.cloudflare.com/quality/as215565
- https://whois.ipip.net/AS215565
- https://rdap.db.ripe.net/autnum/52082
- https://ipgeolocation.io/browse/asn/AS52082
- https://ipinfo.io/AS52082
- https://ipinfo.io/194.247.42.61
- https://www.abuseipdb.com/check/194.247.42.181
- https://www.datagroup.ua/en/pro-kompaniyu
- https://www.peeringdb.com/asn/3326
- https://netassist.ua/en/service/channels_for_providers
- https://www.peeringdb.com/asn/29632
- https://www.peeringdb.com/asn/1820
- https://clarity-project.info/tender/00a11dff22e1455a9c9dac342ca1d23d
- https://clarity-project.info/tender/ab9e50caa1934c0186e73771fac70074
- https://clarity-project.info/tender/6a72485bf9ef4074b015eed550dd8db0
- https://clarity-project.info/tender/5b7c7f357a844b618c75f981f70006bc
- https://clarity-project.info/tender/e4e7ac127e544da28c001722cfc3e584
- https://clarity-project.info/tender/c1af895d19f94e5294e379876d22502d
- https://clarity-project.info/tender/b383167d096b46ed832cae476bb1ff7c
- https://clarity-project.info/tender/e0a0ba3683fe4641b979238fe578e503
- https://clarity-project.info/tender/56856422655e4bb69a115fb629e1b0e3
- https://spending.gov.ua/new/disposers/36094821/agreements
- https://freedomhouse.org/country/ukraine/freedom-net/2024
- https://blog.cloudflare.com/q1-2026-internet-disruption-summary/
- https://grids.dtek.com/en/media-center/press/rosiyani-atakuvali-energoinfrastrukturu-dnipropetrovschini/
- https://www.iea.org/reports/ukraines-energy-security-and-the-coming-winter/ukraines-energy-system-under-attack
- https://www.vodafone.ua/home-internet
- https://kyivstar.ua/home-internet?nav_source=mainpage_navigation
- https://www.datagroup.ua/en/kiev/b2c/internet-tb/detalnishe-vse-e-internet-s-100-gpon
- https://starlink-prices.com/country/ua/usd
- https://index.minfin.com.ua/ua/markets/fuel/dt/
- https://rozetka.com.ua/ua/generators/c152564/locations%3Dlviv%3Bnominalnaya-moshchnost-kvt-240181%3D46-5-kvt/
- https://www.ripe.net/membership/payment/
- https://bank.gov.ua/en/open-data/api-dev
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加