
Resumen
- La cartera de cierre de Tejas Networks creció un 51 % entre el final del primer y del segundo trimestre de 2026-27, hasta ₹2.315 crore. La empresa afirma que comenzaron los primeros envíos del pedido adicional TCS/BSNL 4G. Eso demuestra trabajo por ejecutar, no caja ni margen ya realizados.
- Al cierre, el inventario seguía en ₹2.314 crore y la deuda neta aumentó a ₹4.384 crore. La secuencia decisiva es entrega, aceptación y facturación, cobro y, después, una reducción sostenida del capital circulante y la deuda.
Los resultados de octubre muestran dos señales distintas. En el trimestre terminado el 30 de septiembre, Tejas facturó ₹406 crore, un 55 % más que los ₹262 crore de un año antes. Frente al primer trimestre de 2026-27, sin embargo, el aumento fue de solo ₹4 crore. La pérdida neta quedó en ₹207 crore: menor que los ₹307 crore del mismo periodo del año anterior, pero algo superior a los ₹202 crore del trimestre previo. La pérdida EBITDA pasó de ₹99 crore en el primer trimestre a ₹108 crore en el segundo. El crecimiento interanual parte de una base débil; la comparación secuencial indica que escala y rentabilidad aún no avanzan juntas.
La cartera crece, pero el balance explica por qué importa convertirla. Tejas comunicó ₹2.315 crore de pedidos al cierre, frente a ₹1.529 crore al final del primer trimestre, un aumento del 51 % según la compañía. En esa comparación, el capital circulante neto bajó de ₹4.478 crore a ₹4.235 crore. Las cuentas por cobrar, netas de anticipos de clientes, descendieron de ₹2.232 crore a ₹2.042 crore; el inventario solo pasó de ₹2.358 crore a ₹2.314 crore. La caída de ₹44 crore es pequeña frente al stock que permanece inmovilizado.
El efectivo y equivalentes bajaron de ₹589 crore a ₹451 crore, mientras la deuda neta subió de ₹4.277 crore a ₹4.384 crore.
La dirección atribuye el menor capital circulante a la reducción de cuentas por cobrar tras los cobros, al descuento de facturas sin recurso y a la liquidación de anticipos de clientes. Explica la mayor deuda neta por la financiación de operaciones e inversiones. Las medidas no son equivalentes: el capital circulante puede bajar a la vez que cae la caja y aumenta la deuda. El descuento sin recurso puede adelantar el efectivo de ciertas facturas, pero la presentación no detalla cuantía, calendario ni recurrencia. Un trimestre tampoco demuestra que una gran posición de inventario se haya convertido en caja.
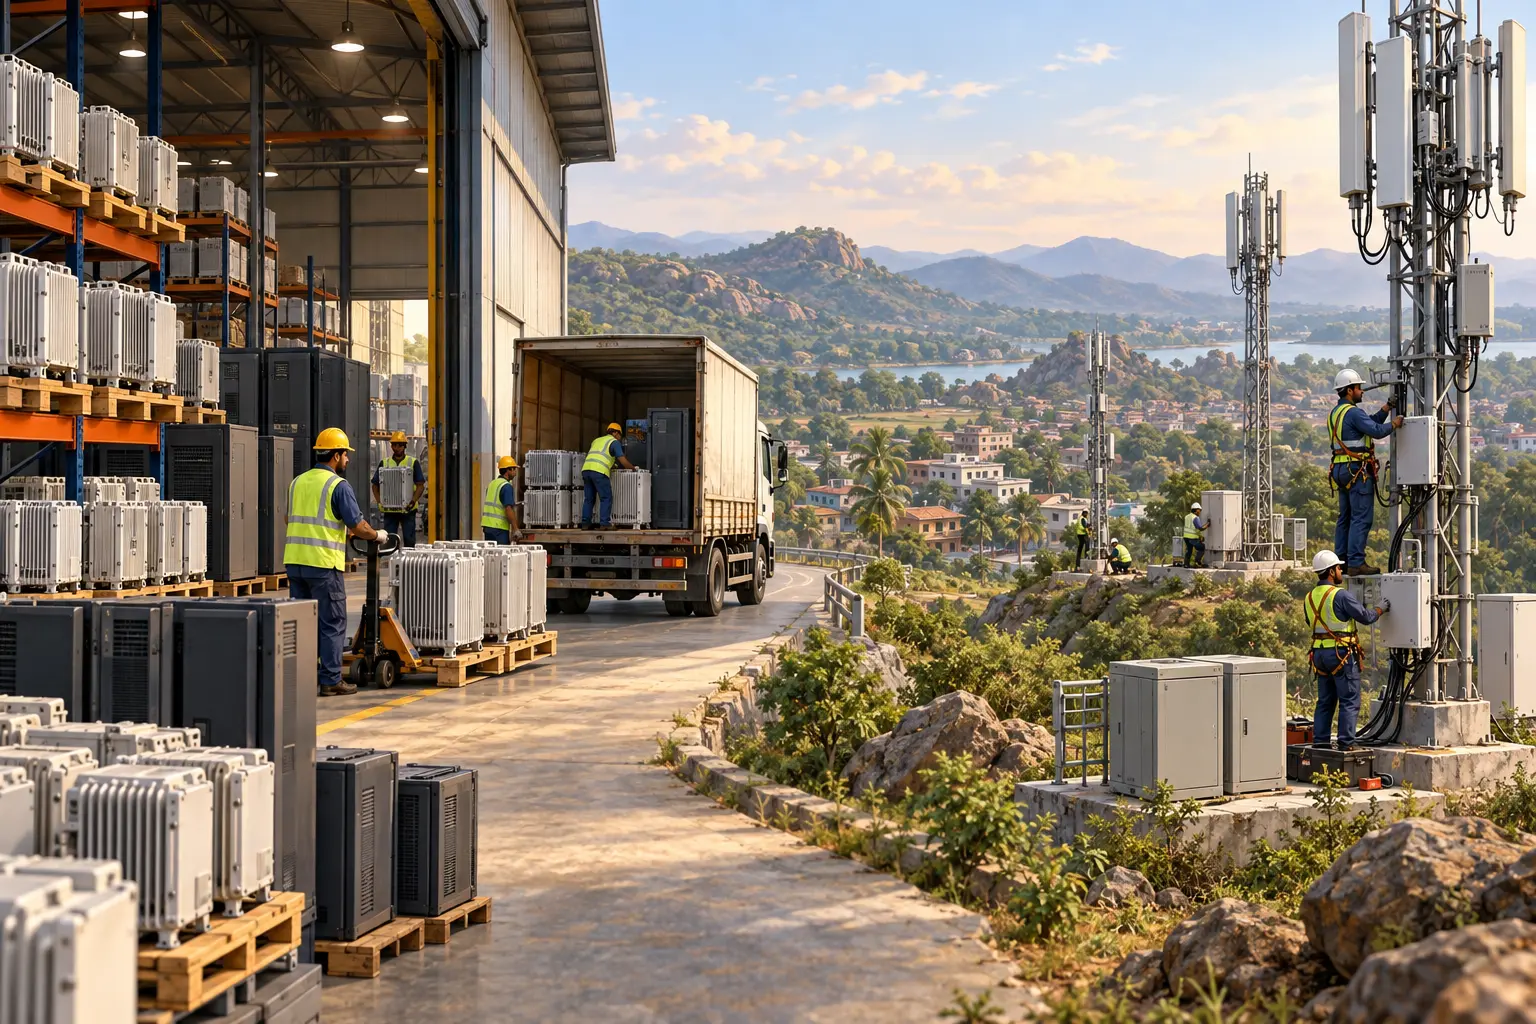
El vínculo operativo es el pedido adicional de 4G de BSNL. Una comunicación bursátil del 27 de agosto dice que Tejas recibió de Tata Consultancy Services una carta de intención para suministrar equipos de acceso radioeléctrico, accesorios y materiales de instalación para 18.685 sitios de BSNL, por ₹1.537 crore; el pedido detallado se emitiría más adelante. La presentación de octubre afirma que los primeros envíos comenzaron en el segundo trimestre y que se prevé utilizar una parte importante del inventario en ese trabajo. Tejas identifica como prioridades la entrega puntual, reducir inventario, cobrar y alcanzar un EBITDA trimestral positivo.
No publica el margen del pedido, las condiciones de pago, los hitos de entrega, los sitios aceptados ni los cobros atribuibles al contrato.
Las fuentes contienen una discrepancia numérica. El texto del comunicado de resultados menciona 18.865 sitios; la comunicación bursátil de agosto y la presentación de octubre señalan 18.685. Aquí se usa la cifra respaldada por el documento regulatorio contemporáneo y la presentación, sin fingir que el comunicado ya fue conciliado. La carta de intención de ₹1.537 crore no equivale a ingresos reconocidos, y el número de sitios no revela qué parte del inventario total de Tejas corresponde a BSNL.
La composición geográfica aporta contexto, no concentración por cliente. India representó el 88 % de los ingresos del trimestre y el 96 % de la cartera al cierre; el resto fue internacional. Esas cifras no identifican qué cliente concentra los pedidos. Tejas también afirma que empezaron los envíos de un pedido distinto para una red 5G integral en Sudamérica. Ese trabajo no debe mezclarse con BSNL ni utilizarse para atribuir movimientos de inventario al contrato indio.
La pregunta de mercado no es solo si hay demanda. Una cartera más amplia y los envíos son avances dentro de una cadena larga. Hay que comprobar si los equipos salen del inventario en condiciones que generan ingresos, si las facturas se convierten en efectivo sin depender continuamente de anticipos o descuentos y si esa caja acaba reduciendo la deuda mientras mejora el EBITDA. La información pública todavía no muestra esa secuencia. Una cartera pendiente de ejecución no libera el balance.
En infraestructura, los equipos son insumos para construir una red; no demuestran el valor de un servicio en uso ni quién captura su caja. Aplicada como lente analítica, no como fuente de hechos sobre Tejas, esa distinción exige pruebas operativas y financieras a la vez. El caso de conversión mejoraría con entregas acompañadas de menos inventario, cuentas por cobrar estables o menores, cobros efectivos y una mejora sostenida del EBITDA. Si crecen los ingresos pero inventario y deuda siguen altos, aumenta la actividad sin aliviar todavía la financiación que la sostiene.
Fuentes
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance