Resumen
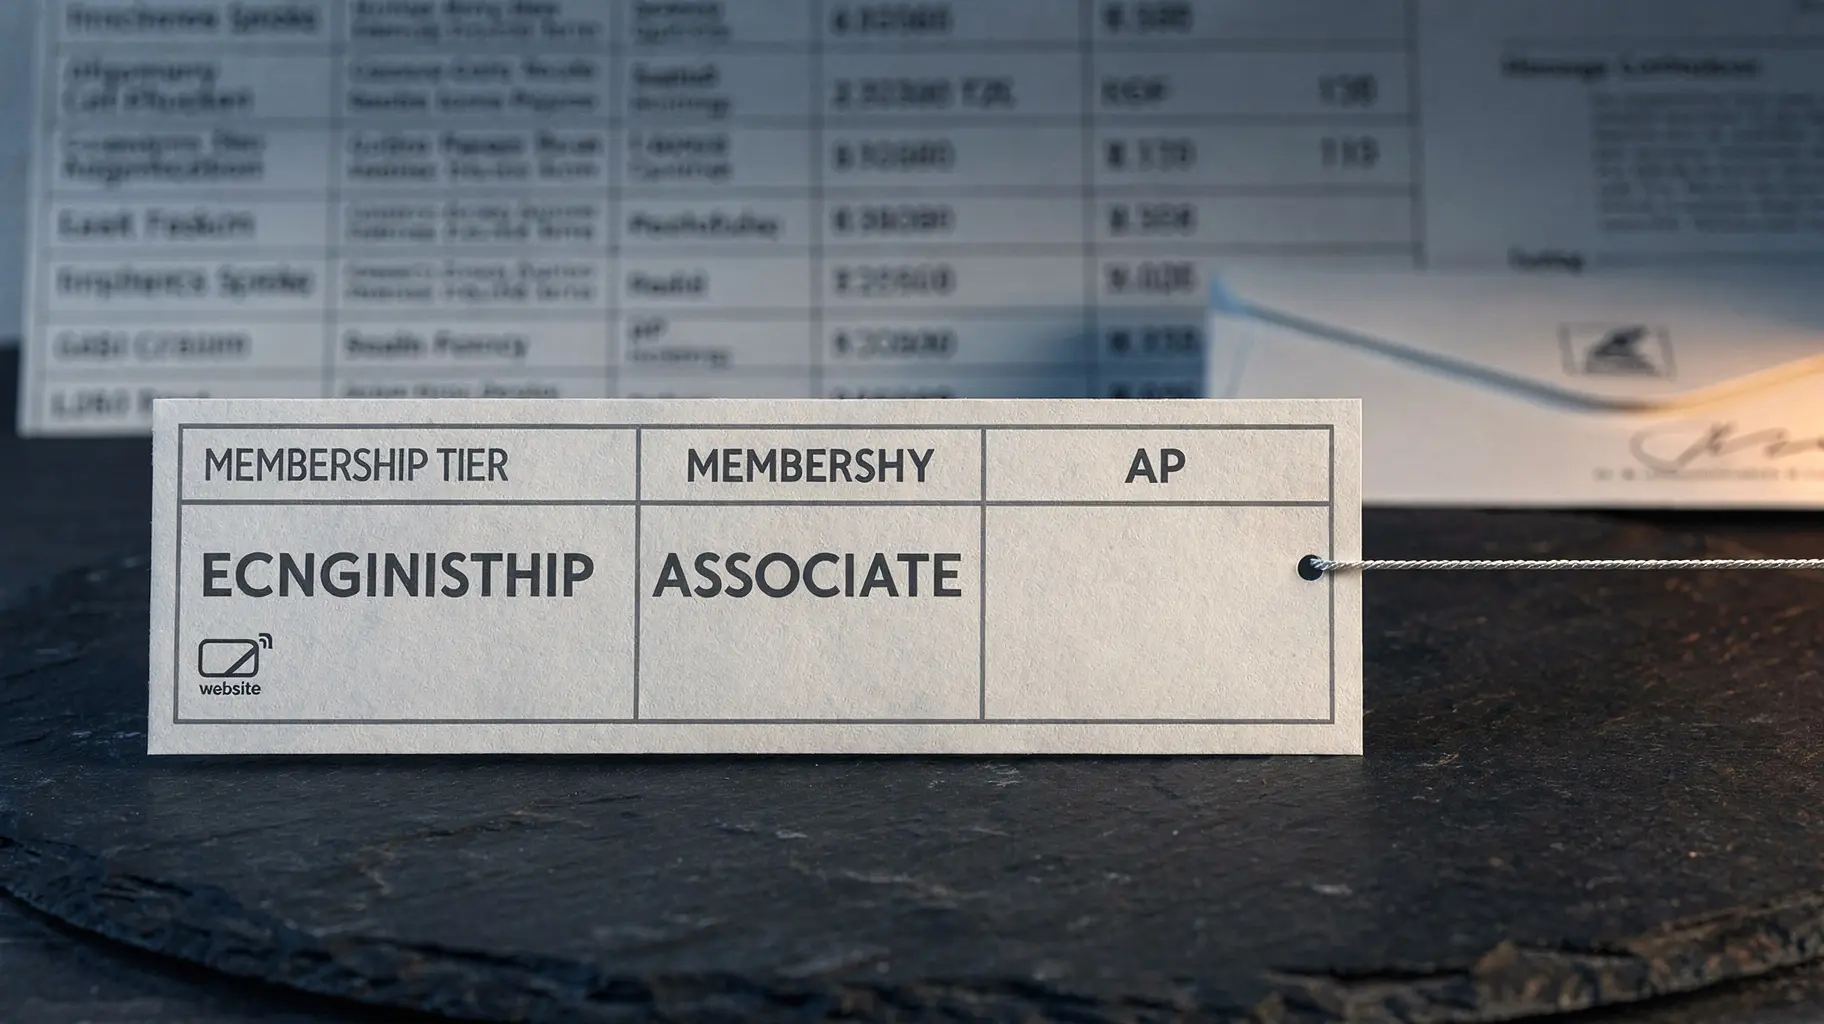
- El directorio público de APNIC inscribe a IPv4 Mall Ltd. como socio ASSOCIATE en la columna AP, con un enlace a su web, y la fila no contiene ningún bloque de direcciones.
- APNIC señala que sus niveles corresponden al número de recursos de direccionamiento sobre los que una organización tiene derechos: el nivel habla de derechos, no de facturación.
- La empresa vende la compra, la venta y el alquiler de direcciones IPv4 y se presenta como bróker que opera con RIPE, APNIC y ARIN. La intermediación se remunera con el margen y la comisión de una transferencia que no tiene que financiar con direcciones propias.
La fila, tal como se lee
APNIC publica un directorio de socios en forma de tabla, y la entrada de esta empresa es una fila de esa tabla. Se lee así: | IPv4 Mall Ltd. | ASSOCIATE | AP | (la fila del directorio público de APNIC).
Tres columnas en ese orden: el nombre de la organización envolviendo un enlace a su web, el nivel de adhesión y la columna de economía. Las filas vecinas de la misma tabla tienen exactamente la misma forma — otro nombre, otro enlace, otro nivel, otro código de economía. Nada en ese formato invita a confundirlo con un registro de asignaciones: ni prefijo, ni número de sistema autónomo, ni tamaño. Es un anuario, no un libro de cuentas.
Esa distinción sostiene todo lo que sigue. Un registro dice mucho sobre quién tiene derechos sobre recursos numerados y casi nada sobre quién organiza los intercambios. Son dos preguntas distintas, documentadas con dos tipos de piezas distintas, y la capa de los brókeres vive justamente en el hueco entre ambas.
Qué significa el nivel según APNIC
La página de socios de APNIC es explícita: «Membership tiers correspond to the number of IP address resources each organization has rights over.» (https://www.apnic.net/about-apnic/organization/structure/members/).
Leído sin adornos, el nivel es un enunciado de cantidad sobre derechos. ASSOCIATE no es, por tanto, una etiqueta comercial, ni una insignia de antigüedad, ni una clasificación de servicio. Es una posición en una escala que APNIC define por la magnitud de los derechos sobre el espacio de direccionamiento. La afirmación es estrecha y hay que mantenerla estrecha: el nivel informa sobre la escala de las tenencias, no sobre la escala del comercio.
El límite honesto está exactamente aquí. Las fuentes retenidas no citan la tabla de APNIC para el nivel asociado. Que ASSOCIATE sea un piso, una banda o un umbral situado por debajo de la asignación ordinaria más pequeña, nada de lo leído para este artículo lo establece. El nivel queda caracterizado aquí solo por la regla general de APNIC: los niveles siguen los derechos sobre los recursos. Eso basta para establecer que la etiqueta se refiere a derechos; no basta para dimensionarlos.
Qué vende la empresa
La web es una página de venta y dice lo que hace sin ornamentos. «IPv4Mall is your go-to partner for all things IPv4 addresses. Whether you need to buy, sell, or rent, we simplify the process.» Más adelante: «As an NCC broker, we’re experts in navigating the process with RIRs like RIPE, APNIC, and ARIN, ensuring smooth and compliant transactions for our clients—while making sure it’s a profitable experience for everyone involved.» Y también: «IPv4Mall connects buyers and sellers quickly and securely.» (https://ipv4mall.com/).
Tres verbos — comprar, vender, alquilar — y un nombre que los organiza: bróker. El pie de la misma web muestra «IPv4 Mall Ltd» y «IPv4Mall © 2026 All Rights Reserved.» El nombre comercial de la página y el nombre de la fila del registro designan, por tanto, la misma identidad jurídica, y la presentación de la página es un trabajo de intermediario: moverse por el procedimiento del registro en nombre de clientes, a través de los registros que ella misma nombra.
En ningún punto de esa página la empresa reivindica la propiedad de una gran cartera de direcciones. Esa ausencia no es una omisión que deba corregirse por deducción. Es el primer indicio sobre el modelo de negocio.
Vender lo que no hace falta poseer
La economía de la intermediación es poco espectacular y fácil de enunciar. En una transferencia, un bloque de direcciones pasa de un titular a un comprador mediante un procedimiento de registro. Un bróker que nunca posee el bloque gana un margen o una comisión sobre una operación que no tiene que financiar con capital inmovilizado en direcciones. Su insumo escaso es la competencia procedimental en política de transferencias, más el manejo de la contraparte: calendario, expediente y el arreglo de depósito o liquidación que hace que ambas partes estén dispuestas a moverse.
Por eso una huella registral delgada es compatible con un corretaje que funciona, y no una prueba en su contra. Donde un bróker carga con el depósito, garantiza el cierre o toma posición sobre el bloque, aparece una exigencia de capital y el balance empieza a contar. Donde pone en contacto, tramita y acompaña una solicitud, la exigencia es de otra naturaleza: conocimiento, relaciones e historial de expediente limpio. Las fuentes retenidas no dicen cuál de esas dos formas ocupa esta empresa, y es un vacío real, no una precaución retórica.
La inversión merece nombrarse, porque casi todos los lectores llevan la hipótesis contraria. En un mercado de direcciones la imagen intuitiva es la del almacén: un vendedor sentado sobre sus bloques, soltándolos a medida que los precios se mueven. La fila del registro, normalmente, es el inventario. Pero una capa de corretaje puede existir por encima de los titulares, y en esa capa la fila del registro es un título de acceso — la prueba de una posición ante el registro cuya conformidad es necesaria para transferir — más que un balance.
Lo que la fila no puede decir
Los límites son precisos y conviene fijarlos una vez en lugar de dispersarlos en niebla.
La fila citada no lleva ninguna delegación IPv4 ni AS para IPv4 Mall Ltd. Eso no establece que la empresa no tenga ningún espacio de direccionamiento; establece que esta fila no lleva ninguno. Un registro de delegaciones y una entrada de anuario de socios son dos artefactos distintos, y tomar la ausencia de uno como prueba sobre el otro es exactamente el error que este artículo quiere evitar.
El campo de economía indica AP, y no aporta domicilio legal, ni número de registro, ni lugar de constitución. El vehículo jurídico detrás del nombre no está identificado en las fuentes retenidas. El campo de economía de APNIC es una convención de geografía registral, no un certificado de constitución, y la distinción importa a cualquiera que considere una transferencia transfronteriza.
Ninguna fuente retenida da volumen transferido, precio, número de clientes ni ingresos. No cabe construir aquí ninguna afirmación de cuota de mercado, ningún cálculo de margen y ninguna clasificación. Cualquier cosa que se pareciera a una tabla de posiciones sería una invención.
Y por último, la tabla del nivel asociado no está citada: el nivel queda caracterizado solo por la regla general de APNIC. Es el cuarto límite, y el que más se ignora, porque los nombres de nivel se leen como notas y las notas invitan a comparar.
Qué zanjaría la cuestión
La lectura en clave de corretaje es refutable, y eso la vuelve interesante como provisional en lugar de veredicto. El mecanismo trae sus propias pruebas.
Si apareciera un registro de delegación que nombrara a la entidad en los datos del registro, la lectura de corretaje puro se debilitaría: un bloque en poder de la empresa apunta a la tenencia de inventario, con la intensidad de capital y la exposición al precio que la acompañan. Si el nivel de la misma fila de anuario se moviera, la posición de la entidad en la escala de derechos de APNIC cambiaría, y ese movimiento sería un enunciado sobre tenencias y no sobre marketing. Si la web dejara de anunciar compra, venta y alquiler para describir una cartera propia, el negocio descrito habría cambiado de forma.
A la inversa, una empresa puede intermediar cada año más volumen sin que su fila de registro cambie un solo carácter, porque los derechos que tiene no necesitan crecer con las operaciones que organiza. Esa asimetría es todo el asunto. Los datos del registro son un mal instrumento para medir el caudal de un mercado en el que el caudal pertenece a las contrapartes.
Por qué esto desborda a una sola empresa
En un mercado construido sobre un conjunto finito, la capa de los intermediarios decide la velocidad a la que un bloque llega a la organización que lo necesita, y en qué condiciones. Esa función es real y es en gran medida invisible en las estadísticas de registro, que cuentan derechos y no operaciones. La consecuencia para un comprador es práctica: un título registral acredita derechos y una posición de procedimiento, no la profundidad de un inventario.
Las preguntas que de verdad fijan el precio de una operación — qué bloque, a nombre de quién figura en cada etapa, qué ocurre con el dinero mientras se tramita la solicitud — se resuelven con las contrapartes y sus expedientes, no con una fila de anuario.
Para un titular que decide cómo salir, la misma asimetría juega al revés. Un intermediario amplía el conjunto de compradores y acorta el plazo de cierre, a cambio de un margen. Vender en directo conserva el margen y alarga la espera. Ninguna de las dos rutas resulta luego visible en las tablas del registro.
La ficha del directorio
BTW sigue a IPv4 Mall Ltd. en su directorio en https://btw.media/es/directory/ipv4-mall-ltd-ap Solo para el Círculo Estratégico como socio de APNIC con huella de titular de recursos. Esa ficha advierte de forma explícita que no se clasifique a la entidad como proveedor de acceso, proveedor de tránsito IP, proveedor de nube, registro u operador de red gestionada sin elementos distintos. La advertencia es la misma disciplina que aquí se aplica a la propia fila del anuario: describir la huella que se ha leído y rechazar las etiquetas que las pruebas no llevan.
Un título de acceso, no un stock
La fila de APNIC dice sobre qué tiene derechos IPv4 Mall Ltd. en el registro. La web dice qué vende la empresa. Ninguno de los dos documentos es un balance, y ninguno se diseñó nunca para serlo. En un mercado que gira sobre un conjunto fijo de direcciones, esto es exactamente el aspecto de la capa de brókeres vista desde fuera: un negocio construido sobre los haberes de otros, cuyo expediente público es un derecho a operar más que una prueba de stock.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para el Círculo Estratégico
Círculo Estratégico
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete al Círculo EstratégicoSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance