
Zusammenfassung
- Siemens verbindet eine strategische Investition in Skeleton Technologies mit weltweiten exklusiven Verkaufsrechten für den Rechenzentrumsmarkt. Die Vereinbarung sichert einen Vertriebskanal, sie ist keine angekündigte Übernahme.
- Der wirtschaftliche Wert muss sich in Messungen an konkreten Standorten zeigen. Öffentlich sind weder Siemens’ endgültige Beteiligung noch die Laufzeit der Exklusivität, benannte Installationen oder unabhängig geprüfte Leistungsdaten.
Die wichtigste Nachricht der Siemens-Skeleton-Vereinbarung steckt weniger in der Milliardenbewertung als in der Verbindung von Kapital und Marktzugang. Siemens kündigt eine strategische Beteiligung an dem estnischen Speicheranbieter an und will dessen Produkte weltweit exklusiv an Rechenzentren verkaufen. Nach Angaben von Siemens reicht die Beziehung bis zu einer Technologiepartnerschaft im Jahr 2022 zurück; seit 2023 sei Siemens bereits Investor.
Beide Seiten bringen unterschiedliche Ressourcen ein. Skeleton entwickelt Hochleistungssysteme mit Superkondensatoren und plant, Fertigung und Forschung in den USA auszubauen. Siemens verfügt über ein breites Angebot elektrischer Infrastruktur und Kontakte zu Rechenzentrumsprojekten. Wo Transformatoren, Stromversorgung, Netzanschlüsse und Bauzeiten den Ausbau von KI-Anlagen begrenzen, könnte diese Kombination den Weg von der Technologie zur Projektplanung verkürzen.
Ein exklusiver Vertriebskanal ist jedoch kein Nachweis für Nachfrage. Siemens erklärt, neun der zehn größten Rechenzentrumsanbieter weltweit zu unterstützen. Das beschreibt Siemens’ Kundenbeziehungen, nicht Bestellungen von Skeleton-Anlagen. Die Mitteilung nennt weder einen installierten Kundenstandort noch Auftragsvolumen oder die Laufzeit und Bedingungen der Exklusivität. Auch die Beteiligungshöhe und die damit verbundenen Kontrollrechte von Siemens bleiben unbekannt.
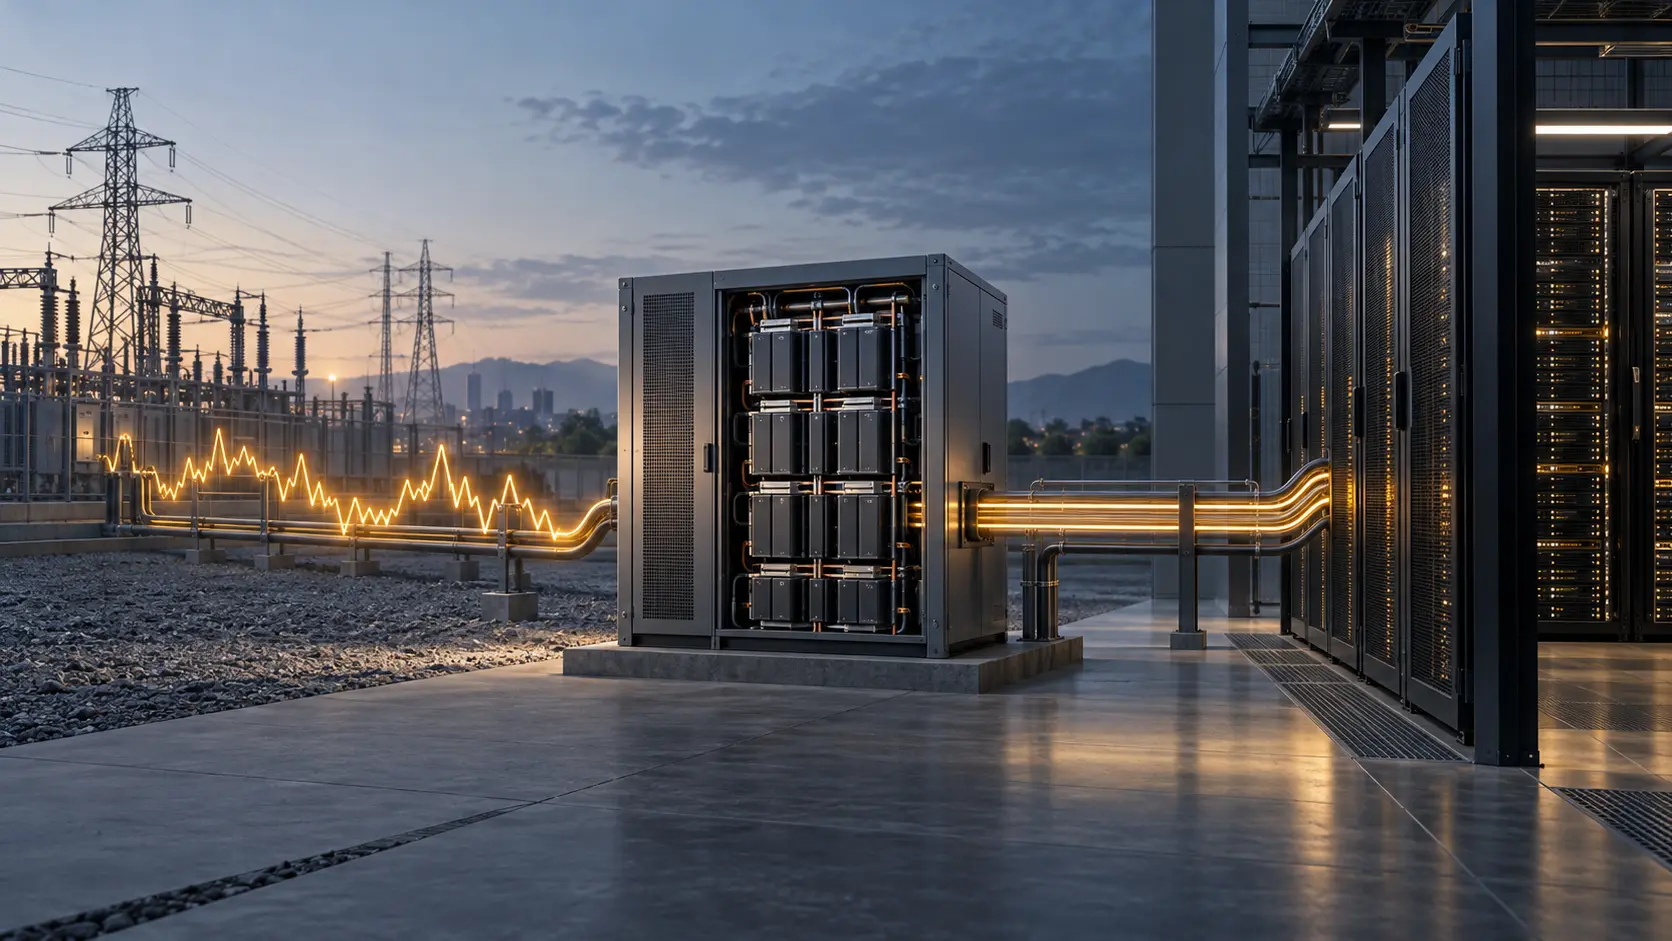
Für die Bewertung ist eine technische Grenze zentral: Das angekündigte Produkt puffert schnelle Leistungsänderungen, erzeugt aber keinen Strom. Siemens beschreibt die Superkondensatoren als elektrischen Stoßdämpfer für die Lastsprünge von KI-Anwendungen. Eine kurzfristige Pufferung kann Lastspitzen glätten und bestimmte Störungen mindern. Sie liefert nicht selbst Energie über Stunden, schafft keinen Netzanschluss und ersetzt keine Erzeugungskapazität. Das ist eine analytische Abgrenzung; keine der beiden Firmen hat unabhängige Standortdaten veröffentlicht, die den Effekt beziffern.
Der Ausblick der Internationalen Energieagentur für 2026 erklärt das Marktinteresse. Der Stromverbrauch von Rechenzentren soll laut IEA von 485 Terawattstunden 2025 auf 950 TWh 2030 steigen; bei KI-zentrierten Anlagen fällt das Wachstum noch stärker aus. Die Behörde verweist auf große und schnelle Lastschwankungen beim Training und Einsatz von KI. Das schafft einen möglichen Markt für Flexibilitätslösungen, bestätigt aber keine Anbieterangabe zu Einsparungen. Zugleich können sich Lastprofile ändern, wenn Rechenzentren schrittweise befüllt werden; Netzzugang und zusätzliche Erzeugung bleiben übergeordnete Engpässe.
Skeleton bezeichnet die Finanzierung als eine von Siemens angeführte Runde im neunstelligen Bereich und gibt eine Bewertung von mehr als einer Milliarde US-Dollar an. Mehr als 200 Millionen US-Dollar sollen in den Ausbau des US-Geschäfts und Forschung im Silicon Valley fließen. Bloomberg Law berichtet unter Berufung auf Skeleton von mehr als 100 Millionen US-Dollar und einem Abschluss im Oktober. Siemens erklärt dagegen, die Transaktionen würden nach Erfüllung üblicher Abschlussformalitäten vollzogen. Die öffentliche Dokumentation klärt nicht, ob beide Aussagen verschiedene Vollzugsschritte betreffen.
Sie sollten daher nebeneinanderstehen, bis weitere Belege vorliegen.
Eine gleichentags veröffentlichte Mitteilung des Altaktionärs AS Harju Elekter beschreibt einen gesonderten Vorgang. Das Unternehmen habe ein Angebot der Siemens International Holding B.V. angenommen, einen Teil seiner Skeleton-Beteiligung für 5,7 Millionen Euro zu verkaufen. Der Abschluss werde 2026 erwartet; Harju Elekter bleibe danach Aktionär. Die Mitteilung ordnet den Sekundärverkauf nicht der neuen Kapitalrunde zu. Beide Beträge dürfen deshalb nicht zu einer einzigen Finanzierungszahl addiert werden.
Die entscheidende Marktfrage lautet nicht, ob KI-Rechenzentren Strom benötigen. Zu prüfen ist vielmehr, ob Siemens seine Kundenbeziehungen und Infrastrukturprodukte in wiederholte Skeleton-Installationen übersetzen kann und ob Skeleton die Fertigung steigert, ohne Leistung und Liefertreue zu verlieren. Aussagekräftig wären benannte Anlagen, gemessene Spitzenlastsenkung gegenüber einer klaren Ausgangsbasis, Reaktionsdauer, Verfügbarkeit, Gesamtkosten der Installation und Auswirkungen auf Rechenkapazität oder Stromrechnung.
Skeletons Angaben von bis zu 40 Prozent Energieeinsparung und zweistelligen GPU-Leistungsverbesserungen bleiben Unternehmensbehauptungen. Die geprüften Unterlagen enthalten keine unabhängigen Versuche, Bezugsgrößen oder Kundenstichproben.
Damit ist die Vereinbarung eine vertikale Vertriebswette: Siemens ergänzt sein Infrastrukturangebot um einen exklusiven Produktweg; Skeleton erhält Kapital und einen globalen Industrievertriebspartner. Ein solcher Zugang kann strategisch wertvoll sein, bevor sich die Technik als Standard etabliert. Die Investitionsthese hängt dennoch von Aufträgen, Installationen und messbaren Kundeneffekten ab – nicht allein vom erwarteten Wachstum des KI-Strommarkts.
Quellen
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten