
Zusammenfassung
- Im zweiten Quartal des Geschäftsjahres 2027 erzielte Ooma 75,579 Mio. US-Dollar mit Abonnements und Dienstleistungen. Das waren exakt 90,81 Prozent des Gesamtumsatzes beziehungsweise gerundet 91 Prozent. Der GAAP-Bruttogewinn dieses Bereichs betrug 52,920 Mio. US-Dollar bei 70,02 Prozent Marge.
- Produkte und Sonstiges kamen auf 7,649 Mio. US-Dollar Umsatz und 9,581 Mio. US-Dollar Kosten. Daraus entstanden 1,932 Mio. US-Dollar Bruttoverlust und eine Marge von minus 25,26 Prozent. Der Verlust sank binnen eines Jahres um 549.000 US-Dollar, obwohl der Spartenumsatz um 46,39 Prozent zulegte.
- Ooma verkauft Geräte nach eigener Aussage offensiv bepreist, um die Nutzung der Plattform zu fördern, und rechnet auf absehbare Zeit mit einer negativen Marge. Nicht veröffentlicht wird die Kohortenrechnung von Gerät und Installation über Aktivierung und Bindung bis zum einbehaltenen Service-Bruttogewinn.
Zwei Ergebnisrechnungen für denselben Kunden
Der Anteil wiederkehrender Erlöse ist eindrucksvoll. Ooma setzte in den drei Monaten bis zum 31. Juli 2026 insgesamt 83,228 Mio. US-Dollar um. Davon entfielen 75,579 Mio. US-Dollar auf Abonnements und Dienstleistungen. Die genaue Quote von 90,81 Prozent bestätigt die gerundete Unternehmensangabe von 91 Prozent.
Auch die Bruttomarge trägt das Bild. Den Serviceerlösen standen Kosten von 22,659 Mio. US-Dollar gegenüber. Übrig blieben 52,920 Mio. US-Dollar Bruttogewinn und 70,02 Prozent Marge. Gegenüber dem Vorjahr wuchsen die Serviceerlöse um 23,62 Prozent, der zugehörige Bruttogewinn um 23,90 Prozent. Das wiederkehrende Geschäft vergrößerte also nicht nur seinen Anteil.
Die zweite Rechnung setzt früher in der Kundenbeziehung an. Produkte und Sonstiges brachten 7,649 Mio. US-Dollar ein, kosteten aber 9,581 Mio. US-Dollar. Der Bruttoverlust lag bei 1,932 Mio. US-Dollar. Je ausgewiesenem Umsatzdollar fielen in diesem Topf ungefähr 1,25 Dollar an Kosten an.
Das macht Ooma nicht insgesamt zum Verlustunternehmen. Der GAAP-Betriebsgewinn erreichte 3,990 Mio. US-Dollar, der GAAP-Nettogewinn 3,004 Mio. US-Dollar. Negativ ist der Zugang zu einem Teil des Servicegeschäfts, nicht dessen gesamtes Ergebnis.
Der Zugang skaliert besser, aber noch nicht profitabel
Vor einem Jahr war die Lücke größer. Damals standen 5,225 Mio. US-Dollar Umsatz mit Produkten und Sonstigem Kosten von 7,706 Mio. US-Dollar gegenüber. Der Bruttoverlust betrug 2,481 Mio. US-Dollar, die Marge minus 47,48 Prozent.
Im jüngsten Quartal stieg der Umsatz des Postens um 46,39 Prozent, die Kosten dagegen um 24,33 Prozent. Der Verlust verringerte sich um 549.000 US-Dollar; die Marge verbesserte sich um mehr als 22 Prozentpunkte. Mehr Zugangsaktivität führte nicht zu einer proportional gleich hohen Zusatzbelastung.
Die aktuelle Ergebnismitteilung erklärt diese Veränderung nicht. Ooma meldete zwar 75 Prozent Wachstum bei den AirDial-Serviceerlösen. Es fehlen jedoch der Ausgangsbetrag, die Zahl der Installationen und eine Kostenbrücke für das zweite Quartal. Daraus lässt sich die Margenverbesserung nicht ableiten.
Der zuletzt eingereichte Form 10-Q betrifft das vorherige Quartal und liefert nur einen Anhaltspunkt. Ooma nannte dort einen günstigeren Mix mit margenstärkeren Produkten wie AirDial als positiven Faktor, während hohe AirDial-Installationskosten belasteten. Beides kann zugleich gelten: Ein Angebot kann den Durchschnitt verbessern und dennoch unter null bleiben. Die Aussage für April ersetzt aber keine Zerlegung des Juli-Quartals.
„Produkte und Sonstiges“ umfasst mehr als Hardware
Ooma beschreibt den kommerziellen Ablauf selbst. Kunden kaufen oder mieten gewöhnlich ein Gerät vor Ort oder am Endpunkt, verbinden es und aktivieren anschließend einen überwiegend monatlich bezahlten Dienst. Das Unternehmen setzt für Vor-Ort-Geräte aggressive Preise an, um die Einführung seiner Plattform und Services zu erleichtern. Es erwartet, dass die Bruttomarge des Postens auf absehbare Zeit negativ bleibt.
Damit lässt sich von einem Eintrittspreis sprechen. Der gesamte Bruttoverlust ist deshalb aber weder eine reine Gerätesubvention noch automatisch Kundenakquisitionsaufwand.
Zum Posten gehören neben Geräten einschließlich Ooma AirDial auch professionelle Dienstleistungen, Gebühren für die Rufnummernmitnahme sowie berechneter Versand und dessen Abwicklung. Installation, Rückgaben, Garantien, teurere Komponenten, Restkäufe auslaufender Bauteile und Bestandsabschreibungen können ebenfalls auf die Kosten wirken.
Hinzu kommt die Erlöszuordnung. Enthält ein Vertrag sowohl Dienst als auch Produkt, verteilt Ooma den Transaktionspreis anhand relativer Einzelveräußerungspreise auf die getrennten Leistungsverpflichtungen. Den Einzelpreis des Geräts schätzt das Management mithilfe seiner Preisstrategie, Rabattpraxis und erwarteten Kosten. Der Bruttoverlust ist ein reales GAAP-Ergebnis, aber kein Zahlungsbeleg darüber, welchen Geldbetrag Ooma pro Telefon zugeschossen hat.
Eine veränderte Geräteauswahl, Installationsökonomie oder Vertragszuordnung kann den Posten daher bewegen. Erst die Verbindung zum späteren Kundenverhalten zeigt, ob daraus Wert entstand.
Die fehlende Quittung läuft über die Nutzungsdauer
Ein defizitärer Start kann sinnvoll sein, wenn er einen haltbaren Servicevertrag eröffnet. Der Service-Bruttogewinn von 52,920 Mio. US-Dollar belegt einen großen aggregierten Ertragspool. Er sagt nicht, welche Geräte oder Installationen ihn erzeugten und wie lange deren Amortisation dauerte.
Eine belastbare Rechnung beginnt mit einer Geräte- oder Installationskohorte. Sie verknüpft Produkterlös und -kosten, Montage, Vertriebskanal, aktivierte Endpunkte, monatliche Serviceerlöse, direkte Netz- und Supportkosten, Kündigung, Ausbau, Ersatz und Garantie. Amortisiert ist die Kohorte erst, wenn der kumulierte, einbehaltene Service-Bruttogewinn den Einstiegsverlust und die nachfolgenden zurechenbaren Kosten deckt. Die Aktivierung allein reicht nicht.
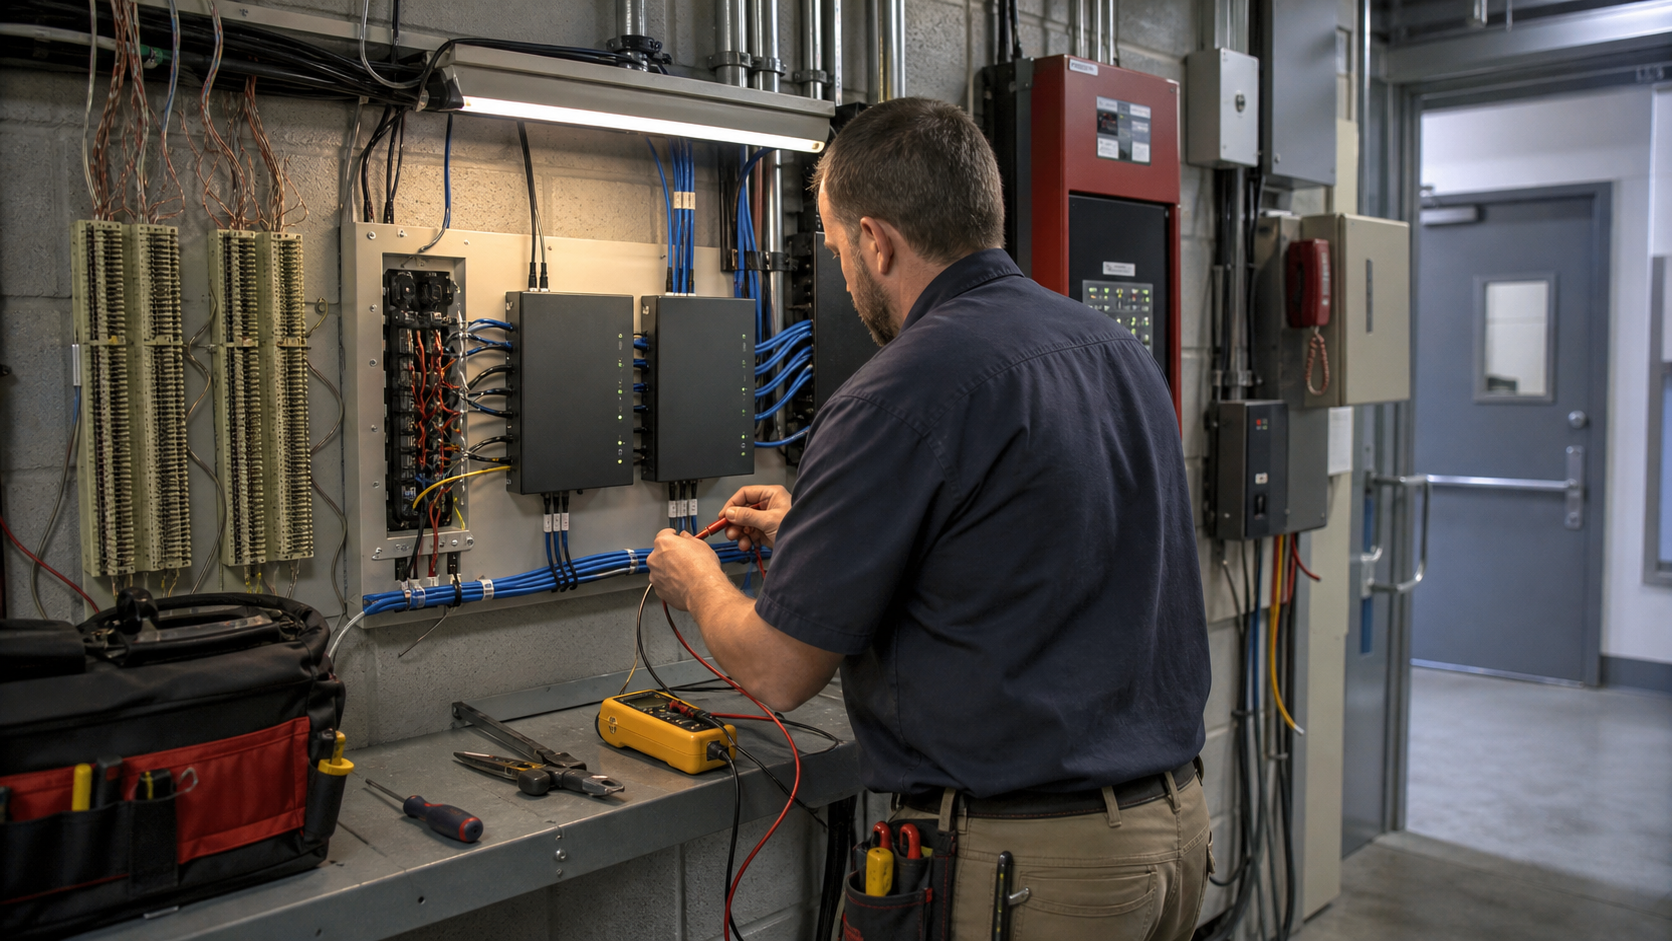
AirDial macht den Prüfmaßstab anschaulich. Der Dienst ersetzt alte Kupferleitungen für Brandmeldeanlagen, Aufzugtelefone, Zugangskontrollen und andere kontinuitätskritische Technik. Die Folgen eines Ausfalls können die Bindung erhöhen, aber auch Installation, Überwachung und Unterstützung verteuern. Ein Wachstum von 75 Prozent ist ein positives Signal. Ohne Ausgangsumsatz, installierte Basis und Servicemarge bleibt die Amortisation offen.
Übernahmen vermischen zudem verschiedene Populationen. Ooma führte das Wachstum der Abonnements vor allem auf Ooma Business zurück, einschließlich der im Dezember 2025 erworbenen FluentStream und Phone.com. Organisches und zugekauftes Wachstum sowie deren Margen wurden für das Quartal nicht getrennt. Die Quote von 91 Prozent vereint Bestandskunden, übernommene Kunden und neue Aktivierungen.
Die Bilanz spricht gegen eine dramatische Lesart. Die ausgewiesene kurz- und langfristige Nettoverschuldung fiel von 57,887 Mio. US-Dollar im Januar auf 46,450 Mio. US-Dollar im Juli, also um 11,437 Mio. US-Dollar. Eine sichtbar steigende Schuldenfinanzierung des negativen Zugangs ist nicht erkennbar. Schuldenabbau ist jedoch ebenfalls kein Kohortennachweis.
Ooma zeigt eine profitable Serviceökonomie und einen verbesserten, aber weiterhin defizitären Zugang. Für Anleger ist die Verbindung zwischen beiden wertvoller als eine weitere gerundete Umsatzquote.
Quellen
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten