
Summary
- NuRAN meldet mehr als 5.000 vertragliche Standorte und ein Netz von rund 300 aktiven Standorten; das Ziel von 1.650 bis Mitte 2028 steht unter Finanzierungsvorbehalt.
- Die für 2027 genannten Telekomerlöse von 15 bis 20 Millionen US-Dollar sind ein bedingtes Szenario, abhängig von Kapital, Ausbauzeitpunkt, Erlösmonaten und Betriebserfolg.
Vertragsbestand ist noch keine Netzabdeckung
Am 16. Oktober meldete NuRAN 29 zusätzliche Turmaktivierungen im laufenden Monat. Da die Meldung vor Monatsende erschien, handelt es sich um einen Zwischenstand. Das Unternehmen bezifferte die vertraglich vereinbarten Standorte mit Orange und MTN in acht afrikanischen Ländern auf mehr als 5.000; langfristig strebt es 10.000 Vertragsstandorte an. Diese Werte zeigen den kommerziellen Umfang einer möglichen Expansion. Sie belegen nicht, dass entsprechend viele Türme bereits Verkehr übertragen oder abrechenbare Dienste liefern. Mitteilung vom 16. Oktober
Dem steht ein laut Unternehmen rund 300 Standorte umfassendes Betriebsnetz gegenüber. NuRAN will bis Mitte 2028 auf 1.650 aktive Standorte wachsen, sofern die Finanzierung gesichert ist. Für ein Netz dieser Größe sieht das Management 2027 Telekomerlöse von 15 bis 20 Millionen US-Dollar als möglich an. Die Gesellschaft nennt dafür mehrere Bedingungen: verfügbare Finanzierung, Ausbaugeschwindigkeit, die Zahl der Erlösmonate je Standort und die operative Leistung. Ein Standort, der erst gegen Jahresende in Betrieb geht, trägt weniger Erlösmonate bei als einer, der seit Jahresbeginn läuft.
Die Prognose hängt deshalb an einem Umsetzungsplan; sie ist weder eine aktuelle Erlösrate noch eine uneingeschränkte Zusage.
Finanzierungsvolumen ist nicht gleich Baukapital
Die Zwischenabschlüsse zum 30. Juni 2026 wiesen liquide Mittel von 388.724 kanadischen Dollar aus, gegenüber 4.665.392 Dollar zum Jahresende 2025. Im Halbjahr flossen 3.041.239 Dollar aus der Geschäftstätigkeit ab; der Nettoverlust betrug 4.625.938 Dollar, das Working-Capital-Defizit 10.835.917 Dollar. Der Anhang verwies auf eine wesentliche Unsicherheit, die erhebliche Zweifel an der Fortführungsfähigkeit aufwerfen könnte. Das sind historische Juniwerte vor späteren Finanzierungen, keine Aussage zum Kassenbestand im Oktober. Zwischenabschlüsse im Juni
Am 14. August meldete NuRAN den Abschluss einer Finanzierung über 7,6 Millionen kanadische Dollar mit wandelbaren Vorzugsaktien der Serie A. Die Aufteilung ist entscheidend: 3.862.143 Dollar tilgten eine Wandelanleihe, 518.704 Dollar beglichen aufgelaufene Managementgehälter, 219.153 Dollar weitere Verbindlichkeiten und Lieferantenposten; drei Millionen Dollar entfielen auf Barmittel. Den Nettoerlös in bar wollte das Unternehmen für Geschäftsentwicklung und Betriebskapital verwenden. Die gesamten 7,6 Millionen als Turmbaukapital zu verbuchen, wäre daher falsch. Abschluss der Finanzierung
Ein Prospektnachtrag vom 15. September registrierte ein mögliches ATM-Angebot gewöhnlicher Aktien von bis zu 50 Millionen US-Dollar. Die Registrierung eröffnet einen Finanzierungsweg, belegt aber weder Aktienverkäufe noch einen Mittelzufluss. Maßgeblich sind tatsächlich eingegangene Gelder, ihr Zeitpunkt und ihre Verwendung. ATM-Prospektnachtrag
Beschaffung und Inbetriebnahme setzen den Takt
Im Lagebericht für Juni erklärte NuRAN, dass der Standortausbau mindestens sechs Monate oder mehr an Betriebskapital erfordere. Beschaffung und Logistik nähmen Zeit in Anspruch; besonders schwierig seien Stromversorgungssysteme, auch wegen des Transports gefährlicher Güter wie Lithiumbatterien. Das Unternehmen führte damalige Ausbaurückstände auf verzögerte Finanzierung zurück und meldete, dass zum Berichtszeitpunkt weniger als fünf Prozent der Vertragsstandorte betrieben wurden. Diese Angaben beschreiben Juni, nicht die Lage im Oktober. Lagebericht für Juni
Der Umsetzungspfad führt von verfügbarem Geld über Bestellung und Lieferung der Anlagen zu Installation, Netzintegration, Inbetriebnahme und Verkehr. Orange und MTN sind als Vertragspartner genannt; aus den angeführten Quellen geht nicht hervor, dass sie NuRANs Baufinanzierung garantieren. Vertragsstandorte als gesicherte Betriebskapazität zu zählen, überspringt die wesentlichen Ausführungsschritte.
Energiepläne können die Standortrechnung verändern
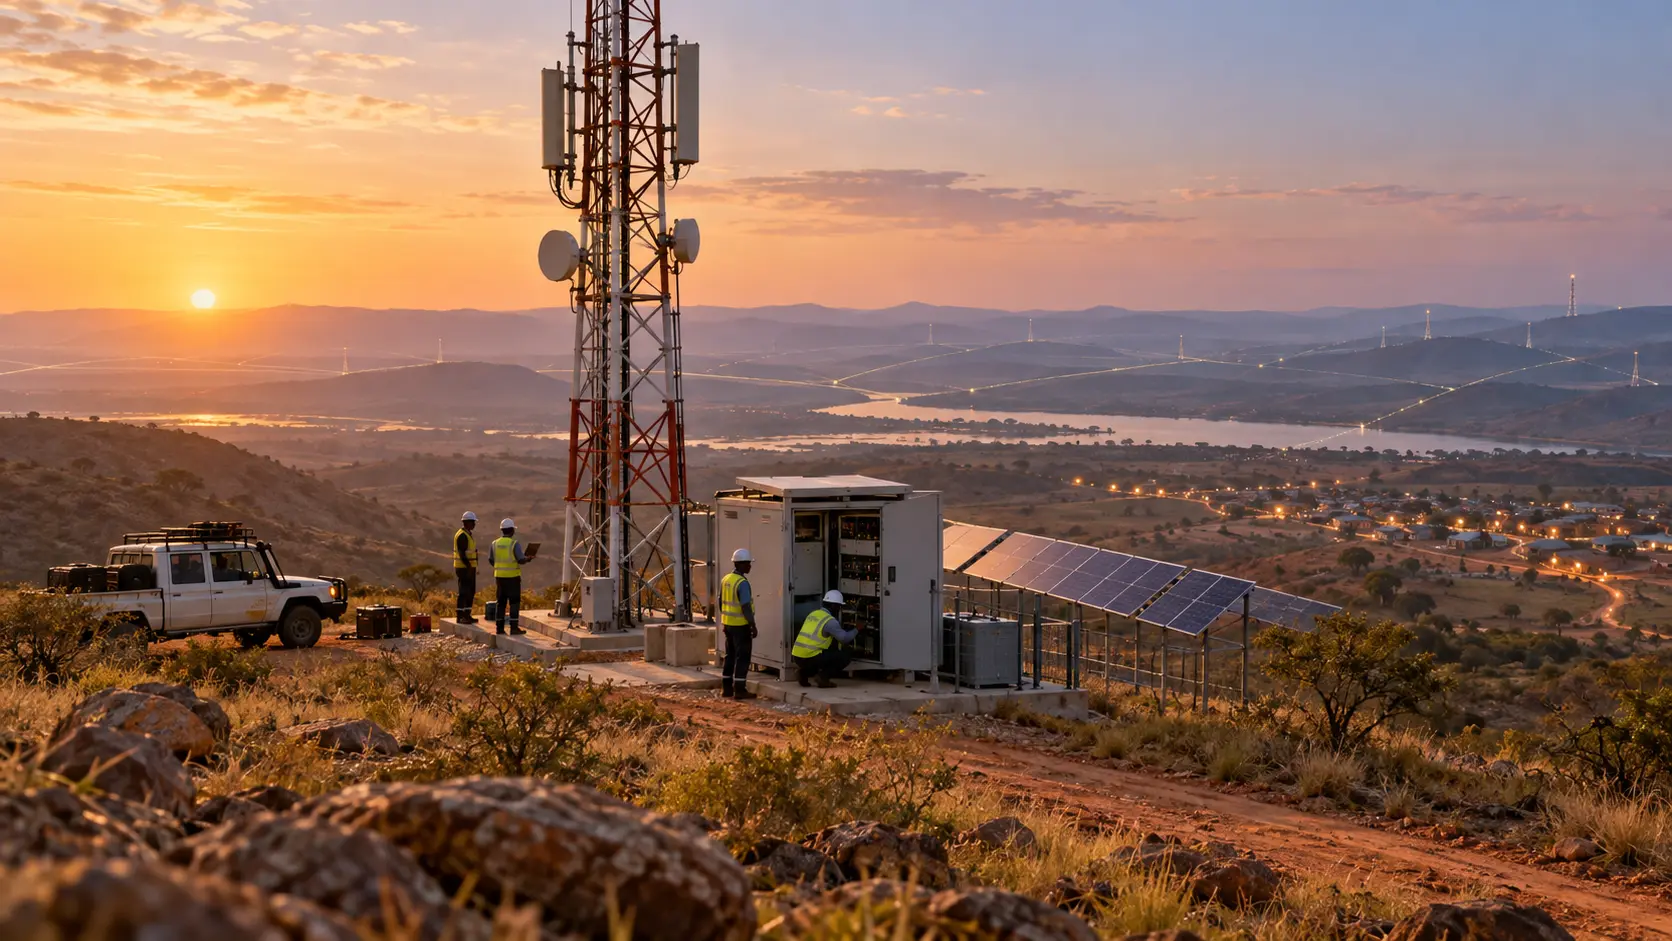
Am 14. Oktober beschrieb NuRAN die hundertprozentige Tochter NuEnergy Africa als Unternehmen im Aufbau. Geplant sind Solar-, Batteriespeicher- und Hybridsysteme zur Versorgung eigener Standorte, mit dem Ziel, deren Wirtschaftlichkeit zu verbessern und weitere Erlösquellen zu prüfen. Das sind Pläne, keine nachgewiesenen Drittverkäufe oder laufenden Einnahmen. Zuverlässige Energie könnte Kosten und Verfügbarkeit beeinflussen, verlangt aber zusätzliche Beschaffung und Integration. NuEnergy-Update
Für die Beurteilung zählt daher die Umsetzungsleiter: verfügbares Ausbaukapital, gelieferte Ausrüstung, abgenommene Standorte, Standorte mit Verkehr und Erlöse je Betriebsmonat. Die 29 Aktivierungen sind ein frühes Betriebssignal. Mehr als 5.000 Verträge sind ein Wachstumspotenzial; erst der nachweisbare Fortschritt durch jede Stufe verbindet es mit dem Erlösszenario für 2027.
Quellen
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten