Zusammenfassung
- CRTC lehnte es ab, die Pflicht zu aggregiertem Glasfaserzugang auf sämtliche SWIFT-geförderten Netze auszudehnen. Vertraglich vorgeschriebener disaggregierter Zugang besteht bereits.
- SWIFT hält sieben Jahre lang 51 Prozent an den geförderten Netzelementen. Die Anbieter bauen und betreiben die Netze; ihre Unternehmen gehören deshalb nicht mehrheitlich SWIFT.
Wer 51 Prozent hält, müsste doch bestimmen können, wer das Netz nutzen darf. Im Fall von SWIFT führt dieser naheliegende Gedanke in die Irre. Die Beteiligung gilt den geförderten Netzelementen, nicht den Unternehmen dahinter. Und zwischen Eigentum an Infrastruktur, ihrem Betrieb und einer regulierten Vorleistung liegen drei verschiedene Entscheidungen.
SWIFT ist eine gemeinnützige, kommunal unterstützte Initiative für den Breitbandausbau im Südwesten Ontarios. Sie verbindet öffentliche und private Investitionen. Ihre Beteiligung endet sieben Jahre nach Abschluss des jeweiligen Projekts und geht dann an den Anbieter über, der das Netz baut und betreibt. Einen gemeinsamen Stichtag für sämtliche Projekte gibt es also nicht.
Diese Konstruktion stand hinter einem Antrag von Broadlytics, den CRTC am 27. März 2026 ablehnte. Broadlytics wollte den aggregierten Vorleistungszugang über Glasfaser bis zum Nutzerstandort für alle SWIFT-geförderten Netze verbindlich machen. Hinzu kamen Forderungen nach einem offenen Zugangsrahmen und Sicherungen bei der Übertragung von Anlagen.
Die Beteiligung ersetzt keine Betreiberkategorie
Der Regulierungsrahmen von 2024 hatte eine solche Pflicht bestimmten großen etablierten Telefongesellschaften in ihren angestammten Gebieten auferlegt, mit Ausnahmen. Eine Förderung allein machte einen kleineren Anbieter nicht zum Adressaten derselben Regeln. Im SWIFT-Verfahren sah CRTC nur Bell unter den Förderempfängern als entsprechend verpflichtet an. Bell habe die Vorgaben durch Tarife erfüllt.
Die Mehrheit fand im vorliegenden Material weder einen nachgewiesenen Verstoß gegen die bestehende Politik noch genügend Anlass, den Vorleistungsrahmen neu aufzurollen. Die weiteren Begehren zu privaten Vertragsvereinbarungen betrachtete sie in diesem Verfahren als außerhalb ihrer Zuständigkeit. Daraus folgt nicht, dass sie die Wettbewerbslage in jedem geförderten Gebiet für ausreichend erklärt hätte.
Mehr als 66.000 Haushalte und Unternehmen werden laut Entscheidung von den betreffenden Netzen erreicht. Das ist ein Ausbauresultat. Wie viele Kunden den Anbieter wechseln können oder tatsächlich gewechselt haben, sagt diese Zahl nicht.
Was hinter 4.469 Übergabepunkten steckt
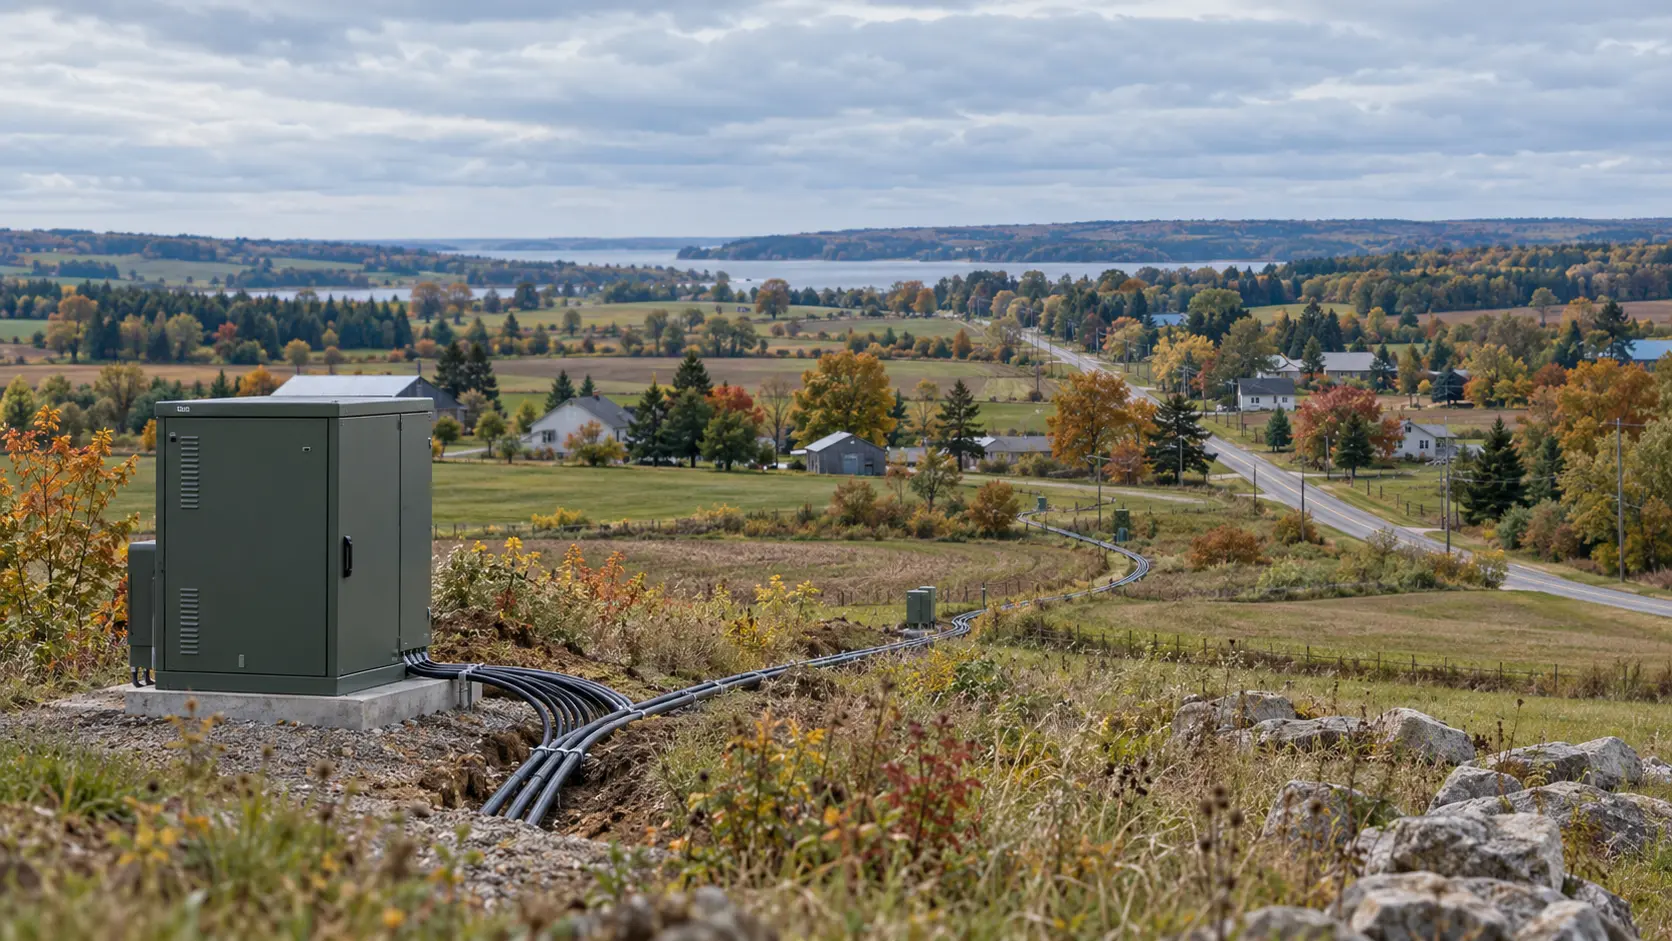
Eine praktische Vorstellung vermittelt die Informationsseite von SWIFT für Anbieter. Dort geht es um Glasfaser-Spleißpunkte in Schächten, Sockelgehäusen und Telekommunikationsschränken, über die Dritte Zugang zu Transportverbindungen erhalten können. SWIFT verlinkt Listen nach Landkreisen und verweist Interessenten an den jeweiligen Betreiber.
Das ist mehr als ein unverbindliches Bekenntnis zur Offenheit. Es ist aber noch kein vollständiges Vorleistungsprodukt mit Preis und Bereitstellungstermin. Wer an einem lokalen Punkt einsteigt, muss den Verkehr anschließend weitertransportieren können.
Genau darin unterscheiden sich die Modelle. Aggregierter Zugang umfasst neben dem Anschluss auch Transport zu einem zentraleren Übergabepunkt. Ein Wettbewerber braucht weniger eigene Übergabestandorte. Beim disaggregierten Zugang liegen die Punkte näher an den lokalen Netzen; der Wettbewerber organisiert mehr Transport selbst. Am Kabel vor dem Haus ändert das nichts, an den Eintrittskosten möglicherweise viel.
Die SWIFT-Anbieter waren bereits vertraglich zu disaggregiertem Zugang verpflichtet. Die Entscheidung nennt 4.469 Zusammenschaltungspunkte. Von schlicht abgeschotteten Netzen zu sprechen wäre deshalb falsch. Ebenso falsch wäre es, daraus 4.469 sofort nutzbare und wirtschaftliche Endkundenangebote zu machen.
Kommissar Bram Abramson hielt die beantragte rechtliche Bestätigung ebenfalls nicht für begründet. Sein teilweises Sondervotum setzte einen Schritt später an: Er hätte eine strukturierte Untersuchung zur Marktmacht geförderter lokaler Netze eröffnet. Denkbar seien Preisgrenzen im Endkundengeschäft, vereinfachter offener Zugang oder gleichwertige Vorgaben eines Geldgebers. Das waren Prüfoptionen, keine neu erlassenen Pflichten.
Dabei erkannte er an, dass Regeln für Großunternehmen kleinere Netzbetreiber überfordern können. Die Förderung löst ein teures Problem: überhaupt ein Netz zu bauen. Ob anschließend auch ein zweiter Anbieter ein tragfähiges Geschäft darauf aufbauen kann, ist die nächste Aufgabe. Ein Mehrheitsanteil an den Anlagen erledigt sie nicht nebenbei.
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für den Strategischen Kreis
Strategischer Kreis
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategischem Kreis beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten