
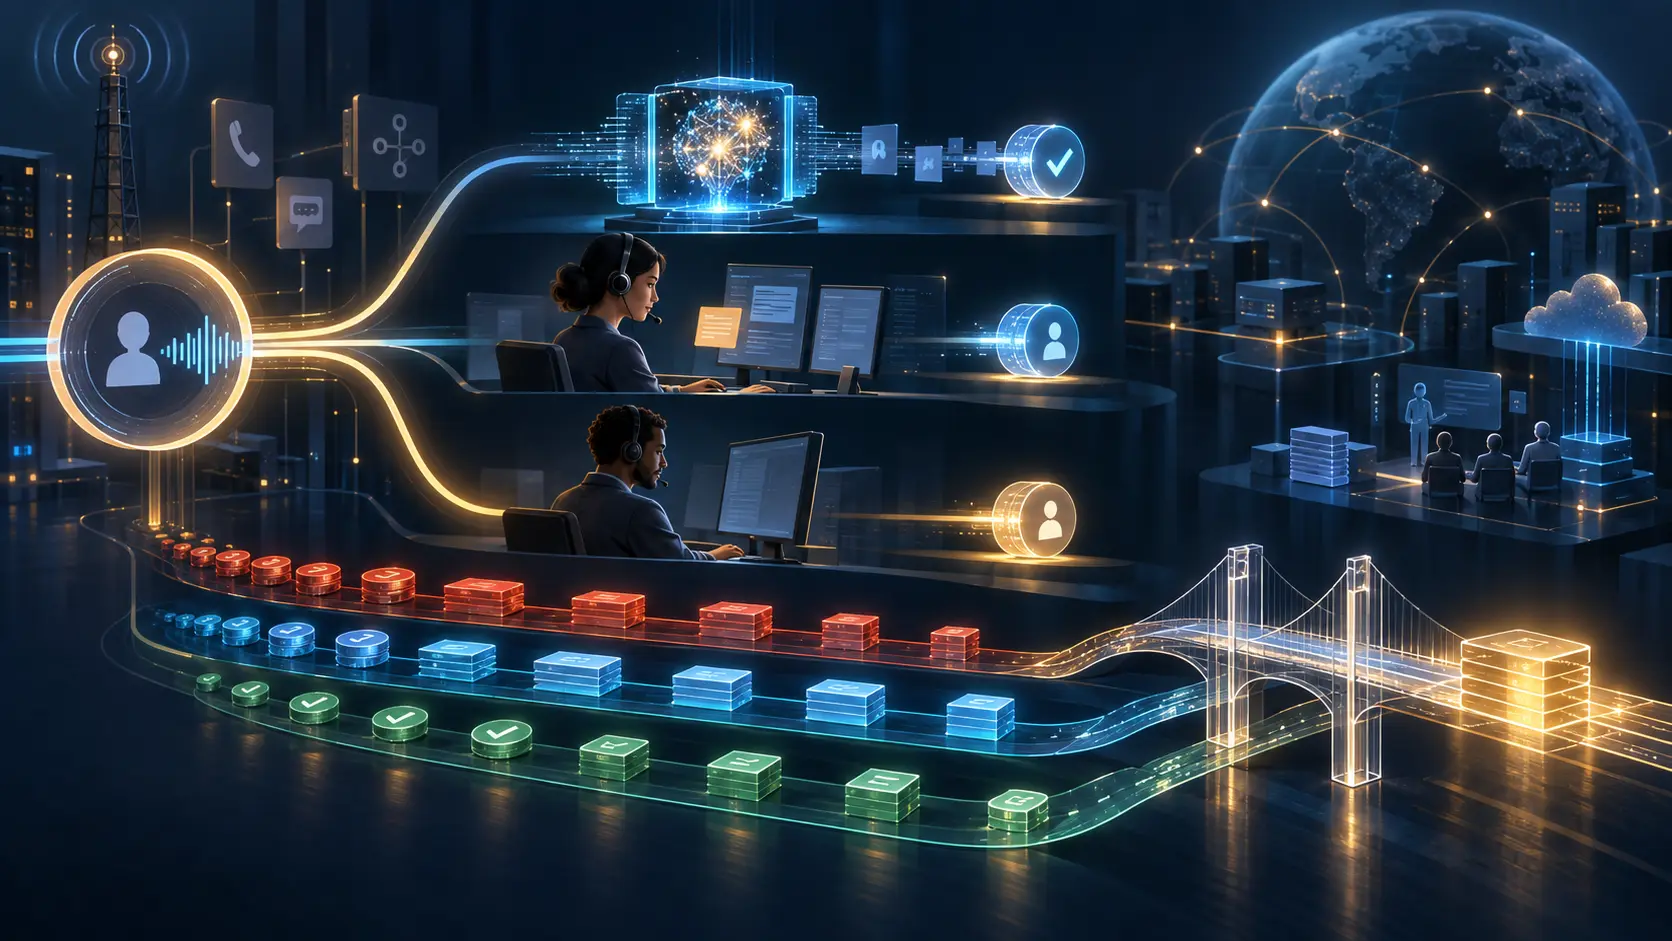
الخلاصة
- أعلنت IBEX Limited أنها سلّمت أكثر من عشرة تطبيقات لوكلاء الذكاء الاصطناعي في خمسة قطاعات، وأن اثنين من تسعة عملاء جدد في الربع الرابع كانا مكسبين استراتيجيين في هذا المجال. لم تفصح عن إيراد الوكلاء أو التفاعلات المؤهلة أو السعر أو نسبة الحل المستقل أو الجهد البشري أو قبول العميل أو التجديد أو هامش كل مشروع.
- لا تعوّض أرقام المجموعة هذا النقص. ارتفعت إيرادات الربع 11.6% إلى 164.3 مليون دولار، بينما انخفضت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء 1.3% إلى 20.2 مليون دولار، وتراجع هامشها 160 نقطة أساس إلى 12.3%. ربطت الشركة ضغط هامش صافي الربح أساساً بتدريب موظفين لعملاء جدد وبالأثر المؤقت لنقل عمل من مراكز قريبة إلى مراكز خارجية، لا بالذكاء الاصطناعي.
- المطلوب سجل لكل دفعة يربط نطاق العقد وتاريخ الإنتاج والتفاعلات المؤهلة والحلول المستقلة والمساعدة البشرية والتحويلات والتكرار والنتيجة المقبولة وأساس السعر والإيراد والساعات البشرية وتكاليف المنصة والتكامل وهامش المساهمة والتجديد والتوسع. يجب فصل بدء العميل الجديد وجغرافيا التسليم عن أثر الوكيل.
رقم التطبيق لا يبيّن حجمه أو نضجه
لعبارة «أكثر من عشرة» قيمة محددة. فهي تعني، وفقاً للشركة، أن الوكلاء تجاوزوا العرض التجريبي ووصلوا إلى أعمال فعلية في خمسة قطاعات. كما ظهر عميلان جديدان وصفتهما الإدارة بأنهما استراتيجيان. ويذكر إعلان الشراكة مع Sierra إطلاقاً تدريجياً لدى Philippine Airlines وعدة تطبيقات في مراحل مختلفة.
لكن التطبيق ليس وحدة إنتاج متجانسة. مشروع محدود لنوع واحد من الاستفسارات وخدمة صوتية تشمل طابوراً كبيراً يُسجل كل منهما كتطبيق واحد. وقد يجتمع تحت Wave iX وكيل ينفذ المهمة بنفسه وأداة تقترح إجابة على الموظف. الربط التقني وأول مكالمة حقيقية وقبول العميل والوصول إلى الحجم التعاقدي مراحل منفصلة. من دون قاعدة للدخول في العدّ والتوسع والخروج منه، لا يشرح الرقم الحجم ولا الاستمرارية.
الإيراد المجمع أوسع كذلك. بلغ إيراد السنة المالية 2026 نحو 644.1 مليون دولار، بزيادة 15.4%. وعزت ibex النمو إلى قطاعات عدة وحلول Wave iX ونشاط اكتساب العملاء رقمياً. ويقول تقرير 10-K إن Wave iX منتشر في غالبية محفظة العملاء ويدخل في التوظيف والتدريب والإدارة وتجربة العميل. هذا الانتشار الواسع ليس هو المجموعة نفسها التي تمثلها تطبيقات الوكلاء الموجهة للعملاء.
ما تثبته المواد العامة إذن حقيقتان منفصلتان: التطبيقات موجودة، والمجموعة نمت. لكنها لا تقدم التسوية التي تنسب مبلغاً من النمو إلى وكلاء الذكاء الاصطناعي.
كل مسار للمكالمة يصنع فاتورة مختلفة
قد يتعرف الوكيل على العميل وينفذ الطلب وينهيه. وقد يجمع المعلومات ثم يحوّلها إلى موظف. وقد يبقى في الخلفية لمساعدة إنسان يدير الحوار. وقد يرفض الطلب منذ البداية فيذهب إلى الطابور التقليدي. تستهلك هذه المسارات مقادير مختلفة من الاستدلال الحاسوبي والاتصال والتكامل والإشراف والتدريب والوقت المدفوع.
يوضح تقرير 10-K أن التسعير غالباً ما يكون على أساس الدقيقة أو الساعة، مع مكافآت أو غرامات مرتبطة بأهداف العميل في بعض العقود. إذا كان العقد يبيع وقت الموظف، فإن حلاً آلياً سريعاً قد يخفض الدقائق القابلة للفوترة. أما اشتراك المنصة أو السعر مقابل حل مقبول أو تقاسم الوفر، فيوزع قيمة الإنتاجية بطريقة أخرى. لا تكشف ibex الصيغة المستخدمة في صفقات وكلاء الذكاء الاصطناعي.
السؤال الاقتصادي الحقيقي هو: من يحتفظ بقيمة التفاعل الذي قصر أو اختفى؟ قد يخفض العميل المؤسسي تكلفة الخدمة. وقد تحصل ibex على رسم برمجي أو مساهمة أعلى لكل نتيجة. وقد يتقاضى الشريك التقني مقابل الاستخدام. وقد ينال المستخدم حلاً أسرع، أو يعاود الاتصال إذا بقيت مشكلته. الأتمتة تعيد توزيع الإيراد والكلفة والمسؤولية ولا تمحوها.
حتى عبارة «تفاعل عالجه الذكاء الاصطناعي» واسعة. قد تشمل تحققاً من الهوية أعقبه تحويل، أو محادثة منقطعة، أو اتصالاً تكرر بسبب المشكلة نفسها. جولة الحوار والتفاعل والحاجة التي حُلّت بصورة دائمة مقاييس مختلفة.
الربع الرابع يحمل عوامل متداخلة
ارتفع الإيراد الفصلي من 147.1 مليون دولار إلى 164.3 مليوناً. وانخفض صافي الربح من 9.6 ملايين إلى 8.7 ملايين، وهامشه من 6.5% إلى 5.3%. وبلغت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء 20.2 مليون دولار مقابل 20.5 مليوناً، وتراجع هامشها من 13.9% إلى 12.3%.
يمكن بناء روايتين متعاكستين على هذه الأرقام: الذكاء الاصطناعي دفع الإيراد، أو ضغط الربحية. لا تثبت الأدلة أياً منهما. قالت ibex إن تراجع هامش صافي الربح نجم أساساً عن كلفة التدريب المرتبطة بعملاء جدد وعن نقل مؤقت للعمل من nearshore إلى offshore. لم تحدد العقود التي سببت الكلفة، ولم تنسبها إلى الوكلاء.
يشرح 10-K التقلب العادي في أعمال التعهيد. التوظيف والتدريب يسبقان الإيراد عندما يرتفع الطلب، فيضغطان الهامش أولاً. ونقل الخدمة من onshore إلى offshore يخفض عادة السعر الذي يدفعه العميل والإيراد المطلق للشركة، مع ميل الهامش النسبي إلى الارتفاع. كما يتحرك مزيج القطاعات والاكتساب الرقمي والأجور والمرافق وتراخيص البرمجيات والعملات. خلال السنة زادت كلفة الخدمات 18.3%، أسرع من زيادة الإيراد، فيما ظل هامش الأرباح المعدلة شبه ثابت عند 12.8% مقابل 12.9%.
هذه ليست حجة ضد الذكاء الاصطناعي، بل قائمة متغيرات يجب ضبطها. لا يصح منح وكيل إيراد تشغيل عميل تقليدي جديد، ولا تحميله أثر نقل جغرافي من دون سلسلة سببية مثبتة. إذا احتاج المشروع إلى تكامل أو تدريب أو معالجة استثناءات، تدخل الكلفة في دفعته. وإذا مكّن فعلاً من تغيير حجم القوة العاملة أو مكانها، فيجب حفظ خط الأساس وتسلسل القرار.
سجل الدفعة الذي يغلق الحلقة
يبدأ السجل بهوية تشغيلية لا تستلزم كشف اسم العميل: القطاع ونوع العقد وتاريخ التوقيع والإنتاج والقناة واللغات والنوايا المسموحة والجغرافيا الأصلية. كما يعرّف «تم التطبيق»: هل هو التشغيل التقني، أم أول تفاعل حي، أم قبول العميل، أم بلوغ الحجم التعاقدي، أم النشر الكامل؟ يضاف التوسع والتوقف والتراجع إلى التاريخ بدلاً من محو الحالة السابقة.
ثم تأتي حركة الطلب: التفاعلات المؤهلة، وما عُرض على الوكيل، وما اجتاز التحقق، وما حُلّ آلياً، وما ساعد فيه النظام إنساناً، وما ذهب مباشرة إلى موظف، والتحويلات والانقطاعات والتكرار ضمن نافذة ثابتة. يجب أن تتطابق المجاميع؛ فلا يختفي التفاعل من التقرير عند انتقاله من الآلة إلى الإنسان.
يسجل قسم الجودة حدود السلطة. ما المهام التي يستطيع الوكيل تنفيذها؟ ما السجلات التي يغيرها؟ متى يجب أن يوافق إنسان؟ كم مرة يحدث تدخل أو خطأ أو شكوى أو تصحيح؟ ما الحالة النهائية التي يقبلها العميل للفوترة أو مستوى الخدمة؟ من دون هذه القاعدة، تبقى كلمة «ناجح» وصفاً إدارياً.
ويربط القسم المالي أساس السعر والإيراد المعترف به والخصومات والغرامات وكلفة النموذج والمنصة والشريك والتكامل والدعم والاتصال والأمن والدقائق البشرية والإشراف والتوظيف والتدريب والانتقال. لا حاجة إلى توزيع كل المصروفات العامة تعسفاً؛ المطلوب هامش مساهمة يكشف إن جاء الأثر من خدمة أفضل أو نقل العمل أو تغيير السعر أو انتهاء كلفة البداية.
يبقى السجل مفتوحاً للتجديد وتوسيع النوايا وتقليصها والتراجع والإنهاء. قد يمر المشروع بقبول الشهر الأول ثم يخلق اتصالات متكررة في الشهر الثالث. وإذا تحول الاختبار إلى خدمة واسعة، يجب أن يظهر النمو من دون إعادة كتابة خط البداية.
دراسة حالة واحدة توضح مشكلة المقام
تنشر ibex دراسة مجهولة لعميل تجزئة وطني تقول إن الذكاء الاصطناعي عالج أكثر من 37 ألف مكالمة واردة، وإن 11.7% بقيت من دون تحويل إلى موظف، ونجح التحقق من هوية العميل في 70%، وانخفضت المهام المتكررة 20% بحسب الشركة. هذه معلومات أغنى من مجرد عدّ التطبيقات.
لكنها تفتح أسئلة التعريف. هل مقام 11.7% هو كل المكالمات، أم المعروضة على الوكيل، أم التي نجح فيها التحقق؟ هل «عالج» تشمل التحويلات والانقطاعات؟ هل يقاس الاحتواء عند نهاية الاتصال أم بعد فترة لا يعود فيها العميل؟ هل نسبة 20% تقارن عدداً من المهام أم دقائق أم حملاً بشرياً؟ وهل يدفع العقد مقابل الوقت أم الحل أم التوافر؟
لا يمكن إسقاط هذه النسب على بقية التطبيقات. فهي تخص عميلاً غير مسمى وتصميماً وفترة بعينها. الدرس القابل للنقل هو أن يحمل كل بسط معه السكان المؤهلين والمسار ونافذة المراقبة والنتيجة المقبولة.
البنية البشرية ما زالت كبيرة
في 30 يونيو 2026 كان لدى ibex نحو 35 ألف موظف، مقابل قرابة 33 ألفاً قبل سنة. وشغلت 30 مركزاً و21,705 محطات إنتاج، منها 20,325 مستخدمة، مع نسبة استخدام كلية معلنة قدرها 94%. وأدارت قرابة 176 مليون تفاعل خلال السنة. لا يقسم أي رقم إلى عمل مستقل أو مساعد أو بشري.
قد يغير الذكاء الاصطناعي العمل من دون خفضه خطياً. بعد امتصاص الاستفسارات البسيطة، تبقى للموظفين حالات أطول وأكثر حساسية. قد توفر المساعدة وقتاً وتضيف واجب المراجعة. يحتاج الإطلاق إلى مدربين ومهندسي تكامل ومحللي جودة وفرق استثناء. ويمكن أن يرتفع الطلب والأتمتة والموظفون معاً، بينما يغير النقل إلى offshore الكلفة لسبب آخر.
لذلك ينبغي قياس الساعات المدفوعة لكل نتيجة مقبولة ووقت التدريب وتقلب الجداول وتعقيد التصعيد وعبء الجودة. ويجب بيان هل احتفظت ibex بالإنتاجية، أم انتقلت إلى العميل في السعر، أم حُولت إلى خدمة أفضل، أم امتصتها التقنية والمرحلة الانتقالية.
حدود الأدلة
يثبت بيان السنة عدد التطبيقات والحسابات المجمعة، ولا يثبت قطاعاً مالياً مستقلاً للذكاء الاصطناعي. يشرح 10-K انتشار Wave iX واقتصاد التعهيد، ولا يربط وكيلاً محدداً بإيراد وكلفة. ويحوي إعلان Sierra تصريحات الموردين والعميل عن إطلاق تدريجي، وليس عقداً أو تدقيقاً أو حساب مشروع.
لا تنسب هذه المقالة إلى الذكاء الاصطناعي انخفاض هامش الربع أو نمو السنة أو تغير التوظيف أو النقل الجغرافي أو إرشادات 2027. ولا تعتبر «ناجح» دليلاً على الربح أو التجديد أو القبول المستقل، ولا تجعل حالة التجزئة متوسطاً عاماً. التطبيق ظاهر، أما الجسر الاقتصادي فلم يظهر بعد.
المصادر
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات