الخلاصة
- باعت Deutsche Telekom AG نسبة 51% من نشاطها في الأبراج GD Towers إلى DigitalBridge وBrookfield، في صفقة تضعها الشركة نفسها على قيمة مؤسسة تبلغ 17.5 مليار يورو.
- GlasfaserPlus GmbH مشروع مشترك في الألياف مع IFM Investors بحصة 50%، حصل على الموافقة التنظيمية في 2022.
- الصفحات المنشورة عن الملفين تعطي حصة وتقييماً وتاريخاً. لا تعطي أساساً للإيجار ولا مدة إشغال ولا شرط فهرسة ولا مبلغ التزام دفع — وهي بالضبط ما يفصل بين انخفاض في الكلفة وكلفة نُقلت إلى داخل عقد.
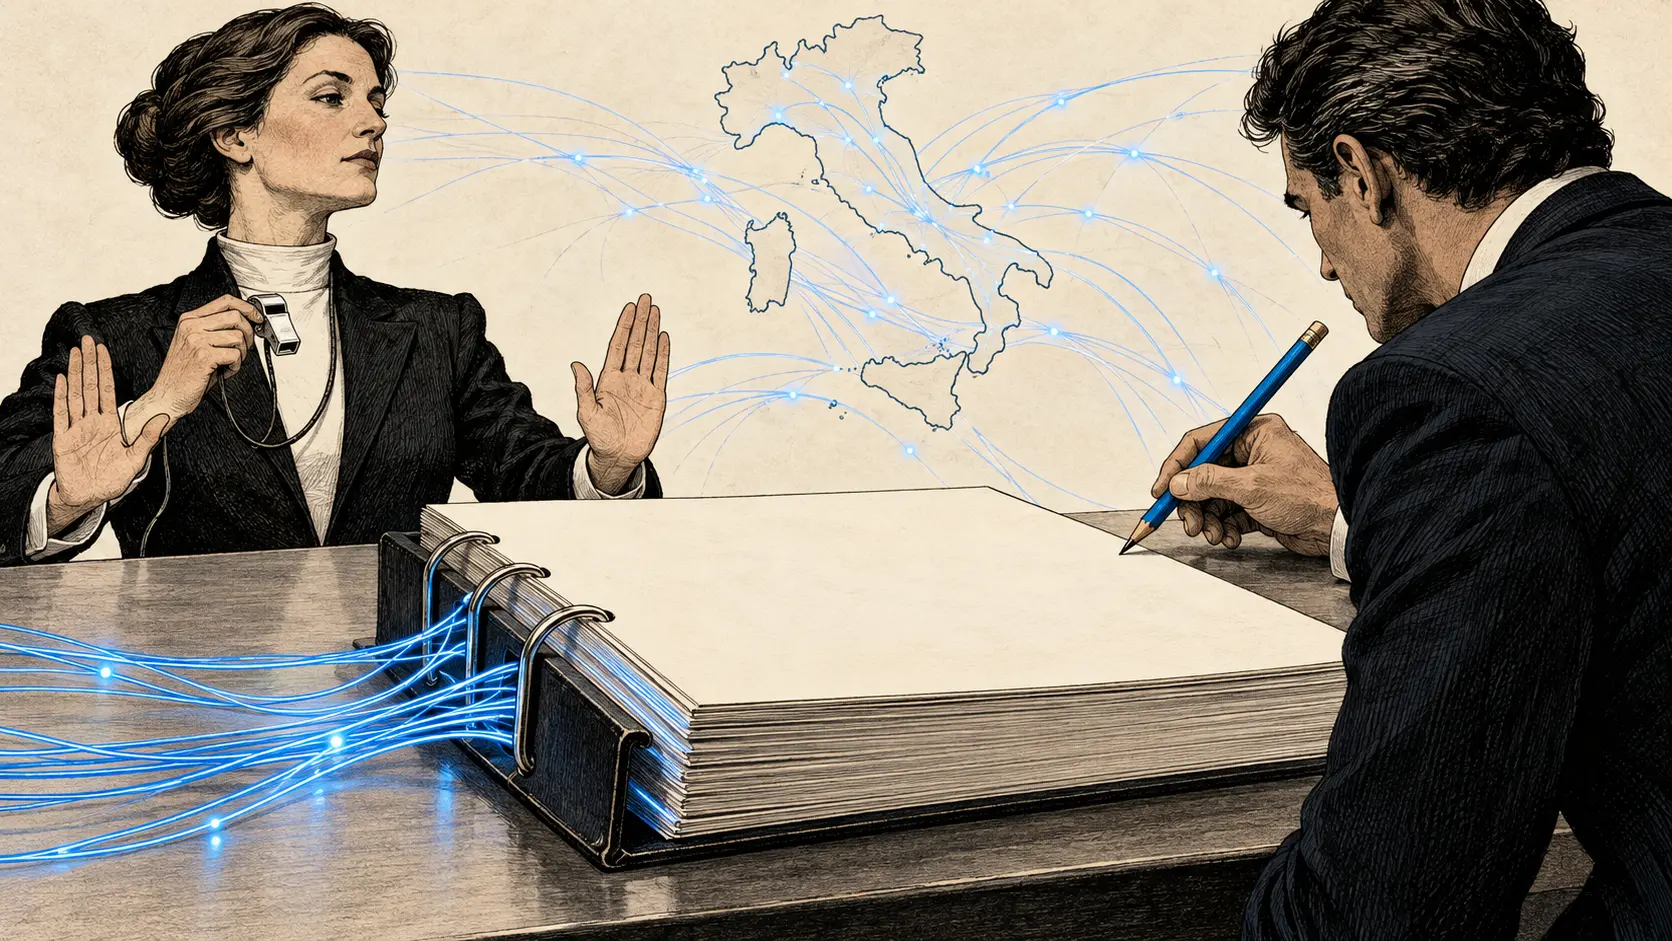
بيع أسهم في شركة بنية تحتية ليس بيعاً للأبراج. هيكل الملكية ينتقل، والمشغل يبقى على المواقع ذاتها، وشروط ذلك الاستخدام — لا التقييم الوارد في العنوان — هي التي تحدد الاقتصاد الحقيقي للصفقة. وعد «الأصول الخفيفة» كله يقوم على هذا التمييز، وبيانات دويتشه تيليكوم تتركه معلقاً.
الصفحة التي تعلن الإتمام تضع بيع 51% من GD Towers إلى DigitalBridge وBrookfield في مطلع 2023، بعد اتفاق في 2022 (إعلان المستثمرين). وصفحة الإغلاق تجعل القيمة المؤسسية للصفقة 17.5 مليار يورو (إعلان الإغلاق).
القيمة المؤسسية ليست شيكاً. إنها تسعّر نشاطاً مع ديونه ومطالبات أخرى داخله، فلا تقول كم قبض البائع، ولا ماذا احتفظ به، ولا ماذا وافق على دفعه لاحقاً. بيع 51% يترك 49% للبائع — وهذا حساب أجريه من أرقام الإعلان لا رقم منشور فيه — وهنا يتشارك دور العميل ودور المساهم الميزانية نفسها. شركة تشتري من مالك بنية تحتية وتملك جزءاً من ذلك المالك لديها سببان لمراقبة السعر، وهما يشيران في اتجاهين متعاكسين.
GlasfaserPlus لا يدخل في الدرج نفسه. الموافقة التنظيمية جاءت في 2022 (الموافقة)، وأُنجز المشروع المشترك بحصة 50% لـ IFM Investors بهدف معلن هو توصيل الألياف إلى ملايين المنازل (المشروع المشترك). شريك يمول انتشاراً مناصفة ليس مالكاً يصدر فاتورة لمستأجر. في الأولى بِيعت السيطرة الأكثرية على أصل قائم بالفعل، وفي الثانية تُتقاسم كلفة وحوكمة بناء لم يحدث بعد. معاملة الاثنين كبرنامج واحد للأصول الخفيفة تمحو الفرق بين تسييل الخرسانة وتمويل خرسانة قادمة.
ما لا تنشره هذه الصفحات هو تحديداً ما يحسم الحكم. لا أساس للإيجار. لا مدة مؤكدة، ولا معادلة فهرسة، ولا إجمالي التزامات دفع مرتبط بأي من الصفقتين، ولا رقم مقابل لالتزامات الإيجار أو لحقوق الاستخدام. دويتشه تيليكوم تنشر بالفعل تقريراً سنوياً لعام 2023 تتضمن بياناته المالية الموحدة المدققة بيانات محاسبية عن عقود الإيجار (صفحة المنشورات): ذلك هو المستند الذي يظهر فيه تدفق الدفع رقماً، وليس ما تلخصه هذه الإعلانات. الحد هنا يخص القراءة لا المستند المودع: صمت هذه الصفحات عن كلفة الإشغال لا يبيح استنتاج أن الحسابات الموحدة صامتة بالمثل.
قراءتان تصمدان أمام السجل المنشور. إذا أظهرت الحسابات الموحدة مدفوعات جارية محدودة وحقوق إنهاء حقيقية واستبدالاً رخيصاً للمواقع، فالأصول الخفيفة تحسين تشغيلي مع ميزة تمويلية. وإذا أظهرت التزاماً طويل الأجل ومفهرساً بإشغال الأصول المفصولة، فلا يصف اللقب سوى التمويل: رأس مال يُحرر مرة واحدة، وكلفة تُثبت إلى الأمام من طرف لم يعد المشغل يتحكم فيه، وموعد تجديد يتصادف مع لحظة تحتاج فيها الشبكة إلى سعة لم تتعاقد عليها.
الأصول الخفيفة صفة في الميزانية. وملاحظة عقود الإيجار هي المكان الذي تصبح فيه واقعاً في قائمة الدخل؛ وإلى أن تُقرأ تلك الملاحظة مقابل رقم 17.5 مليار في العنوان، فاللقب يتحدث عن الملكية لا عن الكلفة. سجل الكيان وتغطيتنا السابقة في مدخل الدليل الخاص بـ Deutsche Telekom AG.
إحاطة الأعضاء
سياق أعمق للاتجاهات
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
الدائرة الاستراتيجية
إحاطة يومية بلغتك، مبنية على تغييرات تحققنا منها.
انضم مقابل USD 20 شهريًايمكنك الإلغاء في أي وقت.
هل أنت عضو بالفعل؟ سجّل الدخول
يبقى التقرير العام مجانيًا. تتطلب أبحاث الأعضاء والإحاطة اليومية والمنتدى عضوية.