Кратко
- IETF Administration LLC публикует собственную проверенную аудиторами финансовую отчётность и ежемесячные ведомости, но указывает, что охвачена регистрацией 501(c)(3) организации Internet Society и присутствует в формах 990 этой организации, а не в собственной декларации.
- Интеллектуальная собственность, от которой зависит процесс стандартизации, находится в отдельном трасте. Он создан 15 декабря 2005 года организациями Internet Society и Corporation for National Research Initiatives как учредителями, а также Internet Engineering Task Force и первыми попечителями; среди его целей — приобретение, хранение, поддержание и лицензирование этих активов.
- Такое разделение представляет собой признанную конструкцию документов, а не порок сам по себе. Вопрос управления состоит в том, закреплена ли дискреция администратора обеспеченными судебной защитой обязательствами и может ли внешний читатель восстановить его финансы по опубликованному.
Два юридических лица, одна функция
Форум, принимающий решения приблизительным консенсусом, не может подписать договор, нанять сотрудников или ответить на иск. Поэтому работа поручается компании. Она публикует ежемесячные ведомости, ведомости совещаний, годовые бюджеты и другие документы — формулировка взята из страницы её финансовой отчётности в рамках этого обзора — и та же страница ссылается на проверенные аудиторами финансовые отчёты за 2025, 2024 и 2023 годы.
Это реальная площадка публикации. Организация, показывающая три проверенных аудиторами финансовых года рядом с ежемесячными цифрами, не прячет свои деньги. Более узкий вопрос иной: чем в действительности владеет лицо, которое тратит, и что в действительности контролирует лицо, которое владеет?
Со стороны собственности IETF Trust описывает собственное создание в формулировках, фиксирующих хронологию. Он создан организациями Internet Society и Corporation for National Research Initiatives как учредителями, вместе с Internet Engineering Task Force и первыми попечителями, 15 декабря 2005 года. Его цели, как их излагает сам траст, включают содействие образовательному и публичному интересу через приобретение, хранение, поддержание и лицензирование определённой существующей и будущей интеллектуальной собственности, а также иного имущества, используемого в связи с процессом стандартизации интернета и его администрированием.
Опубликованный документ стандартизации даёт то же определение другим путём. RFC 5378 определяет IETF Trust как траст, учреждённый по праву Содружества Виргинии (США), чтобы держать и администрировать права интеллектуальной собственности в интересах IETF. Стоит измерить, что это предложение делает и чего не делает. Оно фиксирует правовую форму и юрисдикцию и утверждает, что права держатся в интересах IETF. Оно не говорит, кто может давать указания попечителю, с каким сроком предупреждения и что происходит, когда бенефициар и попечитель расходятся.
Налоговый вопрос — это вопрос восстановимости
Здесь конструкция становится интересной, а не просто аккуратной. Страница финансовой отчётности администратора в приведённом для этого обзора фрагменте указывает, что IETF Administration LLC, поскольку она охвачена регистрацией 501(c)(3) организации Internet Society, включена в формы 990 организации Internet Society, которые повторно публикуются на этом же месте.
При быстром чтении фраза рассказывает о прозрачности: декларации публичны, и администратор на них указывает. При внимательном чтении она описывает отношения отчётности, а не декларанта. Декларацию, несущую цифры администратора, подаёт другой субъект, она охватывает группу и следует категориям регулятора, а не вопросам читателя. То, что доходы, целевые фонды и база затрат администратора могут быть восстановлены из этого документа, не устанавливается самим фактом ссылки.
Это различие отделяет читаемость от публикации. Организация может публиковать много и оставаться нечитаемой, когда единицей отчётности является группа. Это редакторское суждение, и оно обозначено как таковое: ничто здесь не указывает на сокрытие. Опора на статус материнской организации экономична, обычна и законна, и администратор явно вкладывает средства в публикацию собственной проверенной аудиторами отчётности, чего он не обязан делать. Честная формулировка такова: фискальная читаемость в этой конструкции зависит от детализации публикации внутри документа, который администратор не контролирует.
Что распределяет разделение
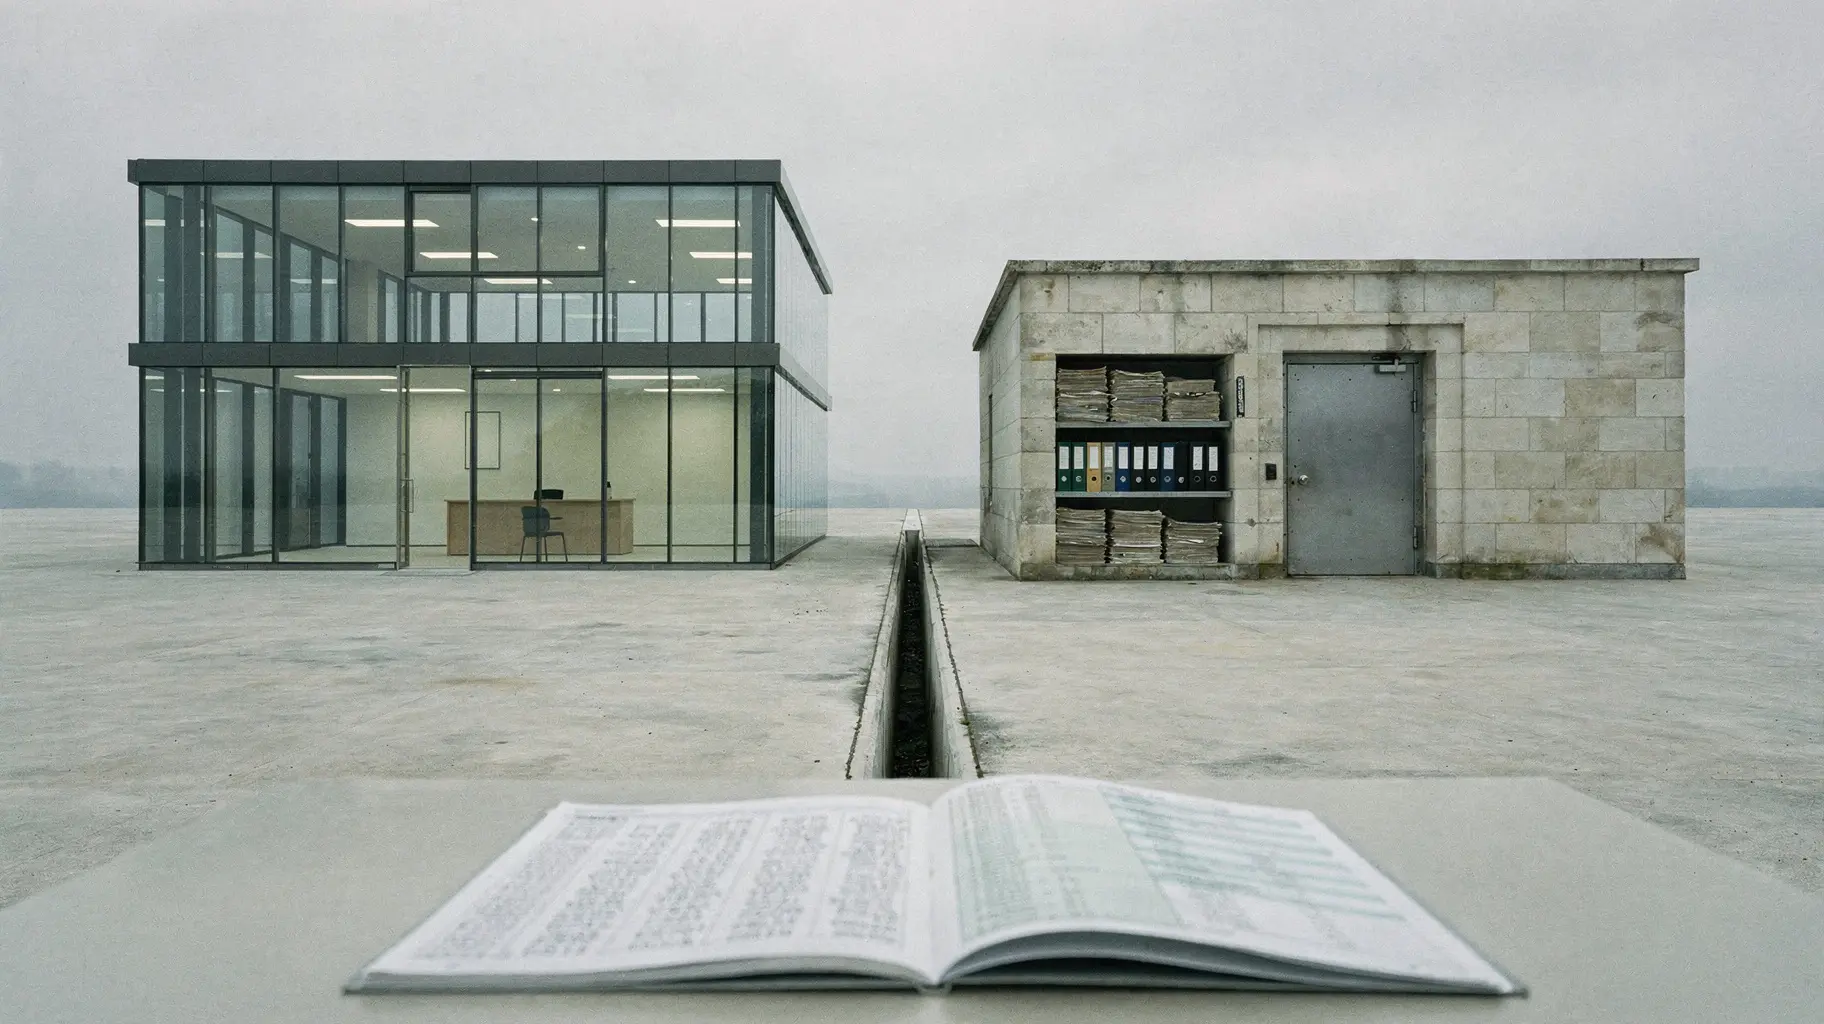
Одно юридическое лицо обладает способностью обязываться: подписывает, нанимает, тратит, отвечает по иску. Другое держит то, что переживает любой договор — авторские права на документы, товарные знаки, имена, под которыми известен процесс. Границу между ними задают документы, а не консенсус.
Отсюда практическое следствие, редко появляющееся в обзорах. Контрагент, заключающий договор с администратором, имеет дело с лицом, чей баланс собственный, но чья базовая активная база находится в другом месте. Спонсор, финансирующий работы по стандартизации, финансирует операционную компанию. А читатель, спрашивающий, что произойдёт при провале нынешней схемы, должен ответить на вопрос, оставленный удержанными документами: связан ли траст статусом бенефициара или он дискреционный, и у кого рычаг в отношении знаков, если администратор и сообщество разойдутся.
Та же логика применима к дискреции. Компания, чьи обозначенные действия требуют одобрения участника, — связанный агент. Компания, действующая при предварительном согласии, с редко публикуемыми вопросами исключительной компетенции и редко фиксируемым их осуществлением, ведёт себя иначе на практике, даже когда документация выглядит похоже. Это различие невидимо извне, если одновременно недоступны и перечень вопросов исключительной компетенции, и свидетельства его применения.
Чего этот обзор не получил
Пять элементов решили бы эти вопросы, и ни один не был получен здесь в виде текста: операционное соглашение и любой перечень вопросов исключительной компетенции; учредительный документ траста IETF; цифры внутри проверенных аудиторами отчётов, ежемесячных ведомостей и бюджетов; степень детализации, с которой декларации материнской организации раскрывают финансы администратора; и протоколы совета директоров вместе с положениями о назначении и отзыве директоров, включая любые свидетельства осуществления участником закреплённых за ним полномочий.
Это граница сбора, а не вывод об отсутствии. Практика публикаций администратора предполагает, что по крайней мере часть этих документов доступна внимательному читателю с большим запасом времени. Называть их важно, потому что содержательные утверждения об этой конструкции нельзя вывести из легко достижимых обзоров. Рядом с первой границей следует поставить вторую: ни один издатель вне семьи IETF не предоставил в этом обзоре материала по этой теме, поэтому всё сказанное выше о том, как эти два органа описывают свои роли, опирается на институциональное самоописание. Эти страницы служат свидетельством того, что институты говорят о себе.
Они не равны независимой проверке.
Почему разрыв и есть материал
Разделённый администратор читается как нейтральная разводка, и именно поэтому провоцирует избыточное истолкование. Публикация проверенной аудиторами отчётности и ссылка на декларацию, поданную материнской организацией, социально работают как доказательство подотчётности, и оба факта могут быть верны, пока пределы дискреции, вопросы исключительной компетенции и восстановимость цифр остаются непрочитанными. Когда наличие декларации принимается за ответ, вопрос, который решил бы документ, перестаёт задаваться.
Для операторов, юристов и институциональных лиц, принимающих решения и работающих с органами стандартизации, вывод неприметен. Спросите, какое юридическое лицо отвечает по договору, который вам предложен. Спросите, какое юридическое лицо держит товарные знаки и авторские права на документы и в силу какого документа. Спросите, что декларация уровня группы в действительности позволяет восстановить о том лице, с которым вы заключаете договор. Ничто из этого не требует подозревать кого-либо. Это требует читать документ, а не коммуникационную страницу, — и, когда документ не публичен, говорить об этом, а не заполнять пробел умозаключением. Карточка организации находится здесь.
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров