
Резюме
- О чём речь:SpeedCast Australia экономически важна, потому что находится там, где спутниковая ёмкость, полевая поддержка и управляемые сети становятся дешевле, чем простой на шахтах, судах, платформах, в аварийно-спасательных службах и на удалённых общественных объектах.
- Основная тема:Спутниковая связь
- Контекст:рынок / исследование компании / Азиатско-Тихоокеанский регион
Простой на удалённом объекте — это и есть настоящий тариф
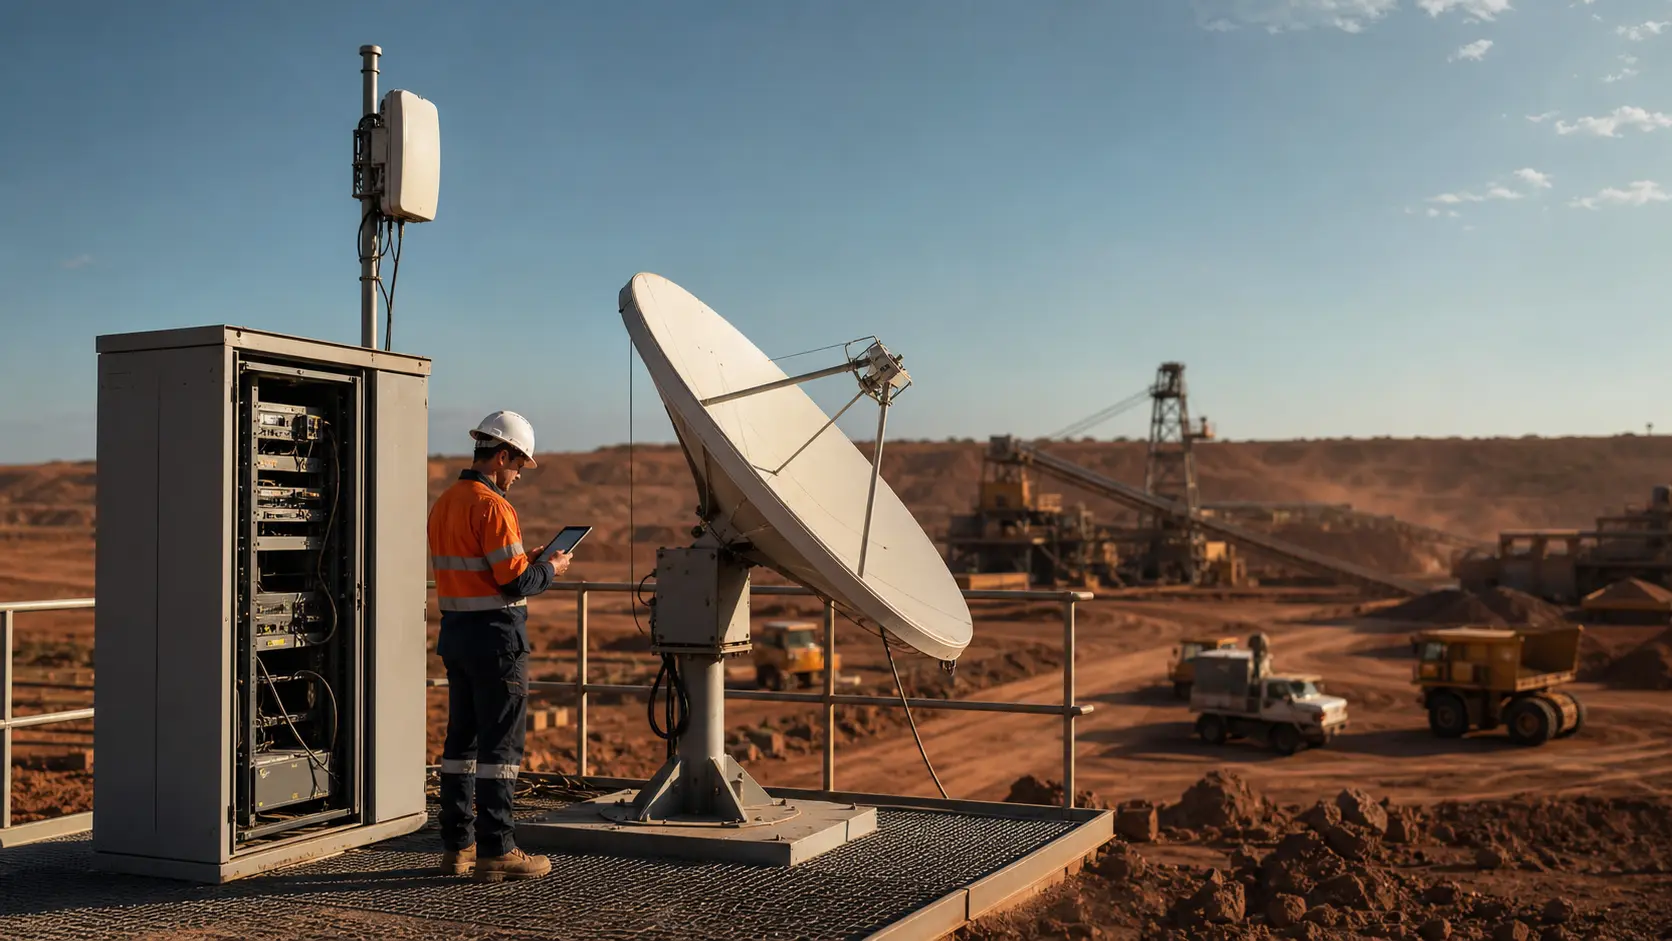
На удалённом железорудном предприятии в Западной Австралии цену канала связи в первую очередь измеряют не в долларах за мегабит. Её измеряют тем, продолжает ли двигаться план горных работ. Ремонтной бригаде может понадобиться доступ к данным оборудования в реальном времени. Диспетчерскому центру может потребоваться передача производственных файлов и отчётов по безопасности. Подрядчики могут сменять друг друга в лагере на сотни работников, которым нужен бытовой Wi-Fi, потому что площадка находится далеко от обычного мобильного покрытия.
Оператору может быть неважно, идёт ли конечный тракт через геостационарный спутник, низкоорбитальный спутник, наземный магистральный канал, LTE, оптоволокно на границе сети или сразу несколько таких каналов. Ему важно, не приводит ли перерыв связи к застреванию людей, задержке решений, росту рисков для безопасности и превращению небольшого счёта за сеть в производственные потери.
Именно так полезно рассматривать SpeedCast Australia. В 2019 году Speedcast сообщила, что завершила установку и ввод в эксплуатацию услуги связи пропускной способностью 130 Мбит/с для ведущего производителя железной руды в удалённой части Западной Австралии, обеспечив площадку с более чем 300 работниками и растущими потребностями в данных для производственных задач и бытового обслуживания персонала (https://www.speedcast.com/newsroom/press-releases/2019/speedcast-delivers-connectivity-to-mining-site-in-western-australia-for-leading-iron-ore-producer-2/). Заказчик не был назван, поэтому это заявление следует использовать как подтверждение реализованного проекта, а не как многоразовую рекомендацию клиента. Тем не менее оно задаёт экономическую рамку. Шахта покупает удалённую связь не как замену офисному широкополосному доступу. Она покупает способ сохранять связь промышленной системы, рабочего лагеря и реестра рисков там, где общедоступная сеть перестаёт быть надёжным допущением.
SpeedCast Australia — одна из частей более крупной группы Speedcast, но австралийская поверхность имеет самостоятельное значение. В записях APNIC компания SPEEDCAST AUSTRALIA PTY LIMITED указана как австралийский LIR, связанный с AS24563 и AS132160, а Speedcast Managed Services Pty Limited — как австралийский LIR, связанный с AS38456. Запись AS38456 содержит имя SPEEDCAST-AU, описание SPEEDCAST AUSTRALIA PTY LIMITED, код страны Австралии, обслуживаемые APNIC контакты по маршрутизации и проверенный адрес для жалобnetwork.abuse@speedcast.com. PeeringDB отдельно фиксирует «SpeedCast Australia» как AS38456 — сетевого поставщика услуг Азиатско-Тихоокеанского региона с сайтом Speedcast, 70 префиксами IPv4, 5 префиксами IPv6, трафиком в диапазоне 1–5 Гбит/с, преимущественно исходящим трафиком, открытой политикой пиринга и точкой обмена Equinix Sydney IX на 1 Гбит/с (https://www.peeringdb.com/api/net?asn=38456). RIPEstat за две недели до 3 июля 2026 года наблюдал 41 анонсированный префикс AS38456 (https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS38456). Эти записи не делают AS или префиксы предметом анализа. Они показывают, что австралийский бизнес — не просто страница реселлера. За заявлениями об управляемых услугах стоят видимые номерные ресурсы и подтверждённые точки межсетевого обмена.
Главный экономический вопрос не в том, умеет ли Speedcast настраивать спутниковый канал. Открытые данные говорят, что умеет. Более сложный вопрос — сможет ли компания продолжать зарабатывать на управляемой эксплуатации удалённых площадок, когда ёмкость LEO становится проще купить напрямую. Starlink изменил ориентир цены для покупателя. Eutelsat OneWeb даёт ещё один корпоративный LEO-путь. NBN Co и проект Amazon Project Kuiper меняют ожидания относительно спутниковой связи в сельской Австралии.
Шахты, суда, платформы и аварийно-спасательные сети обнаруживают, что быстрый терминал можно закупить быстрее, чем раньше удавалось обосновать проект VSAT. Это не уничтожает роль SpeedCast Australia, но меняет источник маржи. Компании нужно доказать, что оркестрация, полевая поддержка, проектирование контрактов, комплаенс, инженерия бесперебойности и многоорбитальная устойчивость стоят денег после того, как сама полоса стала менее загадочной.
Идентичность: австралийская операционная поверхность внутри глобальной группы управляемой спутниковой связи
Самый чистый публичный идентификационный документ — это APNIC, а не маркетинговый абзац. Объект AS38456 в APNIC указывает SPEEDCAST AUSTRALIA PTY LIMITED в качестве описания сети, содержит примечания по Азиатско-Тихоокеанскому региону, ссылается на Speedcast Managed Services Pty Limited как ORG-SPPL1-AP и направляет операционные уведомления контактам сети Speedcast. Отдельный организационный объект APNIC для SPEEDCAST AUSTRALIA PTY LIMITED, ORG-SAPL6-AP, фиксирует компанию как австралийского LIR с адресом на Дьюди-стрит и адресомip-admin@speedcast.com. Объект IRT для Speedcast Australia указывает адрес в Александрии, Новый Южный Уэльс, и сообщает, что почтовый ящикnetwork.abuse@speedcast.comпрошёл проверку 29 января 2026 года. Записи APNIC для диапазона 203.86.208.0 — 203.86.215.255 содержат имя SPEEDCASTAUSTRALIA-AU и показывают маршрутный объект 203.86.208.0/24, анонсируемый AS38456. Записи для диапазона 103.249.50.0 — 103.249.51.255 указывают Speedcast Managed Services Pty Limited и показывают маршрут 103.249.51.0/24 для AS38456.
У этой идентификационной картины два слоя. Один — местная австралийская компания и слой ресурсов управляемых услуг. Другой — глобальная группа Speedcast, которая продаёт услуги связи и ИТ для морской, энергетической, горнодобывающей, медийной, телекоммуникационной, круизной, железнодорожной, неправительственной, государственной, корпоративной и коммерческой недвижимой отраслей (https://www.speedcast.com/). Австралийская структура выигрывает от групповой платформы, но местные данные не следует сводить к общему глобальному профилю. У Австралии своя география удалённых отраслей, свой режим лицензирования спутниковой связи и использования спектра, свои государственные контракты и свои требования к шахтам, морским платформам, судам и аварийно-спасательным службам. SpeedCast Australia наиболее важна там, где эти местные условия эксплуатации встречаются с глобальной платформой Speedcast.
История руководства и собственности группы имеет значение, потому что клиенты удалённых объектов покупают непрерывность. Страница руководства Speedcast сообщает, что Джим Фраунфелтер пришёл в компанию в 2021 году на должность исполнительного председателя, а в январе 2024 года стал генеральным директором (https://www.speedcast.com/about-us/leadership/profiles/jim-frownfelter/). Компания вышла из процедуры Chapter 11 в марте 2021 года под контролем Centerbridge после реструктуризации, включавшей инвестиции в капитал на 500 млн долларов США и заявление об отсутствии обеспеченного долга на момент выхода (https://www.speedcast.com/newsroom/press-releases/2021/speedcast-announces-successful-completion-of-restructuring-and-emergence-under-new-ownership-by-centerbridge/). Эта история — не сноска. Контракты на удалённых объектах часто действуют годами, и клиенты с шахтами, платформами, судами или объектами общественной безопасности хотят знать, переживёт ли поставщик отраслевой шок.
Реструктуризация объясняет и то, почему нынешнее предложение Speedcast так сильно опирается на управляемые услуги, а не на перепродажу сырой ёмкости. В апреле 2020 года компания сообщила, что значительная часть её клиентов работает в морской и нефтегазовой отраслях, что эти клиенты испытывают давление и что пандемия COVID-19 остановила работу круизных линий, из-за чего завершить привлечение капитала вне контролируемой судом процедуры оказалось невозможно (https://www.speedcast.com/newsroom/press-releases/2020/speedcast-announces-decision-to-recapitalize-its-balance-sheet/). Именно эти вертикали делают поставщика удалённой связи уязвимым к циклам спроса. Если энергетический рынок откладывает морские проекты, платформы потребляют меньше услуг. Если останавливается круизный трафик, спрос на судовую полосу пропускания обрушивается. Если горнодобытчики откладывают расширение, связь для лагерей и автоматизации растёт медленнее. Австралийский бизнес наследует этот урок: устойчивость сети клиента должна быть подкреплена устойчивостью баланса поставщика.
Услуги: продукт — это управляемая удалённая сеть, а не антенна
Официальные страницы услуг Speedcast показывают компанию не столько реселлером одного спутникового канала, сколько интегратором управляемых сетей. Отраслевой узел компании сообщает, что она обслуживает сектора, которые не могут позволить себе уходить в офлайн, объединяя спутниковые технологии LEO, MEO и GEO с глобальной инфраструктурой для коммерческих судов, морских нефтяных платформ, удалённых горнодобывающих площадок и железнодорожных сетей (https://www.speedcast.com/industries-hub/). Страница о горнодобыче описывает связь от геологоразведки до добычи, включая несколько вариантов технологий доступа, ИТ-решения и инструменты безопасности персонала и операционной работы при ограниченных бюджетах (https://www.speedcast.com/industries-hub/mining/). Страница об энергетике описывает автоматическую оркестрацию каналов GEO, LEO, сотовых сетей и оптоволокна, оптимизацию SD-WAN, облачный доступ для аналитики и удалённых операций, кибербезопасность и политики контроля (https://www.speedcast.com/industries-hub/energy/). Страница о коммерческом судоходстве указывает на GEO VSAT, L-диапазон, Starlink, OneWeb и аналитику SIGMA Edge для судовых операций и бытового обслуживания экипажа (https://www.speedcast.com/industries-hub/commercial-maritime/).
Это важно, потому что экономика удалённых объектов нелинейна. Стоимость терминала может быть видимой и конечной. Стоимость отправки техника на удалённую шахту, организации визита на судно, согласования окна обслуживания платформы, перенастройки антенны, решения проблемы с SIM-картой или спутниковой квотой либо диагностики приложения, работающего через несколько каналов, не является конечной в том же смысле. Покупатель платит за то, чтобы сеть вела себя как операционная услуга, а не за разовую продажу оборудования.
Платформа SIGMA — самое наглядное выражение этой сервисной модели. Страница управления сетью описывает Speedcast SIGMA как облачную платформу, построенную на AWS, которая управляет VSAT, спутниковыми услугами LEO и сотовыми сетями 4G/5G в единой среде, с приоритизацией трафика, контролем QoS и сквозной видимостью удалённых операций (https://www.speedcast.com/our-solution/product/network-management/). Публикация Speedcast о многоканальной связи в 2025 году сообщает, что SIGMA помогает удалённым площадкам поддерживать высокую пропускную способность даже при достижении лимитов данных, в том числе связанных со Starlink, благодаря автоматическим уведомлениям и функциям управления несколькими каналами (https://www.speedcast.com/blog-hub/2025/sigma-edge-management/). Это правильное ценностное предложение для клиента, чей риск — не вопрос «есть ли сигнал у антенны», а вопрос «не начнут ли заработная плата, мониторинг оборудования, планирование горных работ, звонки экипажа, отчётность об инцидентах и VPN-доступ подрядчиков конфликтовать друг с другом в самый неподходящий момент».
Руководство Speedcast по удалённой связи в Австралии необычно полезно, потому что прямо формулирует логику местного рынка. В нём отмечается, что в Австралии высокий уровень проникновения интернета, но население и телекоммуникационная инфраструктура сосредоточены у побережья, из-за чего у объектов в остальной части страны выбор ограничен и спутниковая связь становится необходимой. Затем в нём рассматриваются Starlink, OneWeb и Ku VSAT для удалённых австралийских объектов, а также говорится, что Speedcast работала с правительством Северной территории над развёртыванием Starlink на сотнях площадок как дополнения к существующей геостационарной спутниковой связи (https://www.speedcast.com/blog-hub/2025/guide-to-satellite-connectivity-solutions-in-australia/). Это не история в духе «новый LEO заменяет старый спутник». Это история гибридной услуги.
Сетевые и ресурсные свидетельства: их достаточно для подтверждения операционной деятельности
Для такой компании, как SpeedCast Australia, данные об IP-адресах и пиринге — не вся операционная поверхность, но они полезны. Профиль AS38456 в PeeringDB идентифицирует сеть как «SpeedCast Australia» с охватом Азиатско-Тихоокеанского региона, преимущественно исходящим трафиком, 70 префиксами IPv4, 5 префиксами IPv6, оценкой трафика 1–5 Гбит/с и точкой обмена Equinix Sydney IX на 1 Гбит/с. Записи whois APNIC связывают AS38456, AS24563 и AS132160 со Speedcast Australia или Speedcast Managed Services. Представление AS38456 в RIPEstat показывает десятки анонсированных префиксов, видимых в июле 2026 года.
Эти записи подтверждают существование австралийского поставщика с маршрутизируемыми ресурсами, контактами для жалоб и локальным присутствием в точках обмена.
Они же очерчивают границы утверждений. Профиль PeeringDB не показывает широкую инфраструктуру объектов AS38456. Это профиль точки обмена, а не публичная карта всех телепортов Speedcast, полевых складов или точек приёма клиентов. Удалённая шахта или государственная площадка в Северной территории может зависеть от спутниковой ёмкости, земных станций, оборудования на стороне клиента, наземного магистрального канала и операционных команд Speedcast больше, чем от того, что видно в PeeringDB. BGP-картина доказывает работу сети, но не всю площадь удалённых услуг.
Записи о телепортах частично закрывают этот пробел. В январе 2024 года World Teleport Association объявила о сертификации уровня Tier 4 телепорта Speedcast в Моусон-Лейкс, Австралия (https://www.speedcast.com/newsroom/press-releases/2024/wta-certification-program-announces-tier-4-certification-of-speedcasts-mawson-lakes-australia-teleport/). В декабре 2024 года WTA объявила о сертификации уровня Tier 3 телепорта Speedcast в Бейзуотере, Перт (https://www.speedcast.com/newsroom/press-releases/2024/wta-certification-program-announces-tier-3-certification-of-speedcasts-bayswater-australia-teleport/). В более позднем релизе Speedcast говорилось, что WTA выдала полные сертификаты объектам в Куала-Лумпуре, Перте, Абердине и Биддингхёйзене, доведя число сертифицированных телепортов Speedcast до девяти при 19 наземных операционных площадках, причём предыдущие сертификаты включали Аделаиду (https://www.speedcast.com/newsroom/press-releases/2024/world-teleport-association-issues-new-full-certifications-to-multiple-speedcast-teleports-in-asia-pacific-and-europe/). Это более весомое подтверждение удалённой сети, чем маркетинговое утверждение, потому что процесс сертификации телепортов строится вокруг объектов, резервирования, систем и операционных процедур.
История активов NewSat помогает понять, как Австралия стала центральной для инфраструктурной истории Speedcast. В 2015 году SpeedCast объявила о приобретении бизнеса телепортов и спутниковых услуг NewSat у управляющих конкурсной массой, включая землю и здания телепортов NewSat в Аделаиде и Перте, соответствующее оборудование и технику, большинство клиентских и поставщических контрактов и 20 ключевых сотрудников в сферах эксплуатации, проектирования и продаж. Релиз, поданный на ASX, сообщал, что активы обслуживают клиентов с двух телепортов мирового класса в Аделаиде и Перте и укрепят энергетические, государственные и телекоммуникационные услуги в Азиатско-Тихоокеанском регионе, на Ближнем Востоке и в Африке (https://www.asx.com.au/asxpdf/20150710/pdf/42zr3yflh1n28v.pdf). Эта история важна, потому что телепорты, клиентские контракты и операционный персонал — это основные активы, стоящие за обещанием управляемых услуг.
Логика выручки: повторяющиеся контракты, спреды ёмкости и полевая поддержка
Логика выручки SpeedCast Australia, вероятно, строится на нескольких слоях, даже если маржа отдельных контрактов не раскрывается. Первый слой — повторяющаяся управляемая связь: ежемесячные или многолетние сборы за обслуживание удалённых площадок, судов, платформ, государственных объектов и корпоративных клиентов. Второй — закупка и упаковка ёмкости: покупка или контрактование спутниковых и наземных каналов и их перепродажа как управляемой услуги с резервированием, приоритетами, уровнями обслуживания и политиками контроля.
Третий — оборудование и установка: терминалы, антенны, граничные устройства, электропитание, крепления, полевые работы, ввод в эксплуатацию и приёмка площадки. Четвёртый — эксплуатация: мониторинг сети, служба поддержки, управление изменениями, политика безопасности, формирование трафика, реагирование на инциденты и поддержка на протяжении всего жизненного цикла.
Контракт с NBN Co показывает, насколько крупной может стать эта модель. В 2018 году Speedcast сообщила, что заключила десятилетний контракт стоимостью до 184 млн австралийских долларов с государственной NBN Co на предоставление спутниковых услуг корпоративного класса, при этом Speedcast Managed Services участвует в проектировании, создании и управлении корпоративными спутниковыми услугами NBN Co (https://www.speedcast.com/newsroom/press-releases/2018/speedcast-secures-contract-valued-at-up-to-au184-million-with-nbn-co-australia/). В 2019 году Speedcast сообщила, что Business Satellite Service NBN Co использует обширную сеть, спроектированную, построенную и управляемую Speedcast Managed Services, с доступом к 58 лучам с 10 шлюзов, двумя дата-центрами и сетевым операционным центром (https://www.speedcast.com/newsroom/press-releases/2019/nbn-co-launches-groundbreaking-business-satellite-service/). В 2020 году в ходе реструктуризации Speedcast продала отдельные функции, сотрудников, активы и оборудование Speedcast Managed Services обратно NBN Co, заявив, что продолжит работать как розничный поставщик услуг для бизнес-спутниковых услуг NBN, а также продолжит управляемую связь в Австралии для корпоративных, государственных, энергетических и морских клиентов (https://www.speedcast.com/newsroom/press-releases/2020/speedcast-completes-sale-of-speedcast-managed-services-assets-to-nbn-co/).
Эта последовательность поучительна экономически. Контракты «проектирование — строительство — эксплуатация» могут создавать крупную номинальную стоимость, но они также могут привязывать активы и персонал к платформе одного клиента. Продажа отдельных функций обратно NBN Co снизила одну операционную нагрузку, сохранив розничный и управляемый сервисный канал. Это также показывает, как австралийский бизнес Speedcast перемещался между ролями строителя инфраструктуры, оператора управляемых услуг и розничного поставщика в зависимости от структуры контракта.
Контракт STARS в Северной территории показывает другой тип повторяющейся логики. В феврале 2024 года Speedcast сообщила о продлении и расширении программы STARS, или Satellite To All Remote Sites, для правительства Северной территории, обеспечивающей связь на сотнях площадок. В релизе говорилось, что расширенный объём добавил SIGMA и Starlink для усиления существующей геостационарной спутниковой связи для государственных учреждений, школ, аварийно-спасательных служб, коммунальных предприятий и общественных зон (https://www.speedcast.com/newsroom/press-releases/2024/speedcast-expands-managed-services-contract-supporting-northern-territory-government-in-australia/). Такой контракт на государственную связь — не просто продажа полосы. Это контракт на распределённую эксплуатацию: множество площадок, сложный рельеф, разные типы пользователей, ожидания по услугам, публичная подотчётность и необходимость сделать гибридную технологию административно управляемой.
Поэтому логика ценообразования — это не «спутниковая ёмкость плюс наценка», а «ёмкость плюс гарантия». На шахте гарантия включает производство, охрану труда, бытовое обслуживание персонала и доступ подрядчиков. В море — зависимое от маршрута покрытие, приоритизацию приложений, спрос пассажиров или экипажа, киберконтроль и бортовую поддержку. На аварийно-спасательном или государственном объекте — непрерывность публичных услуг, возможность аудита, инвентаризацию площадок и выездное реагирование. Чем больше клиент ценит эти элементы, тем лучше SpeedCast Australia может защищать цену от прямой закупки Starlink.
Чем меньше он их ценит, тем сильнее компания подвержена сравнению с терминалом и тарифным планом.
База затрат: ёмкость, телепорты, люди и удалённая логистика
Затратная сторона начинается со спутниковой ёмкости и сетевого доступа. Speedcast позиционирует себя как многоорбитальный интегратор, а не владелец спутников. Это означает, что поставщики имеют значение. Геостационарная ёмкость, резерв в L-диапазоне, услуги LEO, сотовые каналы, оптоволоконные магистрали, порты точек обмена, ресурсы дата-центров и средства безопасности — всё это внешние затраты. Speedcast может создавать ценность, агрегируя, оркестрируя и поддерживая эти входные ресурсы, но не может избежать экономики цен поставщиков. Если LEO-провайдер снижает цены, клиенты могут требовать более низких тарифов на управляемые услуги.
Если ёмкость в регионе становится дефицитной или приоритетные данные дорожают, Speedcast может столкнуться с давлением на маржу, если контракты не переносят затраты аккуратно.
Телепорты — второй слой постоянных затрат. Моусон-Лейкс, Бейзуотер и Аделаида дают австралийскому бизнесу инфраструктурную историю, но сертифицированные телепорты — не дешёвые трофеи. Им нужны земля, здания, антенны, радиочастотные системы, электропитание, резервирование, обслуживание, охрана, квалифицированный персонал, запасные части и процедуры аудита. Сертификация WTA помогает подтвердить качество, но она также сигнализирует, что Speedcast несёт серьёзные обязательства по эксплуатации наземного сегмента. Те же активы могут создавать маржу при хорошей загрузке множеством клиентов и спутниковых партнёров.
Они могут стать обузой, если трафик слишком быстро смещается к прямым LEO-моделям с иной экономикой шлюзов или если клиенты покупают неуправляемые терминалы и обходят традиционные сервисные цепочки, завязанные на телепорты.
Полевая поддержка — третий слой затрат и, вероятно, самый недооценённый. Удалённая австралийская шахта, морская платформа, судно или место реагирования на наводнение могут сделать каждый выезд дорогим. Технику могут понадобиться инструктаж по технике безопасности, время в пути, допуск на площадку, запчасти, погодные окна, график судна или координация вертолёта. Оборудование, работающее на пригородной крыше, может требовать усиленных креплений, нормализации электропитания, молниезащиты, устойчивости к пыли и жаре, удалённого управления и безопасного размещения в промышленной среде.
В этом контексте ценность Speedcast растёт, когда она может стандартизировать полевые решения и удалённо управлять множеством площадок, и падает, когда каждое развёртывание превращается в индивидуальную работу.
Люди и процессы — четвёртый слой. Круглосуточный сетевой операционный центр, команды поддержки, руководители проектов, спутниковые инженеры, специалисты по безопасности и клиентские команды полезны только в том случае, если они финансируются повторяющейся валовой маржой. Поэтому история реструктуризации имеет значение. Причиной заявления 2020 года стал не недостаток спроса на связь как абстрактное благо, а закредитованная компания, столкнувшаяся с концентрированным стрессом клиентов в нефтегазовой, морской и круизной отраслях во время глобального шока.
После 2021 года Speedcast должна держать базу затрат достаточно гибкой для клиентских циклов, сохраняя при этом экспертизу, за которую удалённые клиенты действительно платят.
Поставщики и апстримы: LEO меняет карту переговоров
Карта поставщиков Speedcast широка, но наиболее заметное текущее давление исходит от LEO. В сентябре 2022 года Speedcast объявила, что предложит корпоративные и морские услуги Starlink своим корпоративным и морским клиентам, прямо назвав нефтяные платформы, торговые суда, шахты и яхты сценариями удалённого использования (https://www.speedcast.com/newsroom/press-releases/2022/speedcast-to-offer-starlink-service-to-enterprise-and-maritime-customers/). Speedcast называет себя авторизованным реселлером и интегратором Starlink с предложениями Starlink Business, Maritime, Bonded Gateway, Dedicated Service и Private Network Interconnect (https://www.speedcast.com/starlink/). Страница Starlink PNI описывает частное сетевое межсоединение как корпоративное решение для частных сетей с высокоценными данными и низкими требованиями к объёму данных (https://www.speedcast.com/starlink/starlink-private-network-interconnect/).
OneWeb играет другую роль. В релизе о партнёрстве с OneWeb 2022 года говорилось, что OneWeb добавит корпоративную LEO-связь на платформу Speedcast, присоединившись к GEO, MEO и 4G/5G для приложений с высоким спросом в энергетике, корпоративном секторе и судоходстве (https://www.speedcast.com/newsroom/press-releases/2022/speedcast-and-oneweb-sign-partnership-to-bring-leo-capabilities-to-the-worlds-largest-network/). Страница OneWeb сообщает, что Speedcast интегрировала Eutelsat OneWeb как авторизованного глобального дистрибьютора, интегратора и реселлера (https://www.speedcast.com/innovation/oneweb-for-high-speed-leo-connectivity/). На практике Starlink может быть более резким разрушителем цен и пропускной способности, а OneWeb — более важным для контроля корпоративного канала, полярного или специализированного покрытия и клиентов, которым нужна альтернатива зависимости от одного LEO-оператора.
Проблема поставщиков в том, что Speedcast одновременно зависит от этих платформ и конкурирует с ними. Starlink даёт продукт, который хотят клиенты, но Starlink также продаёт напрямую. OneWeb даёт корпоративную LEO-ёмкость, но Eutelsat OneWeb и другие дистрибьюторы могут привлекать тех же клиентов. Геостационарные операторы и провайдеры L-диапазона по-прежнему важны для устойчивости, но их переговорная позиция меняется, когда клиент видит работающий на площадке быстрый LEO-терминал.
Поэтому маржа Speedcast смещается от привилегированного доступа к спутниковой ёмкости в сторону интеграции, гарантий, управления SLA, безопасности, политики трафика, многоканального проектирования и полевого обслуживания.
Именно поэтому пример COSL Drilling полезен, хотя он не австралийский. В 2025 году Speedcast сообщила, что интегрировала высокоскоростную связь Starlink в гибридное решение COSL Drilling под управлением SIGMA после более ранних многоканальных обновлений для операционных приложений, безопасности, мониторинга IoT, бытового обслуживания экипажа и клиентского использования во время разведки и добычи (https://www.speedcast.com/newsroom/press-releases/2025/speedcast-integrates-new-global-high-throughput-service-from-starlink-as-part-of-cosl-drillings-hybrid-solution/). Это показывает, как Speedcast хочет получать оплату: не как пассивный реселлер Starlink, а как сторона, объединяющая Starlink, OneWeb, VSAT, граничную аналитику и операционную поддержку в управляемую сеть. Австралийскому бизнесу нужна та же логика для шахт, портов, морских объектов и удалённых общественных площадок.
Зависимость от клиентов: подверженность удалённым отраслям работает в обе стороны
Самые сильные вертикали SpeedCast Australia одновременно волатильны. Горнодобыча может тратить значительные средства, когда цены на сырьё, расширения и проекты автоматизации идут вверх, а затем замораживать проекты, когда возвращается капитальная дисциплина. Морская энергетика может требовать качественной связи для платформ, FPSO, судов обеспечения и удалённых операций, а затем сокращать спрос при замедлении циклов бурения. Судоходство и круизы могут создавать большой спрос на полосу, но активность флота и ожидания пассажиров меняются быстро.
Государственные контракты на удалённые объекты могут быть стабильными, но приносят контроль закупок, публичную подотчётность и риск непродления.
Собственное раскрытие компании при реструктуризации делает эту зависимость явной. В апреле 2020 года Speedcast связала финансовый стресс с давлением на морских и нефтегазовых клиентов и остановкой круизной активности из-за пандемии. Эта история должна заставлять клиентов спрашивать, насколько диверсифицирована австралийская выручка сейчас. Провайдер удалённой связи может выглядеть устойчивым, потому что связь нужна каждому клиенту, но его выручка лишь настолько устойчива, насколько устойчивы активность клиентов, условия продления, кредитное качество и объём контрактов.
Примеры Северной территории и NBN Co показывают и силу, и концентрацию. Государственная программа на сотни площадок ценна тем, что демонстрирует полевой масштаб и доверие государственного сектора. Она также создаёт операционные обязательства перед школами, аварийно-спасательными службами, коммунальными предприятиями и общественными площадками, где сбои услуг имеют публичные последствия. Контракт NBN Co BSS был достаточно ценным, чтобы его описывали как контракт до 184 млн австралийских долларов за 10 лет, но в 2020 году отдельные функции вернулись к NBN Co.
Урок в том, что крупные контракты могут подтверждать способности и всё равно менять форму, когда клиент хочет больше прямого контроля.
Зависимость от клиентов проявляется и в структуре продукта. Если клиент — удалённый горнодобытчик, пропускающий трафик автоматизации, диспетчеризации, безопасности и бытового обслуживания лагеря, Speedcast может продать сложную управляемую сеть. Если клиент — небольшая площадка, которой нужен только обычный интернет, прямого Starlink или розничного тарифа NBN business satellite может быть достаточно. Если клиент — судно с ограниченным ИТ-персоналом, Speedcast может продать судовую интеграцию, киберконтроль, политику трафика и поддержку.
Если у судового оператора есть внутренняя ИТ-команда и много однотипных судов, он может покупать комплекты напрямую и стандартизировать внутри компании. Защищаемая клиентская база Speedcast — та, чей операционный риск достаточно высок, чтобы управляемая гарантия была дешевле самостоятельного управления.
Конкуренция: Starlink — ценовой сигнал, но не весь ответ
Конкурентный набор больше не ограничивается Marlink, Inmarsat/Viasat, KVH, партнёрами SES, дистрибьюторами Eutelsat/OneWeb, розничными продавцами спутниковой связи NBN, корпоративными каналами Telstra/Optus, местными интеграторами и специализированными фирмами удалённой связи. Это ещё и внутренняя ИТ-команда клиента с закупочной картой и порталом Starlink. Это меняет психологию продажи. Когда клиент увидел, как плоский LEO-терминал обеспечивает низкую задержку и высокую пропускную способность, он становится менее терпеливым к старому спутниковому ценообразованию и непрозрачным пакетам услуг.
Лучший ответ Speedcast — принять новый ценовой сигнал и перенести аргументацию выше по стеку. Один LEO-канал может быть отличным и всё же недостаточным для критически важных операций. Шахтам может требоваться разделение трафика, частная маршрутизация, приоритеты приложений, киберполитика, аварийное переключение, полевое обслуживание и интеграция с OT- и корпоративными WAN. Судам могут требоваться контроль бытового доступа экипажа, разделение мостика и машинного отделения, зависящая от маршрута политика, управление полосой и поддержка в портах.
Платформам могут требоваться пути операционных данных, которые нельзя позволять конкурировать с развлечениями экипажа. Удалённым государственным площадкам могут требоваться инвентаризация, отчётность, приёмка, эскалация и непрерывность после штормов или наводнений.
Публичная рыночная аналитика подтверждает, что LEO изменила сектор. Valour Consultancy в 2025 году писала, что к четвёртому кварталу 2024 года Speedcast развернула Starlink более чем для трети клиентов почти во всех секторах и приложениях (https://valourconsultancy.com/beyond-the-veil-of-speedcast-maritime-passenger-cruise-and-offshore-energy-connectivity/). Отдельный морской трекер Valour оценивал, что Starlink через прямые и реселлерские каналы, включая Speedcast, обслуживал более 23 000 коммерческих морских судов (https://valourconsultancy.com/maritime-connectivity-tracker-may-2025/). Это консультационные оценки, а не аудированные раскрытия Speedcast, но они согласуются с видимым отраслевым сдвигом: LEO больше не экспериментальная технология в море или удалённом корпоративном секторе. Она часть базового уровня.
Неофициальные пользовательские форумы делают тот же вывод менее формально. В обсуждении Starlink Maritime на Reddit пользователь с бурового судна утверждал, что Starlink обходится на тысячи долларов в месяц дешевле медленной действующей услуги, при этом надёжность всё ещё проверялась перед заменой старого канала (https://www.reddit.com/r/Starlink/comments/x96yqr/starlink_maritime_vs_ship_satellite_internet/). Другое обсуждение удалённой связи на Reddit описывало Starlink как «переломный момент» для крайне удалённых площадок, но при этом всё же указывало на вопросы поддержки и управления для реальных операций (https://www.reddit.com/r/sysadmin/comments/1qq93bn/starlink_for_remote_connectivity/). Это отдельные свидетельства, а не доказательства компании. Они полезны, потому что показывают ожидания покупателей: скорость и цена теперь обсуждаются на обычных технических форумах, тогда как поставщикам управляемых услуг приходится обосновывать свою премию в операционных терминах.
Поэтому конкурентный риск двусторонний. Если Speedcast игнорирует дешёвый LEO, она выглядит дорогой и медленной. Если она становится только реселлером LEO, она теряет дифференциацию. Сильнейшая позиция — агностическая интеграция: продавать Starlink, OneWeb, GEO, L-диапазон, LTE и наземные каналы как управляемую политиками сеть с подотчётной поддержкой. Слабейшая позиция — любой контракт, в котором клиент после пробного периода может сказать, что обёртка управляемых услуг не добавила достаточной ценности поверх терминала.
Регуляторные, геополитические и операционные риски
Спутниковый рынок Австралии регулируется, и это важно как для SpeedCast Australia, так и для её поставщиков. Страница ACMA о спутниковых и космических системах сообщает, что для использования спутниковой сети, передающей сигнал на объекты в Австралии, требуется лицензия, цель которой — соблюдение международных правил и предотвращение помех (https://www.acma.gov.au/satellites-and-space-systems). Информационный документ ACMA 2025 года о космических системах связи описывает режимы лицензирования космических систем и коллективное разрешение земных станций в рамках классовых лицензий. Для Speedcast регуляторная компетентность — часть продукта: клиенту нужна связь, работающая законно, а не только технически.
LEO создаёт иной геополитический риск, поскольку самая заметная платформа контролируется за пределами Австралии. В июне 2026 года ABC сообщала об обеспокоенности австралийского правительства по поводу SpaceX и Starlink, отметив, что Starlink считается критическим активом по австралийскому закону о критической инфраструктуре и что надзор за ней распределён между пересекающимися режимами регулирования (https://www.abc.net.au/news/2026-06-11/spacex-risk-elon-musk-starlink-satellite-regulation/106779898). Это не значит, что Speedcast должна избегать Starlink. Это значит, что клиенты управляемых услуг могут всё чаще требовать план устойчивости с альтернативными каналами, локальными точками контроля, частной маршрутизацией, договорными средствами защиты и ясностью о том, что произойдёт, если иностранный LEO-провайдер изменит условия, покрытие, правила приоритетов или комплаенс-позицию.
Операционный риск более обыденный и более непосредственный. Удалённые терминалы выходят из строя. Антенны смещаются. Пыль, жара, соль, вибрация и вода проникают в оборудование. Шахта может изменить структуру трафика при запуске новой системы управления парком. Судно может войти в зону покрытия, где предпочтительный канал меняется. Государственной площадке может потребоваться связь во время циклона. Тариф LEO может упереться в лимиты данных или вариативность производительности. Путь GEO может страдать от затухания в дожде или проблем приложений, чувствительных к задержке.
Управляемая сеть должна справляться с этими реалиями до того, как они превратятся в перебои на уровне клиента.
Кибербезопасность также центральна. Страница Speedcast об энергетике описывает кибербезопасность и политики контроля как часть управляемой связи с SIGMA. Это необходимо, потому что удалённая связь больше не ограничивается голосом и электронной почтой. Она может касаться удалённых операций, мониторинга IoT, систем безопасности, аналитики, доступа поставщиков и чувствительных государственных процессов. Чем больше SpeedCast Australia интегрирует Starlink, OneWeb, VSAT, сотовые сети и клиентские WAN, тем больше она становится частью киберграницы клиента. Это преимущество, если Speedcast может обеспечивать политики и видимость.
Это риск, если клиенты относятся к спутниковым каналам как к боковым дверям в обход обычных корпоративных средств контроля.
Последний регуляторный и операционный риск — публичные ожидания. Сельская и удалённая связь в Австралии политически заметна. Если услуга поддерживает школы, аварийно-спасательные службы, коммунальные предприятия, медицинские пункты или удалённые сообщества, сбой — это не просто контрактный инцидент. Он может стать проблемой публичной услуги. Государственная работа SpeedCast Australia даёт ей доверие, но также помещает компанию рядом с услугами, где рассказы о перебоях распространяются быстро.
Неофициальные сигналы: рынку нравится LEO, но сети всё равно нужны взрослые
Набор неофициальных сигналов неоднороден. С положительной стороны наблюдатели рынка и разговоры пользователей указывают, что Starlink и другие LEO-услуги расширили спрос на удалённый широкополосный доступ, а не просто заменили всех поставщиков управляемых услуг. Оценка Valour о том, что к четвёртому кварталу 2024 года Speedcast развернула Starlink более чем для трети клиентов, говорит о том, что компания двинулась достаточно быстро, чтобы участвовать в разрушении, а не оказаться в стороне от него. Собственные страницы Speedcast о Starlink и OneWeb, а также релиз по COSL указывают на последовательную гибридно-сетевую стратегию.
С осторожной стороны сайты отзывов сотрудников указывают на человеческую цену реструктуризации и давления эффективности. Страницы Glassdoor о SpeedCast показывают в целом умеренно положительные оценки сотрудников, но также всплывают комментарии об увольнениях и в некоторых оценках более низкие баллы карьерных возможностей (https://www.glassdoor.com/Reviews/SpeedCast-Reviews-E1095500.htm). Сниппеты отзывов на Indeed включают замечания о частых увольнениях в прошлые годы (https://www.indeed.com/cmp/Speedcast/reviews?fcountry=ALL). Это анонимные сигналы рынка труда, а не операционные доказательства. Они важны, потому что управляемые удалённые сети зависят от опытных людей. Если стратегия поставщика зависит от качества поддержки, полевой памяти и интеграционных знаний, удержание персонала и моральный дух — часть сервисного риска.
Ещё один неофициальный сигнал — клиенты теперь достаточно осведомлены, чтобы ставить под сомнение экономику устаревшего VSAT. Reddit, морские блоги и технические форумы всё чаще обсуждают скорости, цены, лимиты данных, выбор маршрутизаторов и схемы аварийного переключения Starlink. Это плохо для поставщиков, которые использовали непрозрачность как маржу. Это хорошо для поставщиков, которые могут сказать: да, используйте LEO, но используйте его с частной маршрутизацией, резервными каналами, политиками приложений, полевыми запасными частями, дисциплиной установки и моделью поддержки, работающей тогда, когда терминал — не единственная проблема.
Публичная позиция SpeedCast Australia более убедительна, когда она опирается на второй аргумент. Компании не следует делать вид, что клиенты не могут купить LEO напрямую. Ей следует показывать, где прямой покупки недостаточно: удалённые шахты с производственными системами, платформы с трафиком безопасности и IoT, государственные программы на сотнях площадок, суда с разделением экипажа и операций, а также аварийные площадки, которым нужны быстрое развёртывание, но и непрерывность и отчётность.
Что изменило бы оценку
Текущая оценка конструктивна, но условна. У SpeedCast Australia есть убедительные свидетельства реальной австралийской операционной поверхности: записи APNIC, данные пиринга AS38456, анонсированные префиксы, австралийские телепорты, история работы с государством и NBN, подтверждение услуг для горнодобычи и официальные страницы многоорбитальных продуктов. Есть и убедительный экономический тезис: в удалённой Австралии и в море простой может стоить дороже полосы, поэтому управляемая сеть может быть ценнее более дешёвого тарифа на сырой доступ.
Несколько фактов улучшили бы оценку. Публичные детали продления программы STARS в Северной территории показали бы, расширяется ли контракт на сотни площадок, сокращается или меняет структуру цены. Больше австралийских клиентских примеров из горнодобычи, даже анонимизированных, но с проверяемым техническим объёмом, усилили бы тезис о горнодобыче за пределами примера с железной рудой 2019 года. Более ясная публичная информация о покрытии полевой поддержки в Австралии, логистике запчастей, уровнях реагирования службы поддержки и киберконтроле помогла бы покупателям оценить премию управляемых услуг.
Заявление о маршрутах и сети, связывающее AS38456, Speedcast Managed Services и текущие австралийские спутниковые операции, сделало бы IP-свидетельства более понятными для корпоративных клиентов. Прозрачная позиция о том, как Speedcast разделяет прямую перепродажу Starlink, управляемый Starlink, OneWeb, GEO и резерв в L-диапазоне, снизила бы неопределённость закупок.
Несколько фактов ослабили бы оценку. Если клиенты всё чаще воспринимают Speedcast как реселлера оборудования и убирают управляемые услуги из контрактов, маржа сожмётся. Если LEO-поставщики улучшат прямую корпоративную поддержку быстрее, чем Speedcast улучшит оркестрацию и полевое обслуживание, премия интегратора сузится. Если смена собственников телепортов уменьшит контроль Speedcast над австралийскими наземными операциями без эквивалентных долгосрочных соглашений о доступе, инфраструктурная история ослабнет.
Если текучесть кадров или реструктуризация уменьшат глубину полевой и поддерживающей экспертизы, удалённые клиенты могут обнаружить, что сервисная обёртка тоньше рекламируемой. Если австралийские регуляторы или государственные клиенты насторожатся из-за зависимости от иностранного LEO, а Speedcast не сможет предложить убедительные альтернативные каналы, пострадает доверие к гибридной сети.
Самая важная точка наблюдения — не то, подешевеет ли спутниковая полоса. Она подешевеет. Вопрос в том, кто извлечёт ценность после удешевления полосы. SpeedCast Australia всё ещё может быть важна, если будет владеть «грязной серединой»: обследованием площадок, выбором терминалов, безопасной установкой, многоорбитальным проектированием, частной маршрутизацией, политиками трафика, поддержкой, кибердисциплиной, полевой логистикой, государственной отчётностью и реагированием на перебои. Это не так эффектно, как новая спутниковая группировка, но именно там живёт экономика удалённых объектов.
Шахта, судно, платформа или аварийно-спасательная площадка просыпается не с желанием получить спутниковый бренд. Ей нужно, чтобы работа продолжалась там, где наземные сети отсутствуют, перегружены, повреждены или слишком далеко. Возможность SpeedCast Australia — сделать эту непрерывность скучной. Её риск — что более дешёвый доступ к LEO заставит клиентов забыть, сколько скрытой работы потребовала эта скучная непрерывность.