
Кратко
- Q2 следует оценивать по принятому цифровому банковскому действию: запрос клиента должен пройти идентификацию, проверку прав, интеграцию с ядром банка, контроль рисков, исполнение, обработку исключений и аудит, прежде чем он будет что-то значить для банка или клиента.
- Масштаб компании реален: Q2 сообщает о более чем 1 200 клиентах — финансовых институтах, 457 клиентах, установивших платформу цифрового банкинга, и 27,3 млн зарегистрированных пользователей на конец 2025 года. Но эти цифры сами по себе не доказывают снижение операционных издержек банка или лучшие результаты для клиентов.
- Сильнейший аргумент в пользу Q2 в том, что банки и кредитные союзы могут объединить розничную, малую и корпоративную цифровую работу на облачной платформе с более чем 1 000 интеграций, встроенными контролями риска и моделью расширяемости для партнёров и внутренних разработчиков.
- Слабые места — те же, что делают продукт важным: зависимость от ядра, отказы аутентификации, ошибки прав, ложные срабатывания антифрода, платёжные исключения, сбои облака, перегрузка поддержки и стоимость замены глубоко встроенного банковского канала.
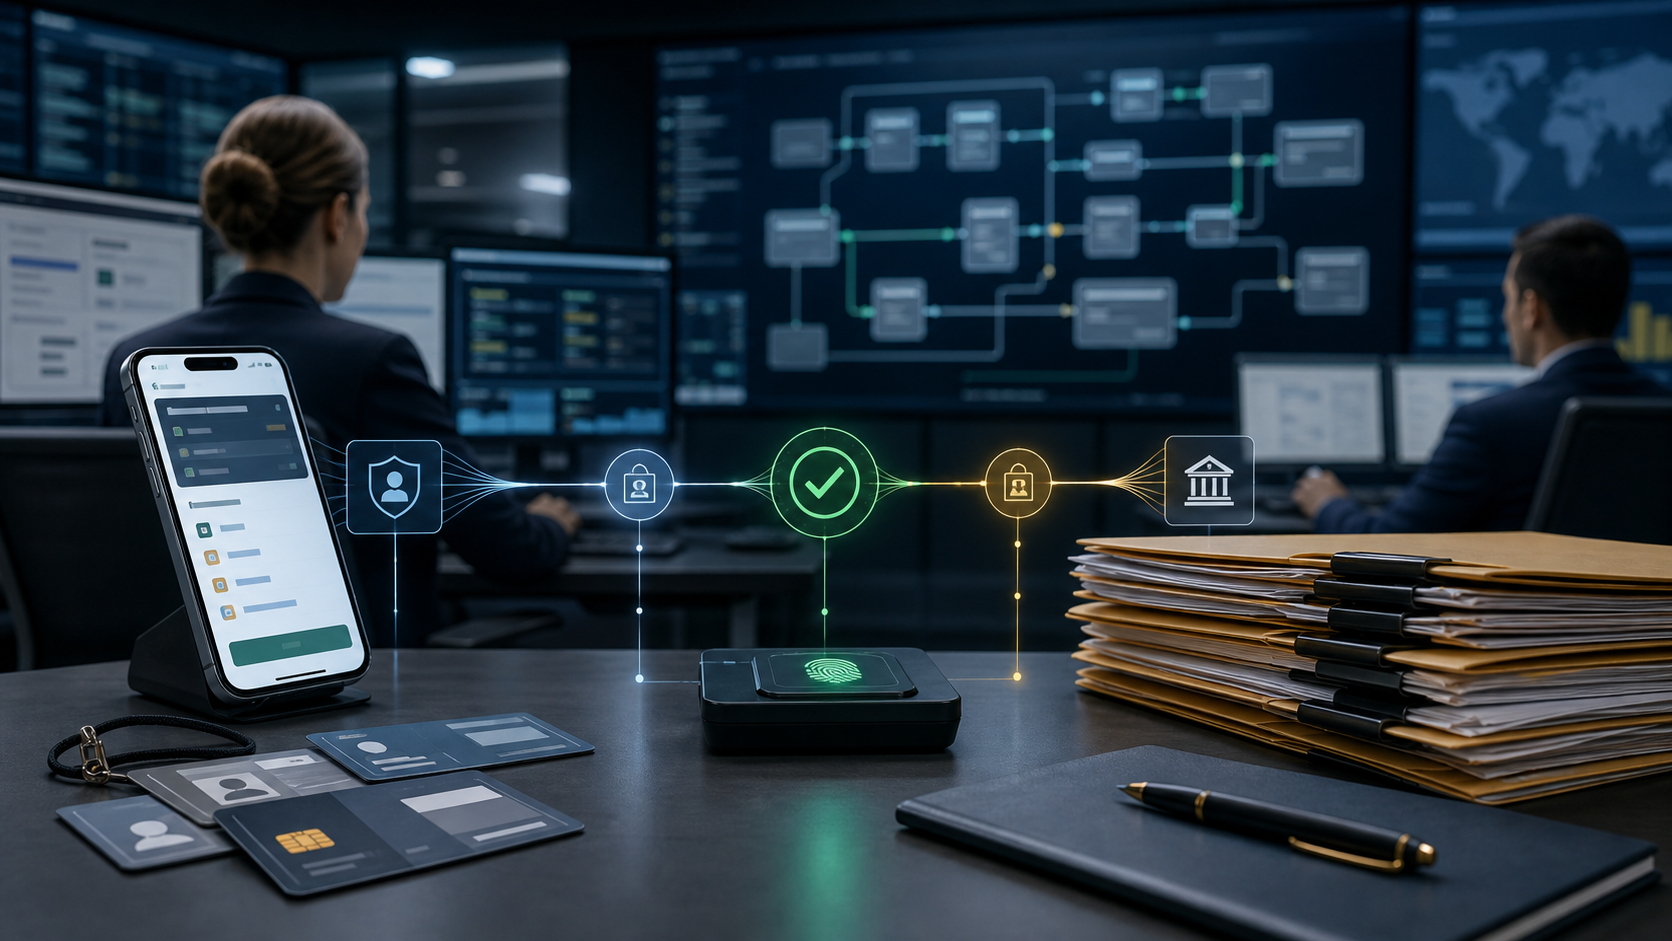
Q2 Software, Inc. находится в той части финансовых технологий, где экран — лишь видимая граница гораздо более крупного операционного решения. Клиент банка касается экрана телефона, чтобы добавить счёт, одобрить файл ACH, изменить настройку карты, перевести зачисление зарплаты, подать заявку на кредит, пополнить новый счёт, получить оповещение или подключить казначейский сервис. В слабом цифровом канале такое касание создаёт сообщение, заявку, частичную запись или обещание, которое кому-то в банке позже придётся сводить. В более сильном канале оно становится принятым банковским действием.
Запрос проходит аутентификацию, авторизацию, проверку, маршрутизацию, проведение, регистрацию в журнале и может быть восстановлен, если что-то ломается.
Это различие — полезный способ читать Q2. Компания называет себя поставщиком решений для цифрового банкинга и кредитования для банков, кредитных союзов, альтернативных финансовых компаний и финтехов и заявляет, что её платформа помогает клиентам привлекать, развивать и обслуживать потребительских, малых и корпоративных клиентов. В открытых материалах компании — потребительский цифровой банкинг, коммерческий банкинг, цифровой онбординг, смена банка, антифрод-контроль, ценообразование на основе отношений, встроенные финансы, кредитование и расширения для разработчиков.
В отчётности описана единая облачная программная платформа, более 60 продуктов и более 1 000 интеграций. Эти заявления важны, но их не стоит оценивать как каталог. Их нужно оценивать по цепочке действий, которую вынужден выстраивать каждый банк.
Принятое действие легко сформулировать, но трудно исполнять. Пользователь должен быть тем самым человеком или субъектом бизнеса. У пользователя должно быть право на счёт, тип платежа, сумму, получателя, продукт или казначейский сервис. Запрос должен соответствовать банковской политике и регуляторным требованиям. Он должен попасть в нужную систему — ядро, платежи, онбординг, антифрод, кредиты, карты, документы или обслуживание клиентов. Клиент должен увидеть достаточно обратной связи, чтобы понять, что произошло. Банк должен сохранить достаточно доказательств, чтобы позже объяснить, что произошло.
Если действие не удалось, исключение должно быть видимым, по возможности обратимым и поддерживаемым сотрудниками банка. Если Q2 помогает с этой цепочкой, она может быть стратегической инфраструктурой. Если она лишь создаёт более гладкий интерфейс перед нерешёнными банковскими операциями, то становится ещё одним слоем зависимости.
Публичный масштаб Q2 придаёт этому вопросу вес. В годовом отчёте за 2025 год Q2 сообщила о более чем 1 200 клиентах — финансовых институтах, использующих одно или несколько её решений, включая более половины из топ-100 банков США и более половины из топ-100 кредитных союзов США по совокупным активам. Компания также сообщила о 457 клиентах, установивших её платформу цифрового банкинга, и примерно о 27,3 млн зарегистрированных пользователей платформы по состоянию на 31 декабря 2025 года. В том же отчёте Q2 указала, что число зарегистрированных пользователей выросло с 22,0 млн в 2023 году до 24,7 млн в 2024 году и 27,3 млн в 2025 году.
В отчёте за первый квартал 2026 года выручка за квартал составила $216,5 млн, включая $179,9 млн подписочной выручки. Компания также раскрыла $2,74 млрд неисполненных обязательств по состоянию на 31 марта 2026 года.
Эти цифры подтверждают, что Q2 — не нишевый виджет для интернет-банка. Они же подчёркивают, почему банки не могут относиться к такому решению легкомысленно. Платформа цифрового банкинга — это регулярно используемая, операционно встроенная система. Она затрагивает привлечение клиентов, вход в систему, движение денег, реакцию на мошенничество, выписки, оповещения, поддержку и обслуживание коммерческих клиентов. Как только банк переводит через неё достаточно клиентской активности, вопрос меняется с «есть ли у платформы такая функция?» на «может ли банк годами безопасно работать вокруг этой платформы?»
Рыночное давление за этим решением — не спекуляция. Национальное обследование домохозяйств без банковских счетов и с ограниченным доступом к банковским услугам FDIC за 2023 год показало, что мобильный банкинг стал основным способом доступа к счёту для 48,3 % банковских домохозяйств, обращавшихся к счёту за предыдущий год, по сравнению с 34,0 % в 2019 году. Использование кассового обслуживания как основного способа упало с 21,0 % в 2019 году до 15,1 % в 2023 году.
Обследование и дневник потребительских платёжных предпочтений Atlanta Fed за 2024 год показали, что распространённость мобильного банкинга выросла с 44 % потребителей в 2016 году до 75 % в 2024 году, а распространённость интернет-банкинга составила 80 %. Даже если клиенты продолжают пользоваться отделениями, картами, наличными, колл-центрами и чеками, они всё чаще ожидают, что обычный запрос начнётся или завершится в цифровом виде.
Этот сдвиг делает цифровой банкинг менее опциональным, но не делает автоматически ценным конкретного поставщика. Банк может много вложить в платформу и всё равно сохранить ручной труд, если открытие счёта требует повторного ввода данных сотрудником, если права бизнес-пользователей непрозрачны, если казначейские сервисы обещаны в цифровом виде, а исполняются по электронной почте, если сообщения о мошенничестве заваливают бэк-офис или если платёжные исключения трудно сверять.
Операционная ценность возникает, когда цифровой запрос достигает принятого состояния с меньшим ручным трудом, меньшим числом ошибок и лучшей наблюдаемостью, чем было у банка раньше.
Поэтому важно правильно определить продуктовые границы Q2. Существующая запись справочника Q2 Software, Inc. должна быть сосредоточена на программном обеспечении цифрового банкинга Q2 и смежных продуктах для банковских процессов, а не на результатах банков-клиентов, платёжных сетях или не связанных с ней компаниях с именем Q2. Депозиты банка-клиента, рост кредитного портфеля, потери от мошенничества, индекс потребительской лояльности (NPS) или стратегия отделений — не результаты Q2, если банк и Q2 не предоставят доказательств, связывающих конкретный результат с конкретным внедрением.
Q2 может обеспечивать цифровой канал, но не заменяет банковскую политику, дизайн продуктов, аппетит к риску, комплаенс-программу, штат обслуживания или отношения с клиентом.
Суть аргумента Q2 в том, что банк может управлять потребительским, малым и корпоративным цифровым банкингом на единой платформе, а не сшивать отдельные порталы. Компания заявляет, что её платформа цифрового банкинга поддерживает розничный, SMB- и корпоративный функционал на цифровых каналах с возможностью настройки, масштабирования и интеграции во внутренние и сторонние системы. В обзоре платформы говорится, что Q2 объединяет транзакционные и поведенческие данные, чтобы дать банкам более полную картину о владельцах счетов, и предоставляет единый бэк-офисный инструмент управления цифровым каналом.
Материалы о потребительском банкинге подчёркивают персонализированный опыт, онбординг, инструменты финансового благополучия, управление картами, движение денег и доступ к финтех-экосистеме. Страница коммерческого банкинга подчёркивает адаптированный корпоративный опыт, защищённые платежи, интеграцию с ERP, онбординг казначейских сервисов, positive pay, мгновенные платежи и движение денег.
Утверждение о единой платформе коммерчески привлекательно, потому что банки давно страдают от фрагментации каналов. Розничный интернет-банк, мобильные приложения, банкинг для бизнеса, казначейское управление, управление картами, открытие счетов, кредитные заявки, оплата счетов, антифрод-оповещения и обслуживание счетов часто происходили в разных системах с разными циклами релизов и разными моделями данных. Клиент видит это как запутанный опыт. Сотрудники банка — как дублирующее администрирование, хрупкую передачу задач и неясную ответственность, когда что-то ломается.
Если Q2 может сократить эту фрагментацию, то результат — не просто лучший интерфейс. Это меньшее число маршрутов поддержки, более чёткие контрольные точки и более согласованные доказательства.
Но у консолидации есть цена. Более широкая платформа несёт больше зависимостей. Чем больше действий банк пропускает через Q2, тем сильнее платформа становится частью операционной ткани банка. Сбой входа, дефект платёжного процесса, проблема с правами доступа или отказ сторонней интеграции могут напрямую затронуть клиентов. В годовом отчёте Q2 прямо говорится, что её решения зависят от интеграции со сторонними системами и сервисами, включая программное обеспечение банковского ядра, и что многие условия доступа к API третьих сторон не оформлены формальными соглашениями.
В том же отчёте в качестве конкурентов перечислены поставщики ядра и точечных решений: Fiserv, Jack Henry, FIS, Alkami, Backbase, Candescent, CSI, Lumin Digital, Finastra и Bottomline. Это не просто соревнование поставщиков. Это борьба за то, какая система окажется ближе всего к цифровой поверхности контроля банка.
Оптика принятого действия меняет и взгляд на цифровой онбординг Q2. Открытие счёта легко описать как воронку конверсии, но банку нужно больше, чем заполненная форма. Нужны проверка личности, KYC и работа с депозитным риском, пополнение, соответствие требованиям продукта, раскрытие информации, создание счёта, регистрация в интернет-банке, активация зачисления зарплаты, настройка карты или платежей и запись, которая переживёт аудит или спор с клиентом.
На странице цифрового онбординга Q2 сказано, что её возможности включают проверку личности в реальном времени, динамические сценарии по типу счёта, цифровое открытие счёта в режиме самообслуживания, исполнение казначейских сервисов, направляемую активацию, перевод зачисления зарплаты и открытие счёта с предварительной аутентификацией. Страница открытия потребительского счёта указывает на проверку личности, оценку риска и процессы пополнения через проверенных партнёров.
Это полезное продуктовое направление, потому что именно на онбординге часто теряется ценность цифрового банкинга. Новый счёт, который открыт, но на который никогда не перечисляется зарплата, может не стать основным. Бизнес-счёт, одобренный, но неделями ожидающий казначейских сервисов, может не принести ожидаемого операционного остатка или комиссионного дохода. Потребительский счёт, требующий визита в отделение после неудачного пополнения, может создать больше работы, чем счёт, открытый через отделение. В этой части банковского дела «открыт» — не то же самое, что «принят».
Принятое состояние — это счёт или сервис, который одобрен, работоспособен, при необходимости пополнен, подключён к цифровому доступу и поддерживается банком.
Материалы Q2 о решении ClickSWITCH для перевода зачислений показывают, почему важна последняя миля. Компания описывает автоматизированный перевод зачислений зарплаты, регулярных и автоматических платежей, а также админ-портал, отслеживающий активность и конверсию. Компания заявляет, что владельцы счетов могут перенести данные о зачислении зарплаты и регулярных или автоматических платежах менее чем за 120 секунд, и что более 200 финансовых институтов полагаются на это решение для перевода зачислений. Это заявления поставщика, а не независимое доказательство результатов для банка в целом, но они указывают на правильную операционную проблему.
Депозиты, зарплатные отношения и регулярные платежи создают первичность счёта. Банк, который снижает трение на этом шаге, может улучшить экономику привлечения клиентов сильнее, чем банк, который просто запустил более красивую форму открытия счёта.
Онбординг казначейских сервисов ещё показательнее. Корпоративные банковские действия требуют многих прав и подвержены исключениям. Бизнес-пользователю могут понадобиться лимиты ACH, шаблоны переводов, группы согласования, positive pay, двойной контроль, доступ к ERP, отчётность по счетам и права по ролям. Сотрудник, инициирующий платёж, может не быть сотрудником, который его утверждает. Банку могут понадобиться договоры с клиентом, проверки рисков и настройка сервисов в нескольких внутренних системах.
Q2 представила Treasury Fulfillment в апреле 2026 года, описав его как способ автоматизировать внедрение казначейских сервисов, а не просто управлять очередью онбординга. На странице продукта сказано, что Treasury Fulfillment собирает детали запроса, снижает число ручных ошибок за счёт предзаполненных данных, передаёт информацию между Q2 Digital Banking, фронт-офисом, бэк-офисом и исходными системами и автоматизирует предоставление и исполнение сервисов.
Это близко к настоящему проверочному тесту действия. Коммерческий клиент покупает не «онбординг»; ему нужен одобренный сервис, доступный нужным сотрудникам под нужными контролями. Если Q2 Treasury Fulfillment сокращает повторный ввод данных, показывает статус и последовательно предоставляет сервисы, это может снизить стоимость обслуживания корпоративных счетов. Если же это лишь более чистая форма приёма заявки, а исполнение по-прежнему зависит от разрозненных банковских команд, выигрыш уже. Разница будет зависеть от внутренних систем банка, каталога услуг, риск-политики, дисциплины корпоративных операций и глубины интеграции.
Корпоративные платежи обостряют ту же проблему. Страница коммерческого банкинга Q2 сообщает, что платформа поддерживает ACH, мгновенные платежи, интеграцию с ERP, прямую оплату поставщиков, positive pay и широкое движение денег. В пресс-релизе Business Wire в 2025 году Q2 Direct ERP описана как решение, позволяющее коммерческим клиентам инициировать платежи, получать данные о счетах и управлять отчётностью и согласованиями прямо из ERP или бухгалтерского ПО. Это говорит о реальной боли. Многие бизнес-клиенты не хотят заходить в банковский портал, чтобы повторно вводить платежи, уже одобренные в их учётной системе.
Они хотят, чтобы банк встраивался в их собственное операционное ПО.
Но банкинг, связанный с ERP, повышает уровень риска. Платёж, инициированный в ERP и переданный в цифровой банкинг, должен сохранять идентичность, авторизацию, контекст счёта, статус согласования, лимиты, платёжные реквизиты и обработку исключений. Если эти контроли слабы, интеграция ускоряет движение ошибок и мошенничества. Если они сильны, интеграция может сократить повторный ввод и повысить эффективность казначейства.
Поэтому ценность Q2 в корпоративном банкинге зависит не столько от наличия ERP-интеграции, сколько от того, остаются ли контроль прав, маршрутизация согласований, мониторинг транзакций и аудиторские следы связными, когда банковское действие начинается за пределами собственного интерфейса банка.
Антифрод и контроль доступа в этой модели — не опции, прикрученные сбоку. Они часть принятого действия. В материалах Q2 по рискам и мошенничеству описаны управление политикой паролей, шифрование паролей, внеполосная многофакторная аутентификация и контроль прав. В материалах о контроле доступа сказано, что Q2 Patrol отслеживает поведение пользователей и активность устройств, применяет анализ рисков в реальном времени, снижает риск захвата аккаунта и обеспечивает адаптивную или поэтапную аутентификацию.
В апреле 2026 года Q2 объявила о функциях User Activity Monitoring и Restricted Entitlements Mode, описав их как защиту от захвата аккаунта, которая анализирует поведенческие сигналы во время живых сессий, ограничивает права или сдерживает скомпрометированные аккаунты в ответ на сигналы высокого риска.
Это логичное направление, потому что захват аккаунта — больше не просто неудачный вход. Скомпрометированная сессия может сначала выглядеть легитимной, а затем менять контактные данные, добавлять внешний счёт, просматривать необычные страницы, создавать нового получателя или пытаться перевести деньги. Полезный контроль — не только первая проверка при входе. Это непрерывное наблюдение за тем, соответствует ли сессия ожидаемому действующему лицу, устройству, последовательности действий и профилю риска.
Руководство FFIEC по аутентификации, выпущенное для финансовых институтов, подчёркивает практики управления рисками при идентификации, аутентификации и доступе и говорит, что периодические оценки риска должны определять меры аутентификации. Этот регуляторный контекст поддерживает идею, что доступ — это риск-программа, а не разовая проверка учётных данных.
И всё же антифрод-контроли экономически сложны. Более строгие контроли могут останавливать больше подозрительной активности, но могут создавать ложные срабатывания, трение для клиентов и очереди на ручную проверку. Ответ в виде «ограниченных прав» может защитить деньги, но он должен быть объяснимым и поддерживаемым. Если служба поддержки банка не может объяснить легитимному корпоративному пользователю, почему ограничено право платежей, антифрод-контроль превращается в проблему сервиса. Если модель обнаруживает риск поздно, деньги могли уже уйти.
Если она обнаруживает риск рано, но слишком широко, то может вернуть легитимных пользователей к телефонам и отделениям. Портфель антифрод-функций Q2 стоит оценивать по тому, насколько хорошо он замыкает цикл от обнаружения к действию и записи для поддержки, а не по числу описанных функций детектирования.
Доступность и отказоустойчивость — ещё одна часть цепочки действия. Q2 заявляет, что её распределённая облачная архитектура поддерживает соответствие требованиям и готовность к регулированию, автоматизированную отчётность и аудиторскую поддержку, а также инвестиции в выделенный хостинг. На этой странице указан и показатель времени простоя.
Однако более весомое доказательство — собственное раскрытие рисков Q2: компания сообщает, что эксплуатирует платформу цифрового банкинга на инфраструктуре сторонних публичных облаков, где основными провайдерами являются AWS и Microsoft Azure, и что сбои, киберинциденты, изменения инфраструктуры, человеческий фактор, ошибки ПО, DDoS-атаки и другие нарушения могут влиять на доступ. Q2 также сообщает, что провайдеры публичных облаков не гарантируют, что доступ клиентов будет бесперебойным, безошибочным или безопасным.
Это не критика, уникальная для Q2. Такова природа современного банковского ПО. Облачные платформы могут улучшить отказоустойчивость и дисциплину развёртывания, но создают концентрацию и зависимость от цепочки поставщиков. Региональный банк не уходит от операционного риска, переходя с частной инфраструктуры на SaaS-платформу. Он меняет характер риска.
Банк может снизить нагрузку на локальную поддержку и получить управляемую поставщиком отказоустойчивость, но становится зависимым от архитектуры Q2, реакции Q2 на инциденты, облачных провайдеров Q2, интеграционного тестирования Q2 и собственной способности банка работать в условиях деградации сервиса. Стандарт принятого действия требует, чтобы неудавшееся действие было видимым, состояние — восстановимым, а сотрудники банка могли честно общаться с клиентами.
Публичная статусная страница для разработчиков Q2 — полезное, но ограниченное доказательство. Она сообщает статус сервисов для разработчиков: локального API разработки, GitLab Runner, сервера развёртывания, Caliper API и песочницы разработки. Это показывает, что Q2 поддерживает публичную поверхность статуса для части экосистемы разработчиков, но это не то же самое, что полная история обслуживания для окружения каждого банка-клиента. Банку, оценивающему Q2, понадобились бы договорные уровни SLA, история инцидентов, свидетельства тестирования аварийного восстановления, поддержка при регуляторных проверках и детальный архитектурный обзор.
Публичные страницы могут поддержать первичную оценку, но не окончательную операционную гарантию.
Расширяемость — одно из самых важных отличий Q2, потому что банки хотят, чтобы цифровой банкинг развивался быстрее, чем циклы замены банковского ядра. Q2 Innovation Studio сообщает, что финансовые институты могут настраивать и расширять платформу с помощью внешне доступных API и документированного SDK, а финтехи могут использовать SDK для интеграции своих продуктов в платформу Q2. Страница о расширяемости платформы описывает full-stack SDK, API, мобильный SDK и инструменты для дополнительных продуктов, новых процессов и заказных интеграций.
Партнёрские материалы описывают акселераторную модель, в рамках которой технологические поставщики могут внедрять сторонние продукты непосредственно в среду цифрового банкинга.
Это может решить реальную проблему управления. Небольшому банку (community bank) может быть нужна финтех-функциональность, но не хватать персонала, чтобы строить каждую интеграцию, оценивать каждую модель безопасности и поддерживать каждый пользовательский интерфейс. Экосистема платформы может создать более стандартизированный способ подключения сервисов. Например, анонс MANTL в 2024 году описывал интеграцию между привлечением потребительских и бизнес-депозитов MANTL и платформой цифрового банкинга Q2 через Q2 Partner Accelerator, включая паттерны регистрации и единого входа.
Публичная документация Strivacity описывает поддержку Q2 сторонней аутентификации через входящий SSO с использованием потока авторизации OpenID Connect. Эти внешние документы не доказывают качество внедрений во всех банках, но подтверждают, что Q2 — не закрытый веб-портал. Это платформенная поверхность, к которой могут подключаться поставщики идентификации, онбординга и финтех-партнёры.
Та же расширяемость создаёт нагрузку на сопровождение. У каждого расширения есть жизненный цикл и риски. API меняются. Партнёры меняют владельцев или цены. Финтех-интеграция может решить проблему фронтенда, но добавить вопросы обмена данными, поддержки и безопасности. Внутренние разработчики банка могут создать полезные функции, которые станет трудно поддерживать после ухода сотрудников.
В отчётности Q2 признаётся, что сторонние системы могут менять функциональность, прекращать доступ, страдать от инцидентов безопасности, испытывать нехватку персонала, менять условия или становиться ненадёжными, и что такие события могут задерживать, ограничивать или делать невозможными интеграции. Это главный компромисс программной расширяемости в банковском деле: платформа полезнее, потому что подключена к большему числу систем, и более уязвима, потому что подключена к большему числу систем.
Экономику единицы следует рассматривать с обеих сторон контракта. Для Q2 модель явно повторяющаяся. В результатах первого квартала 2026 года — $802,3 млн годовой повторяющейся подписочной выручки (annualized recurring revenue), рост на 14 % год к году, и подтверждённый портфель заказов около $2,7 млрд. В отчёте SEC подписочная выручка за квартал выросла на 17 % год к году; рост обеспечили в основном решения цифрового банкинга за счёт новых клиентов и расширения с существующими клиентами.
Эта картина соответствует бизнесу корпоративного ПО, который растёт за счёт внедрения пользователями, дополнительных продуктов и долгих отношений с клиентами.
Для банка эта экономика публично менее видима и её сложнее обобщить. Возможные выгоды: меньший объём обращений в отделения и контакт-центр, более быстрое открытие счетов, более высокая цифровая вовлечённость, больший охват переводом зарплаты, лучшее удержание корпоративных клиентов, меньше повторного ввода платёжных данных, более сильная защита от мошенничества, меньше ручных очередей по исключениям и более быстрый запуск партнёрских сервисов.
Возможные издержки: абонентская плата, услуги внедрения, миграция данных, сопровождение интеграций, комиссии сторонних партнёров, обучение персонала, переработка процессов поддержки, комплаенс-проверки, настройка антифрода, зависимость от доступности, реагирование на инциденты и будущие затраты на смену поставщика. Банк не должен принимать широкие заявления о возврате от «цифровой трансформации», если они не привязаны к измеренным задачам до и после.
История клиента Lake City Bank на сайте Q2 иллюстрирует и обещание, и ограниченность доказательств. Q2 сообщает, что Lake City Bank, используя платформу цифрового банкинга Q2, Innovation Studio, Q2 SMART и Q2 Goals, в первый год после внедрения решений Q2 добился того, что 85 % владельцев счетов стали активными пользователями цифрового банкинга, число регистраций в Zelle выросло на 200 %, количество транзакций Zelle — на 52 % год к году, число платежей по счетам — на 24 %, а за два месяца после запуска Q2 Goals было создано более 1 700 целей. Это значимые операционные сигналы, потому что они касаются использования, платежей и вовлечённости.
Но это всё ещё кейс, опубликованный поставщиком. Он не показывает, какая доля улучшений связана с Q2, а не с исполнением кампании банком, составом клиентов, слабой исходной базой, дизайном продуктов или более широким рыночным внедрением.
Эта осторожность должна распространяться на всю библиотеку клиентских историй Q2. В ней перечислены примеры: больше корпоративных счетов, высокие объёмы входов, предотвращённое мошенничество, снижение административных издержек, рост объёма платежей и внедрение цифрового банкинга. Эти истории могут показывать, что реальные банки используют Q2 в серьёзных условиях и что ПО связано с измеримыми категориями. Их не следует рассматривать как бенчмарк-доказательства, если нет методологии, исходного уровня, выборки, периода, контекста банка и независимой валидации.
В банковских технологиях материалы об успехах клиентов полезны для выявления сценариев использования, а не для доказательства типичной отдачи.
Конкурентная позиция Q2 частично зависит от того, что банки предпочитают: специалиста по цифровому банкингу, пакет от вендора ядра, набор точечных решений или собственную разработку. Вендоры ядра могут предложить тесную интеграцию с системой учёта и широкие отношения с поставщиками. Специалисты по цифровому банкингу — лучший опыт каналов, более быстрые циклы релизов и более гибкую партнёрскую экосистему. Точечные решения могут превосходить в одной области — антифрод, открытие счетов, кредитование или казначейство, — но оставляют банку больше интеграционной работы.
Собственная разработка может точно соответствовать стратегии банка, но требует инженерных, security, комплаенс-мощностей и долгосрочного управления продуктом, которых у многих институтов нет.
Правильный субститут также зависит от сегмента банка. Крупный банк может захотеть владеть большей частью пользовательского опыта и рассматривать Q2 как одну из многих систем. Среднему банку Q2 может быть ценна как способ конкурировать в цифре без создания большой платформенной команды. Кредитный союз может ценить качество обслуживания членов и финтех-дополнения. Коммерческому банку важнее всего казначейство, права доступа, ERP-интеграция и ценообразование на основе отношений. Финтех-партнёру — встроенные финансы или возможности, близкие к банковскому ядру. Широта Q2 — преимущество, только если покупатель способен управлять этой широтой.
В противном случае может быть предпочтителен более узкий продукт с более ясной ответственностью.
Самый рискованный сценарий отказа — ошибка интеграции с ядром. Если цифровое банковское действие показывает клиенту один остаток, а ядро фиксирует другой, платформа провалила самый базовый уровень. Если платёжное поручение уходит не на тот счёт, зависает после одобрения или проводится без ожидаемых контролей, это не косметическая проблема. Это может стать финансовым, комплаенс- и репутационным событием. В отчётности Q2 предупреждается, что дефекты или ошибки в обработке транзакций, расчётах процентов, основной суммы или остатков могут навредить репутации, создать издержки и привести к ответственности компании.
Это раскрытие широкое, но называет правильный риск: банковская платформа находится рядом с деньгами и записями, поэтому небольшой дефект ПО может иметь большие операционные последствия.
Отказ аутентификации — второй по значимости сценарий. Слишком слабый процесс входа провоцирует захват аккаунта. Слишком строгий создаёт трение и объём обращений в поддержку. Интеграция со сторонним поставщиком идентификации добавляет ещё одну границу, где должны быть корректными редиректы, токены, состояние сессии и процессы восстановления. Документация Strivacity, показывающая входящий SSO в Q2 на основе OIDC, — хороший пример того, почему интеграция идентификации важна. OIDC — зрелый паттерн, но банку по-прежнему нужны строгая конфигурация, обработка токенов, процессы поддержки клиентов и мониторинг.
Принятое действие — не «пользователь вошёл в систему». Это «нужный пользователь выполнил нужное действие под нужным контролем».
Ошибка прав доступа — корпоративная версия той же проблемы. Банкинг для бизнеса требует детальных полномочий. Пользователь может видеть остатки, но не инициировать переводы. Контролёр может утверждать ACH, но не добавлять новых получателей. Владелец бизнеса может делегировать права сотрудникам. Выше определённых сумм может требоваться двойное одобрение. Казначейский сервис может быть доступен одному юридическому лицу, но не другому. В материалах Q2 многократно упоминаются права доступа и контроль доступа, что правильно. Сложность не в том, чтобы предложить поле для прав.
Сложность в том, чтобы сохранить достоверность прав на протяжении онбординга, изменений сервисов, смены персонала, платёжных шаблонов, подключений к ERP, антифрод-реагирования и аудиторских запросов.
Платёжные исключения — третий сценарий отказа. Мгновенные платежи, ACH, переводы, оплата счетов, управление картами, перевод зачислений и переводы между счетами имеют разные правила расчётов, сроки, обратимость и риск. Федеральная резервная система описывает FedNow как инфраструктуру мгновенных платежей, которая позволяет банкам-участникам и кредитным союзам отправлять и получать транзакции в течение секунд, круглосуточно, с немедленным зачислением средств. Такая платёжная возможность повышает ожидания и сжимает время на восстановление.
Платформа цифрового банкинга, которая открывает доступ к мгновенным платежам, должна помогать банкам управлять подтверждениями, лимитами, антифрод-проверкой, сообщениями клиентам и обработкой исключений. Скорость ценна только тогда, когда контроли банка достаточно быстры, чтобы за ней поспевать.
Задержка онбординга — более тихий, но часто более распространённый сценарий отказа. Цифровая заявка на счёт может не пройти, потому что требуется ручная проверка идентификации, не удаётся подтвердить счёт пополнения, не принято раскрытие информации, отсутствует поле в ядре, появляется дубликат записи или требуется вмешательство сотрудника банка. Для корпоративных клиентов онбординг может застрять, потому что казначейские сервисы требуют отдельного одобрения, договоров, лимитов и настройки. Внимание Q2 к направляемой активации, переводу зачисления зарплаты, Add Account и Treasury Fulfillment указывает на реальные трения.
Вопрос оценки в том, снижают ли эти продукты работу персонала и ожидание клиентов в реальных банковских процессах, а не в том, делают ли они веб-путь более гладким.
Ложные срабатывания антифрода и перегрузка поддержки банка связаны. Платформа может выявлять подозрительные паттерны, но каждый заблокированный перевод, ограниченное право или оспоренный вход создаёт момент обслуживания. Клиент позвонит в банк, а не в Q2. Сотрудникам банка нужны инструменты, чтобы видеть, почему действие было заблокировано, какие сигналы учитывались, какие контроли сработали, можно ли восстановить доступ клиента и требует ли подозрительная сессия дальнейших действий. Если антифрод-система непрозрачна, банк платит за защиту стоимостью поддержки и раздражением клиентов.
Если она прозрачна и настраиваема, она может защищать деньги и давать персоналу защитимую запись.
Пробелы в аудите превращают все эти операционные проблемы в управленческие. Банкам нужно доказывать, кто что сделал, когда, через какой канал, под каким контролем и с чьим одобрением. В материалах Q2 упоминаются отслеживание активности, отчётность, автоматизированная отчётность и аудиторская поддержка, а в справочных материалах Q2central описаны настраиваемые оповещения и оповещения безопасности. Это элементы системы доказательств. Публичные данные не показывают полную глубину аудиторских следов, доступных каждому клиенту; это потребовало бы прямой проверки при закупке. Но аудитируемость не опциональна.
Цифровое действие, которое нельзя объяснить задним числом, не является полностью принятым.
Роль новых ИИ-функций стоит держать в пропорции. Q2 объявила об антифрод-детектировании на основе ИИ и управляемой среде разработки Q2 Code для расширений, нативных для Q2. Это может помочь банкам быстрее создавать или защищать цифровые продукты, но не меняет суть оценки. Сгенерированное расширение всё равно должно соблюдать API платформы, права доступа, тестирование, контроль развёртывания, проверку безопасности и сопровождаемость. Антифрод-сигнал с помощью ИИ всё равно должен быть откалиброван, мониториться, быть достаточно объяснимым для операций банка и интегрирован с детерминированным принудительным исполнением.
В регулируемом банковском ПО «ИИ» — не замена дисциплине принятого состояния. Это ещё один компонент, которым нужно управлять.
Практический вывод статьи: важность Q2 обусловлена близостью к банковскому действию, а не тем, что это ещё одно облачное приложение. Q2 пытается находиться в точке, где встречаются потребительская вовлечённость, корпоративные права, онбординг, движение денег, антифрод-контроль, партнёрская интеграция и инструменты для сотрудников банка. Эта позиция может создавать высокую ценность, потому что снижает фрагментацию и превращает цифровой спрос в состояние, с которым может работать банк.
Та же позиция создаёт высокие затраты на смену поставщика и высокий риск, потому что дефект, сбой или плохая интеграция затрагивают клиентов, деньги и регулируемые записи.
Для банка или кредитного союза закупочный тест должен быть привязан к конкретным задачам. Выберите несколько повторяющихся действий, которые важны коммерчески и операционно: открыть расчётный счёт, перевести зачисление зарплаты, подключить корпоративный казначейский сервис, одобрить файл ACH, ограничить подозрительную сессию, интегрировать платёж из ERP, выпустить антифрод-оповещение, восстановиться после неудавшегося платежа или добавить финтех-партнёра. Для каждого действия опишите исходное состояние, принятое состояние, затронутые системы, ручные проверки, пути исключений, аудиторские доказательства и нагрузку на поддержку.
Затем сравните Q2 с путём вендора ядра, путём точечных решений и путём собственной разработки. Победит не продукт с самым широким меню, а тот, который переводит самый важный запрос в принятое состояние с наименьшим долгосрочным бременем.
Это же правильный способ читать финансовую устойчивость Q2. Подписочная выручка, портфель заказов, количество клиентов и рост пользователей говорят о том, что многие институты решили, что платформа решает достаточно задач, чтобы оправдать долгосрочные обязательства. Но публичная отчётность не может ответить, стоит ли конкретному банку выбирать Q2. Она показывает масштаб поставщика и принятие клиентами, а не локальную стоимость интеграции, поддержки, настройки антифрода или замены.
Собственные раскрытия Q2 признают ключевые неопределённости: сложность внедрения, обучение и поддержку клиентов, зависимость от третьих сторон, конкуренцию, регулирование, зависимость от публичного облака и возможные дефекты в сложных решениях.
Наиболее сильное внедрение Q2, вероятно, то, где банк относится к цифровому банкингу как к операционной инфраструктуре. Банк наводит порядок в продуктовых правилах до автоматизации. Чётко определяет права доступа. Назначает владельцев для каждого цифрового действия. Измеряет объём поддержки и долю исключений до и после запуска. Тестирует аварийное восстановление и коммуникацию в режиме деградации. Управляет финтех-расширениями. Проводит аудит антифрод-решений и ограничений, затрагивающих клиентов. Держит в одном контуре сотрудников бизнес-линий, технологий, риска и поддержки клиентов.
В такой среде Q2 может стать системой, которая делает цифровую активность более согласованной и менее ручной.
Самое слабое внедрение — то, где Q2 просят компенсировать нерешённый дизайн банковских процессов. Если у банка неясная ответственность за казначейские сервисы, непоследовательные критерии продуктов, устаревшие данные в ядре, слабое восстановление идентификации, плохие антифрод-сценарии или недостаточно обученные команды поддержки, новая цифровая платформа может быстрее вскрыть эти проблемы, чем исправить их. Клиенты увидят более красивые экраны, а затем встретят ту же задержку на границе действия. Сотрудники получат другие очереди заявок, но не обязательно меньше работы.
Руководство может считать входы в систему, упуская более важный показатель: сколько цифровых запросов достигли принятого состояния без ручного спасения.
Поэтому Q2 Software, Inc. не заслуживает ни общих восторгов в духе SaaS, ни отмахивания как от фронтенд-вендора. Это серьёзный поставщик платформы цифрового банкинга, работающий в среде с высокой зависимостью и высокими требованиями соответствия. Публичные доказательства подтверждают широкую установленную базу, повторяющуюся выручку, значительную экосистему интеграций и продуктовую стратегию, нацеленную на принятые банковские действия в потребительском, малом и корпоративном сегментах.
Доказательства также поддерживают осторожную интерпретацию: большинство заявлений о результатах клиентов публикует сам поставщик, прямое тестирование продукта публично недоступно, а реальное качество внедрения зависит от систем и контролей конкретного банка.
Цифровое банковское действие — правильная единица анализа, потому что она не даёт дискуссии уйти от честности. Запрос клиента ценен только тогда, когда становится состоянием, признанным банком. Перевод зачисления зарплаты должен отслеживаться и завершаться. Новый счёт должен быть одобрен, пополнен и пригоден к использованию. Корпоративный платёж должен сохранять полномочия и одобрение. Антифрод-ограничение должно сдерживать риск, не создавая необъяснимого вреда сервису. Казначейский продукт должен пройти путь от запроса до исполнения. Партнёрская интеграция должна пережить обновления и аудиты. Платформа Q2 построена ровно вокруг этих границ.
Её ценность будет доказываться банк за банком, в момент, когда каждый цифровой запрос либо чисто пересекает границу, либо откатывается в ручную работу.