
Resumo
- O que o artigo explica:A Vero Internet possui a base de assinantes, a pegada de fibra e o acesso ao mercado de capitais de uma plataforma brasileira de banda larga.
- Assunto principal:Economia de ISP regional; Consolidação de operadoras
- Contexto:mercado / relatório de pesquisa de empresa / Brasil
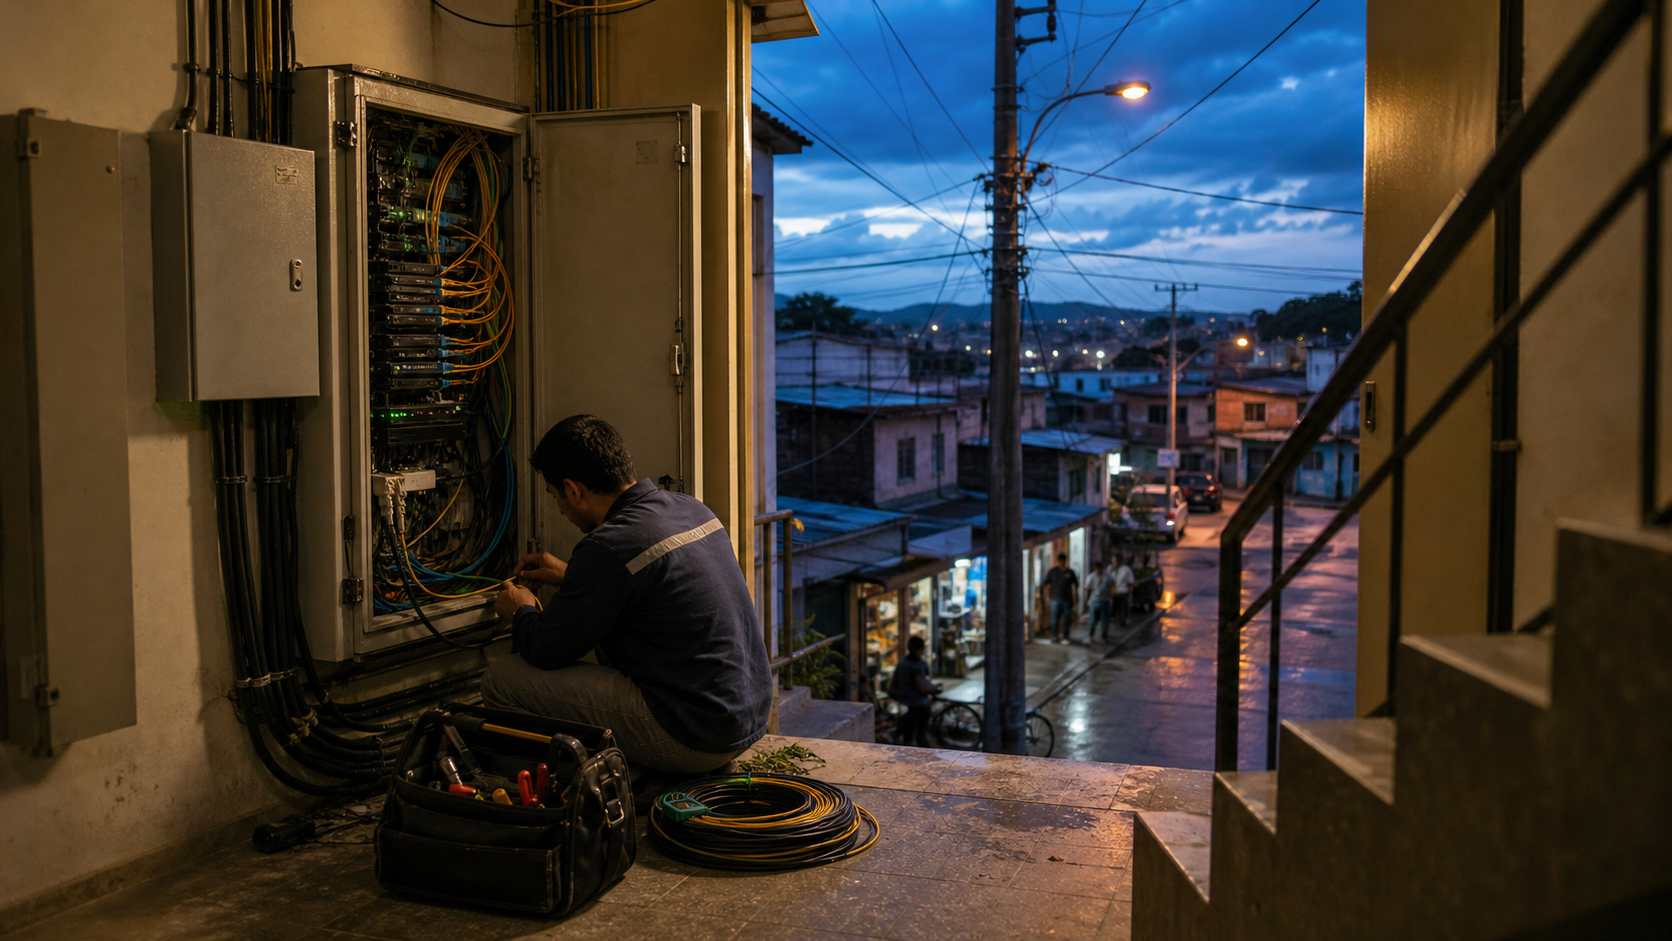
Em um prédio em Minas Gerais, a economia da banda larga é visível antes mesmo que alguém faça um teste de velocidade. Uma coluna de fibra percorre um shaft que foi primeiro explicado aos moradores pelo técnico de um provedor local, e não por uma central de atendimento nacional. Os moradores mais velhos talvez se lembrem de uma marca de bairro de Barbacena, Juiz de Fora, Divinópolis, Itaúna ou outra cidade do interior onde um pequeno ISP conhecia o síndico do prédio, o trajeto dos postes e a família que sempre ligava depois de uma tempestade. O adesivo no armário pode ter mudado. A fatura, o aplicativo e o número de suporte agora dizem Vero.
O que era um relacionamento de proximidade foi integrado em uma plataforma.
Esta cena é o ponto de partida adequado para a Vero Internet AS28287, pois a empresa não é simplesmente outro provedor de fibra vendendo mais megabits. A Vero S.A. é a operadora brasileira por trás da AS28287, com o RDAP do Registro.br ligando o sistema autônomo ao CNPJ 31.748.174/0001-60, VERO S.A., país Brasil e representante legal Rodrigo Rescia (https://rdap.registro.br/autnum/28287). A BrasilAPI lista o mesmo CNPJ como ativo, criado em 11 de outubro de 2018, com sede em São Paulo, atividade principal de serviços de comunicação multimídia e capital social de R$1,0159269 bilhão (https://brasilapi.com.br/api/cnpj/v1/31748174000160). A empresa agora é de grande porte, mas seu quebra-cabeça operacional continua local.
O perfil de relações com investidores da Vero fornece o número público chave que enquadra todo o caso: ele indica que a empresa possui uma base de 1,4 milhão de acessos, 7,2 milhões de residências conectáveis, 426 cidades, mais de 3.200 funcionários e mais de 53.500 km de infraestrutura de cabo FTTH em Minas Gerais, Paraná, Santa Catarina, Rio Grande do Sul, Goiás, Distrito Federal, São Paulo e Mato Grosso do Sul (https://ri.verointernet.com.br/en/about-us/corporate-profile/). Seu site institucional vai além na linguagem de marketing, descrevendo mais de 1,4 milhão de clientes, 9,6 milhões de residências conectadas e mais de 400 cidades atendidas (https://querovero.com.br/). Seja usando a página de investidores ou a página institucional, o fato fundamental é o mesmo: a Vero ultrapassou a escala na qual o artesanato local sozinho pode gerenciar o negócio.
O mecanismo de margem, portanto, não é "mais fibra igual a mais lucro". É mais restrito e mais exigente. As aquisições e fusões da Vero lhe conferem poder de compra, densidade de rede, maior capacidade de negociação para backhaul, um orçamento de marca maior, um conjunto de produtos mais amplo e a capacidade de levantar dívida em condições que um pequeno ISP não conseguiria. Mas cada uma dessas vantagens tem um contrapeso. Os trajetos de postes adquiridos precisam ser documentados. As antigas equipes locais precisam usar sistemas comuns sem perder seu conhecimento de campo.
Os planos baratos devem cobrir o equipamento do cliente, instalação, mão de obra de suporte, deslocamentos de técnicos, taxas de postes e backhaul. A taxa de cancelamento deve permanecer baixa o suficiente para que os custos de instalação sejam recuperados. Os custos de financiamento devem cair mais rápido do que as despesas de expansão absorvem o caixa. A plataforma só ganha se reduzir o custo de serviço de cada apartamento, loja e pequena empresa sem que o serviço pareça distante.
A história das origens da Vero explica por que se trata de uma consolidação em vez de um desdobramento tradicional de uma operadora estabelecida. A LAVCA relatou em 2019 que a Vinci Partners adquiriu uma holding contendo oito provedores de acesso à internet em Minas Gerais, os fundiu para criar a Vero Internet, deteve uma participação majoritária e colocou o custo total da aquisição, fusão e investimento contínuo de crescimento em cinco anos entre R$500 milhões e R$750 milhões (https://www.lavca.org/vinci-partners-acquires-8-internet-providers-to-create-vero-em-portugues/). A Dataxis descreveu mais tarde a Vero como nascida em 2019 da integração de oito provedores regionais em Minas Gerais liderada pela Vinci, após o que completou quatro anos de fusões com provedores de médio porte (https://dataxis.com/researches-highlights/1564743/fiber-in-brazil-the-consolidation-process-continues/). É por isso que a coluna do prédio é importante: a empresa foi construída transformando rotas locais em uma sociedade operacional consolidada.
A transação Americanet de 2023 aumentou os riscos. A TeleGeography relatou que a Vero Internet e a AmericaNet concordaram em se fundir em 11 de julho de 2023, com a Vero absorvendo a AmericaNet ao adquirir as ações da Meppel e a Meppel recebendo uma participação de 44% na entidade ampliada, sujeita às aprovações da Anatel e do CADE (https://resources.telegeography.com/deal-or-no-deal-meet-the-regional-isps-driving-ma-in-brazil). Um resumo da mesma transação pela SAMENA indicou que a combinação criaria cerca de 1,4 milhão de clientes e 1,9 milhão de unidades geradoras de receita, com os acionistas da Vero, incluindo a Vinci Partners, detendo 56% e os acionistas da Americanet, incluindo a Warburg Pincus, detendo 44% (https://www.samenacouncil.org/samena_daily_news?news=96274). O ponto essencial é simples: a Vero não está integrando apenas os pequenos provedores de Minas. Ela também está integrando uma operadora multi-play maior com suas próprias marcas, rotas e sistemas.
A estrutura acionária reflete essa institucionalização. A página de RI da Vero remete a um PDF público da composição acionária que lista a Vinci Capital Partners III com 36,91%, a WP XII G de Investimentos com 21,65%, a Viareal Participacoes com 8,52%, Lincoln de Oliveira da Silva com 8,23%, Invest Special Situations FIP com 6,92% e outros com 17,77% (https://api.mziq.com/mzfilemanager/v2/d/6ce0fe8a-fdd3-4d33-8ac8-250de77a4026/577692cd-19ce-ecf8-b906-342cfc5ac917?origin=2). A Warburg Pincus descreve a Vero como tendo sede em São Paulo, atendendo mais de 1,4 milhão de clientes B2C e B2B com serviços de internet e móveis, e presente em mais de 400 cidades no Sul, Sudeste e Centro-Oeste (https://warburgpincus.com/investments/vero/). Essa base de capital pode ajudar a Vero a financiar sistemas, integração e expansão de rede. Ela também aumenta o ponto de equilíbrio: os patrocinadores não compram ISPs locais apenas para preservar o caráter de bairro.
A página de diretoria mostra os temas operacionais que a empresa agora precisa executar. A Vero lista Fabiano Ferreira como CEO, CFO e responsável pelas relações com investidores, Rodrigo Rescia como diretor de engenharia e tecnologia, Jose Carlos Rocha Junior como diretor de vendas, operações e marketing, Christiana Lucena Pinheiro como diretora comercial, Flavio Rossini como diretor de assuntos jurídicos e institucionais e Eduardo Vale como diretor de desenvolvimento tecnológico, tendo Vale sido anteriormente CTO da Americanet (https://ri.verointernet.com.br/en/corporate-governance/management/). Os títulos não são irrelevantes. Uma empresa que precisa fundir faturamento, inventário de rede, operações de campo, marketing, regularização jurídica e produtos para empresas precisa que essas funções trabalhem juntas. Se não for o caso, a consolidação continua sendo uma coleção de redes com um logotipo comum.
A oferta ao consumidor mostra como a Vero tenta monetizar essa escala. Seu site principal vende internet residencial e empresarial, planos móveis, serviços digitais, entretenimento, área do cliente, lojas, verificações de cobertura, o aplicativo Minha Vero e contato via telefone 103 85 e canais WhatsApp (https://querovero.com.br/). Sua página de planos residenciais apresenta internet por fibra, planos celulares, Wi-Fi 6, planos personalizados, entretenimento familiar e ampla cobertura em municípios de pequeno e médio porte, com instalação e equipamento inclusos descritos como benefícios do plano (https://querovero.com.br/para-voce/planos-internet-residencial). A página Vero do Minha Conexao, atualizada em 3 de julho de 2026, lista ofertas como Vero Fibra 550 Mega a R$114,99 por mês, Vero Fibra 700 Mega a R$124,99, e um plano 700 Mega com assistência ou telemedicina a R$129,99, com fidelidade de 12 meses e restrições de disponibilidade por endereço (https://www.minhaconexao.com.br/planos/provedores/vero-internet). Estes não são preços de telecomunicações de luxo. São preços de mercado de massa que exigem controle rigoroso de custos.
O lançamento nas capitais tornou a pressão sobre os preços mais clara. A Teletime relatou que a Vero entrou oficialmente em Belo Horizonte e Goiânia em setembro de 2024 com a ajuda das redes neutras da V.tal, investindo R$13 milhões na atividade comercial e contratação, sendo R$7 milhões em Belo Horizonte e R$5 milhões em Goiânia; o mesmo relatório indicava que a Vero detinha uma participação de mercado nacional da banda larga fixa de 2,4%, 1,35 milhão de acessos e bases por Estado incluindo 413.000 em Minas Gerais, 370.000 em São Paulo, 214.000 no Rio Grande do Sul, 174.000 em Santa Catarina e 162.800 no Distrito Federal (https://teletime.com.br/03/09/2024/vero-entra-na-briga-da-banda-larga-nas-capitais-com-ajuda-de-rede-neutra/). Também relatou preços da Vero entre R$107 e R$125 em Belo Horizonte e Goiânia e indicou que todos os planos incluíam Wi-Fi 6. A TeleSintese relatou de forma semelhante cerca de R$7 milhões de investimento em Minas Gerais, R$4 a R$5 milhões em Goiás, mais de 300 funcionários diretos e indiretos, e a entrada em 94 cidades de Minas Gerais e 52 em Goiás após esse impulso nas capitais (https://telesintese.com.br/vero-estreia-em-capitais-e-mira-clientes-sem-redes-de-fibra-optica/).
Esses números dão à Vero a aparência de um desafiante com margem de crescimento, mas também expõem o primeiro teste de margem. Em um prédio em Belo Horizonte, o argumento de venda não pode ser apenas "somos locais". A Vero precisa competir com operadoras nacionais, desafiadores regionais, alternativas via satélite em alguns casos marginais e ex-clientes de cabo ou cobre prontos para migrar. A Teletime relatou que, segundo a Vero, apenas 38% dos consumidores da capital mineira dispunham de fibra no momento do lançamento (https://teletime.com.br/03/09/2024/vero-entra-na-briga-da-banda-larga-nas-capitais-com-ajuda-de-rede-neutra/). Isso é uma oportunidade, mas cara. Um cliente migrando do cabo para a fibra pode precisar de educação, instalação, resolução de problemas de Wi-Fi, configuração de serviços de streaming e explicação do faturamento. A primeira venda gera receita; o modelo de suporte determina a margem.
O contexto do mercado nacional é favorável ao modelo da Vero, mas não indulgente. A Anatel declarou em maio de 2026 que a consolidação na banda larga fixa parecia ser uma etapa natural em um setor fragmentado em busca de eficiência operacional, enquanto continua monitorando distorções e concorrência desleal caso a caso (https://www.gov.br/anatel/pt-br/assuntos/noticias/anatel-ve-consolidacao-de-mercado-como-etapa-natural-da-banda-larga-fixa). A agência também observou que a pressão sobre a rentabilidade das redes levou as operadoras a subir na cadeia de valor com serviços adicionados e integração na borda. Isso descreve quase exatamente o vocabulário estratégico da Vero: fibra, móvel, streaming, nuvem, segurança, B2B e suporte. O risco é que cada serviço adicional adiciona complexidade ao cliente antes de adicionar margem.
A cobertura baseada na Ookla publicada pelo TI Inside indica que quase 60% do mercado brasileiro de banda larga fixa é atendido por provedores de menor porte e regionais, e lista o ranking da Anatel de fevereiro de 2026 com a Vero Internet em 1.335.264 clientes e 2,4% de participação de mercado, sétima no total atrás de Claro, Vivo, Oi, Brisanet, Giga+ e Brasil Tecpar (https://tiinside.com.br/04/05/2026/60-do-mercado-brasileiro-de-banda-larga-fixa-e-atendido-por-isps-diz-pesquisa-da-ookla/). O mesmo artigo afirma que a Anatel contou cerca de 8.000 provedores de acesso à internet fixa ativos no Brasil, com muitos operadores muito pequenos. Para a Vero, isso é ao mesmo tempo um mercado endereçável e uma ameaça. A fragmentação cria alvos de aquisição e concorrentes locais fracos. Ela também cria líderes de preço que podem subcotar uma plataforma endividada se aceitarem custos formais mais baixos, relatórios mais fracos ou economias de suporte lideradas pelo fundador.
O registro de rede mostra uma base operacional real, mas também as marcas da consolidação. O RDAP para AS28287 liga o ASN à VERO S.A. e lista os recursos associados, incluindo 201.49.192.0/20, 189.124.80.0/20, 177.130.96.0/20, 179.127.64.0/21, 2804:1080::/32, 138.118.120.0/22, 167.249.176.0/22 e 168.194.60.0/22 (https://rdap.registro.br/autnum/28287). O RDAP para 201.49.192.0/20 atribui esse bloco IPv4 de 201.49.192.0 a 201.49.207.255 à VERO S.A., com última alteração em julho de 2025 (https://rdap.registro.br/ip/201.49.192.0/20). A visualização dos prefixos anunciados do RIPEstat mostrou 80 prefixos para AS28287 na janela de observação de 19 de junho a 3 de julho de 2026, incluindo blocos IPv4 e rotas IPv6 (https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS28287). O BGP.tools descreve a AS28287 como ativa sob NIC.br, registrada em 3 de maio de 2007, com 54 prefixos IPv4 e 26 prefixos IPv6 originados, e os campos whois públicos mostrando agora o proprietário VERO S.A. e o responsável Rodrigo Rescia (https://bgp.tools/as/28287).
O PeeringDB adiciona o indício da marca antiga. Sua entrada AS28287 é nomeada "Vero Internet AS28287", lista a substituição do site como fittelecom.com.br, o conjunto de rotas TC::AS28287:AS-ASSIM, o tipo de rede Cable/DSL/ISP, 120 prefixos IPv4, 20 prefixos IPv6, um tráfego de 200-300 Gbps, uma proporção principalmente de entrada, alcance América do Sul, política aberta, zero pontos de troca públicos e duas instalações (https://www.peeringdb.com/net/4925). A visualização da API confirma esses mesmos campos (https://www.peeringdb.com/api/net?asn=28287). Uma consulta ao RADb para 177.130.96.0/20 ainda descreve a rota como FIT Telecom/Assim e indica que se trata de uma empresa do grupo Americanet (https://www.radb.net/query?advanced_query=&keywords=177.130.110.0%2F23). Nada disso torna a AS28287 menos Vero hoje. Isso mostra a camada de integração: as rotas, os contatos, os conjuntos de rotas e as marcas antigas não se movem todos na mesma velocidade de um relançamento de marketing.
A integração de rede é economicamente importante, pois as redes adquiridas pela Vero não nasceram com um padrão de projeto único. Uma plataforma pode comprar capacidade upstream a melhores tarifas, normalizar a política de roteamento, consolidar o monitoramento e eliminar trânsito duplicado. Ela também pode herdar um mosaico de equipamentos de cliente, práticas de roteamento, planos de endereçamento, scripts de suporte, domínios antigos e exceções locais. As evidências públicas da AS28287 sugerem uma rede que foi integrada à identidade corporativa da Vero enquanto ainda carrega vestígios históricos.
Isso é normal em aquisições de telecomunicações. A questão é saber se esses vestígios são poeira de arquivo inofensiva ou sinais de que os sistemas de campo ainda exigem tradução manual entre os antigos e os novos mapas operacionais.
A relação com a V.tal é a resposta estratégica a parte desse problema. A V.tal anunciou que a Americanet+Vero estendeu um acordo de fibra neutra FTTH para pelo menos 150 cidades em 10 estados brasileiros, após a Vero já ter usado o modelo de fibra neutra de ponta a ponta da V.tal em Minas Gerais desde 2021, antes da fusão com a Americanet (https://vtal.com/americanetvero-amplia-parceria-com-a-v-tal-para-levar-internet-de-alta-velocidade-para-diversas-regioes-do-pais/). A V.tal declarou que a Americanet+Vero contaria com mais de 22 milhões de residências conectáveis da V.tal, e descreveu a empresa combinada como atendendo cerca de 1,5 milhão de assinantes em 425 cidades com 84.000 km de rede, incluindo 23.000 km de backbone e 61.000 km de FTTx. O valor desse modelo é evidente: a Vero pode penetrar mercados mais rapidamente e reduzir o capital de construção inicial. O custo é a dependência de um parceiro de acesso atacadista para parte da experiência do cliente.
As redes neutras alteram a equação de margem de "o quão barato a Vero pode construir?" para "o quão inteligentemente a Vero pode alugar, vender e suportar?" Se a Vero aluga uma linha de acesso de alta qualidade e usa sua marca, aplicativo, bundle Wi-Fi 6, plano móvel, produtos empresariais e suporte local para reduzir a taxa de cancelamento, o modelo pode melhorar o retorno sobre o capital. Se o cliente culpa a Vero por uma falha controlada pela rede atacadista, ou se a economia do atacado deixa pouco espaço após os custos de marketing e suporte, a plataforma pode se tornar um revendedor de baixa margem em escala de cidade. A Teletime capturou a tensão estratégica ao relatar que a Vero usaria tanto sua própria rede quanto a rede neutra da V.tal para Belo Horizonte e Goiânia, sendo que o modelo reduz o investimento em infraestrutura e acelera a expansão (https://teletime.com.br/03/09/2024/vero-entra-na-briga-da-banda-larga-nas-capitais-com-ajuda-de-rede-neutra/).
Os resultados financeiros indicam que a Vero avançou na transformação de escala em caixa, mas não está livre de pressão. A Teletime relatou que a Vero voltou a ter lucro em 2025 com lucro líquido de R$38,9 milhões, revertendo um prejuízo de R$23,9 milhões em 2024; a receita líquida cresceu 4,1% para R$1,73 bilhão; o ARPU atingiu R$115,02; o EBITDA ajustado aumentou 8,4% para R$925,6 milhões; a margem EBITDA ajustado atingiu 53,5%; e o EBITDA menos investimentos aumentou 28,5% para R$457,7 milhões (https://teletime.com.br/16/03/2026/vero-volta-ao-lucro-em-2025-com-expans/). Também indicou que a Vero encerrou 2025 com 1,35 milhão de assinantes de banda larga, uma queda de 26.000 no ano, 302.000 clientes móveis e o B2B representando cerca de 13% da receita.
Esse conjunto de números é a evidência pública mais importante do caso. A margem EBITDA da Vero parece sólida para uma plataforma de fibra. O EBITDA menos investimentos é o número mais revelador, pois levanta a questão de saber se o negócio de rede converte lucro operacional em caixa após o investimento. O aumento relatado de 28,5% para R$457,7 milhões é encorajador. A perda de 26.000 assinantes de banda larga é um aviso. Uma empresa pode melhorar o ARPU e a margem enquanto reduz uma parte de baixa qualidade de sua base, o que pode ser saudável.
Ou pode perder clientes porque aumentos de preço, integração de serviços, taxa de cancelamento, concorrência local ou atritos de migração corroem a base adquirida. Os relatórios públicos não separam completamente essas possibilidades.
A atualização de crédito de abril de 2026 do BB-BI refina o lado do financiamento. Indica que a Vero encerrou 2025 com receita líquida de R$1,73 bilhão, EBITDA ajustado de R$923 milhões, mais de 1,3 milhão de clientes, ARPU de R$115,02, 302.000 clientes móveis, B2B representando cerca de 13% da receita e uma estrutura empresarial simplificada após a incorporação da America Net em janeiro e a dissolução da Siena em outubro (https://investalk.bb.com.br/noticias/mercado/credito-privado-analise-emissores-Vero-Abr26). Em relação ao endividamento, o BB-BI afirma que a dívida líquida atingiu R$2,8 bilhões no final de 2025, a relação dívida líquida sobre EBITDA ajustado passou de 3,11x para 3,06x, o caixa de R$680 milhões cobria os vencimentos de 2026 de R$420 milhões, mas a amortização se torna mais concentrada a partir de 2029, com montantes anuais entre R$620 milhões e R$680 milhões. Também sinaliza taxas de juros elevadas, necessidades de investimento e um covenant que passa de 3,50x em 2026 para 3,25x a partir de 2027.
É por isso que os planos baratos em um prédio e as debêntures em uma página de investidores pertencem à mesma análise. A tabela de debêntures do RI da Vero lista uma emissão VERO de 2021 de R$350 milhões a CDI + 2,3%, uma emissão de 2023 de R$375 milhões a IPCA + 9,34%, séries VERO de 2024 totalizando R$725 milhões distribuídas entre tranches IPCA e taxa fixa, emissões Americanet de R$250 milhões e R$300 milhões, uma emissão VERO de 2024 de R$900 milhões em quatro séries, e uma emissão VERO de 2025 de R$300 milhões em três séries (https://ri.verointernet.com.br/en/financial-information/debentures-and-ratings/). O Brazil Journal relatou que o aumento de dívida de R$900 milhões em 2024 refinanciou dívida de curto prazo e financiou expansão, sendo 25% dedicados à gestão de passivos e o restante a investimentos; também indicou que esse aumento alongou o prazo médio da dívida de 4,2 anos para 5,4 anos (https://braziljournal.com/vero-capta-r-900-milhoes-em-divida-boa-parte-vai-para-sua-estreia-em-capitais/).
A dívida não é um sinal de alarme em si. Redes de fibra são ativos de longa duração e devem usar capital de longo prazo. Mas o custo da dívida altera o padrão operacional. Um pequeno ISP detido por seu fundador pode viver com expectativas de retorno formal mais baixas se conhece cada poste, caminhão, cliente e fatura vencida. A Vero não pode. Ela precisa gerar caixa suficiente após investimentos para satisfazer credores, patrocinadores e futuras janelas de refinanciamento. Isso significa que cada mercado adquirido deve mostrar verdadeira alavancagem operacional.
Se os custos de suporte aumentarem após a centralização, se a taxa de cancelamento aumentar após a harmonização de preços, se os custos de regularização de postes surpreenderem o modelo, ou se a expansão alugada via V.tal produzir margem de contribuição inferior ao previsto, o serviço da dívida exporá rapidamente a fraqueza.
O acesso a postes é o custo menos glamoroso, mas mais decisivo. A página de coleta de dados sobre postes da Anatel indica que a agência iniciou uma coleta única de informações sobre contratos de compartilhamento de postes entre provedores de telecomunicações e distribuidoras de eletricidade como parte de um plano de combate à concorrência desleal e regularização do serviço de banda larga fixa (https://www.gov.br/anatel/pt-br/dados/infraestrutura/coleta-de-dados-contratos-de-uso-de-postes). A Anatel declarou que as submissões eram obrigatórias para todos os provedores SCM que utilizam postes de distribuição elétrica compartilhados, independentemente do porte. Em março de 2026, a Anatel indicou que 2.557 provedores haviam submetido dados sobre mais de 3.500 contratos cobrindo pouco mais de 65% dos acessos SCM declarados; aguardando auditoria, os preços declarados eram em média R$8,61 por ponto de fixação e variavam de R$1,35 a R$38,13 (https://www.gov.br/anatel/pt-br/assuntos/noticias/ultimos-dias-para-envio-de-dados-sobre-contratos-de-uso-de-postes-medida-reforca-transparencia-no-setor-de-banda-larga-fixa). Em abril, indicou que 3.428 provedores declararam 4.525 contratos cobrindo 70,2% dos acessos de banda larga fixa (https://www.gov.br/anatel/pt-br/assuntos/noticias/anatel-avanca-na-organizacao-do-mercado-de-banda-larga-fixa-com-coleta-sobre-postes-e-cadastro-positivo).
Para a Vero, isso é tanto uma conformidade regulatória quanto uma auditoria de integração. A aquisição de um ISP local não traz apenas clientes e fibra. Traz fixações de postes, histórico de manutenção, relações com concessionárias, rotas aéreas, reparos não documentados e exposição à fiscalização local. Uma empresa consolidada pode profissionalizar esses registros e se tornar uma interlocutora melhor para as concessionárias. Também pode descobrir que algumas rotas adquiridas eram baratas porque eram subdocumentadas, congestionadas ou irregulares. O aviso de abril da Anatel indica que as empresas que usam postes sem contratos adequados são vulneráveis, pois os detentores de infraestrutura do setor elétrico têm o dever de manter a organização dos postes e podem remover redes irregulares sob as regras setoriais (https://www.gov.br/anatel/pt-br/assuntos/noticias/anatel-avanca-na-organizacao-do-mercado-de-banda-larga-fixa-com-coleta-sobre-postes-e-cadastro-positivo). Em termos de plataforma, a regularidade dos postes não é um fardo de conformidade. É uma proteção de ativos.
A memória do suporte é o outro ativo invisível. O cliente do prédio em Minas Gerais pode não se importar que o ASN upstream seja o antigo Fit Telecom, Vero, Americanet ou outra parte do grupo. O cliente se importa se a conexão funciona depois de uma tempestade, se o roteador cobre o quarto dos fundos, se o aplicativo de suporte reconhece o pagamento, se um técnico chega na hora prometida e se o novo central de suporte se lembra da falha recorrente do prédio. Se a Vero mantém a inteligência de campo local e lhe dá melhores ferramentas, a plataforma melhora a qualidade do serviço.
Se a centralização retira o contexto do suporte, a plataforma perde uma das razões pelas quais os ISPs regionais batiam as operadoras estabelecidas em primeiro lugar.
Os dados de reclamações públicas devem ser tratados com cautela, mas continuam sendo um sinal de mercado útil. A página empresarial da Vero Internet no Reclame Aqui indica que os consumidores avaliaram a empresa como "bom" e mostra uma nota média de 7,2/10 nos últimos seis meses (https://www.reclameaqui.com.br/empresa/vero-internet/). Uma visualização em lista nos trechos de pesquisa indica que a Vero recebeu 12.712 reclamações e respondeu a 95,9% na visualização relevante (https://www.reclameaqui.com.br/empresa/vero-internet/lista-reclamacoes/?problema=0000000000000075). Reclamações individuais mencionam falta de suporte técnico, atrasos, interrupções, desconexões recorrentes, disputas de faturamento e dificuldade para contatar o suporte, enquanto algumas são marcadas como resolvidas (https://www.reclameaqui.com.br/vero-internet/vero-internet-falta-de-suporte-tecnico-demora-no-atendimento-e-interrupcao-do-servico-ha-4-dias_uLeiWyj5WZvWQidE/). Essas mensagens não constituem uma amostra representativa da base; os sites de reclamações naturalmente super-representam clientes insatisfeitos. No entanto, mostram exatamente os modos de falha que importam para uma consolidação: tempo de resposta, falhas repetidas, clareza do faturamento e se os clientes sentem que um grande provedor ainda os ouve.
A página da Vero Internet no Downdetector também é um sinal, e não uma prova (https://downdetector.com.br/fora-do-ar/vero-internet/). As páginas de interrupções relatadas por usuários podem refletir problemas reais de serviço, problemas locais isolados, amplificação nas redes sociais ou até confusão sobre o Wi-Fi doméstico. Mas em um negócio de fibra para consumidor, a instabilidade percebida tem força econômica mesmo quando a causa raiz é complicada. Um cliente que não consegue dizer se a falha é devido ao Wi-Fi, ao sinal óptico, ao estado do pagamento, ao congestionamento do backhaul, ao DNS, ao roteamento de conteúdo ou à manutenção upstream atribuirá mesmo assim o problema à Vero. O custo é um contato de suporte, um possível deslocamento de técnico e um risco de cancelamento.
A superfície de dependência do cliente é mais ampla do que a fibra residencial. A discussão dos resultados de 2025 da Vero enfatiza o móvel e o B2B, e seu site institucional comercializa planos celulares, serviços digitais e entretenimento além da fibra (https://querovero.com.br/para-voce/planos-internet-residencial). O BB-BI indica que o móvel atingiu 302.000 clientes e o B2B representava cerca de 13% da receita (https://investalk.bb.com.br/noticias/mercado/credito-privado-analise-emissores-Vero-Abr26). A Teletime indica que a estratégia da Vero é capturar valor através de conectividade de alta qualidade, mobilidade e serviços digitais integrados, em vez de crescer por si só (https://teletime.com.br/16/03/2026/vero-volta-ao-lucro-em-2025-com-expans/). Isso é sensato: uma linha de banda larga sozinha pode ser comparada em preço; uma residência com fibra, móvel, streaming e módulos de suporte pode cancelar menos. A ressalva é que os bundles adicionam obrigações operacionais. Um problema móvel, um problema de licenciamento de streaming ou uma confusão de fatura podem danificar o relacionamento de fibra.
O B2B é uma oportunidade de margem mais forte se bem executado. Clientes empresariais e do setor público valorizam disponibilidade, endereçamento fixo, segurança gerenciada, conectividade em nuvem, múltiplos locais e suporte previsível. A página de diretoria da Vero lista um diretor comercial para clientes empresariais e governamentais, e a Teletime relatou que o B2B representava cerca de 13% da receita (https://ri.verointernet.com.br/en/corporate-governance/management/ehttps://teletime.com.br/16/03/2026/vero-volta-ao-lucro-em-2025-com-expans/). A lógica é convincente: usar a densidade local de fibra e a escala do backbone para vender serviços de maior valor para escolas, lojas, clínicas, escritórios municipais e empresas regionais. O risco é que as expectativas de nível de serviço B2B exijam mais disciplina de engenharia do que as ofertas residenciais. Uma plataforma pode precificar isso; uma consolidação caótica não pode.
A concorrência continuará testando se a Vero pode precificar essa disciplina. A página de provedor do Minha Conexao mostra que a Vero oferece cerca de R$115 a R$130 para planos de 550-700 Mega no contexto de localização capturado, com instalação gratuita e fidelidade de 12 meses (https://www.minhaconexao.com.br/planos/provedores/vero-internet). O artigo da Teletime sobre o lançamento nas capitais relata preços-alvo de R$107 a R$125 em Belo Horizonte e Goiânia (https://teletime.com.br/03/09/2024/vero-entra-na-briga-da-banda-larga-nas-capitais-com-ajuda-de-rede-neutra/). Esses preços implicam margem estreita para trabalhos de campo evitáveis. Um único deslocamento repetido de técnico, uma troca de roteador, um caso de suporte prolongado ou uma disputa de cobrança pode consumir grande parte da contribuição mensal de uma residência. A plataforma deve tornar os incidentes mais raros, mais baratos e melhor diagnosticados do que o provedor local poderia fazer sozinho.
A aritmética do ARPU merece atenção. A Teletime relatou um ARPU de 2025 da Vero de R$115,02 (https://teletime.com.br/16/03/2026/vero-volta-ao-lucro-em-2025-com-expans/). Anualizado, isso representa cerca de R$1.380 antes de impostos, operação de rede, suporte, equipamento do cliente, marketing, custo de cobrança, custo de postes, acesso alugado quando aplicável, backbone, direitos de conteúdo e despesas gerais da empresa. É suficiente para construir um bom negócio se o cliente permanecer vários anos e não necessitar de intervenções manuais repetidas. Não é suficiente para tolerar uma instalação malfeita, má colocação do Wi-Fi, consultas perdidas repetidas, confusão de fatura evitável e deslocamentos desnecessários. A diferença entre uma residência lucrativa e uma não lucrativa pode ser dois eventos de suporte no primeiro ano.
É por isso que o número de residências conectáveis não é automaticamente valor. O perfil de RI da Vero indica 7,2 milhões de residências conectáveis e 1,4 milhão de acessos (https://ri.verointernet.com.br/en/about-us/corporate-profile/). Esses dois números não são diretamente comparáveis porque as definições de acesso, linhas de negócio e definições de cobertura diferem, mas a lacuna aponta para a tarefa comercial central: a Vero tem muito mais oportunidade de rede do que conexões pagas. Uma rota com baixa taxa de penetração é capital imobilizado; uma rota com alta taxa de penetração pode se tornar uma máquina de caixa. Após uma consolidação, a direção deve decidir quais ruas adquiridas merecem mais esforço de vendas, quais precisam de remediação da instalação primeiro, quais devem ser defendidas com suporte local e quais devem ser deixadas de lado porque o cliente adicional seria caro de manter.
O problema do mercado oculto complica esse julgamento. A Teletime relatou uma estimativa do Radar da Telecom de que o Brasil tinha cerca de 5,77 milhões de conexões de internet fixa fora dos registros oficiais da Anatel, com base nos dados SCM de março de 2026, informações domiciliares do IBGE e da PNAD Contínua 2024; a própria metodologia alerta que os dados não provam diretamente operações clandestinas e, em vez disso, identificam discrepâncias estatísticas (https://teletime.com.br/03/06/2026/acessos-banda-larga-fora-anatel/). Para a Vero, isso importa de duas maneiras. Concorrentes formais com contratos de postes próprios, contagens de acesso declaradas e dívida de mercado de capitais podem ser subcotados por rivais informais ou subdeclarados em alguns municípios. Ao mesmo tempo, a formalização pode empurrar concorrentes mais fracos para venda, saída ou normalização de preços, o que ajuda um comprador de plataforma.
A melhor maneira de pensar sobre a Vero, portanto, não é como um único desafiante nacional, mas como centenas de testes de margem de contribuição locais. Em uma cidade de Minas Gerais, a Vero pode possuir uma antiga rede local densa com clientes fiéis, postes próprios e técnicos que conhecem os prédios. Em um novo bairro da capital, pode alugar acesso, atrair atenção com publicidade, instalar clientes de fibra pela primeira vez e competir com marcas nacionais. Em uma antiga zona da Americanet, pode simplificar o faturamento antigo e as identidades de rota enquanto tenta não perturbar os hábitos dos clientes.
A marca consolidada esconde economias diferentes abaixo.
O equipamento do cliente é uma dessas diferenças ocultas. As páginas residenciais da Vero enfatizam o Wi-Fi 6 e o equipamento incluso (https://querovero.com.br/para-voce/planos-internet-residencial). Isso é comercialmente poderoso porque muitas reclamações sobre banda larga são na verdade reclamações sobre o sem fio doméstico. Melhores roteadores, opções de mesh e disciplina de instalação podem reduzir contatos de suporte e tornar um plano de 550 ou 700 Mega real. Mas o equipamento incluído também significa capital, estoques, falhas, substituições, devoluções, risco de roubo e tempo de instalação. Uma plataforma deve ter poder de compra e dados de falha por modelo. Se ela usar essas vantagens, pode melhorar tanto a qualidade quanto a margem. Se ela apenas der melhor hardware sem reduzir o suporte repetido, a vantagem se torna outra linha de custo.
O aplicativo e a área do cliente estão na mesma categoria. O site da Vero orienta os clientes para Minha Vero, acesso fácil à segunda via de fatura, contratos, verificações de cobertura e área do cliente (https://querovero.com.br/). Essas ferramentas não são cosméticas. Elas determinam se uma fatura atrasada se torna uma resolução de autoatendimento de cinco minutos ou uma ligação furiosa. Elas determinam se um cliente pode ver um aviso de serviço antes de abrir uma reclamação. Elas determinam se um ex-cliente da Americanet ou da Fit Telecom se sente migrado ou abandonado. Em uma consolidação, a precisão do estado de faturamento é tão importante quanto a força do sinal óptico, pois um cliente bloqueado indevidamente, faturado indevidamente ou confuso cria tanto churn quanto carga de suporte.
O endereçamento técnico é outra superfície de suporte pequena, mas reveladora. A página de contato da Vero inclui uma FAQ sobre IPv4, IPv6 e CGNAT, e orienta os clientes para os canais oficiais de suporte, contratos, cancelamentos e serviços relacionados (https://querovero.com.br/para-voce/contato-vero). A maioria das residências nunca solicitará um endereço IPv4 público, e a maioria não deveria precisar entender o CGNAT. No entanto, jogos, câmeras, acesso remoto, sistemas de pequenas empresas e alguns casos especiais corporativos fazem do endereçamento um problema de suporte. Os recursos IPv6 e a visibilidade das rotas da AS28287 sugerem que a Vero possui a base de rede pública para acesso moderno, mas as explicações para o cliente ainda importam. Um provedor que pode direcionar problemas complexos de endereçamento para fluxos de trabalho de suporte claros gastará menos tempo em escalações repetidas.
O antigo técnico local continua estrategicamente importante. Um sistema central pode exibir um alarme vermelho, mas o técnico local sabe que tal prédio tem uma coluna difícil, que o trajeto de postes de tal rua está congestionado, que tal bairro perde energia com frequência e que tal síndico não abrirá o portão após as 18h. O valor de uma plataforma é capturar essa memória e torná-la utilizável pelo próximo técnico, e não substituí-la por uma fila de despacho genérica. É por isso que os ISPs regionais adquiridos podem perder valor após a integração, mesmo quando a contabilidade parece limpa.
O relacionamento com o cliente estava parcialmente embutido nas pessoas e nas rotas, não apenas nos contratos.
A ofensiva B2B da Vero torna isso ainda mais importante. Um cliente residencial pode aceitar uma visita no dia seguinte; uma clínica, loja, escola ou escritório municipal pode não aceitar. Se a Vero vende nuvem, segurança, dados e conectividade gerenciada, ela precisa de um modelo de falha que separe rapidamente acesso, LAN, Wi-Fi, firewall, DNS, upstream, aplicativo em nuvem e equipamento do cliente. Essa capacidade pode criar serviços de alta margem porque empresas regionais muitas vezes carecem de equipe de rede interna. Mas também requer treinamento e ferramentas. A participação de 13% da receita do segmento B2B é promissora apenas se trouxer contratos mais longos e melhor margem de contribuição, e não simplesmente obrigações de serviço mais complexas (https://teletime.com.br/16/03/2026/vero-volta-ao-lucro-em-2025-com-expans/).
A estratégia de capital é a versão mais visível da mesma escolha. Belo Horizonte e Goiânia oferecem mais domicílios, mais clientes empresariais e maior visibilidade de marca do que as pequenas cidades do interior. Elas também exigem mais marketing e expõem a Vero a clientes que podem comparar operadoras nacionais, marcas de fibra regionais, planos móveis e descontos de streaming em minutos. A TeleSintese relatou que o investimento de lançamento da Vero incluiu atividade comercial, contratações diretas e indiretas e publicidade televisiva local (https://telesintese.com.br/vero-estreia-em-capitais-e-mira-clientes-sem-redes-de-fibra-optica/). A publicidade pode reduzir os atritos de aquisição de clientes em uma região. Também pode gerar expectativas antes que a capacidade de suporte seja comprovada. Um lançamento numa capital que cresce rapidamente, mas cria suporte inicial caro, parecerá melhor em adições brutas do que em retorno de caixa.
A opção V.tal deve ser julgada através da margem de contribuição, e não apenas pela rapidez do lançamento. O anúncio da V.tal indica que a Americanet+Vero pode usar uma rede com mais de 22 milhões de residências conectáveis e expandir o serviço para pelo menos 150 cidades em 10 estados (https://vtal.com/americanetvero-amplia-parceria-com-a-v-tal-para-levar-internet-de-alta-velocidade-para-diversas-regioes-do-pais/). Isso é valioso porque transforma uma decisão de construção em uma decisão comercial. Mas o acesso alugado cria um custo atacadista fixo por cliente ativo ou uma obrigação comercial similar. A Vero deve então ganhar margem através da eficiência de vendas, bundles, qualidade do suporte e controle da taxa de cancelamento. O modelo de rede própria pergunta se os investimentos geram adoção suficiente. O modelo de aluguel pergunta se a margem bruta após custo atacadista é suficiente para pagar o relacionamento com o cliente.
Há também uma questão de dependência estratégica. Se as redes neutras permanecerem neutras, a Vero pode se comportar como um varejista de baixa intensidade de capital e integrador de serviços em algumas cidades. Se o proprietário da rede neutra alterar os incentivos, se aproximar de um concorrente varejista, alterar a economia atacadista ou priorizar outros clientes, o plano de crescimento da Vero pode exigir ajustes. A Teletime notou essa tensão no contexto da V.tal e da ClientCo da Oi, citando o CEO da Vero dizendo que os lados de infraestrutura e cliente deveriam permanecer bem separados e que a estratégia da Vero mudaria se essa separação mudasse (https://teletime.com.br/03/09/2024/vero-entra-na-briga-da-banda-larga-nas-capitais-com-ajuda-de-rede-neutra/). Isso não é uma questão geopolítica distante. É a governança da rota que a Vero pode usar para alcançar os clientes.
O mercado de dívida não esperará para sempre que essas distinções operacionais se resolvam. O Brazil Journal relatou que o aumento de dívida de R$900 milhões da Vero em 2024 foi suficiente para financiar a expansão orgânica até o final de 2025, enquanto a empresa poderia retornar aos mercados de dívida se surgissem oportunidades de fusões e aquisições (https://braziljournal.com/vero-capta-r-900-milhoes-em-divida-boa-parte-vai-para-sua-estreia-em-capitais/). O BB-BI observou mais tarde que os vencimentos se tornam mais concentrados a partir de 2029 e que as taxas de juros elevadas e as necessidades de investimento continuam sendo variáveis de atenção (https://investalk.bb.com.br/noticias/mercado/credito-privado-analise-emissores-Vero-Abr26). Uma plataforma com conversão de caixa em melhoria pode se refinanciar. Uma plataforma que precisa de aquisições, marketing e investimentos de remediação constantes para se manter enfrentará condições mais duras.
Essa é a diferença entre consolidação como contabilidade e consolidação como organização industrial. A versão contábil combina receita, EBITDA, clientes, dívida e investimentos. A versão industrial padroniza instalações, limpa direitos de postes, racionaliza rotas de backbone, treina suporte, reduz falhas de equipamento, automatiza faturamento, precifica corretamente os bundles e decide onde alugar em vez de construir.
As evidências públicas da Vero são mais fortes quando apontam para a segunda versão: crescimento do EBITDA menos investimentos, diversificação B2B, adoção móvel, opcionalidade de rede neutra e conformidade formal ao mercado de postes. A cautela do artigo vem dos indicadores ausentes que provariam que essas melhorias são realidades cidade por cidade.
O investimento, portanto, depende da qualidade das coortes. A Vero pode perder alguns clientes sensíveis a preço e se tornar uma empresa melhor se o ARPU, a disciplina de pagamento e a carga de suporte melhorarem. Ela pode adicionar milhares de assinantes brutos em uma capital e criar baixo valor se os subsídios de marketing, a taxa de cancelamento e o custo de acesso atacadista forem muito altos. Os arquivos públicos não fornecem a taxa de cancelamento por marca adquirida, deslocamentos de técnico por 1.000 linhas, NPS por cidade, inadimplência por bundle, substituição de equipamentos do cliente por modelo ou uso de rede no pico noturno.
Esses indicadores ausentes não são detalhes. Eles são a evidência real da tese de consolidação.
Os riscos regulatórios e geopolíticos são principalmente práticos, em vez de dramáticos. O regulador brasileiro parece, por enquanto, confortável com a consolidação, mas também dá atenção crescente à regularidade dos postes, informações econômicas, infraestrutura de transporte e processos de cadastro positivo (https://www.gov.br/anatel/pt-br/assuntos/noticias/anatel-avanca-na-organizacao-do-mercado-de-banda-larga-fixa-com-coleta-sobre-postes-e-cadastro-positivo). O risco de taxa de juros é direto, pois grande parte da dívida da Vero faz referência ao CDI, IPCA ou taxas nominais fixas elevadas (https://ri.verointernet.com.br/en/financial-information/debentures-and-ratings/). O risco de fornecedor está parcialmente ligado à taxa de câmbio, pois eletrônicos de fibra, terminais ópticos, equipamentos Wi-Fi 6 e equipamentos de rede central estão expostos a ciclos globais de hardware. O risco atacadista está na relação com a V.tal e em qualquer mudança futura nos incentivos da rede neutra. O risco competitivo inclui operadoras nacionais, ISPs regionais, satélite para áreas mal atendidas e concorrência informal ou subdeclarada em alguns municípios.
A interpretação mais otimista é que a Vero já cruzou a ponte mais difícil. Ela tem acionistas institucionais, mais de um milhão de clientes, recursos de rede pública documentados, EBITDA significativo, crescimento do EBITDA menos investimentos, venda cruzada móvel, diversificação B2B, opção de expansão via redes neutras e um ambiente regulatório que vê a consolidação como amadurecimento natural da banda larga fixa. Sob essa ótica, os ISPs locais adquiridos eram matéria-prima.
O trabalho da Vero é profissionalizá-los em uma plataforma cuja escala reduz compras, melhora o backhaul, suporta melhor equipamento Wi-Fi, financia a visibilidade da marca e permite que um relacionamento com o cliente carregue vários serviços.
A interpretação mais pessimista é que a fibra brasileira se tornou competitiva demais para que a aritmética de plataforma possa sustentar operações locais fracas. Sob essa ótica, a queda no número de assinantes de banda larga da Vero em 2025, a alta carga de dívida, a necessidade de investimentos contínuos, o custo do marketing nas capitais, o fardo da regularização de postes e as reclamações sobre o suporte mostram que a integração é mais difícil do que comprar ativos. Uma plataforma pode tornar as compras mais baratas, mas não pode revogar a economia do trabalho de campo. Ela pode levantar dívida, mas a dívida amplifica erros de execução.
Ela pode vender um bundle, mas um bundle aumenta o número de coisas que podem dar errado. Ela pode alugar fibra neutra, mas o acesso alugado pode limitar o controle sobre a experiência do cliente.
O julgamento aqui é construtivo, mas condicional. A Vero é um dos melhores exemplos públicos da consolidação de ISPs regionais brasileiros se tornando uma empresa de infraestrutura séria, em vez de uma simples história de aquisição. Seus resultados de 2025 indicam progresso operacional real, e os arquivos públicos de rede e financiamento da empresa são muito mais profundos do que o único diretório sugeriria. Mas o teste de margem não desapareceu; ele se moveu para os detalhes da integração.
A questão é se a Vero pode tornar uma antiga rota de ISP local mais barata de operar depois que ela se torna Vero, ao mesmo tempo em que preserva a memória de serviço local que tornava a rota defensável.
Vários fatos alterariam rapidamente o julgamento. Primeiro, a taxa de cancelamento e o ARPU por cidade após a harmonização de preços mostrariam se a Vero monetiza a base ou perde a confiança. Segundo, os dados de deslocamentos de técnico, tickets repetidos e resolução remota por rede adquirida mostrariam se a integração do suporte está funcionando. Terceiro, a cobertura dos contratos de postes e o custo de remediação mostrariam se as rotas físicas são ativos limpos ou passivos diferidos.
Quarto, as margens de contribuição atacadista nas cidades ativadas pela V.tal mostrariam se a expansão da rede neutra é um crescimento de baixa intensidade de capital ou um aluguel de baixa margem. Quinto, a gestão dos vencimentos da dívida após 2028 mostraria se o risco de refinanciamento é gerenciado antes da parede de amortização maior chegar. Sexto, a qualidade da receita B2B mostraria se os serviços empresariais são uma verdadeira expansão de margem ou um pequeno rótulo na economia residencial.
O prédio de Minas Gerais continua sendo o melhor teste. Se um técnico da Vero pode abrir uma ferramenta comum, ver a rota antiga, entender o prédio, diagnosticar a linha óptica, distinguir o Wi-Fi do backhaul, resolver o problema remotamente se possível, chegar rapidamente se não for possível, e deixar o cliente pagar pela fibra, pelo móvel e por módulos úteis, a plataforma é real. Se o cliente ouve um script remoto, espera uma segunda visita, contesta a fatura e compara outra oferta de 700 Mega, a consolidação simplesmente mudou o nome no armário.
A oportunidade da Vero é grande porque o Brasil ofereceu aos provedores de fibra regionais uma janela rara para se tornarem desafiadores em escala nacional. Seu risco é igualmente claro: a economia dos ISPs locais só se torna economia de plataforma quando a escala se lembra da rua.