
Resumo
- O que o artigo explica:Trans World Associates é o ponto onde a promessa de dados baratos do Paquistão encontra a dura realidade dos cabos submarinos, gateways internacionais licenciados, capacidade precificada em dólar e diversidade de rotas.
- Assunto principal:Economia de ISP regional; Incompatibilidade cambial na infraestrutura; Evidência de recursos de rede; Economia de acesso atacadista
- Contexto:mercado / relatório de pesquisa de empresa / Paquistão; Karachi; Islamabade; EAU; Omã; rotas submarinas Ásia-Europa
Aguardando o mar, não outro roteador
A cena reveladora não é uma residência em Lahore esperando um novo roteador Wi-Fi. É uma plataforma de vídeo paquistanesa que vê a qualidade do stream degradar em uma noite de jogo, um banco se perguntando se o tráfego de pagamento permanecerá utilizável, ou um pequeno ISP que decide comprar mais capacidade internacional antes do pico da noite.
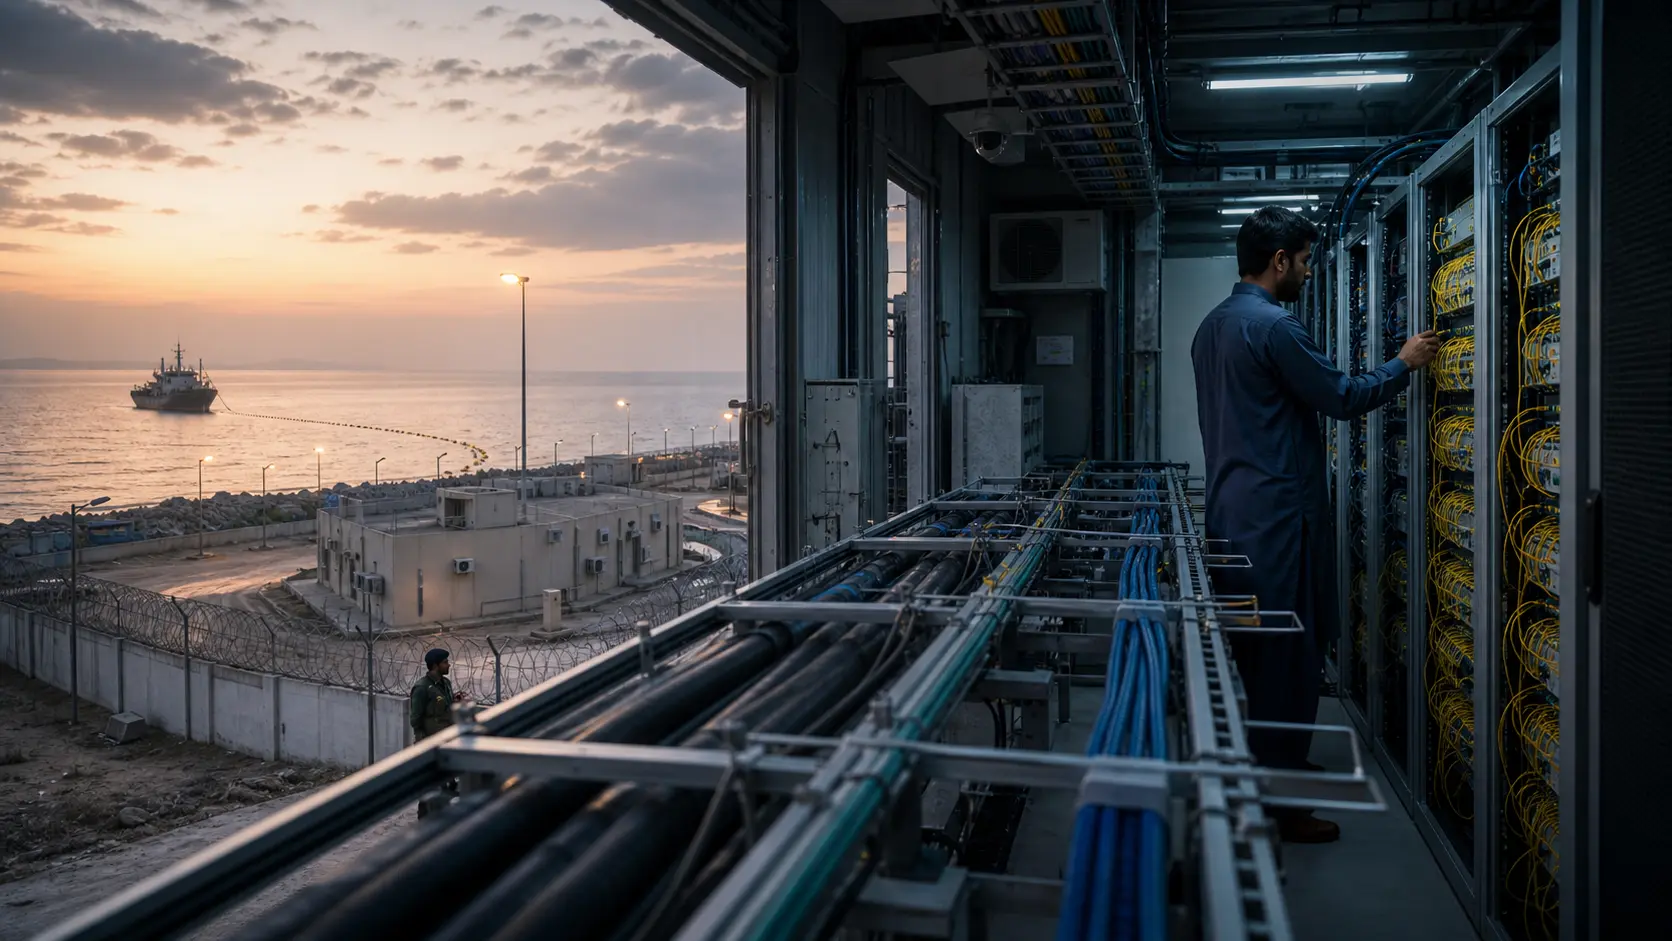
Nesses momentos, a marca de varejo na fatura do cliente importa menos que o caminho de saída do Paquistão, o sistema de cabo transportando o tráfego, o gateway licenciado que pode vender capacidade, e a operadora que pode redirecionar carga suficiente antes que os usuários transformem a latência técnica em raiva comercial. O gargalo está debaixo do mar e na estação de aterragem, não na sala de estar.
É aí que a Trans World Associates (Pvt.) Limited, comumente comercializada como Transworld ou TWA, torna-se economicamente interessante. A empresa se descreve como o provedor privado paquistanês de rede de cabos de fibra óptica submarinos, atendendo operadoras móveis, ISPs, empresas e PMEs com banda larga internacional de alta velocidade (https://www.tw1.com/). O relatório de crédito da PACRA de agosto de 2025 é mais preciso: indica que a TWA é constituída no Paquistão, possui e opera um sistema privado de cabos de fibra óptica submarinos, possui e gerencia estações de aterragem no Paquistão, e fornece banda larga para operadoras de telecomunicações, ISPs e empresas em todo o país (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). A identidade pública, portanto, não é apenas "provedor de acesso à internet". É uma empresa de atacado de capacidade internacional situada entre a demanda doméstica e as rotas estrangeiras.
O primeiro número concreto é a base de demanda que transforma isso em um negócio de pedágio. A publicação do relatório anual 2024-25 da PTA indica que o Paquistão ultrapassou 150 milhões de conexões de banda larga, a cobertura de telecomunicações superou 92%, o uso de dados atingiu 27.727 petabytes em 2025, e o país tinha 17,21 Tbps de banda larga internacional enquanto adicionava quatro cabos submarinos de alta capacidade (https://www.pta.gov.pk/category/pta-releases-annual-report-2024%E2%80%9325-1374704410-2026-01-01). Esses números descrevem o crescimento nacional da banda larga, mas também descrevem um problema de custo. Os dados são consumidos em rúpias paquistanesas por assinantes acostumados a esperar internet móvel e fixa barata. Os cabos, sistemas ópticos, portas de peering, pontos de presença estrangeiros, obrigações de manutenção e equipamentos de fornecedores que tornam esses dados utilizáveis são precificados de acordo com uma economia de infraestrutura mais atrelada ao dólar.
Esse é o mecanismo central. Quando as operadoras móveis, ISPs, bancos, plataformas de conteúdo e redes corporativas vendem mais serviços, eles criam uma demanda maior por capacidade internacional. Uma empresa com direitos de aterragem, capacidade de cabo, autoridade LDI, interconexão global e opções de backhaul nacional pode vender para essa demanda antes que ela chegue ao cliente de varejo. Não é um lucro de monopólio garantido, pois PTCL, Cybernet, SCO, rotas terrestres e novos cabos contam. Mas é um poder de barganha.
O mercado de banda larga de varejo no Paquistão só pode crescer se capacidade internacional suficiente for ativada, protegida e comprada em condições que os provedores de serviços locais possam repassar sem comprometer suas próprias margens.
A falha do cabo SEA-ME-WE 5 em julho de 2026 tornou o mecanismo visível. Dawn relatou que a PTA monitorava a interrupção no cabo SMW5, que a TWA coordenava com o consórcio, e que o tráfego estava sendo redirecionado por meio de links internacionais alternativos para minimizar a degradação do serviço (https://www.dawn.com/news/2012491/pta-says-submarine-cable-fault-may-cause-intermittent-internet-disruption). Business Recorder posteriormente relatou a declaração da PTA de que a falha havia sido corrigida, os serviços de internet haviam retornado à capacidade operacional normal, e a PTA coordenou com a TWA durante a restauração e o redirecionamento (https://www.brecorder.com/news/amp/40428352). Uma falha sozinha não prova a viabilidade econômica de longo prazo de uma empresa. Ela mostra a dependência prática: a capacidade não é uma abstração quando uma falha de cabo força o país a depender de rotas alternativas.
Para a TWA, a oportunidade é monetizar essa dependência sem se tornar o ponto fraco que todos culpam. O valor da empresa aumenta quando o Paquistão precisa de mais rotas, mais capacidade ativada, circuitos corporativos mais seguros e mais interconexões internacionais diretas. Seu risco aumenta quando uma falha de cabo, o custo em dólar, intervenção regulatória, atraso de fornecedor ou concentração de clientes transforma a mesma posição em uma obrigação de serviço nacional. A TWA é mais lucrativamente lida como um guardião de capacidade, e não como uma história de ISP de consumo.
Identidade, propriedade e superfície operacional
A identidade formal é incomumente bem documentada para uma empresa de infraestrutura privada. A PACRA indica que a TWA foi constituída no Paquistão como uma sociedade privada de responsabilidade limitada em 1º de outubro de 1980, e que sua sede e escritório principal estão localizados na 24, Retalia Building, G-6 Markaz, Islamabad (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). O mesmo relatório identifica Junaid Iqbal como CEO e Saad Muzaffar Waraich como presidente, e descreve um conselho de administração de sete membros com experiência em telecomunicações, finanças, bancos e gestão industrial. Isso importa porque a capacidade submarina não é um negócio de revenda de software leve. Requer governança, financiamento, gestão regulatória e contrapartes que confiam no operador para desempenhar ao longo de longas vidas úteis dos ativos.
A propriedade também importa. A PACRA relata que a Orastar Limited detém 90% da TWA e os 10% restantes são detidos pelos herdeiros do Dr. Omar Bin Abdul Muniem Al Zawawi, sendo a Orastar descrita como uma sociedade das Ilhas Virgens Britânicas administrada por diretores baseados em Jersey (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). Essa história de propriedade offshore e ligada a Omã não deve ser considerada negativa por padrão. É comum que o capital de cabos submarinos envolva patrocinadores transfronteiriços. Mas isso significa que a identidade estratégica da TWA não é puramente nacional como a de um pequeno ISP local. É uma sociedade operacional paquistanesa com capital internacional, parceiros internacionais e obrigações de rotas internacionais.
A empresa começou suas operações em 2006, segundo a PACRA, e sua atividade principal é estabelecer e operar um sistema de telecomunicação e fornecer serviços de longa distância e internacionais sob uma licença da PTA (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). A lista de titulares de licença LDI da PTA mostra a Transworld Associates (Pvt.) Ltd. com a licença LDI LDI-20-2023, emitida em 1º de dezembro de 2023, com data de entrada em operação em 3 de abril de 2024, e status operacional marcado como operacional (https://www.pta.gov.pk/assets/Licensing/6.pdf). Essa linha regulatória não é decorativa. É a estrutura de autorização por trás dos serviços de gateway de voz e dados internacionais, e explica em parte por que um operador downstream pode comprar da TWA em vez de tentar montar conectividade transfronteiriça diretamente.
O menu de produtos da TWA confirma a extensão da superfície operacional. A página inicial agrupa a atividade em serviços de atacado e operadoras, soluções corporativas e TIC, e atividade de varejo (https://www.tw1.com/). A página I-Connect vende conectividade MPLS nacional em mais de 72 cidades, com opções de camada 2 e camada 3 e SLAs corporativos para ativação, disponibilidade, latência, perda de pacotes, jitter e restauração (https://www.tw1.com/service/i-connect/). A página IPLC vende banda larga internacional ponto a ponto em canal claro para tráfego de voz, dados, internet ou vídeo, com parcerias com operadoras globais de nível 1 e restauração opcional por meio de sistemas de cabos de backup (https://www.tw1.com/service/iplc/). A página de voz LDI indica que a TWA é titular de licença PTA, possui interconexões diretas com as principais redes móveis paquistanesas e PTCL, opera pontos de presença em Islamabad, Lahore, Karachi, Marselha e Omã, e gerencia um centro de operações de rede 24 horas por dia, 7 dias por semana (https://www.tw1.com/service/ldi-voice-services/).
Esse menu deve ser lido como um sistema econômico único. O cabo submarino dá o controle da rota. A licença LDI dá uma posição de gateway regulamentada. O MPLS nacional e o transporte de longa distância transformam a rota estrangeira em um serviço paquistanês comercializável. Os produtos de data center e serviços gerenciados aprofundam o relacionamento com o cliente. A banda larga de varejo por meio do grupo Transworld ampliado adiciona visibilidade à marca, mas o pool de lucro estratégico é a camada de atacado e corporativa onde capacidade, resiliência e garantias de serviço podem ser precificadas.
Há um risco de superestimação. A empresa se autodenomina provedor de nível 1 em sua linguagem de marketing, e essa expressão pode significar coisas diferentes em diferentes mercados. Os registros públicos não provam que a TWA tenha o mesmo status global que as maiores redes de trânsito mundiais. Eles sustentam uma afirmação mais precisa: a TWA é uma operadora de capacidade internacional de importância nacional no Paquistão, com seu próprio sistema submarino, autoridade LDI, interconexão visível, serviços corporativos e um perfil financeiro suficientemente grande para ser classificado pela PACRA.
O cabo é o ativo, mas a aterragem é a alavanca
TW1 é o ativo fundamental. Submarine Networks descreve o sistema TW1 como um cabo de 1.300 km conectando Paquistão, Emirados Árabes Unidos e Omã, de propriedade e operado privadamente pela Transworld Associates, com pontos de aterragem em Karachi, Al Seeb e Fujairah, dois pares de fibra, capacidade nominal inicial de 1,28 Tbps, quatorze repetidores no trecho Fujairah-Karachi, e operações iniciadas em 2006 (https://www.submarinenetworks.com/en/systems/intra-asia/tw1). O artigo da TWA descreve TW1 como o cabo de fibra óptica submarino privado do Paquistão conectando Karachi aos Emirados Árabes Unidos e Omã, com redundância ligada a SEA-ME-WE 5 e sistemas regionais (https://www.tw1.com/submarine-cable-superpower-how-transworld-associates-drives-pakistans-connectivity/).
O interesse econômico não reside apenas na propriedade da infraestrutura submersa. É a capacidade de transformar uma posição de aterragem em capacidade que os clientes podem comprar. Um proprietário de cabo precisa manter o equipamento terminal, atualizar as camadas ópticas, gerenciar parceiros de aterragem estrangeiros, coordenar a manutenção marítima, manter registros de rota atualizados, negociar interconexão, gerenciar SLAs de clientes e financiar a expansão antes que toda a demanda seja contratada.
A rota física de Karachi ao Golfo só se torna comercialmente valiosa quando vinculada a comprimentos de onda ativados, escolhas de peering e upstream, backhaul nacional, faturamento e suporte.
SEA-ME-WE 5 adicionou uma segunda camada. O anúncio de 2016 do consórcio SEA-ME-WE 5 indicava que o cabo havia aterrado na estação de aterragem da Transworld em Karachi, e descrevia a Transworld como já operando TW1, o único operador privado no Paquistão, com capacidades em cabos regionais a leste e oeste para diversidade e resiliência de rotas (https://seamewe5.com/2016/09/state-of-the-art-high-speed-submarine-cable-sea-me-we-5-lands-at-transworld-landing-station-karachi/). Essa linguagem é importante porque um único cabo pode ser tanto uma força quanto uma vulnerabilidade. Quanto mais diversidade a TWA puder vender em vários sistemas, menos ela será apenas uma história de TW1.
Os próximos sistemas mudam a escala novamente. O Departamento de Informação da Imprensa do Paquistão declarou em novembro de 2025 que SEA-ME-WE 6 alocou 13,2 Tbps ao Paquistão, com 4 Tbps ativados imediatamente, apoiando serviços em nuvem, datacenters, fintech, comércio eletrônico, streaming e a economia digital em geral (https://pid.gov.pk/site/press_detail/31076). Dawn relatou a mesma alocação e disse que o cabo conecta o Paquistão a países entre Cingapura e França, com capacidade total do sistema de mais de 100 Tbps (https://www.dawn.com/news/1956718). A página de imprensa da TWA e relatórios do setor também identificam a empresa como ligada à aterragem de 2Africa em Karachi; a TWA afirmou que 2Africa se estende por mais de 45.000 km, conecta 46 pontos de aterragem em 33 países e tem capacidade de até 180 Tbps em 16 pares de fibra (https://www.tw1.com/press-release/a-historic-moment-for-pakistan/), enquanto o site do projeto 2Africa fornece o mesmo número de capacidade de tronco de 180 Tbps (https://www.2africacable.net/about).
O papel de parceiro de aterragem é estrategicamente diferente da compra de trânsito simples. Se o Paquistão obtiver mais sistemas de cabos, o país ganha diversidade de rotas e potencial concorrência de preços. Mas um parceiro de aterragem que pode conectar esses sistemas a clientes locais, datacenters locais e rotas de longa distância nacionais ainda controla uma interface valiosa. A metáfora do pedágio não é uma afirmação de que a TWA pode cobrar o que quiser.
Significa que a TWA está em um ponto onde muitos atores precisam negociar: redes de conteúdo globais buscando alcançar o Paquistão, operadores paquistaneses buscando capacidade estrangeira, empresas buscando circuitos privados, e reguladores buscando resiliência e segurança.
O poder de barganha é mais forte quando os clientes precisam tanto de capacidade quanto de garantia. Um revendedor de baixo custo pode comprar acesso comum à internet. Um banco, uma bolsa de valores, uma rede móvel, um cliente de nuvem ou uma plataforma de vídeo precisa de latência, restauração, diversidade de rotas, documentação de segurança e uma equipe operacional contactável. É aí que a estação de aterragem, a rota do cabo, o PoP global e o NOC se tornam um conjunto único.
A lógica de receita é primeiro o atacado
A PACRA fornece detalhes financeiros incomumente úteis. A receita da TWA atingiu aproximadamente 13.311 milhões PKR no CY24, um aumento de 25,4% em relação a aproximadamente 10.618 milhões PKR no CY23 e 8.744 milhões PKR no CY22 (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). O relatório indica que os segmentos de operadora, internacional e atacado foram os principais impulsionadores de receita, enquanto o segmento corporativo e empresarial também cresceu com as ofertas de serviços gerenciados. No primeiro semestre do CY25, a PACRA indica que a operadora contribuiu com 41,9% da receita, o negócio internacional com 17,4%, o atacado com 29,7%, voz LDI com 3,2%, e fontes corporativas e outras com 7,8%.
Essa divisão de receita é a tese em números. A história pública da TWA pode incluir banda larga de varejo e serviços corporativos, mas a economia classificada é esmagadoramente de atacado e internacional. Operadora, internacional e atacado juntos representaram quase nove décimos da receita do primeiro semestre do CY25 na segmentação da PACRA. O negócio é, portanto, impulsionado pela necessidade de capacidade e qualidade de rota de outras redes, e não por uma relação direta apenas com consumidores.
A lógica de margens segue. O resumo financeiro da PACRA mostra vendas CY24 de 13.311 milhões PKR, custo dos produtos vendidos de 7.076 milhões PKR, lucro bruto de 6.235 milhões PKR, lucro operacional de 4.825 milhões PKR e lucro líquido de 2.241 milhões PKR (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). A margem bruta relatada foi de 46,8%, abaixo dos 52,2% no CY23 e 52,4% no CY22, enquanto a margem líquida foi de 16,8%, ligeiramente abaixo dos 17,9% no CY23 e significativamente abaixo dos 25,6% no CY22. Uma margem bruta alta confirma que capacidade e infraestrutura gerenciada podem ser lucrativas. A compressão das margens adverte que o crescimento não é gratuito: expansão, custos financeiros, impostos, operações e preços competitivos absorvem parte do lucro.
O mesmo relatório indica que a capacidade de banda larga internacional instalada do Paquistão, entre operadores como PTCL, TWA, SCO e Cybernet, era de 16,4 Tbps, com capacidade ativada de 10,26 Tbps, e que PTCL e TWA continuavam sendo os provedores dominantes fornecendo a maior parte da demanda doméstica (https://www.pacra.com/api/rating-report/MTQ4NjU%3D). Mesmo considerando que a publicação pública 2024-25 da PTA cita posteriormente 17,21 Tbps em nível setorial, a distinção importante é entre capacidade instalada e capacidade ativada. Capacidade instalada é uma opção. Capacidade ativada é o recurso vendável. A questão econômica não é apenas quanta fibra aterra, mas quão rapidamente a capacidade é ativada, contratada, roteada e paga.
É por isso que um boom de cabos pode pressionar as margens mesmo enquanto expande o mercado. Novos sistemas aumentam a capacidade e a resiliência do Paquistão. Eles também aumentam a quantidade de capacidade que precisa encontrar clientes. Se a oferta chega mais rápido do que a demanda de varejo e corporativa pode absorver a preços favoráveis, as tarifas de atacado podem cair. Se a demanda por streaming, nuvem, cargas de trabalho de IA, fintech e banda larga móvel crescer mais rápido do que a oferta ativada, a TWA pode defender seus preços.
O cenário de investimento público da empresa depende do segundo resultado, mas o primeiro é sempre possível.
O mercado downstream é sensível a preços. O resumo da Dawn do relatório de 2023 da PTA indicava que o Paquistão tinha alguns dos preços de telecomunicações mais baixos do mundo, um custo de 1 GB de banda larga móvel em torno de 12 centavos de dólar americano, ARPU baixo, e pressão sobre as operadoras devido aos custos de combustível e altos investimentos (https://www.dawn.com/news/1809693). A publicação 2024-25 da PTA indica que o setor ultrapassou 1.000 bilhões PKR em receita e 838 milhões de dólares americanos em investimento, mas isso não significa que cada usuário final pode absorver tarifas mais altas (https://www.pta.gov.pk/category/pta-releases-annual-report-2024%E2%80%9325-1374704410-2026-01-01). O desafio do provedor de atacado é vender mais capacidade em um mercado onde a acessibilidade de varejo é política e comercialmente central.
A capacidade é um estoque antes de ser uma receita
A distinção comercial mais importante é entre capacidade como possibilidade técnica e capacidade como estoque monetizado. Um cabo pode ter grande capacidade nominal, um operador pode ter direitos sobre um sistema de consórcio, e um regulador nacional pode relatar banda larga internacional agregada. Nada disso significa automaticamente que a capacidade está ativada, vendida, protegida por contratos de restauração e paga por clientes cujas próprias receitas podem suportar o custo. O negócio da TWA reside nesse processo de conversão.
Capacidade instalada é como espaço de prateleira em um mercado onde a demanda chega de forma desigual. Uma operadora móvel pode precisar de um grande aumento antes de um torneio esportivo, uma plataforma de streaming pode precisar de melhor qualidade durante uma temporada de entretenimento, um banco pode precisar de um circuito privado para um novo site de recuperação de desastres, e um cliente de nuvem pode precisar de um caminho de baixa latência para uma aplicação estreita, em vez de um aumento geral de trânsito na internet.
A TWA deve decidir quanta capacidade ativar antecipadamente à demanda firme, quanto reservar para resiliência, e com que agressividade precificar a margem não utilizada. Uma resposta errada pode ser cara em ambos os sentidos. Pouca capacidade ativada cria congestionamento e perda de confiança do cliente. Ativação muito precoce pode deprimir retornos se os compradores downstream esperarem preços mais baixos.
É por isso que as adições de SEA-ME-WE 6 e 2Africa não devem ser lidas como uma simples bênção. A alocação de 13,2 Tbps de SEA-ME-WE 6 ao Paquistão e a ativação imediata de 4 Tbps ampliam a oportunidade nacional (https://pid.gov.pk/site/press_detail/31076). A história da capacidade de tronco de 180 Tbps do sistema 2Africa reforça o sentimento de que o teto da oferta regional está aumentando (https://www.2africacable.net/about). Mas uma nova oferta pode produzir dois resultados opostos. Pode tornar a TWA mais valiosa ao dar à empresa mais caminhos, mais serviços e mais margem de negociação. Também pode tornar a capacidade de atacado menos rara se vários operadores puderem oferecer alternativas aceitáveis.
A diferença está na "productização". Um terabit bruto não é o mesmo que um serviço corporativo com diversidade de rotas, um circuito privado restaurado, um caminho de conteúdo de baixa latência, uma interconexão de data center ou um bundle de WAN gerenciado. As páginas de produtos públicas da TWA são importantes porque mostram uma tentativa de subir a capacidade na cadeia de valor. I-Connect transforma o transporte nacional em MPLS gerenciado com classes de serviço e SLAs (https://www.tw1.com/service/i-connect/). IPLC transforma o alcance global em circuitos ponto a ponto dedicados com restauração opcional (https://www.tw1.com/service/iplc/). KR-1 transforma a vantagem da estação de aterragem em uma proposta de hospedagem e interconexão (https://www.tw1.com/service/data-centre/). Serviços Gerenciados transformam a rede em suporte operacional recorrente (https://www.tw1.com/service/managed-services/).
Esse empacotamento cria uma negociação diferente com os clientes. Um pequeno ISP comprando trânsito de atacado pode insistir principalmente no preço por Mbps. Um banco pode insistir no tempo de restauração, diversidade e documentação. Uma plataforma de conteúdo pode insistir na latência para caches estrangeiros, qualidade de peering e congestionamento noturno. Uma multinacional pode insistir em contratação com um único fornecedor e escalação clara entre países. O mesmo cabo físico pode suportar todas essas vendas, mas cada venda tem uma margem, carga de suporte e consequência de falha diferentes.
A divisão da capacidade ativada também dá à TWA um valor de opção. Se o tráfego do Paquistão crescer de forma constante, a capacidade não utilizada mas acessível pode ser transformada em receita sem uma nova construção completa de cabo. Se um cabo concorrente falhar, a capacidade de reserva pode se tornar temporariamente mais valiosa. Se um novo cabo inundar o mercado, a opção perde valor a menos que esteja vinculada a um serviço diferenciado. É por isso que a questão central do artigo não é se o Paquistão precisa de mais banda larga. Precisa.
A questão é quem controla banda larga de alta qualidade, vendável e restaurável no momento em que os compradores precisam.
A resposta variará por cliente. Para acesso básico à internet, o poder de barganha da TWA é limitado por provedores alternativos e atenção regulatória. Para compradores sensíveis a rota, segurança, tempo ou reputação, a empresa tem um argumento mais forte. Ela pode vender não apenas capacidade, mas uma redução da incerteza operacional: menos conversas com fornecedores estrangeiros, menos mistérios sobre rotas, menos escalações de falhas e menos debates internos sobre atribuição de falhas. Em mercados de infraestrutura, essa redução de incerteza é muitas vezes onde a margem sustentável reside.