
Resumo
- A thyssenkrupp Presta AG é o negócio de direção de Eschen, Liechtenstein, dentro da thyssenkrupp Automotive Technology, com evidências públicas de produtos em colunas de direção, engrenagens de direção e direção elétrica assistida, e evidências de membro do RIPE NCC que apontam para administração de recursos de rede, e não para um negócio de serviços de telecomunicações.
- A empresa pode fazer a complexidade da direção valer a pena apenas se mantiver prêmios de plataforma grandes o suficiente para carregar as fábricas, aumentar o conteúdo por veículo através da direção elétrica e com software, e evitar perder o prêmio para o poder de compra das montadoras, reivindicações de garantia, escassez de eletrônicos e fornecedores concorrentes.
O comprador paga pela confiabilidade, depois negocia o prêmio
O incentivo econômico começa com a montadora. A direção não é um item opcional; é uma superfície de controle crítica para a segurança que deve funcionar na direção rotineira, estacionamento, assistência avançada ao motorista, manobras de emergência e colisões. Uma montadora pagará por confiabilidade qualificada porque uma decisão ruim de direção pode parar o lançamento de um veículo, desencadear recalls, danificar uma marca e expor o fabricante a ações judiciais. Essa disposição a pagar é a abertura pela qual a thyssenkrupp Presta AG conquista seu lugar na lista de materiais do veículo.
O mesmo comprador, no entanto, também tem uma alavancagem incomumente forte. As plataformas de veículos passam por processos estruturados de nomeação, custos-alvo, solicitações anuais de produtividade e negociações de conteúdo local. A montadora se beneficia ao terceirizar uma arquitetura de direção especializada, mas mantém o direito de fornecer componentes de duas fontes, comparar a Presta com a ZF, Bosch, Nexteer, JTEKT e outros fornecedores, ou trazer parte do trabalho de engenharia para mais perto de suas próprias equipes de dinâmica veicular.
Portanto, a Presta vende garantia em um mercado que tenta transformar a garantia em commodity assim que o programa é desriscado.
Essa é a tensão central. A complexidade da direção aumenta o valor do conhecimento, dos testes e da disciplina de produção. Também aumenta o capital que um fornecedor deve comprometer antes que a margem final seja visível. A direção elétrica assistida substitui a lógica hidráulica por motores, unidades de controle, sensores e sensação calibrada por software. O steer-by-wire aumenta ainda mais o ônus, pois a conexão mecânica é reduzida ou removida e a redundância se torna parte do produto econômico.
O fornecedor carrega equipe de desenvolvimento, bancadas de validação, ferramentas, automação de produção, estoques de lançamento e qualificação de fornecedores muito antes de ter a prova de que os volumes finais atenderão ao modelo de licitação.
A resposta da Presta não pode ser simplesmente "mais veículos". O crescimento da receita sem criação de valor é fácil no fornecimento automotivo: ganhe um programa a um preço baixo, absorva os custos de lançamento, carregue o capital de giro, e depois passe anos perseguindo produtividade para resgatar a margem. A melhor pergunta é se cada programa adicional adiciona conteúdo durável, aprendizado de processo e alavancagem de compra, ou se apenas adiciona outra promessa de volume controlada pelo comprador.
Na direção, a diferença é visível nos prêmios de plataforma, utilização, disciplina de garantia, conteúdo por veículo e na capacidade de manter os gastos com pesquisa vinculados a gerações de produtos pagas.
A conclusão é cautelosa, mas não negativa. A Presta tem uma posição defensável porque a direção é difícil, global, regulamentada e cada vez mais eletrônica. Suas evidências públicas mostram escala, amplitude de produtos e raízes profundas de produção. No entanto, retornos duráveis não virão apenas de ser um grande fornecedor de direção. Eles virão de ser pago pelas partes específicas da complexidade que as montadoras não podem reproduzir ou re-fontecer de forma barata sem aumentar o risco de lançamento e segurança.
O que a thyssenkrupp Presta realmente é
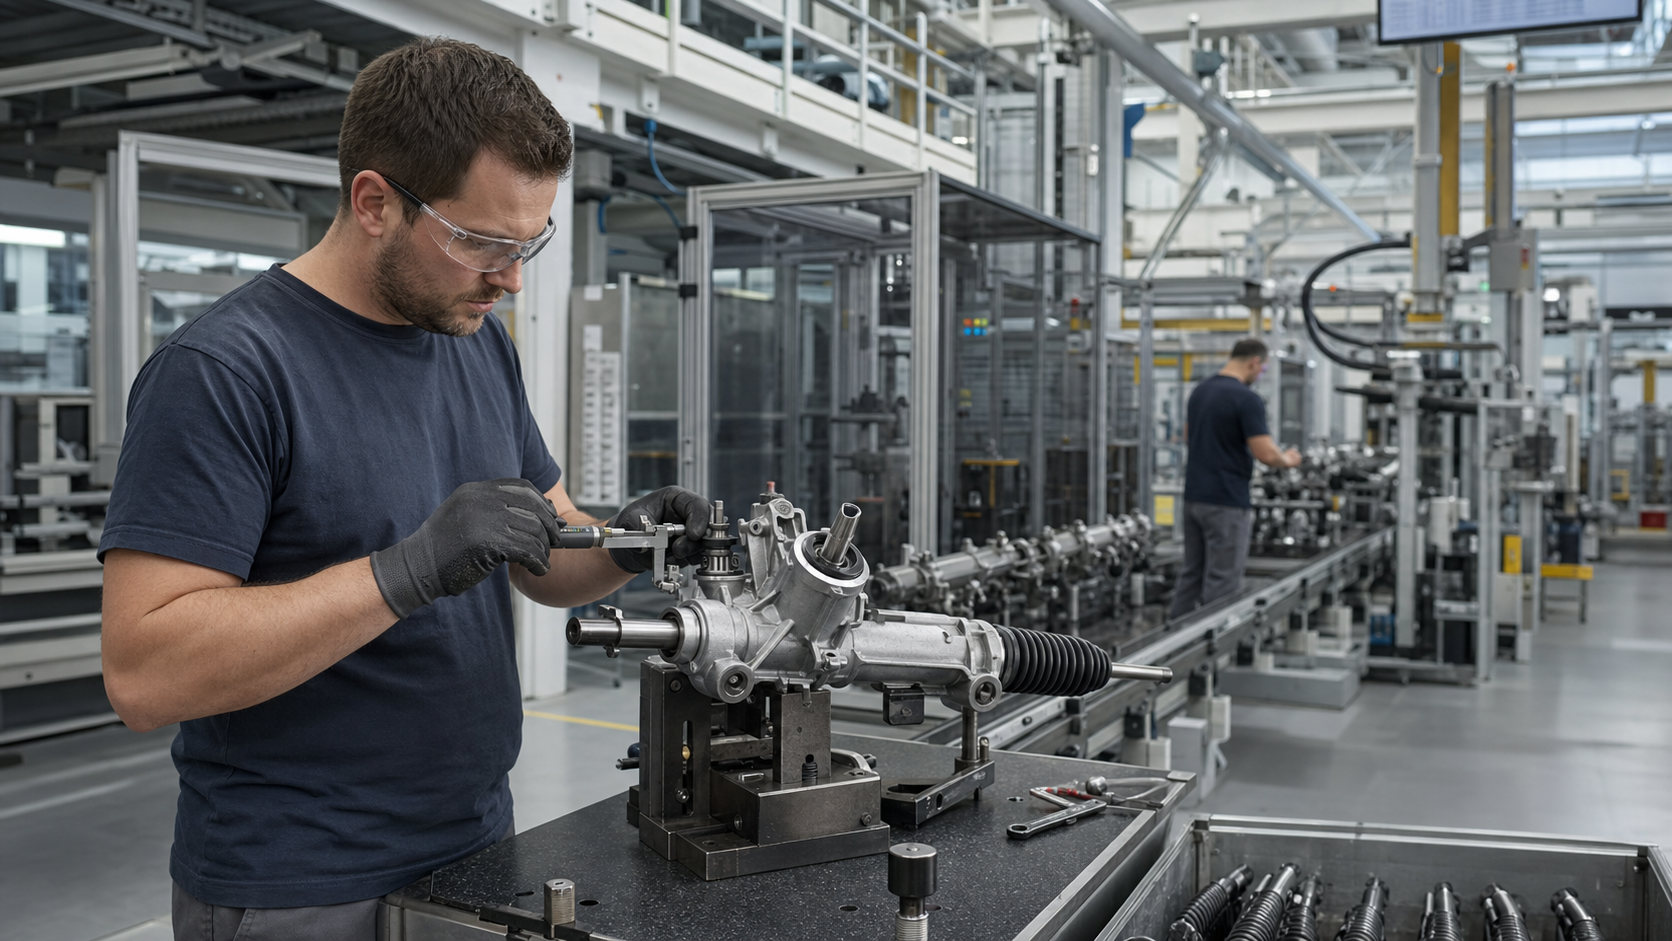
A thyssenkrupp Presta AG não é uma operadora de telecomunicações ou uma empresa de nuvem. É um fornecedor automotivo sediado na Essanestrasse 10, em Eschen, Liechtenstein, e está dentro das atividades de direção da thyssenkrupp Automotive Technology. As próprias páginas de produtos da empresa e materiais da unidade de negócios apresentam o negócio de direção como um dos maiores fabricantes mundiais de sistemas de direção, com produtos que abrangem colunas de direção, eixos de direção, engrenagens de direção, direção elétrica assistida de cremalheira, direção elétrica assistida de pinhão duplo e direção elétrica assistida de coluna.
A fronteira operacional importa porque o nome pode ser enganoso em um conjunto de dados de recursos de rede. A BTW acompanha a empresa em parte porque o registro público de membro do RIPE NCC identifica a thyssenkrupp Presta AG como membro em Liechtenstein, com endereço em Eschen e uma listagem de área de serviço para LI. Isso é evidência real de governança de recursos numéricos e administração de rede corporativa. Não é evidência de que a Presta vende banda larga, hospedagem em nuvem, trânsito IP, serviços de rede gerenciados ou serviços de registro.
O artigo econômico deve, portanto, tratar o registro de rede como contexto de infraestrutura em torno de uma grande empresa industrial, não como prova de receita de telecomunicações.
A identidade automotiva é muito mais forte. A página da unidade de negócios de direção da thyssenkrupp afirma que aproximadamente 10.900 funcionários trabalham em 24 fábricas e locais de desenvolvimento em Liechtenstein, Suíça, Alemanha, França, Polônia, Hungria, México, Brasil, Estados Unidos, China e Japão. Também afirma que a unidade desenvolve e produz sistemas de direção para mais de 30 milhões de veículos por ano e que Eschen, com cerca de 2.500 funcionários, é o centro do negócio. Esses números posicionam a Presta como o ponto de comando de direção para uma rede de produção global, em vez de um pequeno fabricante local.
A fronteira histórica também importa. O léxico histórico de Liechtenstein descreve a origem da Presta em 1941 como Press- und Stanzwerk AG em Eschen, seu trabalho com componentes automotivos a partir de cerca de 1960 e sua venda para o grupo Krupp em 1991. Essa história não prova vantagem atual, mas explica por que uma entidade legal de Liechtenstein pode estar no centro de um negócio global de direção.
Para investidores ou leitores públicos, a fronteira operacional clara é esta: a Presta é um fornecedor de direção e componentes de direção dentro de um grupo industrial maior. Sua economia é melhor analisada através da economia de plataforma automotiva, validação de segurança, carregamento de fábrica, custos de insumos e reestruturação do grupo, enquanto sua associação ao RIPE NCC deve ser usada apenas para entender a responsabilidade de recursos de rede em torno de suas próprias operações.
A fronteira do produto vai do metal ao movimento vinculado a software
A gama de produtos da Presta começa com metal, mas não para por aí. As colunas de direção continuam sendo um produto mecânico e de segurança: elas precisam conectar a entrada do motorista ao caminho de direção, suportar ajustabilidade, absorver energia de colisão e se encaixar em arquiteturas de cabine cada vez mais lotadas. A página de colunas de direção da empresa descreve colunas rígidas, ajustáveis mecanicamente e ajustáveis eletricamente, com recursos como absorção de energia, comportamento compacto em colisões, uso de alumínio e magnésio, funções de entrada fácil e memória.
Em termos econômicos, a coluna não é apenas um tubo e suporte; é um pacote de desempenho de colisão, conforto, redução de peso e capacidade de fabricação.
A gama de engrenagens de direção é onde a história do conteúdo fica mais clara. A thyssenkrupp lista direção hidráulica assistida, direção elétrica assistida de cremalheira e direção elétrica assistida de pinhão duplo. A página de direção elétrica assistida de cremalheira descreve um motor elétrico e unidade de controle dispostos paralelamente à cremalheira, usando acionamento por correia e fuso de esferas para mover a cremalheira de direção. Também lista forças de cremalheira de até 20 kN, assistência dependente da velocidade, interfaces para funções de assistência ao motorista e construção modular.
A direção elétrica assistida de pinhão duplo é posicionada para veículos de médio a médio-alto e pequenos utilitários esportivos, com custo menor que a direção elétrica assistida de cremalheira e mais flexibilidade de empacotamento.
A direção elétrica assistida de coluna adiciona outra camada. A página do produto diz que o acionamento eletromecânico é montado na coluna de direção superior e pode usar níveis de potência variáveis de 200 watts a 800 watts. As variantes de baixo torque e alto torque listam recursos como compensação de atrito ao longo da vida, interfaces de assistência ao estacionamento, compensação de vento lateral, motores sem escovas, consumo reduzido de energia de direção e montagem mais simples sem mangueiras hidráulicas. A versão de alto torque é dita suportar 80-100 Nm de torque de assistência, incluindo uso em ônibus grandes.
Essa gama cria três alavancas econômicas diferentes. A primeira é a amplitude de conteúdo: a Presta pode licitar colunas, eixos, engrenagens mecânicas e assistência elétrica, em vez de um único componente. A segunda é a migração de arquitetura: à medida que os sistemas hidráulicos dão lugar à assistência elétrica e eventualmente ao steer-by-wire, o valor se move do metal commodity para o desempenho eletromecânico integrado.
A terceira é o conhecimento de validação: um fornecedor que entende comportamento de colisão, atrito, acústica, sensação de direção, empacotamento e interfaces eletrônicas pode reduzir o risco de lançamento do fabricante do veículo.
O risco é que cada alavanca atraia concorrência. O design modular pode ajudar a Presta a ganhar escala, mas também ajuda os compradores a comparar módulos entre fornecedores. Recursos vinculados a software podem aumentar o valor, mas também expõem a Presta às próprias pilhas de software das montadoras e a fornecedores que empacotam direção com freios, controles de chassi e assistência avançada ao motorista. A fronteira do produto é, portanto, uma oportunidade apenas se a Presta capturar complexidade paga em vez de doar trabalho de engenharia para ganhar volume futuro.
O registro de rede diz governança, não fornecimento de telecomunicações
As evidências de recursos de rede da Presta são estreitas e úteis. A página de membro do RIPE NCC lista a thyssenkrupp Presta AG na Essanestrasse 10, FL-9492 Eschen, Liechtenstein, com números de telefone de contato, um endereço de e-mail para firewall e uma entrada de áreas atendidas para LI. O RIPE NCC se descreve como uma associação sem fins lucrativos e Registro Regional da Internet que suporta recursos numéricos da Internet em sua região de serviço. Esse registro público explica por que um fabricante de Liechtenstein aparece em um contexto de recursos de rede.
Isso não muda o modelo de negócios. Uma associação ao RIPE NCC pode ser consistente com uma empresa que opera sua própria rede corporativa, mantém informações de contato para administração de recursos ou detém recursos numéricos usados em escritórios, fábricas e conectividade industrial transfronteiriça. Não mostra que a Presta vende conectividade a terceiros, opera uma nuvem pública, executa um exchange, fornece segurança gerenciada ou compete com operadoras de telecomunicações.
Para esta empresa, o uso econômico correto da evidência é notar que a produção industrial de direção depende de conectividade empresarial confiável, mas essa conectividade é um custo habilitador e uma obrigação de governança, não o motor da receita.
Essa distinção é importante porque a manufatura moderna cria dependências digitais reais. Um fornecedor de direção com 24 fábricas e locais de desenvolvimento precisa mover dados de produtos, arquivos de engenharia, informações de qualidade de fornecedores, mensagens de intercâmbio eletrônico de dados, documentos de compras, cronogramas de produção e avisos de alterações de clientes através das fronteiras. Quanto mais a direção se torna eletrônica, mais esses fluxos importam. Software de controle, dados de validação e requisitos de segurança cibernética tornam a rede empresarial parte da resiliência operacional.
Uma paralisação de fábrica, incidente de ransomware ou transição de recursos numéricos mal governada pode interromper as entregas aos clientes mesmo quando a empresa não é um provedor de serviços de telecomunicações.
Portanto, a evidência de rede pertence à seção de risco, não à seção de vendas. Levanta questões sobre governança, continuidade e localidade de dados, especialmente porque o grupo da Presta abrange Liechtenstein, União Europeia, México, Estados Unidos, China, Brasil e Japão. Portais de fornecedores, portais de clientes, colaboração remota de engenharia, documentação de segurança e coordenação de fábricas transfronteiriças criam dependências que são menos visíveis que os preços do aço ou custos de mão de obra, mas podem afetar a execução de lançamentos.
O registro público atual não fornece detalhes suficientes para medir esses riscos e não deve ser exagerado.
Regulação e geopolítica aumentam esse ônus operacional. A direção é coberta por regras formais de segurança veicular, enquanto a direção vinculada a software levanta expectativas em torno de rastreabilidade, segurança cibernética, controle de atualizações e comportamento à prova de falhas. Tarifas, regras de conteúdo local, risco de sanções, movimentos cambiais e expectativas regionais de dados podem alterar o custo de servir uma plataforma global de veículos. Esses fatores protegem fornecedores qualificados estabelecidos contra entrada casual, mas também adicionam uma conta de manutenção que os clientes podem resistir a pagar integralmente.
O julgamento prático é simples: a associação ao RIPE NCC confirma uma pegada de rede industrial rastreável. Suporta a confiança de que a empresa tem evidência formal de contato de recursos em sua jurisdição de origem. Não suporta uma alegação de participação no mercado de telecomunicações. Qualquer artigo que trate a entrada do RIPE como um sinal de operadora estaria interpretando excessivamente a evidência e perderia a verdadeira questão econômica, que é se o conteúdo de direção e a validação de segurança podem gerar margens duráveis.
Conteúdo por veículo é a alavanca de valor
A rota mais forte da Presta para a criação de valor é o conteúdo por veículo. Uma coluna de direção rígida em um carro de entrada é um produto econômico diferente de uma arquitetura de direção elétrica completa em um veículo com assistência avançada, funções de estacionamento, compensação de vento lateral e sensação de direção calibrada por software. A primeira pode ser um componente liderado por custo. A segunda pode ser um conjunto de controle qualificado que ajuda a montadora a vender segurança, conforto e funções de direção assistida.
As páginas de produto mostram por que isso importa. Colunas ajustáveis mecanicamente podem adicionar comportamento de colisão, mecanismos de telescopia, grampeamento e design em metal leve. Colunas ajustáveis eletricamente adicionam motores, funções de memória e demandas de empacotamento para veículos de luxo. A direção elétrica assistida de cremalheira e a direção elétrica assistida de coluna adicionam motores elétricos, unidades de controle, sensoriamento de torque, algoritmos de assistência, interfaces para funções de assistência ao motorista e ajuste acústico.
Esses recursos devem aumentar o conteúdo por veículo da Presta se a empresa for paga pelo hardware e engenharia adicionados.
O contra-argumento do comprador é igualmente claro. As montadoras frequentemente consideram a direção um custo necessário, não um recurso de marca visível ao consumidor. Um motorista pode sentir uma direção ruim, mas o nome do fornecedor é invisível. Isso enfraquece o poder de precificação, a menos que o sistema reduza materialmente o risco do veículo, ajude a montadora a atingir classificações de segurança, suporte recursos de direção autônoma ou assistida, economize peso, melhore o consumo de energia ou simplifique a montagem.
A Presta tem que provar que sua solução de direção de maior conteúdo reduz o custo total da montadora para atender ao alvo do veículo.
A eletrificação muda a aritmética. Veículos elétricos a bateria não precisam de bombas de direção hidráulica ligadas a acionamentos acessórios do motor de combustão, e a assistência elétrica pode reduzir o uso de energia ao consumir energia apenas quando necessário. As plataformas elétricas também aumentam a importância do empacotamento, ruído, integração de software e recursos de assistência. Isso é positivo para fornecedores de direção com profundidade eletromecânica. No entanto, também traz mais custo de eletrônicos, exposição ao ciclo de chips e responsabilidade de calibração.
O aumento de conteúdo deve, portanto, exceder o aumento de custo e responsabilidade.
A alavanca de valor não é apenas o preço de venda de uma unidade de direção. É a quantidade de engenharia paga e diferenciação fabricável incorporada nessa unidade. Um prêmio de alto conteúdo que requer ferramentas personalizadas, eletrônicos específicos do cliente, trabalho de desenvolvimento sub-recuperado e reduções agressivas de preço anual pode ter menos valor econômico do que um prêmio de menor conteúdo construído em um módulo compartilhado com excelente carregamento de fábrica. Os materiais públicos da Presta enfatizam modularidade, automação, design leve e tecnologia de produção interna.
Essas são as respostas certas, mas precisam aparecer nas margens e no fluxo de caixa, não apenas em descrições técnicas.
A visão base do artigo é que o conteúdo por veículo pode aumentar, especialmente à medida que a direção se torna mais eletrônica e ligada à assistência. A restrição é que as montadoras são hábeis em separar "confiabilidade qualificada necessária" de "prêmio do fornecedor". O trabalho da Presta é tornar essa separação difícil, vinculando confiabilidade, integração e escala de fabricação em um pacote que os concorrentes não possam copiar facilmente com menor risco de ciclo de vida.
Prêmios de plataforma podem criar escala e concentração ao mesmo tempo
A economia de fornecimento automotivo recompensa vitórias de plataforma. Um prêmio de direção em uma família de veículos bem-sucedida pode durar anos, fornecer pedidos previsíveis, justificar ferramentas dedicadas e permitir que o fornecedor desça na curva de aprendizado. A escala declarada da Presta, incluindo sistemas de direção para mais de 30 milhões de veículos por ano, sugere que o negócio tem o tipo de pegada global necessária para atender grandes montadoras em todas as regiões.
Isso é essencial porque os grandes fabricantes de veículos raramente querem um fornecedor crítico para a segurança que não possa seguir uma plataforma para a Europa, América do Norte, China ou México.
A escala, no entanto, tem um segundo lado: concentração de clientes. O relatório anual da thyssenkrupp não divulga uma mistura de clientes no nível da Presta, mas os dados do segmento do grupo mostram que a Automotive Technology está esmagadoramente ligada a clientes automotivos. No ano fiscal 2024/25, as vendas da Automotive Technology provenientes de contratos com clientes automotivos foram de €6,331 bilhões, de um total de €7,035 bilhões em vendas do segmento provenientes de contratos com clientes. Isso não é surpresa; é o objetivo do segmento.
Significa, no entanto, que a posição de negociação da Presta está exposta à saúde, disciplina de fornecimento e decisões de ciclo de produto de uma base de clientes concentrada.
O relatório semestral 2025/26 sublinha o ponto. As vendas do primeiro semestre da Automotive Technology caíram de €3,471 bilhões no período do ano anterior para €3,327 bilhões, e o comunicado de imprensa do segundo trimestre citou menos chamadas de clientes como uma razão para o declínio nas vendas da Automotive Technology. Um fornecedor pode ser tecnicamente forte e ainda assim perder alavancagem operacional quando os clientes retiram menos veículos do que o esperado. Os prêmios de plataforma não são, portanto, equivalentes a retornos econômicos garantidos; são opções de volume controladas em grande parte pela montadora e pelo mercado final.
A concentração de clientes também limita a recuperação de preços. Os custos de aço, energia, mão de obra e eletrônicos podem subir mais rápido do que os mecanismos de ajuste de preço do contrato. Uma grande montadora pode concordar com algum repasse em condições extremas, mas ainda pressionará pela produtividade. A defesa do fornecedor é a excelência operacional: peças comuns entre programas, automação, alta qualidade, curvas de aprendizado de lançamento mais curtas e fornecimento disciplinado. A alegação pública da Presta de vantagens de custo mesmo em países com salários altos através de produção automatizada é diretamente relevante aqui.
Sugere que a empresa sabe que a resposta não é simplesmente menor custo de mão de obra; é controle de processo em escala.
A questão do prêmio de plataforma para a Presta não é, portanto, "quantos veículos?" É "qual conteúdo pago, qual mistura de clientes, qual risco de lançamento e qual utilização?" Os melhores prêmios são aqueles que combinam escala global com módulos reutilizáveis e uma montadora que valoriza qualidade o suficiente para compartilhar a economia de transição. Os prêmios mais fracos são grandes promessas de volume ligadas a margem baixa, requisitos exclusivos e demanda incerta.
A utilização importa mais que a capacidade nominal
A pegada pública da Presta é grande o suficiente para criar tanto vantagem quanto risco. A página da unidade de negócios de direção menciona 24 fábricas e locais de desenvolvimento, enquanto a página de localização identifica atividades de direção em Eschen, Huejotzingo no México, Miedzyrzecz na Polônia, Budapeste e Jászfényszaru na Hungria, e outros locais globais dentro da rede mais ampla da Automotive Technology. O benefício é a proximidade do cliente, conteúdo regional e a capacidade de atender plataformas globais. O risco é o custo fixo.
As fábricas de direção não se tornam lucrativas simplesmente porque existem. Precisam de cronogramas de lançamento estáveis, chamadas previsíveis, fornecedores de alta qualidade, mão de obra treinada e equipamentos carregados perto da capacidade planejada. Quando a demanda de veículos é menor que o esperado, o fornecedor não perde apenas a margem nas unidades faltantes; também absorve a mão de obra subutilizada, depreciação, suporte de ferramentas e custos indiretos construídos para a previsão original. O efeito pode ser severo em um negócio com validação de segurança e linhas de produção dedicadas.
As divulgações do grupo thyssenkrupp mostram que esta não é uma questão abstrata. A Automotive Technology operou em um ambiente de mercado difícil no ano fiscal 2024/25 e iniciou um programa global de eficiência combinando reduções de custos, otimização de processos e consolidação de funções de suporte. O mesmo relatório anual diz que o segmento estava sendo reorganizado em quatro unidades de negócios focadas no cliente e na tecnologia, cada uma com expectativa de aumentar a eficiência operacional, financiar seus próprios investimentos e gerar crescimento sustentável e lucrativo.
Essa linguagem é economicamente significativa: a controladora está pedindo aos negócios automotivos que ganhem suas próprias necessidades de capital, em vez de depender indefinidamente da tolerância do conglomerado.
O comunicado de imprensa do segundo trimestre de 2025/26 mostra o efeito inicial das medidas de eficiência, com a Automotive Technology se beneficiando de medidas de reestruturação e custo, mesmo enquanto as vendas permaneciam pressionadas por menos chamadas de clientes. Isso é um sinal melhor do que crescimento de receita sem lucros, mas também mostra o quanto da história atual depende de autoajuda. Um fornecedor de direção não pode controlar a demanda global de veículos, mas pode controlar a pegada da fábrica, automação, taxas de sucata, disciplina de compras, estoque e custo de funções de suporte.
A questão da fábrica também é geográfica. A demanda por veículos elétricos e híbridos está se movendo de forma diferente na Europa, China, América do Norte e mercados emergentes. A pegada global da Presta permite que ela siga os clientes, mas desajustes regionais ainda podem deixar uma fábrica apertada e outra subutilizada. Regras de conteúdo local e decisões de montagem dos clientes podem impedir uma simples mudança de produção de uma região para outra. É por isso que a utilização, e não a capacidade nominal, deve ser a principal métrica operacional.
O julgamento é que a escala da Presta é valiosa apenas se a administração a mantiver flexível. Uma rede global de direção pode ganhar programas que fornecedores menores não conseguem. Também pode transformar erros de demanda em um fardo. As evidências públicas de reestruturação sugerem que a thyssenkrupp entende o problema, mas ainda não provam que todos os ativos de direção estão carregados em termos que geram retornos atrativos.
Os insumos passam de aço e forjados para motores, chips e controles
A base de custos da Presta começa com insumos industriais tradicionais: aço, peças forjadas, componentes usinados, alumínio, magnésio, energia, mão de obra, ferramentas e logística. As páginas de direção mencionam repetidamente design leve, componentes forjados ou conformados e tecnologia de produção interna. As condições de compra exigem que os fornecedores sigam sistemas de qualidade especificados, cumpram prazos de entrega, forneçam documentação, aceitem auditorias e assumam custos relacionados à garantia quando os defeitos são atribuíveis a eles.
Essa postura de compra reflete a realidade da fabricação crítica para a segurança: um insumo fraco pode se tornar um problema de campo caro.
A direção elétrica muda a mistura de insumos. Motores, unidades de controle, sensores, validação relacionada a software, eletrônica de potência e subcomponentes eletrônicos se tornam mais importantes. Isso pode aumentar o conteúdo por veículo, mas também pode deslocar o poder de barganha para upstream. Um especialista em conformação de metal pode otimizar ferramentas e rendimento de processo; tem menos controle direto sobre ciclos de alocação de semicondutores, preços de componentes eletrônicos ou o ônus de qualificação ligado à eletrônica de segurança.
Quanto mais os produtos de direção da Presta dependem de eletrônicos, mais ela deve gerenciar a resiliência do fornecedor como uma atividade estratégica, e não como um back office de compras.
Aço e energia ainda importam. O grupo thyssenkrupp como um todo está exposto a aço, materiais e altos custos de localização europeia, e seu relatório anual destaca demanda fraca, altos custos de energia e regulação complexa como parte do ambiente industrial. A Presta pode se beneficiar por estar dentro de um grupo com conhecimento de materiais, mas também faz parte de uma base de custos industriais europeia que os clientes comparam globalmente. Automação e processos near-net-shape podem reduzir mão de obra e desperdício de material, mas exigem capital e disciplina de engenharia.
Os termos de fornecedor da Presta mostram como a empresa tenta empurrar parte do risco para upstream. Preços fixos, prazos de entrega vinculativos, direitos de auditoria de qualidade, reivindicações de garantia de 36 meses e responsabilidade do fornecedor por medidas ligadas à responsabilidade do produto aparecem nas condições de compra da Presta. Isso é racional e comum na indústria. Também revela a estrutura da cadeia: cada parte tenta passar o risco para a próxima, enquanto a montadora permanece como o gatekeeper comercial final.
Retornos duráveis dependem de a Presta manter controle suficiente sobre os insumos para evitar ser espremida de ambos os lados.
A transição de insumos deve, portanto, ser tratada como um misto positivo. Mais eletrônicos e lógica de controle podem tornar a direção mais valiosa. Eles também importam uma nova estrutura de custos que não favorece automaticamente um fornecedor historicamente mecânico, a menos que tenha a profundidade de software, fornecimento de eletrônicos e validação para corresponder à promessa do produto.
O risco de garantia é o teste oculto do balanço
Falhas de direção carregam um peso econômico diferente de muitos outros problemas de componentes. Um defeito de acabamento pode irritar um comprador. Um defeito de direção pode criar um recall de segurança, escrutínio regulatório, reivindicações de clientes, retrabalho de emergência e danos à reputação em várias marcas de veículos. É por isso que as montadoras qualificam cuidadosamente os fornecedores de direção, e é por isso que um fornecedor pode ganhar negócios demonstrando confiabilidade. O mesmo fato também significa que um programa fraco pode destruir anos de margem.
As páginas de produto da Presta estão cheias de linguagem de segurança porque a segurança é a proposta paga. As colunas de direção precisam suportar desempenho de colisão e absorção de energia. As engrenagens de direção precisam fornecer suporte dependente da velocidade e feedback ao motorista. A direção elétrica precisa gerenciar atrito, acústica, interfaces de assistência ao motorista e uso de energia. Essas alegações não são enfeites de marketing; descrevem as promessas técnicas que se tornam exposição de garantia se falharem em campo.
Os termos de compra fornecem um espelho útil desse risco. A Presta exige que os fornecedores mantenham um sistema de qualidade IATF 16949, mantenham registros de inspeção, submetam-se a auditorias e arcam com custos ligados a fornecimentos defeituosos, incluindo triagem, material, transporte, reivindicações de terceiros, penalidades contratuais, recalls e campanhas de serviço quando atribuíveis a defeitos do fornecedor. A Presta está aplicando a seus fornecedores a mesma lógica que as montadoras aplicam à Presta: a fabricação crítica para a segurança requer qualidade documentada e um caminho executável para custos de defeitos.
A questão oculta é que nem todo custo de garantia é recuperável. Se um sistema de direção tem desempenho ruim devido a um defeito do fornecedor, a Presta pode ter um caminho contratual para buscar recuperação. Se um sistema falha devido à complexidade de integração, calibração de software, validação insuficiente em casos de uso incomuns ou responsabilidade compartilhada entre o fabricante do veículo e o fornecedor, a recuperação pode ser lenta, disputada ou incompleta.
Mesmo quando a responsabilidade legal é clara, a necessidade comercial de preservar relacionamentos com clientes pode limitar o quão agressivamente um fornecedor busca cada reivindicação.
A conclusão econômica é que a disciplina de garantia não é uma nota de rodapé negativa; é parte do modelo de margem bruta. Um fornecedor que licita agressivamente para ganhar programas de direção elétrica pode parecer bem-sucedido até que problemas de campo apareçam. Um fornecedor que precifica testes suficientes, redundância e controle de qualidade em seus prêmios pode crescer mais devagar, mas criar mais valor. Para a Presta, a evidência que mais importaria não é apenas o volume de pedidos, mas as provisões de garantia, registros de qualidade de lançamento, exposição a recalls e a parcela dos custos de defeitos recuperados dos fornecedores.
Os gastos com pesquisa precisam superar uma fronteira mais difícil de direção
A fronteira da direção está se movendo da assistência mecânica para o movimento veicular integrado. A direção elétrica assistida já suporta assistência ao estacionamento, compensação de vento lateral, manutenção de faixa e sensação de direção adaptativa. O steer-by-wire vai além ao reduzir ou remover a ligação mecânica e substituí-la por sensores, atuadores, unidades de controle, software e arquitetura elétrica redundante. Essa transição pode criar um pool de conteúdo endereçável maior para fornecedores, mas também aumenta a conta de pesquisa.
A página da unidade de negócios de direção da Presta identifica explicitamente direção autônoma, conectividade e eletrificação como o ambiente automotivo que molda o negócio, e diz que projetos de desenvolvimento como steer-by-wire e o desenvolvimento adicional de sistemas de assistência estão sendo avançados em Liechtenstein. Isso é estrategicamente coerente. Um fornecedor de direção que não investe em steer-by-wire e interfaces de assistência corre o risco de ser empurrado para componentes legados, enquanto montadoras e fornecedores maiores de chassi capturam o valor vinculado ao software.
A questão da alocação de capital é se os gastos com pesquisa estão ligados a prêmios pagos de clientes ou a teatro tecnológico especulativo. Em um mercado automotivo fraco, os fornecedores podem ser tentados a apresentar recursos futuros de direção como prova de relevância, enquanto os programas atuais absorvem caixa. A melhor evidência é uma combinação de plataformas nomeadas, engenharia reembolsada, módulos compartilhados, capacidade de validação e um caminho claro de migração da direção elétrica atual para futuras arquiteturas by-wire.
A pesquisa só cria valor se aumentar a probabilidade de vitória e a margem, considerando o custo de bancadas de teste, engenheiros de software, certificação de segurança, segurança cibernética e qualificação de eletrônicos.
O contexto do grupo thyssenkrupp adiciona pressão. O relatório anual 2024/25 diz que a Automotive Technology deve financiar seus próprios investimentos e gerar crescimento sustentável e lucrativo sob um movimento mais amplo em direção a entidades de negócios mais independentes. Isso importa porque a Presta não pode assumir que uma controladora diversificada subsidiará indefinidamente apostas tecnológicas que não produzem retornos. O negócio deve mostrar que a pesquisa em direção está ligada a programas comerciais com retorno crível.
Os concorrentes não estão parados. A Bosch posiciona publicamente software de movimento veicular, frenagem e direção como um campo de receita futuro. A Nexteer comercializa capacidades de direção elétrica e steer-by-wire. A JTEKT tem profunda história em direção e laços globais com clientes. A ZF continua sendo um grande fornecedor de chassi e segurança, mesmo enquanto remodela seu portfólio. As próprias montadoras têm equipes de software e dinâmica veicular mais fortes do que há uma década. Os gastos com pesquisa da Presta devem, portanto, superar uma barreira competitiva, não apenas uma barreira técnica.
A implicação não é que a Presta deva subinvestir. As arquiteturas de direção estão mudando. A implicação é que a administração precisa ser rigorosa: pesquisa vinculada a módulos reutilizáveis, validação de segurança e prêmios de plataforma pagos pode defender retornos, enquanto recursos específicos do cliente sem poder de precificação podem transformar talento de engenharia em serviço não remunerado ao cliente.
Concorrentes e engenharia interna definem o teto de preço
A Presta não precifica no vácuo. A direção é povoada por fornecedores experientes com pegadas globais, longos relacionamentos com clientes e roteiros de tecnologia críveis. Nexteer, JTEKT, Bosch e ZF oferecem alternativas em direção elétrica, componentes de direção ou controle de movimento veicular. A presença dessas alternativas dá às montadoras um teto de preço. Mesmo que a Presta seja tecnicamente forte, um comprador pode usar cotações concorrentes para pressionar por reduções de custo ou dividir prêmios entre plataformas.
A comparação de concorrentes também mostra por que a Presta precisa de uma vantagem específica. A Bosch pode vincular a direção com software de movimento veicular mais amplo e temas de brake-by-wire. A ZF pode empacotar direção e controle de chassi dentro de um grande portfólio de tecnologia automotiva. A Nexteer é uma especialista com relatórios públicos a investidores em torno de controle de movimento, direção elétrica e steer-by-wire. A JTEKT tem profundidade histórica em direção e rolamentos.
As montadoras também podem reter mais trabalho de calibração, software e dinâmica veicular internamente, especialmente para plataformas premium ou elétricas onde a sensação de direção faz parte da identidade da marca.
A diferenciação da Presta parece basear-se em uma combinação de amplitude de coluna e engrenagem, tecnologia de conformação, automação, produção global e longa experiência em direção. A empresa diz que sua tecnologia a tornou uma parceira inovadora para a indústria automotiva internacional e que a produção altamente automatizada com tecnologia de fabricação interna cria vantagens de custo mesmo em países com salários altos. Essa é uma alegação competitiva plausível. Não é suficiente por si só.
A alegação deve se traduzir em menor risco de lançamento, menos defeitos, sistemas mais leves, melhor empacotamento, menor custo de ciclo de vida ou adaptação mais rápida às plataformas dos clientes.
A engenharia interna não é um substituto completo. As montadoras podem entender dinâmica veicular e software, mas poucas querem possuir todos os problemas de produção ligados a colunas, cremalheiras, motores, absorção de energia de colisão e qualidade global da fábrica. A terceirização continua racional quando um fornecedor pode amortizar conhecimento especializado entre clientes. No entanto, o comprador ainda pode capturar grande parte do valor ao especificar a interface, controlar a camada de software e tratar o hardware do fornecedor como um módulo qualificado.
É por isso que a fronteira entre fornecedor e montadora é uma das variáveis econômicas mais importantes.
A posição mais forte para a Presta é possuir conhecimento de fabricação e validação difícil de substituir, enquanto integra-se limpidamente com os softwares e arquiteturas de segurança do cliente. A posição mais fraca é se tornar um fabricante build-to-print para módulos de direção definidos pelo comprador. As evidências públicas não mostram que a Presta está na posição fraca, mas a direção do software automotivo torna o risco real.
O teto de preço, portanto, vem tanto de fornecedores rivais quanto da capacidade interna dos clientes. A Presta só pode ganhar retornos quando sua confiabilidade, escala e processo de fabricação reduzem o risco total do comprador mais do que a próxima opção disponível. Essa é uma barreira alta, mas também é a razão pela qual a direção continua sendo uma oportunidade significativa de fornecedor, em vez de uma commodity pura.
Sinais não oficiais apontam para pressão, não colapso
Sinais não oficiais devem ser usados com moderação. Avaliações de emprego, imprensa local e relatos de mídia de negócios podem indicar moral, pressão de reestruturação ou incerteza na fábrica, mas não substituem arquivos da empresa e evidências de produtos. Para a Presta e a thyssenkrupp Automotive Technology, o padrão não oficial útil é pressão, não colapso.
Reportagens da mídia de negócios em 2025 e 2026 descreveram cortes de empregos e consolidação de fábricas dentro das atividades automotivas da thyssenkrupp. Esses relatos se encaixam na história oficial de um ambiente de mercado difícil, medidas de eficiência e menos chamadas de clientes. Eles não provam que o negócio de direção da Presta está estruturalmente quebrado, mas mostram que a controladora está disposta a remodelar ativos quando a demanda ou a lucratividade decepciona.
Sites de avaliação de funcionários e conversas locais, quando disponíveis, devem ser interpretados ainda mais cautelosamente. Um fornecedor automotivo global sob reestruturação gerará reclamações sobre carga de trabalho, fadiga de mudanças e comunicação da administração, mas nem avaliações positivas nem negativas devem ser convertidas em um modelo financeiro. O sinal é que o risco de execução é humano e técnico: um negócio de direção depende de engenheiros, equipe de produção, especialistas em qualidade e equipes de lançamento que se mantenham disciplinados sob pressão de custos.
Para a Presta, os sinais não oficiais apoiam uma visão equilibrada. A empresa não está montando uma onda de crescimento sem atrito. Opera em um segmento sob pressão de custos, com reestruturação ao redor e clientes ajustando a produção. Ao mesmo tempo, o caminho da tecnologia de direção está se movendo em direção às áreas onde um fornecedor capaz deve ser mais valioso, não menos. O sinal do mercado é uma demanda por prova: mostre prêmios pagos, desempenho de qualidade e carregamento de fábrica antes de assumir que o steer-by-wire ou a eletrificação elevarão as margens.
O julgamento: a complexidade pode valer a pena, mas apenas sob evidências mais rigorosas
O julgamento econômico é que a thyssenkrupp Presta AG tem um caminho crível para retornos duráveis, mas não garantido. Seus pontos fortes são reais: uma identidade de direção reconhecida, raízes profundas em Eschen, fábricas globais e locais de desenvolvimento, produtos que abrangem colunas, engrenagens e assistência elétrica, e uma posição dentro de um grande segmento de Tecnologia Automotiva. A evidência do RIPE NCC adiciona um ponto de governança pequeno, mas útil, em torno de recursos de rede, enquanto a evidência mais forte permanece automotiva.
A oportunidade é fazer a complexidade da direção valer a pena. A direção elétrica assistida, interfaces de assistência, colunas leves, comportamento de colisão, engrenagens modulares e futuras arquiteturas steer-by-wire elevam o valor da integração e validação. Se a Presta vencer plataformas onde esse valor é precificado, ela pode crescer o conteúdo por veículo e defender margens apesar da pressão das montadoras. As alegações da empresa sobre automação e tecnologia de produção interna são exatamente o que um fornecedor centrado na Europa com altos salários precisa para se manter competitivo.
Os riscos são igualmente concretos. As montadoras controlam os ciclos de fornecimento, chamadas e pressão anual de preços. Os concorrentes são capazes e globais. Eletrônicos e direção vinculada a software aumentam os custos, assim como o conteúdo. Um lançamento errado, problema de garantia ou fábrica subutilizada pode apagar o prêmio de vários bons prêmios. Os próprios relatórios da thyssenkrupp mostram a Automotive Technology sob pressão de mercado, se reorganizando e sendo solicitada a financiar seus próprios investimentos. Isso não é um sinal de crise por si só, mas eleva o limite de prova.
Os novos fatos que mudariam o julgamento são específicos. Evidências positivas incluiriam prêmios de plataforma nomeados em direção elétrica ou steer-by-wire, melhoria de margem divulgada na Automotive Technology apesar de volumes estáveis, provisões de garantia mais baixas, maior utilização após reestruturação, reembolsos confirmados de clientes para desenvolvimento e uma separação mais clara entre conteúdo mecânico commodity e conteúdo eletromecânico de maior valor.
Evidências negativas incluiriam declínio persistente de vendas devido a chamadas de clientes, fechamentos adicionais de fábricas sem melhoria compensatória de margem, grandes recalls relacionados à direção, provisões de garantia crescentes ou sinais de que as montadoras estão levando o valioso trabalho de software e calibração para dentro, deixando a Presta com hardware de margem mais baixa.
A posição, então, é condicional. A Presta não deve ser valorizada como uma história genérica de volume de autopeças, porque a direção é mais crítica para a segurança e tecnicamente exigente do que isso. Também não deve ser valorizada como se cada tendência em direção à eletrificação expandisse automaticamente as margens. A empresa tem que ganhar a diferença entre confiabilidade e pressão de compras a cada ano de programa. Se conseguir manter a engenharia reutilizável, fábricas carregadas, defeitos baixos e conteúdo por veículo em ascensão, a complexidade da direção pode valer a pena.
Se não, a mesma complexidade se torna a apólice de seguro do comprador e o fardo de custo do fornecedor.