
Resumo
- O que o artigo explica:Spectranet AS37340 é um estudo de caso útil da economia de banda larga doméstica nigeriana, já que seu serviço está na interseção da escassez de espectro, torres urbanas, energia de backup, roteadores importados, densidade de apartamentos em Lagos e Abuja
- Assunto principal:Economia de ISP regional; Evidências de recursos de rede; Peering e trânsito; Espectro e segurança de telecom
- Contexto:mercado / relatório de pesquisa empresarial / Nigéria / África
Uma família em Lagos compra mais do que dados
Uma família de renda média em Lagos ou Abuja não compra banda larga no abstrato. Ela compra uma resposta a uma falha doméstica recorrente. A chamada profissional trava quando a rede móvel está congestionada. Uma criança deve enviar um trabalho de casa de um laptop, não de um telefone segurado perto de uma janela. Uma pequena loja online precisa que WhatsApp, Instagram, transferências bancárias, rastreamento de entrega e um terminal de pagamento funcionem na mesma tarde. O gerador ou no-break já faz parte do orçamento da família.
A questão é se mais um aparelho na mesa, mais um chip, mais uma renovação mensal e mais um canal de atendimento ao cliente transformarão um dia digital instável em algo previsível o suficiente para justificar o gasto.
Este é o problema de substituição em que a Spectranet se encontra. Suas páginas públicas atuais de loja e preços mostram claramente o custo de entrada para o consumidor. Um MiFi Freedom com 100 GB é anunciado por 15.000 NGN; os planos MiFi maiores chegam a 42.999 NGN ou 49.999 NGN; os dispositivos Titan, Ace, Spark, Whizz, Turbo, Witel e Flame ficam entre cerca de 25.000 NGN e 68.999 NGN, dependendo do dispositivo e dos dados incluídos (https://spectranet.com.ng/eshop/). Os principais planos de dados "ilimitados" não são ilimitados no sentido em que um cliente de fibra em um mercado maduro de banda larga fixa poderia entender. São planos mensais com limites de uso justo: Diamond a 30.000 NGN por 200 GB, Platinum a 35.000 NGN por 325 GB, Bigdata a 45.000 NGN por 400 GB e Megadata a 60.000 NGN por 550 GB, cada um caindo para 1 Mbps após o limite indicado (https://spectranet.com.ng/unlimited-plans/). Planos de longa validade e mais curtos ampliam a escala para famílias que não podem ou não querem se comprometer com um plano mensal alto.
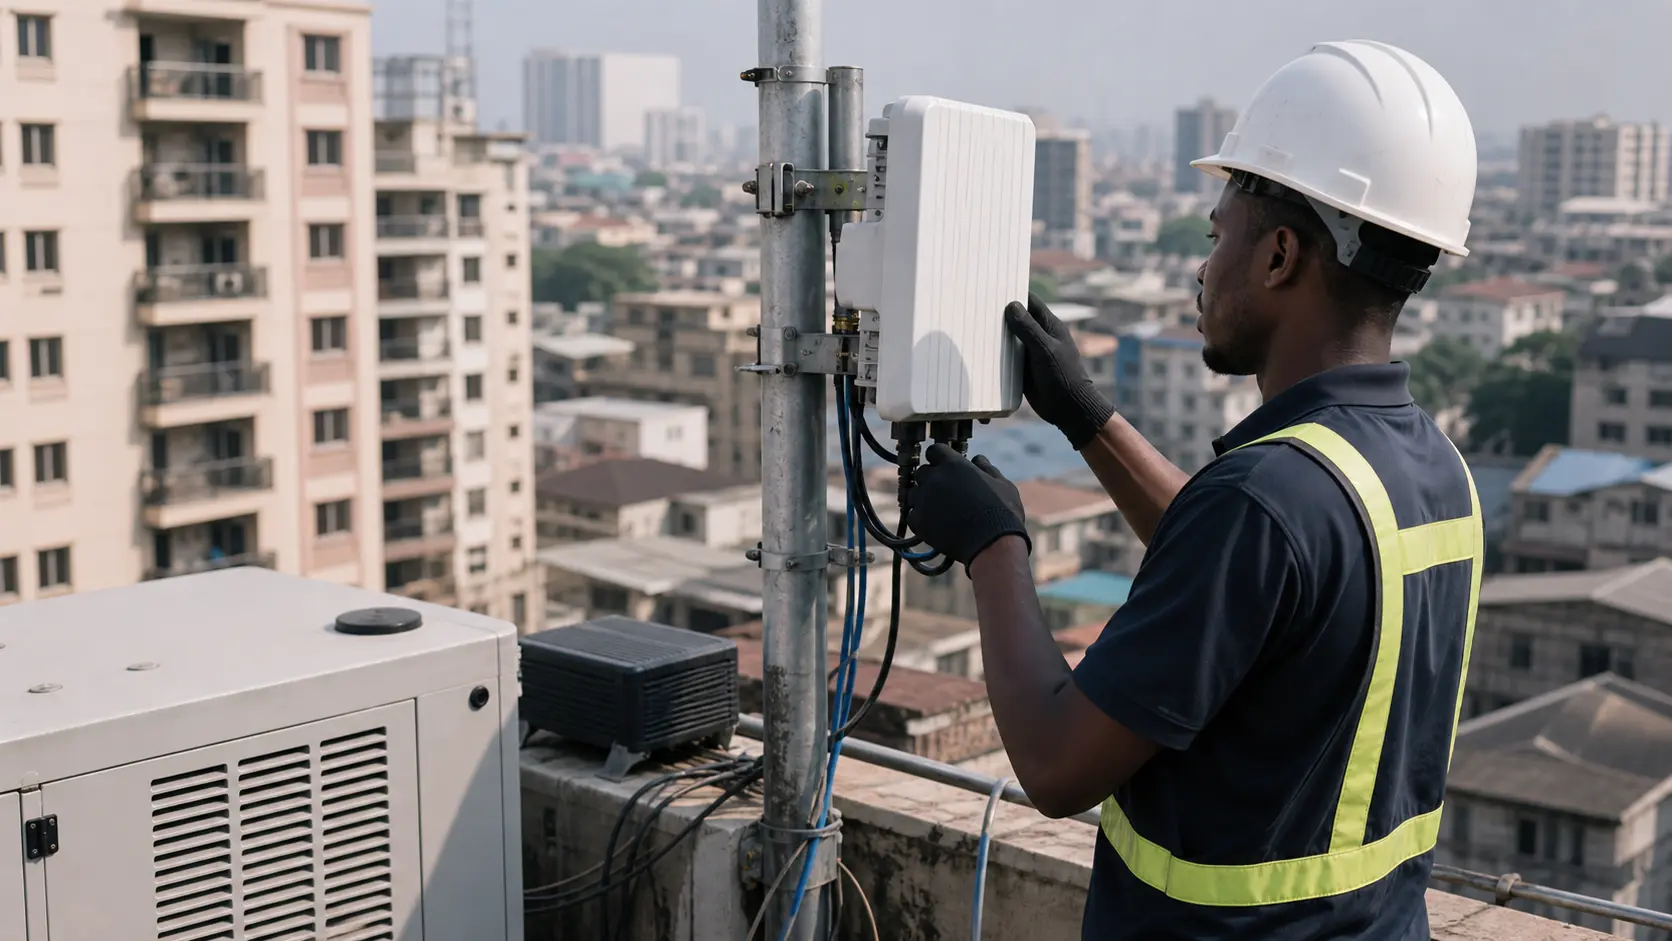
Para uma família nigeriana, esse preço não é comparado apenas ao de outro ISP fixo. Ele é comparado aos dados móveis nos telefones, a um roteador doméstico MTN ou Airtel, à recomendação de fibra de um vizinho, a uma conexão de escritório usada após o horário de trabalho, ao Starlink para famílias de renda mais alta, e a não fazer nada. Também é comparado à eletricidade. O próprio dispositivo de banda larga precisa de energia. A estação base precisa de energia. A torre, os rádios setoriais, os switches de agregação, o ar-condicionado, a segurança e o backhaul precisam de energia.
Na Nigéria, isso geralmente significa diesel, baterias e uma conta de energia do site que não desaparece só porque o cliente pagou adiantado.
É por isso que a Spectranet não é apenas mais um registro de ISP. É um estudo de caso compacto sobre se a banda larga fixa sem fio pode ser uma máquina de fluxo de caixa ou um fardo de manutenção. A promessa do ativo é atraente: comprar espectro, colocar rádios onde a demanda urbana é densa, vender planos de dados pré-pagos por meio de pontos de venda no varejo e autoatendimento online, usar dispositivos CPE e MiFi para evitar os lentos trabalhos de engenharia civil rua por rua da fibra, e manter o tráfego local sempre que possível através dos pontos de troca de internet nigerianos.
A realidade operacional é mais difícil: a capacidade de rádio é finita, a qualidade do sinal interno varia conforme o edifício e a distância, o custo do roteador pode se tornar uma barreira de venda, clientes de alto uso esbarram nas políticas de uso justo, o suporte ao cliente precisa explicar um produto sem fio que as famílias consideram como "Internet", e cada choque de diesel ou backhaul afeta a qualidade do serviço antes de afetar uma demonstração financeira pública.
Os registros públicos da Spectranet refletem ambos os aspectos. Sua página "Sobre" indica que o serviço está disponível em Lagos, Abuja, Ibadan e Port Harcourt, e descreve a empresa como fornecedora de acesso à internet banda larga para residências e empresas (https://spectranet.com.ng/about-us/). Sua página empresarial indica que a cobertura corporativa se estende por essas quatro cidades, com um data center em Lagos e dois núcleos de rede de pacotes evoluídos (EPC) em Lagos e Abuja para redundância (https://spectranet.com.ng/enterprise-business/). Sua página de suporte, por outro lado, está cheia de realidades práticas do sem fio: os clientes são aconselhados a verificar o saldo e a validade, reiniciar os dispositivos, reposicionar os dispositivos perto de uma abertura ou superfície elevada, mover-se para uma área aberta quando o indicador de sinal estiver apagado, e lembrar que dispositivos externos requerem um estudo de viabilidade e instalação por um representante técnico (https://spectranet.com.ng/support/). Essas instruções não são decorativas. Elas são a física do produto.
O primeiro teste econômico, portanto, não é saber se os nigerianos precisam de banda larga. Eles precisam. O teste é saber se a Spectranet pode reter famílias e pequenas empresas suficientes que renovam seu serviço pré-pago a um preço que cubra o espectro, os rádios, a energia de backup, os dispositivos importados, os canais de venda locais, o atendimento ao cliente, o trânsito IP, as portas de troca e atualizações de rede suficientes para evitar que clientes de alto uso se transformem em reclamações públicas. Um operador de fibra tem seus próprios problemas de valas e direitos de passagem.
Um operador móvel tem escala nacional e a economia de dados em smartphone. Um operador via satélite tem uma alta barreira de hardware e exposição cambial. A Spectranet fica entre eles: mais fixa que um smartphone, menos enterrada que a fibra, mais local que o satélite, e mais dependente da qualidade do sinal urbano do que os nomes de seus planos sugerem.
Identidade e pegada operacional
A etiqueta abreviada "Spectranet AS37340" designa uma operadora de banda larga nigeriana real e uma rede Internet visível, mas a empresa deve ser entendida como Spectranet Limited, e não como o sistema autônomo em si. O AFRINIC RDAP identifica AS37340 como registrado em 30 de maio de 2011, vinculado a ORG-SL77-AFRINIC e registrado em nome de SPECTRANET LIMITED com endereço no Plot 36B Mobolaji Johnson Avenue, Oregun Industrial Estate, Alausa-Ikeja, Lagos. BGP.Tools mostra o mesmo AS ativo, alocado sob AFRINIC, registrado há mais de 15 anos e associado ao site público da Spectranet (https://bgp.tools/as/37340). Esses registros de roteamento são evidências de operação de rede; eles não constituem organizações separadas.
A identidade empresarial é mais antiga que o design atual do site. A página "Sobre" da Spectranet afirma que em 2013, o Sr. Ramani lançou a Spectranet como o primeiro projeto de ISP na Nigéria a usar a tecnologia 4G LTE, com a missão de se tornar um provedor de serviços de Internet de ponta. A nota sobre espectro da GSMA da época relatava em 2013 que a Spectranet havia lançado uma rede banda larga sem fio 4G LTE na Nigéria, tornando-se a primeira do tipo no país (https://www.gsma.com/connectivity-for-good/spectrum/spectranet-debuts-4g-lte-in-nigeria/). O ponto histórico é importante porque a Spectranet não era uma revendedora tardia que surgiu após a maturação do mercado de dados na Nigéria. Ela fez parte da primeira aposta em banda larga fixa sem fio: usar LTE fora do pacote móvel tradicional e vendê-la como uma conexão residencial ou de escritório.
Sua pegada permanece seletiva. A Spectranet indica que o serviço residencial está disponível em Lagos, Abuja, Ibadan e Port Harcourt. A página de localizações de lojas lista vários pontos em Lagos, incluindo pontos de venda em Ikeja, Lekki, Ogba, Opebi, Surulere e Victoria Island, além de locais em Abuja como APO/Gudu, Wuse 2, Gwarimpa e Maitama, mais pontos de venda em Ibadan e Port Harcourt (https://spectranet.com.ng/shop-locations/). Essa pegada de varejo é operacionalmente importante. Um provedor de banda larga fixa sem fio precisa vender dispositivos, substituí-los, registrar clientes, solucionar problemas de chips e lidar com famílias que podem não distinguir entre um roteador, um plano, uma torre e um problema de conta. As lojas físicas fazem parte da aquisição e do suporte ao cliente, não apenas da presença da marca.
A superfície empresarial também é visível. A Spectranet vende serviços de Internet dedicados, indica que a cobertura empresarial abrange quatro grandes cidades e descreve a redundância por meio dos sites EPC em Lagos e Abuja. Isso é importante porque a demanda empresarial e de PMEs pode melhorar a receita média e ajudar a justificar investimentos em backhaul e gerenciamento de serviços. Mas a linha de produtos pública ainda parece fortemente voltada para residencial e pequenos escritórios.
O catálogo de dispositivos, os planos de uso justo, as ofertas MiFi, a fibra residencial e os níveis Fiber on Air são todos projetados para um mercado onde famílias e pequenas empresas pagam diretamente e esperam utilidade imediata.
A empresa também tentou ir além do LTE puro. A Nokia anunciou em 2019 que a Spectranet implantaria a tecnologia GPON da Nokia como parte de uma implantação de fibra até a residência para clientes em Lagos e Abuja, adicionando FTTH de banda larga ao portfólio de banda larga sem fio LTE (https://www.nokia.com/newsroom/spectranet-and-nokia-to-provide-100-mbps-ultra-broadband-services-with-ftth-to-home-and-business-users-in-nigeria/). A página atual da Spectranet sobre fibra residencial mostra planos baseados em velocidade, de Spectra Elite7 a 17.000 NGN por até 7 Mbps a Spectra Elite200 a 100.000 NGN por até 200 Mbps, com taxas de instalação únicas aplicáveis e seleção de cidades limitada a Lagos e Abuja (https://spectranet.com.ng/sh-home-fiber/). Sua página Fiber on Air mostra planos sem fio baseados em velocidade, de 20.000 NGN por até 7 Mbps a 29.000 NGN por até 20 Mbps, também com taxas de instalação únicas e seleção Lagos/Abuja (https://spectranet.com.ng/sh-fiber-on-air/).
Esse portfólio conta uma história de adaptação. A Spectranet começou com LTE fixa como uma camada de acesso disruptiva. Agora, enfrenta um mercado onde operadoras de rede móvel vendem roteadores 5G, provedores de fibra comercializam FTTH real, a Starlink pode atender clientes fora da cobertura terrestre e usuários pesados aprenderam a ler os limites de uso justo. Uma proposta residencial puramente 4G LTE é menos distinta do que era em 2013.
A resposta da Spectranet parece ser uma escala: MiFi e CPE pré-pagos para usuários de massa, planos "ilimitados" com FUP para famílias mais pesadas, Fiber on Air para áreas residenciais fixas sem fio, fibra residencial quando possível e Internet dedicada empresarial para clientes que precisam de confiabilidade mais formal.
O espectro é o ativo raro originário
A palavra "sem fio" pode dar a impressão de que a banda larga é leve em ativos. Não é. O ativo raro originário é o espectro. A economia da Spectranet remonta à história do acesso à banda larga sem fio de 2,3 GHz na Nigéria, onde operadoras fixas sem fio disputavam largura de banda suficiente para tornar a capacidade LTE viável. A cobertura da imprensa nigeriana da época em 2013 relatava que Mobitel, Spectranet e Direct on PC detinham cada uma 20 MHz de espectro em 2,3 GHz e se opunham aos planos da NCC de leiloar um bloco de 30 MHz para uma nova operadora. A mesma cobertura citava as operadoras argumentando que as alocações existentes de 20 MHz deveriam ser aumentadas para 30 MHz para lidar com a degradação da taxa de transferência, interferência e requisitos de banda de guarda (https://www.vanguardngr.com/2013/03/mode-of-planned-auction-of-2-3ghz-slots-unfair-spectranet-mobitel-dopc/). A cobertura da BusinessDay em 2014 do leilão subsequente da Bitflux indicava um preço de reserva de 3,6 bilhões de NGN por 30 MHz de espectro em 2,3 GHz e um lance vencedor de cerca de 3,8 bilhões de NGN, ou US$ 23,25 milhões na época (https://businessday.ng/exclusives/article/bitflux-beats-analysts-expectation-as-it-wins-2-3ghz-spectrum/).
Esses números não devem ser aplicados retroativamente a uma avaliação precisa atual da própria licença da Spectranet. As condições de licença, custos de renovação, taxas de espectro, taxas de câmbio e uso da rede mudaram. Mas eles tornam um ponto econômico incontornável: a banda larga sem fio urbana começa com um recurso de rádio pago, finito e regulamentado. Cada plano que promete dados em alta velocidade deve compartilhar esse recurso entre clientes, setores, dispositivos e horários de pico.
Cada família pesada que faz streaming, trabalha, joga e baixa em um roteador fixo consome mais dessa capacidade rara do que um usuário comum de telefone que verifica mensagens. As políticas de uso justo não são apenas um truque de precificação; são uma forma de impedir que um pequeno número de famílias de alto uso consuma a experiência vendida a todos os outros.
A restrição de capacidade da banda larga fixa sem fio também afeta a verdade do marketing. Um plano pode ser vendido como ilimitado porque o usuário não perde o acesso após o limite do plano. Mas quando a página pública do plano afirma que a velocidade pós-FUP é de 1 Mbps, o serviço é economicamente mais próximo de uma alocação de banda larga com uma cauda de baixa velocidade. Isso ainda pode ser valioso. Uma família pode continuar enviando mensagens, navegando e realizando trabalhos leves depois de esgotar a alocação de alta velocidade. Não é o mesmo produto que fibra sem restrições.
A decisão do cliente depende se a alocação de alta velocidade é suficiente para o mês, se o preço de renovação é tolerável e se o roteador realmente recebe sinal suficiente em ambientes internos para entregar o que o plano implica.
A escassez de espectro não é o único problema de rádio. A penetração em edifícios é importante. Os prédios de apartamentos de Lagos, os condomínios de Abuja, as lojas em edifícios de uso misto e as casas atrás de muros de concreto podem produzir experiências de sinal muito diferentes, mesmo dentro de uma área coberta. Os conselhos de suporte da Spectranet para mover um dispositivo perto de uma janela ou superfície elevada são uma dica simples. Uma empresa de banda larga sem fio pode cobrir uma cidade e ainda ter clientes insatisfeitos em certos cômodos. Isso cria um fardo de suporte diferente do da fibra.
A fibra falha na disponibilidade do endereço, instalação, loop local ou backhaul. O sem fio falha no sinal, congestionamento, localização do dispositivo, velocidade do plano, chip, validade da conta e energia da torre. O cliente resume tudo isso como "Spectranet está lenta" ou "Spectranet funciona aqui".
A vantagem é a rapidez de implantação. O fixo sem fio pode alcançar condomínios e bairros mais rapidamente do que cavar valas em cada rua, especialmente onde custos de direito de passagem, permissões de proprietários, cortes de estradas e vandalismo retardam a fibra. A desvantagem é que a capacidade e a experiência são compartilhadas pelo ar. Para a Spectranet, o espectro é, portanto, tanto o fosso quanto o teto. Se ela tiver espectro limpo suficiente, boa geometria de torre, backhaul sólido e precificação disciplinada, pode atender à demanda urbana densa sem colocar fibra até cada apartamento.
Se o crescimento do tráfego ultrapassar o espectro, se concorrentes 5G mudarem as expectativas dos clientes, ou se os clientes usarem roteadores como substitutos de fibra residencial sem pagar preços de nível de fibra, o mesmo ativo se torna uma restrição.
Evidências de rede: AS37340 é uma rede de acesso real
As evidências públicas de roteamento confirmam que a Spectranet é uma rede de acesso operacional real, e não apenas um rótulo comercial. PeeringDB lista "Spectranet AS37340" como organização Spectranet Limited, também conhecida como Spectranet Nigeria, tipo de rede Cable/DSL/ISP, com 100 prefixos IPv4, um prefixo IPv6, nível de tráfego de 10 a 20 Gbps, tráfego de entrada significativo, escopo geográfico africano, política de peering aberta e status RIR "ok" (https://www.peeringdb.com/net/13280). A API do PeeringDB também mostra quatro pontos de troca públicos operacionais para a rede: IXPN Lagos, AMS-IX Lagos, IXPN Abuja e AF-CIX, cada um a 10G neste registro.
O export do IXPN fornece uma visão mais específica do ponto de troca. Ele lista Spectranet AS37340 como membro de peering desde 8 de janeiro de 2015, com política de peering aberta e conexões ativas. O export mostra uma conexão Lagos com IPv4 196.216.148.164, IPv6 2001:43f8:bb1::164, uso de servidor de rotas e velocidade de interface de 10G, e uma conexão Abuja com IPv4 196.216.150.21, IPv6 2001:43f8:bb1:150::21, uso de servidor de rotas e velocidade de interface de 1G (https://ixpmanager.ixpn.ng/api/v4/member-export/ixf/1.0). Isso é importante porque o peering local reduz a necessidade de enviar tráfego nigeriano para fora do país quando conteúdo, bancos, serviços governamentais, CDNs ou outras redes estão acessíveis localmente. Para uma família pré-paga, o alcance do IX se manifesta não como um item, mas como latência, inicialização de vídeo, capacidade de resposta de aplicativos e menor dependência de trânsito.
BGP.Tools relata que AS37340 é uma rede de acesso com 165 prefixos IPv4 anunciados e um prefixo IPv6 na coleta, além de provedores upstream incluindo Globacom, WIOCC, Liquid Intelligent Technologies e MTN Nigeria (https://bgp.tools/as/37340). As descrições dos prefixos incluem pools usados para clientes LTE da Spectranet e clientes LTE alocados dinamicamente em Lagos e Abuja. Esses detalhes correspondem ao produto comercial: um ISP de acesso ao cliente com espaço de endereçamento e visibilidade de rota suficientes para atender uma base de assinantes significativa. BGP.He.net, uma superfície de roteamento complementar, mostra de forma similar uma origem nigeriana, mais de 160 prefixos IPv4 anunciados, um prefixo IPv6 e pares observados incluindo WIOCC, Liquid, Glo, MTN e Hurricane Electric (https://bgp.he.net/AS37340).
Essas evidências de rede devem ser interpretadas com disciplina. Elas não provam o número de sites celulares, velocidades dos clientes, desempenho em falhas, redundância de transporte privado, propriedade das torres, capacidade do núcleo da rede ou diversidade de rotas por cidade. Elas provam que a Spectranet anuncia seus próprios recursos de Internet, estabelece peering local e compra ou recebe conectividade upstream de grandes redes de atacado. Para um ISP de acesso, esses são os fundamentos da independência. Um revendedor puro pode terceirizar a maior parte disso.
A tabela de roteamento pública da Spectranet sugere que ela gerencia uma verdadeira pegada de acesso e interconexão.
A lista de provedores upstream também é um mapa de dependência. WIOCC, Liquid, MTN e Globacom não são apenas nomes; eles representam a camada de atacado que determina o nível de resiliência que a Spectranet pode incorporar no caminho além de sua própria rede de rádio. Se um cliente está em Lagos em um roteador Spectranet, o produto é uma cadeia: energia e rádio no site local, capacidade do espectro e do setor, qualidade do dispositivo do cliente, agregação para o núcleo da Spectranet, peering local na IXPN ou AMS-IX Lagos quando aplicável, e trânsito upstream para todo o resto.
Uma fraqueza em qualquer segmento se torna uma reclamação do cliente.
Essa cadeia é particularmente importante para o serviço empresarial. A página empresarial da Spectranet afirma que ela possui um data center em Lagos e dois EPCs em Lagos e Abuja para redundância. Esta é uma afirmação arquitetural crível para um provedor de banda larga sem fio atendendo várias cidades. Mas as fontes públicas não divulgam se os caminhos entre o cliente, as torres, os EPCs, as portas de troca e os provedores upstream são fisicamente diversificados o suficiente para clientes de alta dependência.
Empresas que compram Internet dedicada precisam de diversidade de rotas, condições de nível de serviço, escalonamento, energia de backup e compromissos de reparo. As famílias precisam que a chamada de vídeo funcione. Ambos dependem de investimentos de rede que não são visíveis em uma simples tabela de planos.
Precificação e receita: o volume pré-pago deve superar a rotatividade
O mecanismo de receita mais visível são os dados pré-pagos. A Spectranet não precisa persuadir cada usuário a assinar um contrato fixo de longo prazo. Ela pode vender um roteador ou MiFi, associá-lo a um plano de dados e tentar converter o cliente em uma recarga mensal recorrente. Isso reduz o atrito de troca para o cliente e acelera a aquisição para a operadora. Também cria risco de rotatividade. Um cliente pré-pago insatisfeito não precisa esperar o vencimento de um contrato.
A família pode parar de renovar, transferir o orçamento para MTN, Airtel, FibreOne, ipNX, Tizeti, Swift, um hotspot móvel ou Starlink, e deixar a Spectranet com o dispositivo instalado e o custo de aquisição.
Os planos públicos atuais mostram uma escala prudente. Um usuário leve ou com orçamento limitado pode comprar planos pequenos ou um plano de longa validade. Uma família pesada pode comprar planos mensais "ilimitados" de 200 a 550 GB. Um cliente com um local fixo pode considerar Fiber on Air ou fibra residencial. Uma pequena empresa pode recorrer à Internet dedicada. Essa escala é economicamente sensata porque permite que a Spectranet segmente as famílias com base na disposição a pagar e na intensidade de uso. Também expõe os limites da receita média.
Um usuário de 200 GB pagando 30.000 NGN por mês não é o mesmo que um usuário de 550 GB pagando 60.000 NGN, e nenhum dos dois é o mesmo que uma empresa pagando por serviço dedicado. A empresa precisa que a combinação penda para clientes cujo uso e custo de suporte correspondam ao preço.
Os dados de assinantes da NCC fornecem uma escala. A tabela de dados de operadoras de serviços de Internet da NCC para o segundo trimestre de 2025 lista a Spectranet Ltd com um ponto de presença, 98.444 assinantes de Internet sem fio, 1.076 assinantes de Internet com fio e 99.520 assinantes ativos totais de Internet, contra um total de 313.713 assinantes ativos na tabela de ISPs (https://ncc.gov.ng/market-data-reports/subscriber-statistics). O TechCabal, citando estatísticas posteriores da NCC, relatou que a Nigéria tinha 352.006 assinantes ativos de ISP no quarto trimestre de 2025, com a Spectranet permanecendo líder de mercado com 108.525 assinantes ativos, seguida pela Starlink com 91.991 e FibreOne com 44.413; o mesmo relatório afirmava que esses três primeiros controlavam 69,58% do mercado de ISPs (https://techcabal.com/2026/06/03/spectranet-starlink-fibreone-hold-70-of-isp-subscribers/).
Esses números são impressionantes e preocupantes. A Spectranet parece ser um ISP nigeriano líder em número de assinantes ativos, e isso diante de mais de 200 ISPs licenciados. Mas o denominador é pequeno em comparação com todo o mercado de Internet nigeriano. Os relatórios da NCC e da imprensa mostram mais de 150 milhões de assinaturas totais de Internet e mais de 120 milhões de assinaturas de banda larga em abril de 2026, impulsionadas em grande parte pelas redes móveis GSM. Em outras palavras, a Spectranet é importante entre os detentores de licenças de ISP nigerianos, mas pequena ao lado da base nacional móvel da MTN e Airtel.
Seu desafio é defender um nicho lucrativo de banda larga fixa sem fio sem a escala nacional móvel que pode subsidiar dispositivos, agrupar voz, distribuir custos de torre e absorver rotatividade.
Os preços dos planos também mostram por que a rotatividade é importante. Suponha que um cliente compre um pacote de roteador por 68.999 NGN e depois renove por 30.000, 45.000 ou 60.000 NGN. O fluxo de caixa pode parecer atraente se o cliente ficar um ano, usar a rede dentro dos limites previstos e não precisar de suporte repetido. O mesmo cliente se torna menos atraente se o primeiro mês for lento, se o dispositivo for devolvido ou abandonado, se o atendimento ao cliente gastar tempo explicando a cobertura e se a família mudar para outro provedor. A receita pré-paga é imediata, mas o valor vitalício pode ser curto.
O modelo de uso justo da Spectranet é, portanto, central para a lucratividade. A empresa deve vender volume suficiente para parecer generosa, limitar o uso intenso o suficiente para preservar a experiência de rede e definir o limite de modo que os clientes não vejam uma armadilha oculta. Uma velocidade pós-FUP de 1 Mbps é utilizável para mensagens e navegação leve, mas está longe do produto que muitas famílias pensam ter comprado quando veem "ilimitado". O cliente que atinge o limite cedo demais pode se sentir punido. O cliente que nunca o atinge pode ficar satisfeito.
O operador deve equilibrar ambos enquanto paga por uma capacidade que deve estar presente antes que o uso chegue.
Base de custos: torres, energia, dispositivos e suporte
A base de custos da Spectranet começa com a rede de rádio, mas o problema energético da Nigéria a transforma em uma conta de infraestrutura mais ampla. O Guardian noticiou em setembro de 2025 que os gastos relacionados à energia podem representar 20 a 40% dos custos operacionais totais de uma operadora de telecom, devido ao consumo de diesel para mais de 30.000 estações base em todo o país, e citou estimativas da NCC de que as operadoras de telecom consomem coletivamente mais de 40 milhões de litros de diesel a cada mês para manter as redes funcionando (https://guardian.ng/technology/how-nigerias-power-crisis-slows-broadband-expansion/). O Punch noticiou um número semelhante do relatório de 2025 sobre o estado da infraestrutura na África da Africa Finance Corporation: mais de US$ 350 milhões por ano para geradores a diesel e mais de 40 milhões de litros de diesel por mês para operadoras de telecom nigerianas (https://punchng.com/local-telecom-operators-spend-350m-annually-on-diesel-report/).
A Spectranet não é a MTN, e as fontes públicas não divulgam sua própria conta de diesel. Mas a banda larga fixa sem fio não pode escapar da mesma física. Os rádios precisam de locais. Os locais precisam de eletricidade. Os sistemas de backup exigem manutenção, baterias, manutenção de geradores, segurança e logística de combustível. Um plano de dados pré-pago não tem uma sobretaxa de energia separada, mas o custo da energia está incorporado no preço e na qualidade do serviço.
Se o diesel aumentar, se a entrega de combustível falhar, se as baterias forem roubadas, se o fornecimento da rede se deteriorar ou se os provedores de torre aumentarem os custos repassados, a margem da banda larga sem fio se comprime.
O risco energético não é teórico. O Punch noticiou em dezembro de 2025 que os serviços de telecomunicações em partes de Abuja foram interrompidos após uma escassez de diesel ter cortado a energia de várias estações base móveis, com a NCC afirmando que o problema havia degradado a qualidade do serviço para assinantes móveis nas áreas afetadas (https://punchng.com/ncc-moves-to-resolve-abuja-telecom-disruption/). Essa história era sobre estações base móveis e operações de empresas de torre, não especificamente a Spectranet. No entanto, é relevante porque Abuja é um dos principais mercados da Spectranet e porque a banda larga fixa sem fio depende de acesso de rádio alimentado. Um provedor de fibra com fibra passiva no último quilômetro ainda precisa de eletrônicos ativos, mas a capacidade de acesso do operador sem fio está mais diretamente ligada a locais alimentados.
Os dispositivos constituem a segunda camada de custos. A loja de dispositivos da Spectranet não é acessória. Os dispositivos CPE e MiFi são a ponte entre o espectro e o dinheiro. São hardware importado ou montado exposto a flutuações cambiais, custos de frete, riscos de estoque, pedidos de garantia e descontos no varejo. Um preço de dispositivo mais baixo pode aumentar a aquisição de clientes, mas pode reduzir a margem inicial ou exigir uma economia de dados agrupados para suportar o subsídio.
Um preço de dispositivo mais alto filtra clientes mais sérios, mas torna o serviço menos atraente para famílias que podem, em vez disso, comprar um plano SIM móvel mais barato ou usar um telefone existente como hotspot.
O fardo do suporte é a terceira camada. A página de suporte da Spectranet se lê como um mapa dos fatores comuns de contato: instalação, indicador de sinal, saldo e validade, descoberta WLAN, conteúdo do pacote CPE, bateria do dispositivo, questões de antena e estudo de viabilidade externo. Cada problema de suporte tem um custo. Alguns podem ser tratados por autoatendimento ou aplicativo móvel. O Google Play lista o aplicativo Spectranet Selfcare com mais de 100.000 downloads, atualizado em 1º de maio de 2026, e descreve funções de saldo da conta, histórico de uso e pagamento (https://play.google.com/store/apps/details?id=com.covalense.Spectranet). Isso é valioso porque o suporte de banda larga pré-paga escala melhor quando os clientes podem recarregar, verificar o uso e resolver problemas básicos de conta por conta própria.
Mas o autoatendimento não resolve a insatisfação com o rádio. Se um cliente em Lagos comprar um Turbo Router e obtiver baixa velocidade, a explicação pode ser cobertura, penetração no edifício, limite do plano, congestionamento, localização do dispositivo, horário de pico, problema no local ou expectativa irrealista. Um agente de suporte pode explicar; o cliente pode ir embora de qualquer maneira. É por isso que a economia da banda larga fixa sem fio é intensiva em mão de obra.
A empresa deve educar os clientes antes da compra, realizar verificações de viabilidade para produtos externos, posicionar roteadores corretamente, gerenciar expectativas relacionadas ao plano e lidar com clientes irritados que comparam seu roteador a um telefone móvel que exibe temporariamente uma velocidade mais alta.
O backhaul e a conectividade de atacado são a quarta camada. O peering reduz parte do custo do tráfego e melhora o desempenho local, mas o trânsito upstream e o transporte metropolitano ainda são necessários. A lista de provedores upstream do BGP.Tools indica dependência de Globacom, WIOCC, Liquid e MTN Nigeria. Esses são nomes sólidos, mas ainda são provedores ou contrapartes de rede. Cortes de fibra, disputas comerciais, restrições de capacidade, mudanças de rota ou movimentos de preços upstream podem afetar o produto final.
Um cliente que compra 45.000 NGN de dados não compra Internet abstrata; o cliente financia uma cadeia de custos de rede nigerianos e internacionais.
Dependência de fornecedores e a fusão proposta com a Legend
A dependência de fornecedores aparece em vários níveis. O anúncio FTTH da Nokia em 2019 mostra que a Spectranet contou com grandes fabricantes de equipamentos para tecnologia GPON. O ecossistema de dispositivos LTE e banda larga fixa sem fio depende de fornecedores de roteadores e rádios. As evidências de troca apontam para IXPN e AMS-IX Lagos para peering local. As evidências BGP apontam para grandes redes upstream. A distribuição no varejo usa lojas, quiosques e parceiros de distribuição. As operações de energia e torre dependem de energia no local e, quando os locais não são próprios, de parceiros de torre ou instalação.
Nenhuma dessas dependências é incomum. A questão é se a Spectranet tem escala e fluxo de caixa suficientes para negociá-las bem.
A fusão proposta com a Legend Internet é, portanto, um fato importante não resolvido. A Proshare, divulgando um comunicado da Legend Internet atribuído ao NGX Group, noticiou em 23 de março de 2026 que a Legend Internet Plc havia anunciado uma fusão proposta com a Spectranet Limited, com os conselhos de administração e acionistas de ambas as empresas aprovando a transação em outubro e novembro de 2025, respectivamente. O relatório afirmava que a transação combinaria os negócios e operações sob uma estrutura corporativa unificada, sujeita a aprovações regulatórias, incluindo a Comissão Federal de Concorrência e Proteção ao Consumidor e a NCC, com conclusão prevista para o segundo trimestre de 2026 (https://proshare.co/articles/legend-internet-spectranet-announce-proposed-merger-to-combine-operations). A TechAfrica News noticiou a mesma transação proposta e descreveu a justificativa estratégica como integração de tecnologias de fibra e sem fio, melhoria da eficiência operacional e extensão da cobertura em principais áreas urbanas (https://techafricanews.com/2026/03/23/legend-internet-and-spectranet-announce-proposed-merger-to-boost-nigerias-broadband-sector/).
Para a Spectranet, essa fusão potencial é mais do que uma simples reorganização corporativa. É uma resposta possível ao teto da banda larga fixa sem fio. As ambições de fibra da Legend poderiam complementar a base sem fio da Spectranet. A base de clientes da Spectranet e o acesso suportado por espectro poderiam complementar a proposta de linha fixa mais profunda de um operador de fibra. Uma empresa combinada poderia migrar clientes de alto uso do sem fio para fibra onde disponível, usar o sem fio para cobertura rápida e backup, fazer vendas cruzadas em condomínios e negociar com fornecedores em maior escala. Esse é o cenário otimista.
O cenário cauteloso é que fusões são difíceis porque sistemas de clientes, arquiteturas de rede, marcas, equipes de suporte, licenças, dívidas, fornecedores e cultura não se fundem automaticamente. A aprovação regulatória não é o mesmo que integração operacional. Se a transação for concluída, a questão econômica passa a ser se a entidade combinada pode reduzir custos indiretos duplicados, melhorar a cobertura e direcionar os clientes para a tecnologia de acesso certa sem confusão no mercado. Se não for concluída, a Spectranet permanece um ISP líder com uma necessidade mais clara de financiar sua própria evolução sem fio, fibra e suporte.
Este é um dos fatos que podem mudar rapidamente a perspectiva. Uma fusão realizada com etapas de integração claras, contas de clientes divulgadas, implantações de fibra, assinantes sem fio, taxa de rotatividade e planos de capex tornariam a Spectranet mais fácil de avaliar. Uma fusão fracassada ou atrasada não provaria fraqueza, mas deixaria a empresa exposta à mesma compensação autônoma: manter uma base de banda larga fixa sem fio pré-paga enquanto concorrentes usam fibra, satélite e 5G para atacar as mesmas famílias de alto valor.
Dependência do cliente: a família é a superfície de controle
A superfície de cliente da Spectranet é incomumente direta. O cliente frequentemente compra o dispositivo, o coloca em casa, escolhe o plano, monitora o contador de dados, recarrega, liga para o suporte, move o roteador e decide se o serviço é tolerável. Isso dá ao cliente mais poder do que com uma linha de fibra enterrada, mas também mais queixas. Se o dispositivo está no cômodo errado, se o sinal é fraco, se o cliente comprou um nível Fiber on Air de baixa velocidade e esperava um resultado tipo 5G, ou se o limite de uso justo foi esgotado, o serviço pode ser percebido como falho mesmo quando a rede opera conforme o planejado.
Sinais não oficiais devem ser tratados com cautela, mas são úteis para entender essa dependência. O Trustpilot lista apenas uma avaliação para spectranet.com.ng, uma avaliação de 1 estrela de maio de 2026 reclamando de falta de confiabilidade, limites de download, velocidades de download e duração da assinatura; o próprio Trustpilot alerta que a empresa não solicitou avaliações e que a amostra pode não ser representativa (https://www.trustpilot.com/review/www.spectranet.com.ng). Uma única avaliação não pode provar a qualidade geral do serviço. Ela mostra o tipo de acusação que importa em um mercado de banda larga pré-paga: o cliente acha que o plano e o serviço vivido não correspondem.
O Nairaland fornece discussões de mercado mais granulares, mas ainda anedóticas. Em um tópico de junho de 2025, um comprador de Lagos disse que um Turbo Router Spectranet de 69.000 NGN oferecia cerca de 5,3 Mbps enquanto uma linha Airtel atingia uma velocidade muito maior, e os respondentes debateram se o problema era cobertura, velocidade do plano, localização ou escolha do produto (https://www.nairaland.com/8447048/why-spectranet-turbo-router-too). Uma resposta argumentou que o cliente provavelmente estava em um plano de 7 Mbps e sugeriu alternativas de fibra se disponíveis. Novamente, não são dados verificados. É útil porque expõe o problema de educação do cliente. O comprador viu o preço do roteador e o plano de dados; os outros usuários viram a velocidade do plano e a cobertura como a explicação provável.
Esse tipo de confusão é caro. Pode transformar um produto válido de baixa velocidade em uma experiência ruim do cliente se ele esperava outra coisa. Pode fazer com que um ponto de venda próximo pareça uma prova de que a cobertura deveria ser excelente quando a geometria do rádio diz o contrário. Pode fazer um plano de uso justo parecer enganoso se o cliente não entender a velocidade pós-limite. Para a Spectranet, a qualidade da receita depende de reduzir essa lacuna antes da venda, e não apenas de resolvê-la depois.
O outro lado da moeda é que muitas famílias querem exatamente esse tipo de produto. Um MiFi portátil com 100 GB, um roteador residencial com 300 GB, um aplicativo de autoatendimento, uma loja física e nenhuma expectativa de vala podem ser mais convenientes do que esperar pela fibra ou pagar pelo hardware Starlink. O mercado de banda larga urbana na Nigéria está repleto de inquilinos, pequenas empresas, estudantes, trabalhadores híbridos, condomínios com acesso desigual à fibra e famílias que desejam um backup para dados móveis.
A Spectranet pode atender esses usuários se o produto for posicionado honestamente: a banda larga fixa sem fio é sensível a localização, plano e energia, mas pode ser mais rápida de obter e mais fácil de gerenciar do que uma instalação de linha fixa.
A concorrência passou da escassez à substituição
A primeira década da Spectranet se beneficiou da escassez. Em 2013, ser pioneiro em banda larga 4G LTE era uma reivindicação distinta. Em 2026, o cliente tem mais substitutos. A página de planos de roteador da MTN mostra planos com limite de 30 dias, de 30 GB a 9.000 NGN a 120 GB a 24.000 NGN, um plano de 90 dias de 450 GB a 75.000 NGN, um plano anual de 1,5 TB a 225.000 NGN, e planos ilimitados baseados em velocidade, como Gold até 50 Mbps a 40.000 NGN com limitação após 400 GB e Diamond até 100 Mbps a 65.000 NGN com limitação após 800 GB (https://www.mtn.ng/broadband/router-plans/). A MTN pode trazer escala nacional móvel, familiaridade da marca, alcance de varejo e marketing 5G para a batalha dos roteadores residenciais.
A Airtel é outro ponto de pressão. Suas próprias páginas residenciais são pesadas em JavaScript na coleta pública, mas guias de planos nigerianos atuais listam ofertas de roteador ilimitado da Airtel como Unlimited Ultra a 20.000 NGN com 100 GB em alta velocidade mais dados diários depois, Unlimited 20 a 30.000 NGN por até 20 Mbps, e Unlimited 60 a 50.000 NGN por até 60 Mbps, com preços de roteador e economia de instalação variando conforme dispositivo e cobertura 4G/5G (https://www.payora.app/blog/airtel-router-data-plans-nigeria-2026-4g-5g-bundles-prices-how-to-buy). Considere-os como referências secundárias de varejo, mas a direção competitiva é clara: as operadoras móveis estão transformando seu espectro e distribuição em produtos de banda larga residencial.
A fibra é uma ameaça diferente. O site público da FiberOne afirma atender mais de 50.000 clientes em todo o país, se apresenta como um importante provedor FTTH e vende em Lagos, Abuja, Port Harcourt, Ilorin e Ibadan (https://fob.ng/). Um guia de planos da Legit.ng, baseado em informações de planos da FiberOne, lista taxas mensais residenciais em Lagos de 16.914 NGN a 84.687 NGN com taxas de instalação geralmente começando em torno de 77.250 NGN, e planos de Abuja de 18.428 NGN a 56.438 NGN com taxas de instalação mais altas (https://www.legit.ng/ask-legit/guides/1677926-heres-a-fiberones-residential-plans-coverage-areas/). A fraqueza da fibra é a instalação e a disponibilidade do endereço; sua força é a capacidade e estabilidade interna uma vez instalada.
A Starlink altera a opção externa para usuários mais ricos ou mais difíceis de alcançar. Um guia atual da Legit.ng avalia o hardware Starlink Nigéria em cerca de 590.000 NGN e a assinatura mensal pessoal entre 38.000 NGN e 57.000 NGN, com serviço profissional em torno de 159.000 NGN, enquanto um guia de preços independente da Starlink lista planos residenciais de 38.000 NGN a 75.000 NGN e hardware em torno de 450.000 NGN, alertando os usuários para verificar os preços atuais na Starlink (https://www.legit.ng/ask-legit/guides/1677853-starlink-price-coverage-nigeria-how-subscribe/ehttps://starlinkprice.com/countries/nigeria.html). O preço exato muda com o tempo, mas o papel econômico é estável: Starlink é um substituto de alto custo inicial para usuários que valorizam cobertura e velocidade o suficiente para pagar além dos preços de hardware dos ISPs locais.
Diante desses substitutos, o espaço defensável da Spectranet não é simplesmente "Internet barata". É uma mistura de cobertura sem fio urbana, base de clientes existente, disponibilidade de dispositivos, lojas locais, variedade de planos, peering local, serviços empresariais e uma eventual integração de fibra. O risco é que cada parte dessa mistura seja atacável. MTN e Airtel podem atacar os pacotes de dispositivos e dados. Provedores de fibra podem atacar os usuários domésticos pesados. Starlink pode levar clientes de alta renda que valorizam a independência das redes terrestres locais. Pequenos ISPs podem atacar condomínios.
A fusão proposta com a Legend pode ser interpretada como uma tentativa de responder a essa pressão combinando sem fio e fibra em vez de escolher um.
Regulação e risco operacional
A regulação afeta a Spectranet em três níveis: direitos de licença, relatórios de assinantes e conduta de mercado. O espectro e as licenças de acesso são a base. Sem condições claras de renovação, taxas e conformidade, o investimento em banda larga fixa sem fio se torna mais difícil. As fontes públicas não fornecem um dossiê completo e atualizado da licença da Spectranet, portanto, isso continua sendo uma lacuna chave. O antigo dossiê de 2,3 GHz mostra por que isso é importante: as operadoras lutaram para saber se as alocações de 20 MHz eram suficientes e se um novo entrante com 30 MHz distorceria a concorrência.
Isso não era política abstrata. Era a base de capacidade do produto de banda larga.
Os relatórios de assinantes também são importantes. As estatísticas de ISP da NCC são uma das poucas maneiras públicas de comparar a escala dos ISPs fixos e sem fio nigerianos. Elas mostram a Spectranet como líder entre assinantes ativos de ISP, mas também mostram o quão pequena é a tabela de ISPs em comparação com o mercado de Internet móvel. Se relatórios futuros da NCC mostrarem a Spectranet perdendo participação para Starlink, FibreOne ou operadoras móveis, o mercado diria que a banda larga fixa sem fio não está defendendo sua base instalada.
Se os relatórios mostrarem a Spectranet mantendo ou aumentando sua participação enquanto fibra e satélite também crescem, a interpretação mais otimista seria que o mercado de banda larga residencial na Nigéria está se expandindo o suficiente para vários tipos de acesso.
A regulação da qualidade do serviço pode se tornar mais consequente. A NCC tem enfrentado pressão para responder a reclamações sobre Internet lenta, interrupções de serviço e falhas de infraestrutura em todo o setor, enquanto problemas de energia e cortes de fibra continuam sendo causas recorrentes de má experiência. Para um ISP pré-pago, qualquer medida regulatória que imponha linguagem de plano mais clara, divulgação mais rigorosa de velocidade, créditos por interrupções ou recursos mais fortes para clientes poderia melhorar a confiança, mas aumentar as obrigações operacionais. A linguagem de uso justo da Spectranet já é pública.
A questão é se os clientes a entendem e se as velocidades reais nas áreas atendidas sustentam a proposta.
O processo de fusão adiciona outra camada regulatória. Se a transação Legend-Spectranet prosseguir, as aprovações das autoridades de concorrência e comunicações decidirão o cronograma e as condições. Os reguladores podem se preocupar com a concentração de mercado, pois os relatórios da TechCabal baseados na NCC já mostram que Spectranet, Starlink e FibreOne controlam quase 70% dos assinantes ativos de ISP no quarto trimestre de 2025.
Uma fusão que fortaleça uma das maiores posições de ISP pode ser defensável se melhorar o investimento em infraestrutura e a qualidade do serviço, mas ainda assim estará em um mercado onde a escala de ISPs independentes é rara.
O risco operacional é mais imediato do que a regulação formal. A energia dos locais, cortes de fibra, vandalismo, logística de diesel, conectividade de troca, fornecimento de dispositivos importados e suporte ao cliente, todos contam. As ambições do plano de banda larga da Nigéria frequentemente esbarraram em custos de direito de passagem, instabilidade da rede elétrica e pressão cambial. A análise de energia do The Guardian em 2025 e os relatórios do Punch sobre diesel deixam claro que a energia é um custo estrutural.
Para a Spectranet, uma empresa cujo produto depende de locais de rádio urbanos e dispositivos de cliente, o risco operacional não é um problema macroeconômico de fundo. É a margem.
O que mudaria a perspectiva
Vários fatos alterariam significativamente a avaliação da Spectranet.
O primeiro é a finalização clara da fusão e os detalhes da integração. Se a Legend Internet e a Spectranet concluírem a fusão proposta com aprovação regulatória, e se a entidade combinada divulgar implantações de fibra, números de assinantes sem fio, planos de migração de clientes, capex, dívida e marcos de integração, o cenário de investimento poderia passar de banda larga fixa sem fio autônoma para uma plataforma de acesso híbrida. Se a fusão falhar ou permanecer opaca, a Spectranet deve ser julgada mais pesadamente por suas próprias evidências sem fio e de fibra limitada.
O segundo é a clareza do espectro. Os relatórios públicos atuais não são suficientes para garantir a duração exata da licença, custo de renovação, taxas anuais de espectro, largura de banda utilizável, condições de interferência ou espectro adicional futuro. A confirmação de direitos de espectro renovados ou estendidos a um custo economicamente gerenciável apoiaria o modelo sem fio. A evidência de uma renovação cara, largura de banda limitada ou novas alocações concorrentes de espectro nas principais cidades o enfraqueceria.
O terceiro são os dados de coorte de clientes. As contagens públicas da NCC nos informam assinantes ativos, não a taxa de rotatividade, adições brutas, receita média, distribuição de uso, tickets de suporte, falhas de pagamento ou a parcela de clientes que atingem os limites de uso justo. Uma empresa com 100.000 assinantes pré-pagos ativos pode ser muito sólida se a retenção for alta e o custo de suporte baixo. Pode ser frágil se a base precisar ser constantemente readquirida por meio de descontos em dispositivos e promoções.
O quarto é a combinação de acesso. Se mais clientes de alto uso migrarem para a fibra residencial da Spectranet ou uma rede de fibra fundida, a empresa pode proteger a capacidade sem fio para usuários que valorizam a mobilidade ou instalação rápida. Se o sem fio permanecer o produto principal para uso doméstico intensivo, o crescimento do tráfego pode empurrar mais clientes para a frustração com a FUP. O histórico FTTH da Nokia e a página de preços atual da fibra residencial mostram a intenção, mas não mostram as residências realmente cobertas, linhas de fibra ativas ou a economia.
O quinto é a autonomia energética. Qualquer evidência de que a Spectranet obteve energia de local de menor custo, atualizações solar-bateria, melhores contratos de energia de torre ou fornecimento resiliente nos locais principais melhoraria a perspectiva de margem. Qualquer evidência de falhas recorrentes de local, interrupção no fornecimento de diesel ou degradação do serviço relacionada à energia em Lagos e Abuja a enfraqueceria.
O sexto é a qualidade de serviço independente. As superfícies de avaliação pública são muito finas e anedóticas para um julgamento firme. Melhores evidências incluiriam testes de velocidade em nível de cidade, registros de falhas, volumes de reclamações, métricas de qualidade da NCC, dados de reembolso/crédito e tempos de resposta do suporte ao cliente. A banda larga sem fio vive ou morre pela experiência local. As reivindicações nacionais são menos importantes do que se o roteador funciona em um condomínio ou apartamento específico.
Em resumo
A Spectranet não é uma concha misteriosa. Os registros públicos mostram uma empresa de banda larga nigeriana com uma longa história em 4G LTE, produtos de varejo visíveis, escala de assinantes relatada pela NCC, recursos de roteamento AS37340, presença na IXPN, pontos de troca PeeringDB, relacionamentos upstream e uma linha atual de LTE, MiFi, CPE, Fiber on Air, fibra residencial e ofertas empresariais. É uma superfície operacional real.
A questão econômica é se essa superfície se compõe ou se decompõe. O cenário otimista é que a Spectranet tem reconhecimento de marca, base de assinantes líder de ISP, espectro raro, peering local, presença urbana e uma chance de se combinar com fibra através da transação Legend proposta. Ela pode atender famílias que precisam de mais do que dados de telefone, mas que não podem ou não querem esperar pela fibra, e pode usar renovações pré-pagas para transformar dispositivos e torres em fluxo de caixa recorrente.
O cenário cauteloso é que o mesmo modelo é pressionado de todos os lados. As operadoras móveis têm maiores carteiras de espectro, balanços mais fortes e ofertas de roteadores 5G. Provedores de fibra podem ganhar as famílias mais pesadas onde têm cobertura. Starlink pode levar clientes de alta renda que valorizam a independência das redes terrestres locais. Os custos de energia e diesel penalizam cada local de rádio. Os limites de uso justo podem decepcionar os próprios usuários que mais gastam. O suporte ao cliente deve converter a física do sem fio em expectativas comerciais claras. E um cliente pré-pago pode sair silenciosamente.
A visão mais precisa é, portanto, condicional. A Spectranet pode ser uma plataforma sustentável de banda larga urbana nigeriana se mantiver o espectro produtivo, empurrar usuários pesados para a camada de acesso certa, proteger a energia dos locais, usar bem o peering local e a diversidade upstream, precificar honestamente os planos de uso justo e transformar a fusão proposta em uma verdadeira integração fibra-sem fio.
Torna-se um fardo de manutenção se as vendas de roteadores superarem a capacidade, se os custos de energia e backhaul crescerem mais rápido que as renovações, se os clientes perceberem a FUP como uma promessa não cumprida, ou se concorrentes maiores o forçarem a dar descontos sem reduzir sua base de custos.
A família em Lagos ou Abuja não se importa com toda essa linguagem. Ela se pergunta se o roteador funciona quando a rede elétrica oscila, se o plano dura o mês, se uma chamada de vídeo sobrevive ao horário de pico noturno, se o suporte ao cliente pode resolver um problema e se a próxima renovação vale a pena. Essa decisão familiar é a demonstração de resultados da Spectranet em miniatura. Cada bloco de espectro, arrendamento de torre, porta de troca, importação de roteador, entrega de diesel e ticket de suporte deve, em última análise, obter a mesma resposta: renovar.