Resumo
- A NuRAN informou 29 ativações em outubro até a data de seu anúncio. O número indica avanço, mas não transforma toda a carteira de contratos em rede funcionando.
- Dos C$ 7,6 milhões da operação de agosto, C$ 3 milhões eram dinheiro novo. A oferta de ações de até US$ 50 milhões, registrada depois, não assegura nenhuma captação mínima.
O prazo que não aparece na montagem
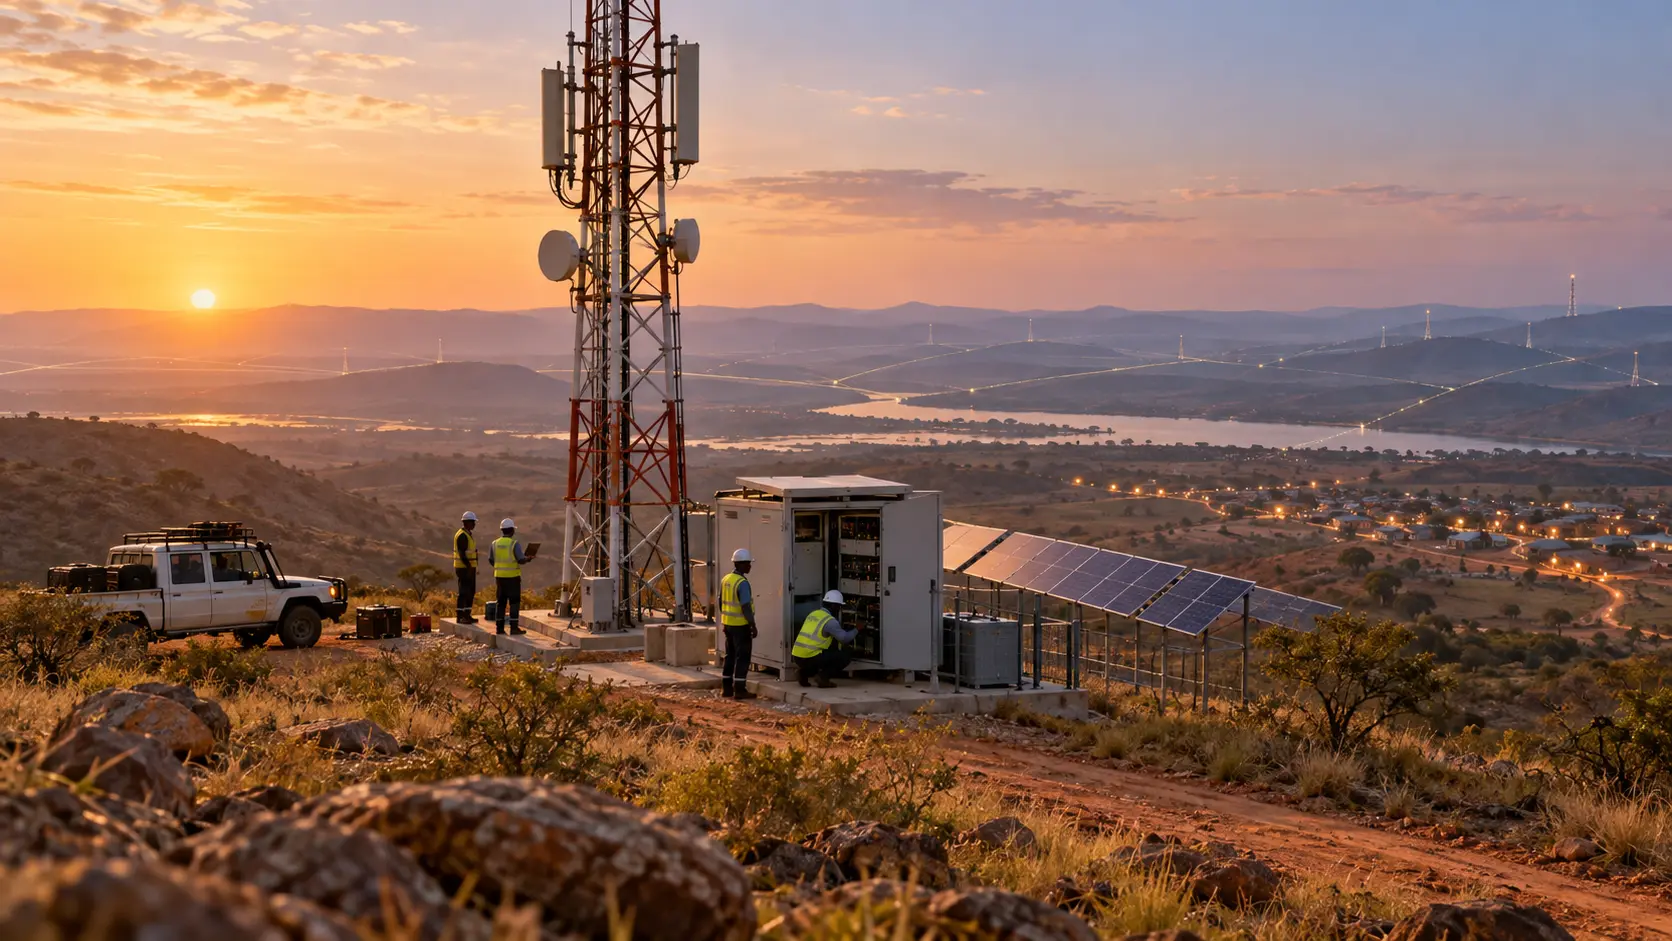
Uma torre pode ser erguida em poucos dias, segundo a própria NuRAN. Preparar sua implantação exige capital de giro por pelo menos seis meses. A comparação, feita na discussão gerencial do trimestre de junho, preparada em 28 de agosto de 2026, dá uma medida concreta do desafio da companhia: o dinheiro precisa trabalhar antes de a torre começar a transmitir.
É preciso comprar estações de rádio, painéis solares, baterias, terminais de comunicação por satélite e estruturas. O transporte das baterias de lítio complica o fornecimento de energia. A operação local ainda envolve acesso aos terrenos, exigências ambientais, instalação e entrada em serviço. Não basta financiar a equipe que fará a montagem se os componentes não chegam.
A administração atribuiu atrasos na construção à demora do financiamento. Naquele documento, disse que menos de 5% dos locais contratados estavam operacionais. A data merece cuidado: trata-se de um relatório do trimestre de junho preparado em agosto, não de uma medição explicitamente feita em 30 de junho.
Três números para etapas diferentes
O comunicado de 16 de outubro informou 29 ativações adicionais no mês até então. A NuRAN descreveu uma rede de aproximadamente 300 sites em operação e mais de 5 mil locais contratados com Orange e MTN em oito países africanos. No longo prazo, quer atingir 10 mil sites contratados.
Os três números não competem entre si. As ativações mostram o movimento recente; a rede operacional indica a base existente; os contratos apontam o trabalho que poderá vir. Como a empresa não apresenta essa reconciliação, somar as 29 ativações aos cerca de 300 sites produziria um total por conta do leitor. Outubro também ainda não havia terminado.
O calendário seguinte é mais delicado. A meta de operação é de 1.650 sites até meados de 2028, dependente de financiamento. No mesmo anúncio, a empresa apresenta um cenário de US$ 15 milhões a US$ 20 milhões de receita de telecomunicações para 2027.
O cenário de receita vem antes do prazo para completar aquela rede de 1.650 sites. A NuRAN condiciona a receita ao financiamento, ao ritmo de implantação, aos meses em que cada site gera receita e ao desempenho operacional, mas o comunicado não oferece uma conciliação mês a mês. Uma torre ativada perto do fim do ano não recupera os meses em que ainda não operava.
O financiamento de agosto tinha duas funções
O fechamento anunciado em 14 de agosto foi de C$ 7,6 milhões em ações preferenciais conversíveis Série A. Desse total, C$ 3 milhões correspondiam a caixa; o restante estava associado à liquidação de obrigações.
O detalhamento informa aproximadamente C$ 3.862.143 de debêntures conversíveis, C$ 518.704 de remuneração de administração em atraso e C$ 219.153 de outras dívidas e contas a pagar. Não foram C$ 7,6 milhões recebidos em dinheiro e depois gastos para quitar esses itens. Parte da operação resolveu passivos sem gerar a mesma quantia de caixa novo.
Reduzir obrigações e abastecer o caixa são efeitos distintos. A empresa previu usar os recursos líquidos em dinheiro no desenvolvimento de negócios e no capital de giro; não demonstrou nesse anúncio quanto dos C$ 3 milhões estaria disponível em outubro.
As demonstrações intermediárias não auditadas ajudam a entender a pressão anterior. Em 30 de junho, o caixa era de C$ 388.724, contra C$ 4.665.392 no encerramento de 2025. No semestre, as operações consumiram C$ 3.041.239; o prejuízo líquido foi de C$ 4.625.938. O déficit de capital de giro chegou a C$ 10.835.917, e a nota contábil apontou incerteza relevante que gerava dúvida significativa sobre a continuidade operacional.
Todos esses valores são em dólares canadenses. São também históricos: somar a eles a entrada de agosto, sem os demais movimentos, não revela o caixa de outubro.
Um teto de oferta não paga uma encomenda
O suplemento de prospecto de 15 de setembro registrou uma oferta de ações ordinárias de até US$ 50 milhões. Não há captação mínima, e o agente não precisa vender uma quantidade determinada de ações. A oferta pode levantar pouco ou nada.
Os usos previstos incluem construção, entrada em operação, despesas de implantação e capital de giro, inclusive para cobrir fluxo operacional negativo. Mas a capacidade de oferecer ações ainda precisa se converter em dinheiro antes de financiar equipamentos. O registro não é um empréstimo comprometido nem uma confirmação de vendas realizadas.
Há outra frente que depende dessa execução. A NuEnergy Africa Ltd, apresentada em 14 de outubro, é uma subsidiária integral em desenvolvimento, voltada a energia solar, baterias e soluções híbridas. O atendimento inicial previsto é à infraestrutura da NuRAN e a instalações de computação de borda planejadas. Serviços a clientes próximos dependem de demanda, regulação e viabilidade comercial.
Energia confiável pode ajudar a manter uma torre disponível. Implantá-la, porém, também exige equipamentos e prazo. O anúncio não comprova clientes externos ou receita energética já obtida. E repete as mesmas 29 ativações de outubro: não é uma segunda leva.
O próximo avanço relevante não precisa ser um novo recorde de contratos. Pode ser a comprovação de que dinheiro recebido virou equipamento entregue — e de que esse equipamento começou a gerar meses de receita.
Esclarecimento de 24 de outubro de 2026: o percentual inferior a 5% aparece na discussão do trimestre de junho preparada em 28 de agosto. Ele não deve ser apresentado como uma medição específica de 30 de junho ou como o percentual de outubro.
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Exclusivo para o Círculo Estratégico
Círculo Estratégico
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Círculo EstratégicoSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance