
Resumo
- A Glasvezel Assendorp BV tem uma história local defensável: uma rede de fibra no bairro ligada à Stichting CAI Assendorp, alegações públicas de operação de rede com controle próprio, horário local de suporte, um registro de membro do RIPE NCC e espaço de endereçamento roteado visível associado à marca por meio do AS35224 da PLINQ. Isso apoia a visão de que a BTW está analisando uma pegada operacional real de banda larga local, não apenas um rótulo de marketing.
- O caso da margem ainda não está comprovado. As evidências públicas mostram escopo de serviço, preços, taxas de instalação, dependências de fornecedores e sentimento do cliente, mas não contagens de assinantes, churn, capex por casa passada, taxas de atacado, dívida, uptime da rede, custo de backhaul ou margem bruta por produto. A responsabilidade local pode justificar a fidelidade do cliente; ela se torna poder de precificação durável somente se a densidade de adoção e o ARPU de serviços empresariais cobrirem o trabalho fixo de administrar uma pequena rede.
A Responsabilidade Local É o Produto, Não Apenas a História
O argumento econômico mais forte para a Glasvezel Assendorp BV não é que ela pode igualar cada velocidade de ponta de uma operadora nacional. Grandes provedores holandeses já podem anunciar velocidades de fibra ou cabo que parecem mais impressionantes do que o que uma rede de bairro precisa vender. A KPN comercializou fibra para consumidores de até 4 Gbit/s, a Odido e a DELTA oferecem fibra de 8 Gbit/s em partes do país, e a Ziggo tem expandido a disponibilidade de cabo de 2 Gbit/s em escala nacional. Nesse cenário, "até 1 Gbit/s" não é mais uma alegação técnica rara.
A operadora local precisa vencer em um eixo diferente: se moradores e pequenas empresas acreditam que uma operadora próxima e responsável será mais rápida para entender sua rua, seu prédio, seu problema de instalação e sua necessidade de continuidade.
As próprias páginas públicas da Glasvezel Assendorp apostam nessa lógica. A empresa descreve a rede como uma rede de fibra no distrito de Assendorp, em Zwolle, construída de forma independente e com gestão própria. Seu texto de serviço utiliza repetidamente a linguagem de presença local, atendimento personalizado e preços justos. As páginas atuais do Assendorp.net dizem que a Glasvezel Assendorp B.V. é uma iniciativa da Stichting CAI Assendorp e traçam o projeto de volta ao arranjo privado de antena central que começou a atender Assendorp em 1964.
A história da reforma é que a antiga rede CAI precisava ser substituída, a área tinha que ser "vidrada" com fibra, e a rede local seria estendida além da pegada original. Essa origem importa economicamente porque dá ao serviço mais do que uma marca genérica de varejo: há uma instituição de bairro por trás da proposta de valor.
A promessa ao cliente é concreta o suficiente para ser testada. As páginas residenciais dizem que a internet está disponível até 1000 Mbps de download e upload, que cada casa recebe sua própria conexão de fibra e que o serviço de internet começa a partir de EUR 30 por mês. As páginas empresariais dizem que pequenas empresas e PMEs podem usar internet empresarial, serviço de IP fixo, televisão e telefonia, com contato por meio de equipe interna e um modelo de serviço estilo gerente de conta.
A promessa de suporte também é local: dias úteis das 08h30 às 17h30, contato telefônico e por e-mail, consultores que podem visitar ou explicar opções e instaladores descritos como presentes diariamente no distrito. Uma página de sete avaliações no Klantenvertellen é pequena demais para provar satisfação ampla, mas seus comentários visíveis se alinham com o mesmo tema: atendimento rápido e personalizado, conselhos práticos e ajuda responsiva quando problemas de velocidade ou instalação aparecem.
A questão comercial é que a responsabilidade tem um custo. Uma operadora nacional pode distribuir centrais de atendimento, sistemas, marketing, design de produtos, engenharia de rede e compras entre milhões de clientes. Uma operadora de bairro que promete suporte local abre mão de parte dessa vantagem de escala.
Ela pode evitar parte da sobrecarga da operadora nacional, mas ainda precisa de pessoas que atendam chamadas, agendem trabalho de campo, gerenciem faturas, mantenham equipamentos do cliente, coordenem com provedores upstream, gerenciem falhas, paguem custos de registro e roteamento, mantenham produtos de TV e voz funcionando e expliquem interrupções. A localidade não é, portanto, uma diferenciação gratuita. É um modelo operacional. O julgamento central do artigo depende se clientes suficientes pagam receita recorrente suficiente para que esse modelo operacional seja atraente, em vez de meramente admirável.
A Fronteira da Empresa é Mais Estreita do que a Marca Sugere
A primeira disciplina é separar a marca da fronteira legal e operacional. Os materiais públicos não apresentam uma caixa econômica única e limpa. A página de membro do RIPE NCC lista "Glasvezel Assendorp BV" com um endereço na Prins Hendrikstraat em Dalfsen, um número de telefone, um endereço de e-mail e os Países Baixos como área atendida. Páginas de crédito e índice de empresas dão uma data de fundação em 2017 e número KVK 68364768 para Glasvezel Assendorp B.V. O site atual do Assendorp.net diz que a Glasvezel Assendorp B.V. é uma iniciativa da Stichting CAI Assendorp.
Suas páginas de serviço dizem que a rede de fibra local foi totalmente construída com gestão própria e que a Stichting CAI Assendorp é a proprietária de 100% da rede de fibra local. Os termos gerais, no entanto, definem "Glasvezel Assendorp" como o nome sob o qual a Compenz Media BV, também sediada na Prins Hendrikstraat 9 em Dalfsen, fornece serviços.
Isso não significa que a história pública seja falsa. Significa que a questão da margem não pode ser respondida tratando a marca, a BV, a fundação, a operadora de serviço, a proprietária da rede e o ecossistema PLINQ como a mesma unidade econômica sem contratos. O bairro pode experimentar uma marca; o dinheiro pode circular por mais de uma entidade. A propriedade da rede pode estar com a fundação. A entrega de serviços de varejo pode envolver Glasvezel Assendorp, Compenz Media, PLINQ, FiberNL, Netrebel ou outros provedores, dependendo do produto e da escolha do cliente.
Evidências públicas de recursos de rede também apontam para a PLINQ: dados de roteamento mostram o bloco IPv4 rotulado como Glasvezel Assendorp anunciado por meio do AS35224, que é identificado como PLINQ BV, em vez de um sistema autônomo independente para a própria Glasvezel Assendorp.
Esse problema de fronteira é comercialmente importante. Se a Glasvezel Assendorp BV atua principalmente como uma marca de serviço de varejo em uma rede de propriedade local, sua margem depende do ARPU de varejo, custo de suporte, taxas de atacado e termos de fornecedores. Se o proprietário da rede local recebe receita de acesso ou atacado de vários provedores, a economia está mais próxima de uma plataforma de infraestrutura de acesso aberto de pequena escala. Se a Compenz/PLINQ fornece camadas operacionais importantes, a marca local pode manter a proximidade com o cliente enquanto terceiriza parte da pilha técnica.
Esses são perfis de risco diferentes. O primeiro está exposto ao churn de varejo e ao custo de helpdesk. O segundo está exposto à densidade de adoção e à disposição dos provedores de permanecer na plataforma. O terceiro está exposto à concentração de fornecedores e à dependência da qualidade do serviço.
O modelo público voltado ao cliente sugere que todas as três características podem ser importantes. O FAQ diz que os moradores podem se inscrever contratando uma assinatura de internet de um dos provedores e nomeia Glasvezel Assendorp, FiberNL e Netrebel. Também diz que a rede é aberta e que todos os provedores são bem-vindos se atenderem aos requisitos de qualidade, embora reconheça que a disponibilidade do provedor também é uma escolha do provedor. Essa linguagem de rede aberta limita a alegação de que o controle local se transforma automaticamente em poder de monopólio de preços.
Pode dar à rede uma rota para utilização em atacado, mas também significa que a oferta de varejo local tem que competir nas mesmas fibras que ajuda a tornar valiosas.
Para a leitura econômica da BTW, a conclusão é cautelosa. A Glasvezel Assendorp BV é uma empresa de telecomunicações local visível, com registro oficial e sinais RIPE. Também faz parte de um arranjo operacional local em camadas. A lente de avaliação apropriada não é "o site parece local?" É "qual parte do pagamento recorrente do cliente é retida após a propriedade da rede, prestação de serviços, plataformas de TV/voz, trabalho de suporte, roteamento, equipamentos do cliente e custos de fornecedores serem pagos?"
O Modelo de Receita Começa com a Adoção Densa no Bairro
O modelo de receita público tem três componentes visíveis: assinaturas residenciais, serviços empresariais e taxas únicas relacionadas à conexão ou instalação. A internet residencial é posicionada como a base da assinatura. Os clientes podem adicionar televisão e telefonia, escolher pacotes ou montar seu próprio combo e usar uma verificação de código postal para determinar a disponibilidade. Páginas atuais e antigas anunciam internet a partir de EUR 30 por mês e até 1000 Mbps de upload e download. Páginas de telefonia mostram tarifas por minuto para chamadas para números fixos e móveis holandeses e pacotes mensais opcionais de chamadas.
Páginas de televisão e materiais de canais extras indicam que o serviço de TV continua sendo uma linha de produtos, incluindo opções lineares e interativas por meio do ecossistema de serviços mais amplo.
A economia de taxas únicas aparece na política de conexão. As páginas atuais dizem que um cliente sem conexão de fibra pode solicitar um orçamento, que uma visita técnica pode ser necessária e que os custos mínimos de conexão são de EUR 250, com custos mais altos possíveis dependendo das condições do endereço. O FAQ adiciona a lógica de agrupamento por demanda: quando uma área está sendo construída, os moradores que assinam durante a campanha podem evitar taxas de conexão; se não assinarem, a fibra pode ser deixada pronta perto do limite da propriedade e a conexão posterior pode custar dinheiro. Essa é a economia clássica da fibra.
O custo de capital é incorrido em ruas e edifícios antes que todos os clientes estejam ativos. Uma campanha tenta atrair compromissos de assinatura suficientes para reduzir o risco de retorno.
O limite de adoção relatado mudou nos materiais públicos. Um relatório de 2018 do ZwolleNu disse que o plano original discutia uma meta de participação de 30%, enquanto o FAQ atual descreve um mínimo de 25% para áreas construídas por meio de agregação de demanda. O limite exato para cada fase de construção é menos importante do que a implicação: uma operadora de fibra local deve criar densidade de receita. Se a rede passa por muitas casas, mas apenas uma minoria ativa o serviço, a operadora arca com custos de duto, fibra, instalação e manutenção sem receita recorrente suficiente.
Se residentes e empresas suficientes contratarem o serviço, a mesma infraestrutura local pode suportar vários produtos sobre a mesma linha de acesso.
A página de serviços empresariais é, portanto, mais importante do que seu espaço no site sugere. A banda larga residencial a EUR 30, talvez para níveis mais altos, pode produzir receita recorrente confiável, mas uma pequena operadora precisa de muitos clientes residenciais ou clientes empresariais de margem mais alta para cobrir as despesas gerais de suporte e técnicas. A página empresarial atual atende pequenas empresas e PMEs, anuncia internet empresarial, TV e telefonia, diz que IP fixo está incluído na internet empresarial e oferece internet de backup usando um roteador AVM que pode alternar para 4G durante uma interrupção da linha fixa.
O texto empresarial antigo também anunciava internet empresarial a partir de EUR 45 por mês. Esses detalhes apontam para uma alavanca de margem plausível: os clientes empresariais valorizam continuidade, IP fixo, suporte previsível e tratamento rápido de falhas mais do que a largura de banda bruta de entretenimento residencial.
Ainda assim, nenhuma fonte pública fornece dados de volume suficientes para comprovar o modelo de receita. O site diz que muitos moradores já confiam no serviço, mas não quantos. Diz que grande parte do distrito tem fibra, mas não casas passadas, casas conectadas ou participação ativa de assinantes. Diz que clientes empresariais podem usar a rede para terminais de pagamento e câmeras de segurança, mas não quantas empresas compram serviço ou se optam pelo backup premium. As avaliações de suporte são positivas, mas sete avaliações públicas não podem estimar o churn.
A tese sensata é, portanto, condicional: o modelo pode funcionar se a densidade de adoção for alta dentro de uma pegada compacta e se as contas empresariais contribuírem com um ARPU acima do residencial; é frágil se o número de clientes permanecer pequeno e a mistura de produtos continuar sendo principalmente banda larga residencial de baixo preço.
Propriedade da Rede Dá Controle, Mas Também Trava Custos
O controle da rede é o coração da promessa local. As páginas da Glasvezel Assendorp afirmam repetidamente que a rede de fibra foi construída com gestão própria, que é local e que cada endereço recebe sua própria conexão de fibra, em vez de compartilhar largura de banda do bairro da forma como os clientes podem associar a tecnologias de acesso mais antigas. A página de serviço do Assendorp.net diz que a Stichting CAI Assendorp é proprietária de 100% da rede de fibra local. O FAQ diz que a antiga rede CAI precisava de reforma e que toda a área de serviço da CAI seria equipada com fibra.
A antiga cobertura pública descrevia a construção física de forma vívida: ruas tiveram que ser abertas, um novo local central da CAI fazia parte do plano e a fibra seria colocada mesmo em frente a casas que não estavam prontas para assinar.
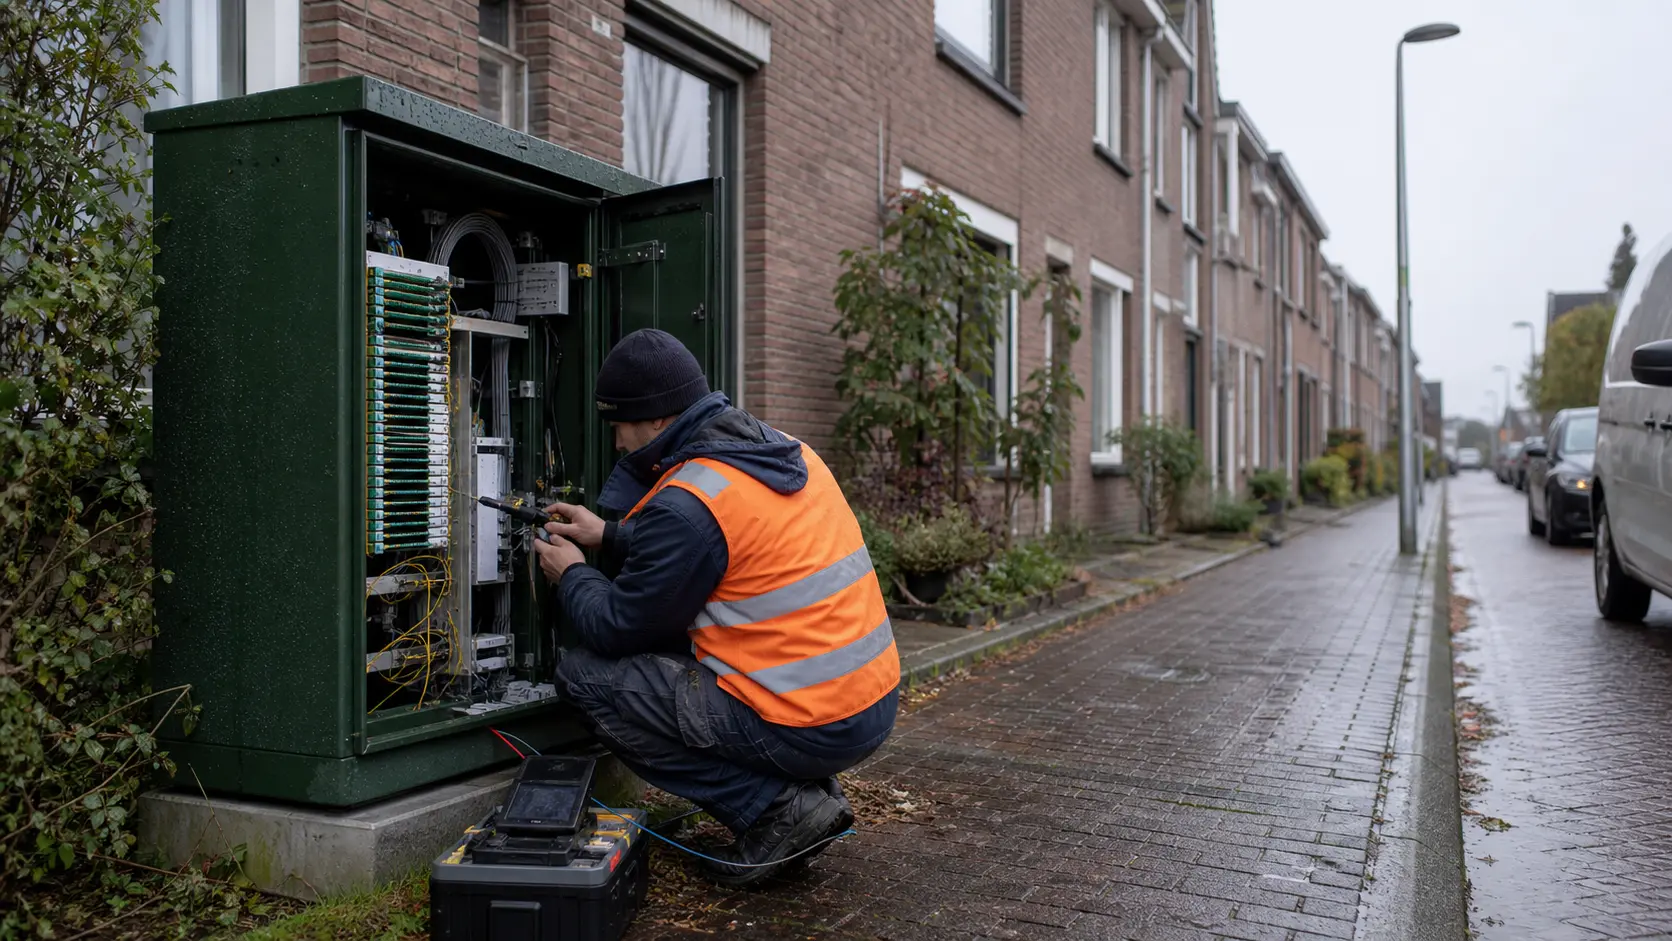
Esse controle cria vantagens operacionais. Um proprietário de rede local pode coordenar diretamente com contratados, adaptar políticas de instalação do cliente ao distrito, manter conhecimento dos tipos de construção e oferecer um serviço que não seja inteiramente mediado por uma interface de atacado nacional. Se um cabo for danificado na rua, o FAQ instrui os clientes a relatarem ao seu provedor, que então coordena com a Glasvezel Assendorp para reparo. Se um cliente danificar a fibra em propriedade privada, a empresa pode inspecionar e cobrar custos de recuperação. Esta não é uma história de revendedor passivo.
Os materiais públicos descrevem uma entidade que possui ou gerencia a camada de acesso local e está diretamente envolvida quando a rede física precisa de atenção.
Mas o controle físico também fixa a base de custos. A fibra pode ter longa vida útil, mas não é isenta de manutenção. A empresa tem que lidar com danos em vias públicas, entrada em edifícios, restrições de acesso em prédios altos, mudanças de conexão, equipamentos nas instalações do cliente, pesquisas, agendamento de contratados, documentação, triagem de falhas e mudanças nos padrões técnicos.
Os termos gerais estabelecem que a manutenção é por conta da Glasvezel Assendorp, que as falhas devem ser investigadas e resolvidas o mais rápido possível e dentro de cinco dias úteis após serem conhecidas, e que a compensação se aplica quando uma interrupção durar mais de 12 horas. Os mesmos termos permitem alterações na rede necessárias para lei, tecnologia e requisitos atuais. Em outras palavras, a propriedade da rede traz obrigações contínuas, não apenas um ativo único.
O teste de capital é se o gasto inicial com reforma e expansão pode ser amortizado entre clientes pagantes suficientes. A lógica pública de construção implica que a construção foi justificada por uma base de clientes herdada e uma crença na demanda futura. O relatório de 2018 citou confiança local de que mesmo 20% de participação não afundaria o projeto a longo prazo, embora também descrevesse a necessidade de financiar a construção e a dificuldade do trabalho nas ruas. A linguagem atual do FAQ é mais conservadora, vinculando a construção a pelo menos 25% de participação em áreas de agregação por demanda.
Um leitor maduro não deve tratar esses números como economia auditada, mas eles mostram como a operadora pensa: compromissos de assinatura são o contrapeso ao alto custo inicial.
A interpretação mais positiva é que a rede local herdou uma relevância cativa da antiga pegada da CAI. Os moradores já conheciam a instituição, o bairro tinha infraestrutura envelhecida e a substituição da rede poderia defender o relacionamento com o cliente antes que a fibra nacional e os substitutos de cabo o absorvessem. A interpretação negativa é que uma rede local pode gastar pesadamente apenas para competir em um mercado nacional onde os clientes comparam preço mensal de ponta, pacotes de streaming, descontos móveis e promoções de instalação.
A diferença entre esses resultados não é ideologia; é adoção, churn, custo de manutenção e a capacidade de vender mais do que acesso commoditizado.
Recursos de Numeração Apontam para um Modelo de Roteamento Dependente
O registro de recursos de rede é útil porque ancora a empresa na infraestrutura da internet, mas deve ser lido de forma restrita. A página de membro do RIPE NCC identifica a Glasvezel Assendorp BV como um membro RIPE com detalhes de contato e os Países Baixos como sua área atendida. Espelhos de terceiros dos dados de alocação do RIPE mostram o nome LIR "nl.assendorp" com 45.93.40.0/22 e 2a0e:23c0::/29 alocados em julho de 2019. Fontes de visibilidade BGP mostram 45.93.40.0/22 descrito como Glasvezel Assendorp BV e anunciado por meio do AS35224, que é a PLINQ BV.
Alguns sites de dados de roteamento marcam o prefixo com status RPKI ou IRR válido. Páginas de geolocalização IP para endereços de exemplo no bloco identificam a Glasvezel Assendorp BV como o ISP ou contexto de domínio e o AS35224 como PLINQ.
Essa evidência apoia três afirmações. Primeiro, a Glasvezel Assendorp não é apenas um folheto de bairro. Ela tem contexto de governança de recursos de numeração e aparece em conjuntos de dados públicos de roteamento. Segundo, o bloco IPv4 é modesto, mas real: um /22 tem 1.024 endereços, o suficiente para importar em uma pequena pegada de acesso residencial e empresarial quando combinado com NAT de operadora, endereçamento dinâmico ou estratégia IPv6. Terceiro, o caminho roteado parece dependente da PLINQ, em vez de um sistema autônomo independente da Glasvezel Assendorp.
Isso não enfraquece a realidade da rede de acesso local, mas muda o significado de "independente". A empresa pode controlar a fibra local enquanto depende da PLINQ ou operadores relacionados para roteamento upstream, trânsito, plataformas de TV, operações técnicas ou camadas de serviço atacadista.
Para a margem, essa dependência pode ser racional. Operar uma pilha de rede totalmente independente é caro. Contratos de trânsito, política de peering, tratamento de abuso, segurança de roteamento, DNS, monitoramento, resposta a DDoS, prontidão para interceptação legal, administração RIPE e operações 24/7 não são naturalmente baratos para uma operadora de bairro. Usar um parceiro upstream e operacional comprovado pode permitir que um pequeno provedor de acesso se concentre no cliente e na rede física.
Também pode melhorar a confiabilidade se o parceiro tiver mais escala e profundidade em engenharia de rede do que a operadora local poderia pagar sozinha.
A dependência também é um risco de negociação e resiliência. Se um fornecedor controla roteamento, middleware de TV, voz, fornecimento de equipamentos do cliente ou ferramentas de suporte, a qualidade do serviço da marca local pode ser moldada por decisões fora de Assendorp. Um aumento de preço de um parceiro upstream pode comprimir margens se os clientes locais resistirem a aumentos de preço no varejo. Um incidente em um fornecedor pode afetar clientes mesmo que a fibra local esteja intacta. Uma mudança estratégica na PLINQ, Compenz ou entidades relacionadas pode alterar a economia da oferta de varejo local.
Fontes públicas não mostram os contratos, portanto o risco não pode ser quantificado. No entanto, deve ser incluído no julgamento de investimento.
A evidência de recursos também evita exageros. Uma descrição de prefixo não é prova de que a Glasvezel Assendorp vende trânsito IP, hospedagem em nuvem, rede gerenciada ou serviços de rede empresarial além do que suas páginas públicas anunciam. É evidência de uma pegada de ISP de acesso e contexto de detentor de recursos. A afirmação correta é que a empresa participa do sistema de recursos de numeração e tem espaço de endereçamento associado ao seu serviço local. A afirmação errada seria que ela tem o poder de interconexão de uma rede nacional.
O Serviço Empresarial é o Teste de Margem
A página empresarial é onde a tese de responsabilidade local se torna mais do que uma história de conveniência doméstica. Clientes residenciais gostam de suporte amigável, mas muitos mudarão para uma promoção nacional se sua conexão parecer adequada. Pequenas empresas em um distrito compacto são diferentes. Um café, loja, estúdio, escritório, provedor de saúde ou firma de serviços profissionais pode valorizar a continuidade do terminal de pagamento, conectividade da câmera, IP fixo, continuidade telefônica e um contato de suporte conhecido.
A página empresarial da Glasvezel Assendorp fala para esse mercado: internet empresarial para pequenas e médias empresas, IP fixo incluído, opções de TV para hospitalidade, telefonia empresarial com dois canais de chamada, aconselhamento sobre soluções estilo cloud PBX e internet de backup usando failover 4G.
Esses recursos são economicamente significativos porque permitem que a operadora venda continuidade em vez de apenas largura de banda. Uma residência geralmente pode tolerar uma breve interrupção usando dados móveis. Um varejista pode perder pagamentos com cartão. Um pequeno escritório pode perder acesso à nuvem. Um cliente de hospitalidade pode perder o serviço de TV que afeta os hóspedes. Um cliente empresarial local pode, portanto, estar disposto a pagar por um plano que inclua um caminho de suporte mais claro e um design de backup.
O próprio texto da empresa diz que a atenção personalizada é seu ponto forte e que os clientes empresariais se beneficiam de tempos de espera mínimos e um contato pessoal. Se entregue consistentemente, isso pode justificar um prêmio em relação ao plano de fibra para consumidor mais baixo.
O desafio é a profundidade do produto. Concorrentes nacionais e regionais podem agrupar celular, segurança em nuvem, Wi-Fi gerenciado, telefonia empresarial, TV, opções de SLA e suporte a dispositivos em escala. Eles podem subsidiar a aquisição de clientes com orçamentos de marketing nacional e absorver churn em carteiras maiores. Eles também podem oferecer produtos de fallback móvel e serviço gerenciado por meio de canais de parceiros. A Glasvezel Assendorp deve ter cuidado para não prometer mais do que pode suportar economicamente.
Um roteador de backup 4G é útil, mas requer custos de SIM, hardware, configuração, suporte e expectativas claras do cliente. IP fixo é útil, mas requer gerenciamento de endereços e suporte de segurança. A telefonia empresarial cria obrigações de portabilidade numérica e tratamento de falhas. A TV para hospitalidade cria dependência de conteúdo e plataforma.
A questão da margem é se os serviços empresariais são vendidos como complementos com contribuição significativa ou principalmente como recursos incluídos para defender a receita de acesso. As páginas públicas não divulgam preços empresariais em detalhes suficientes. A página antiga anunciava internet empresarial a partir de EUR 45 por mês, enquanto as páginas atuais direcionam os clientes para uma verificação de código postal e aconselhamento. Se a oferta empresarial real for principalmente um aumento modesto em relação ao serviço residencial, pode melhorar a retenção mais do que a margem.
Se incluir backup pago, IP fixo, telefonia, TV e suporte no local a preços sensatos, pode ser o motor que torna uma rede compacta atraente.
A base de clientes empresariais também determina o risco de queda. Um pequeno número de empresas locais de alto valor pode elevar a receita média, mas o risco de concentração aumenta se a operadora depende de algumas contas. Um conjunto amplo de PMEs em todo o distrito é mais saudável. Os materiais públicos não divulgam o número de clientes por segmento. Por enquanto, a evidência suporta apenas uma hipótese: a continuidade empresarial é a fonte mais plausível de criação de valor, mas a prova seria o ARPU empresarial, penetração e margem bruta, não a existência de uma página empresarial.
O Poder de Precificação Depende do Suporte, Não Apenas da Velocidade
A velocidade agora é o mínimo no mercado holandês de banda larga fixa. O monitor de telecomunicações do 1º trimestre de 2026 da ACM diz que as assinaturas de fibra holandesas continuaram crescendo, o país tinha pouco mais de 9 milhões de conexões de fibra contadas pelos proprietários de rede, e 3,68 milhões dessas conexões estavam em uso. Também informou que 91,6% das residências tinham uma conexão de pelo menos 100 Mbps, com crescimento principalmente em usuários que contratam 1 Gbit/s ou mais. Nesse ambiente, uma operadora de bairro não pode confiar em "internet rápida" como um produto escasso.
Os clientes veem velocidade em todos os lugares: fibra KPN, fibra Odido, fibra DELTA, cabo Ziggo, provedores de baixo custo em redes atacadistas e opções de fallback móvel.
Os sinais de preço público da Glasvezel Assendorp são, portanto, importantes. Internet a partir de EUR 30 por mês não é extravagante, e o antigo relatório local de 2018 já descrevia uma tentativa de manter os preços baixos em comparação com alternativas. As tarifas de telefonia são explícitas e modestas. As taxas de instalação são isentas ou reduzidas durante as campanhas de construção, mas podem começar em EUR 250 depois. As páginas atuais enfatizam flexibilidade de pacotes, mudanças mensais em complementos para opções empresariais e a capacidade de montar apenas o que o cliente deseja. Essas são táticas sensatas para um pequeno provedor.
Elas reduzem a sensação de que uma operadora local é cara simplesmente por ser local.
Mas preços agressivos têm dois lados. Se a empresa precificar muito próximo de alternativas nacionais de baixo custo, pode não recuperar seu custo de suporte local mais alto. Se precificar muito acima delas, o cliente tem um motivo para testar KPN, Ziggo, Odido, FiberNL, Netrebel, Budget Thuis, Youfone ou outro provedor disponível. A operadora local precisa de uma posição intermediária: barata o suficiente para ser crível, cara o suficiente para pagar pelo suporte de campo e continuidade, diferenciada o suficiente para que os clientes não julguem apenas pela velocidade de ponta.
As avaliações dos clientes fornecem um sinal pequeno, mas útil, de que o suporte pode ser o diferencial. A página Klantenvertellen mostra uma pontuação total de 9,7 em sete avaliações e comentários sobre atenção técnica no mesmo dia, aconselhamento rápido, internet estável, suporte preciso e bom preço. Como a amostra é minúscula, convidada e pública, não deve ser usada como prova estatisticamente representativa. Ainda é uma cor relevante de mercado porque mostra o que os clientes notam quando estão satisfeitos. Eles não escrevem sobre tecnologia exótica. Eles escrevem sobre serem ajudados.
Essa é a diferença entre suporte acessível e poder de precificação durável. Suporte acessível pode conquistar boa vontade. Poder de precificação durável exige que os clientes escolham repetidamente o provedor mesmo quando alternativas estão disponíveis e quando descontos introdutórios terminam. Também exige que o custo de fornecer suporte seja menor do que o lucro bruto extra retido por meio de ARPU mais alto ou churn mais baixo. Um técnico local que resolve um problema rapidamente é valioso. Se o custo desse técnico for distribuído por poucos clientes, a economia ainda falha.
A empresa precisa de evidências de que a qualidade do serviço se traduz em retenção, upsell, contas empresariais ou utilização atacadista.
Fornecedores e Plataformas Definem a Borda Externa da Independência
A independência da Glasvezel Assendorp é local, em vez de absoluta. Suas páginas dizem que a rede foi construída e gerenciada localmente, mas a pilha de serviços claramente toca fornecedores externos. O FAQ e páginas antigas mencionam a PLINQ, e os termos gerais definem o nome do serviço por meio da Compenz Media BV. O roteamento BGP aponta para o AS35224 da PLINQ. Páginas de internet mencionam roteadores AVM FRITZ!Box. O backup empresarial usa 4G, que necessariamente depende de um provedor de rede móvel. Os serviços de TV envolvem pacotes de conteúdo e arranjos de plataforma que uma pequena rede de acesso local dificilmente controla sozinha.
O FAQ também nomeia FiberNL e Netrebel como provedores disponíveis por meio da rede local.
Isso não é um defeito. É como as pequenas redes sobrevivem. Elas focam onde a propriedade local importa e compram o resto. Terceirizar a complexidade da plataforma de TV pode ser racional. Usar roteadores AVM evita projetar equipamentos do cliente. Depender do roteamento PLINQ pode ser mais barato e mais confiável do que construir uma espinha dorsal de internet autônoma completa. Trabalhar com outros provedores pode aumentar a utilização da rede. A questão estratégica é se a empresa tem diversidade de fornecedores e poder de negociação suficientes para manter o valor criado pela rede local.
A concentração de fornecedores pode corroer a margem de três maneiras. Primeiro, os custos de insumos podem aumentar. Trânsito, conteúdo de TV, terminação de voz, roteadores, backup SIM, sistemas de faturamento e plataformas de suporte têm fornecedores. Se esses custos subirem mais rápido do que os preços ao cliente local, uma pequena operadora tem espaço limitado para absorver a diferença. Segundo, falhas de serviço podem danificar a marca local mesmo quando a falha é upstream. Um problema na plataforma de TV ou incidente de roteamento se torna uma experiência do cliente da Glasvezel Assendorp se o cliente comprou serviço da marca local.
Terceiro, os roteiros de produto podem ser restritos. Se um concorrente nacional lançar um novo roteador Wi-Fi 7, nível de alta velocidade, pacote de segurança ou desconto móvel, a operadora local deve esperar pelos fornecedores ou financiar a integração ela mesma.
Há também uma questão de governança. Se a Stichting CAI Assendorp possui a rede e a Glasvezel Assendorp B.V. é uma iniciativa comercial em torno dessa rede, os contratos de fornecimento determinam quem ganha os retornos da infraestrutura. Um morador local pode se importar que a rede seja localmente enraizada. Um investidor ou credor se importaria se a operadora de varejo possui o relacionamento com o cliente, paga uma taxa de atacado, recebe uma ou compartilha receita com parceiros de serviço. As fontes públicas não divulgam essa alocação.
A melhor maneira de enquadrar o negócio é como uma rede de acesso local controlada conectada a uma pilha de serviços dependente de parceiros. Esse pode ser um modelo forte se os contratos forem estáveis e os custos forem transparentes. Torna-se vulnerável se a marca local carrega expectativas dos clientes enquanto os fornecedores controlam muito do custo e do roteiro técnico. A evidência necessária aqui não é outra página de marketing; é resiliência de termos de fornecedor, estrutura de SLA, custo de backhaul e trânsito, custo de conteúdo, custo de ciclo de vida do roteador e um mapa de qual entidade carrega qual obrigação.
A Concentração de Clientes é Geográfica Antes de Ser Contratual
O risco de concentração mais visível da Glasvezel Assendorp é geográfico. A identidade do serviço está ligada a Assendorp, um distrito em Zwolle, com linguagem pública sobre expansão para distritos vizinhos. Essa compacidade dá à empresa sua vantagem local, mas também reduz o mercado endereçável. Uma operadora nacional pode perder participação em uma cidade e ainda crescer em outro lugar. Uma rede de bairro tem menos lugares para se esconder. A interrupção de obras civis, uma construção concorrente local, um problema de reputação, mudança demográfica ou uma campanha de adoção lenta afeta grande parte da oportunidade disponível.
A concentração geográfica não é necessariamente ruim. Em redes de acesso, a densidade pode ser poderosa. Uma pegada compacta reduz deslocamentos de técnicos, melhora a familiaridade do técnico, simplifica o marketing local e cria efeitos boca a boca. Se uma alta proporção de residências e empresas assinar, a rede pode gerar receita recorrente a partir de ativos que já estão no solo. Se provedores locais compartilham a rede, a infraestrutura pode gerar valor mesmo quando a marca de varejo não ganha todos os clientes. A diferença entre concentração e densidade é a utilização.
Os materiais públicos atuais apontam para a utilização, mas não a quantificam. As páginas over-ons e FAQ dizem que muitos endereços têm fibra e muitos moradores confiam no serviço. O antigo artigo do ZwolleNu descrevia uma área de campanha de aproximadamente 400 residências para uma reunião inicial e um plano para dividir o distrito em subáreas. Também descrevia a colocação de fibra em residências que não assinaram imediatamente, deixando um feixe de fibra pronto para conexão posterior. Esse estilo de construção cria valor de opção futuro, mas também capital imobilizado até que o cliente ative.
A linguagem de rede aberta adiciona outra camada de concentração. Se os moradores podem escolher vários provedores na rede local, a Glasvezel Assendorp como proprietária da rede pode se beneficiar da concorrência entre provedores. Mas a Glasvezel Assendorp como marca de serviço de varejo deve vencer esses provedores. O FAQ nomeia Glasvezel Assendorp, FiberNL e Netrebel como opções de contato direto. Um cliente de varejo insatisfeito com o preço ou produto pode não precisar sair da fibra local para sair da marca local de varejo. Isso é bom para a utilização da infraestrutura e menos bom para o lock-in de varejo.
Anedotas de mercado reforçam o ponto sem comprová-lo. Um tópico da comunidade KPN de 2020 descrevia um morador perguntando se a KPN eventualmente usaria a rede de fibra local e se uma taxa de conexão de EUR 250 ainda seria aplicada se ele esperasse. Um comentário no Tweakers em 2026 descrevia uma casa em Assendorp recebendo um único cabo com fibras separadas associadas à KPN e PLINQ/Glasvezel Assendorp. São comentários individuais, não dados de mercado verificados. Eles importam apenas porque mostram o quadro de decisão do cliente: os moradores comparam fibra local, preferência KPN, taxas de conexão e escolha do provedor.
O fosso da operadora local não é que os clientes não tenham perguntas. É se a resposta a essas perguntas é economicamente convincente.
O Benchmark Concorrencial é um Pacote Nacional
O concorrente mais perigoso nem sempre é a linha de fibra mais rápida. É o pacote mais simples. As residências holandesas cada vez mais compram serviços fixos e móveis juntos, e a ACM relatou crescimento constante em planos combinados fixo-móvel. Operadoras nacionais podem usar descontos móveis, conteúdo de TV, promoções de streaming, ofertas de dispositivos, garantias de Wi-Fi e familiaridade com a marca para tornar a decisão de baixo atrito. Para muitos clientes, a linha de banda larga não é uma escolha de infraestrutura independente.
É parte de uma conta doméstica com telefones celulares, televisão, e-mail, aplicativos e hábitos de atendimento ao cliente.
A KPN é o benchmark estratégico mais claro porque combina marca nacional, implantação de fibra, acesso atacadista e migração de clientes herdados. Relatórios públicos no final de 2025 diziam que a KPN esperava 85% de cobertura de fibra residencial até 2030 e reduziria o capex por meio de uma implantação mais eficiente em termos de capital, focando em conectar e ativar a fibra existente. Para uma pequena operadora local, isso importa mais do que a velocidade de ponta. A KPN pode trazer clientes existentes do cobre para a fibra, agrupar celular e competir em confiança.
Se a KPN ou seu ecossistema atacadista estiver disponível em Assendorp ou arredores, a responsabilidade local tem que vencer a familiaridade nacional.
A Ziggo é o benchmark de cabo. A VodafoneZiggo disse que a Ziggo disponibilizaria internet de 2 Gbit/s para quase 7 milhões de residências até o final de 2025, com expansão adicional em 2026. As velocidades de upload de cabo e a arquitetura de rede local diferem da fibra simétrica, mas para muitas residências a proposta percebida é simples: rápido o suficiente, uma conta, TV familiar, suporte conhecido e nenhuma necessidade de entender a governança da fibra local. A Glasvezel Assendorp pode contrapor com simetria, presença local e preparação para o futuro da fibra. Não pode assumir que os clientes valorizarão esses atributos igualmente.
Odido, DELTA, Open Dutch Fiber, Glaspoort e revendedores de baixo custo adicionam pressão de preço e velocidade. Os materiais públicos da Odido destacam fibra de até 8 Gbit/s e reduções de preço para planos de maior velocidade. A DELTA anuncia fibra de até 8 Gbit/s e prêmios nacionais de velocidade. A Open Dutch Fiber se apresenta como uma rede de fibra aberta com provedores atendendo sobre sua infraestrutura. A Glaspoort descreve a substituição de cobre por fibra em nome da KPN. Provedores de baixo custo podem usar redes atacadistas para undercutir os preços mensais de ponta.
O resultado é uma opção externa com mais escolha do que um pequeno provedor preferiria.
É por isso que a marca local deve evitar competir apenas em Mbps por euro. Ela deve vender o resultado econômico que um morador ou PME realmente deseja: menos surpresas na instalação, uma pessoa acessível quando o serviço falha, uma rede com responsabilidade local e um caminho para a continuidade dos negócios. Esse é um nicho crível. Também é um nicho que deve ser precificado honestamente. Se os pacotes nacionais se tornarem muito mais baratos, a qualidade do serviço local tem que ser visível. Se a qualidade do serviço nacional melhorar, a diferenciação local se estreita.
Se provedores atacadistas na mesma fibra local oferecerem preços mais baixos, a margem de varejo pode comprimir, mesmo que a utilização da rede melhore.
Regulação e Confiabilidade Transformam Promessas Locais em Trabalho Fixo
A regulação de telecomunicações torna a economia de pequenos provedores menos tolerante do que serviços locais comuns. Mesmo quando uma empresa é pequena, os clientes esperam proteção ao consumidor, portabilidade numérica, privacidade, segurança, continuidade, termos contratuais transparentes, cancelamento justo, tratamento de interrupções e comportamento legal. Os termos gerais da Glasvezel Assendorp refletem esse ambiente regulado.
Eles definem ACM, formação de contrato, prazos iniciais de um ano, extensão mensal pós-prazo, regras de cancelamento, disponibilidade de serviço, responsabilidades de manutenção, tratamento de falhas, compensação por interrupções longas, tratamento de privacidade, dados de tráfego e uso aceitável. Esses termos não são apenas cláusulas legais padrão; são compromissos operacionais.
A confiabilidade é especialmente importante porque a marca vende responsabilidade local. Os termos dizem que a operadora busca alta disponibilidade, qualidade e segurança, evitando garantias absolutas. Dizem que as falhas devem ser investigadas e resolvidas o mais rápido possível e dentro de cinco dias úteis após se tornarem conhecidas. Incluem regras de compensação quando o serviço é interrompido por mais de 12 horas. As páginas empresariais prometem serviço estável e confiável para empreendedores e oferecem backup 4G para evitar consequências comerciais de interrupção temporária.
Isso cria um padrão comercial claro: se os clientes escolhem o provedor local pelo suporte, as interrupções não são apenas eventos técnicos; elas testam a promessa da marca.
O risco operacional começa na camada de fibra. Obras nas ruas podem danificar cabos. O acesso a edifícios pode complicar conexões em prédios altos. Os clientes podem danificar a fibra em terreno privado. Mudanças e conexões tardias exigem pesquisas e orçamentos. O FAQ atual e as páginas de conexão reconhecem essas situações. Elas são normais em redes de acesso, mas consomem mão de obra. Um provedor nacional pode gerenciar muitos desses eventos por meio de grandes estruturas de contratados. Uma rede local pode ser mais rápida localmente, mas tem menos redundância em pessoas e processos.
As demandas regulatórias e de segurança provavelmente aumentarão em vez de diminuir. Os Países Baixos e a União Europeia têm aumentado a atenção à resiliência da infraestrutura digital, cibersegurança e risco na cadeia de suprimentos. Um pequeno provedor de acesso pode não ser geopoliticamente sensível como um cabo submarino ou rede móvel nacional, mas ainda suporta residências, PMEs, terminais de pagamento, câmeras, aplicações de cuidado e comunicações. Os clientes julgarão as falhas pelo impacto, não pelo tamanho da empresa.
Quanto mais a operadora vende continuidade empresarial, mais deve investir em monitoramento, resposta a incidentes, comunicação com o cliente e recuperação documentada.
Isso reforça a tese da margem. A responsabilidade local pode comandar lealdade apenas se o trabalho de confiabilidade for financiado. Subprecificar uma rede enquanto promete suporte humano rápido é perigoso. Cria uma expectativa de serviço que a base de custos não pode atender. A versão economicamente saudável da Glasvezel Assendorp cobra o suficiente, mantém redundância suficiente e usa fornecedores de forma inteligente. A versão não saudável compete em preços baixos, absorve clientes com alto suporte e depende da boa vontade do fornecedor quando ocorrem incidentes.
Sinais Não Oficiais São Úteis, Mas Não Definem o Veredito
Sinais não oficiais de mercado ajudam a mostrar como os clientes pensam, mas devem ser mantidos em seu devido lugar. A página Klantenvertellen é a fonte de sentimento mais direta: sete avaliações, uma pontuação média alta e comentários focados em atendimento personalizado, ajuda rápida e internet estável. Isso é evidência de apoio para a promessa da marca, mas a amostra é muito pequena para medir a satisfação geral do mercado. Também é um ambiente de avaliação convidada, não um censo neutro de clientes. O uso correto é qualitativo: clientes satisfeitos parecem valorizar exatamente os atributos de serviço que a empresa vende.
O tópico da comunidade KPN de 2020 é um tipo diferente de sinal. Um morador perguntou se a KPN poderia eventualmente usar a rede de fibra local iniciada em Assendorp e se a taxa de conexão de EUR 250 seria inevitável se ele não contratasse o provedor local. Isso não prova uma objeção generalizada, mas mostra que alguns clientes separam a fibra física da preferência por provedor. Para uma rede local, isso é tanto risco quanto oportunidade. O risco é que os moradores podem esperar por um provedor nacional preferido.
A oportunidade é que uma rede local aberta ainda pode ganhar valor de infraestrutura se esses provedores eventualmente participarem em termos aceitáveis.
Comentários no Tweakers em torno do marco de conexão de fibra de 2026 adicionam outro pequeno sinal. Um comentarista de Assendorp descreveu receber um único cabo com fibras separadas associadas à KPN e PLINQ/Glasvezel Assendorp. As threads de comentários não são registros de infraestrutura autoritativos. Ainda assim, apontam para um mercado no qual sobreposição, escolha de provedor e coordenação de obras civis são tópicos vivos para os consumidores. Isso se alinha com a visão da ACM de que múltiplas conexões de fibra por endereço podem melhorar a escolha e reduzir a dependência de empresas de rede para provedores sem sua própria rede fixa.
Também significa que operadoras locais enfrentam mais comparação na porta de casa.
Sites de terceiros de roteamento e geolocalização adicionam evidência, mas também exigem cautela. Páginas como BGP.tools, IPIP, IP2Location e IPinfo podem mostrar prefixos, caminhos AS, descrições e rótulos de geolocalização. São úteis para triangular que 45.93.40.0/22 é visível no contexto AS35224 da PLINQ e descrito com Glasvezel Assendorp. Não são registros de clientes, dados de qualidade de serviço ou prova de independência direta de rede. A geolocalização pode ser aproximada. As descrições de prefixo podem ficar atrasadas em relação à realidade do negócio. A visibilidade da rota pode mudar.
O julgamento do artigo, portanto, depende mais fortemente das páginas primárias da empresa, da associação RIPE, do monitor de mercado da ACM e dos termos públicos. Sinais não oficiais são incluídos apenas para moldar as questões de mercado: Os clientes valorizam o serviço local o suficiente para superar a preferência por marcas nacionais? O acesso aberto cria vantagem atacadista ou vazamento de varejo? As avaliações mostram uma vantagem de serviço repetível ou apenas um pequeno grupo feliz? A resposta permanece aberta até que métricas operacionais sejam divulgadas.
A Evidência Necessária para Provar Margem Durável
A evidência pública suporta uma tese crível, mas não comprovada. A Glasvezel Assendorp BV pode plausivelmente transformar responsabilidade local em margem se três condições se mantiverem. Primeiro, a rede local deve ter alta adoção ativa em uma pegada compacta. Segundo, os clientes empresariais devem comprar serviços de maior valor, como IP fixo, telefonia, TV, backup e suporte, em vez de apenas banda larga de baixo preço. Terceiro, os custos de fornecedores devem permanecer baixos e previsíveis o suficiente para que a qualidade do serviço local não seja comprimida por dependências upstream.
A evidência atual prova identidade, escopo de produto, alegações de rede local, contexto de recursos de numeração e pressão de mercado. Não prova retorno sobre capital. Os fatos ausentes são diretos. Quantas residências e empresas são passadas, conectadas e ativas? Que parcela dos clientes contrata o serviço de varejo da Glasvezel Assendorp em vez de outro provedor na rede? Qual é o ARPU mensal por produto residencial, empresarial, TV, voz e backup? Qual é o churn após períodos promocionais? Qual é a margem bruta após custos de atacado, conteúdo, voz, roteador, suporte e manutenção de rede?
Qual foi o capex por endereço passado e por endereço ativado? Quanta dívida ou financiamento da fundação suporta a rede? Quantas visitas de campo a operadora faz por mil clientes? Qual é o uptime real? Com que frequência o backup 4G é ativado para clientes empresariais? Quão concentradas estão as contas de PME?
Os fatos que melhorariam o julgamento também são claros. Uma alta taxa de ativação, baixo churn, ARPU empresarial materialmente acima do ARPU do consumidor, aquisição positiva de clientes por indicação, contratos de fornecimento com pisos de custo estáveis, baixas taxas de falha e adoção de backup pago mostrariam que o modelo local cria valor. Evidências de que outros provedores pagam para usar a rede sem corroer a economia de varejo seriam especialmente positivas, pois transformariam a abertura de uma reivindicação defensiva em uma linha de receita de infraestrutura.
Os fatos que enfraqueceriam o julgamento são igualmente concretos. Baixa adoção, forte dependência de planos residenciais de baixo preço, aumento nos custos da PLINQ ou de plataforma, penetração empresarial fraca, altas taxas de deslocamento de técnicos, compensação repetida por interrupções, incapacidade de aumentar preços ou migração de clientes para pacotes nacionais sugeririam que a responsabilidade local é uma história de retenção, em vez de um motor de margem. Uma fronteira confusa entre a BV, a fundação e a operadora de serviço também importaria se obscurecer quem financia atualizações e quem fica com o upside.
Por enquanto, a conclusão mais defensável é equilibrada. A Glasvezel Assendorp BV tem uma superfície operacional local real e uma narrativa comunitária mais nítida do que um revendedor genérico. Parece estar baseada em infraestrutura local significativa, tem evidência de membro RIPE e uma pegada de recursos de endereço visível, e vende exatamente os atributos de suporte que podem importar para PMEs e moradores que não gostam de helpdesks distantes. Mas margem durável não é visível no registro público. A empresa tem que converter confiança em densidade paga, não apenas em elogios.
Responsabilidade local é um produto pelo qual os clientes podem pagar; apenas contagem de clientes, ARPU, churn, capex e evidência de custos de fornecedores podem mostrar se pagam o suficiente.