
Resumo
- O que diz:Classic Tech e o preço da fibra barata no Nepal
- Tópico principal:Economia de ISPs regionais
- Contexto:ISP regional Ásia-Pacífico
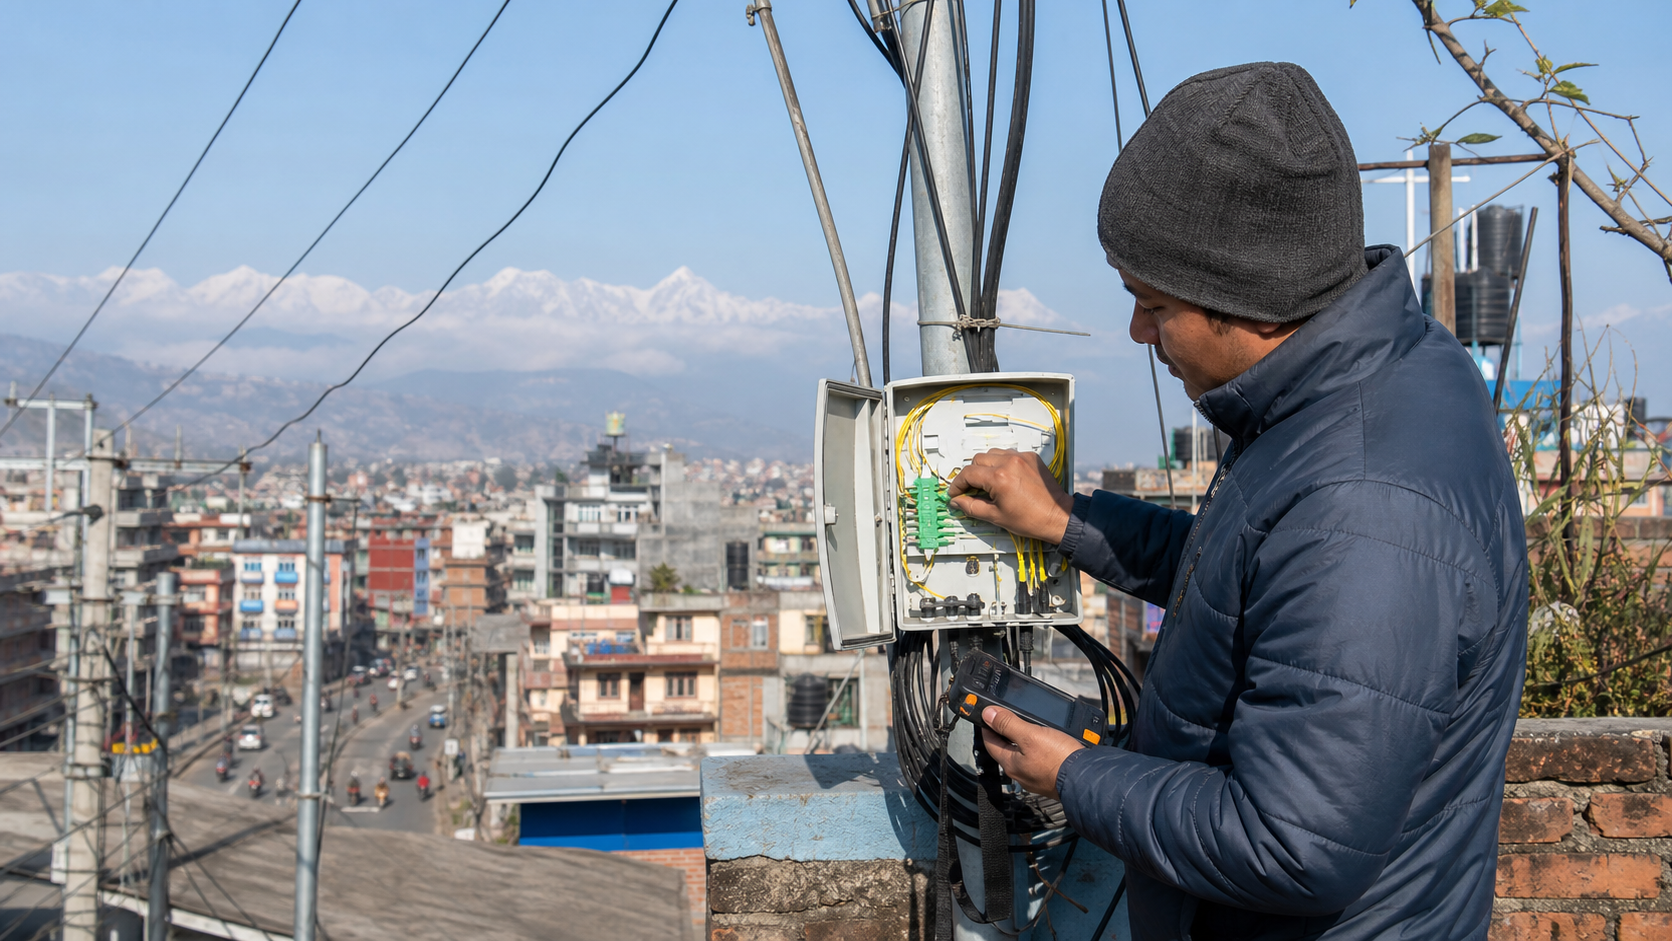
Em uma rua de Katmandu onde uma pequena agência de viagens, uma sala de tutoria e três apartamentos compartilham o mesmo emaranhado de fibra aérea, a decisão sobre banda larga não é abstrata. Uma família pode ver a Classic Tech oferecendo 50 Mbps a 369 Rs por mês, 100 Mbps a 627 Rs, 200 Mbps a 1.050 Rs e 300 Mbps a 1.300 Rs, excluindo IVA, em suas páginas de tarifas de 2026 (https://classic.com.np/best-internet-in-nepal-2026-classic-tech-price-plans-reviews/). Outra página de planos da Classic Tech mostra uma assinatura anual de 125 Mbps a 718 Rs por mês, com um depósito de 1.000 Rs para a ONU e um depósito de 500 Rs para TV se o cliente adicionar TV (https://classic.com.np/%E0%A4%9B%E0%A4%BF%E0%A4%9F%E0%A5%8B-125mbps-12-months/). Esses números são baixos o suficiente para tornar a fibra uma conta de utilidade pública. Eles também são baixos o suficiente para levantar a verdadeira questão: quanto de resiliência, mão de obra de suporte, redundância upstream e serviço da dívida pode ser financiado a partir de uma conta de banda larga doméstica nepalesa?
Essa é a maneira útil de ler a Classic Tech Pvt. Ltd. A empresa não é apenas um ISP local com uma ampla base de varejo. É um exemplo de uma troca econômica mais difícil: o mercado nepalês de banda larga fixa atingiu certa escala, mas a geografia, a cadeia de suprimentos e a regulamentação ainda se comportam como um mercado de infraestrutura de fronteira. O relatório Baisakh 2083 da Autoridade de Telecomunicações do Nepal, baseado em dados do final de abril de 2026, coloca o Nepal em 30.986.524 assinaturas de banda larga, das quais 27.498.552 são de banda larga móvel e 3.456.331 de banda larga fixa (https://nta.gov.np/uploads/contents/MIS_Baisakh_2083.pdf). Na tabela de banda larga fixa, a Classic Tech tinha 286.303 linhas de fibra, 650 linhas sem fio, 286.953 conexões totais de banda larga fixa, uma participação de 8,23% e o quinto lugar atrás da WorldLink, Nepal Telecom, Dish Media Network e Vianet. O resumo da Nepal News dos mesmos dados da NTA torna o significado social óbvio: a banda larga fixa atinge apenas cerca de metade da população após a aplicação do multiplicador domiciliar, enquanto a banda larga móvel domina o número de assinaturas nacionais (https://english.nepalnews.com/s/science-technology/connected-but-not-equal-nepals-internet-boom-still-leaves-millions-behind/).
A escala não resolveu o problema de margem. Quanto maior um provedor de fibra nepalês se torna, mais ele precisa gastar em conexões de último quilômetro, roteadores de reposição, agências, fixações em postes, largura de banda internacional, técnicos locais, gerenciamento de chamadas e disciplina de crédito ao cliente. A revisão da CARE Ratings Nepal de fevereiro de 2025 sobre a Classic Tech descrevia uma empresa com receita operacional de 921 milhões de Rs no AF24, abaixo dos 951 milhões de Rs no AF23, mas com margem PBILDT maior de 28,26% após redução nos custos de largura de banda e despesas salariais (https://www.careratingsnepal.com/upload/CompanyFiles/PR/202502090241_Classic_Tech_Private_Limited_-_Bank_Facilities_Ratings_Revised.pdf). O mesmo relatório revisou a classificação das facilidades de longo prazo para CARE-NP B, manteve as facilidades de curto prazo em CARE-NP A4 e destacou liquidez apertada, atrasos no serviço da dívida, concentração de receita de varejo, intensidade de capital e requisitos regulatórios. Esse é o julgamento central do artigo: o problema comercial da Classic Tech não é se o Nepal quer banda larga. Ele claramente quer. O problema é se um operador de banda larga fixa de médio porte pode transformar fibra de varejo barata, visível e pré-paga em caixa sustentável após pagar pelas operações em cidades montanhosas e risco upstream.
A identidade da Classic Tech é bem documentada, embora alguns detalhes ainda sejam irregulares nos registros públicos. O whois da APNIC para AS55915 identifica CLASSIC-NP como Classic Tech Pvt. Ltd., com a organização APNIC ORG-CTPL4-AP, país NP, endereço em New Baneshwore e data da última modificação em 30 de junho de 2025 (https://wq.apnic.net/apnic-bin/whois.pl?object_type=aut-num&searchtext=AS55915). O PeeringDB lista a rede como ClassicTech Pvt. Ltd., também conhecida como Classic e CT, com ASN 55915, tipo de rede NSP, 35 prefixos IPv4, 15 prefixos IPv6, níveis de tráfego de 100 a 200 Gbps e proporção de tráfego principalmente de entrada (https://www.peeringdb.com/net/3720). A página da organização no PeeringDB coloca a empresa em New Baneshwor, Katmandu, e liga a rede ao mesmo site (https://www.peeringdb.com/org/4439). Essas não são afirmações de marketing; são registros operacionais que mostram a Classic Tech como uma entidade real com números de Internet e interconexão.
A história pública da empresa é uma transição do varejo para o corporativo. Sua página inicial indica que opera desde 2009 e alcançou 103 pontos de venda em 74 distritos (https://classic.com.np/). Um guia de velocidade da Classic Tech 2026 dá uma afirmação de cobertura semelhante, indicando que a empresa opera 106 pontos de venda em 74 distritos, enquanto oferece planos residenciais de 50 Mbps, 100 Mbps, 200 Mbps e 300 Mbps (https://classic.com.np/which-internet-speed-is-best-for-your-home-in-nepal-2026-updated-guide/). Sua página corporativa promete fibra dedicada, largura de banda simétrica, disponibilidade de 99,9%, endereços IP estáticos, monitoramento 24/7, compromissos de resposta no local em 4 horas e casos de uso para hotéis, educação, hospitais, centros de jogos e redes intranet (https://classic.com.np/corporate/). O modelo de serviço anunciado não é apenas internet doméstica barata. É um modelo misto: o varejo de massa fornece escala e marca, as linhas PME e corporativas devem aumentar a receita média por conta, e os serviços para outras redes podem transformar a infraestrutura em receita de atacado.
A questão é se o mix é grande o suficiente. O relatório anterior da CARE de 2023 indicava que a Classic Tech passou de Zero Point Remit Private Limited para um ISP em 2010 e para um provedor de serviços de rede em 2014, tinha cerca de 0,23 milhão de assinantes ativos em meados de julho de 2022 e obtinha cerca de 90% de sua receita da internet de varejo (https://www.careratingsnepal.com/upload/CompanyFiles/PR/202303090324_Classic-Tech-Private-Limited-Rating-Assigned-to-Bank-Facilities.pdf). O relatório de fevereiro de 2025 reduziu a estimativa da participação do varejo para cerca de 85% da receita total, mas indicou que a receita por serviço no AF24 ainda vinha principalmente do varejo: os serviços de internet para clientes de varejo e os serviços de suporte e manutenção para clientes de varejo contribuíam cada um com 42% da receita total, enquanto os serviços para outros ISPs contribuíam com 8%. Isso importa porque suporte e manutenção não são um add-on de software no Nepal. É um centro de custos de serviço de campo que se torna visível sempre que um cabo de fibra quebra, uma ONU falha, um cliente muda de cômodo, um armário de rua perde energia ou uma família pré-paga anual espera restauração no mesmo dia.
Os números de assinantes também exigem interpretação cuidadosa. A tabela de abril de 2026 da NTA dá à Classic Tech 286.953 conexões de banda larga fixa, mas o instantâneo da CARE de 15 de dezembro de 2024 descrevia 0,17 milhão de assinantes ativos e uma participação de mercado de 5,77%. Essa diferença pode refletir timing, definições, categorias de relatório, recuperação de conexões relatadas ou diferenças entre clientes financeiramente ativos e conexões de banda larga fixa contadas pelo regulador. Não deve ser forçado em uma linha reta única.
A leitura mais prudente é que a Classic Tech é grande o suficiente para afetar o mercado de banda larga do Nepal, mas não grande o suficiente para ditar a economia do mercado. A WorldLink sozinha tinha 1.078.709 conexões de banda larga fixa e uma participação de 30,93% na tabela da NTA de abril de 2026, enquanto Nepal Telecom, Dish Media Network e Vianet estavam cada uma em torno de 10-11%. A Classic Tech é uma operadora séria em escala nacional, mas ainda negocia com um mercado dominado por empresas que podem distribuir custos de rede e suporte por bases maiores.
A comparação de preços mostra por que a pressão é estrutural. O plano residencial de 300 Mbps da Classic Tech a 15.600 Rs por ano sem IVA não está longe do preço anual de 300 Mbps da WorldLink a 15.600 Rs para um plano apenas de internet (https://worldlink.com.np/internet-plan/standard-package-300-mbps-for-12-monthsinternet-only/). A página WiFi 6 da Vianet lista 250 Mbps a 13.800 Rs, 400 Mbps a 15.600 Rs e 600 Mbps a 22.500 Rs, preços incluindo IVA (https://www.vianet.com.np/vianetwifi6/). O resumo de 2026 do NepaliTelecom para DishHome Fibernet coloca um plano anual de 300 Mbps apenas de internet a 11.991 Rs e um plano anual de 200 Mbps a 10.177 Rs (https://www.nepalitelecom.com/dish-home-fiber-internet). Os resumos de planos de terceiros são menos autoritários do que as páginas de preços das operadoras, mas a direção é clara: os grandes ISPs nepaleses competem na velocidade anunciada e no preço do plano anual, não em um prêmio confortável pela confiabilidade. Quando uma conexão de 300 Mbps é tratada como um produto familiar, o provedor deve encontrar sua margem no sourcing, densidade da rede, controle de churn e disciplina da mão de obra.
As páginas de preços públicas da Classic Tech fazem o mesmo ponto a partir da base do mercado. Uma conexão residencial de 50 Mbps a 369 Rs por mês sem IVA é um ticket de entrada agressivamente baixo. Se uma família paga anualmente, a empresa pode receber o dinheiro adiantado, mas a obrigação de custo se estende por todo o período. O roteador deve ser instalado. O cabo de fibra deve sobreviver ao clima e às obras na rua. O help desk deve atender. O portal do cliente deve funcionar. O tráfego upstream deve ser pago. A expectativa do cliente não é precificada como "melhor esforço", mesmo que os termos e condições digam que as velocidades do serviço são velocidades máximas e podem variar de acordo com as condições da rede (https://classic.com.np/terms-and-conditions/). A fibra anual barata tem, portanto, uma vantagem de financiamento embutida e uma desvantagem de responsabilidade de serviço embutida. O pré-pagamento ajuda o capital de giro hoje; cada interrupção não resolvida gasta a marca e a probabilidade de renovação amanhã.
A aritmética comercial fica mais nítida quando se usam os números da CARE. A receita operacional do AF24 de 921 milhões de Rs não era uma base de receita enorme para uma empresa que afirma alcance nacional, facilidades bancárias de 1,5 bilhão de Rs e necessidades contínuas de capex. A CARE indicou que as taxas de largura de banda representavam cerca de 79% do custo das vendas, e uma redução de 27% ano a ano nos custos de largura de banda ajudou a aumentar a margem do AF24.
Isso é uma boa notícia, mas também revela a sensibilidade: se os preços da largura de banda caírem, a margem melhora; se os custos upstream, o acesso a moeda estrangeira, as condições de pagamento internacional ou a composição do tráfego se deteriorarem, a margem pode ser rapidamente comprimida. A CARE também indicou que os encargos com benefícios de funcionários caíram de 234 milhões de Rs no AF23 para 168 milhões de Rs no AF24 após a integração das equipes de suporte. Isso sugere que a administração estava cortando ativamente os custos operacionais.
Também sugere o risco: o suporte de campo pode se tornar mais eficiente, mas não pode ser eliminado em um mercado de conexões em telhados e famílias pré-pagas.
O balanço faz parte da história operacional. A CARE relatou uma relação dívida/patrimônio geral de 2,69 vezes no AF24, uma cobertura de juros de 4,00 vezes e uma dívida total em relação às acumulações de caixa brutas de 4,21 vezes. Esses não são números de emergência por si só, mas a linguagem da classificação ainda era brutal em relação à liquidez apertada e aos atrasos no serviço da dívida. Para um operador de fibra, a alavancagem financeira não é uma abstração contábil. É a forma como a cobertura é estendida antes que haja clientes suficientes em uma nova área para pagar a construção.
Uma nova área requer fibra de distribuição, splitters, armários, equipamento do cliente e cobertura de agência ou parceiro. A equipe de vendas pode vender rapidamente planos anuais se os preços forem atraentes. O retorno do investimento depende da adoção, renovação, carga de suporte, concorrência local e custo de manter a rede viva durante a monção, cortes de construção e incidentes elétricos.
As evidências de rede mostram uma empresa que não está isolada da economia da internet em geral. bgp.tools lista AS55915 como uma rede BGP de 15 anos com cobertura RPKI válida sobre prefixos visíveis e mostra um upstream rotulado Classic Tech Transit, além de pares incluindo Cloudflare e outras redes (https://bgp.tools/as/55915). A página BGP da Hurricane Electric lista os prefixos da Classic Tech incluindo blocos IPv4 como 45.64.160.0/22, 49.236.212.0/22, 103.1.92.0/22, 103.51.16.0/22 e 103.192.76.0/22, e IPv6 2407:5200::/32; também mostra presença no exchange npIX em Katmandu (https://bgp.he.net/AS55915). A página npIX DH do PeeringDB lista a ClassicTech Pvt. Ltd. sob AS55915 com uma porta de 10G e política aberta no exchange (https://www.peeringdb.com/ix/241). Esses registros não divulgam capacidade total, design de redundância ou contratos de trânsito pagos, mas indicam uma rede tentando manter o tráfego local local e reduzir o custo do conteúdo de entrada popular.
Essa interconexão local é comercialmente importante. Um ISP de varejo vendendo planos de 200 Mbps e 300 Mbps para famílias que fazem streaming não pode sobreviver se cada vídeo, atualização de software e feed social viajar por um trânsito internacional caro. Peering, caches e rotas de exchange locais fazem parte da pilha de margem. O site da Classic Tech promove IPTV, Wi-Fi 6 e autoatendimento via aplicativo (https://classic.com.np/wi-fi6/). A descrição do aplicativo da empresa indica que os clientes podem verificar datas de expiração, uso, planos e contatos de agências, e podem criar tickets de suporte ou ligar e enviar e-mail para suporte (https://play.google.com/store/apps/details?hl=en_US&id=com.classic.np.app). Essas não são apenas conveniências para o usuário. São instrumentos para mover clientes de filas telefônicas para canais gerenciados, reduzir visitas técnicas, coletar renovações e reduzir o churn. Em um mercado de ARPU baixo, o aplicativo e o NOC fazem parte do mesmo sistema econômico que o cabo de fibra.
O lado upstream é o risco mais difícil. O mercado de internet do Nepal depende fortemente de rotas e provedores fora do país. The Kathmandu Post relatou em setembro de 2024 que os ISPs nepaleses enfrentavam atrasos nos pagamentos a provedores upstream indianos, principalmente Tata e Airtel, e citou um funcionário dizendo que o Nepal depende fortemente de provedores upstream indianos e que mudar para a China não é algo que possa ser feito da noite para o dia (https://kathmandupost.com/money/2024/09/21/internet-shutdown-looms-as-indian-firms-dues-unpaid-for-years). O mesmo relatório indicou que os provedores indianos forneciam cerca de 90% do serviço de internet do Nepal, com a Airtel por volta de 70% e a Tata por volta de 20%. A AP reportou em 2 de maio de 2024 que os serviços de banda larga foram interrompidos em grande parte do Nepal depois que provedores indianos pararam de fornecer serviços devido a falta de pagamento por operadores privados, enquanto a Nepal Telecom, estatal, continuava operação normal (https://apnews.com/article/1135220df29dbce698555df2e9cae793). O cliente que compra um plano de fibra barato pode não ver essa dependência, mas o tesoureiro do ISP sim.
O próprio problema de provedor da Classic Tech tornou-se público via Ncell. New Business Age reportou no final de 2025 que a Ncell havia avisado sobre a suspensão dos serviços de largura de banda para a Classic Tech devido a contas não pagas, citando um contrato de serviço principal em vigor desde 25 de março de 2024, e afirmando que um responsável da Classic Tech reconheceu os pagamentos em atraso enquanto argumentava que a empresa tinha alternativas e não permitiria interrupção (https://newbusinessage.com/news/46802/ncell-warns-of-bandwidth-suspension-over-classic-techs-unpaid-dues/). O mesmo artigo citava dados da NTA da época mostrando a Classic Tech com 268.000 assinantes e participação de mercado de 7,98%, e citava números da CARE mostrando receita do AF24 de 921 milhões de Rs. Os termos comerciais exatos da relação com a Ncell não são públicos. O que é público é a forma do risco: uma empresa de banda larga fixa de médio porte pode ser grande o suficiente para dever dinheiro a um grande provedor, mas pequena o suficiente para que uma disputa com um provedor se torne um evento de confiança do mercado.
A regulamentação adiciona outra camada. A disputa na Suprema Corte do Nepal sobre royalties e taxas do Fundo de Desenvolvimento de Telecomunicações Rurais mudou a economia das receitas de manutenção e suporte. The Rising Nepal reportou em maio de 2024 que o veredito da Suprema Corte autorizava a cobrança de royalties e taxas de desenvolvimento de telecomunicações rurais dos ISPs, e declarou que os provedores de serviços devem pagar 4% de sua receita anual em royalties e 2% de sua receita anual ao RTDF (https://risingnepaldaily.com/news/42844). Esse artigo também reportou que mais de 310 milhões de Rs ainda estavam por ser recuperados da Classic Tech. New Business Age depois reportou que os ISPs se preparavam para solicitar facilidades de pagamento parcelado após o veredito completo, e declarou que os responsáveis da NTA não tinham autoridade direta para conceder cronogramas sem uma decisão de nível superior (https://newbusinessage.com/news/41119/royalty-dispute-isps-to-request-for-installment-facility-to-the-government/). A revisão da CARE de fevereiro de 2025 ligou diretamente a mesma questão à Classic Tech, observando que os royalties e o RTDF sobre as taxas de manutenção e suporte, que representavam cerca de 42% da receita do AF24, provavelmente moderariam as margens.
O RTDF não é apenas uma linha fiscal. Faz parte do compromisso político do Nepal em torno da conectividade: os operadores coletam receitas de famílias e empresas, o estado exige contribuições para conectividade rural e infraestrutura pública, e o regulador usa os relatórios para medir o progresso nacional. A Republica descreveu o RTDF como um fundo coletado de provedores de serviços de telecomunicações e internet licenciados para o desenvolvimento de telecomunicações rurais, com os provedores contribuindo com 2% de sua receita anual (https://myrepublica.nagariknetwork.com/news/rs-22-bn-collected-in-rtdf). Para a Classic Tech, isso cria uma dupla restrição. A empresa se beneficia do impulso nacional para expandir a banda larga e da expectativa do consumidor de que a fibra alcance além dos bairros ricos de Katmandu. Mas cada expansão para áreas de menor densidade ou mais difíceis de manter torna o caso de margem mais dependente da política de subsídios, acesso a postes, disciplina de direito de passagem e disposição do cliente em pré-pagar.
A geografia não é um slogan no Nepal; é um fator de custo. A fibra no vale de Katmandu pode ser densa e comercialmente atraente, mas mesmo lá, a fibra aérea, cortes de estrada, renovação de edifícios e interrupções de energia podem fragilizar o último quilômetro. Fora do vale, menor densidade e terreno mais difícil alongam o período de retorno. O terremoto de 2015 mostrou por que a resiliência tem um preço econômico. O relato da APNIC sobre a restauração pós-terremoto indicou que os links internacionais e os principais datacenters do Nepal sobreviveram, mas a conectividade de último quilômetro sofreu com linhas de energia caídas, torres danificadas e cabos de fibra aérea cortados; também observou que na primeira noite não havia eletricidade e grande parte da internet estava offline (https://blog.apnic.net/2016/05/25/restoring-internet-nepal-one-year-quake/). Um artigo acadêmico posterior sobre o impacto do terremoto e as infraestruturas de telecomunicações no Nepal estimou os danos aos ISPs em 0,2 milhão de USD e as perdas em 4,67 milhões de USD, e pediu planejamento de infraestrutura crítica com opções de localização e redundância (https://www.sciencedirect.com/science/article/pii/S1757780223004791).
Essa história de desastre não deve ser usada para fazer da Classic Tech uma história de serviços de emergência. O ponto mais relevante é econômico. Uma conexão de fibra barata é precificada para meses normais, mas a rede deve ser construída para os dias anormais. A página sobre o terremoto no Nepal do Cluster de Telecomunicações de Emergência descreve a necessidade humanitária de internet compartilhada e telecomunicações de segurança após o terremoto de 2015 (https://www.etcluster.org/emergencies/nepal-earthquake). A análise da First Monday sobre a internet nepalesa após o terremoto de Gorkha argumentou que números impressionantes de assinatura podem mascarar cobertura e uso desiguais, especialmente onde o terreno e a renda moldam a conectividade (https://firstmonday.org/ojs/index.php/fm/article/view/8071/6613). Para um ISP de varejo, resiliência significa diversidade de rotas, equipamento sobressalente, baterias de backup, equipes de campo e comunicação com o cliente. Cada item custa dinheiro antes de produzir uma melhoria visível em uma captura de tela de teste de velocidade.
O sentimento do cliente é onde esses custos ocultos se tornam públicos. A página de avaliações da App Store da Classic Tech não é um conjunto de dados de qualidade de serviço estatisticamente limpo, mas é um sinal útil: as avaliações visíveis reclamam de interrupções, atendimento ao cliente lento, desempenho do aplicativo e dificuldade em obter resolução (https://apps.apple.com/np/app/classic-tech/id1451414259?platform=iphone&see-all=reviews). As avaliações do Google Play mostram uma mistura semelhante de utilidade do aplicativo e reclamações sobre interrupções de internet e resposta do suporte (https://play.google.com/store/apps/details?hl=en_US&id=com.classic.np.app). Um tópico do Reddit de meados de 2026 discutia ansiedade sobre o status da Classic Tech, contas não pagas, saldos pré-pagos e continuidade do serviço (https://www.reddit.com/r/technepal/comments/1tigsnf/classic_tech_closing/). Nada disso prova uma taxa de falha de rede específica. Mostra a realidade do lado da demanda da banda larga pré-paga anual: quando os clientes temem que o suporte ou a continuidade seja fraco, a ferramenta de aquisição mais barata do ISP pode se tornar um acelerador de churn.
Os próprios termos e políticas da empresa mostram como a promessa ao consumidor é limitada. A política de uso justo da Classic Tech indica que a FUP afeta uma porcentagem muito pequena de usuários e dá um exemplo a 300 Mbps onde a velocidade máxima se aplica até 2.500 GB em um ciclo de faturamento antes de ajustes progressivos de largura de banda para 220 Mbps, 200 Mbps e 180 Mbps em limites mais altos (https://classic.com.np/fair-usage-policy/). Os termos e condições indicam que as velocidades dos planos são velocidades máximas e podem variar de acordo com as condições da rede, tráfego, desempenho dos dispositivos e outros fatores; também indicam que a empresa não garante conectividade ininterrupta ou livre de erros (https://classic.com.np/terms-and-conditions/). Essas cláusulas são normais para banda larga. Mas não apagam a expectativa vivida pelo consumidor de que um plano residencial anual "ilimitado" funcione sempre que a escola, remessas, jogos, videochamadas e mensagens de trabalho precisarem.
É aqui que a mão de obra de suporte da Classic Tech se torna uma variável de margem em vez de um detalhe de back-office. O relatório da CARE indicando que as despesas salariais diminuíram significativamente após a integração da construção da rede, suporte de infraestrutura e trabalhadores de campo é financeiramente positivo. No entanto, a mesma empresa anuncia suporte 24/7, suporte prioritário em planos e resposta no local em 4 horas para empresas. Se o suporte for muito generoso, os custos de mão de obra e deslocamento técnico consomem a assinatura.
Se o suporte for muito enxuto, as reclamações dos clientes prejudicam a renovação e tornam a aquisição mais cara. O aplicativo, o call center, a rede de agências, os parceiros revendedores e as equipes de campo fazem, portanto, parte de uma única equação operacional: a empresa deve resolver as falhas com custo baixo o suficiente para preservar a margem e rápido o suficiente para preservar a confiança.
A concorrência torna essa equação implacável. A WorldLink pode liderar com escala e presença de marca densa. A Nepal Telecom pode combinar banda larga fixa com alcance de telecom estatal. A DishHome pode oferecer pacotes a partir de uma base de TV. A Vianet pode competir em Wi-Fi 6 e posicionamento de serviço. Subisu, Websurfer, Techminds, Wifi Nepal, CG Communications e provedores regionais completam as escolhas.
A tabela de abril de 2026 da NTA mostrava o mercado de banda larga fixa ao mesmo tempo concentrado e lotado: o líder detinha quase um terço da participação, mas os vinte primeiros mais "Outros" ainda continham muitos operadores tentando ganhar ou defender nichos locais. O relatório de 2025 da CARE descrevia um mercado no qual os cinco maiores ISPs detinham 72% da participação em 15 de dezembro de 2024, enquanto os sete maiores, incluindo a Classic Tech, detinham 84%.
Isso significa que a Classic Tech está encurralada de ambos os lados: falta-lhe a escala do líder, mas enfrenta rivais menores que podem definir preços agressivos em certos bairros.
Os rumores não oficiais de aquisição envolvendo a Ncell devem ser lidos nesse contexto. Developing Telecoms reportou em 2024 que a Ncell negou rumores de mercado de que havia fechado um acordo para assumir a Classic Tech, ao mesmo tempo em que confirmou seu interesse em oportunidades de ISP (https://developingtelecoms.com/telecom-business/operator-news/17343-ncell-denies-rumors-of-deal-to-take-over-isp-classic-tech.html). NepaliTelecom também escreveu que a Ncell negou um acordo de aquisição fechado com a Classic Tech, mas disse que estava explorando ativamente oportunidades de ISP (https://www.nepalitelecom.com/ncell-buys-classic-tech). O sinal importante não é se esse acordo específico existiu. É que os operadores móveis, ISPs fixos e a demanda doméstica por alto consumo de conteúdo estão convergindo. O interesse da Ncell na banda larga fixa faria sentido estrategicamente, pois os dados móveis e o Wi-Fi doméstico competem pela mesma carteira das famílias, enquanto a Nepal Telecom já opera tanto móvel quanto FTTH. Para a Classic Tech, qualquer parceria ou mudança de propriedade seria sobre a solidez do balanço, o poder de negociação upstream e a monetização da base de clientes, não apenas a marca.
O ciclo de caixa por trás desse mercado é facilmente mal compreendido. A fibra anual pré-paga parece atraente porque o operador recebe o dinheiro antes que cada mês de serviço seja entregue. Esse dinheiro pode financiar roteadores, conexões e pagamentos a provedores. Mas a receita pré-paga também cria uma promessa. Um cliente que pagou por 12 meses tem menos probabilidade de tolerar interrupções repetidas do que um usuário de dados móveis pré-pago, pois a família já se comprometeu e espera que o ISP assuma o risco de continuidade.
Se a base de clientes do provedor cresce, as novas cobranças pré-pagas podem esconder o custo de suporte de contas mais antigas. Se o crescimento desacelera, a mesma empresa deve financiar falhas, prevenção de churn e contas de provedores a partir de um fluxo menor de novos pagamentos antecipados. É por isso que a escala de assinantes, o crescimento da receita e a qualidade do suporte devem ser lidos juntos, não separadamente.
As tarifas baixas da Classic Tech aguçam essa questão de ciclo de caixa. Um plano de 50 Mbps pode recrutar estudantes, inquilinos, pequenas lojas e famílias que, de outra forma, dependeriam fortemente de dados móveis. Um plano de 300 Mbps pode atrair famílias de classe média para streaming, jogos e teletrabalho, criando um tráfego noturno muito maior. A empresa obtém uma base mais ampla, mas o mix de tráfego se torna mais pesado. Se o uso crescer mais rápido do que a receita por conta, as economias de sourcing em largura de banda e cache não são opcionais; elas são o plano de margem.
O primeiro limite de 2.500 GB na página FUP para um exemplo de 300 Mbps é generoso para uma família normal, mas também revela o teto econômico. Um plano "ilimitado" é comercialmente sustentável apenas quando os usuários extremos são gerenciados, o conteúdo popular é armazenado em cache ou trocado localmente, e famílias suficientes usam menos do que a capacidade anunciada na prática.
A diferença entre a densidade de Katmandu e a cobertura distrital é outra variável pública ausente. Um grupo de edifícios de vários andares no vale pode justificar splitters de fibra, armários, técnicos de agência e equipamentos sobressalentes porque muitas contas pagantes estão próximas umas das outras. Um distrito semiurbano ou de colina pode exigir mais deslocamento, mais exposição ao clima e menos contas por quilômetro.
A afirmação da Classic Tech de 74 distritos é valiosa como sinal de marca, mas a economia depende da distribuição sob esse número: quais distritos têm densidade de fibra profunda, quais têm apenas pontos de serviço, quais rotas são redundantes e quais localidades dependem de vendas por parceiros ou revendedores? A empresa não publica quilômetros de rota, taxa de adoção por bairro, despesas de aluguel de postes ou tempo de deslocamento para reparos.
Sem esses fatos, o público deve usar a participação de assinantes, o número de pontos de venda, o nível de tarifa e o feedback das agências de classificação como proxies para a margem da rede de acesso.
A oferta corporativa é a maneira óbvia de melhorar essa margem, mas não é automaticamente fácil. A internet dedicada para empresas deve ter melhor receita por cliente do que a fibra residencial, especialmente quando endereços IP estáticos, largura de banda simétrica, hardware gerenciado, separação VLAN, suporte para hospitais ou hotéis, links intranet e monitoramento estão incluídos. Um cliente corporativo também pode ter menos churn se o circuito estiver vinculado às suas operações. Mas o serviço corporativo é pesado em credibilidade.
Um hotel, escola ou hospital que compra um SLA não quer uma explicação de estilo consumidor após uma falha; ele quer escalonamento, peças sobressalentes, diversidade de rotas, restauração documentada e um gerente de conta capaz de tomar uma decisão. A página corporativa da Classic Tech anuncia exatamente esses recursos. O teste comercial é se a empresa pode comprová-los com frequência suficiente para ganhar contas de maior valor sem superconstruir capacidade dedicada cara para clientes que ainda negociam como famílias.
A linha de atacado e serviços para ISPs é menor, mas estrategicamente interessante. A repartição do AF24 da CARE colocava os serviços para outros ISPs em 8% da receita total. Não é suficiente para redefinir a empresa, mas sugere que a Classic Tech possui ativos que podem ser vendidos além das assinaturas diretas de varejo. A receita de atacado pode monetizar rotas, capacidade, presença local ou backhaul onde outro provedor falta profundidade. Também pode criar risco de contraparte se as próprias cobranças do comprador forem fracas.
Os registros públicos de BGP e PeeringDB não revelam o suficiente para saber qual parte da rede da Classic Tech é revendida ou usada por provedores menores. No entanto, em um mercado lotado, o atacado pode ser uma das poucas maneiras de um operador de médio porte ganhar dinheiro com concorrentes em vez de apenas combatê-los pela próxima renovação de família.
O lado do conteúdo local merece a mesma atenção. O peering no npIX e as relações visíveis nos bancos de dados de roteamento públicos não são badges de vaidade. Eles afetam quantos pacotes precisam ser comprados via trânsito de longa distância e quantos podem ser trocados localmente ou servidos a partir de caches. Uma família não se importa se seu fluxo de vídeo chega via exchange local, cache de conteúdo ou trânsito internacional; ela vê apenas buffer ou reprodução suave. O ISP se importa porque o custo e a exposição a falhas diferem.
Uma rede com melhor disciplina de troca local pode defender planos baratos de alta velocidade de forma mais crível do que uma rede que compra muito tráfego em links upstream caros. O perfil de tráfego principalmente de entrada da Classic Tech no PeeringDB corresponde a uma rede de consumo onde os usuários baixam conteúdo muito mais do que enviam tráfego.
Isso também explica por que os conflitos upstream criam mais medo do que seu efeito técnico imediato. Uma rede pode ter várias rotas e ainda sofrer se um grande provedor pagante apertar o crédito ou se o acesso a moeda estrangeira desacelerar a liquidação. As reportagens de The Kathmandu Post e AP de 2024 mostram que o estresse nos pagamentos a provedores pode se tornar um problema de serviço nacional, não apenas uma questão de faturamento bilateral. A reportagem de New Business Age sobre Ncell e Classic Tech trouxe essa vulnerabilidade geral para o nível da empresa.
Mesmo que a Classic Tech tenha alternativas, as alternativas têm limites de preço, capacidade e timing. Uma rota alternativa pode manter os serviços vivos enquanto custa mais, oferece latência maior ou requer engenharia de tráfego de emergência. O golpe na margem pode acontecer antes que o cliente note o desvio de rede.
Os pagamentos regulatórios funcionam de forma semelhante. Uma decisão judicial ou uma cobrança de atrasados não corta um cabo de fibra em Lalitpur, mas muda o caixa disponível para manter esse cabo. O aviso da CARE sobre royalties e RTDF sobre taxas de manutenção e suporte é particularmente importante porque essas taxas não são periféricas ao modelo da Classic Tech. Se a receita de suporte e manutenção for tratada como receita de telecom para fins de royalties e fundo de desenvolvimento, então a parte da fatura que ajuda a financiar a mão de obra de campo também sofre um encargo estatutário adicional.
Os provedores podem tentar redefinir preços, mas o mercado de tarifas competitivo do Nepal torna difícil um repasse completo. Os provedores podem cortar custos, mas os cortes de suporte aparecem nas reclamações. Os provedores podem solicitar facilidades de pagamento parcelado, mas os prazos ainda devem ser pagos com caixa futuro.
Há também uma assimetria de economia política entre as expectativas públicas e as margens privadas. O Nepal quer que a fibra se espalhe porque a banda larga fixa suporta educação, remessas, pequenas empresas, serviços públicos e comunicação em desastres. Os consumidores querem preços baixos porque a renda familiar é limitada e os dados móveis continuam sendo uma opção de reserva. O regulador quer taxas e qualidade. Os provedores querem pagamentos pontuais. Os credores querem serviço da dívida. Os funcionários e contratados de campo querem trabalho estável. Cada demanda é individualmente razoável.
Juntas, elas deixam um ISP de médio porte com pouca margem de manobra. É por isso que a história da Classic Tech deve ser lida como economia de infraestrutura, não apenas concorrência de telecom. A empresa vende um produto de conforto mensal enquanto opera uma rede de capital intensivo em uma geografia onde as falhas são físicas e o risco de provedor é internacional.
O sinal do suporte ao cliente deve, portanto, ser levado a sério sem ser exagerado. As reclamações na App Store e no Reddit não são dados de falha auditados, e usuários irritados são mais motivados a publicar do que usuários satisfeitos. Mas quando os mesmos temas se repetem – resposta lenta, problemas de aplicativo, interrupções de linha, incerteza sobre saldo pré-pago – eles apontam para o centro de custos mais importante. Uma empresa de banda larga pode sobreviver a alguma negatividade pública se tiver preços baixos e ampla cobertura.
Ela não pode agravar um sentimento fraco com continuidade incerta, pois a renovação anual é o momento em que a família decide se o preço baixo compensou o estresse. Nesse sentido, o help desk não defende apenas a qualidade do serviço; ele defende a coleta de caixa futuro.
As opções competitivas da Classic Tech são, portanto, estreitas, mas reais. Ela pode defender a base com planos de entrada baratos e depois usar Wi-Fi 6, IPTV e planos de maior velocidade para aumentar a receita por família. Ela pode continuar a transferir o suporte para o aplicativo e portal do cliente para reduzir o custo do call center. Ela pode aprofundar o peering local e o cache para que a demanda de streaming não destrua a economia da largura de banda. Ela pode mirar contas PME, corporativas e de atacado onde o preço não é o único critério de compra. Ela pode negociar obrigações regulatórias e de provedores em cronogramas previsíveis.
Ela pode usar seletivamente a cobertura distrital, investindo mais profundamente onde a densidade e a economia de renovação justificam, em vez de tratar a presença nacional como uma obrigação uniforme. Nenhuma dessas ações é glamourosa. São as ferramentas comuns de um operador de banda larga fixa tentando tornar a escala lucrativa.
O risco estratégico é que cada ferramenta depende de execução em uma parte diferente da empresa. A precificação é comercial. O peering é técnico. As condições de provedor são financeiras. Os atrasados regulatórios são jurídicos e políticos. O autoatendimento via aplicativo é produto e suporte. As vendas corporativas exigem gestão de conta e confiabilidade de campo. A resiliência de rotas exige capex. Um grande operador histórico pode sobreviver a uma fraqueza em uma área porque outras áreas sustentam a empresa. Um pequeno operador local pode evitar parte da complexidade mantendo-se estreito.
A Classic Tech está no meio, com visibilidade nacional e grandes obrigações, mas não poder de mercado de líder. Essa posição mediana é por que a empresa vale a pena ser acompanhada.
O melhor argumento da Classic Tech é que ela já cruzou vários limites difíceis. Ela possui uma marca nacional reconhecida de varejo, recursos de rede registrados na APNIC, peering público, cobertura visível de distritos, uma ampla base de assinantes reportada pela NTA e um portfólio de serviços que vai de internet doméstica barata a largura de banda dedicada corporativa. Ela também tem uma base de custos que pode melhorar quando o sourcing de largura de banda fica mais barato e as operações de suporte se tornam mais eficientes.
Os números do AF24 da CARE mostram que a margem pode aumentar mesmo quando a receita cai, o que significa que a administração tem algumas alavancas. Se a empresa puder aumentar a participação de clientes corporativos, intranet, atacado e de maior velocidade sem perder a base de varejo pré-paga, sua economia pode melhorar.
O cenário baixista é igualmente direto. Uma empresa com tarifas de consumo baixas, facilidades bancárias de 1,5 bilhão de Rs, liquidez apertada reportada, exposição a atrasados regulatórios, alta concentração de varejo e histórias públicas de pagamento a provedores tem margem de erro limitada. Ela pode ganhar clientes tornando a fibra barata, mas depois deve retê-los apesar de falhas, filas de suporte e ciclos de renovação. Ela pode reduzir o custo da largura de banda, mas a demanda de tráfego aumenta à medida que os clientes passam de 50 Mbps e 100 Mbps para 200 Mbps, 300 Mbps e promessas de gigabit.
Ela pode anunciar disponibilidade de 99,9% para empresas, mas os clientes corporativos testarão se essa promessa é sustentada por redundância de rotas, planejamento elétrico e capacidade de técnicos. Ela pode contar com o pré-pagamento anual, mas clientes que temem a continuidade podem considerar cada data de renovação como uma opção de saída.
Que fatos mudariam o julgamento? Primeiro, uma reconciliação auditada dos assinantes atuais entre conexões reportadas pela NTA, contas ativas pagantes e clientes gerando receita esclareceria o ARPU e o churn. Segundo, a divulgação de quilômetros de rota, exposição a aluguel de postes, métricas de falhas, taxas de deslocamento técnico e capex de rede por geografia mostraria se a empresa tem vantagens de densidade ou expansão cara.
Terceiro, os contratos upstream atuais, capacidade de cache e diversidade de rotas internacionais definiriam o quanto a Classic Tech está exposta ao trânsito indiano, conflitos com provedores locais e interrupções cambiais. Quarto, um cronograma resolvido de pagamentos regulatórios para atrasados de royalties e RTDF transformaria um vago excesso de caixa em uma obrigação de caixa mensurável. Quinto, um aumento comprovado na participação de receita corporativa e de atacado mostraria se a Classic Tech está escapando da dependência de famílias de varejo sensíveis a preço.
Até que esses fatos sejam públicos, a melhor leitura é disciplinada, mas não desdenhosa. A Classic Tech é um operador de banda larga nepalês real e consequente. Não é um revendedor local frágil sem pegada de infraestrutura. Mas também não é um líder de escala com margem ilimitada para absorver guerras de preço, encargos regulatórios e choques de provedor. Seu negócio é um teste para saber se o quinto maior provedor de banda larga fixa do Nepal pode converter a demanda nacional por fibra em uma economia de mercado médio resiliente.
A família de Katmandu que escolhe entre um plano anual barato e o risco de falha está, portanto, fazendo a mesma pergunta que o analista de crédito, o provedor upstream e o regulador. O preço da conexão é visível. O custo de manter essa conexão viva no Nepal é a parte que decide a margem.